বেতন পাওয়ার পর টাকা ব্যাংকে রাখব নাকি ডিপিএস করব — এই দ্বিধা আমারও ছিল। কয়েক বছর আগে আমি যখন প্রথম ডিপিএস খুলেছিলাম, তখন সত্যি কথা বলতে আমি শুধু এটুকুই বুঝতাম যে মাসে মাসে কিছু টাকা জমা দিলে কয়েক বছর পর একটা মোটা অঙ্ক পাওয়া যায়। কিন্তু ডাচ বাংলা ব্যাংকের ডিপিএস ২০২৬ নিয়ে একটু খোঁজখবর নিতেই বুঝলাম, কিস্তির পরিমাণ, মেয়াদ আর মুনাফার হার — এই তিনটা জিনিস আগে থেকে না বুঝে ডিপিএস খুললে শেষে হতাশ হতে হয়।
সরাসরি উত্তরটা আগে দিয়ে দিই: ডাচ বাংলা ব্যাংকে মাসে ৫ হাজার টাকা করে ৫ বছর ডিপিএস করলে আপনার মোট জমা দাঁড়াবে ৩ লাখ টাকা, আর মেয়াদ শেষে আপনি পাবেন প্রায় ৩ লাখ ৫০ হাজার ৯ টাকা — অর্থাৎ মুনাফা হিসেবে পাবেন ৫০ হাজার ৯ টাকার মতো। এটা একটা সাম্প্রতিক রিপোর্টের হিসাব, ব্যাংকের বর্তমান হার অনুযায়ী পরিমাণটা কিছুটা ওঠানামা করতে পারে। কিস্তি যত বড় আর মেয়াদ যত দীর্ঘ হবে, মুনাফাও তত বাড়বে — এই নীতিতেই পুরো ডিপিএস চলে।
আজকের এই লেখায় আমি আমার নিজের অভিজ্ঞতা থেকে ডাচ বাংলা ডিপিএস ২০২৬-এর মুনাফার হার, কিস্তির হিসাব, খোলার নিয়ম, কী কী কাগজ লাগে, কিস্তি মিস হলে কী হয়, আর ডিপিএস না এফডিআর — কোনটা আপনার জন্য ভালো, সবকিছু ধাপে ধাপে বুঝিয়ে দেব। লেখাটা শেষ পর্যন্ত পড়লে আপনি নিজেই সিদ্ধান্ত নিতে পারবেন ডিপিএস আপনার জন্য ঠিক হবে কিনা, আর কত টাকার কিস্তি নেওয়া উচিত।
১. ডাচ বাংলা ডিপিএস ২০২৬ আসলে কী ও কেন করবেন
ডিপিএস মানে ডিপোজিট পেনশন স্কিম, যদিও ডাচ-বাংলা ব্যাংক এটাকে ডিপোজিট প্লাস স্কিম নামেও চালায়। মূল ধারণাটা খুব সহজ — আপনি প্রতি মাসে নির্দিষ্ট একটা অঙ্কের টাকা ব্যাংকে জমা দেবেন, ৩ বছর, ৫ বছর বা ১০ বছরের মতো একটা মেয়াদের জন্য। মেয়াদ শেষ হলে আপনার জমা দেওয়া পুরো টাকা আর তার উপর মুনাফা একসাথে ফেরত পাবেন।
আমি যখন প্রথম ডিপিএসের কথা শুনি, তখন আমার মনে প্রশ্ন ছিল — সাধারণ সঞ্চয়ী অ্যাকাউন্টে টাকা রেখে দিলেই তো হয়, আলাদা করে ডিপিএস কেন? উত্তরটা আমি নিজের অভিজ্ঞতা থেকে পেয়েছি। সঞ্চয়ী অ্যাকাউন্টে টাকা রাখলে যেকোনো সময় তুলে ফেলা যায়, ফলে হাত খালি হলেই সঞ্চয় ভেঙে খরচ হয়ে যায়। কিন্তু ডিপিএসে একবার কিস্তি শুরু করলে প্রতি মাসে নির্দিষ্ট তারিখে টাকা জমা দিতেই হয় — এই বাধ্যবাধকতাটাই আসলে ডিপিএসের সবচেয়ে বড় শক্তি। যাদের হাতে টাকা থাকলেই খরচ হয়ে যায়, তাদের জন্য ডিপিএস একটা জোর করে সঞ্চয় করার ব্যবস্থা।
আরেকটা বড় কারণ হলো মুনাফার হার। সাধারণ সঞ্চয়ী অ্যাকাউন্টে যে হারে মুনাফা মেলে, ডিপিএসে সাধারণত তার চেয়ে বেশি হার মেলে। কারণ ব্যাংক জানে এই টাকা একটা নির্দিষ্ট মেয়াদের জন্য আটকে থাকবে, তাই তারা বেশি মুনাফা দিতে পারে। ডাচ-বাংলা ব্যাংকের বিশাল শাখা নেটওয়ার্ক আর এটিএম সুবিধার কারণে সারা দেশের মানুষের কাছে এই স্কিমটা জনপ্রিয় — শহরে হোক বা গ্রামে, কাছের শাখা বা এজেন্ট ব্যাংকিং পয়েন্ট থেকে কিস্তি দেওয়া যায়।
যারা মাসে মাসে বেতন পান, ছোট ব্যবসা থেকে নিয়মিত আয় হয়, বা প্রবাস থেকে রেমিট্যান্স আসে — তাদের জন্য ডিপিএস সবচেয়ে উপযোগী। কারণ এই স্কিমটা তৈরি-ই হয়েছে নিয়মিত আয়ের মানুষদের জন্য। এককালীন বড় অঙ্কের টাকা না থাকলেও, মাসে মাসে ছোট ছোট কিস্তি দিয়ে কয়েক বছর পর একটা বড় তহবিল গড়ে তোলা যায়। আমার এক আত্মীয় প্রবাসে থাকেন, তিনি প্রতি মাসে রেমিট্যান্স পাঠানোর পাশাপাশি দেশে একটা ডিপিএস চালান — বলেন, “বিদেশে থাকি, টাকাটা দেশে নিরাপদে জমছে এটাই শান্তি।”
তবে একটা কথা পরিষ্কার করে রাখি — ডিপিএস কোনো জাদুর কাঠি নয়। এটা ধীরে ধীরে, শৃঙ্খলার সাথে সম্পদ গড়ার একটা পদ্ধতি। রাতারাতি ধনী হওয়ার স্বপ্ন দেখে ডিপিএস করলে হতাশ হবেন। কিন্তু ৫ বা ১০ বছরের একটা লক্ষ্য — যেমন সন্তানের পড়াশোনা, বাড়ি তৈরির ডাউন পেমেন্ট, বা অবসরের তহবিল — ঠিক করে ডিপিএস করলে এর চেয়ে নিরাপদ আর সহজ পথ খুব কমই আছে।
২. ডাচ বাংলা ডিপিএস মুনাফার হার ২০২৬ ও কিস্তির হিসাব

এবার আসি সবচেয়ে গুরুত্বপূর্ণ অংশে — ডিপিএস করলে আসলে কত টাকা লাভ হয়। ডিপিএসের মুনাফা নির্ভর করে তিনটা জিনিসের উপর: মাসিক কিস্তির পরিমাণ, মেয়াদ (কত বছর), আর ব্যাংকের ঘোষিত বার্ষিক মুনাফার হার। ব্যাংকগুলো সময়ে সময়ে এই হার পরিবর্তন করে, তাই ডিপিএস খোলার আগে শাখা বা ব্যাংকের ওয়েবসাইট থেকে বর্তমান হারটা অবশ্যই জেনে নেবেন।
একটা বাস্তব উদাহরণ দিই, যেটা ২০২৬ সালের অক্টোবরের একটা রিপোর্টে এসেছে: ডাচ-বাংলা ব্যাংকের ডিপিএসে মাসে ৫ হাজার টাকা করে ৫ বছর জমা রাখলে মোট জমা হয় ৩ লাখ টাকা (৫,০০০ × ৬০ মাস)। মেয়াদ শেষে পাওয়া যায় ৩,৫০,০০৯ টাকা। অর্থাৎ ৫ বছরে মুনাফা ৫০,০০৯ টাকা। ভেবে দেখুন — প্রতিদিন গড়ে মাত্র ১৬৭ টাকা করে সঞ্চয় করে ৫ বছর পর হাতে এলো সাড়ে তিন লাখ টাকা। এই হিসাবটাই আমাকে প্রথম ডিপিএস করতে উদ্বুদ্ধ করেছিল।
কিস্তি বাড়ালে হিসাবটা কেমন দাঁড়ায়, সেটাও বোঝা দরকার। ডিপিএসের মুনাফা হিসাবের মূল সূত্রটা হলো: প্রতি মাসের কিস্তি জমা হওয়ার পর তার উপর চক্রবৃদ্ধি হারে মুনাফা জমতে থাকে। প্রথম মাসের কিস্তিটা পুরো মেয়াদ ধরে মুনাফা অর্জন করে, কিন্তু শেষ মাসের কিস্তিটা মাত্র এক মাস মুনাফা পায়। এই কারণে মেয়াদ যত দীর্ঘ হয়, মুনাফার পরিমাণ তত বেশি হারে বাড়ে। উদাহরণ হিসেবে বলা যায়, একই ৫ হাজার টাকা মাসিক কিস্তি ১০ বছর চালালে শুধু মুনাফাই আসে ৩ লাখের বেশি (আনুমানিক ৮% হার ধরে) — মেয়াদ দ্বিগুণ হলেও মুনাফা প্রায় সাড়ে চার গুণ বেড়ে যায়। এটাই চক্রবৃদ্ধির জাদু।
একটা জরুরি কথা — ডিপিএসের মুনাফা থেকে উৎসে কর (এআইটি) কাটা হয়। করের হার সরকারের বাজেট অনুযায়ী বদলায়। ২০২৬-২৭ বাজেটে সঞ্চয়পত্রের মুনাফায় ১০% কর নির্ধারিত হয়েছে, আর ব্যাংক আমানতের ক্ষেত্রে টিআইএন থাকলে সাধারণত কম হারে কর কাটে। তাই “মোট কত পাব” হিসাব করার সময় করের অংশটা মাথায় রাখুন, নইলে শেষে প্রত্যাশার চেয়ে কম টাকা হাতে পেয়ে মন খারাপ হবে।
আমার পরামর্শ হলো, ডিপিএস খোলার আগে ব্যাংকের শাখায় গিয়ে আপনার কিস্তি আর মেয়াদ অনুযায়ী সঠিক ম্যাচিউরিটি অ্যামাউন্টটা লিখে নিন। মুখের কথায় বিশ্বাস না করে কাগজে হিসাব দেখে নেওয়াই বুদ্ধিমানের কাজ। আর মনে রাখবেন, এই হার ভবিষ্যতে বদলাতে পারে — ব্যাংক নতুন হার ঘোষণা করলে সেটা সাধারণত নতুন ডিপিএসের ক্ষেত্রে প্রযোজ্য হয়।
৩. ডাচ বাংলা ডিপিএস কিভাবে করব – খোলার ধাপে ধাপে নিয়ম
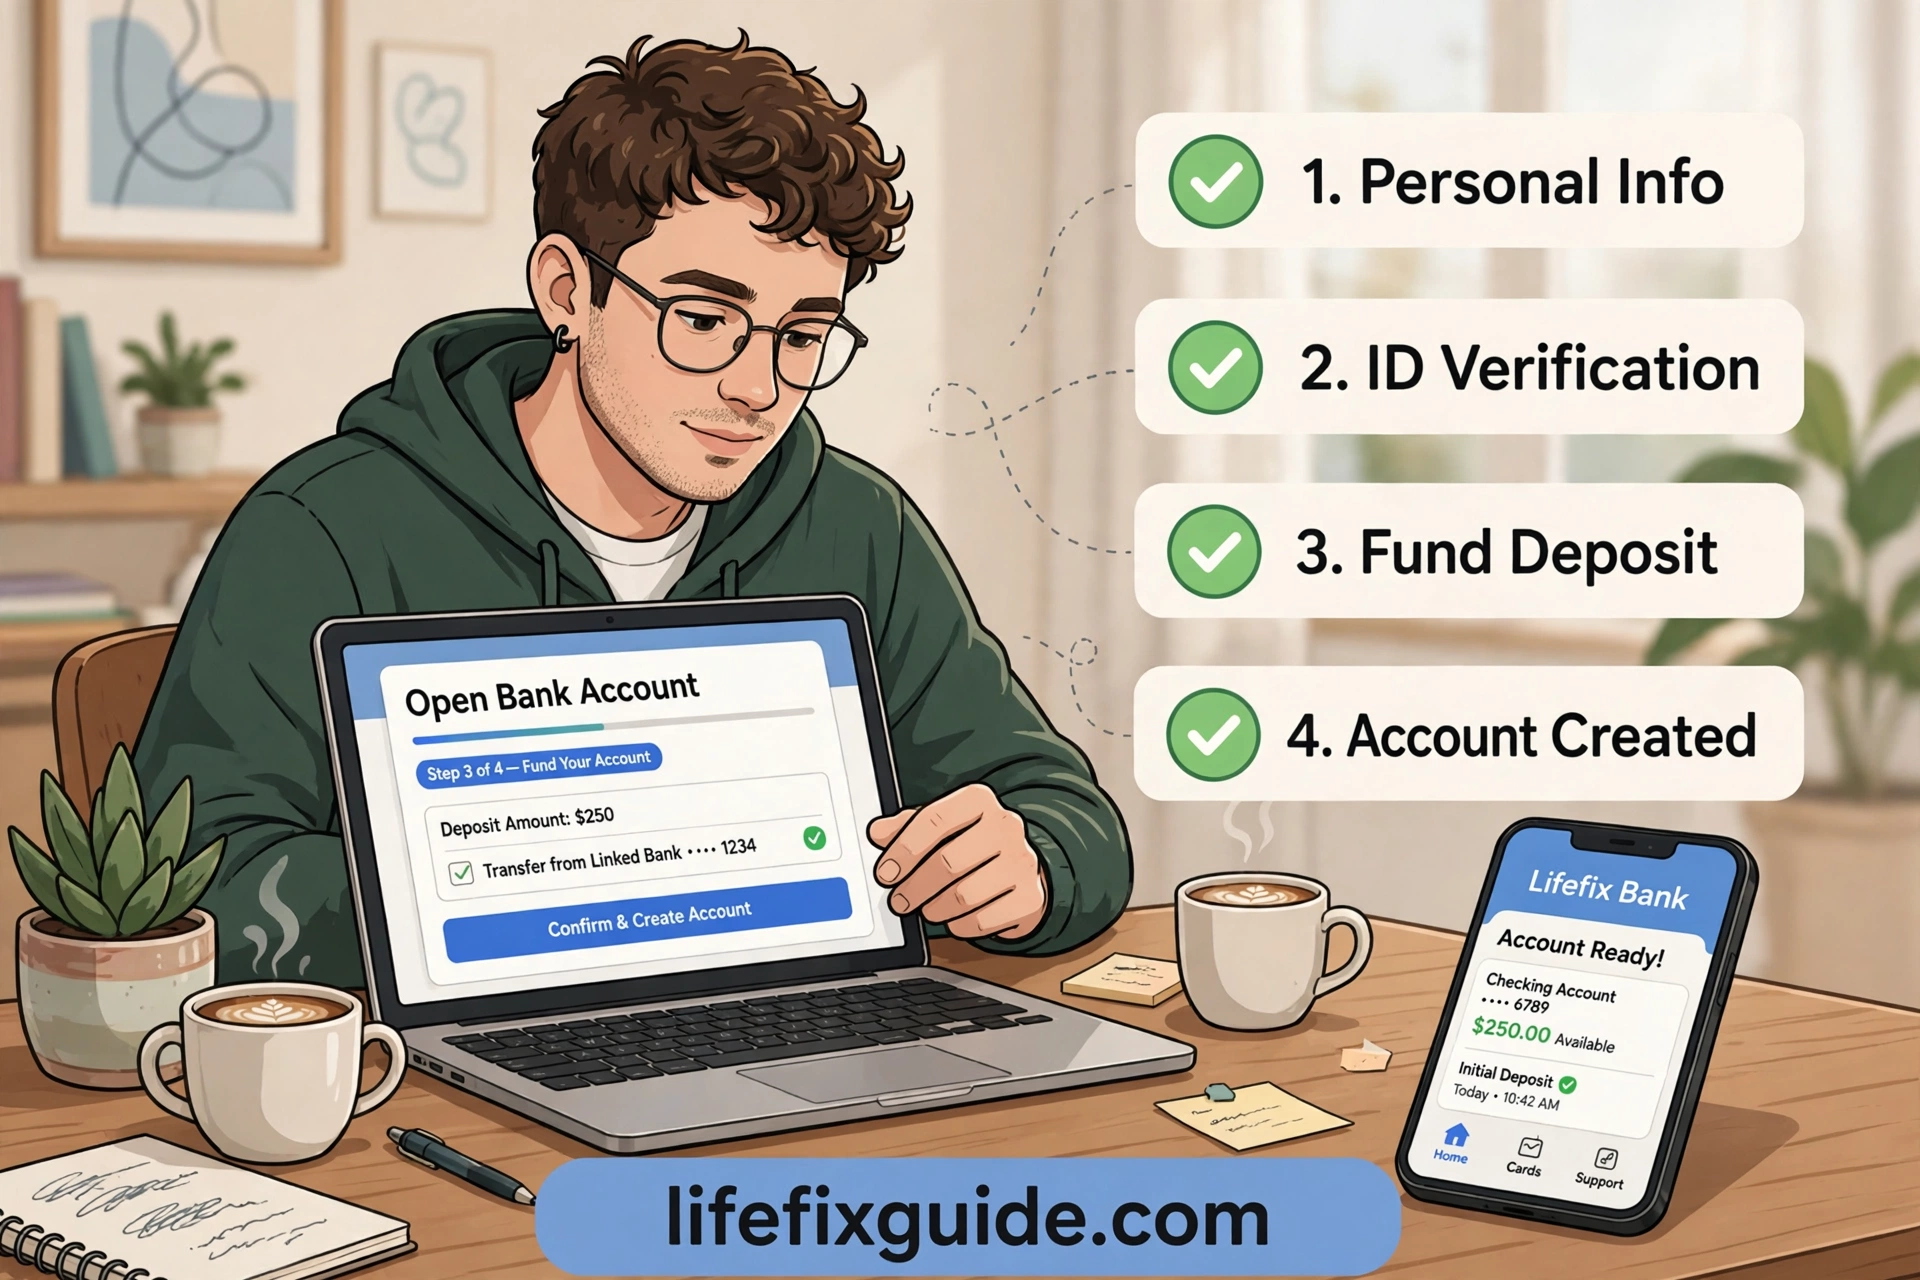
ডিপিএস খোলার প্রক্রিয়াটা আসলে যতটা জটিল মনে হয়, ততটা নয়। আমি নিজে যখন খুলেছিলাম, পুরো কাজটা একটা শাখা ভিজিটেই শেষ হয়ে গিয়েছিল। ধাপগুলো জেনে রাখলে আপনার সময় বাঁচবে।
প্রথম ধাপ — সিদ্ধান্ত নিন কত টাকার কিস্তি আর কত বছরের মেয়াদ নেবেন। এই সিদ্ধান্তটা আগেই নিয়ে যান, কারণ শাখায় গিয়ে তাড়াহুড়ো করে সিদ্ধান্ত নিলে পরে আফসোস হয়। আপনার মাসিক আয়ের ১০ থেকে ২০ শতাংশের বেশি কিস্তি না রাখাই ভালো — এই বিষয়ে ৮ নম্বর সেকশনে বিস্তারিত বলেছি।
দ্বিতীয় ধাপ — কাছের ডাচ-বাংলা ব্যাংক শাখায় যান। সাথে নিয়ে যান জাতীয় পরিচয়পত্র (এনআইডি), দুই কপি পাসপোর্ট সাইজের ছবি, আর নমিনির এক কপি ছবি ও এনআইডির ফটোকপি। অনেক শাখায় এখন ডিপিএস খোলার ফরম আগে থেকে অনলাইনে পাওয়া যায়, চাইলে ডাউনলোড করে বাসা থেকে পূরণ করে নিয়ে যেতে পারেন।
তৃতীয় ধাপ — শাখায় গিয়ে ডিপিএস অ্যাকাউন্ট খোলার ফরম চান। ফরমে আপনার নাম, ঠিকানা, পেশা, মাসিক কিস্তির পরিমাণ, মেয়াদ, নমিনির তথ্য — এই সবকিছু সতর্কভাবে পূরণ করুন। নমিনির অংশটা কখনো ফাঁকা রাখবেন না। আমি দেখেছি অনেকেই তাড়াহুড়োয় নমিনি না দিয়ে ফরম জমা দেন — পরে পরিবারের সদস্যদের টাকা তুলতে গিয়ে ভোগান্তি হয়। নমিনি দেওয়া মানে আপনার অবর্তমানে টাকাটা কে পাবেন সেটা আগেই ঠিক করে রাখা।
চতুর্থ ধাপ — প্রথম কিস্তির টাকা জমা দিন। ডিপিএস খোলার সময় সাধারণত প্রথম মাসের কিস্তি সাথে সাথেই জমা দিতে হয়। নগদ টাকা, চেক, বা আপনার অন্য অ্যাকাউন্ট থেকে ট্রান্সফার — যেকোনো উপায়ে দিতে পারেন।
পঞ্চম ধাপ — ব্যাংক থেকে ডিপিএসের রসিদ বা সনদপত্র সংগ্রহ করুন। এতে আপনার অ্যাকাউন্ট নম্বর, কিস্তির পরিমাণ, মেয়াদ আর ম্যাচিউরিটির তারিখ লেখা থাকবে। এই কাগজটা যত্নে রাখুন — মেয়াদ শেষে টাকা তোলার সময় এটা লাগবে।
একটা আধুনিক সুবিধার কথা বলি — ডাচ-বাংলা ব্যাংকের ইন্টারনেট ব্যাংকিং বা মোবাইল ব্যাংকিং থাকলে পরের মাসগুলোর কিস্তি ঘরে বসেই দেওয়া যায়, কিংবা স্ট্যান্ডিং ইনস্ট্রাকশন দিয়ে রাখলে প্রতি মাসে নির্দিষ্ট তারিখে আপনার সঞ্চয়ী অ্যাকাউন্ট থেকে কিস্তির টাকা স্বয়ংক্রিয়ভাবে কেটে ডিপিএসে জমা হয়ে যাবে। আমি নিজে এই অটো-ডেবিট সুবিধাটা ব্যবহার করি — কিস্তি মিস হওয়ার ঝামেলা একদম শেষ।
৪. ডিপিএস করতে কী কী লাগে – যোগ্যতা ও কাগজপত্র
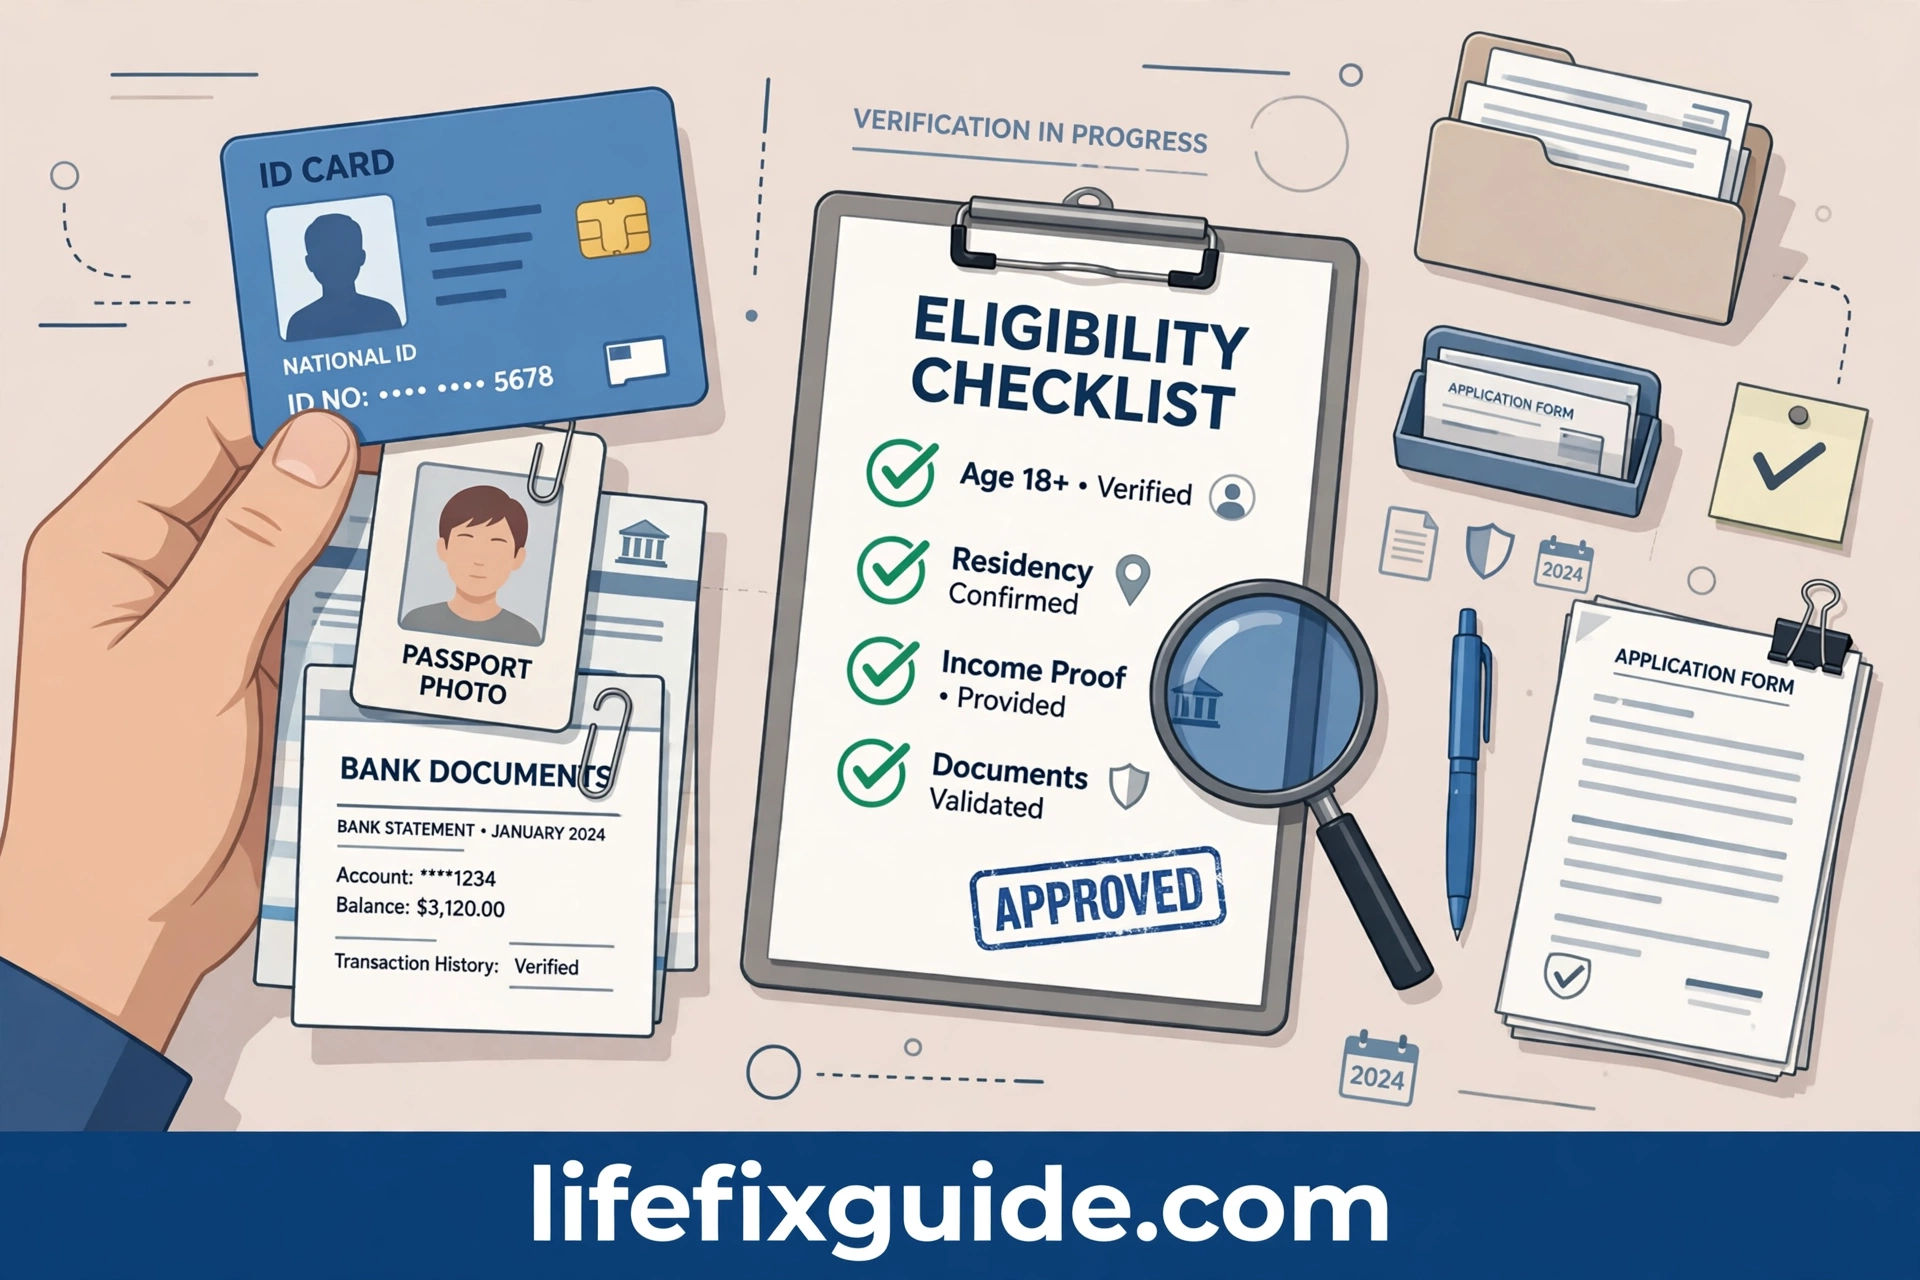
ডিপিএস করার যোগ্যতা নিয়ে অনেকের মনেই প্রশ্ন থাকে — আমি কি ডিপিএস করতে পারব? উত্তরটা সহজ: বাংলাদেশের যেকোনো প্রাপ্তবয়স্ক নাগরিক, যার বৈধ জাতীয় পরিচয়পত্র আছে, তিনি ডিপিএস করতে পারবেন। চাকরিজীবী, ব্যবসায়ী, প্রবাসী, গৃহিণী — পেশা যাই হোক না কেন, নিয়মিত কিস্তি দেওয়ার সামর্থ্য থাকলেই ডিপিএস খোলা যায়।
অপ্রাপ্তবয়স্কদের ক্ষেত্রে অভিভাবকের মাধ্যমে ডিপিএস খোলা যায় — অনেক বাবা-মা সন্তানের ভবিষ্যতের জন্য এই পথ বেছে নেন। যৌথ নামেও ডিপিএস খোলার সুবিধা থাকে, যেমন স্বামী-স্ত্রী মিলে একটা ডিপিএস চালাতে পারেন। প্রবাসী বাংলাদেশিরা দেশে এসে, অথবা কিছু ক্ষেত্রে প্রতিনিধির মাধ্যমে ডিপিএস খুলতে পারেন — তবে প্রবাসীদের জন্য নিয়মটা শাখাভেদে ভিন্ন হতে পারে, তাই আগেই সংশ্লিষ্ট শাখায় জেনে নেওয়া ভালো।
এবার কাগজপত্রের তালিকা। ডিপিএস খুলতে সাধারণত যা যা লাগে:
– জাতীয় পরিচয়পত্রের (এনআইডি) ফটোকপি ও মূল কপি (যাচাইয়ের জন্য)
– দুই কপি সাম্প্রতিক পাসপোর্ট সাইজের রঙিন ছবি
– নমিনির এক কপি ছবি ও এনআইডির ফটোকপি
– ঠিকানার প্রমাণ হিসেবে ইউটিলিটি বিলের কপি (কিছু শাখায় চায়)
– টিআইএন সার্টিফিকেট (যদি থাকে — থাকলে মুনাফার উপর কর কম হারে কাটে)
আমার অভিজ্ঞতা থেকে একটা টিপস দিই — শাখায় যাওয়ার আগে ফোন করে জেনে নিন ঠিক কী কী কাগজ লাগবে। কারণ শাখাভেদে চাহিদা একটু-আধটু ভিন্ন হয়। একবার কাগজ কম নিয়ে গিয়ে আমাকে দুইবার শাখায় যেতে হয়েছিল, সেই ভুল আপনি করবেন না। আর ফরমে স্বাক্ষর করার আগে শর্তাবলীটা একবার পড়ে নিন — বিশেষ করে মেয়াদের আগে ভাঙার নিয়ম আর জরিমানার অংশটা।
৫. মাসিক কিস্তি মিস হলে কী হয় – জরিমানা ও আগে ভাঙার নিয়ম

এই সেকশনটা মন দিয়ে পড়ুন, কারণ ডিপিএস নিয়ে সবচেয়ে বেশি ভুল বোঝাবুঝি এই জায়গাতেই হয়। জীবনে উত্থান-পতন আসবেই — কোনো মাসে হঠাৎ খরচ বেড়ে গেলে কিস্তি দিতে দেরি হতেই পারে। তাই আগেই জেনে রাখুন কী ঘটবে।
কিস্তি দিতে দেরি হলে সাধারণত বিলম্ব ফি বা জরিমানা দিতে হয়। জরিমানার পরিমাণ ব্যাংকের নিয়ম অনুযায়ী নির্ধারিত হয় — এটা কিস্তির পরিমাণের উপর একটা নির্দিষ্ট হারে হিসাব করা হয়। এক-দুই মাস দেরি হলে জরিমানা দিয়ে কিস্তি চালিয়ে যাওয়া যায়, বড় কোনো সমস্যা হয় না। কিন্তু পরপর কয়েক মাস কিস্তি না দিলে ব্যাংক ডিপিএস অ্যাকাউন্টটা বন্ধ করে দিতে পারে, আর তখন জমা টাকা ফেরত পাওয়ার নিয়মটাও বদলে যায়।
তাই আমার সৎ পরামর্শ — কখনো কিস্তি মিস করবেন না। আর মিস হওয়ার আশঙ্কা থাকলে আগেই ব্যবস্থা নিন। সবচেয়ে ভালো উপায় হলো স্ট্যান্ডিং ইনস্ট্রাকশন বা অটো-ডেবিট চালু করে রাখা, যাতে প্রতি মাসে নির্দিষ্ট তারিখে আপনার অ্যাকাউন্ট থেকে টাকা কেটে ডিপিএসে জমা হয়ে যায়। আমি এই পদ্ধতি ব্যবহার করার পর থেকে একটা কিস্তিও মিস হয়নি। তবে একটা শর্ত — অটো-ডেবিটের তারিখে আপনার সঞ্চয়ী অ্যাকাউন্টে পর্যাপ্ত ব্যালেন্স থাকতে হবে, নইলে কিস্তি কাটবে না।
এবার আসি মেয়াদের আগে ডিপিএস ভাঙার প্রসঙ্গে। জরুরি প্রয়োজনে টাকা লাগলে মেয়াদ শেষ হওয়ার আগেই ডিপিএস ভেঙে টাকা তোলা যায়, তবে এতে ক্ষতি হয়। সাধারণ নিয়ম হলো — একটা নির্দিষ্ট সময়ের (যেমন এক বছর) আগে ভাঙলে কোনো মুনাফা পাওয়া যায় না, শুধু জমা টাকা ফেরত মেলে। আর তার পরে ভাঙলে মুনাফা মেলে, তবে পূর্ণ মেয়াদের হারের চেয়ে কম হারে। সঠিক নিয়মটা ব্যাংকের শর্তাবলীতে লেখা থাকে, ডিপিএস খোলার সময় সেটা জেনে নেওয়াই বুদ্ধিমানের কাজ।
একটা বিকল্প পথও আছে যেটা অনেকেই জানেন না — ডিপিএসের বিপরীতে ঋণ নেওয়ার সুবিধা। অনেক ব্যাংক ডিপিএসে জমা টাকার বিপরীতে ঋণ দেয়, ফলে জরুরি টাকার প্রয়োজনে ডিপিএস না ভেঙেও টাকার ব্যবস্থা করা যায়। ডাচ-বাংলা ব্যাংকে এই সুবিধা বর্তমানে কী নিয়মে আছে, সেটা শাখায় যাচাই করে নেবেন — কারণ নীতিমালা সময়ে সময়ে বদলায়।
৬. ডিপিএস বনাম এফডিআর বনাম সঞ্চয়পত্র – কোথায় টাকা রাখলে বেশি লাভ

টাকা জমানোর কথা উঠলেই তিনটা নাম ঘুরেফিরে আসে — ডিপিএস, এফডিআর আর সঞ্চয়পত্র। তিনটাই নিরাপদ মাধ্যম, কিন্তু তিনটার ধরন আলাদা। কোনটা আপনার জন্য ভালো, সেটা নির্ভর করে আপনার টাকার ধরনের উপর। চলুন সহজ ভাষায় পার্থক্যটা বুঝে নিই।
ডিপিএস হলো কিস্তিভিত্তিক সঞ্চয় — প্রতি মাসে অল্প অল্প করে টাকা জমিয়ে বড় অঙ্ক গড়া। যাদের হাতে একসঙ্গে বড় টাকা নেই, কিন্তু মাসে মাসে নিয়মিত আয় আছে, তাদের জন্য ডিপিএসই সেরা। চাকরিজীবীদের বেতন থেকে প্রতি মাসে কেটে রাখার অভ্যাসটা এখানেই সবচেয়ে ভালো কাজে লাগে।
এফডিআর (স্থায়ী আমানত) হলো এককালীন বড় অঙ্কের টাকা নির্দিষ্ট মেয়াদের জন্য জমা রাখা। হাতে যদি লাখ টাকার মতো একসঙ্গে থাকে, তাহলে এফডিআরে সাধারণত ডিপিএসের চেয়ে কিছুটা বেশি মুনাফার হার মেলে। তবে শর্ত একটাই — মেয়াদ শেষ না হওয়া পর্যন্ত টাকায় হাত দেওয়া যায় না (ভাঙলে জরিমানা)।
সঞ্চয়পত্র সরকারি সঞ্চয় প্রকল্প — পরিবার সঞ্চয়পত্র, পেনশনার সঞ্চয়পত্র, ডাকঘর সঞ্চয়পত্রসহ নানা ধরনের আছে। এগুলোতে সাধারণত ব্যাংকের ডিপিএস-এফডিআরের চেয়ে বেশি মুনাফার হার থাকে, তবে কেনার সীমা আছে (ব্যক্তিভেদে সর্বোচ্চ সীমা নির্ধারিত) এবং সব ধরনের সবার জন্য উন্মুক্ত নয়।
তাহলে সিদ্ধান্তটা কী দাঁড়াল? হাতে বড় অঙ্ক নেই, মাসে মাসে জমাতে চান — ডিপিএস করুন। হাতে বড় টাকা আছে, কিছুদিন হাত দেবেন না — এফডিআর বা সঞ্চয়পত্র দেখুন। আর সবচেয়ে বুদ্ধিমানের কাজ হলো সব ডিম এক ঝুড়িতে না রেখে ভাগ করে রাখা — কিছু ডিপিএসে, কিছু সঞ্চয়পত্রে। এতে ঝুঁকি কমে, লাভের সম্ভাবনাও ভালো থাকে।
৭. ডিপিএস করার সময় যেসব ভুল সবাই করে – এড়িয়ে চলুন
ডিপিএস করতে গিয়ে কিছু ভুল প্রায় সবাই করে, আর এই ভুলগুলোই পরে আফসোসের কারণ হয়। আমি নিজে কিছু ভুল করেছি, আশেপাশের মানুষকে করতেও দেখেছি — সেই অভিজ্ঞতা থেকে এই তালিকাটা দিলাম, যাতে আপনি এগুলো এড়িয়ে চলতে পারেন।
প্রথম ভুল — সামর্থ্যের চেয়ে বড় কিস্তি নেওয়া। শুরুতে উৎসাহে অনেকে বেশি কিস্তি নিয়ে ফেলেন, কয়েক মাস পর চাপে পড়ে কিস্তি মিস করেন। কিস্তি এমন পরিমাণে নিন, যেটা আয় কমলেও বা হঠাৎ খরচ বাড়লেও দিতে পারবেন। দ্বিতীয় ভুল — শর্তাবলী না পড়ে ফরমে স্বাক্ষর করা। জরিমানা, আগে ভাঙার নিয়ম, মুনাফার হার পরিবর্তনের শর্ত — এগুলো আগেই জেনে রাখুন। তৃতীয় ভুল — নমিনি না দেওয়া বা নমিনির তথ্য হালনাগাদ না রাখা। নমিনি না থাকলে পরে টাকা তোলার প্রক্রিয়া জটিল হয়ে যায়, পরিবারকে ভোগান্তিতে পড়তে হয়।
চতুর্থ ভুল — একই ব্যাংকে, একই সময়ে একাধিক ডিপিএস খুলে ফেলা। লক্ষ্য আলাদা হলে ভিন্ন মেয়াদে ডিপিএস করা যায়, কিন্তু সামর্থ্য না বুঝে একসঙ্গে তিন-চারটা ডিপিএস খুললে মাসের শেষে কিস্তির চাপে নাভিশ্বাস ওঠে। পঞ্চম ভুল — মুনাফার হার নিয়ে ভুল ধারণা। অনেকে ভাবেন ব্যাংক যে হার বলে, সেই পুরো হারটাই হাতে পাবেন। আসলে মুনাফার উপর উৎসে কর কাটা হয়, আর করের হার নির্ভর করে আপনার টিআইএন আছে কি না তার উপর। তাই নিট মুনাফা কত হবে, সেটা আগেই হিসাব করে নিন।
ষষ্ঠ ভুল — ডিপিএসের টাকাকে জরুরি তহবিল ভাবা। মনে রাখুন, ডিপিএস দীর্ঘমেয়াদি সঞ্চয় — হঠাৎ টাকা লাগলে ভাঙতে গেলে ক্ষতি হবে। তাই জরুরি প্রয়োজনের জন্য আলাদা একটা ইমার্জেন্সি ফান্ড রাখুন (অন্তত তিন মাসের খরচের সমান), আর ডিপিএসকে তার লক্ষ্য পর্যন্ত পৌঁছাতে দিন।
৮. আপনার জন্য কত টাকার কিস্তি ঠিক হবে – বাজেট অনুযায়ী পরিকল্পনা
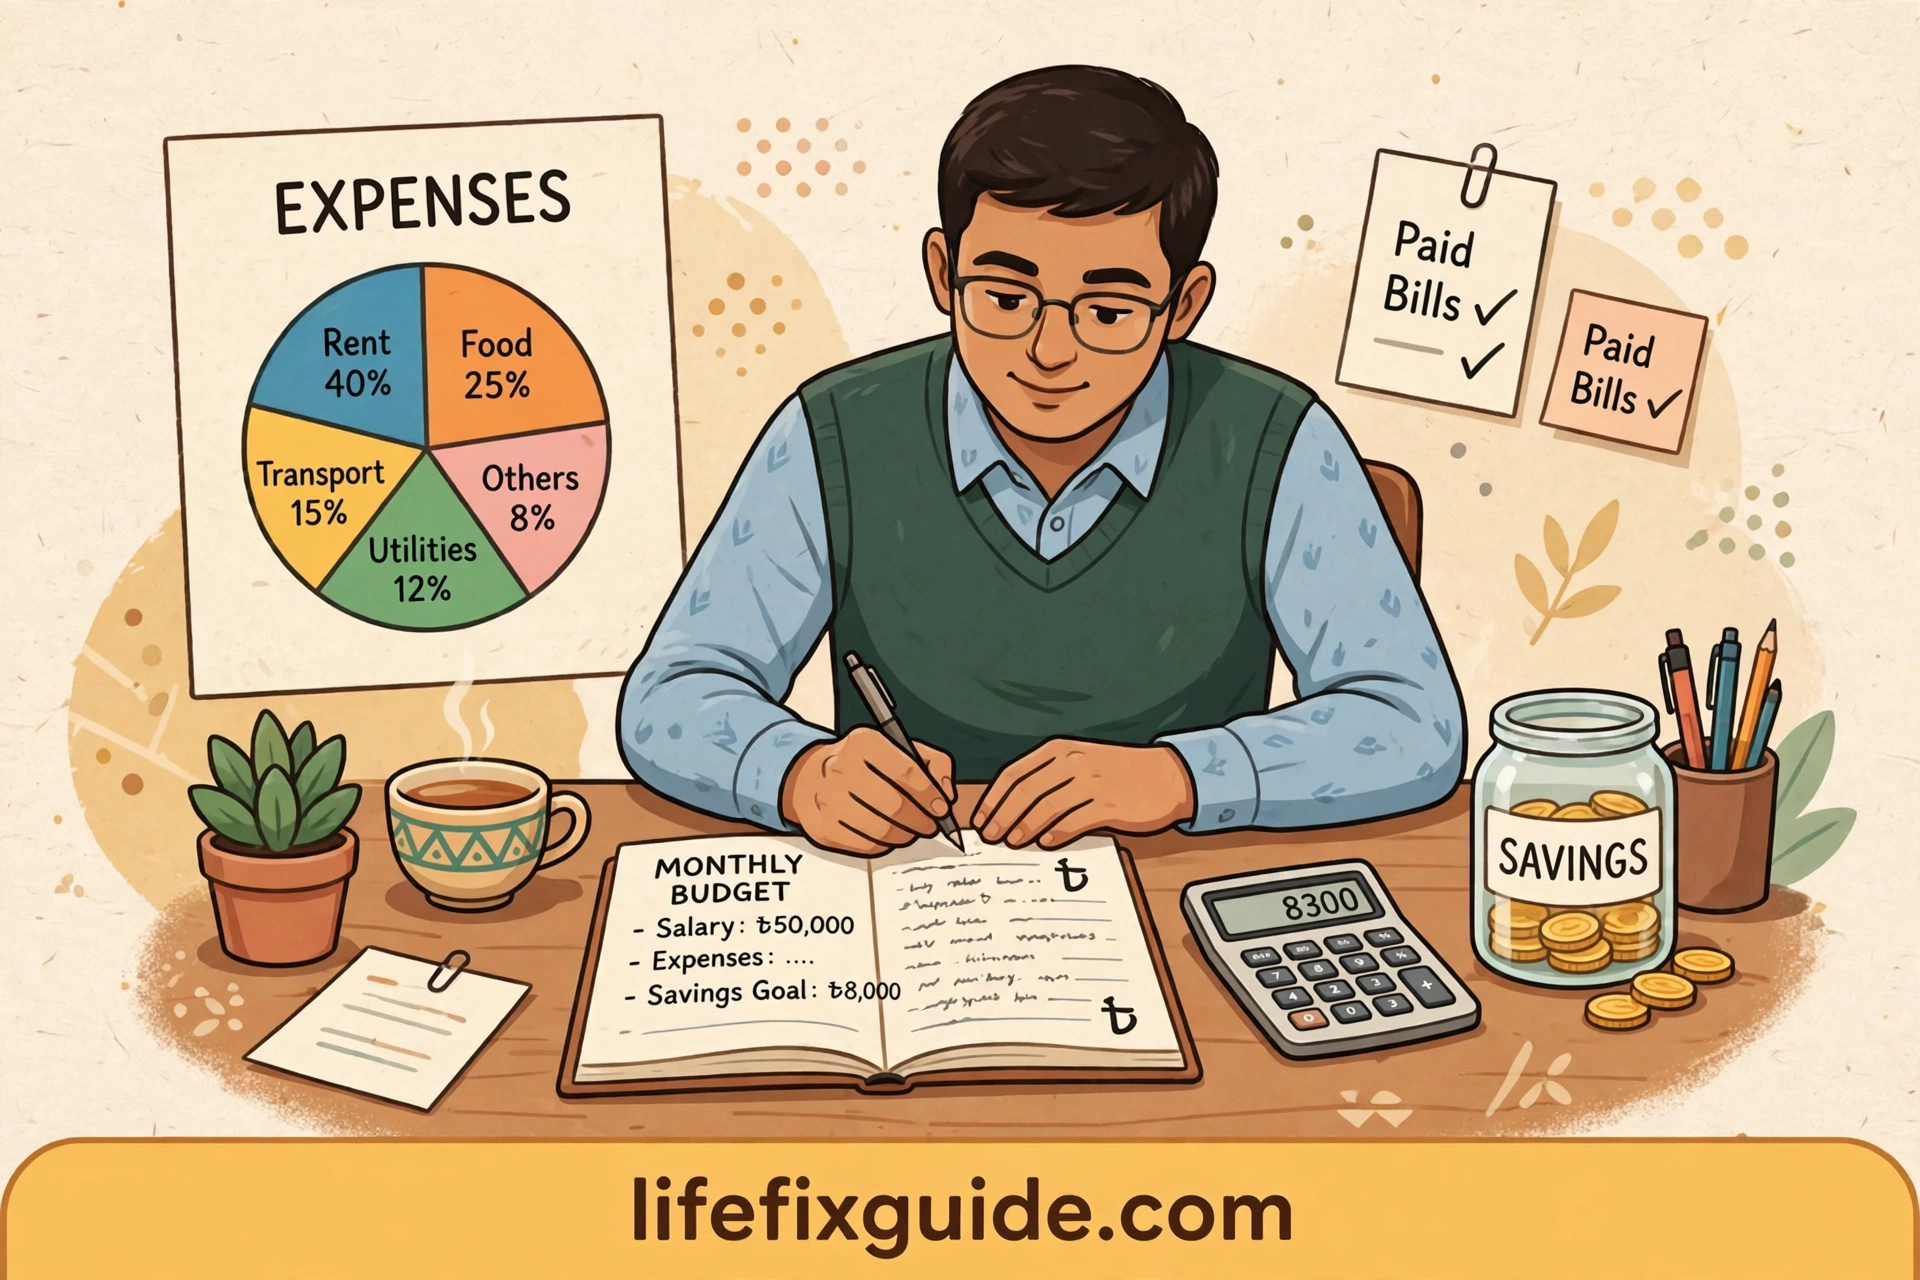
সব তথ্য জানা হলো, এবার সবচেয়ে ব্যবহারিক প্রশ্ন — আপনার জন্য কত টাকার কিস্তি ঠিক হবে? এর উত্তর এক লাইনে দেওয়া সম্ভব না, কারণ প্রত্যেকের আয়-খরচের হিসাব আলাদা। তবে একটা সহজ নিয়ম মেনে চললে ভুল হওয়ার সম্ভাবনা কমে — মাসিক আয়ের ১০ থেকে ২০ শতাংশ সঞ্চয়ের জন্য রাখুন, আর সেই সঞ্চয়ের একটা বড় অংশ ডিপিএসে দিন।
উদাহরণ দিই। ধরুন আপনার মাসিক আয় ৩০,০০০ টাকা। তাহলে ৩,০০০ থেকে ৬,০০০ টাকা সঞ্চয় করা উচিত। এর মধ্যে ৩,০০০ টাকার একটা ডিপিএস করলে মাসের খরচে তেমন চাপ পড়ে না, আবার পাঁচ বছরে একটা মোটা অঙ্কও জমে যায়। আয় ৫০,০০০ টাকা হলে ৫,০০০ থেকে ১০,০০০ টাকার ডিপিএস ভাবতে পারেন। আয় ২০,০০০ টাকার নিচে হলেও হতাশ হবেন না — ১,০০০ টাকার ডিপিএস দিয়েও শুরু করা যায়, অভ্যাসটাই আসল।
মেয়াদ বাছাইয়ের ক্ষেত্রে লক্ষ্যটা সামনে রাখুন। তিন বছরের মধ্যে টাকা লাগবে (যেমন বিয়ে, পড়াশোনা) — তাহলে তিন বছরের মেয়াদ নিন। পাঁচ-দশ বছর পরের লক্ষ্য (সন্তানের উচ্চশিক্ষা, বাড়ি) — তাহলে লম্বা মেয়াদ নিন, কারণ লম্বা মেয়াদে চক্রবৃদ্ধির সুবিধা বেশি পাওয়া যায়। আর একটা কৌশল আছে — মেয়াদ শেষ হওয়ার পর ডিপিএসের টাকা আবার নতুন ডিপিএসে লাগিয়ে দেওয়া, এতে সম্পদ বাড়তেই থাকে।
সবশেষে একটা সৎ কথা — ডিপিএস কোনো জাদুর কাঠি নয়, এটা ধৈর্যের খেলা। প্রথম এক-দুই বছরে মনে হবে টাকা বাড়ছেই না। কিন্তু তৃতীয় বছর থেকে চক্রবৃদ্ধির জাদু দেখা যায়, মেয়াদ শেষে হিসাব মিলিয়ে দেখবেন পরিশ্রম সার্থক হয়েছে। তাই শুরু করুন আজই, আর একবার শুরু করলে মাঝপথে থামবেন না।
শেষ কথা
ডাচ বাংলা ডিপিএস ২০২৬ নিয়ে এই গাইডে আমরা শুরু থেকে শেষ পর্যন্ত সবকিছু আলোচনা করলাম — ডিপিএস কী ও কেন করবেন, মুনাফার হার ও কিস্তির হিসাব, খোলার ধাপে ধাপে নিয়ম, যোগ্যতা ও কাগজপত্র, কিস্তি মিস হলে কী হয়, ডিপিএস-এফডিআর-সঞ্চয়পত্রের তুলনা, সাধারণ ভুলগুলো, আর বাজেট অনুযায়ী কিস্তি পরিকল্পনা।
মনে রাখবেন, ব্যাংকের মুনাফার হার ও নিয়ম সময়ে সময়ে বদলাতে পারে। তাই ডিপিএস খোলার আগে ডাচ-বাংলা ব্যাংকের অফিসিয়াল ওয়েবসাইট বা নিকটস্থ শাখা থেকে ২০২৬ সালের হালনাগাদ তথ্য যাচাই করে নিন। এই গাইডের তথ্য সাধারণ ধারণা দেওয়ার জন্য — চূড়ান্ত সিদ্ধান্ত নেওয়ার আগে ব্যাংকের শর্তাবলী নিজে পড়ে নেওয়াই সবচেয়ে নিরাপদ।
আপনার আর্থিক ভবিষ্যৎ আপনার হাতে। আজকের ছোট্ট একটা সিদ্ধান্ত — মাসে কয়েক হাজার টাকার ডিপিএস — কয়েক বছর পর আপনার জীবনে বড় স্বস্তি এনে দিতে পারে। শুভকামনা রইল আপনার সঞ্চয়ের যাত্রায়! এই গাইডটি উপকারী মনে হলে বন্ধু-পরিবারের সঙ্গে শেয়ার করুন, যাতে তারাও সচেতন সঞ্চয়ের পথে হাঁটতে জানতে পারে।