আজ থেকে প্রায় আট বছর আগের কথা। ব্যাংক থেকে ফোন এলো — “স্যার, আপনি আমাদের প্রিমিয়াম গ্রাহক, আপনার জন্য ক্রেডিট কার্ড একদম ফ্রি!” শুনে মনটা একটু ফুলে উঠল। প্রিমিয়াম গ্রাহক! কার্ডটা হাতে পাওয়ার পর যেন মনে হলো, হাতে একটা জাদুর কার্ড এসেছে — কিনতে চাইলেই কিনো, টাকার চিন্তা পরে। প্রথম মাসেই ইচ্ছেমতো কেনাকাটা করলাম। দ্বিতীয় মাসে বিল এলো, দিতে পারলাম না পুরোটা। ব্যাংক বলল, “চিন্তা নেই স্যার, মিনিমাম পেমেন্ট দিলেই হবে।” আমিও খুশি মনে মিনিমাম দিলাম। কিন্তু তৃতীয় মাসে বিল দেখে চোখ কপালে উঠল — বিলের অঙ্ক কমার বদলে বেড়ে গেছে! সুদ, চার্জ, পেনাল্টি — সব মিলিয়ে এক ভয়ংকর অঙ্ক। সেই দিন বুঝলাম, ক্রেডিট কার্ড একটা দুধারী তরবারি। স্মার্টভাবে ব্যবহার করলে এর সুবিধা অসাধারণ; আর না বুঝে ব্যবহার করলে এটাই হতে পারে আপনার জীবনের সবচেয়ে বড় ঋণের ফাঁদ। গত আট বছরে আমি এই কার্ড দিয়ে অনেক সুবিধা ভোগ করেছি, আবার ফাঁদেও পড়েছি, শিক্ষা নিয়েছি, আর এখন নিয়ম মেনে চলি। আজকের এই লেখায় আমি শেয়ার করব ক্রেডিট কার্ডের সুবিধা ও ফাঁদ সম্পর্কে আমার সত্যিকারের অভিজ্ঞতা আর স্মার্ট ব্যবহারের আটটি নিয়ম — যাতে আপনি আমার ভুলগুলো না করেন।
১. ক্রেডিট কার্ডের আসল সুবিধা — যা আমি নিজে ভোগ করেছি

ক্রেডিট কার্ডের সুবিধার কথা বলতে গেলে সবার আগে বলব ক্যাশলেস জীবনের স্বাচ্ছন্দ্যের কথা। একবার মনে আছে, অফিসের ট্যুরে চট্টগ্রাম গিয়েছিলাম। ফেরার দিন মানিব্যাগ হারিয়ে গেল — নগদ টাকা, সব শেষ। কিন্তু ক্রেডিট কার্ডটা ছিল আলাদা পকেটে। সেই কার্ড দিয়েই হোটেলের বিল দিলাম, ট্যাক্সির ভাড়া দিলাম, এমনকি পথে খাবারও খেলাম। কার্ডটা সেদিন আমার ত্রাণকর্তা হয়েছিল। এটাই ক্রেডিট কার্ডের সবচেয়ে বড় সুবিধা — ইমার্জেন্সিতে আপনার পাশে থাকে।
দ্বিতীয় বড় সুবিধা হলো গ্রেস পিরিয়ড। অনেকেই জানেন না, ক্রেডিট কার্ডে কেনাকাটার পর বিল পরিশোধের জন্য ৪৫ দিন পর্যন্ত সময় পাওয়া যায় — কোনো সুদ ছাড়াই। অর্থাৎ, আজ যা কিনলেন, তার টাকা দিতে হবে প্রায় দেড় মাস পর, সম্পূর্ণ ফ্রি। আমি এই সুবিধাটা কাজে লাগিয়ে মাসের শুরুতে বড় কেনাকাটা করি, আর বেতন পেয়ে বিল শোধ করি। মাঝের সময়টা আমার টাকা আমার কাছেই থাকে — এটাকে বলে ক্যাশ ফ্লো ম্যানেজমেন্ট।
তৃতীয় সুবিধা অনলাইন শপিং ও আন্তর্জাতিক লেনদেন। দেশের বাইরের ওয়েবসাইট থেকে বই, কোর্স, সফটওয়্যার কেনার জন্য ক্রেডিট কার্ড ছাড়া গতি নেই। আমি একবার অনলাইনে একটা প্রফেশনাল কোর্স কিনেছিলাম কার্ড দিয়ে — EMI তে। পুরো টাকা একবারে না দিয়ে ছয় কিস্তিতে ভাগ করে নিলাম, কোনো সুদ ছাড়াই। এই জিরো-পার্সেন্ট EMI সুবিধাটা অনেক দোকান ও অনলাইন প্ল্যাটফর্ম দেয়, যা ডেবিট কার্ডে পাওয়া যায় না।
চতুর্থ সুবিধা হলো রেকর্ড কিপিং। প্রতিটা লেনদেনের হিসাব মাস শেষে স্টেটমেন্টে চলে আসে। আমি প্রথম প্রথম বুঝতে পারতাম না কোথায় টাকা খরচ হচ্ছে; ক্রেডিট কার্ডের স্টেটমেন্ট দেখে বুঝলাম — মাসে কত টাকা খাবারে, কত টাকা শপিংয়ে যাচ্ছে। এটা আমার বাজেট বানাতে দারুণ সাহায্য করেছে।
তবে একটা ভুল ধারণা পরিষ্কার করি — অনেকেই ভাবেন ক্রেডিট কার্ড মানেই ফ্রি টাকা। এটা মোটেও ফ্রি টাকা নয়; এটা ব্যাংকের ঋণ, যা সময়মতো শোধ করতেই হবে। সুবিধাগুলো তখনই সুবিধা, যখন আপনি নিয়ম মেনে চলেন। আমি যেদিন থেকে এই মানসিকতা নিয়ে কার্ড ব্যবহার শুরু করলাম — “এটা ঋণ, ফ্রি টাকা নয়” — সেদিন থেকে সুবিধাগুলো সত্যিকারের সুবিধা হয়ে উঠল। ফলাফল? গত পাঁচ বছরে আমি এক টাকাও সুদ দিইনি, অথচ রিওয়ার্ড, ক্যাশব্যাক আর সুবিধা ভোগ করেছি নিয়মিত।
২. ফাঁদটা কোথায় — মিনিমাম পেমেন্টের মিষ্টি বিষ

এবার বলি সেই গল্পটা, যেটা বলতে আমার আজও লজ্জা লাগে। কার্ড নেওয়ার তৃতীয় মাসে বিল এলো ৪২ হাজার টাকা। হাতে তখন অত টাকা নেই। ব্যাংকের স্টেটমেন্টে বড় বড় অক্ষরে লেখা — “মিনিমাম পেমেন্ট মাত্র ২,১০০ টাকা!” আমি ভাবলাম, বাহ! মাত্র দুই হাজার দিলেই তো হয়। দিয়ে দিলাম। মনটা হালকা। পরের মাসে নতুন করে আরও কেনাকাটা করলাম — কারণ মনে হলো, বিল তো সামলানো যাচ্ছেই।
চতুর্থ মাসে বিল এলো ৫৮ হাজার টাকা। আমি হতবাক। মাত্র দুই মাসে বিল ১৬ হাজার বেড়ে গেল কীভাবে? খুঁটিয়ে দেখলাম — মিনিমাম পেমেন্ট দেওয়ার পর বাকি টাকার ওপর মাসে প্রায় ৩% হারে সুদ বসেছে, তার ওপর লেট ফি না দিলেও সুদের ওপর আবার সুদ। বাংলাদেশে ক্রেডিট কার্ডের বার্ষিক সুদের হার ৩০ থেকে ৩৬ শতাংশ পর্যন্ত হতে পারে — এটা ব্যাংক ঋণের প্রায় তিনগুণ! আমি সেই ফাঁদে পা দিয়েছিলাম চোখ বন্ধ করে।
এখানেই শেষ নয়। আরেকটা ফাঁদ হলো “ক্যাশ অ্যাডভান্স” — ATM থেকে ক্রেডিট কার্ড দিয়ে টাকা তোলা। একবার জরুরি প্রয়োজনে ১০ হাজার টাকা তুলেছিলাম। পরে জানলাম, ক্যাশ অ্যাডভান্সে কোনো গ্রেস পিরিয়ড নেই — তোলার দিন থেকেই সুদ শুরু, তার ওপর আলাদা ক্যাশ অ্যাডভান্স ফি। সেই ১০ হাজার টাকার জন্য শেষ পর্যন্ত প্রায় ১৪ হাজার শোধ করতে হয়েছিল।
তৃতীয় ফাঁদটা আরও সূক্ষ্ম — লিমিট বাড়ানোর প্রলোভন। নিয়মিত ব্যবহার করায় ব্যাংক নিজে থেকেই আমার লিমিট ৫০ হাজার থেকে ১ লাখ, তারপর ২ লাখ করে দিল। লিমিট বাড়তেই খরচের হাতও খুলে গেল। মনে হতে লাগল, “আরে, লিমিট তো অনেক, একটু বেশি খরচ করলে কী হয়!” এটাই সবচেয়ে বিপজ্জনক মানসিক ফাঁদ — লিমিটকে আয় ভাবা।
কীভাবে বের হলাম? একদিন বসে কাগজ-কলমে হিসাব করলাম — মোট ঋণ কত, মাসে কত সুদ দিচ্ছি। সংখ্যাটা দেখে ঘাম ছুটে গেল। সেদিনই সিদ্ধান্ত নিলাম — কার্ডে নতুন কেনাকাটা সম্পূর্ণ বন্ধ, ছয় মাসে পুরো বকেয়া শোধ করব। অপ্রয়োজনীয় খরচ কাটলাম, বোনাসের টাকা পুরোটা বিলে দিলাম। ছয় মাস লাগল, কিন্তু ঋণমুক্ত হলাম। সেই শিক্ষাটা আমার জীবন বদলে দিয়েছে — এখন কেউ মিনিমাম পেমেন্টের কথা বললে আমার গায়ে কাঁটা দেয়। মনে রাখবেন: মিনিমাম পেমেন্ট ব্যাংকের জন্য মুনাফা, আপনার জন্য ফাঁদ। সবসময় পুরো বিল শোধ করার মানসিকতা রাখুন — এটাই স্মার্ট ব্যবহারের প্রথম শর্ত।
৩. বিল সময়মতো পরিশোধ — স্মার্ট ব্যবহারকারীর প্রথম নিয়ম
ঋণমুক্ত হওয়ার পর আমি নিজের জন্য একটা লোহার নিয়ম বানালাম — বিলের ডিউ ডেটের আগেই পুরো বিল শোধ করব, কোনো ব্যতিক্রম নেই। এই একটা অভ্যাসই আমার ক্রেডিট কার্ড জীবন বদলে দিয়েছে। কেন এটা এত গুরুত্বপূর্ণ? তিনটা কারণে।
প্রথমত, লেট পেমেন্টের জরিমানা। ডিউ ডেট পেরিয়ে গেলেই লেট ফি বসে — সাধারণত ৫০০ থেকে ১,০০০ টাকা, বিলের অঙ্কভেদে আরও বেশি। তার ওপর বকেয়া টাকার ওপর চড়া সুদ। অর্থাৎ, একদিন দেরি করলেই কয়েক হাজার টাকার ক্ষতি। আমি একবার ভ্রমণে ছিলাম, বিলের কথা মনেই ছিল না। ফিরে এসে দেখি ডিউ ডেট পেরিয়ে গেছে দুই দিন — জরিমানা আর সুদ মিলিয়ে প্রায় ৩,০০০ টাকা গচ্চা। সেদিন থেকে ফোনে রিমাইন্ডার সেট করে রাখি।
দ্বিতীয়ত, গ্রেস পিরিয়ডের সুবিধা তখনই পাবেন যখন আগের মাসের বিল পুরোটা শোধ থাকবে। আংশিক বিল দিলে পরের মাসের নতুন কেনাকাটার ওপরও দিন এক থেকেই সুদ বসতে শুরু করে — গ্রেস পিরিয়ড বাতিল। এই সূক্ষ্ম নিয়মটা অনেকেই জানেন না। আমি নিজেও একবার এই ভুল করেছিলাম — ভেবেছিলাম নতুন কেনাকাটায় তো ৪৫ দিন ফ্রি পাবই; পরে স্টেটমেন্টে দেখি সুদ বসে গেছে।
তৃতীয়ত, সময়মতো বিল দেওয়া আপনার ক্রেডিট স্কোর গড়ে তোলে — এ নিয়ে সাত নম্বর সেকশনে বিস্তারিত বলব।
কীভাবে করবেন? আমার পদ্ধতিটা শেয়ার করি। ব্যাংকের অ্যাপে অটো-ডেবিট চালু করে রেখেছি — ডিউ ডেটের দুই দিন আগে পুরো বিল আমার সেভিংস অ্যাকাউন্ট থেকে কেটে নেয়। তবে শুধু অটো-ডেবিটের ওপর ভরসা করি না; বিল জেনারেট হওয়ার দিনই স্টেটমেন্ট খুলে প্রতিটা লেনদেন মিলিয়ে দেখি — কোনো ভুল চার্জ বা সন্দেহজনক লেনদেন আছে কিনা। একবার দেখলাম, একটা সাবস্ক্রিপশন চার্জ এসেছে যেটা আমি বাতিল করেছিলাম মাস ছয়েক আগে। ব্যাংকে অভিযোগ করে টাকা ফেরত পেয়েছিলাম। স্টেটমেন্ট না দেখলে এই টাকা চিরতরে যেত।
সাধারণ ভুলগুলো: ডিউ ডেটকে বিল জেনারেটের তারিখ ভাবা (দুটো আলাদা — বিল জেনারেট হয় মাসের এক তারিখে, ডিউ ডেট থাকে তার ২০-২৫ দিন পর), শুধু মিনিমাম পেমেন্ট দেওয়া, আর “পরে দেব” ভাবনায় ফেলে রাখা। ফলাফল? গত পাঁচ বছরে আমি একদিনও লেট ফি দিইনি, এক টাকাও সুদ দিইনি। এই একটা অভ্যাসই আমাকে হাজার হাজার টাকা বাঁচিয়েছে।
৪. ক্রেডিট লিমিট — এটা আপনার আয় নয়, এটা ব্যাংকের বিশ্বাস

আমার কার্ডের লিমিট এখন ৩ লাখ টাকা। শুনে অনেকেই চমকে যান — “তিন লাখ! তাহলে তো যা ইচ্ছা কিনতে পারেন!” না, পারি না। কারণ লিমিট মানে এই নয় যে আমি তিন লাখ খরচ করতে পারি। লিমিট মানে ব্যাংক আমাকে এই পরিমাণ পর্যন্ত ঋণ দিতে রাজি — এটা ব্যাংকের বিশ্বাসের মাপকাঠি, আমার ক্রয়ক্ষমতার নয়।
এখানে একটা গুরুত্বপূর্ণ ধারণা আছে — ক্রেডিট ইউটিলাইজেশন রেশিও। অর্থাৎ, লিমিটের কত শতাংশ আপনি ব্যবহার করছেন। আর্থিক বিশেষজ্ঞরা বলেন, এই হার ৩০ শতাংশের নিচে রাখা ভালো। অর্থাৎ, ৩ লাখ লিমিট থাকলে মাসে ৯০ হাজারের বেশি ব্যবহার না করাই বুদ্ধিমানের কাজ। কেন? কারণ বেশি ব্যবহার দেখলে ব্যাংক ভাবে আপনি আর্থিক চাপে আছেন — এতে ক্রেডিট স্কোর কমে যায়। আমি নিজে ২০ শতাংশের নিচে রাখার চেষ্টা করি।
লিমিট বাড়ানো নিয়ে আমার অভিজ্ঞতা মিশ্র। শুরুতে লিমিট বাড়ায় আমি খরচ বাড়িয়ে দিয়েছিলাম — সেটা ছিল ভুল। কিন্তু পরে বুঝলাম, বেশি লিমিট আসলে সুবিধাজনক — যদি খরচ না বাড়ান। কারণ একই খরচে ইউটিলাইজেশন রেশিও কমে যায়, স্কোর ভালো থাকে। তাই এখন ব্যাংক লিমিট বাড়ানোর প্রস্তাব দিলে আমি নিই, কিন্তু খরচের বাজেট একই রাখি।
কীভাবে করবেন? প্রথমে নিজের মাসিক বাজেট ঠিক করুন — কার্ডে সর্বোচ্চ কত খরচ করবেন। আমার নিয়ম: কার্ডের খরচ কখনোই মাসিক আয়ের ৩০ শতাংশের বেশি হবে না। দ্বিতীয়ত, ব্যাংকের অ্যাপে খরচের অ্যালার্ট সেট করুন — একটা নির্দিষ্ট অঙ্ক পেরোলেই SMS আসবে। তৃতীয়ত, লিমিট বাড়ানোর অনুরোধ তখনই করুন যখন আপনার আয় বেড়েছে এবং পুরনো লিমিটে ইউটিলাইজেশন বেশি হয়ে যাচ্ছে — শুধু বেশি খরচ করার জন্য নয়।
সাধারণ ভুল: লিমিটকে বোনাস আয় ভাবা, লিমিটের পুরোটা ব্যবহার করা, আর একাধিক কার্ড নিয়ে মোট লিমিট বাড়িয়ে ফেলা। মনে রাখবেন — স্মার্ট ব্যবহারকারী লিমিট দেখে খরচ করে না, বাজেট দেখে খরচ করে। ফলাফল আমার ক্ষেত্রে: বেশি লিমিট, কম ব্যবহার, চমৎকার ক্রেডিট স্কোর — আর ব্যাংক এখন আমাকে প্রিমিয়াম অফার দেয়, আমি নিই না।
৫. রিওয়ার্ড পয়েন্ট ও ক্যাশব্যাক — ফ্রি টাকা, যদি বুদ্ধি করে নেন

ক্রেডিট কার্ডের সবচেয়ে মজার অংশ হলো রিওয়ার্ড। আমি প্রথম দুই বছর এই সুবিধাটা পুরোপুরি নষ্ট করেছি — পয়েন্ট জমত, আমি খেয়ালই করতাম না। একদিন ব্যাংকের অ্যাপে ঢুকে দেখি ২৫,০০০ পয়েন্ট জমে আছে! কিন্তু ততদিনে ৮,০০০ পয়েন্টের মেয়াদ শেষ হয়ে গেছে — পুড়ে গেছে, ফেরত আসবে না। সেদিন খুব আফসোস হয়েছিল। তারপর থেকে আমি রিওয়ার্ড নিয়ে সিরিয়াস।
রিওয়ার্ড কীভাবে কাজ করে? প্রতিটা কেনাকাটায় আপনি পয়েন্ট পান — সাধারণত প্রতি ১০০ টাকায় ১-২ পয়েন্ট। এই পয়েন্ট দিয়ে শপিং ভাউচার, মোবাইল রিচার্জ, এয়ারলাইন মাইল, এমনকি বিলের টাকা পর্যন্ত শোধ করা যায়। কিছু কার্ডে সরাসরি ক্যাশব্যাক দেয় — খরচের ১-৫ শতাংশ ফেরত। আমি একটা ক্যাশব্যাক কার্ড ব্যবহার করি গ্রোসারি ও ফুয়েলের জন্য — বছরে প্রায় ১৫-২০ হাজার টাকা ফেরত পাই। ভাবুন তো, যা কিনতামই, সেটা কিনে টাকা ফেরত!
কীভাবে স্মার্টভাবে নেবেন? প্রথমে জেনে নিন আপনার কার্ডে কোন ক্যাটাগরিতে বেশি রিওয়ার্ড — কোনো কার্ডে ডাইনিংয়ে বেশি, কোনোটায় ট্রাভেলে, কোনোটায় অনলাইন শপিংয়ে। আমি দুটো কার্ড রাখি: একটা দৈনন্দিন খরচের জন্য (ক্যাশব্যাক বেশি), আরেকটা বড় কেনাকাটা ও ট্রাভেলের জন্য (পয়েন্ট বেশি)। দ্বিতীয়ত, পয়েন্টের মেয়াদ খেয়াল রাখুন — ক্যালেন্ডারে রিমাইন্ডার দিন। তৃতীয়ত, ব্যাংকের অফারগুলোতে চোখ রাখুন — উৎসবের সময় ১০ গুণ পয়েন্ট, নির্দিষ্ট দোকানে অতিরিক্ত ক্যাশব্যাক — এগুলো মিলিয়ে বছরে ভালো অঙ্কের সাশ্রয় হয়।
তবে সাবধান — একটা বড় ভুল হলো রিওয়ার্ডের লোভে অপ্রয়োজনীয় কেনাকাটা করা। আমার এক বন্ধু “ডাবল পয়েন্ট অফার” দেখে ৩০ হাজার টাকার জিনিস কিনল যা তার দরকারই ছিল না। পয়েন্ট পেল হয়তো ৬০০ টাকার, কিন্তু খরচ করল ৩০ হাজার! রিওয়ার্ড তখনই লাভজনক যখন আপনি এমন জিনিস কেনেন যা কিনতেনই। আরেকটা বিষয় — অ্যানুয়াল ফি। প্রিমিয়াম কার্ডের বার্ষিক ফি ৫-১০ হাজার টাকা হতে পারে। হিসাব করে দেখুন — বছরে যে রিওয়ার্ড পাচ্ছেন, তা ফির চেয়ে বেশি কিনা। আমার প্রথম প্রিমিয়াম কার্ডের ফি ছিল ৭,৫০০ টাকা, কিন্তু রিওয়ার্ড পেতাম মাত্র ৪,০০০ টাকার — লস! পরে সাধারণ কার্ডে ফিরে এসেছি।
ফলাফল? গত বছর আমি রিওয়ার্ড আর ক্যাশব্যাক মিলিয়ে প্রায় ২৮ হাজার টাকার সুবিধা নিয়েছি — কোনো অতিরিক্ত খরচ ছাড়াই, শুধু বুদ্ধি করে। এটাই স্মার্ট ব্যবহারের মজা।
৬. ফ্রড থেকে বাঁচুন — আমার কার্ড একবার হ্যাক হয়েছিল

২০২১ সালের এক সকালে ঘুম থেকে উঠে ফোনে SMS দেখি — আমার কার্ড থেকে পরপর তিনটা লেনদেন, মোট ৪৫ হাজার টাকা, একটা বিদেশি ওয়েবসাইটে! আমি তো কিছু কিনিনি! হাত-পা ঠান্ডা হয়ে গেল। তৎক্ষণাৎ ব্যাংকের হটলাইনে ফোন করে কার্ড ব্লক করলাম। পরে জানলাম, কয়েক মাস আগে একটা সন্দেহজনক ওয়েবসাইটে কার্ডের ডিটেইল দিয়েছিলাম — সেখান থেকেই তথ্য চুরি হয়েছিল।
ভাগ্য ভালো, সময়মতো রিপোর্ট করায় ব্যাংক তদন্ত করে পুরো টাকা ফেরত দিয়েছিল — প্রায় ৪৫ দিন লেগেছিল। কিন্তু সেই ৪৫ দিনের টেনশন আমি ভুলব না। সেদিন থেকে কার্ড সিকিউরিটি নিয়ে আমি অত্যন্ত সতর্ক।
কীভাবে নিরাপদ থাকবেন? আমার সাতটা নিয়ম শেয়ার করি। এক — CVV নম্বর কাউকে দেবেন না, ফোনে ব্যাংকের নাম করে CVV বা OTP চাইলে বুঝবেন এটা প্রতারণা — আসল ব্যাংক কখনো OTP চায় না। দুই — অনলাইনে কেনার আগে দেখুন ওয়েবসাইটের ঠিকানায় তালা চিহ্ন (https) আছে কিনা; অচেনা, সন্দেহজনক সাইটে কার্ডের তথ্য দেবেন না। তিন — পাবলিক ওয়াইফাইতে (কফি শপ, এয়ারপোর্ট) ব্যাংকিং বা কার্ড পেমেন্ট করবেন না। চার — প্রতিটা লেনদেনের SMS অ্যালার্ট চালু রাখুন, যাতে সন্দেহজনক লেনদেন সাথে সাথে ধরতে পারেন। পাঁচ — কার্ডের ছবি তুলে কাউকে পাঠাবেন না, সোশ্যাল মিডিয়ায় তো নয়ই। ছয় — নিয়মিত স্টেটমেন্ট চেক করুন; ছোট ছোট অচেনা চার্জ (১০০-২০০ টাকা) দেখলে সতর্ক হোন — হ্যাকাররা প্রথমে ছোট অঙ্কে টেস্ট করে। সাত — বিদেশে বা অনলাইনে ব্যবহারের জন্য আলাদা ভার্চুয়াল কার্ড বা কম লিমিটের কার্ড ব্যবহার করুন।
সাধারণ ভুলগুলো: “ব্যাংক থেকে বলছি” ফোনকলে OTP বলে দেওয়া (এটাই সবচেয়ে বেশি হয়), ফিশিং লিঙ্কে ক্লিক করে কার্ডের তথ্য দেওয়া, আর কার্ড হারিয়ে গেলে দেরিতে ব্লক করা। মনে রাখবেন — ফ্রড হলে প্রথম ২৪ ঘণ্টার মধ্যে রিপোর্ট করা সবচেয়ে জরুরি; যত তাড়াতাড়ি রিপোর্ট, টাকা ফেরতের সম্ভাবনা তত বেশি। আমার ক্ষেত্রে সকাল ৭টায় SMS পেয়ে ৭টা ১৫-তেই ব্লক করেছিলাম — এই তৎপরতাই টাকা বাঁচিয়েছিল। এখন আমি প্রতি সপ্তাহে একবার স্টেটমেন্টে চোখ বুলাই — পাঁচ মিনিটের অভ্যাস, কিন্তু নিরাপত্তার গ্যারান্টি।
৭. ক্রেডিট স্কোর — আপনার আর্থিক চরিত্রের সার্টিফিকেট
ক্রেডিট স্কোর কী — এই প্রশ্নটা আমি নিজেও পাঁচ বছর আগে জানতাম না। একদিন হোম লোনের জন্য ব্যাংকে গেলাম। অফিসার আমার ফাইল দেখে বললেন, “আপনার ক্রেডিট স্কোর চমৎকার, তাই আপনাকে সেরা ইন্টারেস্ট রেট দিতে পারব।” সেদিন প্রথম বুঝলাম — গত কয়েক বছরের সৎ কার্ড ব্যবহারের ফল আমি পাচ্ছি। স্কোর ভালো থাকায় লোনের সুদহার কম পেলাম, যা ২০ বছরের লোনে লাখ লাখ টাকা বাঁচিয়েছে।
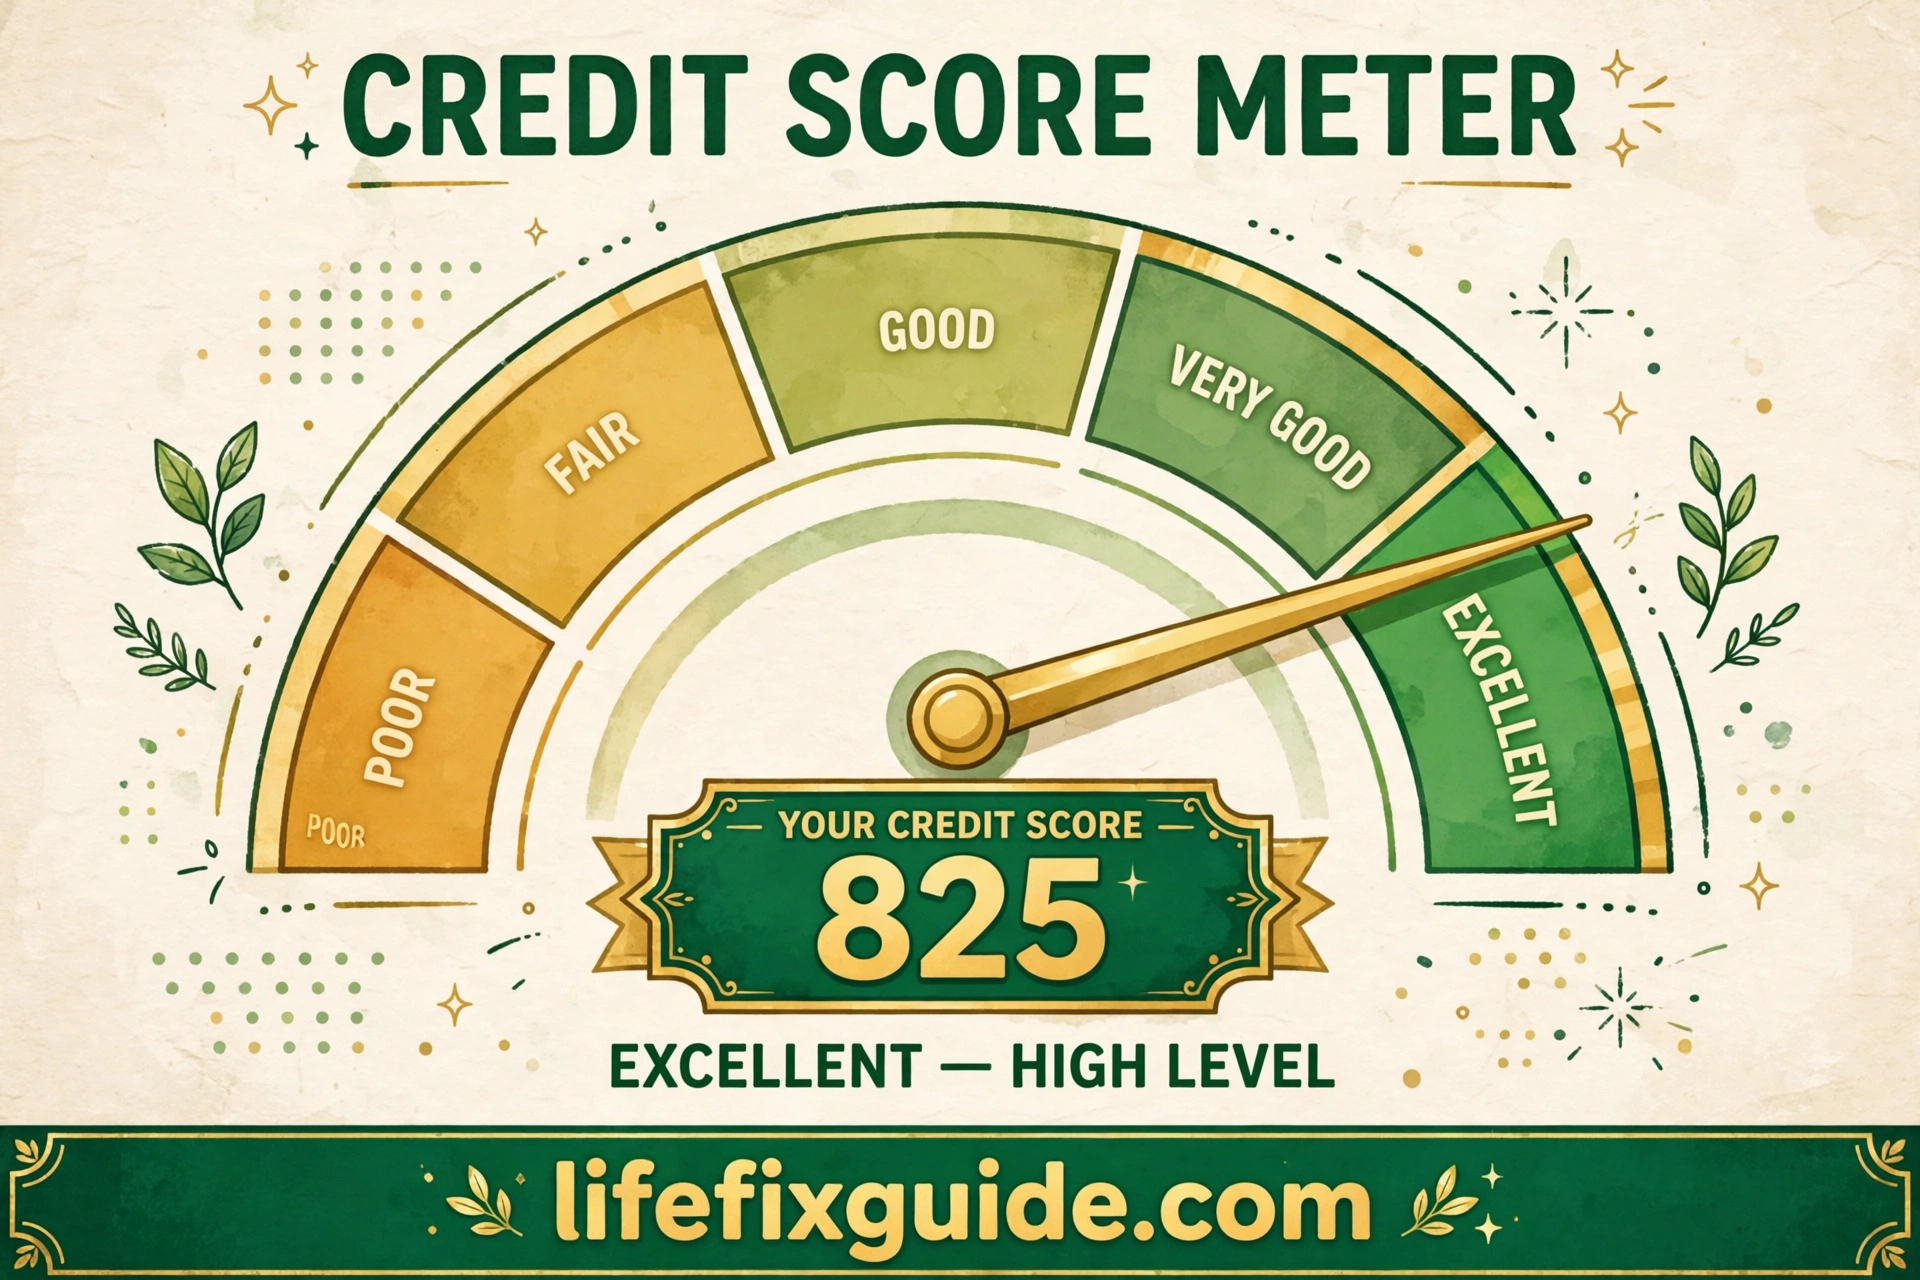
ক্রেডিট স্কোর হলো ৩০০ থেকে ৯০০-এর মধ্যে একটা নম্বর, যা বলে দেয় আপনি ঋণ শোধে কতটা নির্ভরযোগ্য। বাংলাদেশে ক্রেডিট ইনফরমেশন ব্যুরো (CIB) এই তথ্য রাখে। স্কোর ৭৫০-এর ওপরে থাকলে চমৎকার, ৬৫০-৭৫০ ভালো, এর নিচে গেলে লোন পেতে সমস্যা হয় বা বেশি সুদ গুনতে হয়।
স্কোর কীভাবে তৈরি হয়? সবচেয়ে বড় ফ্যাক্টর — সময়মতো বিল পরিশোধ (প্রায় ৩৫% ওজন)। একটা লেট পেমেন্টও স্কোরে দাগ ফেলে, আর সেই দাগ কয়েক বছর থাকে। দ্বিতীয় ফ্যাক্টর — ইউটিলাইজেশন রেশিও (প্রায় ৩০%) — লিমিটের কতটা ব্যবহার করছেন। তৃতীয়ত — ক্রেডিট হিস্ট্রির বয়স — পুরনো কার্ড বন্ধ না করে চালু রাখলে স্কোর ভালো থাকে। চতুর্থত — নতুন ঋণের আবেদন — অল্প সময়ে অনেক কার্ড বা লোনের আবেদন করলে স্কোর কমে।
আমার অভিজ্ঞতা থেকে স্কোর বাড়ানোর পাঁচটা উপায়। এক — কখনো ডিউ ডেট মিস করবেন না, প্রয়োজনে অটো-ডেবিট চালু করুন। দুই — ইউটিলাইজেশন ৩০%-এর নিচে রাখুন, সম্ভব হলে ১০-২০%-এ। তিন — পুরনো কার্ড বন্ধ করবেন না, এমনকি ব্যবহার না করলেও — এটা আপনার হিস্ট্রি লম্বা রাখে। চার — একসাথে অনেক কার্ডের আবেদন করবেন না। পাঁচ — মাঝে মাঝে নিজের CIB রিপোর্ট চেক করুন — ভুল তথ্য থাকলে সংশোধনের আবেদন করুন। আমার এক পরিচিতজনের রিপোর্টে অন্যের লোন দেখাচ্ছিল! সংশোধন না করালে তার স্কোর ডুবে যেত।
সাধারণ ভুল: স্কোর নিয়ে মাথা না ঘামানো (“আমার তো লোন দরকার নেই”), লেট পেমেন্টকে হালকাভাবে নেওয়া, আর রাগ করে কার্ড বন্ধ করে দেওয়া। মনে রাখবেন — আজ লোন দরকার না হলেও কাল হতে পারে — বাড়ি, গাড়ি, ব্যবসা, এমনকি চাকরির ক্ষেত্রেও এখন ক্রেডিট হিস্ট্রি দেখা হয়। আমার ভালো স্কোর আমাকে শুধু কম সুদে লোনই দেয়নি, দিয়েছে আর্থিক আত্মবিশ্বাস। এটা আমার আট বছরের সৎ ব্যবহারের সবচেয়ে বড় পুরস্কার।
৮. স্মার্ট ব্যবহারের ৮টি সোনালি নিয়ম — আমার চেকলিস্ট

এতদিনের অভিজ্ঞতা নিংড়ে আমি নিজের জন্য আটটা নিয়ম বানিয়েছি — ফ্রিজে ম্যাগনেট দিয়ে লাগিয়ে রেখেছি, মজা নয় সত্যি! এই নিয়মগুলো মেনে চলার পর থেকে ক্রেডিট কার্ড আমার জন্য শুধুই সুবিধা, কোনো টেনশন নয়।
নিয়ম এক — পুরো বিল, সময়মতো, প্রতিবার। মিনিমাম পেমেন্ট শব্দটা আমার ডিকশনারি থেকে মুছে ফেলেছি। অটো-ডেবিট চালু আছে, সাথে ফোনে রিমাইন্ডার। এই একটা নিয়ম মানলেই সুদ, লেট ফি, স্কোর নষ্ট — তিনটা বিপদই এড়ানো যায়।
নিয়ম দুই — বাজেটের বাইরে এক টাকাও নয়। মাসের শুরুতে ঠিক করি কার্ডে সর্বোচ্চ কত খরচ করব — আমার আয়ের ২৫-৩০ শতাংশ। কার্ডে টাকা আছে বলে বেশি খরচ — এই মানসিকতা পুরোপুরি বাদ।
নিয়ম তিন — লিমিটের ৩০ শতাংশের নিচে থাকুন। লিমিট যতই হোক, ব্যবহার সীমিত। বেশি লিমিট মানে বেশি স্বাধীনতা নয়, বেশি দায়িত্ব।
নিয়ম চার — ক্যাশ অ্যাডভান্স কখনো নয়। ATM থেকে কার্ডে টাকা তোলা মানে দিন এক থেকে চড়া সুদ — এটা জরুরি অবস্থায়ও শেষ অপশন। ইমার্জেন্সি ফান্ড আলাদা রাখুন।
নিয়ম পাঁচ — রিওয়ার্ড বুদ্ধি করে নিন। পয়েন্টের মেয়াদ খেয়াল রাখুন, অফারগুলো কাজে লাগান — কিন্তু রিওয়ার্ডের লোভে অপ্রয়োজনীয় কেনাকাটা নয়। বছরে একবার হিসাব করুন — রিওয়ার্ড বনাম অ্যানুয়াল ফি।
নিয়ম ছয় — প্রতি মাসে স্টেটমেন্ট মিলিয়ে দেখুন। পাঁচ মিনিট সময় নিন — ভুল চার্জ, ডাবল চার্জ, সন্দেহজনক লেনদেন ধরুন। আমার এই অভ্যাসে এ পর্যন্ত তিনবার ভুল চার্জের টাকা ফেরত পেয়েছি।
নিয়ম সাত — সিকিউরিটিতে কোনো ছাড় নয়। OTP কাউকে নয়, সন্দেহজনক লিঙ্কে ক্লিক নয়, পাবলিক ওয়াইফাইতে পেমেন্ট নয়। কার্ড হারালে বা সন্দেহ হলে সাথে সাথে ব্লক।
নিয়ম আট — স্কোরের যত্ন নিন। সময়মতো পেমেন্ট, কম ইউটিলাইজেশন, পুরনো কার্ড চালু রাখা — এই তিনটেই স্কোরের মূলমন্ত্র। বছরে একবার CIB রিপোর্ট দেখুন।
এই আটটা নিয়ম আমি আমার ছোট ভাইকেও শিখিয়েছি যখন সে প্রথম কার্ড নিল। সে এখন আমার চেয়েও ডিসিপ্লিনড! ফলাফল আমাদের দুজনেরই এক — কার্ডের সুবিধা পুরোপুরি ভোগ করছি, ফাঁদের ধারেকাছেও যাচ্ছি না।
শেষ কথা
আট বছর আগে সেই ব্যাংকের ফোনটা পেয়ে আমি ভেবেছিলাম হাতে জাদুর কার্ড পেয়েছি। আসলে পেয়েছিলাম একটা শক্তিশালী টুল — যা সঠিক হাতে আশীর্বাদ, ভুল হাতে অভিশাপ। আমি দুটোই দেখেছি — মিনিমাম পেমেন্টের ফাঁদে পড়ে সুদের পাহাড় গুনেছি, আবার নিয়ম মেনে রিওয়ার্ড, ক্যাশব্যাক, ভালো ক্রেডিট স্কোর আর কম সুদে হোম লোনও পেয়েছি। পার্থক্যটা কার্ডে নয়, ব্যবহারকারীর মানসিকতায়।
আপনি যদি প্রথম কার্ড নিতে যাচ্ছেন, তাহলে আমার একটাই পরামর্শ — কার্ডটাকে ঋণের কার্ড ভাবুন, ফ্রি টাকার কার্ড নয়। বিল পুরোটা সময়মতো দিন, বাজেট মেনে চলুন, আর এই আটটা নিয়ম ফ্রিজে লাগিয়ে রাখুন। তাহলে ক্রেডিট কার্ড হবে আপনার আর্থিক জীবনের সবচেয়ে বিশ্বস্ত সহকারী — যেমনটা এখন আমার। আর যদি ইতিমধ্যে ফাঁদে পড়ে থাকেন, হতাশ হবেন না — আমি বেরিয়ে এসেছি, আপনিও পারবেন। শুরু করুন আজই, একটা সৎ হিসাব দিয়ে। আপনার আর্থিক স্বাধীনতার যাত্রা শুভ হোক!