বিশ্ববিদ্যালয়ে ভর্তি হওয়ার প্রথম সেমিস্টারেই আমি একটা কঠিন শিক্ষা পেয়েছিলাম – টাকার শিক্ষা। বাবা প্রতি মাসে ৬ হাজার টাকা পাঠাতেন। আমার মনে হতো, এটা তো অনেক টাকা! প্রথম সপ্তাহেই বন্ধুদের সাথে রেস্টুরেন্টে খেয়ে, নতুন জামা কিনে, মোবাইলে বড় প্যাকেজ নিয়ে প্রায় অর্ধেক টাকা শেষ করে ফেললাম। মাসের ১৫ তারিখের পর পকেটে রইল মাত্র কয়েকশো টাকা। বাকি ১৫ দিন আমি একবেলা খেয়ে, হেঁটে ক্লাসে গিয়ে, বন্ধুর কাছে ধার করে কোনোরকমে চালালাম। সেই লজ্জা আর কষ্ট আমি আজও ভুলিনি। বাবাকে ফোন করে বলতে পারিনি, আরও টাকা পাঠান। সেদিন রাতে হোস্টেলের বিছানায় শুয়ে সিদ্ধান্ত নিলাম, এভাবে চলবে না। টাকা জমানোর কৌশল শিখতেই হবে। পরের ৪ বছরে আমি ধীরে ধীরে ৮টা অভ্যাস গড়ে তুললাম। গ্র্যাজুয়েশনের সময় আমার সঞ্চয়ে ছিল ৪০ হাজার টাকা, যেটা দিয়ে আমি চাকরির ইন্টারভিউয়ের প্রস্তুতি আর প্রথম মাসের খরচ চালিয়েছিলাম, বাবার কাছে হাত পাততে হয়নি। আজ সেই ৮টা স্মার্ট উপায় বিস্তারিত বলব।
১. মাসের বাজেট বানান – টাকা আসার আগেই ঠিক করুন কোথায় যাবে

আমার টাকা শেষ হয়ে যাওয়ার মূল কারণ ছিল একটাই – আমার কোনো বাজেট ছিল না। টাকা হাতে পেতাম, খরচ করতাম, শেষ হলে অবাক হতাম। প্রথম সেমিস্টারের সেই কষ্টের পর আমি একটা ছোট খাতা কিনলাম, দাম ছিল ২০ টাকা। মাসের ১ তারিখে বাবার টাকা আসার সাথে সাথে আমি খাতায় লিখতাম: হোস্টেল ফি – এত টাকা, খাবার – এত টাকা, যাতায়াত – এত টাকা, পড়াশোনা – এত টাকা, সঞ্চয় – ৫০০ টাকা। এই লেখাটাই আমার জীবন বদলে দিল। কারণ টাকা খরচ করার আগেই আমি ঠিক করে ফেলতাম, কোন খাতে কত যাবে। সঞ্চয়ের ৫০০ টাকা আমি সবার আগে আলাদা করে একটা খামে ভরে রাখতাম, যেন ভুলেও খরচ না হয়। তারপর বাকি টাকা দিয়ে মাস চালাতাম। প্রথম দিকে কঠিন লাগত, কিন্তু ২ মাস পর অভ্যাস হয়ে গেল। আমি আবিষ্কার করলাম, বাজেট করলে টাকা কম লাগে, বেশি না। কারণ প্রতিটা খরচের আগে আমি ভাবতাম, এই খাতে আর কত বাকি আছে। অপ্রয়োজনীয় খরচ নিজে নিজেই কমে গেল। প্রতিদিন রাতে ২ মিনিট সময় নিয়ে সেদিনের খরচ খাতায় লিখতাম। মাস শেষে মিলিয়ে দেখতাম কোথায় বেশি খরচ হলো। এই অভ্যাসে আমার খরচের স্বচ্ছতা এলো। আগে আমি জানতামই না টাকা কোথায় যায়, এখন প্রতিটা টাকার হিসাব জানি। যারা স্মার্টফোন ব্যবহার করেন, তারা ফ্রি নোট অ্যাপেও বাজেট লিখতে পারেন। কিন্তু আমার মতে, হাতে লেখা খাতাই সেরা – টাকা খরচ করতে গেলে মায়া লাগে। বাজেট করার সবচেয়ে বড় ভুল হলো অবাস্তব বাজেট বানানো। আমি প্রথমে খাবারে মাত্র ১৫০০ টাকা ধরেছিলাম, যেটা অসম্ভব ছিল। ১০ দিনেই বাজেট ভেঙে গেল। তারপর বাস্তবসম্মত বাজেট বানালাম – আসল খরচের কাছাকাছি। মনে রাখবেন, বাজেট মানে নিজেকে কষ্ট দেওয়া নয়, বরং টাকাকে সঠিক পথে চালানো। প্রতি মাসের ১ তারিখে ১৫ মিনিট বসে বাজেট লিখুন, এই ১৫ মিনিটই মাসের হাজার টাকা বাঁচাবে।
২. হোস্টেলের খাবারে বাঁচান – বাইরের খাবারই পকেটের শত্রু

ছাত্রজীবনে সবচেয়ে বেশি টাকা নষ্ট হয় খাবারে। আমি প্রথম সেমিস্টারে প্রায় প্রতিদিন বাইরে খেতাম – সকালে পরোটা-ডাল ৩০ টাকা, দুপুরে হোটেলে ভাত ৮০ টাকা, বিকেলে সিঙ্গারা-চা ৩০ টাকা, রাতে আবার হোটেল ৮০ টাকা। হিসাব করে দেখুন, দিনে ২২০ টাকা, মাসে ৬৬০০ টাকা! অথচ বাবা পাঠাতেন ৬০০০ টাকা। টাকা শেষ হবে না তো কী হবে? দ্বিতীয় সেমিস্টার থেকে আমি হোস্টেলের মেসে খাওয়া শুরু করলাম। মেসে মাসে ৩০০০ টাকায় তিনবেলা খাবার পেতাম। প্রথমে মেসের খাবার মুখে রুচত না, বাড়ির খাবারের মতো মজা লাগত না। কিন্তু ১ মাস পর অভ্যাস হয়ে গেল, আর পকেটে মাসে ৩০০০ টাকা বাঁচতে লাগল। এই ৩০০০ টাকাই আমার সঞ্চয়ের মূল ভিত্তি হলো। মেস না থাকলে নিজে রান্না শিখুন। আমি তৃতীয় বর্ষে কয়েকজন বন্ধু মিলে একটা মেস বানিয়েছিলাম, যেখানে পালা করে রান্না করতাম। চাল, ডাল, সবজি পাইকারি দামে কিনতাম। প্রতিজনের মাসে খরচ পড়ত ২৫০০ টাকা, আর খাবারও হতো পুষ্টিকর। বাইরে খাওয়া পুরোপুরি বাদ দেবেন না, তাহলে মন খারাপ হবে। আমি নিয়ম করেছিলাম, সপ্তাহে ১ দিন বাইরে খাব, বাকি ৬ দিন মেসে। এই ১ দিনের আনন্দই সারা সপ্তাহের কষ্ট ভুলিয়ে দিত। আরেকটা বড় ফাঁদ হলো ফুড ডেলিভারি অ্যাপ। বন্ধুরা মিলে রাত ১২টায় বার্গার অর্ডার করত, প্রতিজনের ২০০-৩০০ টাকা চলে যেত। আমি এই আড্ডা থেকে নিজেকে দূরে রাখতাম, বা শুধু চা খেয়ে যোগ দিতাম। মনে রাখবেন, বাইরের একবেলার খাবারের দামে মেসে ২ দিন খাওয়া যায়। খাবারে বাঁচানো টাকা দিয়ে আমি প্রতি সেমিস্টারে বই কিনতাম, বাবার কাছে আলাদা টাকা চাইতে হতো না। ছাত্রজীবনে পুষ্টিকর খাবার জরুরি, তাই সস্তা বলে অস্বাস্থ্যকর খাবার খাবেন না। মেসের ডাল-ভাত-সবজিই সেরা – সস্তা, পুষ্টিকর, আর পেট ভরে। এই একটা সিদ্ধান্তই আমার মাসের খরচ অর্ধেকে নামিয়ে এনেছিল। আরেকটা কৌশল ছিল বন্ধুদের সাথে মিলে বাজার করা। আমরা ৪ জন মিলে সপ্তাহের সবজি একসাথে কিনতাম, পাইকারি দাম পেতাম। প্রতিজনের ভাগে খরচ আরও কমত। রান্না না জানলে মেসের বড় ভাইদের কাছ থেকে শিখুন, ওরা খুশি মনেই শেখায়। আমি প্রথমে শুধু ডিম ভাজি আর ডাল রাঁধতে পারতাম, ৬ মাসে পুরো খাবার রাঁধতে শিখে গেলাম। এই দক্ষতা হোস্টেলের পরেও কাজে লেগেছে।
৩. যাতায়াতে সাশ্রয় করুন – পায়ে হাঁটা আর সাইকেলই ছাত্রের বাহন

যাতায়াত খাতে আমার প্রথম সেমিস্টারে মাসে প্রায় ১৫০০ টাকা চলে যেত। ক্লাসে যেতে রিকশা, বাজারে যেতে রিকশা, বন্ধুর বাসায় যেতে সিএনজি – প্রতিটা ছোট দূরত্বেও আমি ভাড়া দিতাম। একদিন হিসাব করে দেখলাম, প্রতিদিন গড়ে ৫০ টাকা যাতায়াতে খরচ হচ্ছে। অথচ আমার হোস্টেল থেকে ক্যাম্পাসের দূরত্ব ছিল মাত্র ১৫ মিনিটের হাঁটা পথ। দ্বিতীয় সেমিস্টার থেকে আমি হাঁটা শুরু করলাম। প্রথম সপ্তাহে কষ্ট লাগত, পায়ে ব্যথা হতো। কিন্তু ২ সপ্তাহ পর শরীর অভ্যস্ত হয়ে গেল। শুধু তাই নয়, হাঁটার ফলে আমার স্বাস্থ্যও ভালো হলো, সকালে ক্লাসে মনোযোগ বাড়ল। একটা পুরনো সাইকেল কিনলাম ১৫০০ টাকায়, এক সিনিয়রের কাছ থেকে। সেই সাইকেল ৪ বছর আমার সঙ্গী ছিল। দূরের জায়গায় সাইকেলে যেতাম, কোনো ভাড়া লাগত না। সাইকেলের রক্ষণাবেক্ষণে মাসে ১০০ টাকার বেশি খরচ হতো না। বন্ধুরা প্রথমে হাসত, বলত কিপটে হয়ে গেছি। কিন্তু সেমিস্টার শেষে যখন দেখত আমার হাতে টাকা আছে আর ওদের পকেট খালি, তখন ওরাও হাঁটা শুরু করল। দূরে কোথাও যেতে হলে বাসে যেতাম, কখনো সিএনজি বা রাইড শেয়ারে নয়। বাস ভাড়া ১০-১৫ টাকা, রাইড শেয়ারে ১৫০-২০০ টাকা – পার্থক্যটা বিশাল। বন্ধুদের সাথে কোথাও গেলে ভাড়া ভাগ করে নিতাম। ৪ জন মিলে সিএনজি নিলে প্রতিজনের ভাগে কম পড়ে। রাতে দেরি হয়ে গেলে নিরাপত্তার জন্য ভাড়া দিতাম, কিন্তু সেটা ছিল ব্যতিক্রম, নিয়ম নয়। যাতায়াতে বাঁচানো টাকার হিসাব করুন: দিনে ৫০ টাকা বাঁচালে মাসে ১৫০০ টাকা, বছরে ১৮ হাজার টাকা! এই টাকা দিয়ে আমি তৃতীয় বর্ষে একটা ভালো স্মার্টফোন কিনেছিলাম, নিজের সঞ্চয় থেকে। হাঁটার আরেকটা বড় সুবিধা হলো সময়ের সদ্ব্যবহার। হাঁটার সময় আমি পড়া রিভিশন করতাম, পডকাস্ট শুনতাম। যাতায়াতের সময়টাই পড়ার সময় হয়ে গেল। যারা দূরে থাকেন, তারা মাসের বাস কার্ড বা স্টুডেন্ট পাস নিন, অনেক শহরে ছাত্রদের জন্য ছাড় আছে। মনে রাখবেন, ছাত্রজীবনে বিলাসিতা নয়, বুদ্ধিমত্তাই আসল স্টাইল। পায়ে হেঁটে ক্লাসে যাওয়া লজ্জার নয়, গর্বের – কারণ আপনি ভবিষ্যতের জন্য সঞ্চয় করছেন।
৪. বই ও পড়াশোনার খরচ কমান – জ্ঞান সস্তায়ও পাওয়া যায়
পড়াশোনার খরচ ছাত্রজীবনের আরেকটা বড় খাত। আমি প্রথম বর্ষে নতুন বই কিনতে প্রায় ৮ হাজার টাকা খরচ করেছিলাম। প্রতিটা বই নতুন, চকচকে – দেখতে ভালো লাগত। কিন্তু সেমিস্টার শেষে দেখলাম, অর্ধেক বই ভালো করে পড়াই হয়নি। আর যেগুলো পড়েছি, সেগুলো আর কখনো খুলে দেখিনি। দ্বিতীয় বর্ষ থেকে আমি পুরনো বই কেনা শুরু করলাম। ক্যাম্পাসের সামনের দোকানে সিনিয়রদের বিক্রি করা বই পাওয়া যেত অর্ধেক দামে। একই বই, একই জ্ঞান – শুধু পাতা একটু হলুদ। এতে আমার সেমিস্টারে ৩-৪ হাজার টাকা বাঁচত। লাইব্রেরি ছিল আমার সবচেয়ে বড় বন্ধু। বিশ্ববিদ্যালয়ের লাইব্রেরিতে প্রায় সব বই পাওয়া যেত। আমি নিয়ম করে লাইব্রেরিতে পড়তাম, বই বাড়িতে নিয়ে আসতাম। এতে বই কেনার দরকারই পড়ত না। যাদের লাইব্রেরির সুবিধা আছে, তারা এটা পুরোপুরি ব্যবহার করুন – এটা আপনার টিউশন ফির মধ্যেই অন্তর্ভুক্ত। ফটোকপিও বাঁচানো যায়। পুরো বই ফটোকপি না করে শুধু দরকারি অধ্যায়ের কপি নিতাম। বন্ধুদের সাথে মিলে একটা বই কিনে ভাগ করে পড়তাম। ৪ জন মিলে ১টা বই কিনলে প্রতিজনের খরচ এক-চতুর্থাংশ। নোট শেয়ারিং আরেকটা দারুণ উপায়। আমি ভালো নোট বানাতাম, বন্ধুরা আমাকে ওদের বই ধার দিত। এই আদান-প্রদানে কারোই অতিরিক্ত খরচ হতো না। ইন্টারনেটে ফ্রি রিসোর্স ব্যবহার করুন। অনেক বইয়ের পিডিএফ, ফ্রি কোর্স, ইউটিউব লেকচার পাওয়া যায়। আমি কঠিন বিষয়গুলো ইউটিউবে ফ্রি টিউটোরিয়াল দেখে শিখতাম, প্রাইভেট টিউটরের দরকার পড়ত না। প্রাইভেট টিউশনি বা কোচিংয়ে ভর্তি হওয়ার আগে ভাবুন, আসলেই দরকার কিনা। আমি কখনো কোচিং করিনি, নিজে পড়ে আর বন্ধুদের সাথে গ্রুপ স্টাডি করে ভালো রেজাল্ট করেছি। গ্রুপ স্টাডি ফ্রি, আর একে অপরকে শেখানোর মাধ্যমে পড়া আরও ভালো মনে থাকে। পড়াশোনায় বাঁচানো টাকা দিয়ে আমি প্রতি বছর সঞ্চয় বাড়াতাম। মনে রাখবেন, ডিগ্রির মূল্য বইয়ের দামে নয়, জ্ঞানের গভীরতায়।
৫. পার্টটাইম কাজ করুন – আয় বাড়ান, অভিজ্ঞতাও বাড়ান
শুধু খরচ কমালেই হবে না, আয় বাড়ানোর পথও ভাবতে হবে। তৃতীয় বর্ষে আমার খরচ বাড়ছিল – থিসিস, প্রজেক্ট, ইন্টার্নশিপের প্রস্তুতি। বাবার কাছে বাড়তি টাকা চাইতে লজ্জা লাগত। তখন আমি টিউশনি শুরু করলাম। সপ্তাহে ৩ দিন, প্রতিদিন ২ ঘণ্টা, একটা স্কুলের ছাত্রকে গণিত পড়াতাম। মাসে পেতাম ৩ হাজার টাকা। এই ৩ হাজার টাকা আমার জীবনে বিশাল পরিবর্তন এনেছিল। প্রথমত, বাবার টাকার উপর চাপ কমল। দ্বিতীয়ত, নিজের উপার্জনের টাকা খরচ করতে মায়া লাগত, ফলে অপচয় আরও কমল। তৃতীয়ত, পড়ানোর মাধ্যমে আমার নিজের পড়াও ভালো হলো। টিউশনি ছাড়াও অনেক পার্টটাইম কাজ আছে। আমার এক বন্ধু ক্যাম্পাসের ক্যান্টিনে সন্ধ্যায় কাজ করত, মাসে ২৫০০ টাকা পেত, সাথে ফ্রি নাস্তা। আরেক বন্ধু অনলাইনে ডেটা এন্ট্রির কাজ করত, রাতে ২ ঘণ্টা। কেউ কেউ ইভেন্টে ফটোগ্রাফি করত, কেউ ডেলিভারি রাইডার হিসেবে কাজ করত। নিজের দক্ষতা অনুযায়ী কাজ বেছে নিন। ভালো ইংরেজি জানলে কনটেন্ট রাইটিং, ডিজাইন জানলে ফ্রিল্যান্সিং, ভালো রান্না জানলে খাবার বিক্রি – সুযোগ অনেক। তবে একটা সতর্কতা: পার্টটাইম কাজ যেন পড়াশোনার ক্ষতি না করে। আমি নিয়ম করেছিলাম, পরীক্ষার ১ মাস আগে টিউশনি বন্ধ রাখতাম। সপ্তাহে ১০-১২ ঘণ্টার বেশি কাজ করতাম না। পড়াশোনাই ছাত্রের প্রধান কাজ, পার্টটাইম হলো সহযোগী। অনেক ছাত্র ভুল করে পড়াশোনা বাদ দিয়ে বেশি টাকার পেছনে ছোটে, পরে দুটোই হারায়। পার্টটাইম আয়ের একটা বড় সুবিধা হলো আর্থিক স্বাধীনতার স্বাদ। নিজের টাকায় প্রথমবার মায়ের জন্য শাড়ি কিনেছিলাম – সেই আনন্দের কোনো তুলনা হয় না। আর এই আয়ের অর্ধেকটা আমি সরাসরি সঞ্চয়ে রাখতাম। মাসে ১৫০০ টাকা করে জমিয়ে এক বছরে ১৮ হাজার টাকা! এই টাকাই আমার গ্র্যাজুয়েশন পরবর্তী নিরাপত্তা তহবিলের ভিত্তি হয়েছিল। পার্টটাইম কাজ থেকে পাওয়া অভিজ্ঞতা সিভিতেও যোগ হয়। ইন্টারভিউতে আমি টিউশনির অভিজ্ঞতার কথা বলেছিলাম, ইন্টারভিউয়ার মুগ্ধ হয়েছিলেন। তাই পার্টটাইম কাজ শুধু টাকার জন্য নয়, ভবিষ্যতের জন্যও বিনিয়োগ।
৬. মোবাইল খরচ নিয়ন্ত্রণ করুন – ছোট প্যাকেজ, বড় সঞ্চয়

ছাত্রদের টাকা নষ্টের আরেকটা নীরব ঘাতক হলো মোবাইল খরচ। আমি প্রথম দিকে প্রতি মাসে ৫০০ টাকার ইন্টারনেট প্যাকেজ কিনতাম, সাথে আলাদা টকটাইম। মাসে ৭০০-৮০০ টাকা শুধু মোবাইলে চলে যেত। অথচ আমি আসলে কতটুকু ব্যবহার করতাম, জানতামই না। একদিন মোবাইলের সেটিংসে গিয়ে ডেটা ব্যবহার দেখলাম – মাসে মাত্র ৮ জিবি খরচ হয়, অথচ আমি ২০ জিবির প্যাকেজ কিনতাম! পরের মাস থেকে ৩০০ টাকার প্যাকেজ নিলাম, দিব্যি চলে গেল। মাসে ৪০০-৫০০ টাকা বাঁচতে লাগল। ক্যাম্পাসের ওয়াইফাই পুরোপুরি ব্যবহার করুন। আমাদের বিশ্ববিদ্যালয়ে ফ্রি ওয়াইফাই ছিল। আমি ক্লাসের ফাঁকে, লাইব্রেরিতে বসে সব ডাউনলোড করে নিতাম – লেকচার ভিডিও, বইয়ের পিডিএফ, মুভি। হোস্টেলে এসে মোবাইল ডেটা প্রায় ব্যবহারই করতাম না। বন্ধুদের সাথে কথা বলার জন্য ফ্রি কলিং অ্যাপ ব্যবহার করতাম, টকটাইম কিনতাম না বললেই চলে। সোশ্যাল মিডিয়ায় অযথা সময় নষ্ট করা বন্ধ করুন। আমি লক্ষ করলাম, যত বেশি ফোনে সময় কাটাই, তত বেশি ডেটা খরচ হয় আর তত বেশি অনলাইন শপিংয়ের লোভ হয়। ফোনের স্ক্রিন টাইম কমিয়ে দিলাম – পড়াশোনায় মনোযোগ বাড়ল, ডেটা খরচ কমল, অপ্রয়োজনীয় কেনাকাটাও কমল। এক ঢিলে তিন পাখি! নতুন ফোন কেনার লোভ সামলান। বন্ধুরা নতুন মডেল কিনলেই আমারও কিনতে ইচ্ছা করত। কিন্তু আমি নিয়ম করেছিলাম, ফোন নষ্ট না হওয়া পর্যন্ত বদলাব না। আমার ৮ হাজার টাকার ফোন ৪ বছর চালিয়েছি। বন্ধুরা ৩ বার ফোন বদলেছে, প্রতিবার ২০-৩০ হাজার টাকা খরচ করেছে। আমি সেই টাকা সঞ্চয় করেছি। ফোনের যত্ন নিন – ভালো কভার ব্যবহার করুন, স্ক্রিন প্রোটেক্টর লাগান। একটা স্ক্রিন ভাঙলে মেরামতে ২-৩ হাজার টাকা চলে যায়। ছোট সতর্কতায় বড় খরচ বাঁচে। মোবাইল খরচে বাঁচানো টাকা ছোট মনে হতে পারে, কিন্তু মাসে ৫০০ টাকা মানে বছরে ৬ হাজার টাকা। ছাত্রজীবনে এই ৬ হাজার টাকার মূল্য অনেক। আরেকটা বড় খরচ হলো মোবাইল অ্যাপের সাবস্ক্রিপশন। আমি একবার দেখলাম, ২টা মিউজিক অ্যাপ আর ১টা ভিডিও অ্যাপে মাসে ৪০০ টাকা চলে যাচ্ছে। সব বাতিল করে ফ্রি ভার্সন ব্যবহার শুরু করলাম। বিজ্ঞাপন একটু সহ্য করতে হয়, কিন্তু মাসে ৪০০ টাকা বাঁচে। বন্ধুদের সাথে ফ্যামিলি প্ল্যান ভাগ করে নেওয়াও বুদ্ধিমানের কাজ – ৪ জন মিলে একটা প্ল্যান নিলে প্রতিজনের খরচ অনেক কমে।
৭. বন্ধুদের চাপে অযথা খরচ নয় – না বলতে শিখুন

ছাত্রজীবনে টাকা নষ্টের সবচেয়ে বড় কারণগুলোর একটা হলো বন্ধুদের চাপ। বন্ধুরা বলল, চল রেস্টুরেন্টে যাই – গেলাম। বলল, নতুন সিনেমা দেখি – গেলাম। বলল, সবাই নতুন জুতা কিনছে, তুইও কেন – কিনলাম। প্রতিটা না বলতে না পারা সিদ্ধান্তে আমার পকেট খালি হতো। প্রথম বর্ষে আমি এই ফাঁদে পড়েছিলাম। বন্ধুদের সাথে তাল মিলিয়ে চলতে গিয়ে মাসের অর্ধেক টাকা উড়িয়ে দিতাম। তারপর একদিন এক সিনিয়র ভাই আমাকে বললেন, আসল বন্ধু কখনো তোমাকে জোর করে খরচ করায় না। এই কথাটা আমার চোখ খুলে দিল। আমি না বলতে শিখলাম। বন্ধুরা রেস্টুরেন্টে যাওয়ার প্রস্তাব দিলে আমি বলতাম, আজ আমার বাজেট নেই, তোরা যা, আমি চা খেয়ে আসছি। প্রথম প্রথম ওরা মজা করত, কিপটে বলত। কিন্তু আমি হাসিমুখে থাকতাম। ২-৩ মাস পর ওরাই আমার কাছে টাকা ধার চাইতে এলো! তখন বুঝল, কে বুদ্ধিমান। না বলার কৌশল শিখুন। সরাসরি না না বলে বিকল্প দিন। দামি রেস্টুরেন্টের বদলে বলুন, চল ক্যাম্পাসের টং দোকানে চা খাই, আড্ডা তো একই হবে। সিনেমা হলে যাওয়ার বদলে বলুন, হোস্টেলে মিলে দেখি, খরচও বাঁচবে, মজাও হবে। বন্ধুরা সাধারণত আড্ডা চায়, দামি জায়গা নয় – আপনি বিকল্প দিলে ওরা রাজি হয়। নিজের আর্থিক অবস্থা নিয়ে লজ্জা পাবেন না। আমি বন্ধুদের স্পষ্ট বলতাম, আমার মাসের বাজেট সীমিত, তাই হিসাব করে চলি। সৎ থাকলে বন্ধুরা সম্মান করে। যারা আপনার অবস্থা না বুঝে চাপ দেয়, তারা আসল বন্ধু নয়। উপহার বা চাঁদার ব্যাপারে সতর্ক থাকুন। বন্ধুর জন্মদিনে সবাই মিলে দামি উপহার কেনার চাপ আসে। আমি নিয়ম করেছিলাম, উপহারে ২০০ টাকার বেশি খরচ করব না। হাতে বানানো কার্ড আর আন্তরিক শুভেচ্ছাই আসল উপহার। কেউ মন খারাপ করেনি। ভ্রমণ বা পিকনিকের প্রস্তাব এলে হিসাব করে সিদ্ধান্ত নিন। আমি প্রতি সেমিস্টারে ১টা ট্যুরে যেতাম, সবগুলোতে নয়। যেটাতে যেতাম, সেটা পুরো উপভোগ করতাম। মনে রাখবেন, বন্ধুত্ব টাকায় মাপা যায় না। যারা টাকা খরচ না করলে আপনাকে বন্ধু ভাবে না, তাদের থেকে দূরে থাকাই ভালো। না বলতে শেখা ছাত্রজীবনের সবচেয়ে মূল্যবান দক্ষতা – এটা শুধু টাকা বাঁচায় না, ভবিষ্যতের জীবনেও কাজে লাগে।
৮. লক্ষ্য ঠিক করে সঞ্চয় করুন – স্বপ্ন থাকলে সঞ্চয় সহজ হয়
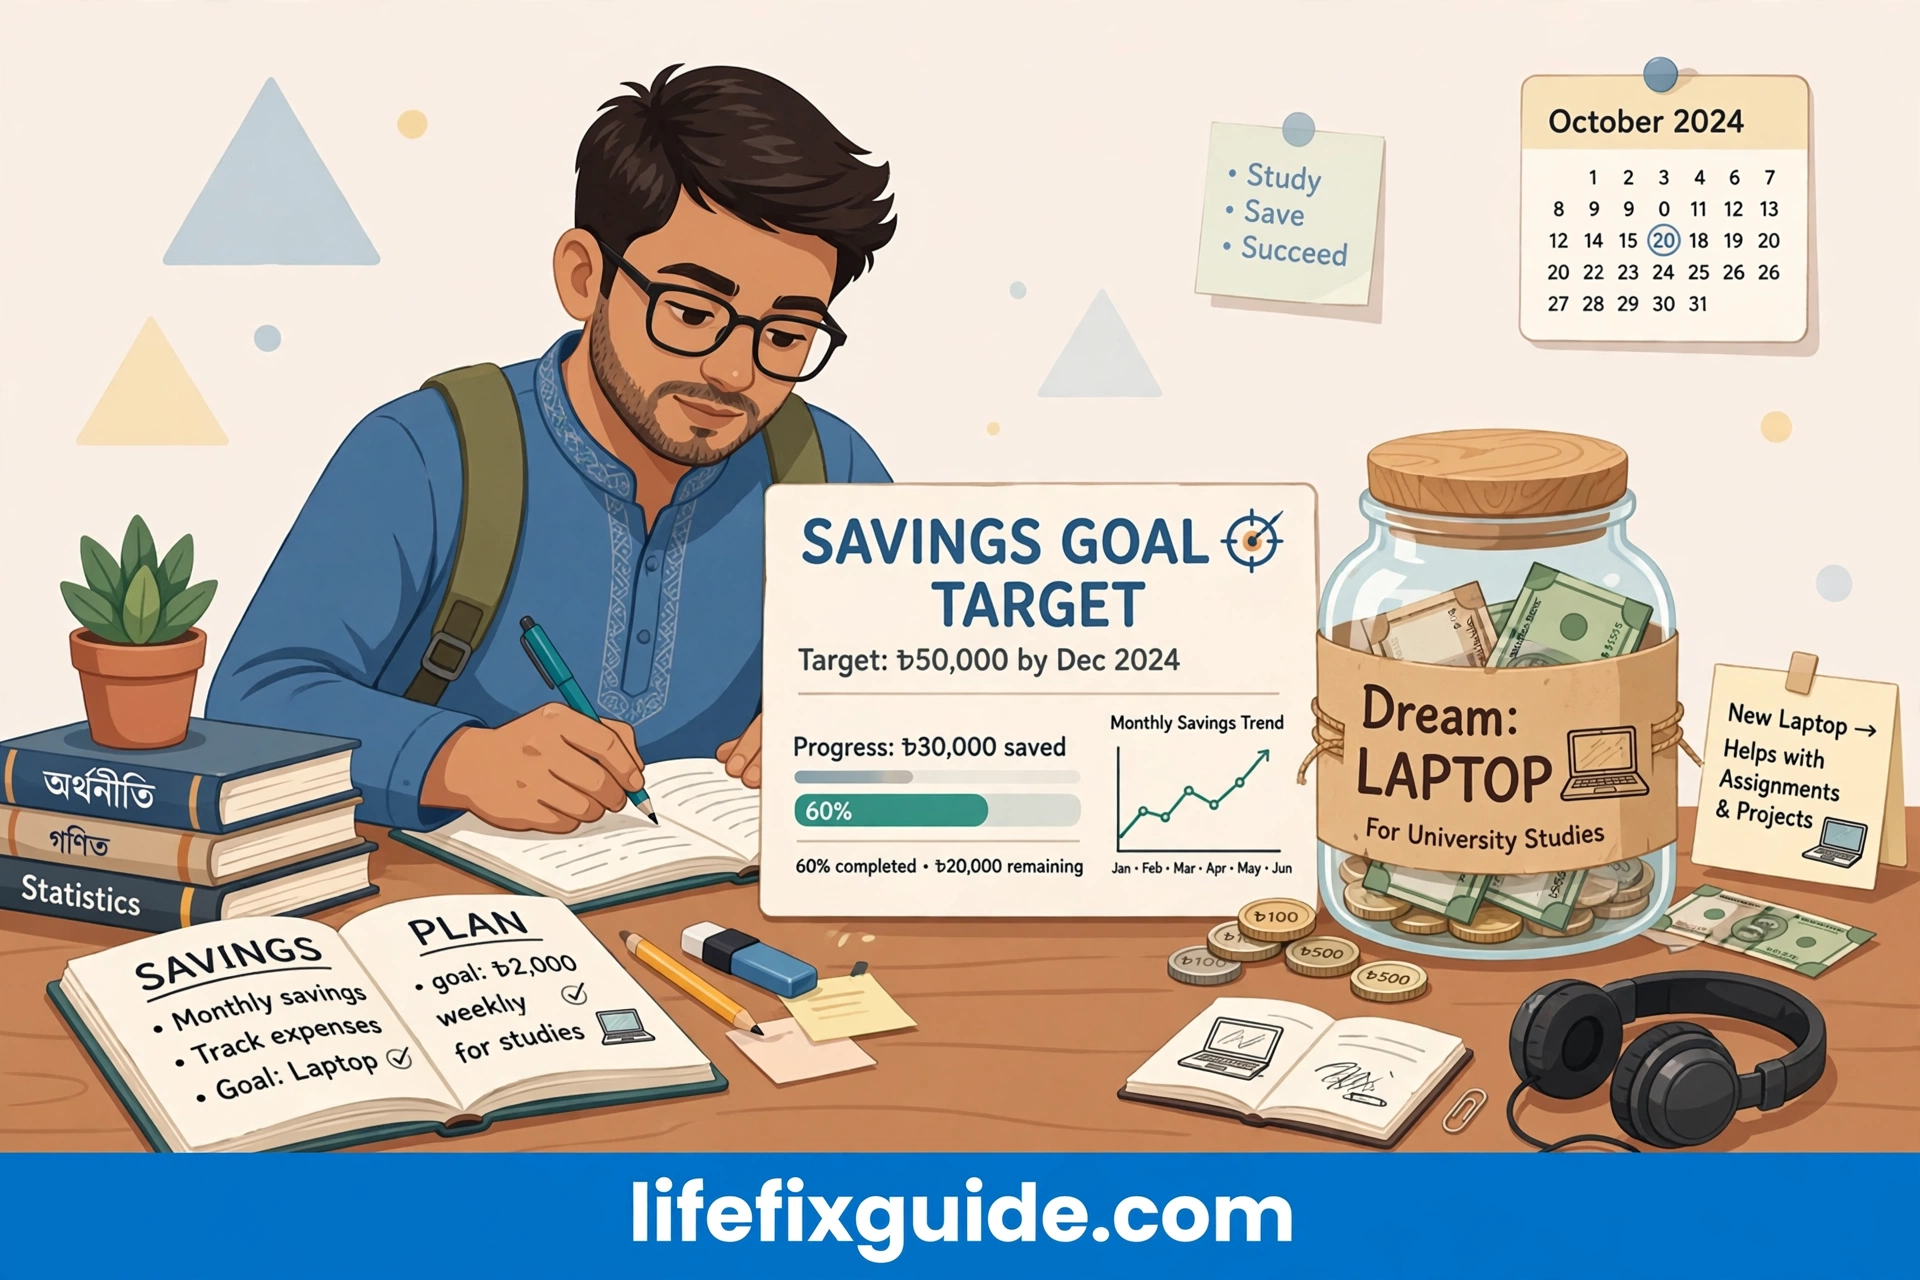
শুধু সঞ্চয় করলেই হবে না, কেন সঞ্চয় করছেন সেটা জানতে হবে। আমি প্রথম দিকে শুধু খামে টাকা রাখতাম, কিন্তু কোনো লক্ষ্য ছিল না। ফলে মাঝে মাঝে খাম খুলে খরচ করে ফেলতাম। তৃতীয় বর্ষে আমি একটা স্পষ্ট লক্ষ্য ঠিক করলাম – গ্র্যাজুয়েশনের পর চাকরির ইন্টারভিউ আর প্রথম ২ মাসের খরচের জন্য ৩০ হাজার টাকা জমাব, যাতে বাবার কাছে হাত পাততে না হয়। এই লক্ষ্যটা লিখে দেয়ালে টাঙিয়ে দিলাম। প্রতিদিন সকালে ঘুম থেকে উঠে দেখতাম। এই একটা কাগজই আমার সঞ্চয়ের প্রেরণা হয়ে গেল। হাত খরচ করতে গেলেই মনে পড়ত, লক্ষ্য থেকে দূরে সরে যাচ্ছি। লক্ষ্য ছোট ছোট ভাগে ভাগ করুন। ৩০ হাজার টাকা শুনতে বড় লাগে, কিন্তু মাসে ১৫০০ টাকা করে ২০ মাসে সম্ভব। আমি প্রতি মাসের ৫ তারিখে ১৫০০ টাকা আলাদা খামে রাখতাম, খামের গায়ে লিখতাম মাসের নাম। খামগুলো ভরতে ভরতে দেখতে কী যে আনন্দ লাগত! সঞ্চয়ের টাকা এমন জায়গায় রাখুন যেখান থেকে সহজে তোলা যায় না। আমি একটা মাটির ব্যাংকে টাকা রাখতাম, যেটা ভাঙা ছাড়া খোলা যায় না। ইচ্ছা হলেও সহজে খরচ করতে পারতাম না। কেউ কেউ বিশ্বস্ত বন্ধুর কাছে রাখে, কেউ ব্যাংকে স্টুডেন্ট অ্যাকাউন্ট খোলে। যেটাই করুন, দৈনন্দিন হাতের নাগালের বাইরে রাখুন। লক্ষ্য পূরণের উদযাপন করুন। যখন আমার ৩০ হাজার টাকা পূর্ণ হলো, আমি নিজেকে একটা ভালো খাবার খাইয়েছিলাম – ৩০০ টাকার। এই ছোট উদযাপন পরের লক্ষ্যের প্রেরণা দেয়। তারপর আমি নতুন লক্ষ্য ঠিক করলাম – একটা ল্যাপটপ কেনা। সঞ্চয়ের লক্ষ্য বদলাতে পারে, কিন্তু অভ্যাসটা থেকে যায়। এই অভ্যাসই আমার চাকরি জীবনেও কাজে লাগছে – এখন আমি বেতনের ২০% সঞ্চয় করি। অনেক ছাত্র ভাবে, ছাত্রজীবনে সঞ্চয় করে কী হবে, চাকরি পেলে তখন করব। এটা ভুল ধারণা। সঞ্চয় টাকার পরিমাণে নয়, অভ্যাসে। ছাত্রজীবনে মাসে ৫০০ টাকা জমানোর অভ্যাস থাকলে চাকরি জীবনে মাসে ১০ হাজার টাকা জমানো সহজ হবে। অভ্যাস না থাকলে বেতন ১ লাখ হলেও সঞ্চয় হবে না। আজই একটা লক্ষ্য লিখুন, দেয়ালে টাঙান, আর প্রথম ৫০০ টাকা আলাদা করুন। ১ বছর পর নিজেই অবাক হবেন।
শেষ কথা: ছাত্রজীবনের ৪ বছর আমার শুধু ডিগ্রি দেয়নি, টাকার মূল্যও শিখিয়েছে। বাজেট বানানো, মেসে খাওয়া, হেঁটে চলা, পুরনো বই কেনা, টিউশনি করা, মোবাইল খরচ কমানো, বন্ধুদের চাপে না ভেসে যাওয়া, আর লক্ষ্য ঠিক করে সঞ্চয় করা – এই ৮টা অভ্যাস আমাকে শুধু ৪০ হাজার টাকা জমাতেই সাহায্য করেনি, জীবনের সবচেয়ে বড় শিক্ষা দিয়েছে: টাকা উপার্জনের চেয়ে টাকা সামলানো কঠিন, আর যে ছাত্রজীবনে শেখে সে সারাজীবন জেতে। আপনিও আজ থেকেই শুরু করুন। বাবা-মায়ের কষ্টের টাকার সঠিক ব্যবহারই তাদের প্রতি আপনার সেরা কৃতজ্ঞতা।