ডাকঘর সঞ্চয়পত্র ২০২৬ কিনতে চাইলে আপনাকে প্রথমে নিকটস্থ ডাকঘরে গিয়ে আবেদনপত্র পূরণ করে প্রয়োজনীয় কাগজপত্রসহ টাকা জমা দিতে হবে, আর সরকারি নিয়ম অনুযায়ী নির্দিষ্ট মেয়াদ শেষে আপনি আসল টাকাসহ মুনাফা ফেরত পাবেন। এটি মূলত সরকারের একটি নিরাপদ সঞ্চয় প্রকল্প, যেখানে আপনার টাকা ডাকঘরের মাধ্যমে সরকারি সঞ্চয় ব্যবস্থায় জমা থাকে। তাই যাঁরা ঝুঁকি না নিয়ে ধীরে ধীরে সঞ্চয় বাড়াতে চান, তাঁদের জন্য ডাকঘর সঞ্চয়পত্র একটি বাস্তবসম্মত পছন্দ হতে পারে।
আমি নিজে যখন প্রথমবার সঞ্চয়ের জন্য নিরাপদ কোনো মাধ্যম খুঁজছিলাম, তখন ব্যাংক, ডিপিএস, এফডিআর আর সঞ্চয়পত্র — সবকিছুই একসঙ্গে মাথায় ঘুরছিল। কোনটায় টাকা রাখলে আসল টাকা নিরাপদ থাকবে, কোনটায় মুনাফা কেমন হবে, আর কোনটায় কাগজপত্রের ঝামেলা কম — এই প্রশ্নগুলোর উত্তর খুঁজতে গিয়েই আমি ডাকঘর সঞ্চয়পত্র সম্পর্কে বিস্তারিত জানতে শুরু করি। এই লেখায় আমি সেই অভিজ্ঞতা আর বাস্তব তথ্য একসঙ্গে সাজিয়ে দিয়েছি, যাতে আপনি ডাকঘরে যাওয়ার আগেই পুরো প্রক্রিয়াটা পরিষ্কারভাবে বুঝে নিতে পারেন। এখানে কোনো অতিরঞ্জিত প্রতিশ্রুতি নেই, বরং ধাপে ধাপে বাস্তব নির্দেশনা আছে — কী করবেন, কী করবেন না, আর কোন ভুলগুলো এড়িয়ে চললে আপনার সঞ্চয় নিরাপদ থাকবে।
১. ডাকঘর সঞ্চয়পত্র ২০২৬ – কী, কেন এটি নিরাপদ সঞ্চয়ের মাধ্যম
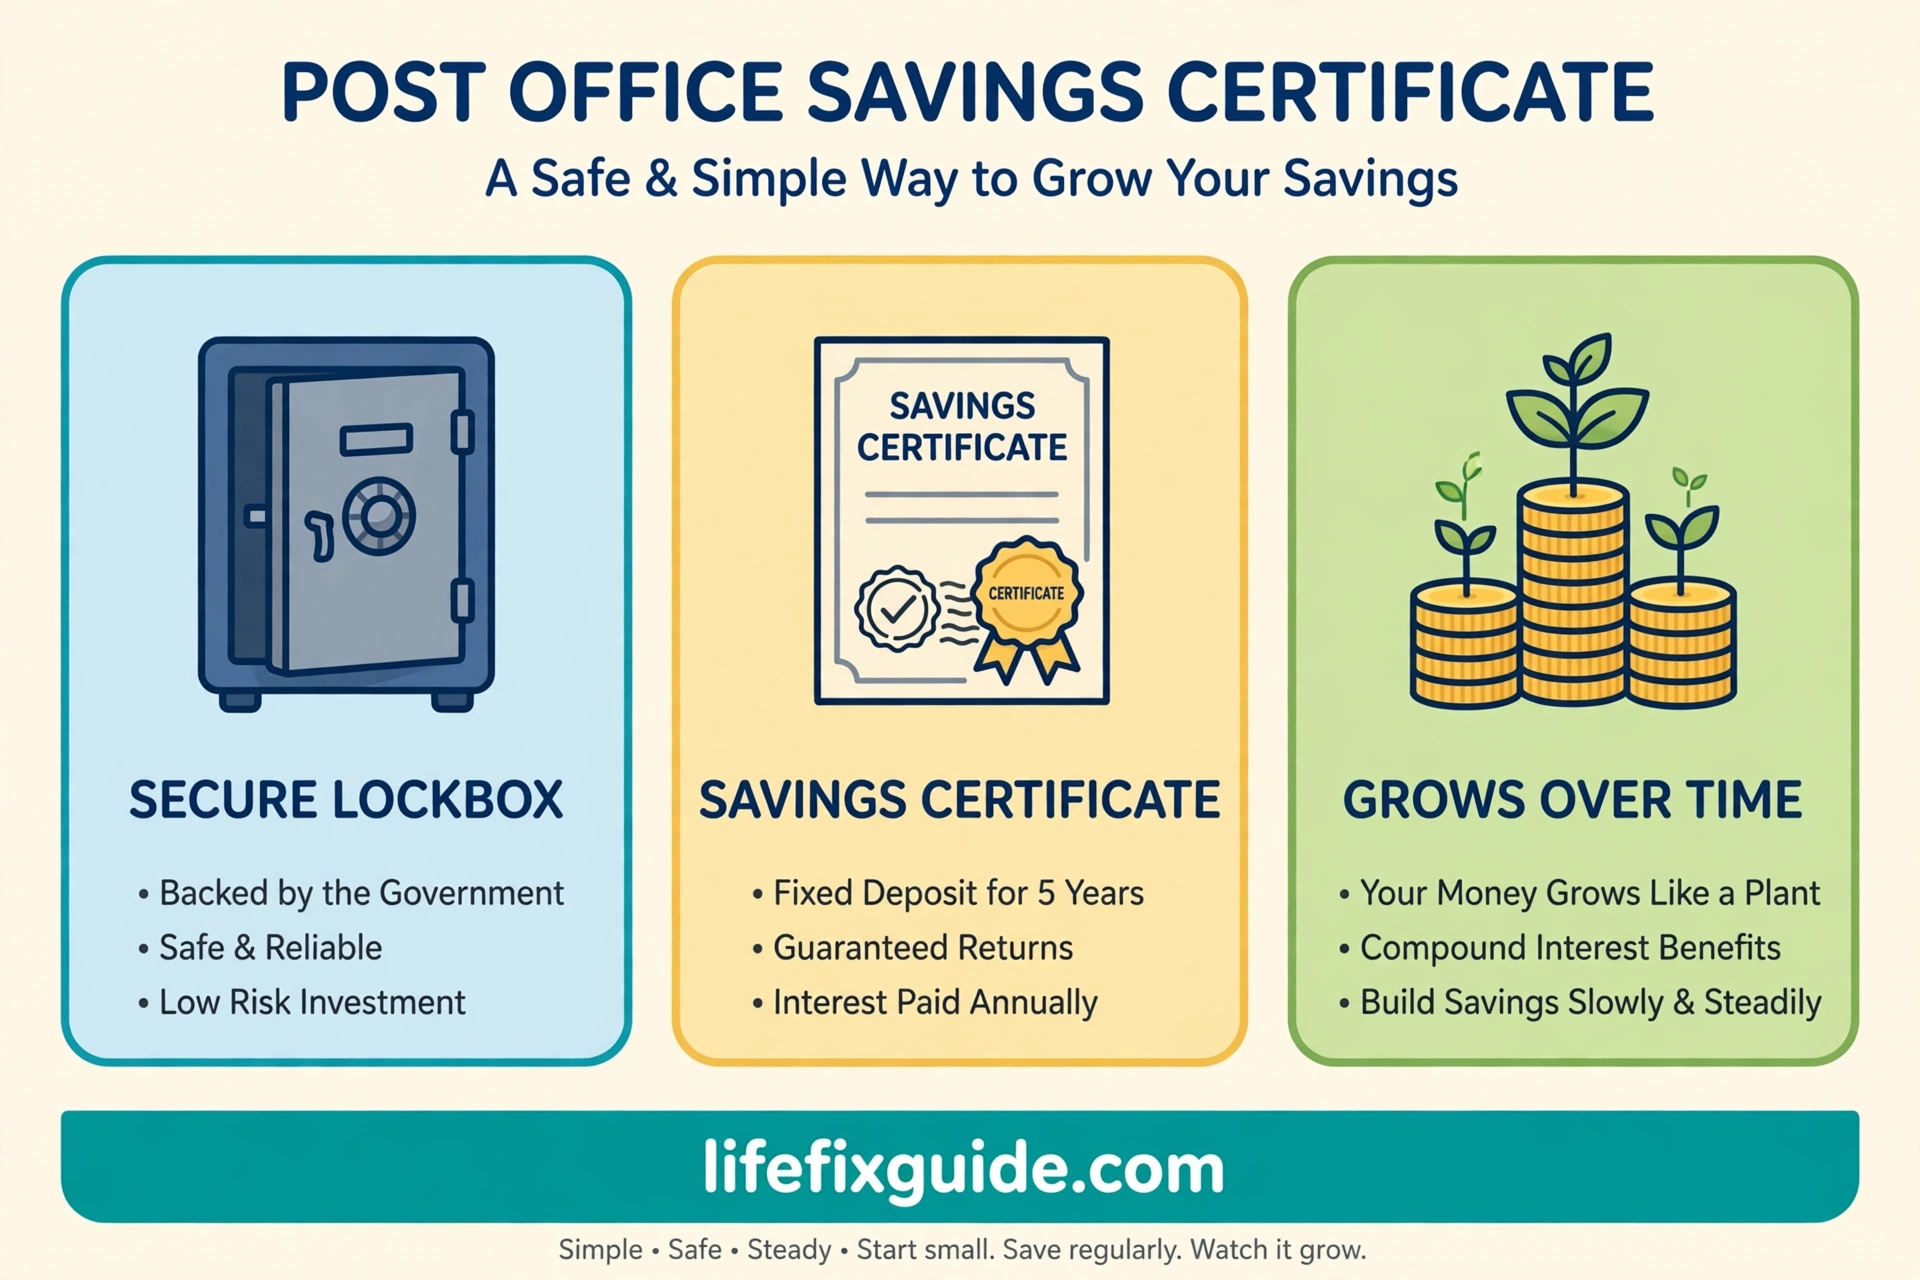
ডাকঘর সঞ্চয়পত্র বলতে বোঝায় বাংলাদেশ ডাক বিভাগের মাধ্যমে পরিচালিত সরকারি সঞ্চয়পত্র, যেখানে একজন সঞ্চয়কারী নির্দিষ্ট অঙ্কের টাকা জমা দিয়ে একটি সঞ্চয়পত্র কেনেন এবং নির্ধারিত মেয়াদ ও নিয়ম অনুযায়ী মুনাফাসহ টাকা ফেরত পান। সহজ ভাষায়, আপনি আপনার কষ্টার্জিত টাকা সরকারের কাছে একটি নির্দিষ্ট সময়ের জন্য রাখছেন, আর সরকার সেই টাকার ওপর নিয়ম অনুযায়ী মুনাফা দিচ্ছে। মেয়াদ শেষ হলে আপনি আসল টাকা ফেরত পান, আর মেয়াদের মাঝখানে বা শেষে নিয়ম অনুযায়ী মুনাফা পাওয়ার ব্যবস্থা থাকে।
এটি নিরাপদ মনে করার প্রধান কারণ হলো এর পেছনে সরকারি ব্যবস্থা থাকা। ব্যাংকের মতো এখানে কোনো ব্যক্তিগত প্রতিষ্ঠানের লাভ-ক্ষতির ওপর আপনার টাকা নির্ভর করে না। ডাকঘর সারাদেশে ছড়িয়ে আছে, এমনকি গ্রামাঞ্চলেও ডাকঘর পাওয়া যায়, তাই অনেক মানুষের জন্য এটি সবচেয়ে সহজলভ্য সঞ্চয় মাধ্যম। যাঁদের ব্যাংকে যাওয়ার সুযোগ কম, অথবা যাঁরা ব্যাংকের জটিল ফরম আর অনলাইন প্রক্রিয়ায় স্বস্তি পান না, তাঁদের জন্য ডাকঘরের সরাসরি কাউন্টার সেবা অনেক বেশি সহজ।
তবে নিরাপদ বলেই যে এটি সবার জন্য সেরা, তা নয়। সঞ্চয়পত্রের টাকা সাধারণত একটি নির্দিষ্ট মেয়াদের জন্য আটকে থাকে। মেয়াদের আগে টাকা তুলতে চাইলে নিয়ম অনুযায়ী কিছু কাটছাঁট বা কম মুনাফা হতে পারে। আবার মুনাফার হারও স্থির নয় — সরকার সময়ে সময়ে হার ও নিয়ম পরিবর্তন করতে পারে। তাই কেনার আগে বর্তমানে প্রচলিত হার, মেয়াদ আর শর্ত ডাকঘর থেকে লিখিতভাবে জেনে নেওয়াই বুদ্ধিমানের কাজ। আমি নিজে সবসময় এই নিয়মটা মানি: মুখের কথায় নয়, কাউন্টারে দেওয়া তথ্য আর সঞ্চয়পত্রের শর্ত পড়ে সিদ্ধান্ত নিই।
এই মাধ্যমটি বিশেষভাবে উপযোগী তাঁদের জন্য, যাঁরা মাসের পর মাস ছোট ছোট করে টাকা জমিয়ে একটা বড় অঙ্ক নিরাপদে রাখতে চান। যেমন — অবসরের পরের খরচের জন্য, সন্তানের পড়াশোনার জন্য, মেয়ের বিয়ের জন্য, অথবা ভবিষ্যতে বাড়ি মেরামতের জন্য টাকা আলাদা করে রাখা। এমন লক্ষ্য থাকলে সঞ্চয়পত্র আপনাকে একটি শৃঙ্খলা দেয়: টাকাটা হাতের কাছে থাকলে খরচ হয়ে যাওয়ার ঝুঁকি থাকে, কিন্তু সঞ্চয়পত্রে রাখলে সেটা একটি নির্দিষ্ট উদ্দেশ্যে সংরক্ষিত থাকে।
একটি সাধারণ ভুল হলো সঞ্চয়পত্রকে দ্রুত লাভের মাধ্যম মনে করা। এটি শেয়ার বাজার বা ব্যবসার মতো দ্রুত মুনাফা দেওয়ার জায়গা নয়। এর উদ্দেশ্য হলো ধীরে ধীরে, নিরাপদে সঞ্চয় বাড়ানো। যাঁরা এই বাস্তবতাটা মেনে নিয়ে কিনবেন, তাঁরা হতাশ হবেন না। আর যাঁরা অল্প সময়ে বেশি লাভের আশায় কিনবেন, তাঁদের জন্য এটি সঠিক মাধ্যম নয়। সিদ্ধান্ত নেওয়ার আগে নিজেকে এই প্রশ্নটা করুন: এই টাকাটা কি আমার আগামী কয়েক বছর হাত দেওয়ার প্রয়োজন পড়বে না? উত্তর হ্যাঁ হলে সঞ্চয়পত্র আপনার জন্য ভাবার মতো একটি বিকল্প।
২. ডাকঘর সঞ্চয়পত্র ২০২৬ – কারা করতে পারবেন ও যোগ্যতা
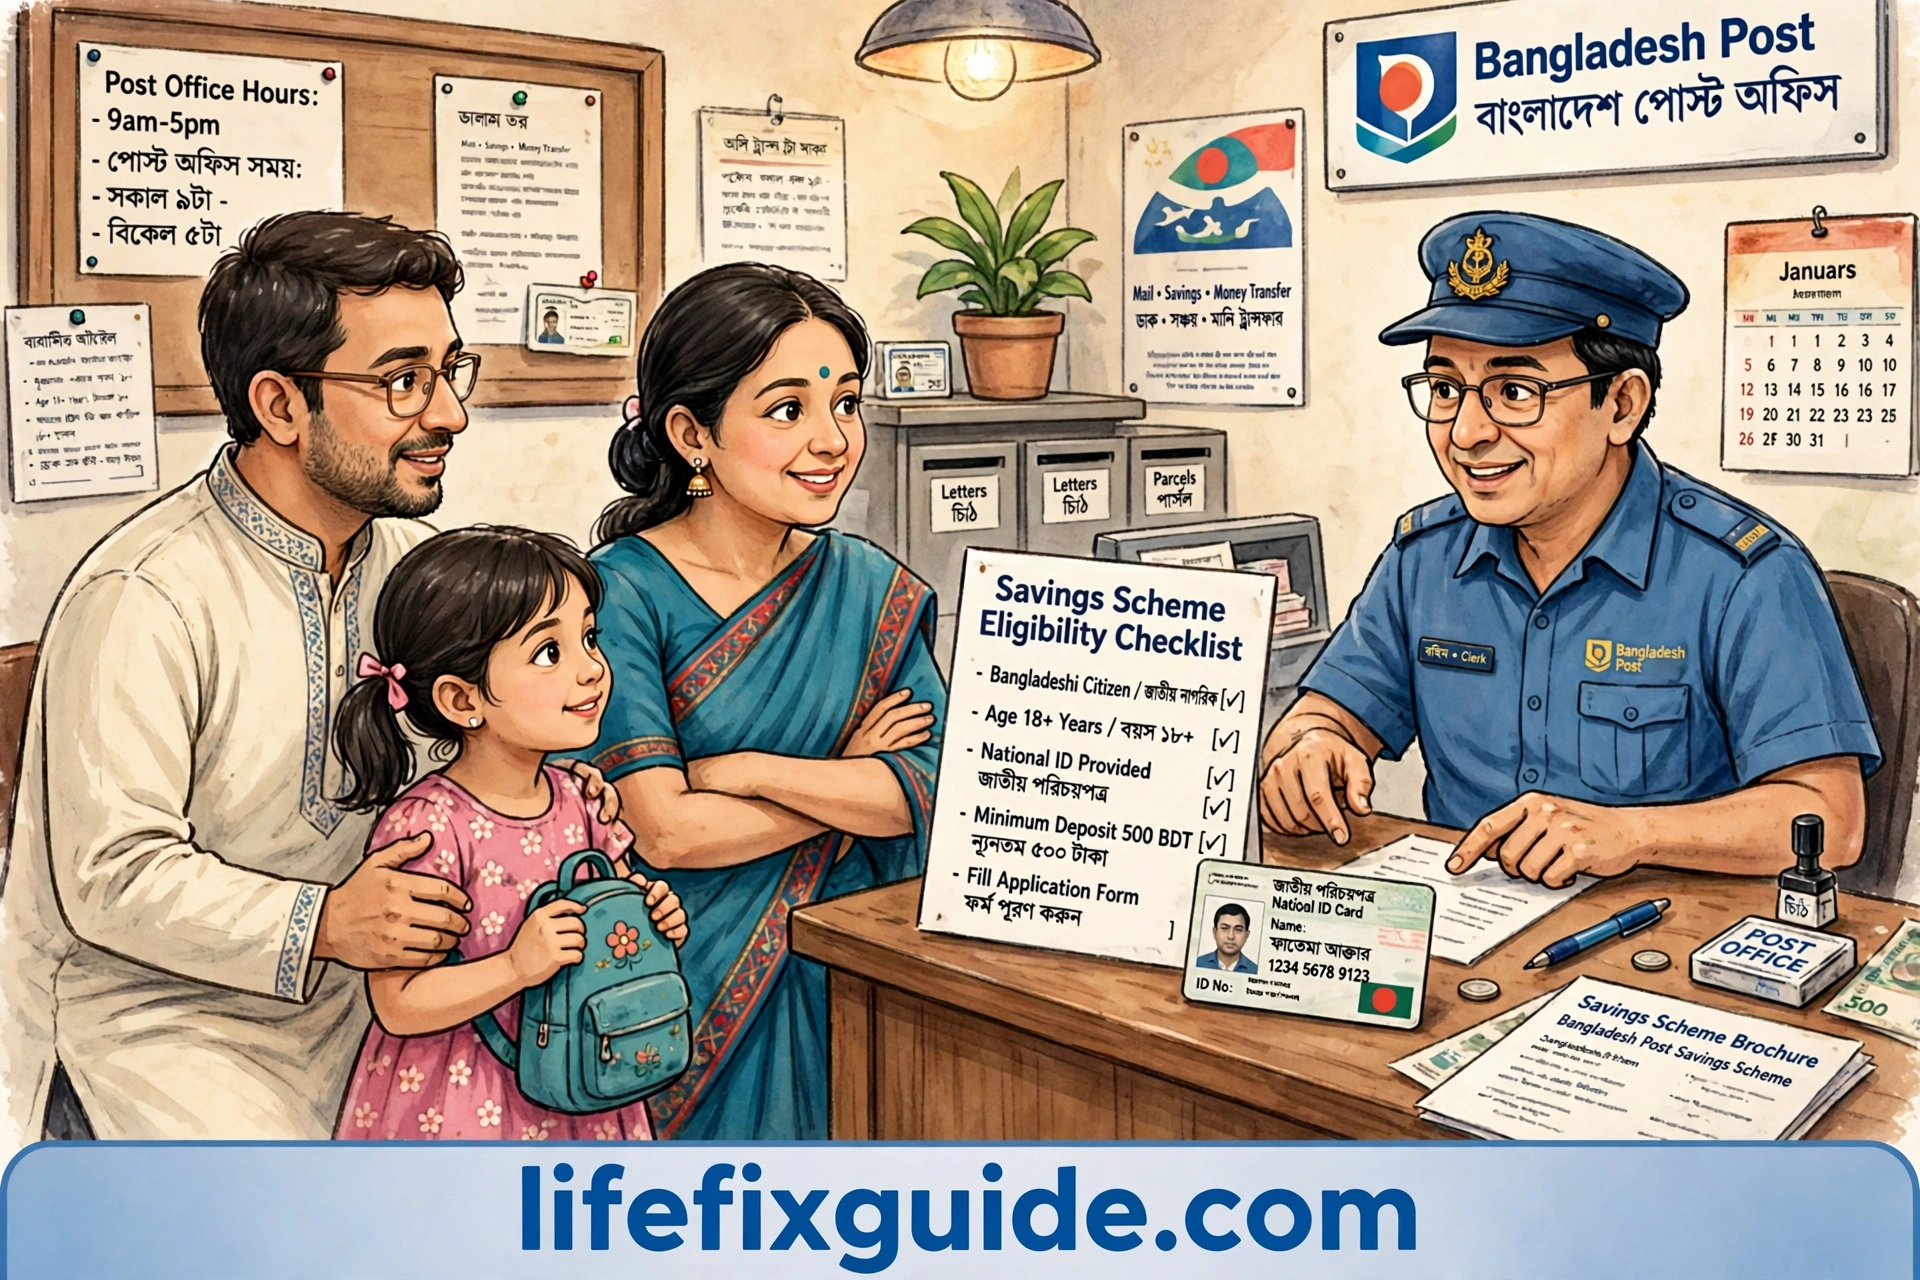
সাধারণভাবে বাংলাদেশের প্রাপ্তবয়স্ক নাগরিকরা ডাকঘর সঞ্চয়পত্র কিনতে পারেন। তবে কোন সঞ্চয়পত্র, কত টাকা পর্যন্ত, আর কার নামে কেনা যাবে — এই বিষয়গুলো প্রকল্পভেদে আলাদা হতে পারে। যেমন, কিছু সঞ্চয়পত্র শুধু ব্যক্তির নামে, কিছু যৌথ নামে, আবার কিছু নির্দিষ্ট শ্রেণির মানুষের জন্য নির্ধারিত থাকে। তাই কেনার আগে আপনার পরিস্থিতির সঙ্গে মিলিয়ে দেখা জরুরি।
যাঁরা চাকরি করেন, ব্যবসা করেন, প্রবাসে থাকেন অথবা গৃহিণী — সবার জন্যই সাধারণ সঞ্চয়ের দরজা খোলা থাকলেও, নাম, জাতীয় পরিচয়পত্র আর ঠিকানার তথ্য সঠিক থাকা আবশ্যক। নামের বানান যদি জাতীয় পরিচয়পত্রের সঙ্গে না মেলে, পরে টাকা তোলার সময় সমস্যা হতে পারে। আমার পরিচিত একজনের ক্ষেত্রে এমন হয়েছিল: আবেদনপত্রে নামের একটি অক্ষর ভুল থাকায় মেয়াদ শেষে টাকা তুলতে গিয়ে অতিরিক্ত যাচাইয়ের মুখে পড়তে হয়েছিল। তাই আবেদনপত্র জমা দেওয়ার আগে নাম, জন্মতারিখ আর ঠিকানা তিনবার মিলিয়ে দেখুন।
অপ্রাপ্তবয়স্কদের ক্ষেত্রে অভিভাবকের মাধ্যমে কেনার নিয়ম থাকতে পারে, আর যৌথ নামে কেনার ক্ষেত্রে দুজনের তথ্যই লাগে। নমিনি দেওয়ার বিষয়টি অনেকেই হালকাভাবে নেন, কিন্তু এটি অত্যন্ত গুরুত্বপূর্ণ। নমিনি হলেন সেই ব্যক্তি, যিনি সঞ্চয়কারীর অবর্তমানে নিয়ম অনুযায়ী টাকা পাওয়ার অধিকারী হবেন। পরিবারের বিশ্বস্ত কাউকে নমিনি করুন, তাঁর নাম, সম্পর্ক আর পরিচয়পত্রের তথ্য সঠিকভাবে লিখুন, এবং পরিবারকে জানিয়ে রাখুন যে এমন একটি সঞ্চয়পত্র আছে। অনেক পরিবারে সঞ্চয়পত্রের খবর কেউ জানে না বলে মেয়াদ শেষের পরও টাকা পড়ে থাকে — এই ভুলটি করবেন না।
প্রবাসীদের ক্ষেত্রে আরেকটি বাস্তব বিষয় আছে। প্রবাস থেকে পাঠানো টাকায় সঞ্চয়পত্র কিনতে চাইলে দেশে থাকা বিশ্বস্ত কারও মাধ্যমে বা নিজে দেশে এসে প্রক্রিয়াটা সম্পন্ন করতে হয়, আর নিয়ম অনুযায়ী প্রয়োজনীয় কাগজপত্র জমা দিতে হয়। দালালের মাধ্যমে কেনার চেষ্টা করবেন না। ডাকঘরের কাউন্টারেই সরাসরি কাজ করুন, রসিদ নিজের কাছে রাখুন, আর সঞ্চয়পত্রের কপি বা নম্বর নিরাপদ জায়গায় সংরক্ষণ করুন।
যোগ্যতা সম্পর্কে আরেকটি গুরুত্বপূর্ণ কথা: সর্বোচ্চ সীমা। সরকারি নিয়মে একজন ব্যক্তি মোট কত টাকার সঞ্চয়পত্র কিনতে পারবেন, তার একটি সীমা থাকতে পারে। এই সীমা সময়ে সময়ে পরিবর্তিত হয়। তাই আপনার যদি ইতিমধ্যে অন্য সঞ্চয়পত্র থাকে, তাহলে ডাকঘরে গিয়ে জানিয়ে দিন, যাতে মোট সীমা অতিক্রম না হয়। সীমা অতিক্রম করলে পরে মুনাফা বা নবায়নে জটিলতা হতে পারে। সৎভাবে তথ্য দেওয়াই এখানে সবচেয়ে নিরাপদ পথ।
৩. ডাকঘর সঞ্চয়পত্র কিভাবে কিনতে হয় – ধাপে ধাপে আবেদন প্রক্রিয়া
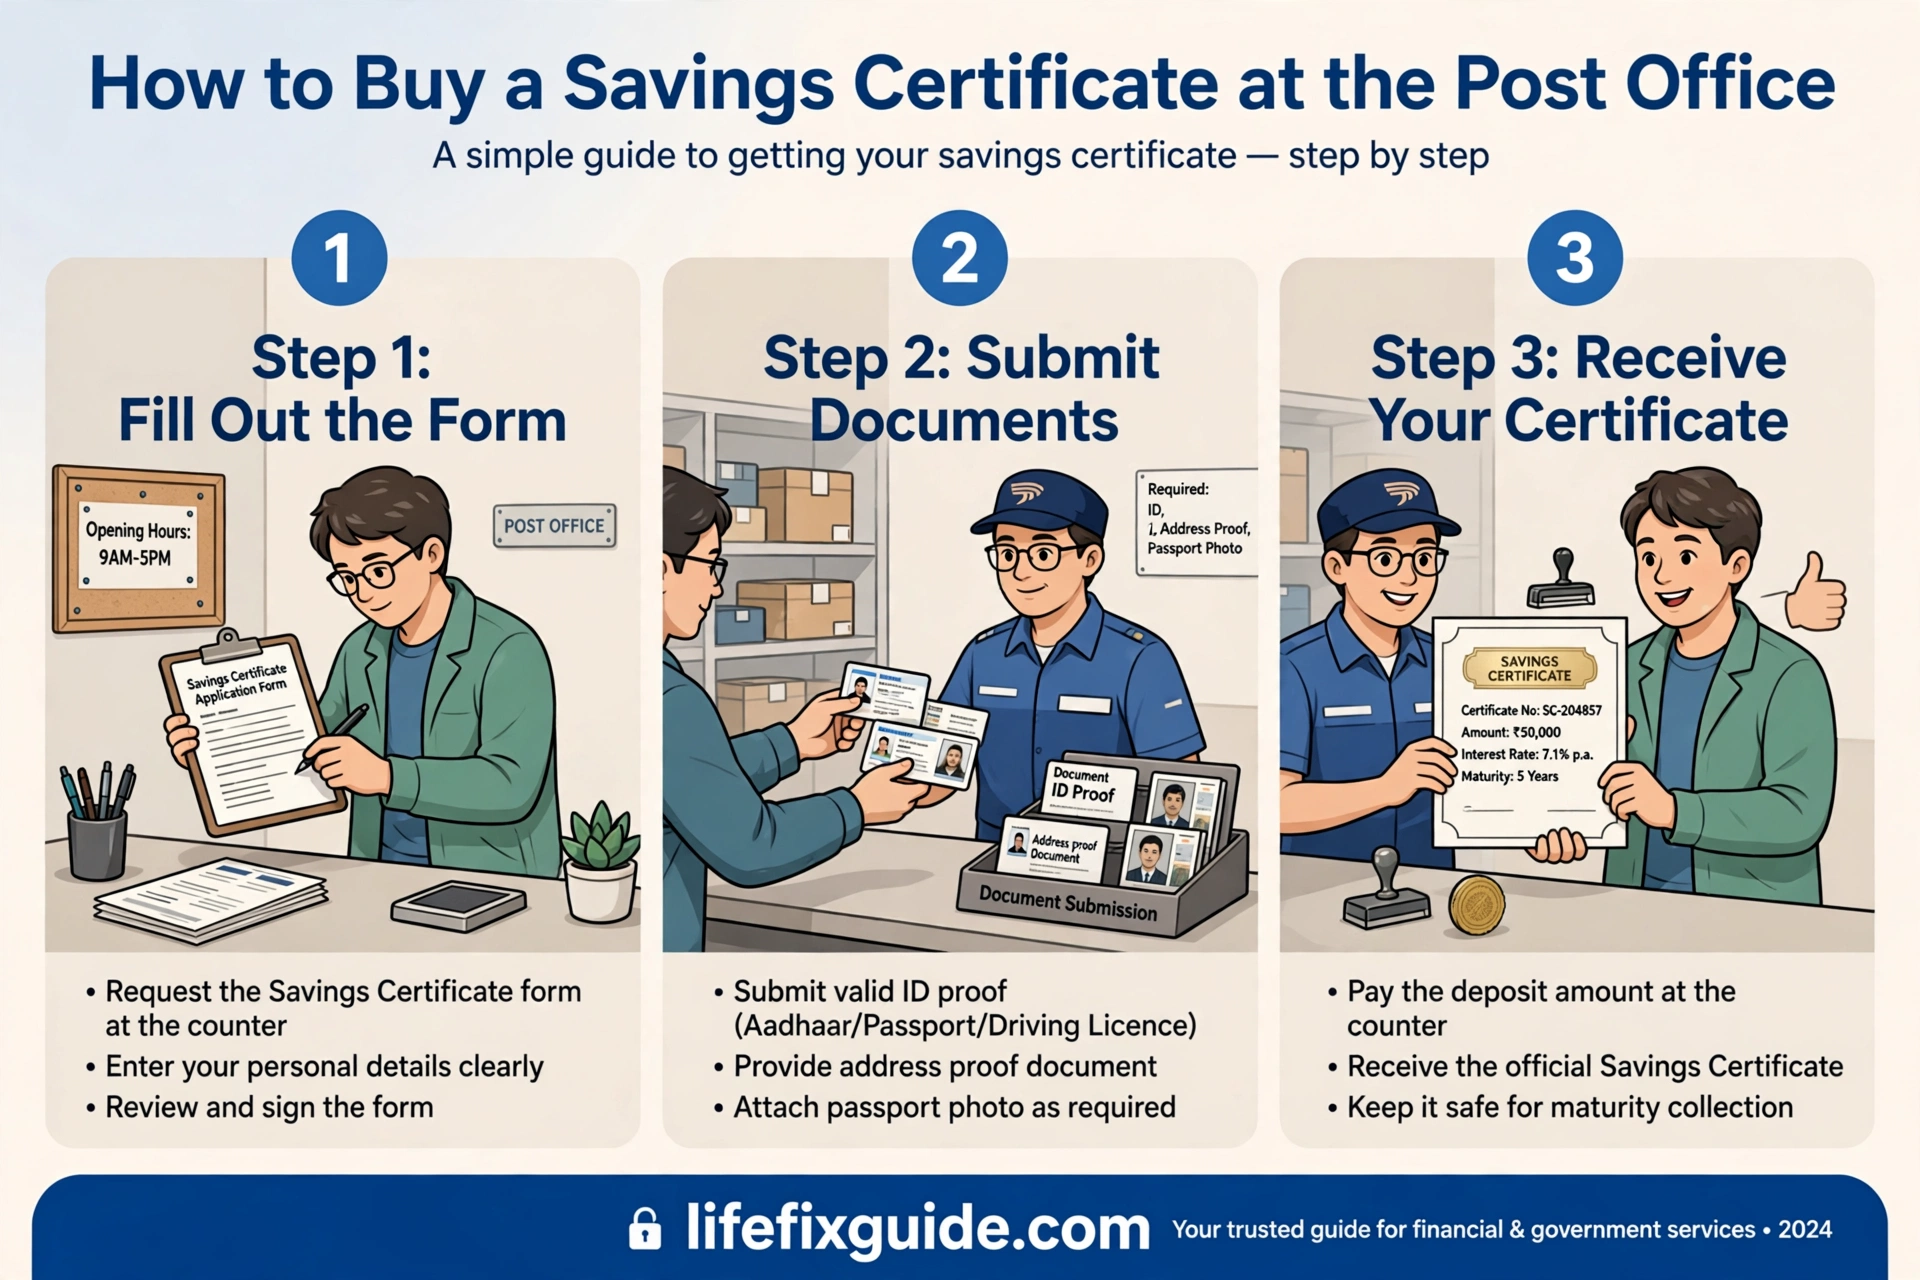
ডাকঘর সঞ্চয়পত্র কিভাবে কিনতে হয়, এই প্রশ্নের উত্তর ধাপে ধাপে জানলে পুরো কাজটা অনেক সহজ মনে হবে। প্রথম ধাপ হলো নিকটস্থ ডাকঘর নির্বাচন করা। এমন ডাকঘর বেছে নিন যেখানে সঞ্চয় সেবা চালু আছে এবং যেখানে আপনি পরবর্তীতে মুনাফা বা মেয়াদ শেষের টাকা তুলতে সহজে যেতে পারবেন। দূরের ডাকঘরে কিনে পরে যাতায়াতে কষ্ট পাওয়ার চেয়ে কাছের ডাকঘরই ভালো।
দ্বিতীয় ধাপে ডাকঘর থেকে সঞ্চয়পত্রের আবেদনপত্র সংগ্রহ করুন। ফরমটি মনোযোগ দিয়ে পূরণ করুন: আপনার পুরো নাম, পিতা বা স্বামীর নাম যেখানে চাওয়া হয়েছে, ঠিকানা, মোবাইল নম্বর, জাতীয় পরিচয়পত্র নম্বর, সঞ্চয়ের পরিমাণ, মেয়াদ আর নমিনির তথ্য। কোনো ঘর ফাঁকা রাখবেন না যেখানে তথ্য দেওয়া বাধ্যতামূলক। হাতের লেখা পরিষ্কার রাখুন, যাতে কর্মকর্তার পড়তে অসুবিধা না হয়।
তৃতীয় ধাপে প্রয়োজনীয় কাগজপত্রসহ আবেদনপত্র জমা দিন। কর্মকর্তা আপনার কাগজপত্র যাচাই করবেন, টাকার অঙ্ক মিলিয়ে দেখবেন, আর আপনার পরিচয় নিশ্চিত করবেন। এই সময় ধৈর্য ধরুন। ডাকঘরে ভিড় থাকতে পারে, আর যাচাইয়ের কাজে সময় লাগতে পারে। তাড়াহুড়ো করে ভুল তথ্য দিয়ে ফেলার চেয়ে ধীরে ধীরে সঠিকভাবে কাজ শেষ করা ভালো।
চতুর্থ ধাপে টাকা জমা দিন এবং রসিদ সংগ্রহ করুন। টাকা জমা দেওয়ার সময় রসিদে অঙ্ক, তারিখ আর আপনার নাম ঠিক আছে কিনা মিলিয়ে দেখুন। রসিদ ছাড়া কখনো ডাকঘর ত্যাগ করবেন না। এই রসিদই আপনার প্রমাণ যে আপনি টাকা জমা দিয়েছেন। রসিদের একটি ছবি মোবাইলে তুলে রাখতে পারেন, আর মূল রসিদ ফাইলে সংরক্ষণ করুন।
পঞ্চম ধাপে সঞ্চয়পত্র বা সনদ সংগ্রহ করুন। নিয়ম অনুযায়ী আপনাকে সঞ্চয়পত্রের কাগজ বা হিসাবের প্রমাণ দেওয়া হবে। সেখানে আপনার নাম, টাকার পরিমাণ, ক্রয়ের তারিখ আর মেয়াদের তথ্য থাকবে। সেটি পাওয়ার পর আবার মিলিয়ে দেখুন: নামের বানান, টাকার অঙ্ক, তারিখ — সব ঠিক আছে তো? ভুল থাকলে সঙ্গে সঙ্গে জানান, পরে সংশোধন করা কঠিন হতে পারে।
ষষ্ঠ ধাপে মুনাফা আর মেয়াদের হিসাব নিজের খাতায় লিখে রাখুন। একটি ছোট ডায়েরি বা মোবাইলের নোটে লিখুন: কত টাকা, কবে কিনেছেন, কবে মেয়াদ শেষ হবে, কবে কবে মুনাফা পাওয়ার কথা, আর কোন ডাকঘর থেকে কিনেছেন। এই অভ্যাসটি আপনাকে ভবিষ্যতে অনেক ঝামেলা থেকে বাঁচাবে। আমি নিজে এই পদ্ধতি ব্যবহার করি, আর এতে কখনো মেয়াদের তারিখ ভুলে যাই না।
একটি বাস্তব পরামর্শ: প্রথমবার অল্প অঙ্ক দিয়ে শুরু করুন। পুরো সঞ্চয় একসঙ্গে না রেখে প্রথমে একটি ছোট সঞ্চয়পত্র কিনে পুরো প্রক্রিয়াটা নিজে অভিজ্ঞতা করুন। প্রক্রিয়াটা বুঝে গেলে পরে বড় অঙ্কের সিদ্ধান্ত নেওয়া সহজ হবে। এই ধাপে ধাপে এগোনোর পদ্ধতিটি নতুন সঞ্চয়কারীদের জন্য সবচেয়ে নিরাপদ।
৪. ডাকঘর সঞ্চয়পত্র কেনার জন্য কী কী কাগজপত্র লাগবে
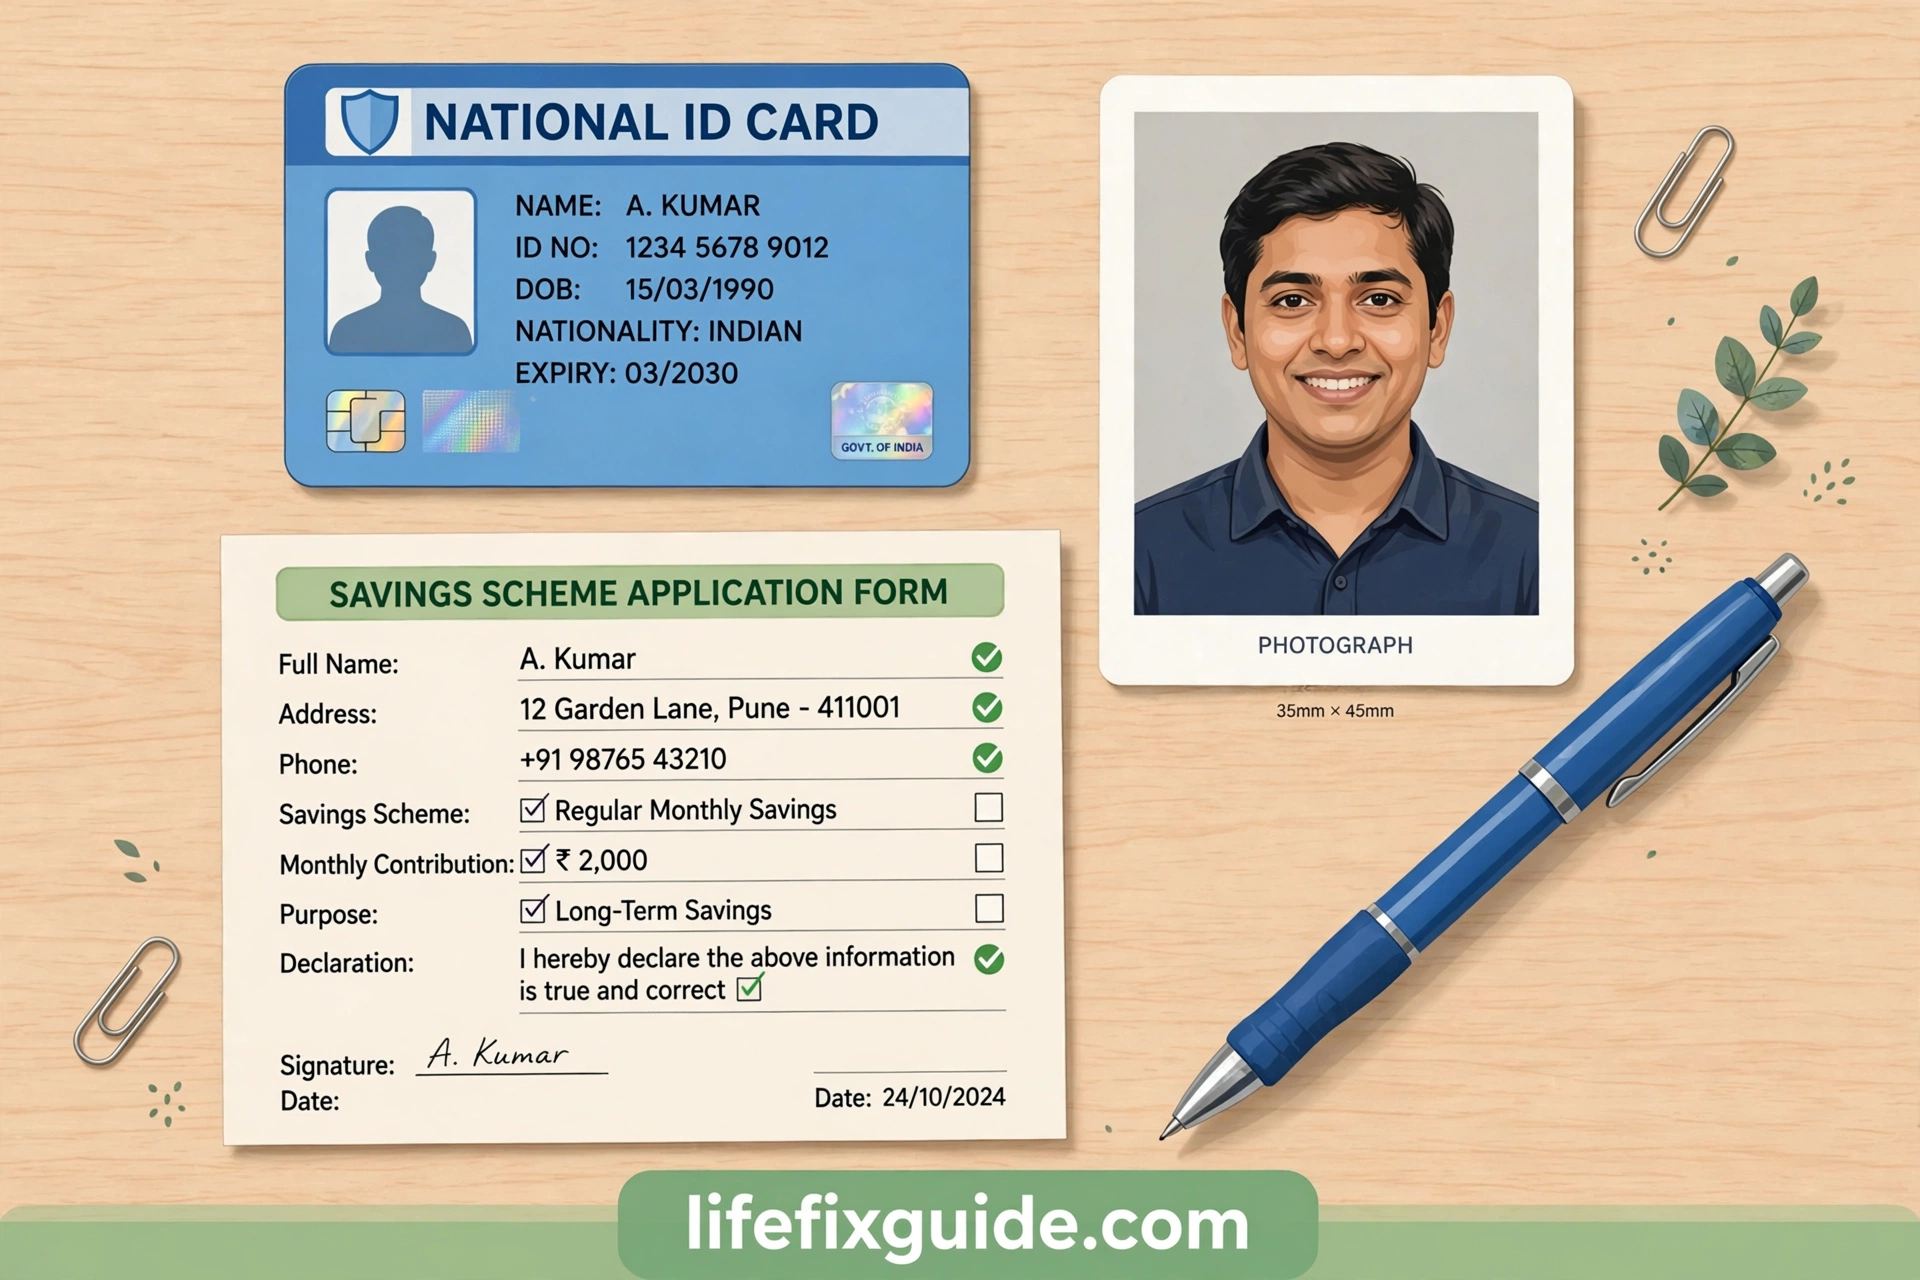
ডাকঘর সঞ্চয়পত্র কেনার জন্য কী কী কাগজপত্র লাগবে, তা আগে থেকে জেনে রাখলে ডাকঘরে গিয়ে ফিরে আসতে হবে না। সাধারণভাবে আপনার জাতীয় পরিচয়পত্রের কপি লাগবে। মূল জাতীয় পরিচয়পত্র সঙ্গে নিয়ে যান, কারণ কর্মকর্তা মূল কপি দেখে যাচাই করতে পারেন। এছাড়া সদ্য তোলা পাসপোর্ট সাইজের ছবি লাগতে পারে — দুই কপি সঙ্গে রাখা ভালো, যাতে এক কপি কম পড়লে আটকে না যান।
ঠিকানার প্রমাণ হিসেবে অনেক সময় বিদ্যুৎ বিল, গ্যাস বিল অথবা জাতীয় পরিচয়পত্রের ঠিকানাই যথেষ্ট হয়। তবে ডাকঘরভেদে চাহিদা সামান্য আলাদা হতে পারে, তাই যাওয়ার আগে সংশ্লিষ্ট ডাকঘরে ফোন করে বা সরাসরি গিয়ে জেনে নেওয়া ভালো। নমিনির ক্ষেত্রে নমিনির জাতীয় পরিচয়পত্রের কপি আর ছবিও লাগতে পারে। যৌথ নামে কিনলে দুজনের কাগজপত্রই লাগবে।
সঞ্চয়পত্র করতে কি টিন লাগে, এই প্রশ্নটি অনেকেই করেন। উত্তরটি নির্ভর করে টাকার পরিমাণ আর বর্তমানে প্রচলিত নিয়মের ওপর। নির্দিষ্ট সীমার ওপরে সঞ্চয়পত্র কিনতে গেলে কর শনাক্তকরণ নম্বর বা টিন সংক্রান্ত তথ্য চাওয়া হতে পারে, আবার ছোট অঙ্কের ক্ষেত্রে তা নাও লাগতে পারে। নিয়ম সময়ে সময়ে বদলায়, তাই কেনার আগে ডাকঘরের কাউন্টার থেকে বর্তমান নিয়মটি স্পষ্টভাবে জেনে নিন। টিন থাকলে তার কপি সঙ্গে রাখুন, আর না থাকলে নিয়ম অনুযায়ী কী করতে হবে তা জিজ্ঞেস করুন। ভুল তথ্য দিয়ে টিনের বিষয়টি এড়িয়ে যাওয়ার চেষ্টা করবেন না — এতে পরে কর সংক্রান্ত জটিলতা হতে পারে।
কাগজপত্র গোছানোর সময় একটি ফাইল তৈরি করুন: আবেদনপত্রের কপি, জাতীয় পরিচয়পত্রের কপি, ছবি, রসিদ আর সঞ্চয়পত্রের কপি — সব এক ফাইলে রাখুন। পরিবারের বিশ্বস্ত কাউকে জানিয়ে রাখুন ফাইলটি কোথায় আছে। এই ছোট অভ্যাসটি জরুরি সময়ে অনেক বড় উপকার করে। আর একটি কথা: কোনো দালাল বা অপরিচিত ব্যক্তিকে আপনার মূল জাতীয় পরিচয়পত্র বা সঞ্চয়পত্রের মূল কপি দেবেন না। কাগজপত্রের কাজ নিজে করুন, অথবা পরিবারের বিশ্বস্ত সদস্যের মাধ্যমে করুন।
আবেদনপত্র পূরণের সময় সাধারণ ভুলগুলোর মধ্যে আছে ভুল মোবাইল নম্বর লেখা, ঠিকানা অসম্পূর্ণ রাখা, আর নমিনির তথ্য ভুল লেখা। মোবাইল নম্বরটি সচল রাখুন, কারণ ডাকঘর থেকে যোগাযোগের জন্য এই নম্বরটিই ব্যবহার হতে পারে। ঠিকানা লেখার সময় বর্তমান ঠিকানা স্পষ্টভাবে লিখুন, যাতে চিঠি বা নোটিশ পৌঁছাতে সমস্যা না হয়।
৫. ডাকঘর সঞ্চয়পত্রের মুনাফার হার ও মেয়াদ শেষে টাকা তোলার নিয়ম
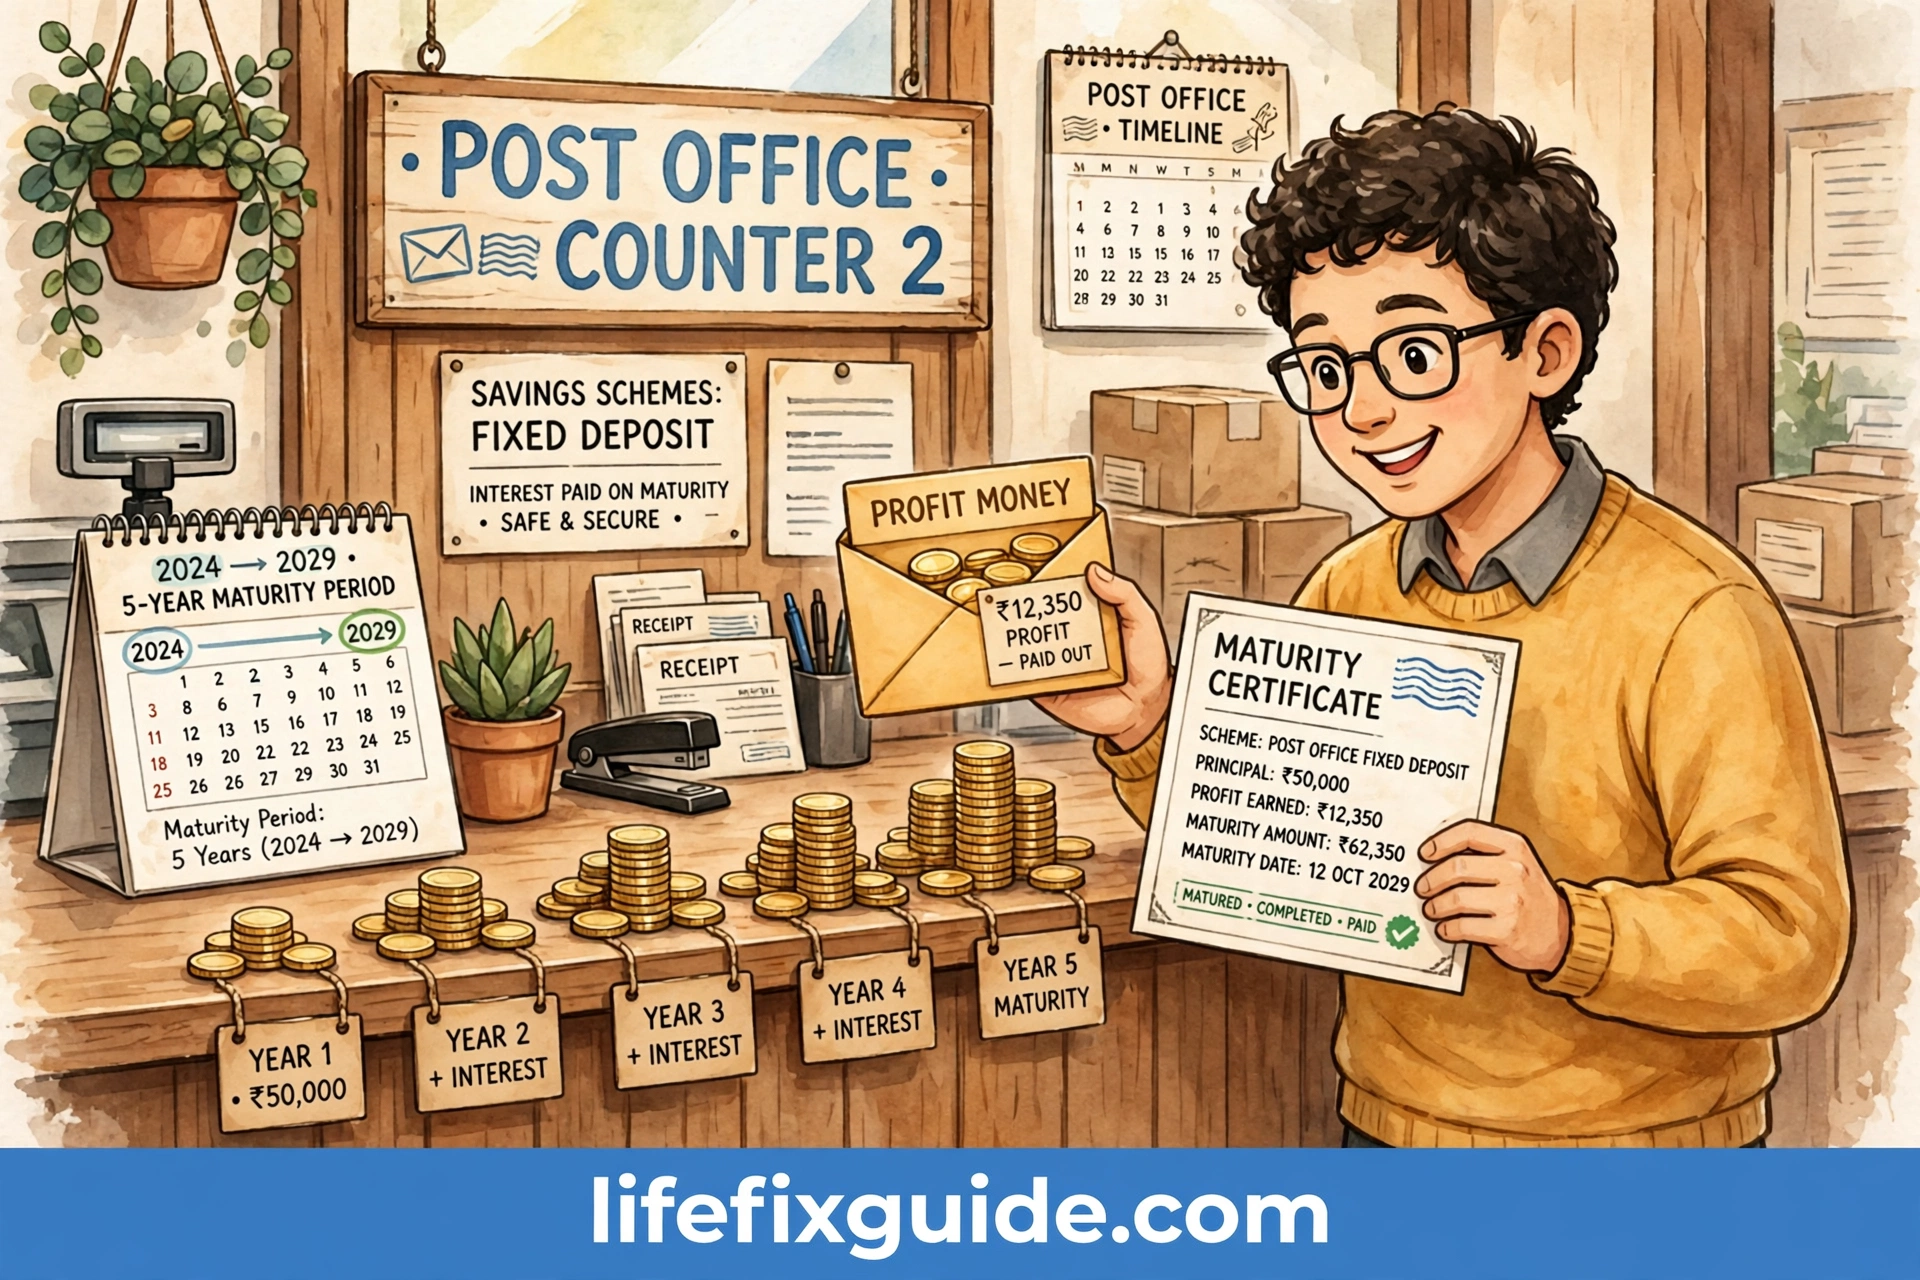
ডাকঘর সঞ্চয়পত্রের মুনাফার হার সম্পর্কে জানতে চাইলে প্রথমেই মনে রাখতে হবে যে এই হার সরকার নির্ধারণ করে এবং সময়ে সময়ে পরিবর্তিত হতে পারে। তাই কোনো পুরোনো লেখা বা কারও মুখের কথায় শোনা হারকে বর্তমান হার ধরে নেবেন না। কেনার দিন ডাকঘরে গিয়ে বর্তমানে প্রচলিত হার, মুনাফা দেওয়ার পদ্ধতি আর মেয়াদ সম্পর্কে লিখিত তথ্য চেয়ে নিন। কোনো কোনো সঞ্চয়পত্রে মুনাফা নির্দিষ্ট সময় পর পর দেওয়া হয়, আবার কোনোটায় মেয়াদ শেষে একসঙ্গে আসলসহ মুনাফা দেওয়া হয়। আপনার সঞ্চয়পত্র কোন ধরনের, তা কেনার আগেই জেনে নিন।
মুনাফা হিসাব করার সময় একটি বাস্তব দৃষ্টিভঙ্গি রাখুন। ধরুন, আপনি একটি নির্দিষ্ট অঙ্কের সঞ্চয়পত্র কিনেছেন। মেয়াদ শেষে আপনি আসল টাকা ফেরত পাবেন, আর নিয়ম অনুযায়ী মুনাফা যোগ হবে। কিন্তু মাঝখানে কর কর্তন বা অন্যান্য নিয়ম অনুযায়ী কিছু কাটছাঁট হতে পারে। তাই শুধু বিজ্ঞাপিত হার দেখে হিসাব না করে, হাতে কত টাকা পাবেন তা বোঝার চেষ্টা করুন। ডাকঘরের কর্মকর্তাকে জিজ্ঞেস করুন: মেয়াদ শেষে মোট কত টাকা পাব, কর কাটার পর কত থাকবে, আর টাকা তোলার প্রক্রিয়াটা কী। এই প্রশ্নগুলো করতে লজ্জা পাবেন না — এটি আপনার টাকা, আপনার জানার অধিকার আছে।
মেয়াদ শেষে টাকা তোলার নিয়মটাও আগে থেকে জেনে রাখুন। সাধারণত মেয়াদ শেষের তারিখের পর আপনি সঞ্চয়পত্রের কাগজ, জাতীয় পরিচয়পত্র আর রসিদ নিয়ে ডাকঘরে গিয়ে টাকা তোলার আবেদন করবেন। যাচাই শেষে টাকা দেওয়া হয়। মেয়াদের তারিখ ভুলে গেলে টাকা পড়ে থাকতে পারে, তাই আগেই ডায়েরিতে তারিখটি লিখে রাখুন, আর মেয়াদ শেষের কিছুদিন আগে থেকেই প্রস্তুতি নিন।
মেয়াদের আগে টাকা তুলতে চাইলে কী হবে, তাও জেনে রাখা জরুরি। অনেক সঞ্চয়পত্রে মেয়াদের আগে ভাঙালে কম মুনাফা দেওয়া হয় অথবা নির্দিষ্ট নিয়মে কাটছাঁট হয়। জরুরি প্রয়োজনে টাকা তুলতে হলে সেই নিয়ম মেনেই তুলতে হবে। তাই সঞ্চয়পত্র কেনার আগে নিজেকে জিজ্ঞেস করুন: এই টাকাটা কি মেয়াদ পর্যন্ত না তুললেও চলবে? যদি উত্তর না হয়, তাহলে পুরো টাকা সঞ্চয়পত্রে না রেখে একটি অংশ সহজে তোলা যায় এমন জায়গায় রাখুন। এই ভারসাম্যটাই বুদ্ধিমান সঞ্চয়ের মূল কথা।
মুনাফার টাকা কীভাবে পাবেন — নগদে, নাকি ব্যাংক হিসাবে — তাও ডাকঘর থেকে জেনে নিন। অনেক ডাকঘরে এখন ব্যাংক হিসাবের মাধ্যমে লেনদেনের ব্যবস্থা আছে। আপনার ব্যাংক হিসাবের তথ্য সঠিকভাবে দিলে টাকা সরাসরি হিসাবে আসতে পারে, যা নিরাপদও বটে। নগদ টাকা বহন করার ঝুঁকি এড়াতে ব্যাংক হিসাবের মাধ্যমটি ব্যবহার করা ভালো, যদি সেই সুবিধা থাকে।
৬. সঞ্চয়পত্র ও এফডিআর এর পার্থক্য – কোনটা আপনার জন্য ভালো
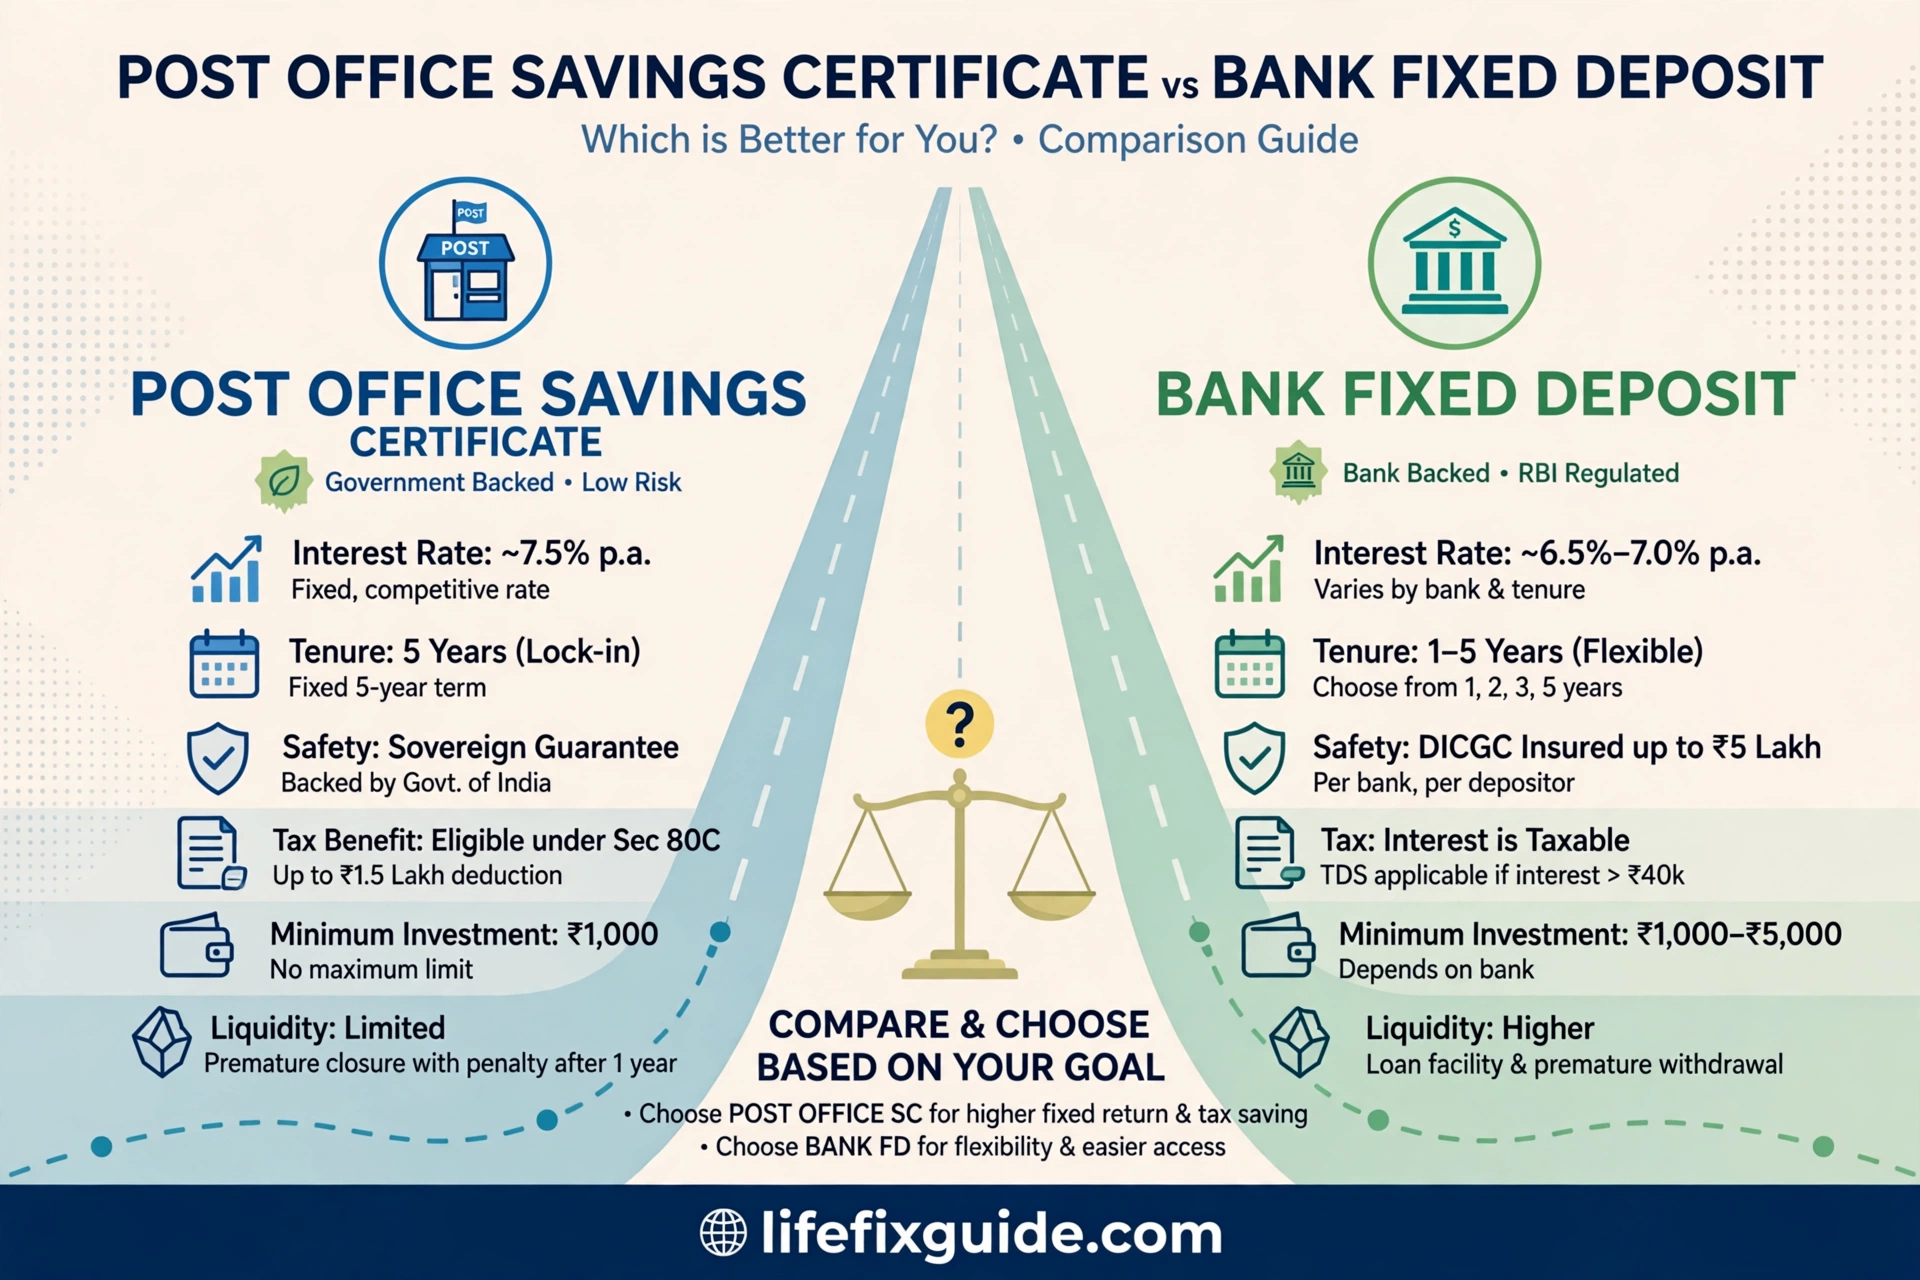
সঞ্চয়পত্র ও এফডিআর এর পার্থক্য বুঝলে সিদ্ধান্ত নেওয়া অনেক সহজ হয়। এফডিআর হলো ব্যাংকে নির্দিষ্ট মেয়াদের জন্য টাকা জমা রাখার ব্যবস্থা, যেখানে ব্যাংক নির্ধারিত হারে মুনাফা দেয়। আর সঞ্চয়পত্র হলো সরকারি ব্যবস্থায় ডাকঘরের মাধ্যমে টাকা রাখার মাধ্যম। দুটোতেই টাকা একটি নির্দিষ্ট সময়ের জন্য আটকে থাকে, দুটোতেই মেয়াদ শেষে আসলসহ মুনাফা পাওয়া যায়। পার্থক্যটা মূলত পরিচালনাকারী প্রতিষ্ঠান, সুবিধা আর নিয়মে।
ব্যাংকের এফডিআরে আপনি ব্যাংকের শাখায় গিয়ে হিসাব খুলে টাকা জমা দেন, আর মেয়াদ শেষে ব্যাংক থেকে টাকা তোলেন। ব্যাংকের সেবা অনেক জায়গায় ডিজিটাল, মোবাইল অ্যাপ বা অনলাইনে তথ্য দেখা যায়। অন্যদিকে ডাকঘর সঞ্চয়পত্রে আপনি ডাকঘরের কাউন্টারে সরাসরি সেবা পান, যা গ্রামাঞ্চলে অনেক সহজলভ্য। যাঁদের ব্যাংক শাখা দূরে, তাঁদের জন্য ডাকঘর সুবিধাজনক। আবার যাঁরা ব্যাংকের ডিজিটাল সেবায় অভ্যস্ত, তাঁদের জন্য এফডিআর সুবিধাজনক হতে পারে।
ডিপিএসের সঙ্গে পার্থক্যটাও বুঝে নিন। ডিপিএসে আপনি প্রতি মাসে ছোট ছোট কিস্তিতে টাকা জমা দেন, আর মেয়াদ শেষে জমা টাকাসহ মুনাফা পান। এটি তাঁদের জন্য ভালো, যাঁরা মাসে মাসে অল্প অল্প করে জমাতে চান। আর সঞ্চয়পত্রে আপনি একসঙ্গে একটি বড় অঙ্ক জমা দেন। তাই আপনার হাতে যদি একসঙ্গে টাকা থাকে, সঞ্চয়পত্র ভাবতে পারেন; আর যদি মাসে মাসে জমানোর অভ্যাস করতে চান, ডিপিএস ভালো হতে পারে। অনেক মানুষ দুটোই করেন: মাসে মাসে ডিপিএসে জমান, আর হাতে বড় অঙ্ক এলে সঞ্চয়পত্র কেনেন।
কোনটা আপনার জন্য ভালো, তা নির্ভর করবে আপনার লক্ষ্যের ওপর। যদি আপনার লক্ষ্য হয় নিরাপদে দীর্ঘমেয়াদে টাকা রাখা, তাহলে সঞ্চয়পত্র একটি শক্তিশালী বিকল্প। যদি আপনার লক্ষ্য হয় সহজে টাকা তোলা আর ব্যাংকিং সুবিধা ব্যবহার করা, তাহলে এফডিআর ভালো হতে পারে। যদি আপনার লক্ষ্য হয় মাসে মাসে সঞ্চয়ের অভ্যাস গড়া, তাহলে ডিপিএস ভালো। সবচেয়ে ভালো পদ্ধতি হলো সব টাকা এক জায়গায় না রেখে ভাগ করে রাখা: একটি অংশ সঞ্চয়পত্রে, একটি অংশ ব্যাংকে, আর জরুরি প্রয়োজনের জন্য একটি অংশ সহজে তোলা যায় এমন হিসাবে।
একটি সাধারণ ভুল হলো শুধু মুনাফার হার দেখে সিদ্ধান্ত নেওয়া। হার ছাড়াও দেখুন: মেয়াদ কত, মেয়াদের আগে তুললে কী হবে, কর কত কাটবে, টাকা তোলা কত সহজ, আর প্রতিষ্ঠানটি আপনার কাছে কতটা সহজলভ্য। এই সবকিছু মিলিয়ে সিদ্ধান্ত নিলে পরে আফসোস কম হবে। আমি নিজে সিদ্ধান্ত নেওয়ার আগে একটি কাগজে দুই কলামে সুবিধা আর অসুবিধা লিখে নিই — এই ছোট কাজটি সিদ্ধান্তকে অনেক পরিষ্কার করে দেয়।
৭. কর, টিন ও হিসাব সংক্রান্ত জরুরি বিষয়
সঞ্চয়পত্র কেনার সময় কর সংক্রান্ত বিষয়টি অনেকেই এড়িয়ে যান, কিন্তু এটি এড়িয়ে যাওয়া উচিত নয়। মুনাফার ওপর নিয়ম অনুযায়ী উৎসে কর কর্তন হতে পারে। অর্থাৎ মুনাফা দেওয়ার সময় একটি নির্দিষ্ট অংশ কর হিসেবে কেটে রাখা হতে পারে। করের হার আর নিয়ম সময়ে সময়ে পরিবর্তিত হয়, তাই কেনার আগে ডাকঘর থেকে বর্তমান নিয়মটি জেনে নিন। কর কাটার পর হাতে কত টাকা থাকবে, তা হিসাব করে সিদ্ধান্ত নিন।
টিনের বিষয়টি আগেও বলেছি, আবার জোর দিয়ে বলছি: নির্দিষ্ট সীমার ওপরে সঞ্চয়পত্র কিনতে গেলে টিন সংক্রান্ত তথ্য লাগতে পারে। টিন থাকলে ভালো, না থাকলে নিয়ম অনুযায়ী টিন করার প্রক্রিয়াটা জেনে নিন। টিন করা এখন আগের চেয়ে সহজ, আর এটি আপনার আর্থিক লেনদেনের জন্য একটি পরিচয় হিসেবে কাজ করে। আয়কর রিটার্নের সময় সঞ্চয়পত্রের মুনাফার তথ্য প্রয়োজন হতে পারে, তাই সঞ্চয়পত্রের কাগজ, মুনাফার রসিদ আর কর কর্তনের প্রমাণপত্র যত্ন করে সংরক্ষণ করুন।
হিসাব রাখার অভ্যাসটি এখানে সবচেয়ে কাজে আসে। একটি খাতায় বা মোবাইলের নোটে লিখুন: সঞ্চয়পত্রের নম্বর, কেনার তারিখ, টাকার পরিমাণ, মেয়াদ শেষের তারিখ, মুনাফা পাওয়ার তারিখ, আর কর কর্তনের পরিমাণ। বছরে একবার এই হিসাবটি মিলিয়ে দেখুন। এই অভ্যাসটি আপনাকে আয়কর রিটার্নের সময়ও সাহায্য করবে, আর পরিবারের কেউ যদি পরে হিসাব দেখতে চায়, তখনও কাজে আসবে।
আরেকটি জরুরি বিষয়: সঞ্চয়পত্রের টাকা আর ব্যাংক হিসাবের টাকা একসঙ্গে গুলিয়ে ফেলবেন না। আলাদা আলাদা হিসাব রাখুন। কোন টাকা কোন উদ্দেশ্যে রাখা, তা লিখে রাখুন। যেমন — এই সঞ্চয়পত্রটি সন্তানের পড়াশোনার জন্য, ওইটি অবসরের জন্য। উদ্দেশ্য স্পষ্ট থাকলে অপ্রয়োজনে টাকা ভাঙার প্রবণতা কমে।
করের বিষয়ে কোনো সন্দেহ থাকলে ডাকঘরের কর্মকর্তার পাশাপাশি একজন অভিজ্ঞ হিসাবরক্ষক বা কর বিষয়ক পরামর্শকের সঙ্গে কথা বলতে পারেন। বিশেষ করে যদি আপনার সঞ্চয়ের পরিমাণ বড় হয়, তাহলে পেশাদার পরামর্শ নেওয়া বুদ্ধিমানের কাজ। অল্প খরচে পরামর্শ নিয়ে বড় ভুল এড়ানো যায়।
৮. ডাকঘর সঞ্চয়পত্র কেনার সময় সাধারণ ভুল ও প্রতারণা এড়ানোর উপায়
ডাকঘর সঞ্চয়পত্র কেনার সময় সবচেয়ে বড় ভুল হলো দালালের মাধ্যমে কেনা। মনে রাখবেন, সঞ্চয়পত্র কেনার জন্য কোনো দালালের প্রয়োজন নেই। ডাকঘরের কাউন্টারেই সরাসরি কাজ হয়। কেউ যদি বলে অতিরিক্ত টাকা দিলে বেশি মুনাফা পাইয়ে দেবে, অথবা কাগজপত্র ছাড়াই সঞ্চয়পত্র করে দেবে, তাহলে বুঝবেন সেটি প্রতারণা। এমন প্রস্তাবের ফাঁদে পা দেবেন না। সরকারি সঞ্চয়পত্রে কোনো গোপন বেশি মুনাফার ব্যবস্থা নেই।
দ্বিতীয় ভুল হলো রসিদ না রাখা। অনেকে টাকা জমা দিয়ে রসিদ হারিয়ে ফেলেন, আর পরে প্রমাণ করতে কষ্ট হয়। রসিদ আর সঞ্চয়পত্রের কাগজ দুটোই নিরাপদ জায়গায় রাখুন। একটি কপি পরিবারের বিশ্বস্ত কারও কাছে রাখতে পারেন। মোবাইলে ছবি তুলে রাখাও একটি ভালো ব্যাকআপ, তবে মূল কাগজের বিকল্প নয়।
তৃতীয় ভুল হলো নাম আর তথ্যের ভুল। আগেই বলেছি, নামের বানান ভুল হলে পরে সমস্যা হয়। আবেদনপত্র জমা দেওয়ার আগে সব তথ্য তিনবার মিলিয়ে দেখুন। মোবাইল নম্বর পরিবর্তন হলে ডাকঘরকে জানিয়ে রাখুন, যাতে যোগাযোগ বিচ্ছিন্ন না হয়।
চতুর্থ ভুল হলো মেয়াদের তারিখ ভুলে যাওয়া। মেয়াদ শেষের পর টাকা না তুললে তা পড়ে থাকে, আর আপনি মুনাফা থেকে বঞ্চিত হতে পারেন। ডায়েরিতে তারিখ লিখুন, মোবাইলে রিমাইন্ডার দিন, আর পরিবারকে জানিয়ে রাখুন।
পঞ্চম ভুল হলো সব টাকা এক জায়গায় রাখা। জরুরি প্রয়োজনের টাকা কখনোই দীর্ঘমেয়াদি সঞ্চয়পত্রে রাখবেন না। জরুরি তহবিল আলাদা রাখুন, যাতে হঠাৎ অসুস্থতা বা জরুরি খরচে সঞ্চয়পত্র ভাঙতে না হয়। এই নিয়মটি মানলে আপনার সঞ্চয় পরিকল্পনা টেকসই হবে।
ষষ্ঠ ভুল হলো মুনাফার হারের পুরোনো তথ্যের ওপর ভরসা করা। হার বদলায়, নিয়ম বদলায়। কেনার দিনের তথ্যই আসল। পুরোনো লেখা পড়ে সিদ্ধান্ত নেবেন না, ডাকঘরে গিয়ে বর্তমান তথ্য যাচাই করুন।
সবশেষে, একটি মানসিক প্রস্তুতির কথা বলি। সঞ্চয় একটি ধৈর্যের কাজ। আজ টাকা রাখলেন, কালই বড় লাভ পাবেন — এমন আশা করবেন না। ধীরে ধীরে, নিয়ম মেনে, সঠিক কাগজপত্রসহ সঞ্চয় করলে আপনার টাকা নিরাপদ থাকবে, আর ভবিষ্যতে আপনার লক্ষ্য পূরণে কাজে আসবে। ডাকঘর সঞ্চয়পত্র সেই ধৈর্যের সঙ্গী হতে পারে, যদি আপনি নিয়মগুলো মেনে চলেন।
শেষ কথা
ডাকঘর সঞ্চয়পত্র ২০২৬ কেনা কঠিন কোনো কাজ নয়, যদি আপনি ধাপগুলো জেনে, কাগজপত্র গুছিয়ে আর ডাকঘরের কাউন্টার থেকে বর্তমান তথ্য যাচাই করে এগোন। প্রথমে অল্প অঙ্ক দিয়ে শুরু করুন, নাম আর তথ্য সঠিক রাখুন, রসিদ আর সঞ্চয়পত্রের কাগজ যত্ন করে সংরক্ষণ করুন, আর মেয়াদের তারিখ মনে রাখুন। সব টাকা এক জায়গায় না রেখে জরুরি তহবিল আলাদা রাখুন, আর কোনো দালালের প্রলোভনে পা দেবেন না। এই ছোট ছোট সতর্কতাগুলোই আপনার সঞ্চয়কে নিরাপদ রাখবে। আপনার যদি ডাকঘর সঞ্চয়পত্র কেনার অভিজ্ঞতা থাকে, তাহলে সেই অভিজ্ঞতা পরিবারের সঙ্গে ভাগ করে নিন — কারণ সঠিক তথ্য ছড়িয়ে দেওয়াই হলো প্রতারণা ঠেকানোর সবচেয়ে ভালো উপায়। আজই আপনার নিকটস্থ ডাকঘরে গিয়ে বর্তমান নিয়মটি জেনে নিন, আর আপনার সঞ্চয় পরিকল্পনার প্রথম ধাপটি সঠিকভাবে শুরু করুন।