আমার বেতন ছিল মাসে ৩০ হাজার টাকা। তবু মাসের ২০ তারিখ পার হলেই পকেট খালি হয়ে যেত। বাকি ১০ দিন ধার করে চলতে হতো, কখনো বন্ধুর কাছে, কখনো দোকানে বাকি রেখে। মাস শেষে হাতে কিছুই থাকত না, সঞ্চয় তো দূরের কথা। একদিন আমার বাবা বললেন, “তোর বেতন তো খারাপ না, তাহলে টাকা যায় কোথায়?” আমি নিজেও জানতাম না টাকা কোথায় যায়। সেদিন রাতে বসে ভাবলাম, এভাবে চললে ভবিষ্যতে বিপদে পড়ব। চাকরি চলে গেলে বা অসুখ হলে কী হবে? সেদিন থেকে আমি টাকা বাঁচানোর নিয়ম শিখতে শুরু করলাম। ইউটিউবে ভিডিও দেখলাম, বই পড়লাম, অভিজ্ঞদের পরামর্শ নিলাম। ধীরে ধীরে ৮টা অভ্যাস গড়ে তুললাম। আজ ২ বছর পর আমি মাসে ৮ হাজার টাকা সঞ্চয় করি, জরুরি তহবিলে ১ লাখ টাকা জমেছে, কোনো ঋণ নেই। আমার বেতন খুব একটা বাড়েনি, কিন্তু অভ্যাস বদলেছে। আজ সেই ৮টা উপায় বিস্তারিত বলব, যাতে আপনারাও মাস শেষে টাকা বাঁচাতে পারেন।
১. মাসের বাজেট লিখুন – টাকা কোথায় যায় সেটা আগে জানুন

টাকা বাঁচানোর প্রথম ধাপ হলো জানা, টাকা আসলে কোথায় খরচ হয়। আমি আগে কখনো হিসাব রাখতাম না। বেতন পেতাম, খরচ করতাম, মাস শেষে অবাক হতাম টাকা শেষ হয়ে গেছে। একদিন আমি একটা খাতা কিনে প্রতিদিনের খরচ লিখতে শুরু করলাম। চা খেলাম ১০ টাকা, রিকশা ভাড়া ৩০ টাকা, সব লিখলাম। এক মাস পর খাতা দেখে আমি হতবাক হয়ে গেলাম। শুধু চা-সিগারেট আর বাইরের খাবারে মাসে ৪ হাজার টাকা চলে যাচ্ছে! রিকশায় ২ হাজার! মোবাইল রিচার্জে ১ হাজার! এগুলো আমি কখনো খেয়ালই করিনি। এই হিসাবটাই আমার চোখ খুলে দিল। এখন আমি প্রতি মাসের ১ তারিখে বাজেট লিখি। একটা খাতায় বা মোবাইলের নোট অ্যাপে লিখুন: বাসা ভাড়া, খাবার, যাতায়াত, বিল, সঞ্চয় – প্রতিটা খাতে কত খরচ হবে। সঞ্চয়ের টাকাটা সবার আগে আলাদা করে রাখুন। তারপর বাকি টাকা দিয়ে মাস চালান। প্রতিদিন রাতে ২ মিনিট সময় নিয়ে সেদিনের খরচ লিখুন। মাস শেষে মিলিয়ে দেখুন, বাজেটের বাইরে কোথায় বেশি খরচ হলো। আমি এখন একটা সাধারণ খাতাই ব্যবহার করি, দামি অ্যাপ লাগে না। যারা স্মার্টফোন ব্যবহার করেন, তারা ফ্রি বাজেট অ্যাপও ব্যবহার করতে পারেন। এই একটা অভ্যাসেই আমার মাসে ৩ হাজার টাকা বাঁচতে শুরু করল। মনে রাখবেন, যা মাপা যায় না, তা নিয়ন্ত্রণ করা যায় না। হিসাব রাখুন, টাকা নিজেই বাঁচবে। বাজেট করার আরেকটা কার্যকর পদ্ধতি হলো খাম পদ্ধতি। আমি প্রথম দিকে এটা ব্যবহার করতাম। মাসের শুরুতে প্রতিটা খাতের টাকা আলাদা খামে ভরে রাখতাম – বাজারের খাম, যাতায়াতের খাম, বিলের খাম। খামের টাকা শেষ হয়ে গেলে সেই খাতে আর খরচ করতাম না। এতে হাতের টাকা চোখে দেখা যায়, খরচ করতে মায়া লাগে। পরিবারের সবাইকে বাজেটে শামিল করুন। আমি আমার স্ত্রীকে নিয়ে প্রতি মাসের ১ তারিখে বসে বাজেট ঠিক করি। দুজনে মিলে সিদ্ধান্ত নিলে মানা সহজ হয়। সপ্তাহে একদিন ১০ মিনিট বসে খরচ মিলিয়ে দেখুন। কোথায় বেশি খরচ হচ্ছে, সেটা তাড়াতাড়ি ধরা পড়ে। বাজেট মানে নিজেকে বন্দি করা নয়, বরং টাকাকে সঠিক পথে চালানো।
২. অপ্রয়োজনীয় খরচ চিহ্নিত করে বাদ দিন – ছোট ছোট ফুটো বন্ধ করুন

একটা বালতিতে যদি ছোট ছোট ফুটো থাকে, তাহলে পানি ভরলেও বালতি খালি হয়ে যাবে। আমাদের টাকার অবস্থাও একই। বড় খরচ আমরা খেয়াল করি, কিন্তু ছোট ছোট অপ্রয়োজনীয় খরচ চোখে পড়ে না। আমি যখন খরচের হিসাব লিখতে শুরু করলাম, তখন দেখলাম প্রতিদিন বাইরে চা খাই ৩ বার, প্রতিবার ১০ টাকা করে মাসে ৯০০ টাকা। দুপুরে বাইরে খাবার খাই, মাসে ৩ হাজার টাকা। অপ্রয়োজনে অনলাইনে জিনিস কিনি, যেগুলো পরে ব্যবহারই করি না। বন্ধুদের সাথে আড্ডায় অযথা খরচ। এই ছোট ছোট খরচ মিলে মাসে ৬-৭ হাজার টাকা চলে যাচ্ছিল। আমি একটা নিয়ম বানালাম: কোনো জিনিস কেনার আগে নিজেকে ৩টা প্রশ্ন করি। এক, এটা কি আসলেই দরকার? দুই, এটা না কিনলে কি চলবে? তিন, ৭ দিন পরেও কি এটা কিনতে ইচ্ছা করবে? এই ৩টা প্রশ্নের উত্তর যদি হ্যাঁ না হয়, তাহলে কিনি না। অনলাইন শপিং অ্যাপগুলো থেকে নোটিফিকেশন বন্ধ করে দিয়েছি, যাতে লোভনীয় অফার দেখে না কিনি। বাইরে চা খাওয়া কমিয়ে বাড়িতে চা বানিয়ে খাই। দুপুরের খাবার বাড়ি থেকে নিয়ে যাই। বন্ধুদের সাথে দেখা করি, কিন্তু দামি রেস্টুরেন্টের বদলে পার্কে বা বাসায় আড্ডা দিই। এই পরিবর্তনগুলো প্রথমে কঠিন লেগেছিল, মনে হতো জীবনের আনন্দ কমে যাচ্ছে। কিন্তু ২ মাস পর যখন দেখলাম মাসে ৫ হাজার টাকা বাঁচছে, তখন আনন্দই লাগল। মনে রাখবেন, কৃপণ হওয়ার দরকার নেই, শুধু বুদ্ধিমান হোন। অপ্রয়োজনীয় খরচ কমানোর আরেকটা বড় জায়গা হলো সাবস্ক্রিপশন। আমি একবার বসে দেখলাম, ৩টা ভিডিও স্ট্রিমিং, ২টা মিউজিক অ্যাপ, ১টা ক্লাউড স্টোরেজ – মাসে ১২০০ টাকা চলে যাচ্ছে, যেগুলোর অর্ধেকই ব্যবহার করি না। সব বাতিল করে শুধু ১টা রাখলাম। মোবাইলের ডেটা প্যাকেজটাও দেখুন – আমি আগে ৫০০ টাকার প্যাক কিনতাম, কিন্তু ব্যবহার হতো অর্ধেক। এখন ৩০০ টাকার প্যাক কিনি। বড় কেনাকাটার ক্ষেত্রে ৩০ দিনের নিয়ম মানি। দামি কিছু কিনতে ইচ্ছা হলে ৩০ দিন অপেক্ষা করি। ৩০ দিন পরেও যদি মনে হয় দরকার, তখন কিনি। ১০ বারের মধ্যে ৮ বারই দেখি আর কিনতে ইচ্ছা করে না। এই নিয়মে আমি গত বছর একটা দামি ঘড়ি কেনা থেকে বেঁচে গেছি। দাম যাচাই করতে অনলাইনে দেখুন, কিন্তু কেনার আগে দোকানেও যাচাই করুন।
৩. বাজারে স্মার্ট কেনাকাটা করুন – একই জিনিস কম দামে কিনুন

আমাদের মাসের সবচেয়ে বড় খরচের একটা হলো বাজারের খরচ। আমি আগে বাজার করতে গিয়ে যা মনে আসত কিনে ফেলতাম, দাম যাচাই করতাম না। পরে দেখতাম পাশের দোকানে একই জিনিস ২০ টাকা কম। একদিন আমার মা আমাকে বাজারের কৌশল শিখিয়ে দিলেন। প্রথম নিয়ম: বাজারে যাওয়ার আগে তালিকা বানান। তালিকা ছাড়া গেলে অপ্রয়োজনীয় জিনিস কিনে ফেলবেন। দ্বিতীয় নিয়ম: সকাল সকাল বাজারে যান, তখন সবজি তাজা ও সস্তা পাওয়া যায়। তৃতীয় নিয়ম: ৩-৪টা দোকানে দাম জিজ্ঞেস করে তারপর কিনুন, লজ্জা পাবেন না। চতুর্থ নিয়ম: মৌসুমি সবজি ও ফল কিনুন, অমৌসুমি জিনিসের দাম ২-৩ গুণ বেশি। পঞ্চম নিয়ম: পাইকারি বাজার থেকে মাসের শুকনো বাজার একসাথে কিনুন, চাল, ডাল, তেল, মসলা পাইকারিতে কিনলে ১৫-২০% সস্তা পড়ে। আমি এখন প্রতি মাসের প্রথম সপ্তাহে পাইকারি বাজার থেকে শুকনো জিনিস কিনি। সবজি সপ্তাহে ২ দিন কিনি, বেশি কিনে ফ্রিজে পচাই না। মাংসের বদলে সপ্তাহে ৩ দিন ডিম, ডাল, ছোট মাছ খাই, এতে প্রোটিনও পাই, খরচও কমে। দোকানদারের সাথে ভালো সম্পর্ক রাখি, নিয়মিত গ্রাহক হলে তারা ভালো জিনিস কম দামে দেয়। এই কৌশলগুলো মেনে আমার মাসের বাজার খরচ ১২ হাজার থেকে ৮ হাজারে নেমে এসেছে। বাজারে আরও বাঁচানোর উপায় আছে। প্রতিবেশীদের সাথে মিলে পাইকারি কিনুন। আমরা ৩ পরিবার মিলে মাসের চাল-ডাল একসাথে কিনি, দাম আরও কম পড়ে। বাসার ছাদে বা বারান্দায় টবে সবজি চাষ করুন। আমি বারান্দায় পুঁই শাক, ধনেপাতা, কাঁচা মরিচ লাগিয়েছি। প্রতিদিনের ছোটখাটো সবজির চাহিদা এখান থেকেই মেটে, মাসে ৫০০-৭০০ টাকা বাঁচে। দরদাম করতে লজ্জা পাবেন না। ভদ্রভাবে দাম বলুন, একটু হাসিমুখে কথা বলুন। দোকানদাররা নিয়মিত ও ভদ্র গ্রাহককে ছাড় দেয়। সন্ধ্যার দিকে বাজারে গেলে অনেক সময় সবজি সস্তায় পাওয়া যায়, কারণ দোকানদাররা দিনের মাল শেষ করতে চায়। তবে পচা বা নষ্ট জিনিস কিনবেন না, সস্তার লোভে খারাপ জিনিস কিনলে লাভের চেয়ে ক্ষতি বেশি।
৪. বিদ্যুৎ ও গ্যাসের বিল কমান – অপচয় বন্ধ করুন, টাকা বাঁচান

আমার বাসার বিদ্যুৎ বিল আগে আসত মাসে ১৫০০ টাকা। একদিন মনোযোগ দিয়ে দেখলাম, ঘরে কেউ না থাকলেও ফ্যান-লাইট জ্বলছে। ফ্রিজের দরজা বারবার খুলছি। এসি ১৮ ডিগ্রিতে চালাচ্ছি। মোবাইল চার্জার সারারাত প্লাগে লাগিয়ে রাখছি। এই অপচয়গুলো বন্ধ করতেই বিল অর্ধেক হয়ে গেল। প্রথমে আমি সব পুরনো বাল্ব বদলে এলইডি বাল্ব লাগালাম। এলইডি বাল্বে ৮০% কম বিদ্যুৎ খরচ হয়, দামও এখন কম। ঘর থেকে বের হওয়ার সময় ফ্যান-লাইট বন্ধ করার অভ্যাস করলাম। দরজায় একটা ছোট নোট লাগিয়ে দিলাম, “বের হওয়ার সময় লাইট বন্ধ করুন”। এসি ২৪-২৬ ডিগ্রিতে চালাই, প্রতি ১ ডিগ্রি বাড়ালে ৬% বিদ্যুৎ বাঁচে। ফ্রিজের তাপমাত্রা ঠিক রাখি, দরজা কম খুলি। ওয়াশিং মেশিনে একসাথে বেশি কাপড় ধুই, বারবার চালাই না। গ্যাসের চুলায় রান্নার সময় ঢাকনা দিয়ে রাঁধি, এতে গ্যাস কম লাগে। প্রেসার কুকারে ডাল-মাংস রাঁধি, সময় ও গ্যাস দুটোই বাঁচে। রাইস কুকারের বদলে চুলায় ভাত রাঁধি। এই সব মিলিয়ে আমার বিদ্যুৎ বিল এখন ৭০০-৮০০ টাকা, গ্যাস বিলও কমেছে। বছরে প্রায় ১০ হাজার টাকা বাঁচে শুধু এই খাতে। পানির বিলেও বাঁচানো যায়। আমি বাথরুমে বালতি দিয়ে গোসল করি, শাওয়ারে অনেক পানি নষ্ট হয়। কাপড় ধোয়ার পানি গাছে দিই। ট্যাপের কল ঠিকমতো বন্ধ করি, ফোঁটা ফোঁটা পানি পড়া বন্ধ করেছি। দিনের বেলায় প্রাকৃতিক আলো ব্যবহার করুন। আমার বাসার পর্দা হালকা রঙের, দিনে লাইট জ্বালাতে হয় না। ব্যবহার না করা ডিভাইসের প্লাগ খুলে রাখুন। টিভি, চার্জার, ওয়াইফাই রাউটার – স্ট্যান্ডবাই মোডেও বিদ্যুৎ খরচ হয়। রাতে ঘুমানোর আগে একবার ঘুরে দেখি সব বন্ধ আছে কিনা। এই ছোট ছোট অভ্যাস মিলে মাসে আরও ৩০০-৪০০ টাকা বাঁচে। পরিবারের সবাইকে এই অভ্যাস শেখান। বাচ্চাদের খেলার ছলে শেখান, ওরা দ্রুত শেখে।
৫. খাবারের অপচয় বন্ধ করুন – ফেলে দেওয়া খাবার মানেই ফেলে দেওয়া টাকা
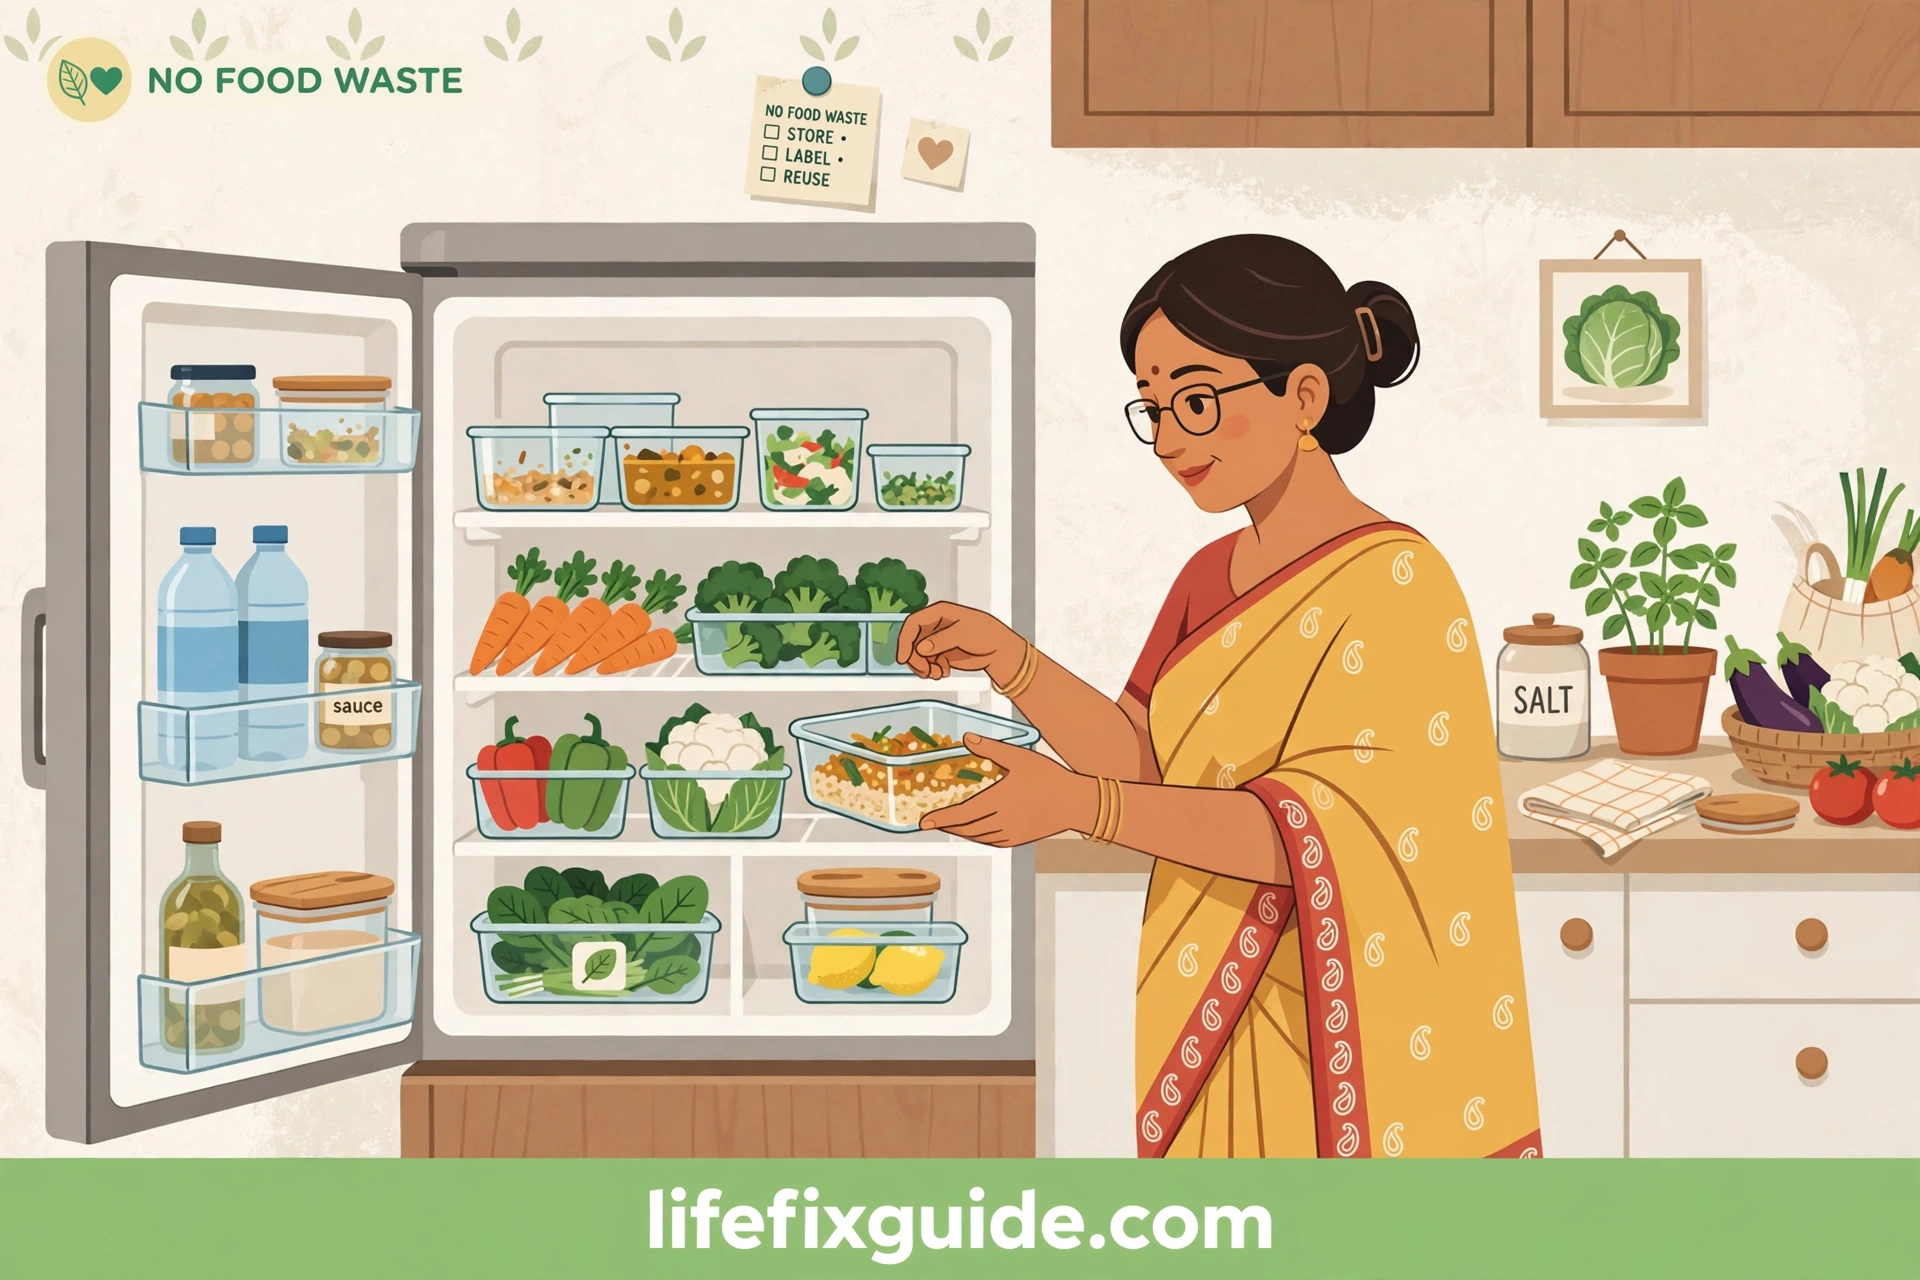
বাংলাদেশে প্রতি বছর হাজার হাজার টন খাবার নষ্ট হয়। আমার বাসায়ও আগে প্রতিদিন ভাত-তরকারি ফেলে দিতে হতো। বেশি রাঁধতাম, খাওয়া হতো না, ফ্রিজে রেখে পচিয়ে ফেলতাম। একদিন হিসাব করে দেখলাম, মাসে প্রায় ১৫০০ টাকার খাবার ফেলে দিচ্ছি। সেদিন থেকে আমি খাবারের অপচয় বন্ধ করার নিয়ম বানালাম। প্রথম নিয়ম: যতটুকু খাওয়া হবে, ততটুকুই রাঁধুন। প্রথমে কম রাঁধুন, লাগলে আবার রাঁধুন। দ্বিতীয় নিয়ম: সপ্তাহের মেনু আগে থেকে ঠিক করুন। রবিবার বসে সারা সপ্তাহ কী রাঁধবেন লিখে ফেলুন, সেই অনুযায়ী বাজার করুন। তৃতীয় নিয়ম: বেঁচে যাওয়া খাবার ফ্রিজে সঠিকভাবে সংরক্ষণ করুন। ভাত ফ্রিজে রাখুন, পরদিন ভাজি বা খিচুড়ি বানান। বেঁচে যাওয়া তরকারি দিয়ে পরদিন সকালে রুটি খান। চতুর্থ নিয়ম: ফ্রিজ সপ্তাহে একদিন পরিষ্কার করুন, পুরনো জিনিস আগে ব্যবহার করুন। পঞ্চম নিয়ম: বাইরে খাবার অর্ডার কমান। একবার বাইরে খাবার অর্ডার করলে ৩০০-৫০০ টাকা চলে যায়, সেই টাকায় বাড়িতে ৩ বেলার খাবার হয়। আমি এখন মাসে ১-২ বারের বেশি বাইরে খাই না। এই অভ্যাসে আমার মাসে ২০০০ টাকা বাঁচে। বেঁচে যাওয়া খাবার নিয়ে সৃজনশীল হোন। বেঁচে যাওয়া ভাত দিয়ে পরদিন সকালে ভাত ভাজি বানান, ডিম দিয়ে ভেজে নিলে দারুণ লাগে। বেঁচে যাওয়া ডাল দিয়ে খিচুড়ি রাঁধুন। সবজির খোসা ফেলে না দিয়ে স্যুপ বানান। পাকা কলা ফেলে না দিয়ে বড়া বা কেক বানান। আমি সপ্তাহে একদিন “ফ্রিজ পরিষ্কার” দিন রাখি – সেদিন ফ্রিজে যা আছে তা দিয়েই রান্না করি, নতুন বাজার করি না। এতে ফ্রিজও পরিষ্কার থাকে, খাবারও নষ্ট হয় না। অনুষ্ঠানে বা দাওয়াতে বেশি খাবার বেঁচে গেলে প্রতিবেশীদের দিয়ে দিন। এতে সম্পর্কও ভালো থাকে, খাবারও নষ্ট হয় না। বাচ্চাদের প্লেটে কম কম করে দিন, লাগলে আবার দিন। একবারে বেশি দিলে ফেলে দেয়।
৬. জরুরি তহবিল গড়ে তুলুন – বিপদের দিনে ধার করতে হবে না

২ বছর আগে আমার মা হঠাৎ অসুস্থ হয়ে হাসপাতালে ভর্তি হলেন। ৩০ হাজার টাকা লাগল। আমার হাতে কোনো সঞ্চয় ছিল না। বাধ্য হয়ে বন্ধুর কাছে ধার করলাম, আত্মীয়ের কাছে হাত পাতলাম। সেই লজ্জা আমি ভুলতে পারি না। সেদিন বুঝলাম, জরুরি তহবিল কত জরুরি। জরুরি তহবিল মানে এমন টাকা, যা শুধু বিপদে ব্যবহার করবেন – অসুখ, চাকরি চলে যাওয়া, জরুরি মেরামত। নিয়ম হলো, ৩ থেকে ৬ মাসের খরচের সমান টাকা জরুরি তহবিলে রাখা। আমার মাসের খরচ ২০ হাজার টাকা, তাই আমার লক্ষ্য ১ লাখ টাকা। আমি প্রতিমাসে বেতন পাওয়ার সাথে সাথে ৩ হাজার টাকা আলাদা একটা ব্যাংক অ্যাকাউন্টে রাখি, যেটার এটিএম কার্ড আমি ব্যবহার করি না। এই টাকায় হাত দিই না, যতই লোভ হোক। শুরুতে ৩ হাজার টাকা অনেক মনে হতো, কিন্তু অভ্যাস হয়ে গেছে। ২ বছরে আমার জরুরি তহবিলে ১ লাখ টাকা জমেছে। গত মাসে ফ্রিজ নষ্ট হলো, জরুরি তহবিল থেকে ঠিক করলাম, কারো কাছে ধার করতে হলো না। এই নিরাপত্তার অনুভূতিটা টাকায় কেনা যায় না। আপনারাও আজ থেকেই শুরু করুন, মাসে ১ হাজার টাকা হলেও রাখুন। জরুরি তহবিল কোথায় রাখবেন, সেটাও গুরুত্বপূর্ণ। এমন জায়গায় রাখুন যেখান থেকে সহজে তোলা যায়, কিন্তু দৈনন্দিন খরচে ব্যবহার হয় না। আমি আলাদা একটা সঞ্চয়ী ব্যাংক অ্যাকাউন্টে রাখি, যেটার চেকবই বা এটিএম আমি দৈনন্দিন ব্যবহার করি না। কেউ কেউ ডাকঘর সঞ্চয় বা ব্যাংকের ফিক্সড ডিপোজিটে রাখেন। তবে মনে রাখবেন, জরুরি প্রয়োজনে যেন ১-২ দিনের মধ্যে টাকা তোলা যায়। শেয়ার বাজারে বা ঝুঁকিপূর্ণ জায়গায় জরুরি তহবিল রাখবেন না। জরুরি তহবিল ব্যবহার করে ফেললে আবার গড়ে তুলুন। আমি গত বছর ফ্রিজ কিনতে ২০ হাজার টাকা ব্যবহার করেছিলাম, তারপর আবার মাসে মাসে জমিয়ে পূর্ণ করেছি। লক্ষ্য পূরণ হয়ে গেলে সেই টাকা দীর্ঘমেয়াদি সঞ্চয়ে লাগান।
৭. আয় পাওয়ার সাথে সাথে সঞ্চয় করুন – নিজেকে আগে দিন

বেশিরভাগ মানুষের নিয়ম হলো: আয় – খরচ = সঞ্চয়। মানে, খরচ করে যা বাঁচে, তা সঞ্চয়। সমস্যা হলো, খরচ করে কখনো কিছু বাঁচে না। আমি ৫ বছর এই নিয়মে চলেছি, এক টাকাও সঞ্চয় হয়নি। তারপর একটা বইয়ে পড়লাম উল্টো নিয়ম: আয় – সঞ্চয় = খরচ। মানে, আয় পাওয়ার সাথে সাথে সঞ্চয়ের টাকা আলাদা করে ফেলুন, বাকি টাকায় মাস চালান। এই একটা পরিবর্তনই আমার জীবন বদলে দিল। এখন বেতন ঢোকার দিনই আমি ৫ হাজার টাকা সঞ্চয় অ্যাকাউন্টে পাঠিয়ে দিই। মোবাইল ব্যাংকিংয়ে অটো ট্রান্সফার সেট করে রেখেছি, যাতে ভুলেও খরচ না হয়। বাকি ২৫ হাজার টাকায় আমি মাস চালাই। প্রথম ২ মাস কষ্ট হয়েছিল, মাসের শেষে টানাটানি লাগত। কিন্তু তৃতীয় মাস থেকে শরীর অভ্যাস করে নিল, খরচ নিজেই কমে গেল। কারণ হাতে কম টাকা থাকলে মানুষ স্বাভাবিকভাবেই কম খরচ করে। এই পদ্ধতিকে বলে “নিজেকে আগে দেওয়া”। আপনি যদি মাসে ৩০ হাজার টাকা আয় করেন, তাহলে প্রথমে ৩ হাজার টাকা (১০%) সঞ্চয় করুন। আয় বাড়লে সঞ্চয়ের পরিমাণও বাড়ান। বোনাস বা অতিরিক্ত আয় পেলে তার ৫০% সঞ্চয় করুন। আমি এখন বেতনের ২০% সঞ্চয় করি। এই টাকা দিয়ে আমি ভবিষ্যতের পরিকল্পনা করছি। সঞ্চয়ের পরিমাণ ধীরে ধীরে বাড়ান। শুরু করুন ১০% দিয়ে। ৩ মাস পর ১২% করুন, তারপর ১৫%। শরীর যেমন ধীরে ধীরে ব্যায়ামে অভ্যস্ত হয়, বাজেটও তেমন ধীরে ধীরে কম খরচে অভ্যস্ত হয়। সঞ্চয়কে একটা বিল মনে করুন। যেমন বিদ্যুৎ বিল না দিলে লাইন কেটে দেয়, তেমন সঞ্চয় না করলে ভবিষ্যৎ অন্ধকার। আমি ক্যালেন্ডারে বেতনের দিনে “সঞ্চয় দিবস” লিখে রেখেছি। বেতন পাওয়ার আনন্দের সাথে সঞ্চয়ের আনন্দও মিশে গেছে। বোনাস পেলে ৫০% সঞ্চয় করুন, বাকি ৫০% দিয়ে নিজেকে পুরস্কার দিন। এতে সঞ্চয়ের প্রতি ভালোবাসা বাড়ে। ওভারটাইম বা ফ্রিল্যান্সিং থেকে অতিরিক্ত আয় হলে তার পুরোটাই সঞ্চয় করুন, কারণ এই টাকা ছাড়াই আপনি চলতে অভ্যস্ত।
৮. ঋণ ও কিস্তির ফাঁদ এড়িয়ে চলুন – সুদের টাকা আপনার পকেট থেকে যায়
আমার এক বন্ধু ৫০ হাজার টাকার মোবাইল কিনল কিস্তিতে। মাসে ৫ হাজার টাকা করে ১২ মাসে দেবে। আমি হিসাব করে দেখলাম, সে মোট দেবে ৬০ হাজার টাকা। মানে ১০ হাজার টাকা বেশি, শুধু সুদ হিসেবে। এই ১০ হাজার টাকা দিয়ে সে আরও কত কিছু করতে পারত! ঋণ আর কিস্তি হলো টাকা নষ্টের সবচেয়ে বড় ফাঁদ। ক্রেডিট কার্ডে কেনাকাটা করে মাস শেষে পুরো টাকা না দিলে ৩০-৩৬% সুদ দিতে হয়। এনজিও থেকে ঋণ নিলে সুদ আরও বেশি। আমি একটা কঠিন নিয়ম বানিয়েছি: যা কেনার টাকা হাতে নেই, তা কিনব না। মোবাইল কিনতে হলে ৬ মাস টাকা জমিয়ে তারপর কিনি। ফ্রিজ, টিভি – সব জমিয়ে কিনি। কিস্তিতে কিনি না। ক্রেডিট কার্ড আমি ব্যবহারই করি না। যদি আপনার ইতিমধ্যে ঋণ থাকে, তাহলে সবার আগে সেটা শোধ করুন। সবচেয়ে বেশি সুদের ঋণ আগে শোধ করুন। ঋণ শোধ না হওয়া পর্যন্ত নতুন কিছু কিস্তিতে কিনবেন না। আমার এক আত্মীয় ২ লাখ টাকা ঋণ নিয়ে ব্যবসা করতে গিয়ে সব হারিয়েছিলেন। ঋণ নিয়ে ব্যবসা বা বিনিয়োগ করা খুব ঝুঁকিপূর্ণ। জরুরি প্রয়োজন ছাড়া ঋণ নেবেন না। ঋণমুক্ত জীবনই আসল স্বাধীনতা। আমি আজ ঋণমুক্ত, আর এই শান্তি কোটি টাকার চেয়েও দামি। ঋণ শোধের একটা কার্যকর পদ্ধতি হলো স্নোবল পদ্ধতি। সবচেয়ে ছোট ঋণটা আগে শোধ করুন। ছোট ঋণ শোধ হলে মনোবল বাড়ে, তারপর পরেরটায় হাত দিন। আমার এক বন্ধু ৩টা ঋণ ছিল – ১০ হাজার, ৩০ হাজার, ৫০ হাজার। সে প্রথমে ১০ হাজারেরটা শোধ করল, তারপর সেই কিস্তির টাকা ৩০ হাজারেরটায় লাগাল। এভাবে ১ বছরে সব শোধ। কারো জামিনদার হওয়ার আগে ১০ বার ভাবুন। আমি একবার বন্ধুর ঋণের জামিনদার হয়েছিলাম, সে টাকা না দেওয়ায় আমার ঘাড়ে চাপল। সেই শিক্ষার পর আর কখনো জামিনদার হই না। ঋণ নিতেই হলে ব্যাংক থেকে নিন, এনজিও বা মহাজনের কাছে যাবেন না। সুদের হার লিখিতভাবে জেনে নিন।
শেষ কথা: টাকা বাঁচানো মানে কৃপণ হওয়া নয়, মানে বুদ্ধিমান হওয়া। আমি নিজে এই ৮টা অভ্যাস মেনে ২ বছরে ১ লাখ টাকার জরুরি তহবিল গড়েছি, মাসে ৮ হাজার টাকা সঞ্চয় করি, কোনো ঋণ নেই। আমার বেতন আহামরি বাড়েনি, শুধু অভ্যাস বদলেছে। আপনিও পারবেন। আজ থেকেই একটা একটা করে শুরু করুন। প্রথমে বাজেট লিখুন, তারপর অপ্রয়োজনীয় খরচ বাদ দিন। ধীরে ধীরে সব অভ্যাস গড়ে উঠবে। মনে রাখবেন, ছোট ছোট সঞ্চয় মিলেই বড় সম্পদ হয়। সুস্থ আর্থিক জীবন গড়ুন, ভবিষ্যৎ নিরাপদ করুন।