টাকা জমানোর কথা ভাবলেই আমার মাথায় প্রথমে আসত ব্যাংকের সঞ্চয়ী হিসাব। মাস শেষে বেতন থেকে যা বাঁচত, ব্যাংকে পড়ে থাকত — নিরাপদ, কিন্তু বছরের শেষে হিসাব করে দেখতাম লাভ প্রায় কিছুই হচ্ছে না। মুদ্রাস্ফীতি খেয়ে নিচ্ছে আসল টাকার মূল্য। এই টানাপোড়েনের মধ্যে একদিন আমার এক বন্ধু বলল, “ভাই, ব্যাংকে টাকা ফেলে রাখা মানে টাকা হারানো। মিউচুয়াল ফান্ডে একটু একটু করে দাও, দেখবে কেমন বাড়ে।” সত্যি বলতে, “মিউচুয়াল ফান্ড” নামটা শুনে আমার গা শিউরে উঠেছিল। মনে হয়েছিল এটা বড়লোকদের জিনিস, শেয়ারবাজারের জুয়া। ভুলটা ভাঙতে আমার প্রায় এক বছর লেগেছে। এই লেখায় আমি আমার নিজের যাত্রার গল্পটা বলব — কীভাবে আমি শূন্য জ্ঞান থেকে মিউচুয়াল ফান্ড বুঝলাম, কোথায় কোথায় ঠকলাম, কোথায় জিতলাম, আর আপনি যদি আজ থেকে শুরু করতে চান তাহলে ঠিক কোন পথে হাঁটবেন।
১. মিউচুয়াল ফান্ড আসলে কী — আমার ভুল ধারণা ভাঙার গল্প

আমার প্রথম ভুল ধারণা ছিল, মিউচুয়াল ফান্ড মানে শেয়ারবাজারে সরাসরি টাকা লাগানো। পরে একজন অভিজ্ঞ বিনিয়োগকারীর কাছে বুঝলাম, ব্যাপারটা আসলে অনেক সহজ ও বুদ্ধিমানের। সহজ ভাষায় বললে, মিউচুয়াল ফান্ড হলো অনেক মানুষের ছোট ছোট টাকা এক জায়গায় জমা করে একজন পেশাদার ফান্ড ম্যানেজারের হাতে দেওয়া — যিনি সেই টাকা শেয়ার, বন্ড বা অন্যান্য জায়গায় ছড়িয়ে বিনিয়োগ করেন। আমাদের দেশে এটাকে অনেক সময় ইউনিট ফান্ডও বলা হয়।
কেন এটা গুরুত্বপূর্ণ? কারণ একা একা শেয়ারবাজারে ঢুকলে আপনার পুরো টাকা একটা-দুটো কোম্পানির ওপর নির্ভর করে। কিন্তু মিউচুয়াল ফান্ডে আপনার টাকা ছড়িয়ে থাকে বহু জায়গায় — একে বলে ডাইভারসিফিকেশন। আমি যখন প্রথম ২০২১ সালে একটা ইকুইটি ফান্ডে ৫,০০০ টাকা দিয়ে শুরু করি, তখন বুঝলাম না আসলে আমার টাকা কোথায় যাচ্ছে। তিন মাস পর ফান্ডের ফ্যাক্টশিট পড়ে দেখলাম, আমার ওই টাকা ভাগ হয়ে গেছে ৪০-৫০টা বড় কোম্পানির শেয়ারে। একটা কোম্পানি খারাপ করলেও বাকিগুলো সামাল দেয় — এই বোধটাই আমার ভয় দূর করেছিল।
কীভাবে বুঝবেন? ফান্ডের ওয়েবসাইটে গিয়ে ফান্ডের নামের পাশে “পোর্টফোলিও” বা “ফ্যাক্টশিট” খুঁজুন। সেখানে লেখা থাকে কোন কোন শেয়ারে কত শতাংশ টাকা আছে। আমি প্রথমে শুধু নাম দেখে টাকা দিয়েছিলাম — এটা আমার প্রথম ভুল। পরে শিখলাম, ফান্ড কেনার আগে অন্তত এর টপ হোল্ডিংগুলো দেখা উচিত।
সাধারণ ভুল: অনেকেই মনে করেন মিউচুয়াল ফান্ডে টাকা দিলেই নিশ্চিত লাভ। না — এটা বিনিয়োগ, জাদুর বাক্স না। বাজারের ওঠানামা এখানেও আসে। আরেকটা ভুল হলো বন্ধুর কথায় বা এজেন্টের চাপে না বুঝে ফান্ড কেনা। আমি নিজে এই ফাঁদে পড়েছিলাম — এক আত্মীয়ের কথায় একটা ফান্ডে ঢুকে দুই বছর প্রায় কোনো রিটার্ন পাইনি, কারণ ফান্ডটা আমার লক্ষ্যের সঙ্গে মিলছিল না।
ফলাফল: ধারণা পরিষ্কার হওয়ার পর আমি যখন বুঝে-শুনে ফান্ড বাছতে শুরু করলাম, তখন আমার আত্মবিশ্বাস বদলে গেল। এখন আমি জানি আমার টাকা কোথায়, কেন আছে। এই জ্ঞানটাই সবচেয়ে বড় লাভ — টাকার লাভ তো পরে আসে।
২. মিউচুয়াল ফান্ডের প্রকারভেদ — কোনটা কার জন্য
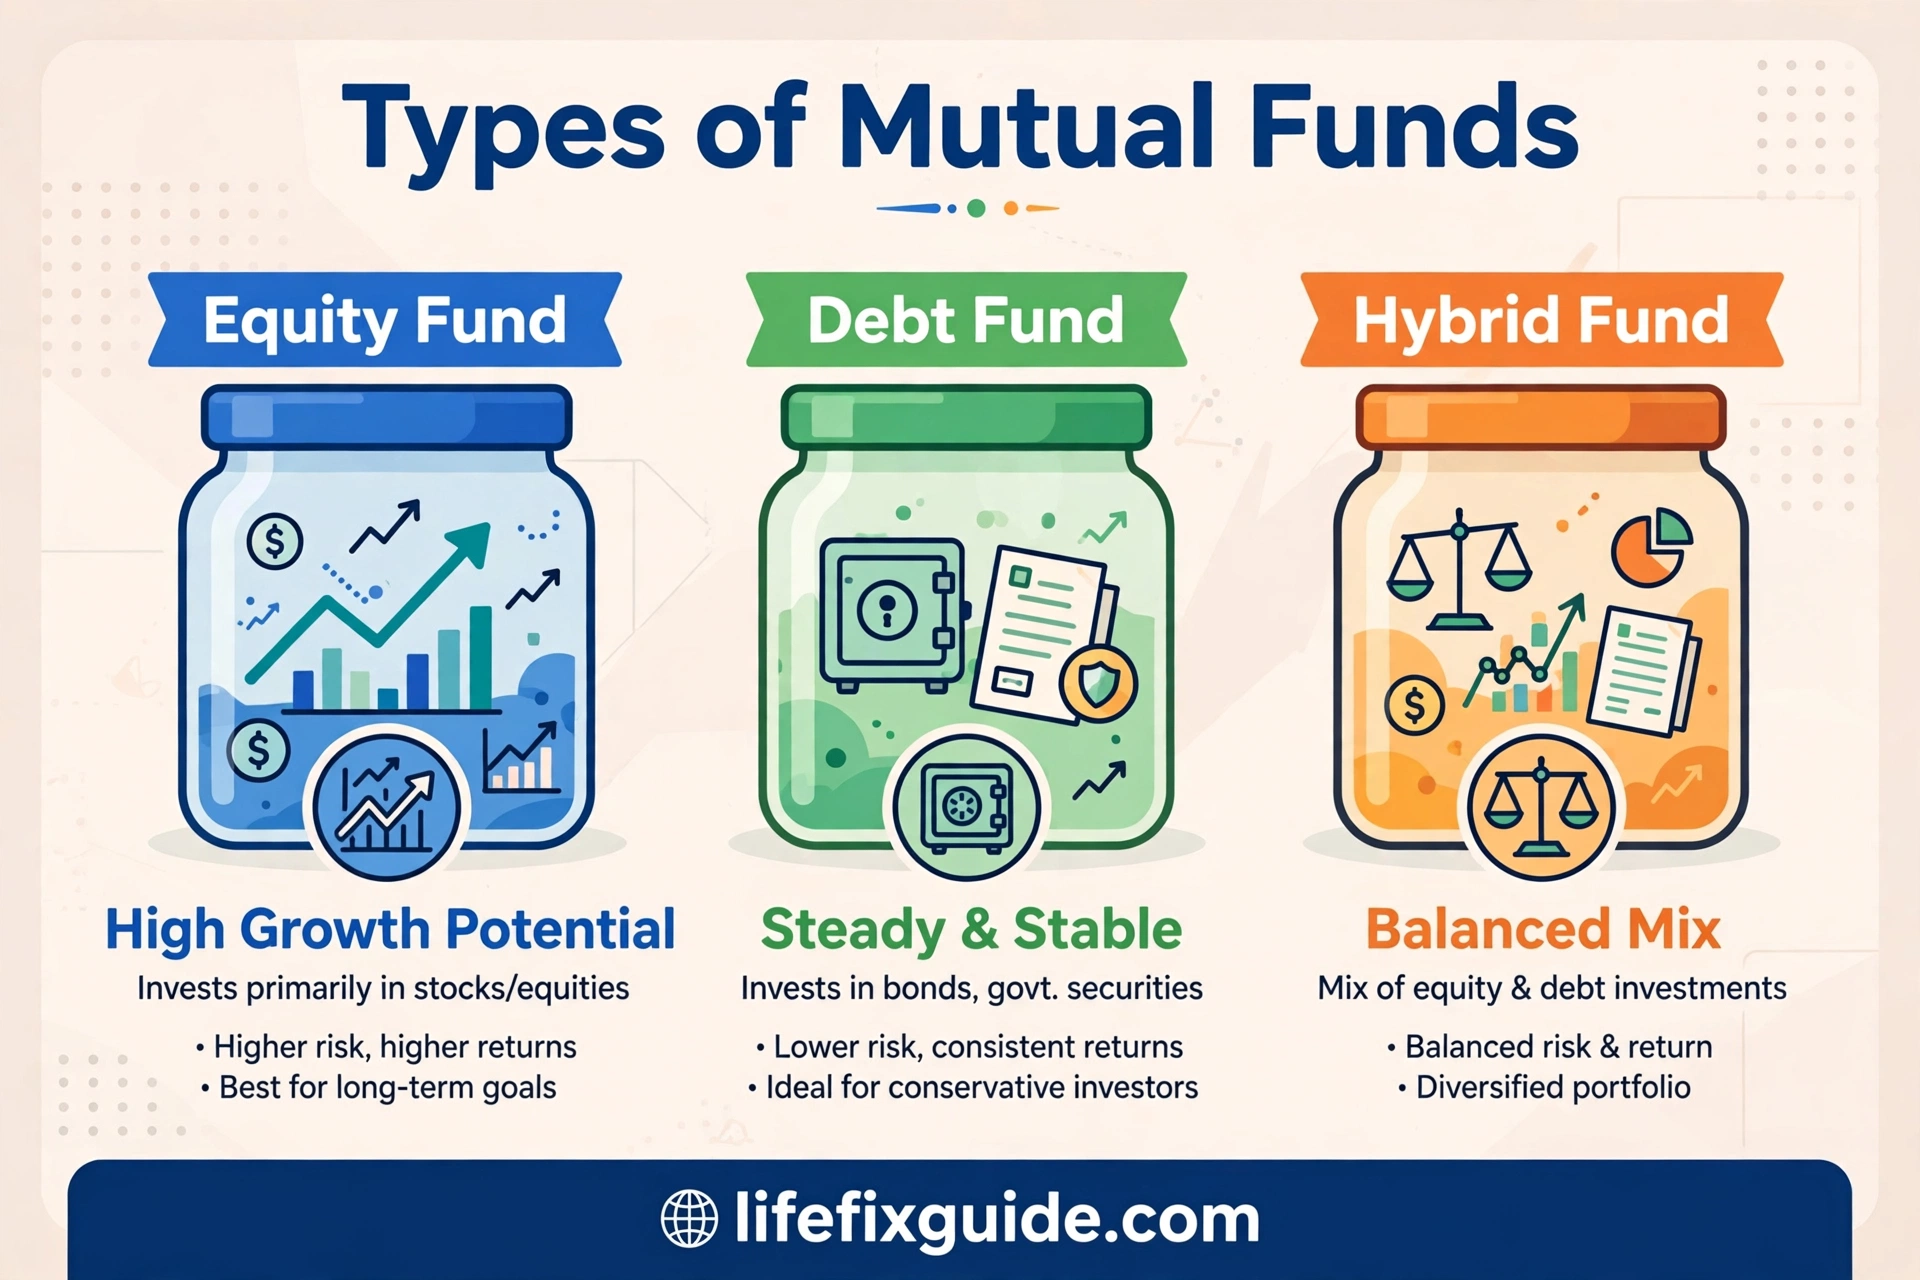
প্রথম দিকে আমি ভাবতাম সব মিউচুয়াল ফান্ড একরকম। পরে জানলাম, ফান্ডের তিনটে বড় পরিবার আছে, আর প্রতিটার স্বভাব আলাদা। এটা না জানলে ভুল ফান্ডে টাকা আটকে যাওয়ার ঝুঁকি থাকে।
ইকুইটি ফান্ড: এই ফান্ডের টাকা মূলত শেয়ারবাজারে লাগে। ঝুঁকি বেশি, কিন্তু দীর্ঘমেয়াদে রিটার্নের সম্ভাবনাও সবচেয়ে বেশি। আমার নিজের অভিজ্ঞতা — আমি ২০২১ সালে একটা ইকুইটি ফান্ডে মাসে ২,০০০ টাকা করে দেওয়া শুরু করি। প্রথম আট মাসে বাজার পড়ে গিয়ে আমার পোর্টফোলিও লাল হয়ে গেল। রাতে ঘুম হতো না, মনে হতো টাকাটা তুলে নিই। কিন্তু আমি ধৈর্য ধরলাম। তিন বছর পর দেখলাম, সেই একই বিনিয়োগ প্রায় ৩৫% বেড়ে গেছে। এই শিক্ষাটা পয়সা দিয়ে কেনা: ইকুইটি ফান্ড মানে কমপক্ষে ৩-৫ বছরের ধৈর্য।
ডেব্ট ফান্ড: এই ফান্ডের টাকা সরকারি বন্ড, কর্পোরেট বন্ডের মতো নিরাপদ জায়গায় লাগে। রিটার্ন কম, কিন্তু ঝুঁকিও কম। আমার মায়ের চিকিৎসার জন্য জমানো টাকা আমি ডেব্ট ফান্ডে রেখেছিলাম — কারণ ওই টাকায় ঝুঁকি নেওয়ার সুযোগ ছিল না। এক বছরে প্রায় ৭-৮% রিটার্ন পেয়েছিলাম, ব্যাংকের চেয়ে ভালো, আবার টাকাটা প্রয়োজনে তুলতেও পেরেছি।
হাইব্রিড বা ব্যালান্সড ফান্ড: শেয়ার আর বন্ড — দুটোর মিশ্রণ। যারা মাঝামাঝি পথ চান তাদের জন্য। আমার স্ত্রীর জন্য আমি একটা হাইব্রিড ফান্ড বেছে দিয়েছিলাম, কারণ সে ঝুঁকি নিতে ভয় পেত কিন্তু ব্যাংকের সুদেও সন্তুষ্ট ছিল না।
কেন এটা জানা জরুরি? কারণ আপনার লক্ষ্য ঠিক করে দেবে কোন ফান্ড আপনার। পাঁচ বছর পর বাড়ি কেনার টাকা আর ছয় মাস পর বিয়ের খরচের টাকা — একই ফান্ডে রাখা যায় না। আমি এই ভুলটা করেছিলাম: স্বল্পমেয়াদি লক্ষ্যের টাকা ইকুইটি ফান্ডে রেখে বাজার পড়ার সময় বাধ্য হয়ে লসে তুলতে হয়েছিল।
সাধারণ ভুল: শুধু গত বছরের সবচেয়ে বেশি রিটার্ন দেওয়া ফান্ড বেছে নেওয়া। গত বছরের চ্যাম্পিয়ন এ বছর ফ্লপ হতে পারে। আমি শিখেছি, ৩-৫ বছরের ধারাবাহিক পারফরম্যান্স দেখতে হয়, এক বছরের না। আরেকটা ভুল — একই ধরনের অনেকগুলো ফান্ড কেনা, যাতে ডাইভারসিফিকেশনের নামে আসলে একই জিনিস বারবার কেনা হয়।
ফলাফল: প্রকারভেদ বোঝার পর আমি আমার টাকা তিন ভাগে ভাগ করলাম — দীর্ঘমেয়াদি লক্ষ্যে ইকুইটি, মাঝারি লক্ষ্যে হাইব্রিড, জরুরি তহবিলে ডেব্ট। এই ভাগাভাগির পর থেকে আমার বিনিয়োগে একটা শান্তি এসেছে, যা আগে ছিল না।
৩. এসআইপি (SIP) — প্রতি মাসে একটু একটু করে বিনিয়োগের জাদু
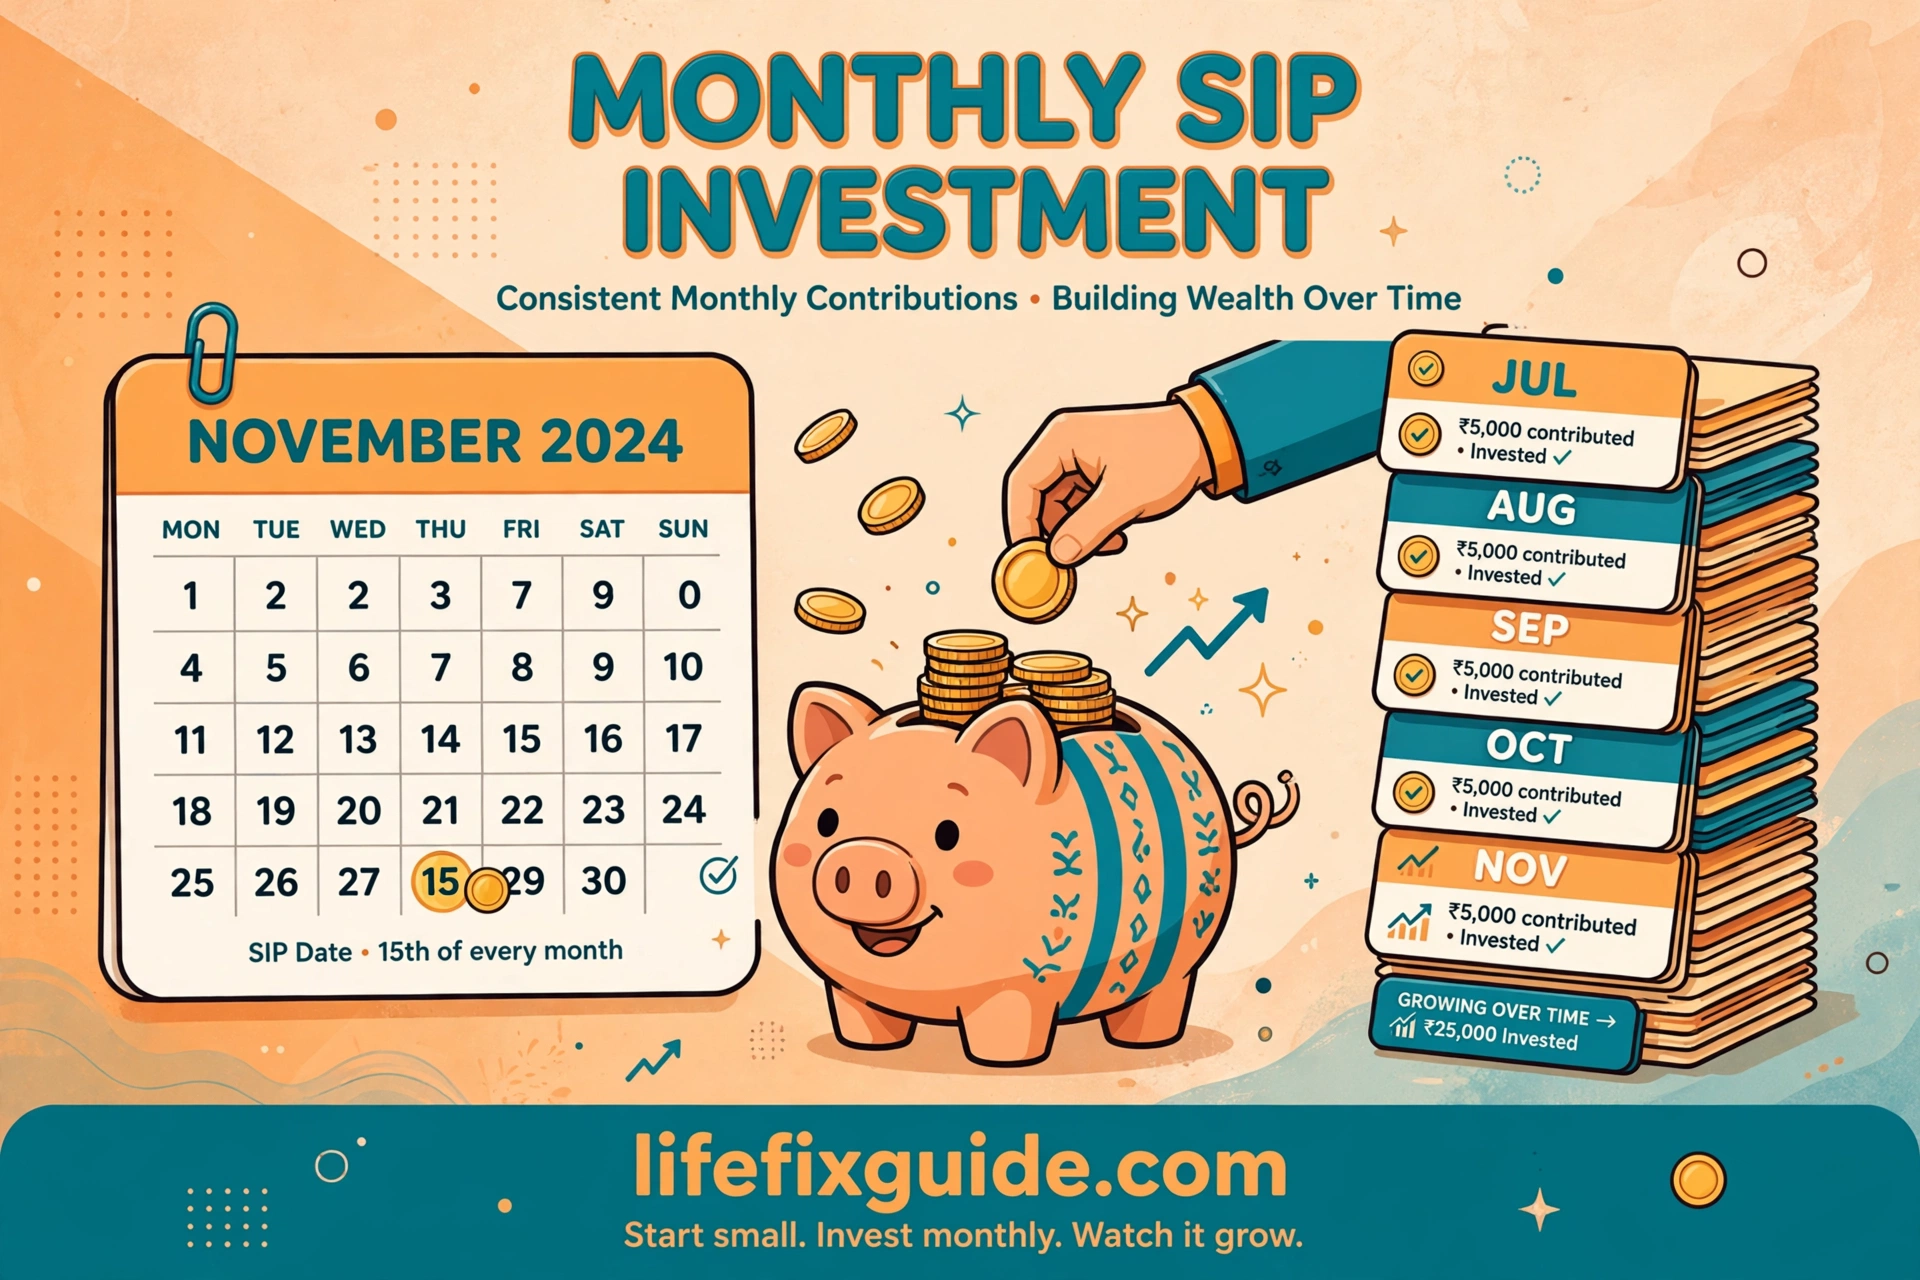
মিউচুয়াল ফান্ডে আমার সবচেয়ে বড় আবিষ্কার ছিল SIP — সিস্টেম্যাটিক ইনভেস্টমেন্ট প্ল্যান। সহজ কথায়, প্রতি মাসে নির্দিষ্ট তারিখে আপনার ব্যাংক হিসাব থেকে নির্দিষ্ট টাকা কেটে ফান্ডে জমা হয়। আমি যখন প্রথম শুনলাম, মনে হলো এটা তো ব্যাংকের ডিপিএসের মতোই! কিন্তু পার্থক্যটা বুঝলাম পরে।
কেন SIP এত শক্তিশালী? দুটো কারণে। প্রথমত, রুপি-কস্ট অ্যাভারেজিং — বাজার যখন নিচে থাকে তখন একই টাকায় বেশি ইউনিট কেনা হয়, বাজার যখন ওপরে তখন কম ইউনিট। আমি ২০২১ থেকে ২০২৪ — তিন বছর ধরে মাসে ২,০০০ টাকার SIP চালিয়েছি। এই সময়ে বাজার দুবার বড় ধাক্কা খেয়েছে। সেই ধাক্কার মাসগুলোতে আমার একই ২,০০০ টাকায় অনেক বেশি ইউনিট জমা হয়েছে। পরে বাজার ঘুরে দাঁড়ালে সেই সস্তায় কেনা ইউনিটগুলোই সবচেয়ে বেশি লাভ দিয়েছে। এককালীন বড় টাকা দিয়ে শুরু করলে এই সুবিধা পেতাম না।
দ্বিতীয়ত, শৃঙ্খলা। আমি জানি, নিজে নিজে প্রতি মাসে বিনিয়োগ করা কঠিন — মাস শেষে হাতে টাকা থাকলে খরচের ফাঁদে পড়ে যাই। SIP অটো-ডেবিট হওয়ায় সিদ্ধান্তটা একবারই নিতে হয়। আমার বেতন ঢোকার দুদিন পরেই SIP কাটে, ফলে আমি ওই টাকাটা খরচের হিসাবে ধরিই না। এই “চোখের আড়াল” কৌশলটা আমার সঞ্চয়ের অভ্যাসটাই বদলে দিয়েছে।
কীভাবে শুরু করবেন? প্রথমে ঠিক করুন মাসে কত টাকা দিতে পারবেন — ১,০০০ টাকা দিয়েও শুরু করা যায়, পরিমাণ নিয়ে লজ্জার কিছু নেই। আমি শুরু করেছিলাম মাত্র ২,০০০ টাকা দিয়ে। তারপর ফান্ড বেছে SIP তারিখ ঠিক করুন — বেতনের ২-৩ দিন পরে রাখুন। ব্যাংকের অটো-ডেবিট অনুমোদন দিন, ব্যস।
সাধারণ ভুল: বাজার পড়তে দেখে SIP বন্ধ করে দেওয়া। আমি নিজে ২০২২ সালে একবার এই ভুল করতে গিয়েছিলাম — পোর্টফোলিও লাল দেখে SIP বন্ধ করার কথা ভেবেছিলাম। ভাগ্যিস এক সিনিয়র বন্ধু থামিয়েছিল। পরে বুঝলাম, বাজার পড়ার সময় SIP বন্ধ করা মানে সস্তায় কেনার সুযোগ হাতছাড়া করা। আরেকটা ভুল — খুব বেশি SIP নিয়ে মাসের মাঝে টানাটানি করা। SIP এমন পরিমাণে রাখুন যা টানা ৩-৫ বছর চালাতে পারবেন।
ফলাফল: তিন বছরের SIP-এ আমার মোট বিনিয়োগ ছিল ৭২,০০০ টাকা, যার বর্তমান মূল্য প্রায় ৯৫,০০০ টাকার কাছাকাছি। শুধু টাকার অঙ্ক না — সবচেয়ে বড় ফল হলো, বিনিয়োগ এখন আমার অভ্যাস, মাঝে মাঝে মনে পড়া কোনো কাজ না।
৪. রিটার্ন কেমন হতে পারে — বাস্তব হিসাব, আকাশকুসুম না
“মিউচুয়াল ফান্ডে কত লাভ হবে?” — এই প্রশ্নের সৎ উত্তর দেওয়াটা জরুরি, কারণ এখানেই সবচেয়ে বেশি মিথ্যা প্রতিশ্রুতি ছড়ায়। আমি নিজে এক এজেন্টের মুখে শুনেছিলাম “বছরে ২০% গ্যারান্টি” — পরে বুঝেছি, মিউচুয়াল ফান্ডে কোনো গ্যারান্টি হয় না।
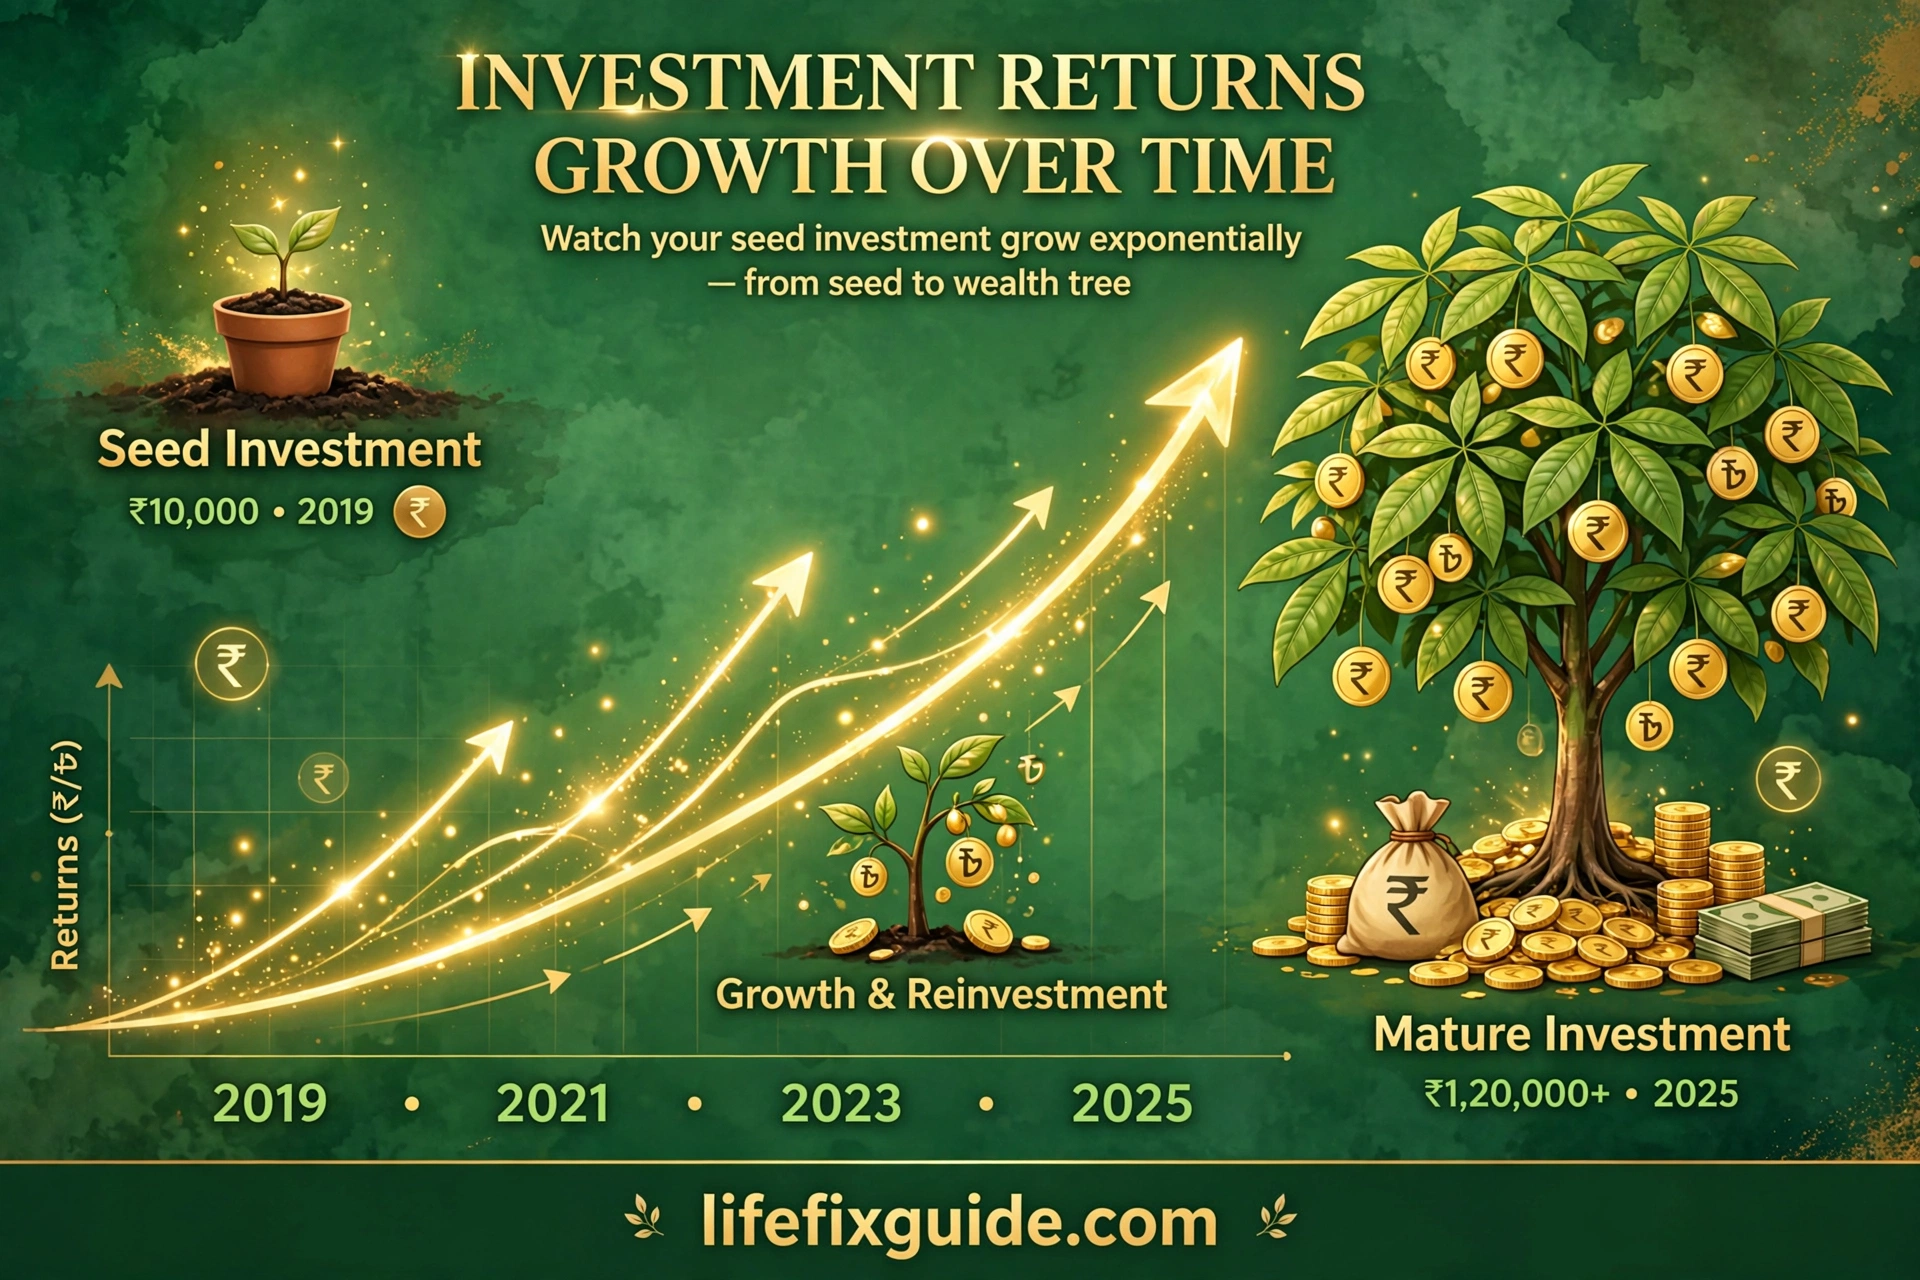
বাস্তব চিত্রটা কেমন? আমার অভিজ্ঞতা ও পরিচিতদের হিসাব মিলিয়ে বলছি। ইকুইটি ফান্ডে দীর্ঘমেয়াদে (৫-১০ বছর) বার্ষিক গড়ে ১০-১৪% রিটার্ন পাওয়া সম্ভব — তবে এটা গড়, প্রতি বছর না। কোনো বছর ২৫% বাড়বে, কোনো বছর ১০% কমবে। ডেব্ট ফান্ডে ৬-৯%, হাইব্রিডে ৮-১২% — মোটামুটি এই পরিসরে। আমার নিজের তিন বছরের ইকুইটি SIP-এ বার্ষিক গড় রিটার্ন এসেছে প্রায় ১১% এর মতো।
একটা ছোট হিসাব দিই, যেটা আমাকে সবচেয়ে বেশি উৎসাহিত করেছিল। মাসে ৫,০০০ টাকা SIP, বার্ষিক ১২% গড় রিটার্ন ধরে, ১০ বছরে মোট জমা হবে ৬ লাখ টাকা, কিন্তু মূল্য দাঁড়াবে প্রায় ১১.৫ লাখ টাকার কাছাকাছি। এই অতিরিক্ত সাড়ে পাঁচ লাখ হলো কম্পাউন্ডিংয়ের জাদু — লাভের ওপর লাভ। আমি প্রথম এই হিসাবটা কাগজে করে দেখে অবাক হয়েছিলাম।
কেন এটা বোঝা জরুরি? কারণ অবাস্তব প্রত্যাশাই সবচেয়ে বড় শত্রু। যারা “দ্বিগুণ হবে এক বছরে” ভেবে ঢোকে, তারা ছয় মাসে হতাশ হয়ে লসে বেরিয়ে যায়। আমি আমার প্রথম বছরে প্রায় কোনো রিটার্ন পাইনি — তখন যদি অবাস্তব আশা থাকত, আমি ছেড়ে দিতাম। বাস্তব আশা থাকায় টিকে ছিলাম, আর ধৈর্যের ফল পরে পেয়েছি।
সাধারণ ভুল: অতীত রিটার্ন দেখে ভবিষ্যৎ অনুমান করা। ফান্ডের বিজ্ঞাপনে ছোট অক্ষরে লেখা থাকে — অতীত পারফরম্যান্স ভবিষ্যতের নিশ্চয়তা দেয় না। আমি এখন কোনো ফান্ডের ১ বছরের রিটার্ন দেখে উত্তেজিত হই না; ৫ বছরের গড় আর ফান্ড ম্যানেজারের ধারাবাহিকতা দেখি। আরেকটা ভুল — মুদ্রাস্ফীতি বাদ দিয়ে রিটার্ন হিসাব করা। ১২% রিটার্নের যুগে ৬% মুদ্রাস্ফীতি থাকলে আসল লাভ ৬% এর মতো — এটা মাথায় রাখুন।
ফলাফল: বাস্তব প্রত্যাশা নিয়ে বিনিয়োগ করায় আমি কখনো আতঙ্কিত হয়ে ভুল সিদ্ধান্ত নিইনি। আমার পোর্টফোলিওর গড় রিটার্ন ব্যাংকের সুদের প্রায় দ্বিগুণ — আর এই বাড়তি লাভটাই আমার মেয়ের পড়াশোনার তহবিল গড়ে তুলছে।
৫. ঝুঁকি কতটুকু — ভয়কে চেনা ও সামলানো

মিউচুয়াল ফান্ড নিয়ে আমার প্রথম এক বছরের সবচেয়ে বড় শিক্ষা ছিল ঝুঁকি নিয়ে। সত্যি কথা হলো, ঝুঁকি আছে — এটা অস্বীকার করা মানে নিজেকে ঠকানো। কিন্তু ঝুঁকি মানে ধ্বংস না; ঝুঁকি মানে ওঠানামা, আর সেই ওঠানামাকে বোঝা ও সামলানোই আসল কাজ।
ঝুঁকির ধরনগুলো কী? প্রথমত, বাজার ঝুঁকি — শেয়ারবাজার পড়লে ইকুইটি ফান্ডের মূল্যও কমে। ২০২২ সালে আমার পোর্টফোলিও একসময় ১২% নিচে নেমে গিয়েছিল। সেই রাতগুলোর কথা মনে আছে — বারবার অ্যাপ খুলে দেখতাম, আর মন খারাপ হতো। দ্বিতীয়ত, ফান্ড ম্যানেজারের সিদ্ধান্তের ঝুঁকি — ম্যানেজার ভুল শেয়ার বাছলে ফান্ড পিছিয়ে পড়ে। তৃতীয়ত, সুদের হারের ঝুঁকি — সুদ বাড়লে ডেব্ট ফান্ডের মূল্যে চাপ পড়ে।
কিন্তু এখানেই গুরুত্বপূর্ণ কথাটা: ঝুঁকি সময়ের সঙ্গে কমে। এক বছরের জন্য ইকুইটি ফান্ড ঝুঁকিপূর্ণ, কিন্তু সাত-দশ বছরের জন্য ইতিহাস বলে ঝুঁকি অনেক কমে আসে। আমি এই তত্ত্বটা বইয়ে পড়েছিলাম, কিন্তু বিশ্বাস হয়েছিল নিজের অভিজ্ঞতায় — তিন বছর ধরে থাকার পর আমার পোর্টফোলিও এখন লাভে, যদিও মাঝে দুবার বড় ধাক্কা খেয়েছি।
ঝুঁকি সামলানোর আমার ব্যক্তিগত কৌশল তিনটে। এক, লক্ষ্য অনুযায়ী ফান্ড ভাগ করা — যে টাকা ৫ বছরের আগে লাগবে না শুধু সেটাই ইকুইটিতে। দুই, জরুরি তহবিল আলাদা রাখা — ছয় মাসের খরচ ব্যাংকে, যাতে বাজার পড়লেও বাধ্য হয়ে ফান্ড ভাঙতে না হয়। তিন, পোর্টফোলিও বারবার না দেখা — আমি এখন মাসে একবার দেখি। প্রতিদিন দেখলে অযথা আতঙ্ক হয়, আর আতঙ্ক থেকে ভুল সিদ্ধান্ত।
সাধারণ ভুল: ঝুঁকি দেখে পুরোপুরি পালিয়ে যাওয়া — তাহলে টাকা ব্যাংকে পচে, মুদ্রাস্ফীতি খায়। আবার উল্টো ভুল — ঝুঁকি না বুঝে সব টাকা এক ফান্ডে ঢালা। আমার এক পরিচিত ধার করে ইকুইটি ফান্ডে টাকা দিয়েছিলেন, বাজার পড়ায় বাধ্য হয়ে লসে বিক্রি করতে হয়েছিল। ধারের টাকায় বিনিয়োগ — এটা সবচেয়ে বিপজ্জনক ভুল।
ফলাফল: ঝুঁকিকে বন্ধু বানানোর পর আমার বিনিয়োগ-জীবনে শান্তি এসেছে। বাজার পড়লে এখন আমি আতঙ্কিত হই না — বরং ভাবি, এই মাসের SIP-এ সস্তায় বেশি ইউনিট পাব। এই মানসিক বদলটাই আসল মুনাফা।
৬. শুরু করার নিয়ম — প্রথম ধাপ থেকে টাকা জমা পর্যন্ত
তত্ত্ব অনেক হলো, এবার কাজের কথা। আমি যখন শুরু করেছিলাম, তখন কেউ ধাপে ধাপে বলেনি — ইউটিউবে ভিডিও দেখে দেখে হোঁচট খেয়ে শিখেছি। আপনার যাতে সেই কষ্ট না হয়, সেজন্য আমার পরীক্ষিত পথটা দিচ্ছি।
ধাপ ১ — লক্ষ্য ঠিক করুন। কাগজে লিখুন: কত টাকা, কত বছরে, কীসের জন্য। আমার প্রথম লক্ষ্য ছিল পাঁচ বছরে ৩ লাখ টাকার একটা তহবিল। লক্ষ্য ছাড়া বিনিয়োগ মানে ঠিকানা ছাড়া যাত্রা।
ধাপ ২ — ঝুঁকি সহ্য করার ক্ষমতা মাপুন। নিজেকে জিজ্ঞেস করুন: আমার টাকা ২০% কমে গেলে আমি কি ঘুমাতে পারব? যদি উত্তর “না” হয়, তাহলে ইকুইটি ফান্ডে কম, ডেব্ট বা হাইব্রিডে বেশি রাখুন। আমি শুরুতে নিজেকে বেশি সাহসী ভেবেছিলাম — বাজার পড়ার পর বুঝেছি আমার সহ্যক্ষমতা মাঝারি।
ধাপ ৩ — ফান্ড বাছুন। দেখুন: ফান্ডের বয়স কমপক্ষে ৫ বছর কিনা, ফান্ড ম্যানেজার কতদিন ধরে আছেন, এক্সপেন্স রেশিও (ব্যবস্থাপনা খরচ) কত — ১% এর নিচে হলে ভালো। আমি প্রথমে শুধু নাম শুনে ফান্ড কিনেছিলাম; এখন ফ্যাক্টশিট না পড়ে এক টাকাও দিই না।
ধাপ ৪ — কাগজপত্র ও অ্যাকাউন্ট। সাধারণত জাতীয় পরিচয়পত্র, ছবি, ব্যাংক হিসাবের তথ্য লাগে। এখন বেশিরভাগ ফান্ডের অনলাইন প্রক্রিয়া আছে — আমি ঘরে বসেই অ্যাকাউন্ট খুলেছিলাম, সময় লেগেছিল প্রায় ২০ মিনিট।
ধাপ ৫ — ছোট করে শুরু করুন। প্রথম SIP ১,০০০-২,০০০ টাকা রাখুন। তিন-চার মাস দেখুন কেমন লাগে, তারপর বাড়ান। আমি ২,০০০ দিয়ে শুরু করে এখন ৮,০০০ টাকায় উঠেছি — ধীরে ধীরে, চাপ ছাড়া।
কেন এই ধাপগুলো জরুরি? কারণ বিনিয়োগে ৮০% সাফল্য হলো শুরুটা ঠিকভাবে করা। ভুল ফান্ডে, ভুল পরিমাণে, ভুল সময়ে শুরু করলে পরে ঠিক করা কঠিন ও ব্যয়বহুল।
সাধারণ ভুল: একদিনে সব টাকা ঢেলে দেওয়া। বাজারের মেজাজ না বুঝে এককালীন বড় অঙ্ক দেওয়ার চেয়ে SIP-এ ধীরে ঢোকা নিরাপদ। আরেকটা ভুল — পরিবারের সঙ্গে আলোচনা না করে বড় বিনিয়োগ করা। টাকা-পয়সার সিদ্ধান্তে স্বচ্ছতা রাখুন, নইলে পরে অশান্তি হয়।
ফলাফল: এই ধাপগুলো মেনে শুরু করার পর আমার বিনিয়োগ-যাত্রায় কোনো বড় ধাক্কা খেতে হয়নি। ছোট শুরু, বুঝে বাড়ানো — এই নীতিটা আমাকে আজ পর্যন্ত নিরাপদ রেখেছে।
৭. আমার করা ৫টি বড় ভুল — যাতে আপনি না করেন
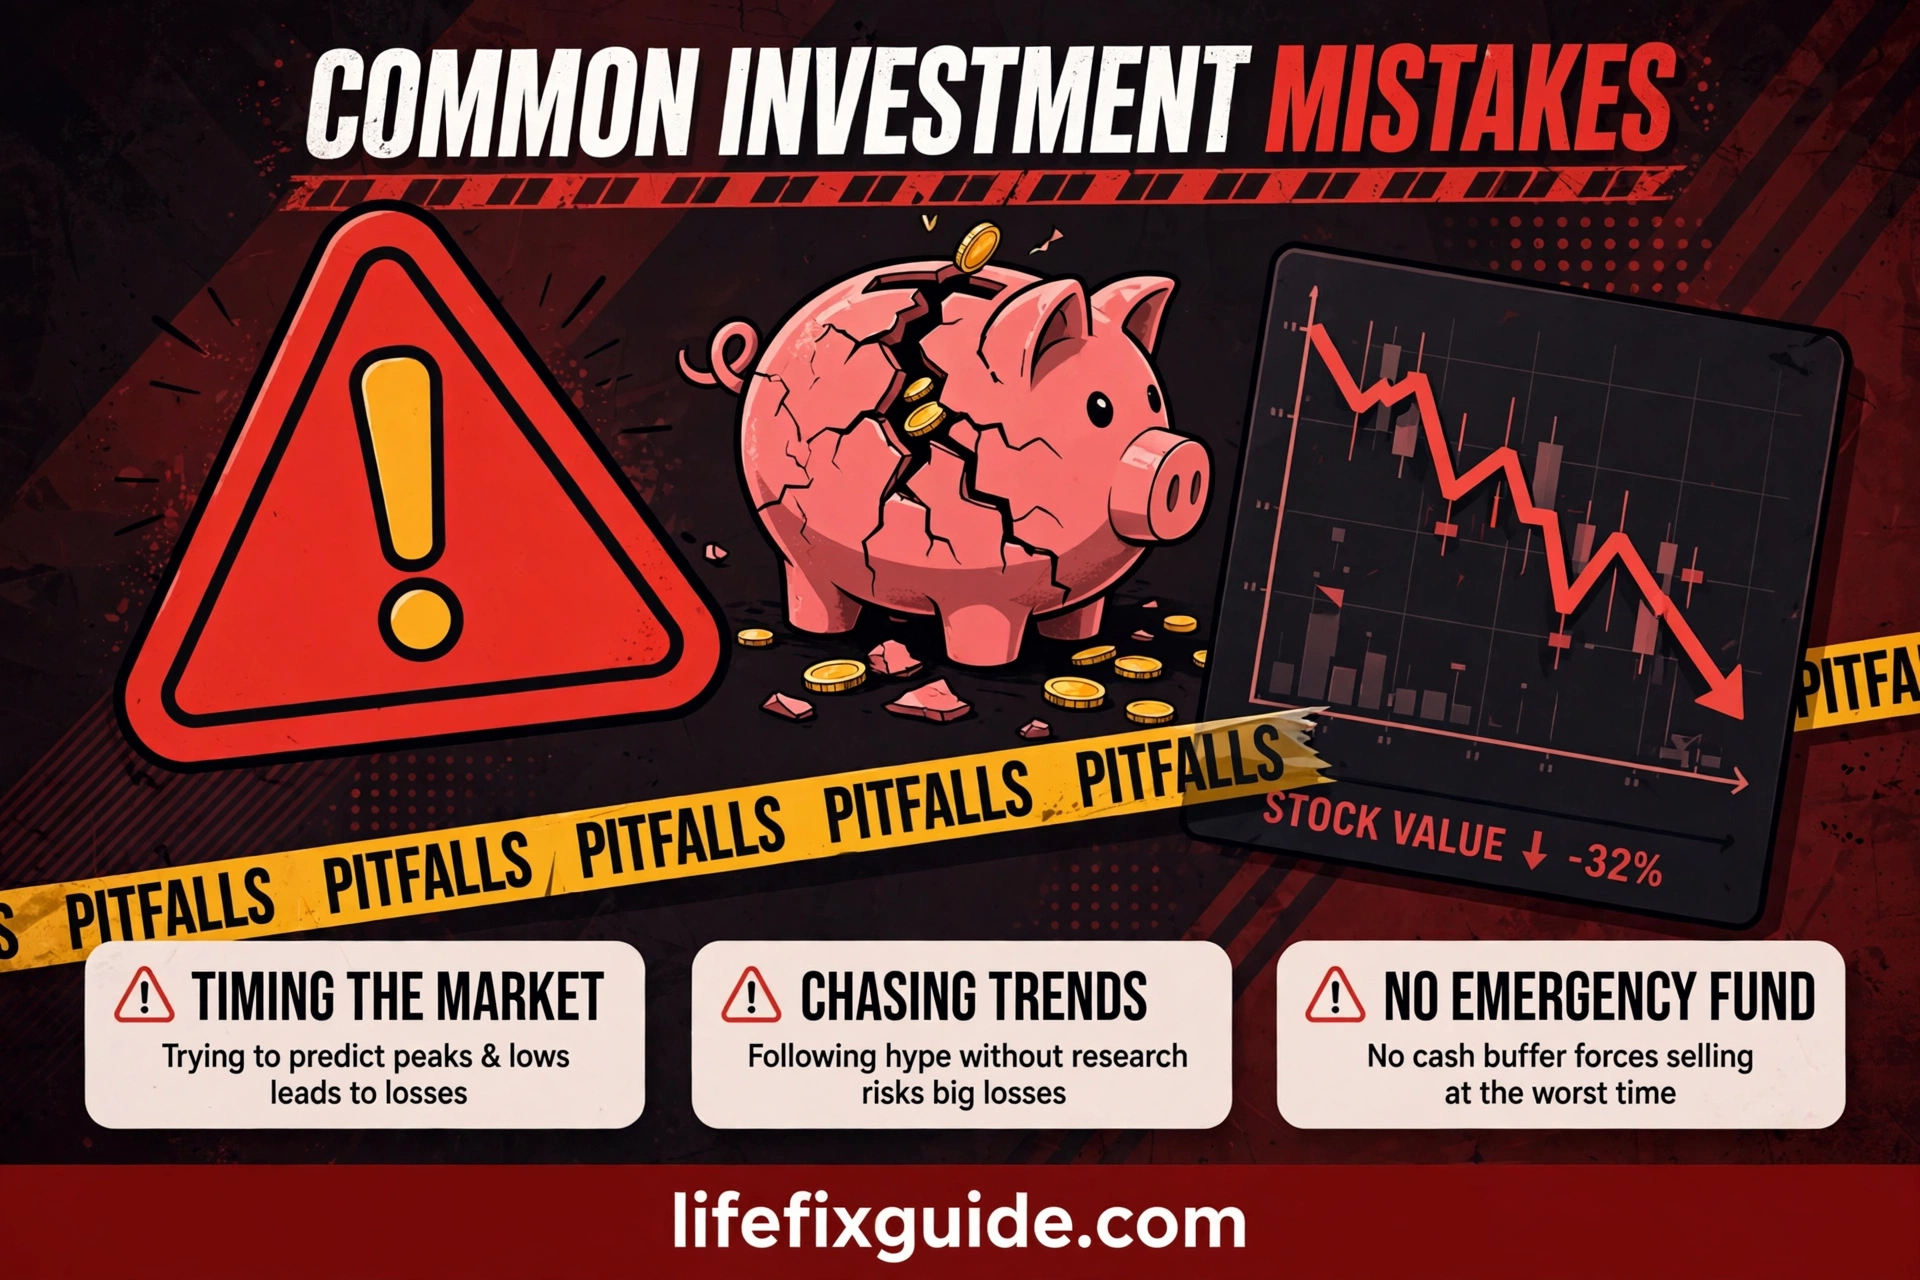
এই অংশটা লিখতে আমার একটু লজ্জা লাগছে, কিন্তু সত্যি বলছি — আমার ভুলগুলো থেকে শিখলে আপনার হাজার হাজার টাকা বাঁচবে।
ভুল ১ — না বুঝে আত্মীয়ের কথায় ফান্ড কেনা। ২০২১ সালে এক আত্মীয়ের জোরাজুরিতে আমি একটা সেক্টর-নির্দিষ্ট ফান্ডে ২০,০০০ টাকা দিয়েছিলাম। ফান্ডটা সম্পর্কে আমি কিছুই জানতাম না। দুই বছর পর দেখলাম রিটার্ন প্রায় শূন্যের কাছাকাছি। শেষে লসে বেরিয়ে এসেছি। শিক্ষা: নিজে না বুঝে কারো কথায় এক টাকাও বিনিয়োগ করবেন না — সে যত আপনই হোক।
ভুল ২ — বাজার পড়তে দেখে SIP বন্ধ করা। ২০২২ সালের মাঝামাঝি আমার পোর্টফোলিও ১২% নিচে। আমি SIP বন্ধ করে দিয়েছিলাম দুই মাসের জন্য। পরে হিসাব করে দেখলাম, ওই দুই মাসে বাজার সবচেয়ে নিচে ছিল — অর্থাৎ আমি সস্তায় কেনার সেরা সুযোগটা হাতছাড়া করেছি। ভাগ্যিস আবার চালু করেছিলাম। শিক্ষা: SIP হলো অটোপাইলট — বাজারের ভয়ে এটাকে ছোঁবেন না।
ভুল ৩ — প্রতিদিন পোর্টফোলিও দেখা। একসময় আমি দিনে ৩-৪ বার অ্যাপ খুলতাম। লাল সংখ্যা দেখে মন খারাপ, সবুজ দেখে অহেতুক আনন্দ — এই দোলাচলে আমার কাজের মনোযোগ নষ্ট হতো। এখন মাসে একবার দেখি। শিক্ষা: দীর্ঘমেয়াদি বিনিয়োগে দৈনিক ওঠানামা দেখা মানে নিজেকে অযথা কষ্ট দেওয়া।
ভুল ৪ — একই ধরনের অনেক ফান্ড কেনা। একসময় আমার চারটা ইকুইটি ফান্ড ছিল, ভেবেছিলাম বৈচিত্র্য বাড়ছে। পরে পোর্টফোলিও বিশ্লেষণ করে দেখলাম, চারটারই টপ হোল্ডিং প্রায় একই কোম্পানি! অর্থাৎ আমি চারবার একই জিনিস কিনছিলাম, আর চারবার খরচ দিচ্ছিলাম। এখন আমার দুটো ইকুইটি ফান্ড — একটা বড় কোম্পানির, একটা মাঝারি কোম্পানির। শিক্ষা: ফান্ডের সংখ্যা না, ভিন্নতাই আসল।
ভুল ৫ — লাভের টাকা তুলে খরচ করা। একবার একটা ফান্ডে ভালো লাভ দেখে ৩০,০০০ টাকা তুলে মোবাইল কিনেছিলাম। তখন মনে হয়েছিল বুদ্ধিমানের কাজ। পরে হিসাব করে দেখলাম, ওই টাকা থাকলে কম্পাউন্ডিংয়ে আরও অনেক বাড়ত। শিক্ষা: লক্ষ্য পূরণ না হওয়া পর্যন্ত লাভে হাত দেবেন না — কম্পাউন্ডিংকে তার কাজ করতে দিন।
কেন এই ভুলগুলো শেয়ার করলাম? কারণ বইয়ের জ্ঞান আর রক্তের দামে কেনা শিক্ষা এক না। আমি চাই আপনি আমার পকেটের দামে না শিখে, আমার গল্পের দামে শিখুন।
৮. স্মার্ট বিনিয়োগকারীর ৮টি সোনালি টিপস

শেষ অংশে আমার পাঁচ বছরের অভিজ্ঞতার সারমর্ম — যেগুলো মেনে আমি আজ একটা স্থিতিশীল পোর্টফোলিও গড়েছি।
টিপস ১ — আগে জরুরি তহবিল, পরে বিনিয়োগ। ছয় মাসের খরচ ব্যাংকে আলাদা রাখুন। এই টাকায় হাত দেবেন না। আমার জরুরি তহবিল আমাকে দুবার বড় বিপদ থেকে বাঁচিয়েছে — একবার চাকরি বদলের সময়, একবার মায়ের অপারেশনের সময়।
টিপস ২ — লক্ষ্য লিখে রাখুন। প্রতিটা SIP-এর পাশে লিখুন এটা কীসের জন্য — মেয়ের পড়াশোনা, বাড়ির ডাউন পেমেন্ট, অবসর। লক্ষ্য লেখা থাকলে বাজারের ঝড়ে সিদ্ধান্ত বদলায় না।
টিপস ৩ — খরচের দিকে নজর দিন। এক্সপেন্স রেশিও ১% বেশি মানে ২০ বছরে লাখ টাকার পার্থক্য। আমি এখন দুটো একই ধরনের ফান্ডের মধ্যে কম খরচেরটাই বাছি।
টিপস ৪ — বছরে একবার পোর্টফোলিও পর্যালোচনা করুন, তার বেশি না। আমি প্রতি জানুয়ারিতে এক ঘণ্টা বসি — কোন ফান্ড পিছিয়ে, কেন, বদলানো দরকার কিনা। এর বাইরে অ্যাপ খুলি না বললেই চলে।
টিপস ৫ — বেতন বাড়লে SIP বাড়ান। আমি নিয়ম করেছি — বেতন যত শতাংশ বাড়বে, SIP তত শতাংশ বাড়বে। এতে আমার জীবনযাত্রার মানও বাড়ে, ভবিষ্যতের তহবিলও।
টিপস ৬ — করের দিকটা জেনে রাখুন। মুনাফার ওপর করের নিয়ম দেশ ও ফান্ডভেদে আলাদা। টাকা তোলার আগে করের হিসাবটা জেনে নিন, নইলে হঠাৎ কাটা দেখে চমকে যাবেন। আমি প্রথমবার না জেনে তুলে এই ধাক্কা খেয়েছিলাম।
টিপস ৭ — গুজব ও হোয়াটসঅ্যাপ টিপস থেকে দূরে থাকুন। “এই ফান্ড দ্বিগুণ হবে” — এই ধরনের মেসেজ পেলেই ডিলিট করুন। আমার সবচেয়ে বড় লসগুলো এসেছে অন্যের টিপস শুনে। নিজের গবেষণাই একমাত্র ভরসা।
টিপস ৮ — ধৈর্যকে অস্ত্র বানান। মিউচুয়াল ফান্ড ধনী হওয়ার শর্টকাট না; এটা ধীরে ধীরে সম্পদ গড়ার রাস্তা। আমার পাঁচ বছরের যাত্রায় সবচেয়ে বেশি লাভ দিয়েছে একটাই জিনিস — ছেড়ে না দেওয়া।
শেষ কথা
পাঁচ বছর আগে যে মানুষটা “মিউচুয়াল ফান্ড” শুনে ভয় পেত, আজ সে প্রতি মাসে নিয়ম করে বিনিয়োগ করে, আর তার টাকা তার জন্য কাজ করে। এই বদলের পেছনে কোনো জাদু নেই — আছে শুধু বোঝা, শৃঙ্খলা আর ধৈর্য। আপনিও পারবেন। আজই একটা ছোট SIP দিয়ে শুরু করুন — ১,০০০ টাকা হলেও। পাঁচ বছর পর আজকের এই দিনটাকে আপনি ধন্যবাদ দেবেন। মনে রাখবেন, বিনিয়োগে সবচেয়ে দামি জিনিস টাকা না, সময় — আর সময় এখনই শুরু হয়। শুভ বিনিয়োগ!