লাইফ ইন্স্যুরেন্স কি, এই প্রশ্নের সহজ উত্তর হলো — এটি এমন একটি চুক্তি যেখানে আপনি নিয়মিত প্রিমিয়াম দেন, আর বিনিময়ে বীমা কোম্পানি আপনার পরিবারকে আর্থিক সুরক্ষা দেয়। লাইফ ইন্স্যুরেন্স কিভাবে করব, তা জানতে চাইলে প্রথমে আপনার পরিবারের প্রয়োজন বুঝতে হবে, তারপর সঠিক কভারেজ ও মেয়াদ বেছে নিয়ে একটি বিশ্বস্ত লাইফ ইন্স্যুরেন্স কোম্পানির মাধ্যমে আবেদন করতে হবে। এই গাইডে আমি ধাপে ধাপে সবকিছু খুলে বলব, যাতে আপনি নিজেই সিদ্ধান্ত নিতে পারেন।
আমি নিজে যখন প্রথম লাইফ ইন্স্যুরেন্স নিয়ে ভাবতে শুরু করি, তখন মাথায় হাজারো প্রশ্ন ঘুরছিল। প্রিমিয়াম কত হবে, কোন কোম্পানি ভালো, মেয়াদ শেষে টাকা ফেরত পাব কি না, পরিবার ক্লেইম করতে গিয়ে ঝামেলায় পড়বে কি না — এসব প্রশ্নের উত্তর এক জায়গায় পাওয়া কঠিন ছিল। এজেন্টরা নিজেদের পলিসি বিক্রি করতে চাইতেন, আর ইন্টারনেটে তথ্য ছিল ছড়িয়ে ছিটিয়ে। তাই আজকের এই লেখাটি আমি এমনভাবে সাজিয়েছি, যাতে একজন সাধারণ মানুষও পুরো বিষয়টি পরিষ্কারভাবে বুঝতে পারেন এবং নিজের পরিবারের জন্য সঠিক সিদ্ধান্ত নিতে পারেন।
১. লাইফ ইন্স্যুরেন্স কি — সহজ ভাষায় পুরো ধারণা
লাইফ ইন্স্যুরেন্স হলো আপনার আর বীমা কোম্পানির মধ্যে একটি লিখিত চুক্তি। আপনি প্রতি মাসে, প্রতি তিন মাসে, প্রতি ছয় মাসে অথবা বছরে একবার একটি নির্দিষ্ট অঙ্কের টাকা দেন, যাকে বলে প্রিমিয়াম। বিনিময়ে কোম্পানি প্রতিশ্রুতি দেয় যে, পলিসির মেয়াদের মধ্যে আপনার কিছু হলে আপনার পরিবার বা নমিনি একটি নির্দিষ্ট অঙ্কের টাকা পাবেন, যাকে বলে সাম অ্যাসিওরড বা কভারেজ। কিছু পলিসিতে মেয়াদ শেষে আপনি নিজেও টাকা ফেরত পান, আবার কিছু পলিসি শুধুই সুরক্ষার জন্য।
এখানে কয়েকটি শব্দ জানা খুব জরুরি। প্রিমিয়াম হলো আপনি নিয়মিত যে টাকা দেন। পলিসি হোল্ডার হলেন আপনি, যিনি পলিসি কিনেছেন। নমিনি হলেন সেই ব্যক্তি, যিনি আপনার অনুপস্থিতিতে টাকা পাবেন — সাধারণত স্ত্রী, স্বামী, বাবা-মা অথবা সন্তান। মেয়াদ হলো পলিসি কত বছর চলবে। আর ক্লেইম হলো টাকা পাওয়ার জন্য পরিবারের করা আবেদন। এই শব্দগুলো বুঝে গেলে বাকি সবকিছু সহজ হয়ে যাবে।
অনেকে মনে করেন লাইফ ইন্স্যুরেন্স মানেই শুধু মৃত্যুর পর টাকা। আসলে বিষয়টি তার চেয়ে বড়। ভালো একটি পলিসি আপনার পরিবারের দৈনন্দিন খরচ, সন্তানের পড়াশোনা, বাড়ির ঋণের কিস্তি, এমনকি চিকিৎসার খরচের বোঝা সামলাতে সাহায্য করে। এটি এক ধরনের আর্থিক নিরাপত্তা জাল, যা দুঃসময়ে পরিবারকে ভেঙে পড়তে দেয় না। তাই লাইফ ইন্স্যুরেন্সকে খরচ হিসেবে না দেখে পরিবারের সুরক্ষায় বিনিয়োগ হিসেবে দেখাই বুদ্ধিমানের কাজ।
২. লাইফ ইন্স্যুরেন্স কেন দরকার — লাইফ ইন্স্যুরেন্সের সুবিধা
আমার মতে, লাইফ ইন্স্যুরেন্সের সবচেয়ে বড় সুবিধা হলো মানসিক শান্তি। আপনি জানেন, আপনার কিছু হলে আপনার পরিবার অন্তত আর্থিকভাবে অসহায় হয়ে পড়বে না। যিনি পরিবারের একমাত্র উপার্জনকারী, তার জন্য এই শান্তির মূল্য অনেক বেশি। সন্তানের স্কুলের ফি, বাজারের খরচ, বাড়ি ভাড়া — এসব চলতে থাকবে, কারণ কভারেজের টাকা পরিবারের হাতে আসবে।
দ্বিতীয় সুবিধা হলো ঋণ ও দায়ের সুরক্ষা। অনেকের বাড়ির ঋণ, গাড়ির ঋণ বা ব্যক্তিগত ঋণ থাকে। উপার্জনকারী না থাকলে এসব ঋণের বোঝা পরিবারের ওপর পড়ে। লাইফ ইন্স্যুরেন্সের টাকা দিয়ে এসব ঋণ শোধ করা যায়, ফলে পরিবারকে সম্পত্তি বিক্রি করতে হয় না। তৃতীয় সুবিধা হলো দীর্ঘমেয়াদি সঞ্চয়ের অভ্যাস। কিছু পলিসিতে মেয়াদ শেষে জমা টাকা ও বোনাস ফেরত পাওয়া যায়, যা সন্তানের উচ্চশিক্ষা বা নিজের অবসর জীবনের কাজে লাগে।
লাইফ ইন্স্যুরেন্স কাদের জন্য বেশি জরুরি, তা ভেবে দেখুন। বিবাহিত ও সন্তান আছে এমন ব্যক্তি, একমাত্র উপার্জনকারী, ঋণ আছে এমন ব্যক্তি, বয়স্ক বাবা-মায়ের ভরণপোষণ যিনি করেন, কিংবা ব্যবসায়ী যার অনুপস্থিতিতে ব্যবসা থমকে যাবে — সবার জন্যই এটি গুরুত্বপূর্ণ। তবে অবিবাহিত ও নির্ভরশীল কেউ না থাকলেও, অল্প বয়সে কম প্রিমিয়ামে পলিসি নেওয়া ভবিষ্যতের জন্য বুদ্ধিমানের সিদ্ধান্ত হতে পারে, কারণ বয়স বাড়লে প্রিমিয়ামও বাড়ে।
একটি কথা স্পষ্ট করে বলা দরকার। লাইফ ইন্স্যুরেন্স কোনো ধনী হওয়ার উপায় নয়, আর এটি কোনো গ্যারান্টিযুক্ত আয়ের প্রতিশ্রুতিও দেয় না। এর মূল কাজ সুরক্ষা। সঞ্চয়ের দিকটি বাড়তি সুবিধা মাত্র। তাই শুধু লাভের আশায় পলিসি না কিনে, পরিবারের সুরক্ষার প্রয়োজন থেকে সিদ্ধান্ত নেওয়াই সঠিক পথ।
৩. লাইফ ইন্স্যুরেন্সের প্রকারভেদ — কোনটা আপনার জন্য
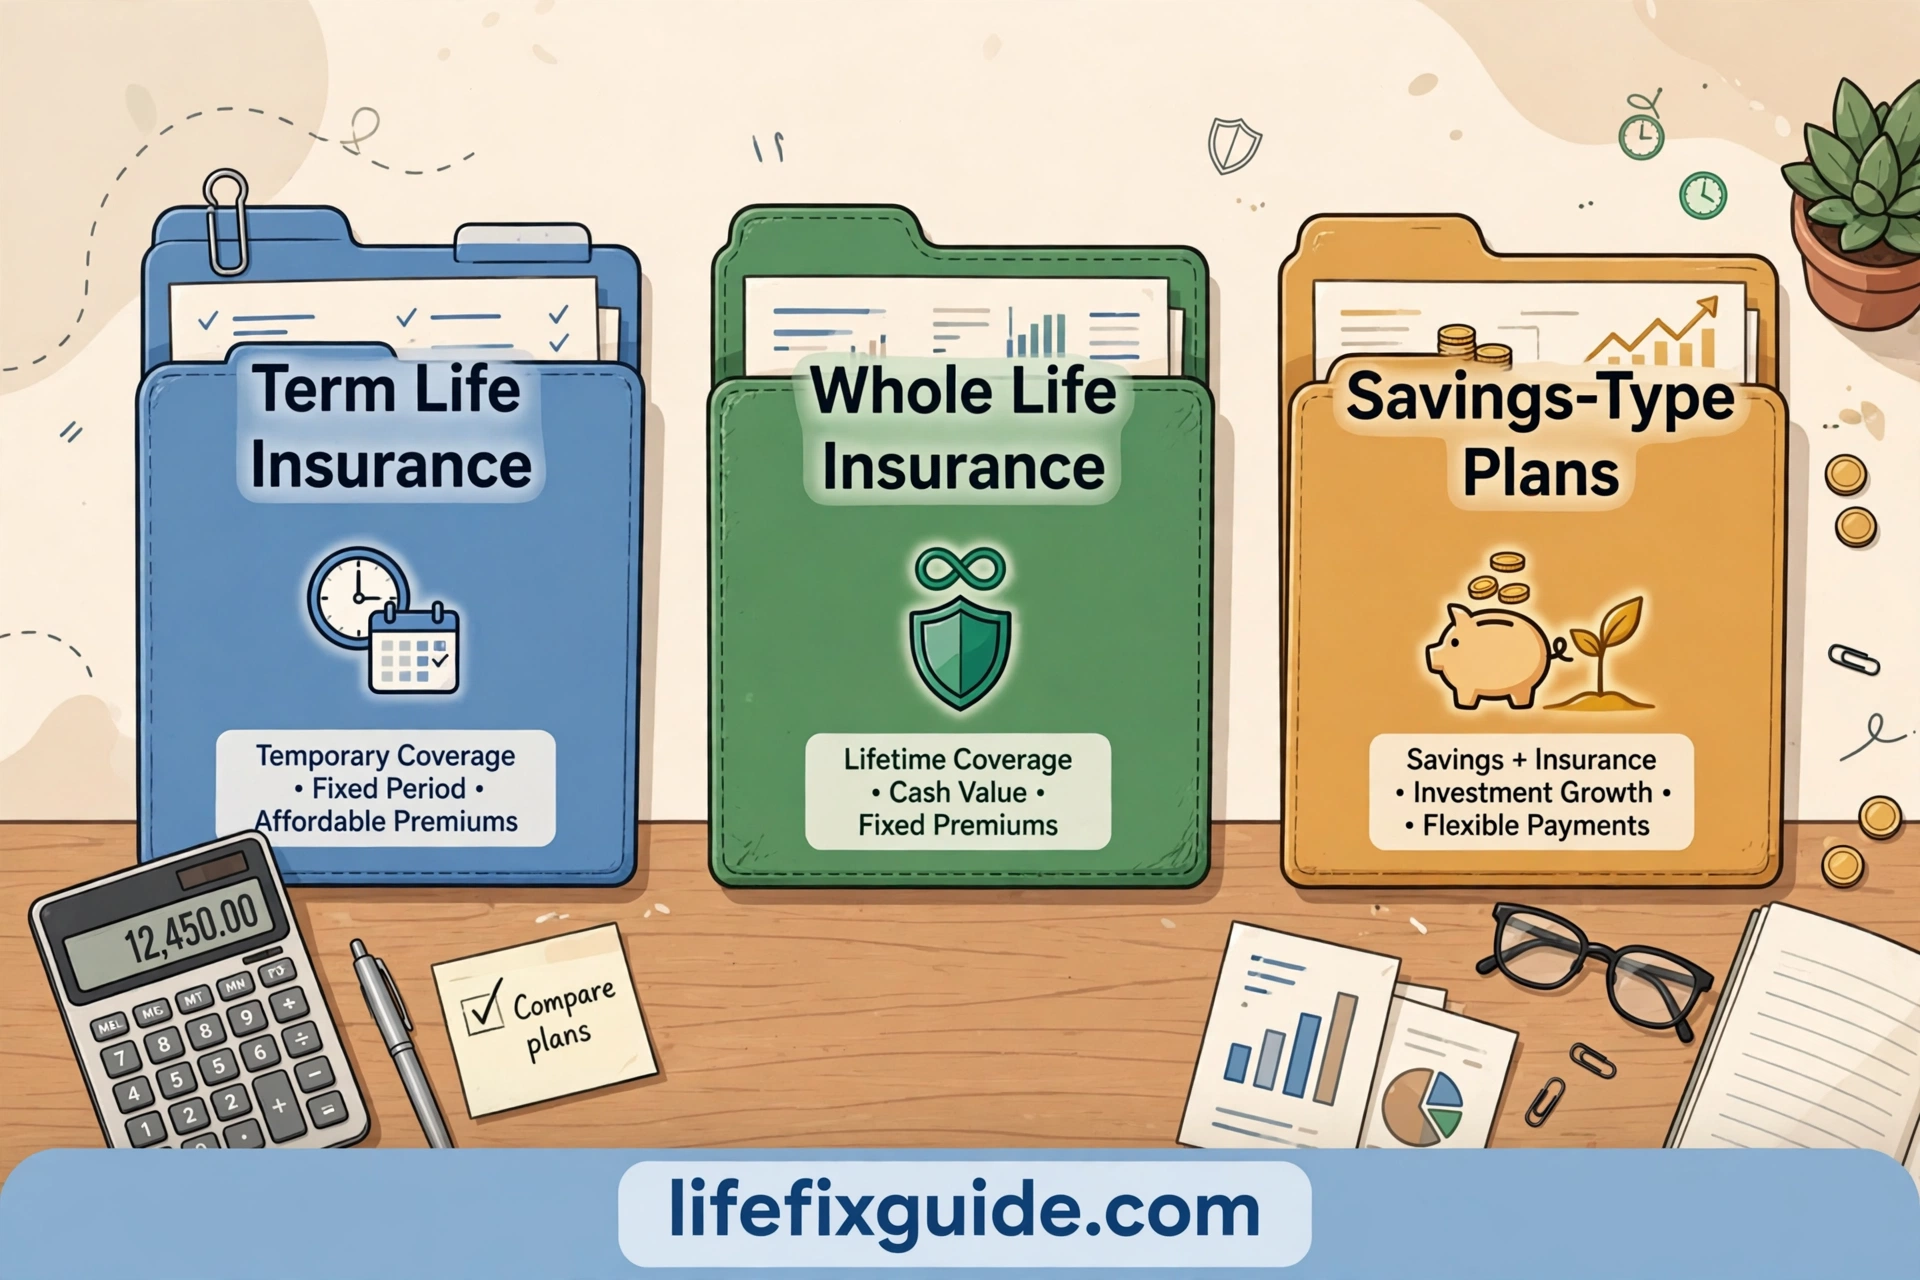
লাইফ ইন্স্যুরেন্সের ধরন বুঝতে পারলে পছন্দ করা অনেক সহজ হয়। প্রথম ধরন হলো টার্ম ইন্স্যুরেন্স। এটি নির্দিষ্ট মেয়াদের জন্য, যেমন ১০, ২০ বা ৩০ বছর। এই সময়ের মধ্যে কিছু হলে পরিবার পুরো কভারেজ পায়। প্রিমিয়াম তুলনামূলক কম হয়, তাই অল্প বাজেটে বড় কভারেজ নেওয়া যায়। তবে মেয়াদ শেষে সুস্থ থাকলে সাধারণত কোনো টাকা ফেরত পাওয়া যায় না। যারা শুধু সুরক্ষা চান, তাদের জন্য টার্ম পলিসি প্রায়ই সেরা পছন্দ।
দ্বিতীয় ধরন হলো হোল লাইফ ইন্স্যুরেন্স। এটি সারাজীবনের সুরক্ষা দেয়, অর্থাৎ যতদিন প্রিমিয়াম দেবেন, কভারেজ ততদিন থাকবে। প্রিমিয়াম বেশি হয়, তবে পরিবার নিশ্চিতভাবে একদিন কভারেজ পাবে। তৃতীয় ধরন হলো এনডাউমেন্ট বা সঞ্চয়ী পলিসি। এতে সুরক্ষার পাশাপাশি মেয়াদ শেষে জমা টাকা ও বোনাস ফেরত পাওয়া যায়। যারা সঞ্চয় ও সুরক্ষা দুটোই চান, তারা এই ধরন পছন্দ করেন।
চতুর্থ ধরন হলো মানি ব্যাক পলিসি, যেখানে মেয়াদের মাঝে মাঝে নির্দিষ্ট সময় পর পর কিছু টাকা ফেরত পাওয়া যায়। যেমন ৫ বছর পর পর একটা অংশ। এটি তাদের জন্য ভালো, যারা মাঝে মাঝে হাতে টাকা পেতে চান। পঞ্চম ধরন হলো ইউনিট লিঙ্কড বা বিনিয়োগ-যুক্ত পলিসি, যেখানে প্রিমিয়ামের একটি অংশ বাজারে বিনিয়োগ হয়। এতে লাভের সম্ভাবনা থাকে, কিন্তু ঝুঁকিও থাকে, আর বাজার খারাপ হলে রিটার্ন কমতে পারে। তাই এই ধরন নেওয়ার আগে ঝুঁকি ভালোভাবে বুঝে নেওয়া জরুরি।
কোনটা আপনার জন্য, তা নির্ভর করে আপনার বয়স, আয়, পরিবারের নির্ভরশীল সদস্য, ঋণ ও লক্ষ্যের ওপর। শুধু সুরক্ষা চাইলে টার্ম, সুরক্ষা ও সঞ্চয় দুটোই চাইলে এনডাউমেন্ট বা মানি ব্যাক, আর ঝুঁকি নিতে পারলে বিনিয়োগ-যুক্ত পলিসি বিবেচনা করা যায়। কোনো এজেন্টের কথায় তাড়াহুড়ো করে সিদ্ধান্ত না নিয়ে, নিজের প্রয়োজন লিখে তারপর মেলানোই ভালো।
৪. প্রিমিয়াম কিভাবে নির্ধারণ হয় — কত টাকা লাগতে পারে
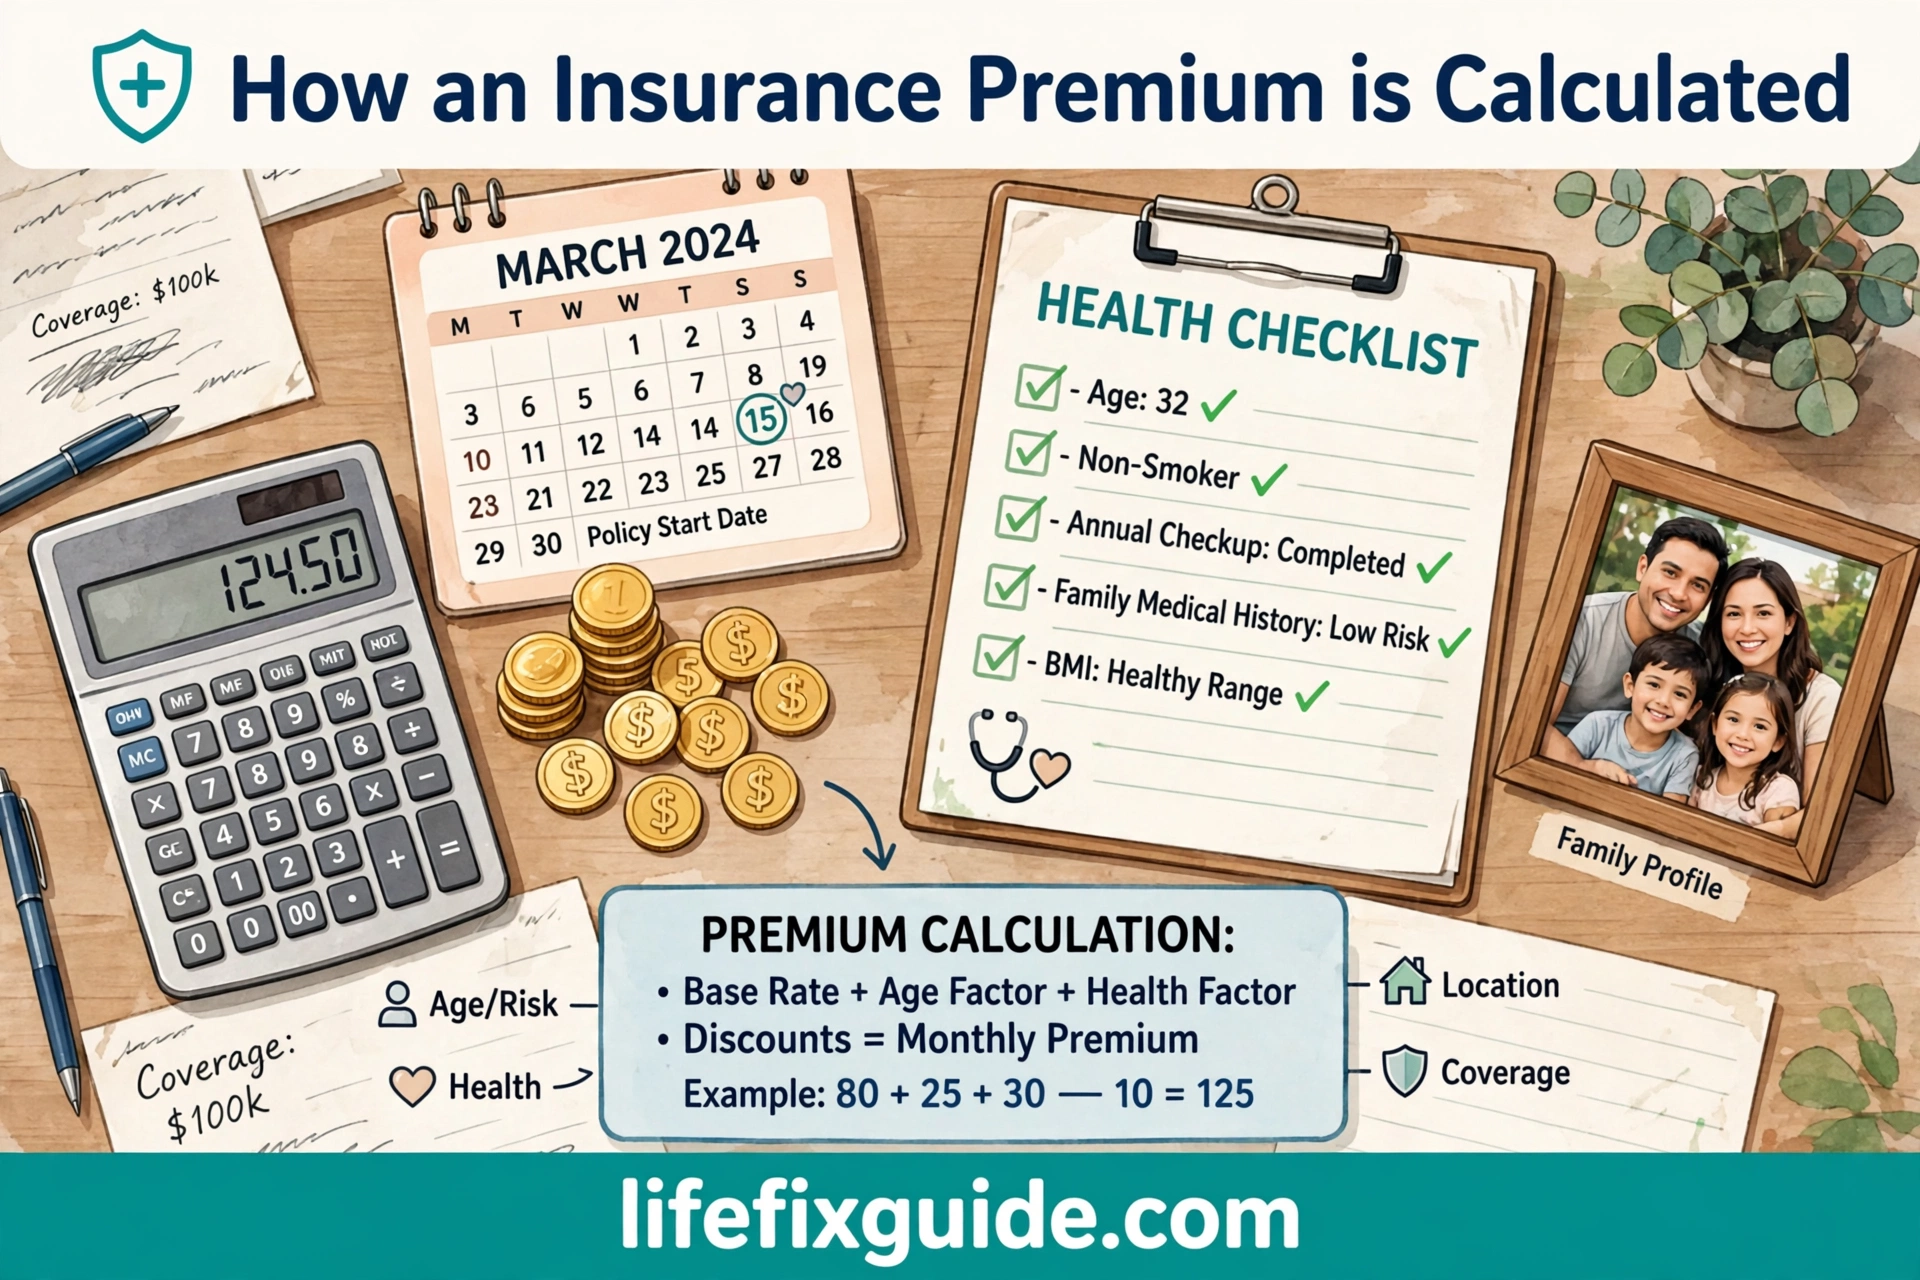
প্রিমিয়াম নির্ধারণে কয়েকটি বিষয় কাজ করে। প্রথমত বয়স। যত কম বয়সে পলিসি নেবেন, প্রিমিয়াম সাধারণত তত কম হবে, কারণ ঝুঁকি কম ধরা হয়। দ্বিতীয়ত কভারেজের পরিমাণ। যত বড় কভারেজ, প্রিমিয়াম তত বেশি। তৃতীয়ত মেয়াদ ও পলিসির ধরন। টার্ম পলিসির প্রিমিয়াম কম, হোল লাইফ বা সঞ্চয়ী পলিসির প্রিমিয়াম বেশি। চতুর্থত স্বাস্থ্য। ধূমপান, দীর্ঘমেয়াদি অসুখ বা ঝুঁকিপূর্ণ পেশা থাকলে প্রিমিয়াম বাড়তে পারে। পঞ্চমত জীবনযাপন ও পেশাগত ঝুঁকি।
কত কভারেজ নেবেন, তার একটি সহজ হিসাব আছে। অনেক বিশেষজ্ঞ বলেন, বার্ষিক আয়ের ১০ থেকে ১৫ গুণ কভারেজ রাখা ভালো। যেমন, বছরে আয় যদি ৩ লাখ টাকা হয়, তাহলে ৩০ থেকে ৪৫ লাখ টাকার কভারেজ ভাবা যায়। এর সঙ্গে ঋণের পরিমাণ ও সন্তানের পড়াশোনার খরচ যোগ করলে হিসাব আরও বাস্তব হয়। তবে এটি শুধু একটি ধারণা, চূড়ান্ত সিদ্ধান্ত আপনার আয়, খরচ ও পরিবারের অবস্থা দেখে নিতে হবে।
প্রিমিয়াম দেওয়ার ধরনও বেছে নেওয়া যায়। মাসিক, ত্রৈমাসিক, অর্ধবার্ষিক বা বার্ষিক। বার্ষিক দিলে অনেক সময় কিছু ছাড় মেলে, তবে মাসিক দিলে বাজেট সামলানো সহজ হয়। একটি ভুল অনেকেই করেন — এমন প্রিমিয়াম নেন, যা কয়েক মাস পর চালানো কঠিন হয়ে যায়। পলিসি মাঝপথে বন্ধ হলে সুরক্ষা চলে যায়, আর জমা টাকারও ক্ষতি হতে পারে। তাই এমন প্রিমিয়াম বাছুন, যা আগামী ১০ থেকে ২০ বছর নিয়মিত দিতে পারবেন।
আরেকটি গুরুত্বপূর্ণ বিষয় হলো রাইডার বা অতিরিক্ত সুবিধা। যেমন দুর্ঘটনাজনিত মৃত্যু রাইডার, গুরুতর অসুস্থতার রাইডার, কিংবা প্রিমিয়াম মওকুফ রাইডার। এগুলো অল্প অতিরিক্ত প্রিমিয়ামে সুরক্ষা বাড়ায়। তবে সব রাইডার সবার দরকার নেই। নিজের প্রয়োজন দেখে ১-২টি কাজের রাইডার নেওয়াই যথেষ্ট।
৫. লাইফ ইন্স্যুরেন্স কিভাবে করব — ধাপে ধাপে সম্পূর্ণ নিয়ম
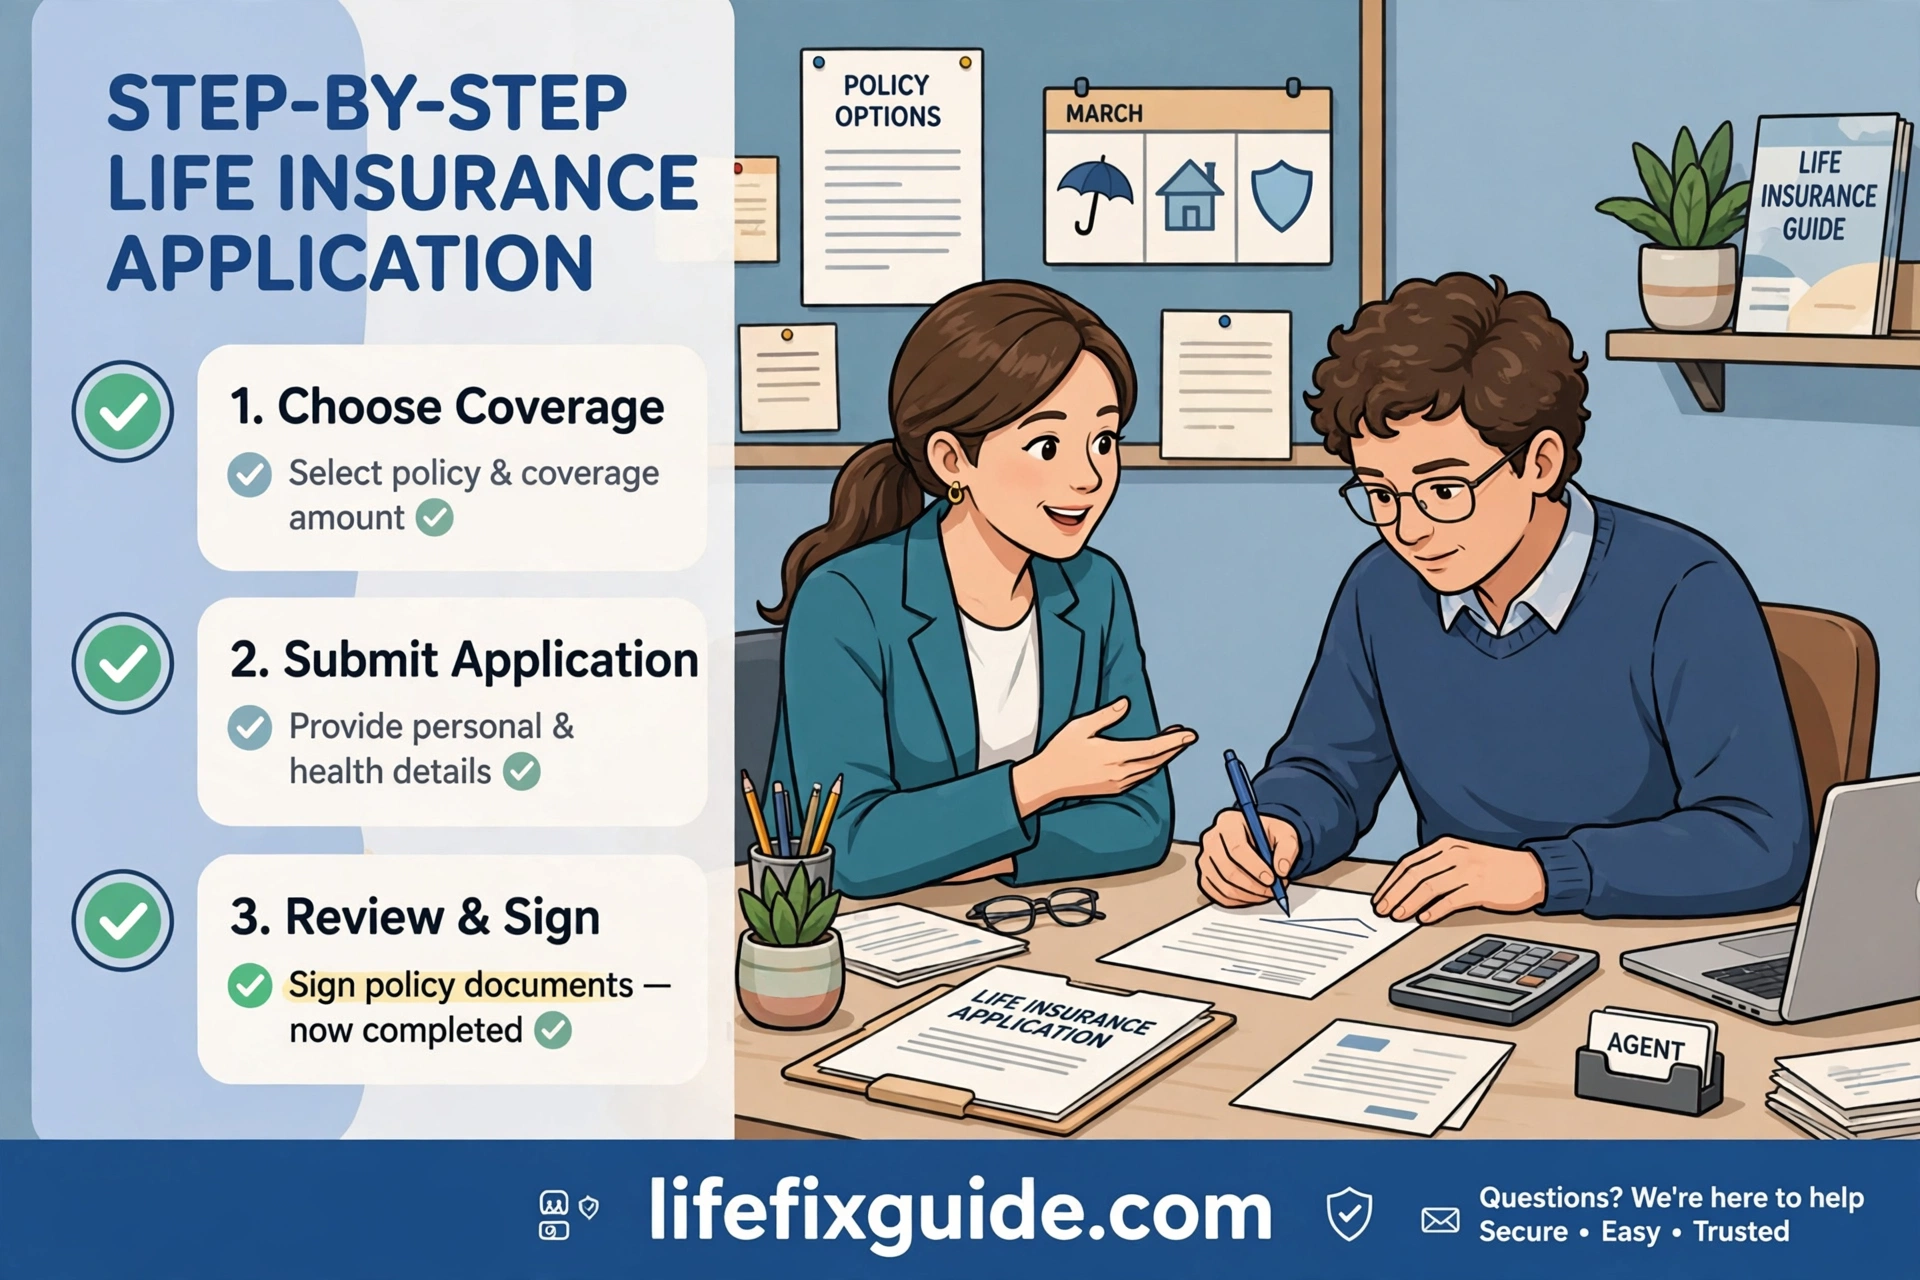
প্রথম ধাপে নিজের প্রয়োজন লিখুন। পরিবারে কে কে আপনার ওপর নির্ভরশীল, মাসিক খরচ কত, ঋণ কত, সন্তানের পড়াশোনার জন্য কত টাকা দরকার — এসব এক পাতায় লিখে ফেলুন। এই হিসাবই বলে দেবে কত কভারেজ দরকার। দ্বিতীয় ধাপে পলিসির ধরন বাছুন। শুধু সুরক্ষা চাইলে টার্ম, সঞ্চয়ও চাইলে এনডাউমেন্ট বা মানি ব্যাক। তৃতীয় ধাপে কয়েকটি লাইফ ইন্স্যুরেন্স কোম্পানির পলিসি তুলনা করুন। শুধু প্রিমিয়াম নয়, কভারেজ, মেয়াদ, বোনাস, ক্লেইম নিষ্পত্তির সুনাম ও শর্তাবলীও দেখুন।
চতুর্থ ধাপে প্রয়োজনীয় কাগজপত্র গুছিয়ে নিন। সাধারণত জাতীয় পরিচয়পত্র, ছবি, ঠিকানার প্রমাণ, আয়ের প্রমাণ ও নমিনির তথ্য লাগে। কিছু ক্ষেত্রে স্বাস্থ্য পরীক্ষা করাতে হতে পারে, বিশেষ করে বড় কভারেজের ক্ষেত্রে। পঞ্চম ধাপে আবেদনপত্র পূরণ করুন। এখানে সবচেয়ে গুরুত্বপূর্ণ নিয়ম হলো সত্য তথ্য দেওয়া। স্বাস্থ্য, ধূমপান বা পেশা সম্পর্কে কিছু লুকালে পরে ক্লেইম আটকে যেতে পারে। এজেন্ট যা-ই বলুন, ফর্মে নিজে পড়ে তারপর সই করুন।
ষষ্ঠ ধাপে প্রিমিয়াম দিয়ে পলিসি চালু করুন এবং পলিসি দলিলটি ভালোভাবে পড়ুন। মেয়াদ, কভারেজ, নমিনির নাম, প্রিমিয়াম দেওয়ার তারিখ ও বাদ পড়ার শর্ত — সব মিলিয়ে দেখুন। ভুল থাকলে সঙ্গে সঙ্গে সংশোধন করান। সপ্তম ধাপে পরিবারকে জানান। নমিনিকে বলুন পলিসি কোন কোম্পানিতে, পলিসি নম্বর কত, আর কাগজ কোথায় রাখা আছে। অনেক ক্লেইম শুধু এই কারণে দেরি হয় যে, পরিবার জানেই না পলিসি আছে। অষ্টম ধাপে নিয়মিত প্রিমিয়াম দিন। তারিখ মনে রাখতে মোবাইলে রিমাইন্ডার দিন, কিংবা অটো-ডেবিট চালু করুন।
অনলাইনে আবেদন করলে প্রক্রিয়াটি আরও সহজ হয়। কোম্পানির ওয়েবসাইট বা অনুমোদিত এজেন্টের মাধ্যমে ফর্ম পূরণ, কাগজ আপলোড ও প্রিমিয়াম দেওয়া যায়। তবে অনলাইনে করলেও শর্তাবলী পড়া বাদ দেবেন না। কোনো ধারা বুঝতে না পারলে কোম্পানির হেল্পলাইনে জিজ্ঞেস করুন। তাড়াহুড়ো করে সই করা সবচেয়ে বড় ভুল।
৬. ভালো লাইফ ইন্স্যুরেন্স পলিসি বাছাই — তুলনার সঠিক নিয়ম
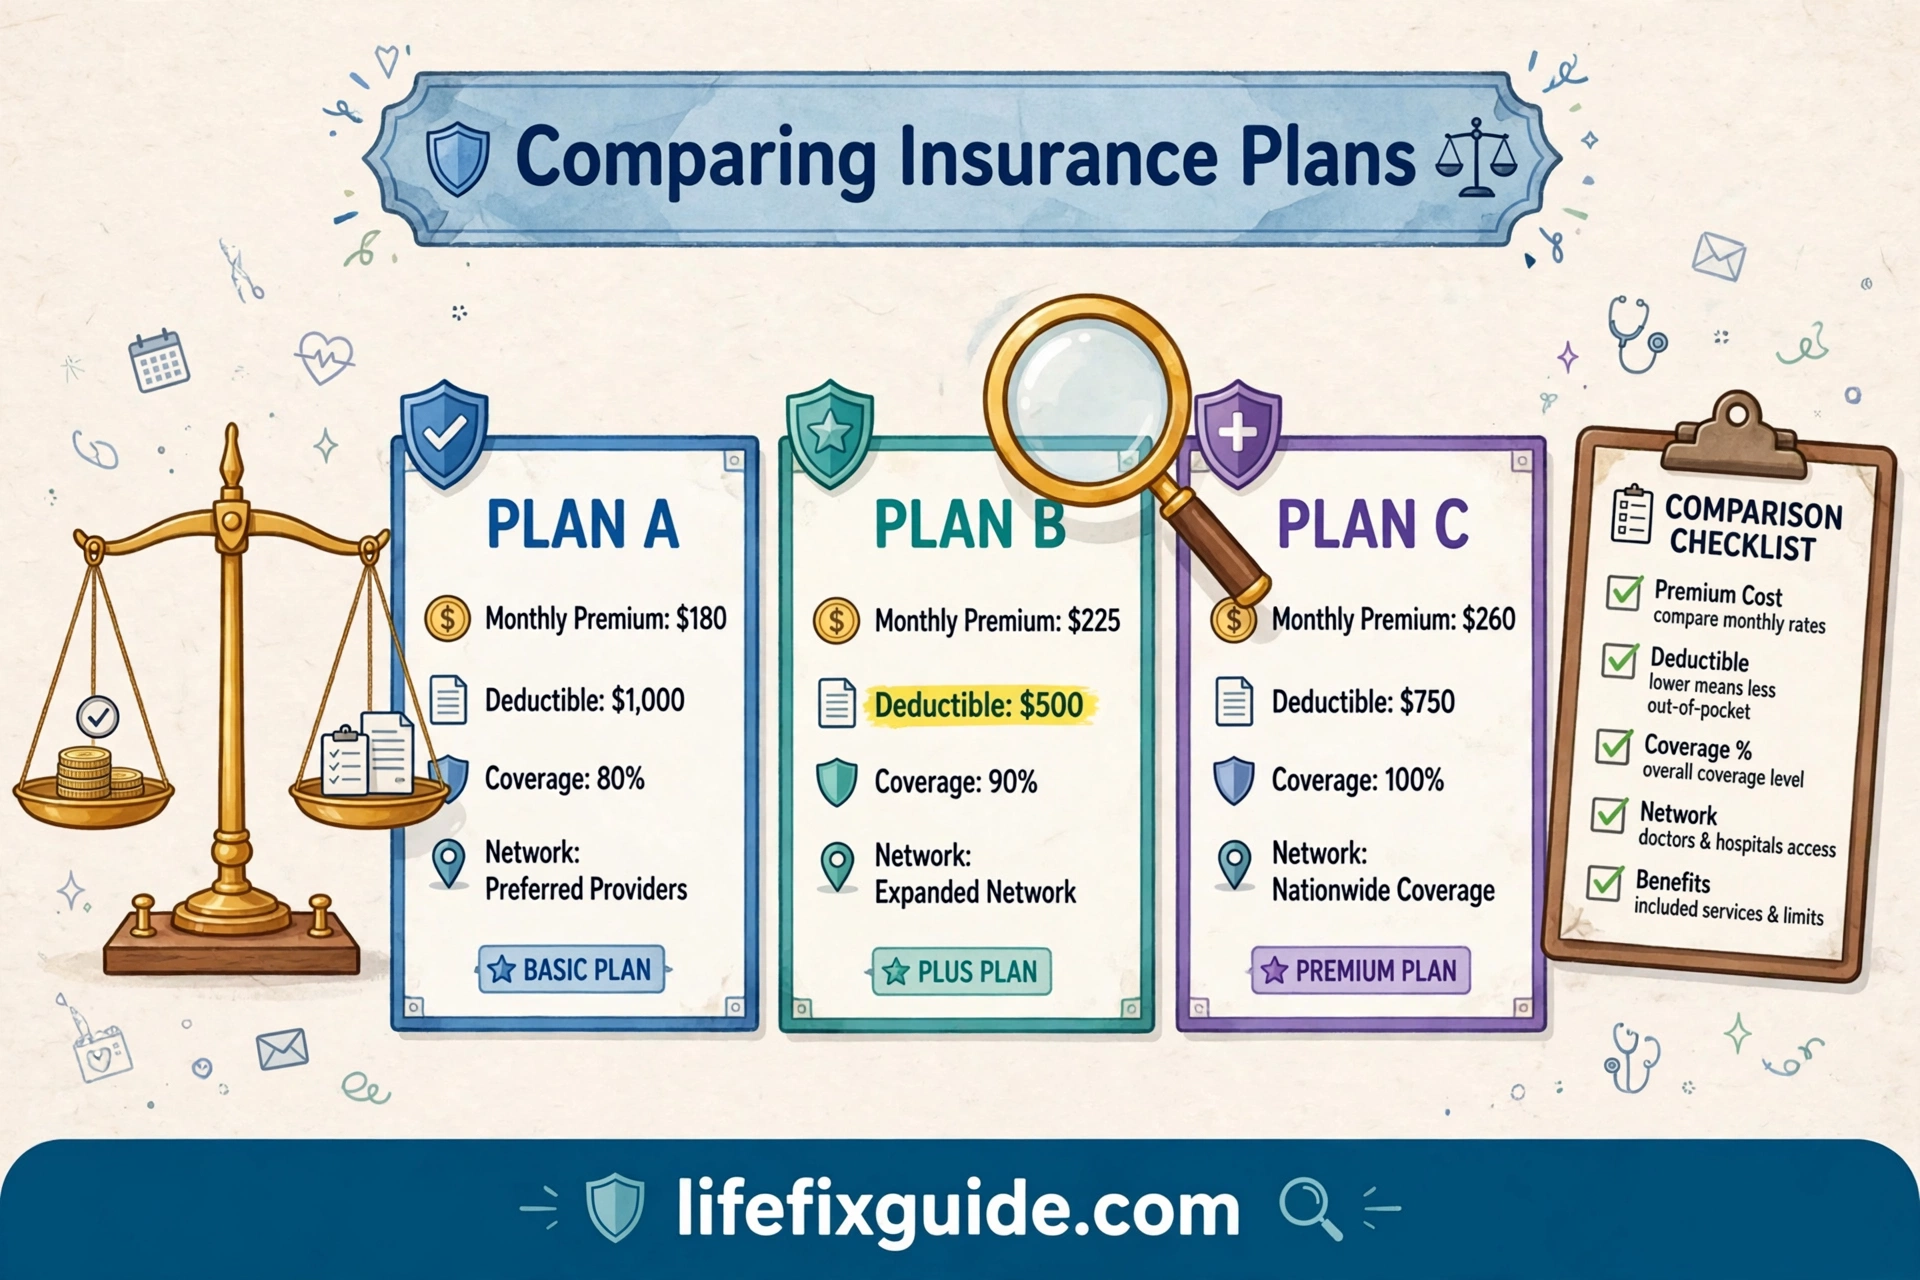
ভালো পলিসি বাছাইয়ের প্রথম নিয়ম হলো, সবচেয়ে সস্তা মানেই সেরা নয়। কম প্রিমিয়ামের পলিসিতে কভারেজ কম হতে পারে, কিংবা শর্ত কঠিন হতে পারে। তুলনা করার সময় পাঁচটি বিষয় দেখুন। এক, কভারেজের পরিমাণ আপনার হিসাবের সঙ্গে মেলে কি না। দুই, মেয়াদ আপনার প্রয়োজন অনুযায়ী কি না — সন্তান স্বাবলম্বী হওয়া পর্যন্ত কভারেজ থাকা উচিত। তিন, প্রিমিয়াম আপনার বাজেটে টেকসই কি না। চার, বাদ পড়ার শর্ত বা এক্সক্লুশন কী কী। পাঁচ, কোম্পানির ক্লেইম নিষ্পত্তির সুনাম কেমন।
লাইফ ইন্স্যুরেন্স কোম্পানি বাছাইয়ের সময় কয়েকটি বিষয় যাচাই করুন। কোম্পানিটি নিয়ন্ত্রক কর্তৃপক্ষের অনুমোদিত কি না, কতদিন ধরে ব্যবসা করছে, গ্রাহক সেবা কেমন, আর ক্লেইমের ক্ষেত্রে কাগজপত্রের প্রক্রিয়া সহজ কি না। বড় বিজ্ঞাপন দেখে নয়, বাস্তব সেবা ও শর্ত দেখে সিদ্ধান্ত নিন। পরিচিত কারো অভিজ্ঞতা শুনতে পারেন, তবে চূড়ান্ত সিদ্ধান্ত নিজের প্রয়োজন দিয়ে নিন।
একটি কাজের কৌশল হলো, তিনটি পলিসির তুলনা ছক বানানো। প্রতিটি পলিসির প্রিমিয়াম, কভারেজ, মেয়াদ, মেয়াদ শেষে ফেরত, রাইডার ও বাদ পড়ার শর্ত পাশাপাশি লিখুন। তাহলে চোখের সামনেই পরিষ্কার হয়ে যাবে কোনটা বেশি লাভজনক। আরেকটি বিষয় মনে রাখুন — পলিসি কেনার পর সাধারণত একটি ফ্রি-লুক পিরিয়ড থাকে, যার মধ্যে পলিসি বাতিল করে টাকা ফেরত নেওয়া যায়। এই সময়ের মধ্যে দলিলটি ভালোভাবে পড়ে নিন।
স্বাস্থ্য বীমা ও জীবন বীমার মধ্যে পার্থক্য নিয়েও অনেকের বিভ্রান্তি থাকে। স্বাস্থ্য বীমা চিকিৎসার খরচ দেয়, জীবন বীমা আপনার অনুপস্থিতিতে পরিবারকে টাকা দেয়। দুটোর কাজ আলাদা, তাই একটি দিয়ে আরেকটির কাজ হবে না। সম্ভব হলে দুটোই রাখা ভালো, তবে বাজেট কম হলে পরিবারের সবচেয়ে জরুরি সুরক্ষাটি আগে নিন।
৭. লাইফ ইন্স্যুরেন্স ক্লেইম করার নিয়ম — পরিবার যা করবে
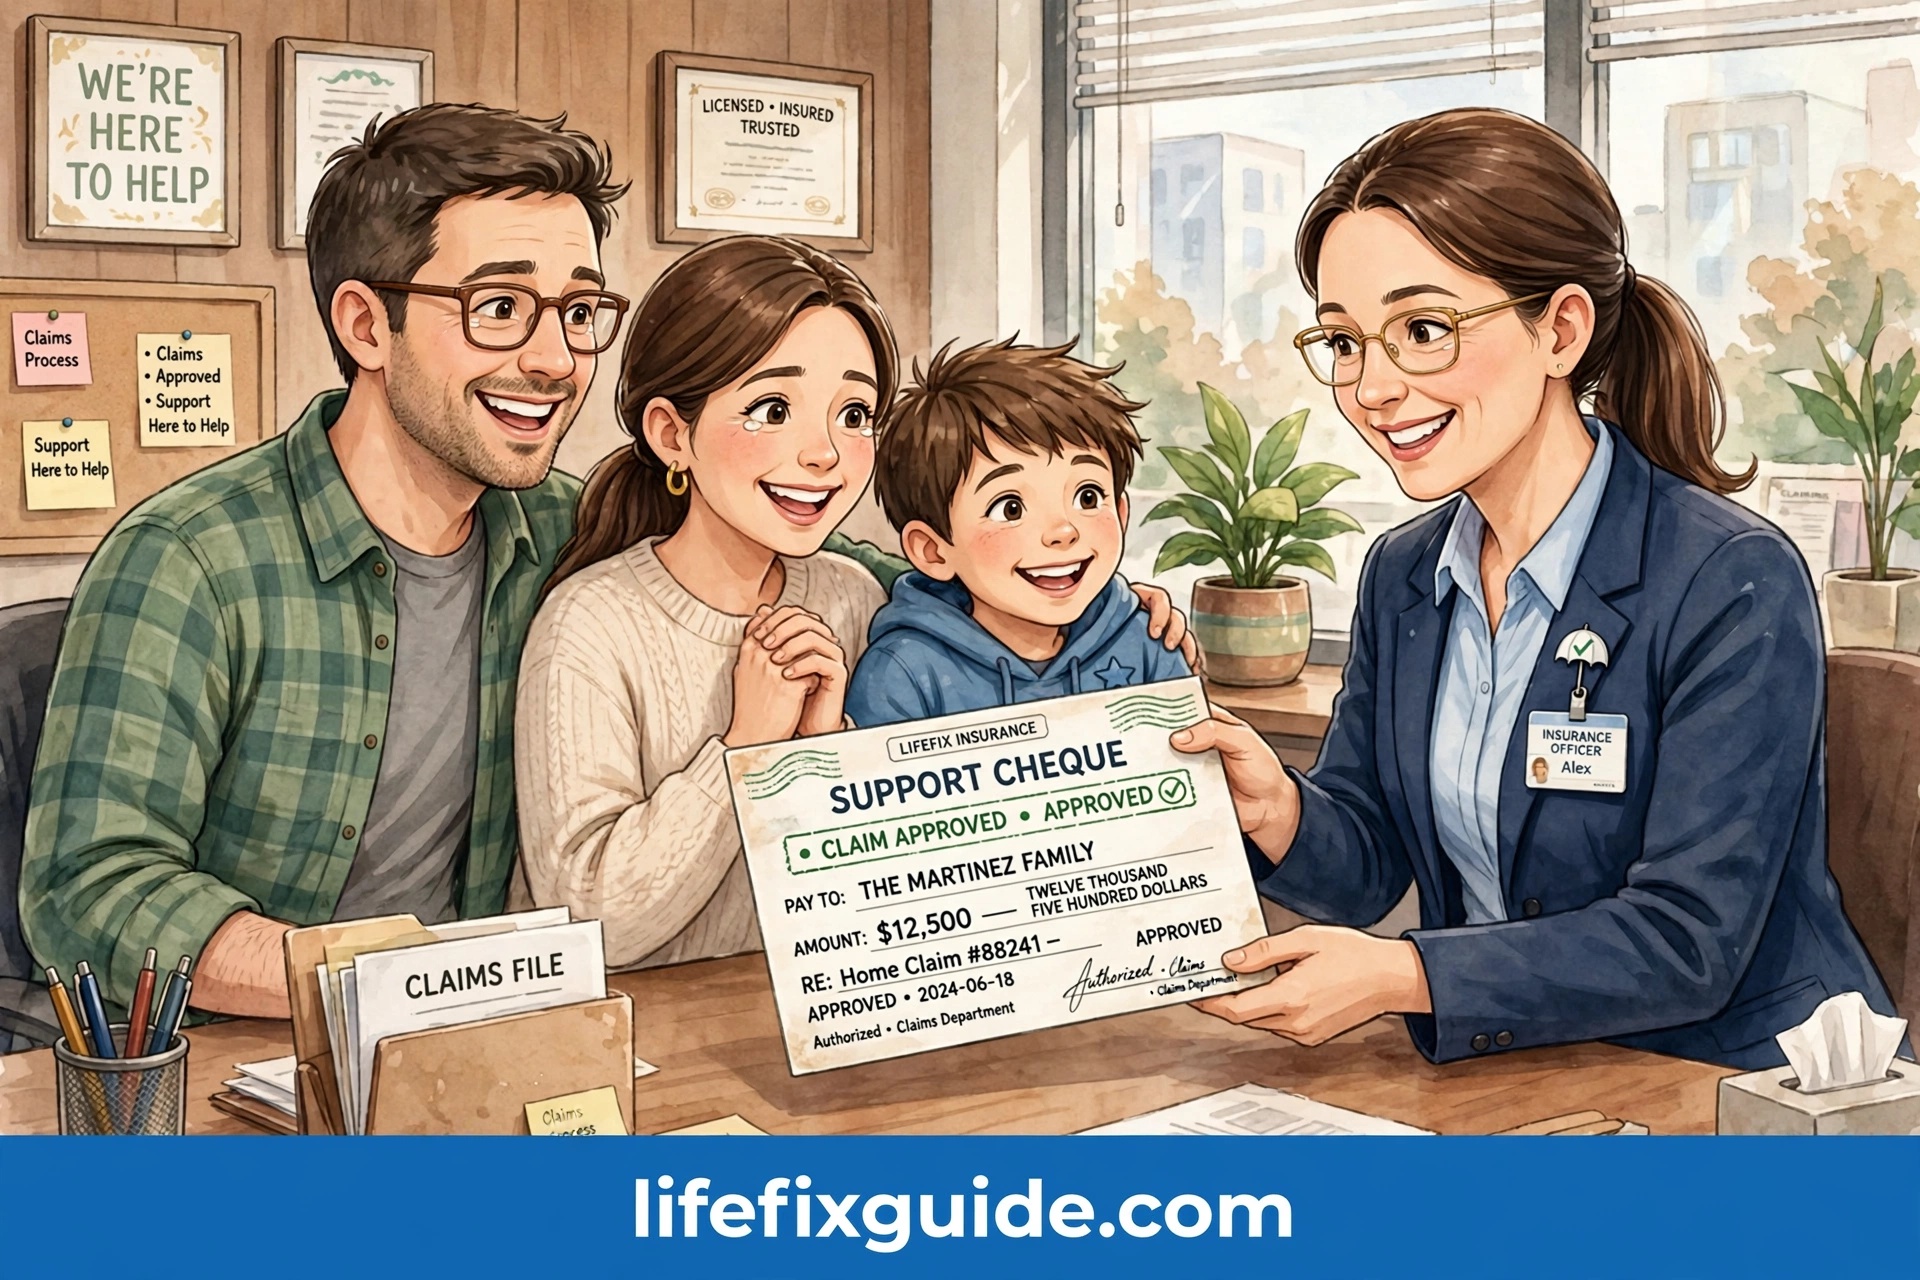
ক্লেইমের নিয়ম আগে থেকে জানা থাকলে দুঃসময়ে পরিবার হয়রান হয় না। প্রথম কাজ হলো কোম্পানিকে জানানো। সাধারণত নির্দিষ্ট সময়ের মধ্যে মৃত্যুর খবর জানাতে হয়। তারপর ক্লেইম ফর্ম পূরণ করে প্রয়োজনীয় কাগজ জমা দিতে হয়। সাধারণ কাগজের মধ্যে থাকে মৃত্যু সনদ, পলিসি দলিল, নমিনির পরিচয়পত্র, ব্যাংক অ্যাকাউন্টের তথ্য ও চিকিৎসার কাগজপত্র, যদি প্রযোজ্য হয়।
কোম্পানি কাগজ যাচাই করে, প্রয়োজনে আরও তথ্য চাইতে পারে। সব ঠিক থাকলে নির্ধারিত সময়ের মধ্যে টাকা নমিনির অ্যাকাউন্টে চলে যায়। ম্যাচিউরিটি ক্লেইম, অর্থাৎ মেয়াদ শেষে টাকা পাওয়া, আরও সহজ। মেয়াদ শেষের কিছুদিন আগে কোম্পানি নিজেই যোগাযোগ করে, আর পলিসি হোল্ডার কাগজ জমা দিলে টাকা পেয়ে যান।
ক্লেইম আটকে যাওয়ার সাধারণ কারণগুলো জানা দরকার। ভুল তথ্য দিয়ে পলিসি নেওয়া, প্রিমিয়াম বকেয়া থাকা, নমিনির নাম ভুল থাকা, কাগজ অসম্পূর্ণ থাকা, কিংবা বাদ পড়ার শর্তের মধ্যে পড়া — এসব কারণে ক্লেইম দেরি হতে পারে বা বাতিল হতে পারে। তাই পলিসি নেওয়ার সময় সত্য তথ্য দেওয়া, প্রিমিয়াম নিয়মিত দেওয়া ও নমিনির তথ্য হালনাগাদ রাখা অত্যন্ত জরুরি।
পরিবারের জন্য একটি ছোট ফাইল বানিয়ে রাখুন। সেখানে পলিসি নম্বর, কোম্পানির নাম ও হেল্পলাইন, এজেন্টের নম্বর, প্রিমিয়াম দেওয়ার তারিখ ও নমিনির তথ্য লিখে রাখুন। এই ফাইলটি পরিবারের বিশ্বস্ত কাউকে দেখিয়ে রাখুন। দুঃসময়ে এই এক পাতা কাগজই অনেক ঝামেলা কমিয়ে দেবে।
৮. লাইফ ইন্স্যুরেন্স নেওয়ার সময় সাধারণ ভুল ও সতর্কতা
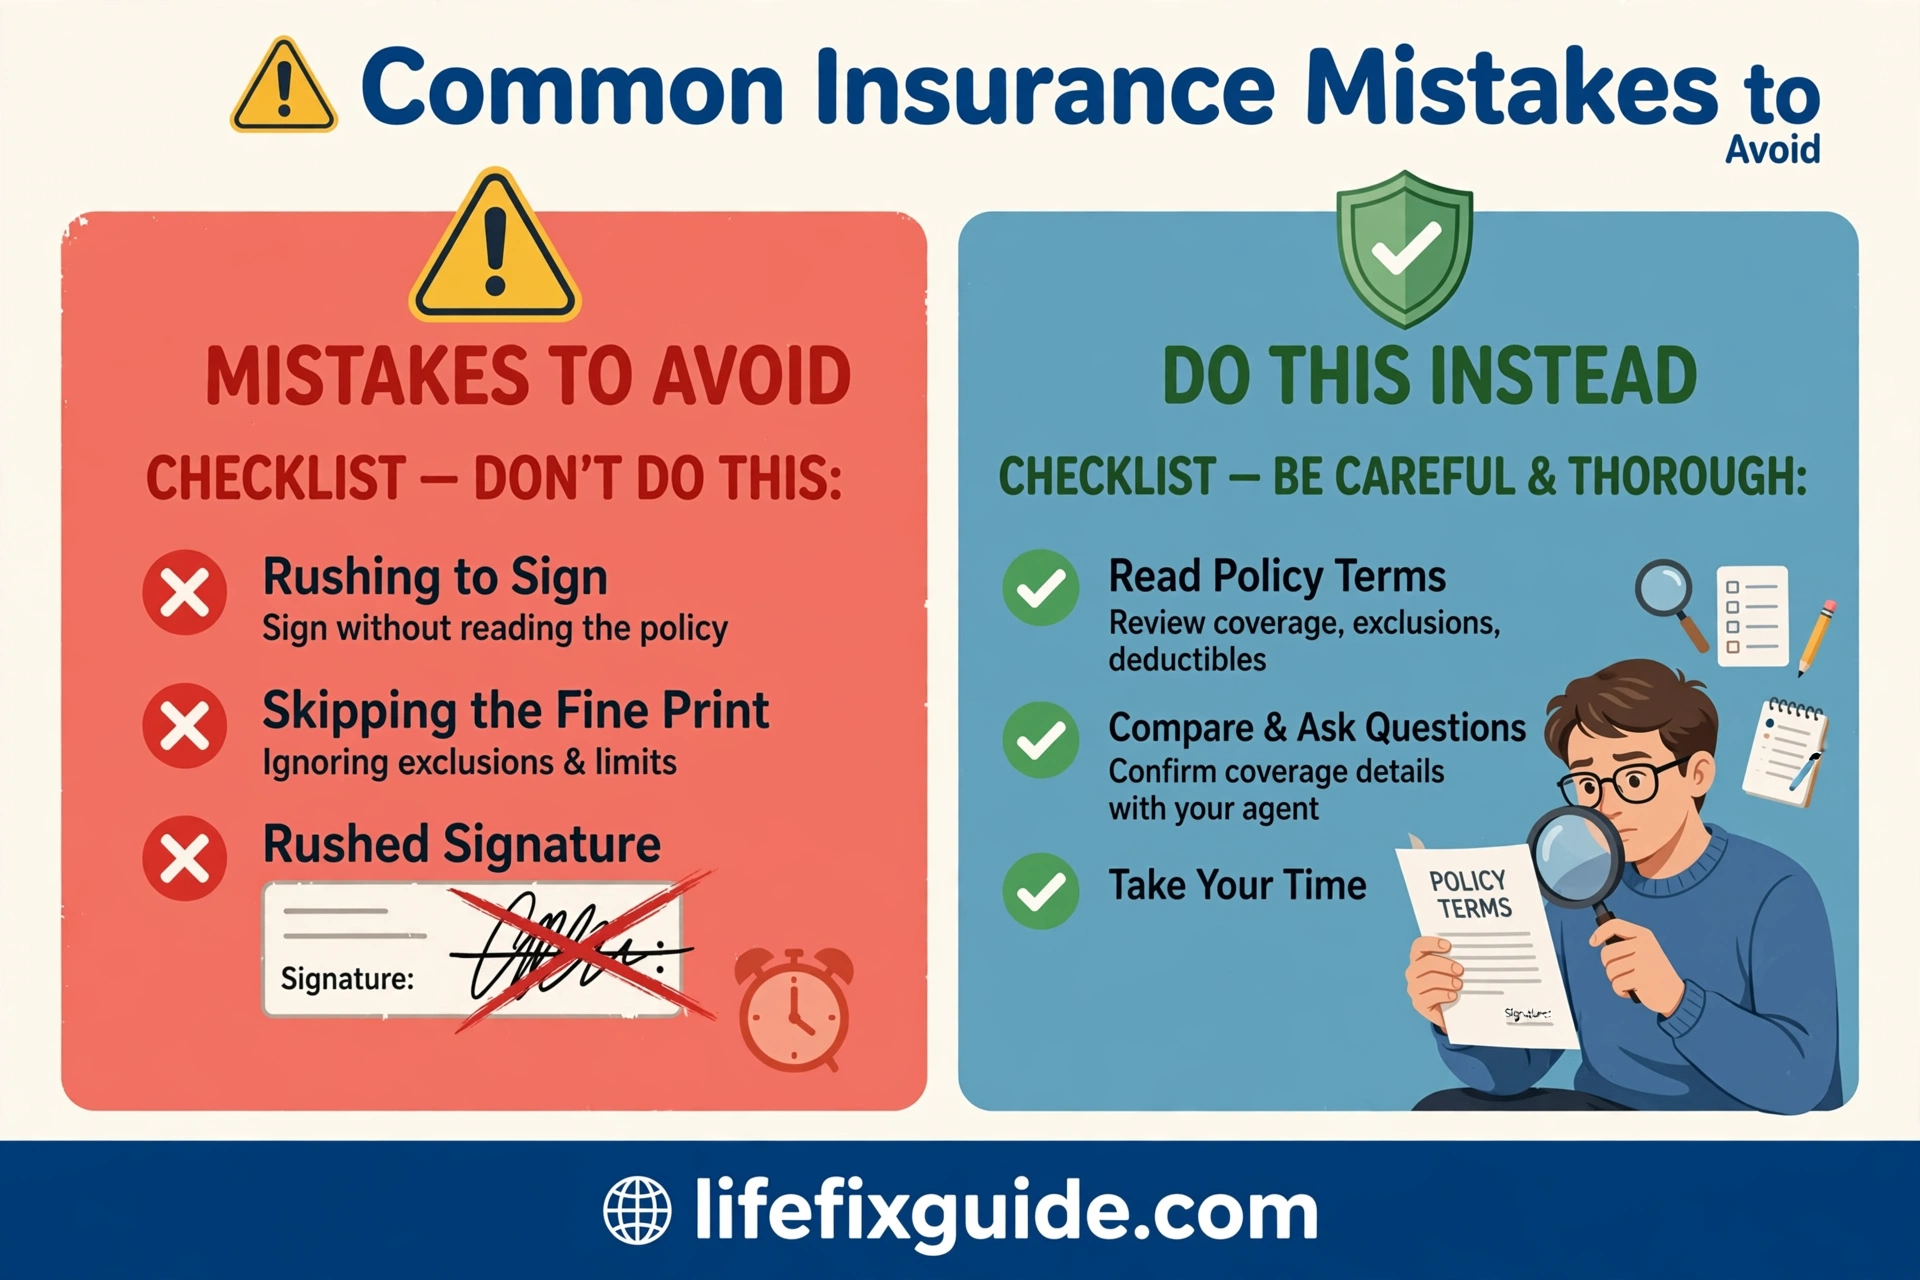
প্রথম ভুল হলো শুধু এজেন্টের কথায় পলিসি কেনা। এজেন্টের কাজ বিক্রি করা, আপনার কাজ যাচাই করা। দলিল না পড়ে সই করবেন না। দ্বিতীয় ভুল হলো তথ্য গোপন করা। ধূমপান করেন, অথচ ফর্মে না লিখলে, পরে ক্লেইমের সময় ধরা পড়লে পুরো পলিসি বাতিল হতে পারে। তৃতীয় ভুল হলো সামর্থ্যের বেশি প্রিমিয়াম নেওয়া। কয়েক বছর পর চালাতে না পারলে পলিসি বন্ধ হয়ে যাবে, আর সুরক্ষাও থাকবে না।
চতুর্থ ভুল হলো নমিনি হালনাগাদ না করা। বিয়ে, সন্তান জন্ম বা পরিবারে পরিবর্তনের পর নমিনি বদলাতে হতে পারে। পুরনো নমিনি থাকলে টাকা ভুল ব্যক্তির কাছে যাওয়ার ঝামেলা হতে পারে। পঞ্চম ভুল হলো একাধিক পলিসি নিয়ে হিসাব হারিয়ে ফেলা। একটি ভালো পলিসি অনেক সময় তিনটি এলোমেলো পলিসির চেয়ে ভালো। তবে প্রয়োজন হলে একাধিক পলিসি রাখা যায়, কিন্তু প্রতিটির প্রিমিয়াম ও মেয়াদ মনে রাখতে হবে।
ষষ্ঠ ভুল হলো পলিসিকে শুধু ট্যাক্স বাঁচানোর উপায় হিসেবে দেখা। ট্যাক্স সুবিধা থাকতে পারে, তবে সেটি মূল উদ্দেশ্য হওয়া উচিত নয়। মূল উদ্দেশ্য পরিবারের সুরক্ষা। সপ্তম ভুল হলো পলিসি কেনার পর ভুলে যাওয়া। প্রতি বছর একবার পলিসিটি দেখুন — কভারেজ এখনো যথেষ্ট কি না, প্রিমিয়াম ঠিকমতো যাচ্ছে কি না, নমিনি ঠিক আছে কি না। আয় বাড়লে বা পরিবার বড় হলে কভারেজ বাড়ানো দরকার হতে পারে।
সবশেষে একটি সতর্কতা। কেউ যদি অস্বাভাবিক বেশি রিটার্নের প্রতিশ্রুতি দেয়, কিংবা বলে এই পলিসিতে কোনো ঝুঁকি নেই অথচ বিশাল লাভ হবে, তাহলে সাবধান হোন। লিখিত শর্ত ছাড়া মৌখিক প্রতিশ্রুতির কোনো মূল্য নেই। যেকোনো সন্দেহ হলে কোম্পানির অফিসিয়াল হেল্পলাইনে যাচাই করুন।
এজেন্টকে যে প্রশ্নগুলো অবশ্যই করবেন
পলিসি কেনার আগে এজেন্টকে কয়েকটি প্রশ্ন করা আপনার অধিকার। প্রথমে জিজ্ঞেস করুন, এই পলিসির মোট কভারেজ কত, আর কোন কোন পরিস্থিতিতে কভারেজ মিলবে না। দ্বিতীয়ত, প্রিমিয়াম মিস হলে কী হবে, কতদিনের গ্রেস পিরিয়ড আছে, আর পলিসি পুনরায় চালু করা যাবে কি না। তৃতীয়ত, মেয়াদ শেষে ঠিক কত টাকা ফেরত পাওয়া যাবে, আর বোনাস কীভাবে নির্ধারণ হয়। চতুর্থত, ক্লেইমের জন্য ঠিক কোন কোন কাগজ লাগবে, আর সাধারণত কতদিনে টাকা পাওয়া যায়। পঞ্চমত, পলিসি বাতিল করলে বা সারেন্ডার করলে কত টাকা ফেরত পাবেন।
এই প্রশ্নগুলোর উত্তর লিখিতভাবে নিন। মৌখিক আশ্বাসে ভরসা করবেন না। এজেন্ট যদি কোনো প্রশ্ন এড়িয়ে যান, কিংবা শুধু বলেন সব ঠিক আছে, তাহলে সেটি একটি সতর্ক সংকেত। ভালো এজেন্ট আপনার প্রশ্নের স্পষ্ট উত্তর দেবেন, আর দলিলের সংশ্লিষ্ট ধারা দেখিয়ে দেবেন। প্রয়োজনে দুজন এজেন্টের সঙ্গে কথা বলুন, তাহলে তুলনা করা সহজ হবে।
পরিবারের বাজেটের সঙ্গে প্রিমিয়াম মেলানো
প্রিমিয়াম বাছাইয়ের সময় একটি সহজ নিয়ম মনে রাখুন। মাসিক আয়ের খুব বড় অংশ প্রিমিয়ামে দেওয়া ঠিক নয়, কারণ সংসার চালানো কঠিন হয়ে যাবে। আবার এত কম প্রিমিয়ামও ঠিক নয় যে, কভারেজ পরিবারের প্রয়োজনের তুলনায় নগণ্য হয়। একটি ভারসাম্য দরকার। প্রথমে মাসিক অত্যাবশ্যক খরচ বাদ দিন, তারপর সঞ্চয় ও ঋণের কিস্তি বাদ দিন, তারপর যা থাকে তার মধ্যে থেকে প্রিমিয়ামের অঙ্ক ঠিক করুন। এভাবে হিসাব করলে প্রিমিয়াম চালিয়ে যাওয়া সহজ হবে।
আরেকটি বাস্তব কৌশল হলো ছোট থেকে শুরু করা। বড় কভারেজের পলিসি একবারে নিতে না পারলে, সাধ্যের মধ্যে একটি টার্ম পলিসি দিয়ে শুরু করুন। আয় বাড়লে পরে কভারেজ বাড়ানো বা আরেকটি পলিসি নেওয়া যায়। সুরক্ষা শূন্য রাখার চেয়ে ছোট সুরক্ষা রাখা অনেক ভালো। অনেকেই নিখুঁত পলিসির খোঁজে বছরের পর বছর দেরি করেন, আর সেই সময়টুকু পরিবার থাকে সম্পূর্ণ অরক্ষিত। তাই আজকের সাধ্যের মধ্যে সেরা সিদ্ধান্ত নেওয়াই বুদ্ধিমানের কাজ।
পলিসি নেওয়ার পর বছরে একবার রিভিউ করুন। আয় বেড়েছে কি না, নতুন সন্তান হয়েছে কি না, ঋণ বেড়েছে বা কমেছে কি না, বাবা-মা আপনার ওপর নির্ভরশীল হয়েছেন কি না — এসব দেখে কভারেজ যথেষ্ট কি না যাচাই করুন। প্রয়োজনে কোম্পানির সঙ্গে কথা বলে কভারেজ বাড়ানোর উপায় জানুন। পলিসি একটি জীবন্ত সিদ্ধান্ত, একবার কিনে ভুলে যাওয়ার জিনিস নয়। নিয়মিত রিভিউ করলে আপনার পরিবারের সুরক্ষা সময়ের সঙ্গে তাল মিলিয়ে চলবে।
সন্তানের ভবিষ্যৎ ও লাইফ ইন্স্যুরেন্স
সন্তান থাকলে লাইফ ইন্স্যুরেন্সের গুরুত্ব আরও বেড়ে যায়। সন্তানের পড়াশোনা, বিশেষ করে উচ্চশিক্ষার খরচ দিন দিন বাড়ছে। আপনার অনুপস্থিতিতে যাতে সন্তানের পড়াশোনা থেমে না যায়, সেজন্য কভারেজ নির্ধারণের সময় সন্তানের শিক্ষার খরচ আলাদা করে ধরুন। কত বছর পড়াশোনা বাকি, বছরে কত খরচ, আর ভবিষ্যতে খরচ কতটা বাড়তে পারে — এসবের একটি মোটামুটি হিসাব করুন। এই হিসাব কভারেজের সঙ্গে যোগ করলে পরিবারের প্রকৃত প্রয়োজন ধরা পড়বে। সঞ্চয়ী পলিসি নিলে মেয়াদ শেষে পাওয়া টাকা সন্তানের উচ্চশিক্ষা বা বিয়ের কাজেও লাগতে পারে। তবে মনে রাখবেন, সন্তানের জন্য সঞ্চয় আর পরিবারের সুরক্ষা দুটি আলাদা লক্ষ্য। একটি পলিসি দিয়ে দুটো লক্ষ্যই পূরণের চেষ্টা করলে কোনোটিই ঠিকমতো হবে না। তাই প্রথমে সুরক্ষা নিশ্চিত করুন, তারপর আলাদাভাবে সন্তানের শিক্ষার জন্য সঞ্চয়ের পরিকল্পনা করুন। দুটো পরিকল্পনা পাশাপাশি চললে পরিবারের ভবিষ্যৎ অনেক বেশি নিরাপদ থাকবে।
শেষ কথা
লাইফ ইন্স্যুরেন্স কি ও কিভাবে করব, তা এখন আপনার কাছে পরিষ্কার। এটি কোনো জটিল বিষয় নয় — নিজের পরিবারের প্রয়োজন বোঝা, সঠিক কভারেজ ও পলিসি বাছা, সত্য তথ্য দিয়ে আবেদন করা, আর নিয়মিত প্রিমিয়াম দেওয়া। এই চারটি কাজ ঠিকমতো করলেই আপনার পরিবার একটি শক্ত আর্থিক সুরক্ষা পাবে। আজই এক ঘণ্টা সময় নিয়ে নিজের হিসাবটি লিখুন, কয়েকটি পলিসি তুলনা করুন, আর পরিবারের সঙ্গে কথা বলুন। আপনার আজকের একটি সঠিক সিদ্ধান্ত আগামী দিনে আপনার পরিবারের সবচেয়ে বড় ভরসা হয়ে উঠতে পারে। পরিবারকে সুরক্ষিত রাখা শুধু একটি আর্থিক সিদ্ধান্ত নয়, এটি ভালোবাসারই একটি প্রকাশ।