পরিবার সঞ্চয়পত্র ২০২৬ — এই প্রশ্নটা গত কয়েক মাসে আমার কাছে সবচেয়ে বেশি এসেছে। কেউ জিজ্ঞেস করছেন, “আপা, পরিবার সঞ্চয়পত্রে এখন মুনাফার হার কত?” কেউ আবার জিজ্ঞেস করছেন, “আমার মা কি কিনতে পারবেন, আর মাসে কত টাকা পাবেন?”
সংক্ষেপে সরাসরি উত্তর দিই আগে: পরিবার সঞ্চয়পত্র হলো বাংলাদেশ সরকারের জাতীয় সঞ্চয় স্কিমের একটি ৫ বছর মেয়াদি সঞ্চয়পত্র, যার মুনাফা প্রতি মাসে ব্যাংক অ্যাকাউন্টে জমা হয়। ২০২৬ সালের বর্তমান নিয়মে এর বার্ষিক মুনাফার হার প্রায় সাড়ে ১১ শতাংশের কাছাকাছি (৭.৫০ লাখ টাকা পর্যন্ত বিনিয়োগে), যা ব্যাংকের সাধারণ এফডিআরের চেয়ে অনেক বেশি। ১৮ বছর বা তার বেশি বয়সী যেকোনো বাংলাদেশি নারী, শারীরিক প্রতিবন্ধী ব্যক্তি এবং ৬৫ বছরের বেশি বয়সী প্রবীণ নাগরিক এটি কিনতে পারেন। একক নামে সর্বোচ্চ ৪৫ লাখ টাকা পর্যন্ত বিনিয়োগ করা যায়।
তবে একটা কথা শুরুতেই বলে রাখি — সরকার এই মুনাফার হার মাঝে মাঝে সংশোধন করে। তাই নিচে আমি যে হার ও হিসাব দিচ্ছি, সেটা ২০২৬ সালের বর্তমান অবস্থা অনুযায়ী; কেনার ঠিক আগে ব্যাংক কাউন্টার বা জাতীয় সঞ্চয় অধিদপ্তর থেকে সর্বশেষ হার যাচাই করে নেবেন। এই আর্টিকেলটা পড়লে আপনি জানতে পারবেন — পরিবার সঞ্চয়পত্র আসলে কী, ২০২৬-এ মুনাফার হার কত, কারা কিনতে পারবেন, কী কী কাগজপত্র লাগবে, ব্যাংক বা ডাকঘরে গিয়ে ধাপে ধাপে কীভাবে কিনবেন, কর ও টিআইএনের নিয়ম কী, মেয়াদের আগে ভাঙালে কী হয়, আর কোন কোন ভুল করলে আপনার লাভ কমে যাবে।
১. পরিবার সঞ্চয়পত্র আসলে কী — ২০২৬-এ কেন এত জনপ্রিয়
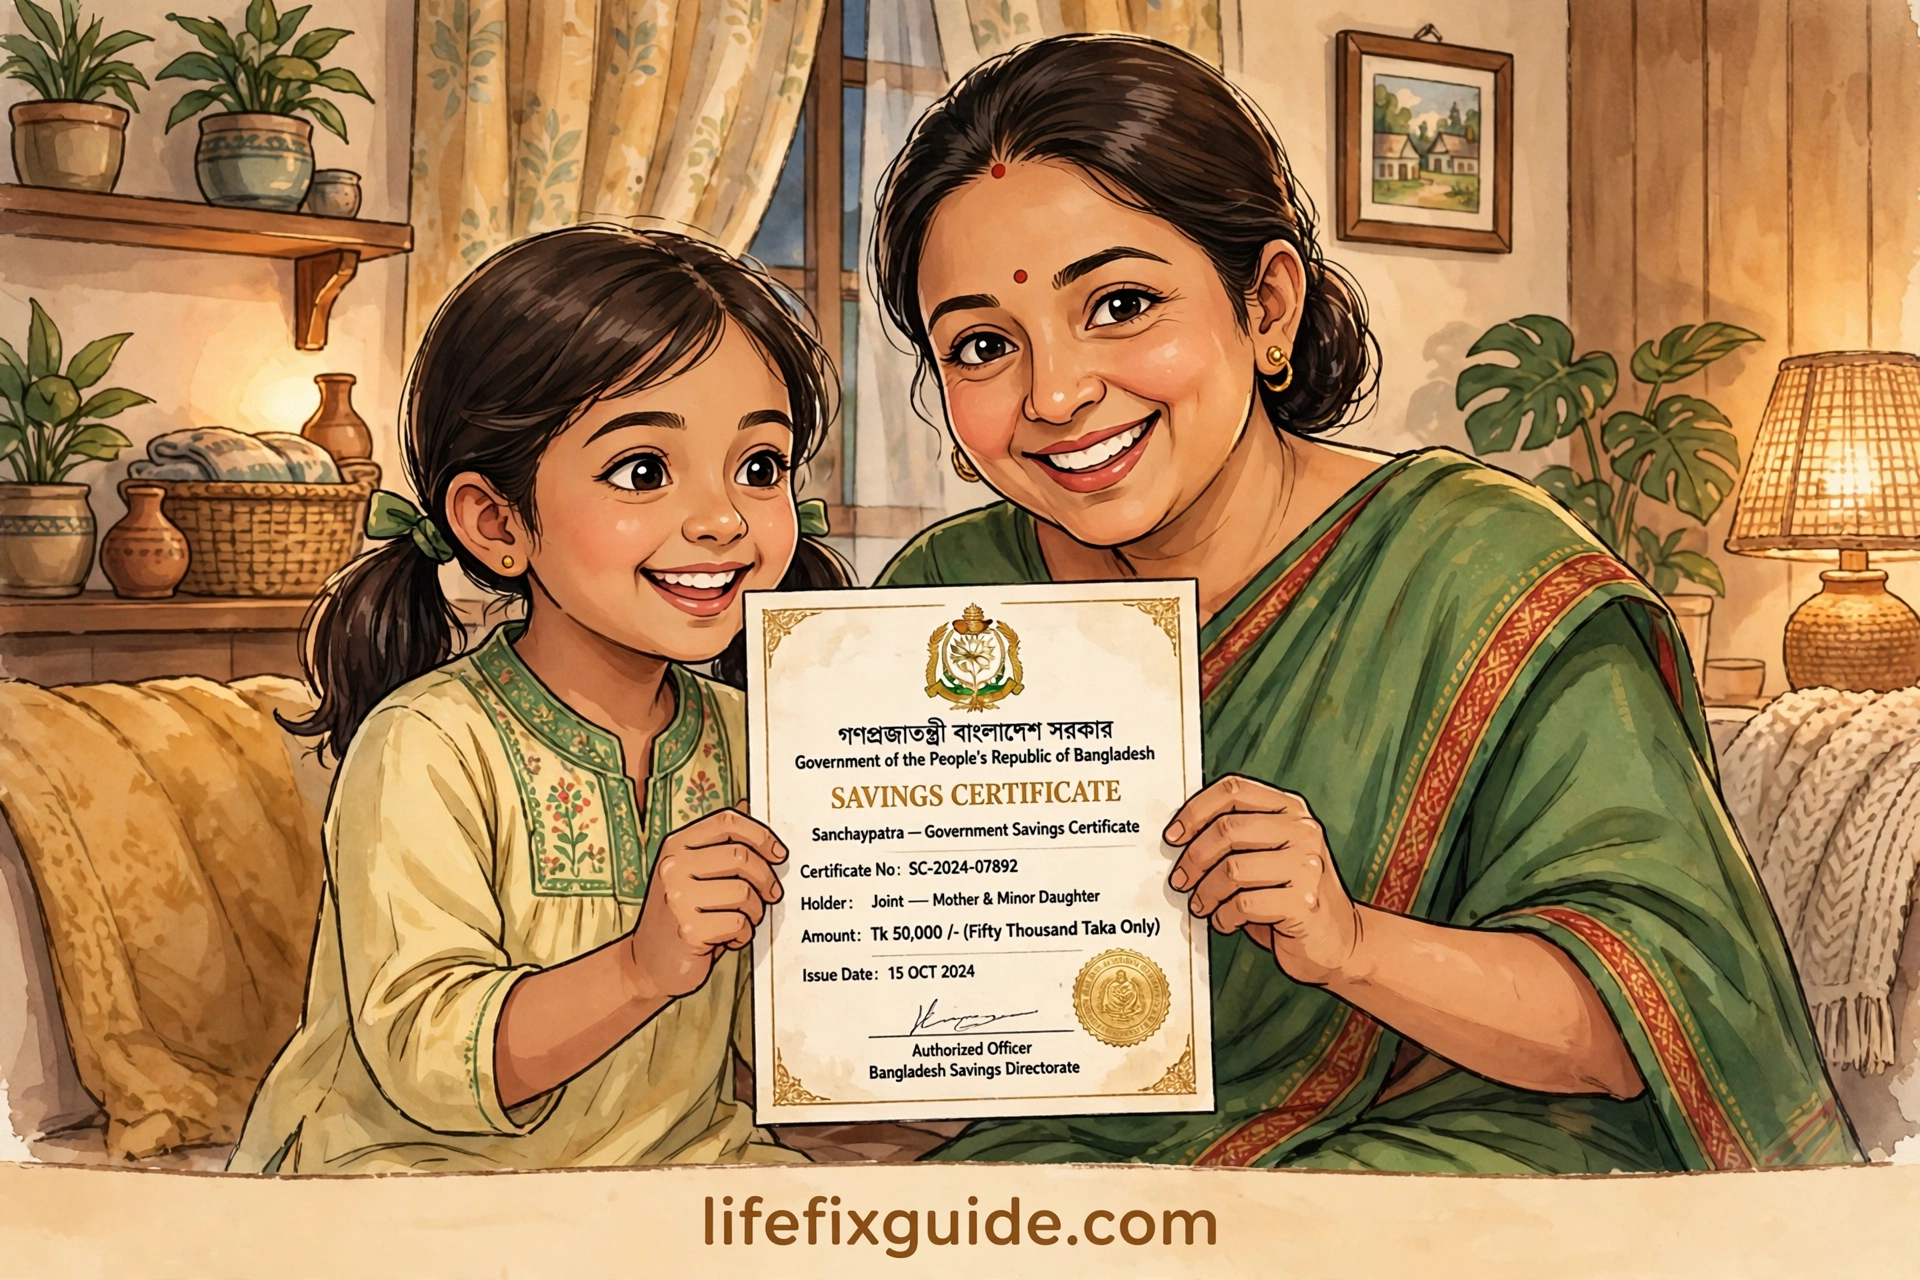
পরিবার সঞ্চয়পত্রের ইংরেজি নাম Family Savings Certificate। এটা বাংলাদেশ সরকারের চালু করা একটি দীর্ঘমেয়াদি সঞ্চয় স্কিম, যার মেয়াদ ৫ বছর। নাম শুনে অনেকে মনে করেন এটা হয়তো শুধু পরিবারের জন্য কোনো সাধারণ সঞ্চয়, কিন্তু আসলে এটা নারীদের আর্থিক নিরাপত্তার কথা ভেবে সরকারের বিশেষভাবে ডিজাইন করা একটি স্কিম।
কেন এটা এত জনপ্রিয়, তার কারণটা খুব সহজ। প্রথমত, এখান থেকে প্রতি মাসে নিয়মিত মুনাফা পাওয়া যায় — অনেকটা মাসিক বেতনের মতো। ধরুন আপনার মা বা স্ত্রী ঘরে বসে আছেন, কোনো চাকরি নেই; তাদের নামে পরিবার সঞ্চয়পত্র কিনে দিলে প্রতি মাসে একটা নির্দিষ্ট টাকা তাদের হাতে আসে। এই নিয়মিত আয়টা অনেক পরিবারের জন্য বিশাল স্বস্তির। আমার পরিচিত এক ভদ্রলোক তার বিধবা মায়ের নামে সঞ্চয়পত্র কিনে দিয়েছিলেন — মা এখন প্রতি মাসের মুনাফা দিয়ে নিজের ওষুধ ও হাতখরচ চালান, কারো কাছে হাত পাততে হয় না। এই আত্মসম্মানবোধটাই এই স্কিমের সবচেয়ে বড় অর্জন।
দ্বিতীয়ত, মুনাফার হার ব্যাংকের সাধারণ সঞ্চয়ী হিসাব বা এফডিআরের চেয়ে বেশি। ২০২৬ সালে যেখানে অনেক ব্যাংকের এফডিআর ৭–৯ শতাংশের মধ্যে ঘোরাফেরা করছে, সেখানে পরিবার সঞ্চয়পত্রে সরকারি গ্যারান্টিসহ প্রায় সাড়ে ১১ শতাংশের কাছাকাছি মুনাফা পাওয়া যায়। আর সবচেয়ে বড় কথা — এটা সরকারি স্কিম, মানে আপনার আসল টাকার (মূলধনের) নিরাপত্তা নিয়ে কোনো দুশ্চিন্তা নেই। ব্যাংক দেউলিয়া হওয়ার ভয় এখানে নেই।
তৃতীয়ত, মুনাফা প্রতি মাসে সরাসরি আপনার ব্যাংক অ্যাকাউন্টে (ইএফটির মাধ্যমে) জমা হয়ে যায়। আগে ডাকঘরে গিয়ে কুপন ভাঙানোর ঝামেলা ছিল, এখন সেই যুগ শেষ। একবার কিনে ফেললে প্রতি মাসের নির্দিষ্ট তারিখে টাকা অ্যাকাউন্টে ঢুকে যায় — আপনাকে কিছুই করতে হয় না।
তবে একটা সাধারণ ভুল অনেকে করেন — পরিবার সঞ্চয়পত্র আর “ডাকঘর সঞ্চয়পত্র ২০২৬” বা সাধারণ সঞ্চয়পত্রকে এক ভেবে ফেলেন। এগুলো আলাদা আলাদা স্কিম, প্রতিটার মেয়াদ, মুনাফার হার ও যোগ্যতার নিয়ম আলাদা। পরিবার সঞ্চয়পত্রের সবচেয়ে বড় বিশেষত্ব হলো — এটা মূলত নারী, প্রতিবন্ধী ও প্রবীণদের জন্য সংরক্ষিত। তাই কেনার আগে নিশ্চিত হয়ে নিন আপনি যোগ্য কি না — পরের সেকশনে যোগ্যতার পূর্ণ তালিকা দিচ্ছি।
২. পরিবার সঞ্চয়পত্রের মুনাফার হার ২০২৬ — লাখে মাসে কত টাকা পাবেন

এই সেকশনটাই সবচেয়ে বেশি পড়া হবে, তাই হিসাবটা পরিষ্কার করে দিচ্ছি। ২০২৬ সালের বর্তমান নিয়ম অনুযায়ী পরিবার সঞ্চয়পত্রের বার্ষিক মুনাফার হার বিনিয়োগের পরিমাণের ওপর নির্ভর করে দুই স্ল্যাবে ভাগ করা:
প্রথম স্ল্যাব — ৭.৫০ লাখ টাকা পর্যন্ত বিনিয়োগে বার্ষিক মুনাফার হার প্রায় ১১.৯৩ শতাংশ। দ্বিতীয় স্ল্যাব — ৭.৫০ লাখ টাকার বেশি বিনিয়োগে (সর্বোচ্চ ৪৫ লাখ পর্যন্ত) বার্ষিক হার কিছুটা কমে প্রায় ১১.৮০ শতাংশ হয়। অর্থাৎ যত বেশি টাকা রাখবেন, হার একটু কমবে — তবে সেটা খুবই সামান্য।
এবার মাসিক হিসাবটা দেখি। ধরুন আপনি ১ লাখ টাকা বিনিয়োগ করলেন। বার্ষিক ১১.৯৩% হারে বছরে মুনাফা আসে ১১,৯৩০ টাকা। সেটাকে ১২ দিয়ে ভাগ করলে মাসে দাঁড়ায় প্রায় ৯৯৪ টাকা। কিন্তু এখান থেকে উৎসে কর (সোর্স ট্যাক্স) কাটা হবে — সাধারণত ১০%। কর কাটার পর হাতে পাবেন মাসে প্রায় ৮৯৫ টাকার মতো। একইভাবে ৫ লাখ টাকায় কর বাদে মাসে প্রায় ৪,৪৭৫ টাকা, আর ১০ লাখ টাকায় মাসে প্রায় ৮,৯৫০ টাকা পাওয়ার কথা — তবে ৭.৫০ লাখের ওপরের অংশে হার একটু কম বলে হিসাবটা সামান্য এদিক-ওদিক হবে।
এই হিসাবটা কেন গুরুত্বপূর্ণ জানেন? কারণ অনেকে ব্যাংকের এজেন্ট বা দালালের মুখের কথায় বিভ্রান্ত হন। কেউ বলে “লাখে মাসে হাজার টাকা পাবেন”, কেউ বলে আরও বেশি। নিজে হিসাবটা জেনে রাখলে কেউ আপনাকে ভুল তথ্য দিতে পারবে না। আর মনে রাখবেন — মুনাফার হার সরকার যেকোনো সময় সংশোধন করতে পারে, তাই কেনার দিন ব্যাংক থেকে লিখিত হারটা দেখে নিন।
একটা সাধারণ ভুল হলো অনেকে মোট মুনাফা দেখে উত্তেজিত হয়ে পড়েন, কিন্তু উৎসে করের কথা ভুলে যান। মুনাফা থেকে ১০% কর কেটে নেওয়ার পরই টাকাটা আপনার অ্যাকাউন্টে আসে — তাই বাজেট করার সময় কর-পরবর্তী (নেট) অঙ্কটাই ধরুন। তবে সুখবর হলো, ২০২৬ সালের বাজেট নিয়মে এই উৎসে কর আর চূড়ান্ত কর নয় — আপনার যদি করযোগ্য আয় না থাকে, তাহলে আয়কর রিটার্ন জমা দিয়ে কেটে নেওয়া অতিরিক্ত কর ফেরত নেওয়ার সুযোগ আছে। এই বিষয়ে বিস্তারিত বলছি ৬ নম্বর সেকশনে।
৩. পরিবার সঞ্চয়পত্র কারা কিনতে পারবেন — যোগ্যতার সম্পূর্ণ তালিকা

এই প্রশ্নটার উত্তর না জেনে ব্যাংকে গেলে সময় নষ্ট হবে, তাই যোগ্যতার তালিকাটা মনোযোগ দিয়ে পড়ুন। সরকারি নিয়ম অনুযায়ী পরিবার সঞ্চয়পত্র কিনতে পারবেন:
এক — ১৮ বছর বা তার বেশি বয়সী যেকোনো বাংলাদেশি নারী। এটাই সবচেয়ে বড় যোগ্য গোষ্ঠী। বিবাহিত, অবিবাহিত, বিধবা, তালাকপ্রাপ্তা — বৈবাহিক অবস্থা যাই হোক না কেন, ১৮ বছরের বেশি বয়সী যেকোনো নারী নাগরিক কিনতে পারবেন। আপনার মা, স্ত্রী, বোন, মেয়ে (১৮+) — সবার নামে আলাদা আলাদা করে কেনা যায়।
দুই — যেকোনো শারীরিক প্রতিবন্ধী বাংলাদেশি নাগরিক (নারী বা পুরুষ)। প্রতিবন্ধী ব্যক্তিদের জন্য বয়স বা লিঙ্গের বাধা নেই, তবে প্রতিবন্ধিতার প্রমাণপত্র (সংশ্লিষ্ট কর্তৃপক্ষের সনদ) লাগতে পারে।
তিন — ৬৫ বছর বা তার বেশি বয়সী প্রবীণ নাগরিক (নারী-পুরুষ উভয়েই, বিশেষ ক্ষেত্রে)। অর্থাৎ আপনার বাবার বয়স ৬৫ পেরিয়ে গেলে তিনিও কিনতে পারবেন।
এখন একটা গুরুত্বপূর্ণ প্রশ্ন — পুরুষরা কি কিনতে পারবেন? সাধারণভাবে ১৮ থেকে ৬৪ বছর বয়সী সুস্থ পুরুষরা পরিবার সঞ্চয়পত্র কিনতে পারবেন না। তাদের জন্য আছে ৫ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র, ৩ মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র বা ডাকঘর সঞ্চয় ব্যাংক স্কিম। তবে অনেক পরিবারে স্বামী নিজে না কিনে স্ত্রীর নামে কেনেন — এটা সম্পূর্ণ বৈধ এবং খুবই সাধারণ প্র্যাকটিস। টাকা যারই হোক, সঞ্চয়পত্র হবে যোগ্য ব্যক্তির নামে।
যৌথ নামে কেনা যায় কি? হ্যাঁ, যৌথ নামে কেনার সুযোগ আছে, তবে দুজনকেই যোগ্যতার শর্ত পূরণ করতে হবে। আর একজন ব্যক্তি একক নামে সর্বোচ্চ ৪৫ লাখ টাকা পর্যন্ত পরিবার সঞ্চয়পত্র কিনতে পারেন — এই সীমাটা মনে রাখা জরুরি, কারণ এর বেশি কিনতে চাইলে ব্যাংক আবেদন নেবে না।
একটা সাধারণ ভুল: অনেকে ভাবেন নাবালক সন্তানের নামে অভিভাবক হিসেবে কেনা যাবে। এই বিষয়ে ব্যাংকভেদে ব্যাখ্যা ভিন্ন হতে পারে, তাই নাবালকের নামে কিনতে চাইলে আগেই সংশ্লিষ্ট ব্যাংক বা সঞ্চয় ব্যুরো অফিসে জিজ্ঞেস করে নিন। আরেকটা ভুল — প্রবাসী বাংলাদেশিরা ভাবেন বিদেশে বসেই কেনা যাবে। সাধারণত দেশে এসে বা পাওয়ার অব অ্যাটর্নির মাধ্যমে প্রক্রিয়া করতে হয়; সরাসরি বিদেশ থেকে অনলাইনে কেনার ব্যবস্থা সীমিত।
৪. পরিবার সঞ্চয়পত্র কিনতে কী কী কাগজপত্র লাগবে

কাগজপত্র ঠিকঠাক না থাকলে ব্যাংকে গিয়ে ফিরে আসতে হয় — এই হয়রানি এড়াতে আগেই সব গুছিয়ে নিন। নিচে পূর্ণ চেকলিস্ট দিচ্ছি:
১. জাতীয় পরিচয়পত্র (এনআইডি):
ক্রেতার মূল এনআইডি ও ফটোকপি। এনআইডি ছাড়া সঞ্চয়পত্র কেনা যায় না — এটা বাধ্যতামূলক।
২. পাসপোর্ট সাইজ ছবি:
ক্রেতার ২ কপি সদ্য তোলা পাসপোর্ট সাইজের রঙিন ছবি। নমিনিরও ১-২ কপি ছবি লাগে।
৩. ব্যাংক অ্যাকাউন্ট:
ক্রেতার নামে যেকোনো তফসিলি ব্যাংকে একটি সচল ব্যাংক অ্যাকাউন্ট থাকতে হবে, কারণ মাসিক মুনাফা ইএফটির মাধ্যমে এই অ্যাকাউন্টেই জমা হবে। অ্যাকাউন্টের চেকবইয়ের পাতা বা ব্যাংক স্টেটমেন্টের কপি লাগতে পারে।
৪. ই-টিআইএন (e-TIN):
নির্দিষ্ট সীমার বেশি অঙ্কের বিনিয়োগে ই-টিআইএন সনদ বাধ্যতামূলক। বর্তমান নিয়মে বড় অঙ্কের সঞ্চয়পত্র কিনতে টিআইএন লাগে — তাই ৫ লাখ টাকার বেশি কিনতে চাইলে আগেই ই-টিআইএন করে রাখুন। এটা অনলাইনে জাতীয় রাজস্ব বোর্ডের ওয়েবসাইট থেকে ফ্রিতে করা যায়।
৫. নমিনির কাগজপত্র:
নমিনি (মনোনীত ব্যক্তি) হিসেবে যাকে রাখবেন, তার এনআইডির ফটোকপি ও ছবি। নমিনি রাখা খুবই জরুরি — ক্রেতার মৃত্যুর পর নমিনি ছাড়া টাকা তুলতে উত্তরাধিকারীদের অনেক ঝামেলা পোহাতে হয়।
৬. সঞ্চয়পত্রের ফরম:
নির্ধারিত আবেদন ফরম (সঞ্চয়পত্র ক্রয়ের ফরম) ব্যাংক বা সঞ্চয় ব্যুরো অফিস থেকে বিনামূল্যে পাওয়া যায়। ফরমে নাম, ঠিকানা, এনআইডি নম্বর, ব্যাংক হিসাবের বিবরণ, নমিনির তথ্য ঠিকঠাক করে লিখতে হবে। ফরম পূরণে ভুল হলে আবেদন ফেরত আসে, তাই ধীরে ধীরে মিলিয়ে লিখুন।
৭. টাকার উৎসের প্রমাণ (বড় অঙ্কের ক্ষেত্রে):
বেশি টাকার সঞ্চয়পত্র কিনলে টাকার উৎস সম্পর্কে ব্যাংক জানতে চাইতে পারে — এটা মানি লন্ডারিং প্রতিরোধ আইনের অংশ। সঞ্চয়ের টাকা, জমি বিক্রির টাকা বা পারিবারিক উৎস হলে সেভাবেই সত্য তথ্য দিন।
কেন এই প্রস্তুতি গুরুত্বপূর্ণ? কারণ আমার দেখা অনেকেই প্রথম দিন শুধু এনআইডি নিয়ে ব্যাংকে গিয়ে ফিরে এসেছেন — ছবি নেই, নমিনির কাগজ নেই, টিআইএন নেই। প্রতিবার যাতায়াতে সময় ও ভাড়া নষ্ট। একদিনে সব কাগজ গুছিয়ে নিলে একবার গিয়েই কাজ শেষ। আরেকটা টিপস — সব কাগজের এক সেট ফটোকপি নিজের কাছে রেখে দিন; ভবিষ্যতে মুনাফা বা নগদায়নের সময় কাজে লাগবে।
৫. সঞ্চয়পত্র কিভাবে কিনবেন — ধাপে ধাপে সম্পূর্ণ নিয়ম
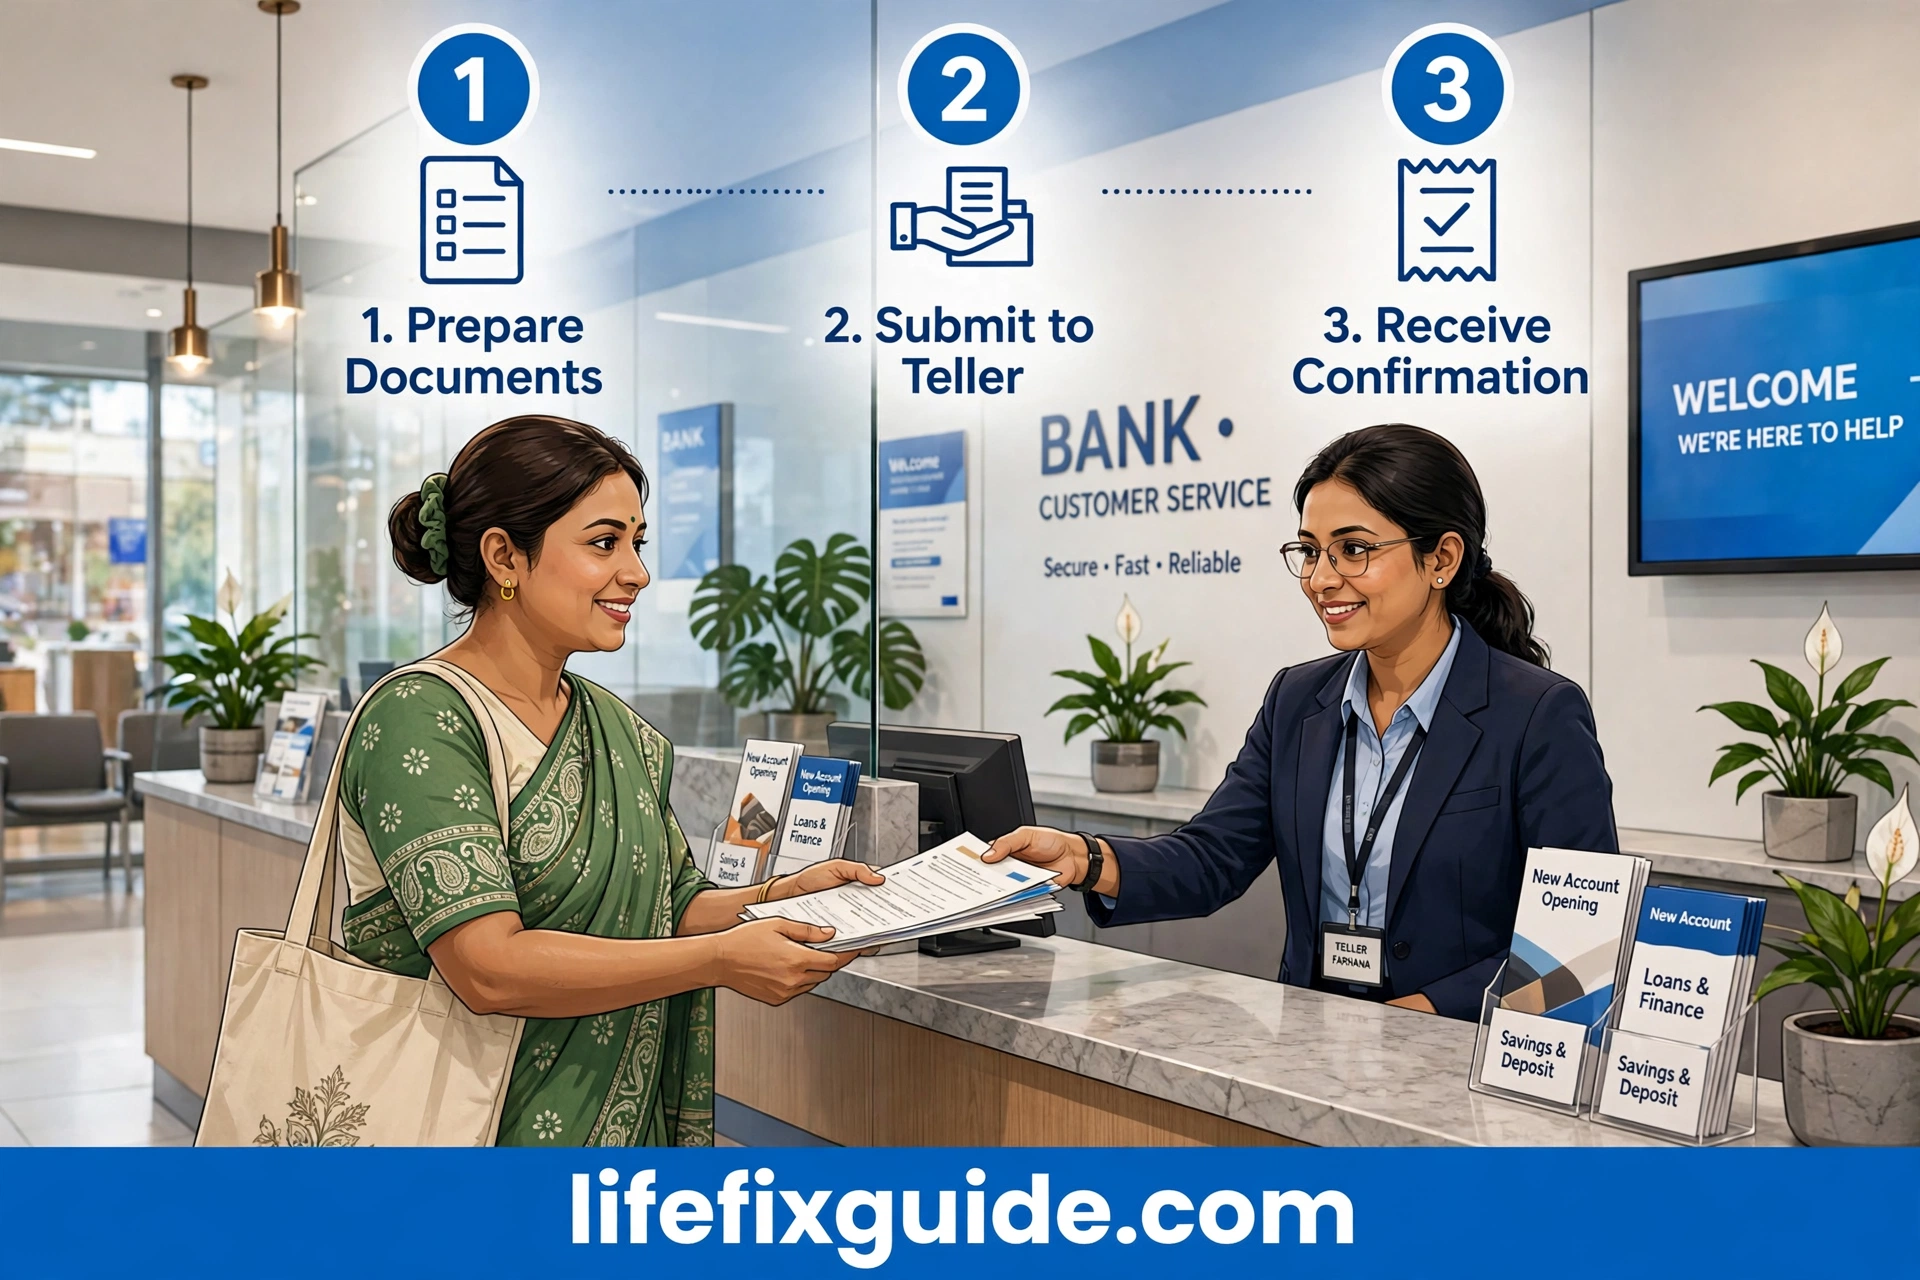
সঞ্চয়পত্র কিভাবে কিনবেন বা সঞ্চয়পত্র কিভাবে করতে হয় — এই প্রশ্নের উত্তর এবার ধাপে ধাপে দিচ্ছি। তিন জায়গা থেকে কেনা যায়: তফসিলি ব্যাংক, ডাকঘর, এবং জাতীয় সঞ্চয় অধিদপ্তরের সঞ্চয় ব্যুরো অফিস। সবচেয়ে সহজ ও জনপ্রিয় মাধ্যম হলো ব্যাংক।
ধাপ ১ — কাগজপত্র গোছান: উপরের ৪ নম্বর সেকশনের চেকলিস্ট অনুযায়ী সব কাগজ এক ফাইলে গুছিয়ে নিন।
ধাপ ২ — ব্যাংক/ডাকঘর নির্বাচন: আপনার ব্যাংক অ্যাকাউন্ট যে ব্যাংকে, সেই ব্যাংকের শাখায় গেলেই সবচেয়ে সুবিধা — কারণ মুনাফা সেই অ্যাকাউন্টে জমা হবে। ডাকঘর থেকেও কেনা যায় (ডাকঘর সঞ্চয়পত্র ২০২৬ আলাদা স্কিম হলেও পরিবার সঞ্চয়পত্র ডাকঘরেও পাওয়া যায়), তবে ব্যাংকে প্রক্রিয়াটা সাধারণত দ্রুত হয়।
ধাপ ৩ — ফরম সংগ্রহ ও পূরণ: কাউন্টার থেকে পরিবার সঞ্চয়পত্রের আবেদন ফরম নিন। নামের বানান এনআইডি অনুযায়ী হুবহু লিখুন — একটা অক্ষরের ভুলেও পরে মুনাফা আটকে যেতে পারে। ব্যাংক হিসাব নম্বর, রাউটিং নম্বর (ইএফটির জন্য) নির্ভুলভাবে লিখুন। নমিনির অংশ ফাঁকা রাখবেন না।
ধাপ ৪ — টাকা জমা: ফরমের সাথে নির্ধারিত অঙ্কের টাকা জমা দিন। বেশিরভাগ ব্যাংক এখন চেক বা অ্যাকাউন্ট থেকে ডেবিটের মাধ্যমে টাকা নেয় — নগদ বড় অঙ্ক নিতে চায় না। তাই ওই ব্যাংকে আপনার অ্যাকাউন্টে আগেই টাকা রেখে দিন।
ধাপ ৫ — রসিদ ও নিবন্ধন: টাকা জমা দিলে ব্যাংক আপনাকে একটি রসিদ/সনদ দেবে এবং আপনার তথ্য জাতীয় সঞ্চয়ের সিস্টেমে নিবন্ধিত হবে। এই রসিদটা খুব যত্নে রাখুন — এটাই আপনার বিনিয়োগের প্রমাণ।
ধাপ ৬ — মুনাফা চালু: নিবন্ধনের পর থেকে প্রতি মাসের নির্ধারিত তারিখে মুনাফা আপনার ব্যাংক অ্যাকাউন্টে ইএফটি হয়ে জমা হতে থাকবে। প্রথম মাসের মুনাফা আসতে ১ মাসের মতো সময় লাগতে পারে।
অনলাইনে কেনা যায় কি? পুরোপুরি ঘরে বসে অনলাইনে কেনার ব্যবস্থা এখনো সীমিত — বেশিরভাগ ক্ষেত্রে অন্তত একবার ব্যাংক শাখায় যেতে হয়। তবে কিছু ব্যাংক তাদের গ্রাহকদের জন্য আংশিক ডিজিটাল প্রক্রিয়া চালু করেছে। আপনার ব্যাংকের হটলাইনে ফোন করে জিজ্ঞেস করে নিন।
সাধারণ ভুলগুলো: ভুল ব্যাংক হিসাব নম্বর লেখা (মুনাফা ভুল অ্যাকাউন্টে যাবে), নমিনি না রাখা, ফরমে স্বাক্ষর না করা, আর রসিদ হারিয়ে ফেলা। এই চারটা ভুল এড়াতে পারলে আপনার অভিজ্ঞতা হবে সম্পূর্ণ ঝামেলামুক্ত।
৬. কর, টিআইএন ও রেয়াত — যেটা সবাই জানতে চায়

সঞ্চয়পত্র করতে কি টিন লাগে — এই প্রশ্নের উত্তর: হ্যাঁ, বড় অঙ্কের বিনিয়োগে ই-টিআইএন বাধ্যতামূলক। সাধারণত ৫ লাখ টাকার বেশি সঞ্চয়পত্র কিনতে গেলে ই-টিআইএন সনদ দেখাতে হয়। ই-টিআইএন করা সম্পূর্ণ ফ্রি এবং অনলাইনে কয়েক মিনিটে করা যায় — জাতীয় রাজস্ব বোর্ডের ওয়েবসাইটে এনআইডি দিয়ে নিবন্ধন করলেই পেয়ে যাবেন।
এবার করের হিসাব। পরিবার সঞ্চয়পত্রের মাসিক মুনাফা থেকে উৎসে কর (সোর্স ট্যাক্স) কেটে রাখা হয় — বর্তমান নিয়মে এই হার ১০%। অর্থাৎ আপনার মাসিক মুনাফা যদি ৯,৯৪০ টাকা হয়, তাহলে ৯৯৪ টাকা কর কেটে ৮,৯৪৬ টাকা আপনার অ্যাকাউন্টে জমা হবে। এই কর কাটার সার্টিফিকেট ব্যাংক থেকে সংগ্রহ করে রাখুন — আয়কর রিটার্নে এটা প্রমাণ হিসেবে লাগবে।
২০২৬ সালের বাজেটে একটা গুরুত্বপূর্ণ পরিবর্তন এসেছে: আগে এই উৎসে করই চূড়ান্ত কর হিসেবে ধরা হতো। নতুন নিয়মে এটা আর চূড়ান্ত নয় — অর্থাৎ আপনার যদি করযোগ্য আয় না থাকে (যেমন শুধু গৃহিণী মায়ের ক্ষেত্রে), তাহলে বছর শেষে আয়কর রিটার্ন জমা দিয়ে কেটে নেওয়া করের টাকা ফেরত (রিফান্ড) চাইতে পারবেন। এটা অনেকের জন্য বড় সুবিধা, কিন্তু শর্ত হলো আপনাকে নিয়মিত রিটার্ন জমা দিতে হবে।
আরেকটা প্রশ্ন — সঞ্চয়পত্রে বিনিয়োগে কি কর রেয়াত (ট্যাক্স রিবেট) পাওয়া যায়? হ্যাঁ, সঞ্চয়পত্রে বিনিয়োগ আয়করের বিনিয়োগ ভাতা (ইনভেস্টমেন্ট অ্যালাউন্স) হিসেবে গণ্য হয় — অর্থাৎ আপনার যদি করযোগ্য আয় থাকে, তাহলে সঞ্চয়পত্রে বিনিয়োগের ওপর নির্দিষ্ট নিয়মে কর রেয়াত পাবেন। তবে রেয়াতের হার ও সীমা প্রতি অর্থবছরে বদলাতে পারে, তাই একজন কর পরামর্শদাতা বা আয়কর অফিস থেকে বর্তমান নিয়ম জেনে নিন।
সাধারণ ভুল: টিআইএন নিলেই অনেকে ভয় পান “এখন তো প্রতি বছর রিটার্ন দিতে হবে!” — ভয় পাওয়ার কিছু নেই। রিটার্ন দেওয়া এখন অনলাইনে সহজ, আর শূন্য আয়ের রিটার্নও জমা দেওয়া যায়। বরং রিটার্ন না দিলে জরিমানার মুখে পড়তে পারেন। আরেকটা ভুল — কর কাটার সার্টিফিকেট না রাখা। বছর শেষে রিফান্ড বা রিটার্নের সময় এই কাগজটাই আপনার প্রমাণ।
৭. মেয়াদের আগে ভাঙাতে চাইলে কী হবে — নগদায়নের নিয়ম

জীবনে জরুরি প্রয়োজন আসতেই পারে — চিকিৎসা, মেয়ের বিয়ে, বা অন্য কোনো সংকট। তাই মেয়াদের আগে সঞ্চয়পত্র ভাঙানোর (নগদায়ন/এনক্যাশমেন্ট) নিয়মটা আগেই জেনে রাখুন।
মূল নিয়ম হলো: ৫ বছর মেয়াদ পূর্ণ হলে আপনি পুরো আসল টাকা (মূলধন) ফেরত পাবেন, সাথে ততদিনের সব মাসিক মুনাফা তো পেয়েইছেন। কিন্তু মেয়াদের আগে ভাঙালে মুনাফার হারে কাটছাঁট হয়। সাধারণ নিয়ম অনুযায়ী — ১ বছরের আগে ভাঙালে মুনাফা অনেক কমে যায়, এমনকি কিছু ক্ষেত্রে শুধু আসল টাকা ফেরত পেতে পারেন। ১ বছর পার হওয়ার পর প্রতি পূর্ণ বছরের জন্য নির্ধারিত হারে মুনাফা সমন্বয় করা হয়, আর আগে নেওয়া অতিরিক্ত মুনাফা (যদি থাকে) আসল থেকে কেটে রাখা হয়।
কেন এটা গুরুত্বপূর্ণ? কারণ অনেকে না জেনে ৬ মাস পরেই ভাঙিয়ে ফেলেন, তারপর দেখেন আশা করা মুনাফা পাননি — তখন ব্যাংককে দোষ দেন। আসলে নিয়মটা আগে থেকেই লিখিত ছিল, শুধু পড়া হয়নি। তাই কেনার সময় ব্যাংক থেকে নগদায়নের শর্তাবলী লিখিতভাবে জেনে নিন বা সঞ্চয় ব্যুরোর নোটিশ বোর্ডে দেখুন।
নগদায়নের প্রক্রিয়া: মূল রসিদ/সনদ, এনআইডি ও আবেদনপত্র নিয়ে যে ব্যাংক বা অফিস থেকে কিনেছিলেন, সেখানে যোগাযোগ করুন। যাচাই-বাছাই শেষে নির্ধারিত নিয়মে টাকা আপনার ব্যাংক অ্যাকাউন্টে জমা হয়ে যাবে — এতে কয়েক কর্মদিবস সময় লাগতে পারে। নমিনির ক্ষেত্রে: ক্রেতার মৃত্যুর পর নমিনি মৃত্যুসনদসহ আবেদন করলে নগদায়ন পেতে পারেন।
একটা বাস্তব পরামর্শ দিই — জরুরি তহবিল (ইমার্জেন্সি ফান্ড) হিসেবে সঞ্চয়পত্রে সব টাকা ঢেলে দেবেন না। ৩-৬ মাসের খরচের সমান টাকা সঞ্চয়ী হিসাবে রাখুন, বাকিটা সঞ্চয়পত্রে দিন। তাহলে হঠাৎ টাকার দরকারে সঞ্চয়পত্র ভাঙানোর মতো ক্ষতির মুখে পড়তে হবে না। এটাই স্মার্ট আর্থিক পরিকল্পনার মূলমন্ত্র।
৮. পরিবার সঞ্চয়পত্র বনাম এফডিআর ও ডিপিএস — কোনটা আপনার জন্য, আর ৮টি সাধারণ ভুল

সঞ্চয়পত্র ও এফডিআর এর পার্থক্য নিয়ে অনেকের মনে দ্বিধা আছে। সংক্ষেপে তুলনা করি। মুনাফার হারে সঞ্চয়পত্র এগিয়ে — সরকারি স্কিমে ~১১.৫-১২% এর কাছাকাছি, যেখানে ব্যাংক এফডিআরে ৭-৯%। নিরাপত্তায় সঞ্চয়পত্রে সরকারি গ্যারান্টি, আর ব্যাংকে আমানত বীমা সীমিত (১ লাখ টাকা পর্যন্ত)। তবে সুবিধার দিক থেকে এফডিআর এগিয়ে — যেকোনো পুরুষ-নারী খুলতে পারেন, মেয়াদ নমনীয় (৩ মাস থেকে ৫ বছর), আর আগে ভাঙালেও জরিমানা তুলনামূলক কম। ডিপিএস আবার মাসে মাসে ছোট ছোট কিস্তিতে জমানোর জন্য ভালো, যাদের হাতে একসাথে বড় টাকা নেই তাদের জন্য।
তাহলে সিদ্ধান্ত কী? আপনার হাতে যদি এককালীন বড় অঙ্কের টাকা থাকে এবং ক্রেতা যোগ্য হন (নারী/প্রবীণ/প্রতিবন্ধী), তাহলে পরিবার সঞ্চয়পত্র সেরা পছন্দ — মাসিক নিয়মিত আয় + সর্বোচ্চ হার + সরকারি নিরাপত্তা। আর যদি নমনীয়তা চান বা পুরুষ ক্রেতা হন, তাহলে এফডিআর বা ৩ মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র দেখুন।
এবার সেই ৮টি সাধারণ ভুল, যেগুলো করলে আপনার লাভ কমবে বা ঝামেলায় পড়বেন:
ভুল ১ — যোগ্যতা না জেনে ব্যাংকে যাওয়া। ১৮-৬৪ বছরের সুস্থ পুরুষ নিজের নামে কিনতে পারবেন না — স্ত্রী বা মায়ের নামে কিনুন।
ভুল ২ — নমিনি না রাখা। নমিনি ছাড়া ক্রেতার মৃত্যুর পর টাকা তুলতে মাসের পর মাস লাগতে পারে।
ভুল ৩ — ফরমে নামের বানান ভুল। এনআইডির সাথে হুবহু মিলতে হবে, না হলে মুনাফা আটকে যাবে।
ভুল ৪ — ভুল ব্যাংক হিসাব নম্বর দেওয়া। মুনাফা ভুল অ্যাকাউন্টে চলে গেলে ফেরত পেতে দৌড়াতে হবে।
ভুল ৫ — রসিদ হারিয়ে ফেলা। মূল সনদ ছাড়া নগদায়ন কঠিন — ফটোকপি ও ছবি তুলে রাখুন।
ভুল ৬ — দালালের মাধ্যমে কেনা। কোনো দালাল বা এজেন্টকে টাকা দেবেন না — সরাসরি ব্যাংক কাউন্টারে যান, কোনো ফি লাগে না।
ভুল ৭ — করের হিসাব না রাখা। নেট মুনাফা (কর বাদে) ধরেই বাজেট করুন, আর কর কাটার সার্টিফিকেট সংরক্ষণ করুন।
ভুল ৮ — জরুরি তহবিলের সব টাকা সঞ্চয়পত্রে ঢালা। হঠাৎ প্রয়োজনে আগে ভাঙালে মুনাফা কমে যাবে — ইমার্জেন্সি ফান্ড আলাদা রাখুন।
এই আটটা ভুল এড়াতে পারলে পরিবার সঞ্চয়পত্র হবে আপনার পরিবারের জন্য সবচেয়ে নিরাপদ ও লাভজনক সঞ্চয় মাধ্যমগুলোর একটি। বিনিয়োগে বৈচিত্র্য আনতে চাইলে স্বর্ণে বিনিয়োগ সম্পর্কেও জেনে নিতে পারেন।
শেষ কথা
পরিবার সঞ্চয়পত্র ২০২৬-এ এখনো বাংলাদেশের সাধারণ মানুষের, বিশেষ করে নারীদের জন্য সবচেয়ে নির্ভরযোগ্য সঞ্চয় মাধ্যমগুলোর একটি — সরকারি গ্যারান্টি, ব্যাংকের চেয়ে বেশি মুনাফা, আর প্রতি মাসে নিয়মিত আয়। তবে মনে রাখবেন, এটা কোনো “রাতারাতি ধনী হওয়ার” স্কিম নয়; এটা ধৈর্য আর পরিকল্পনার স্কিম। কেনার আগে যোগ্যতা যাচাই করুন, কাগজপত্র গুছিয়ে নিন, ব্যাংক থেকে সর্বশেষ মুনাফার হার লিখিতভাবে জেনে নিন, আর অবশ্যই নমিনি রাখুন।
আমার ব্যক্তিগত পরামর্শ — টাকা জমানোর সিদ্ধান্ত যত তাড়াতাড়ি নেবেন, তত ভালো। আজকের ১ লাখ টাকা ৫ বছর পর শুধু অঙ্কে নয়, মানসিক শান্তিতেও অনেক বড় হয়ে ফিরবে। এই আর্টিকেলটা যদি আপনার মা, বোন বা স্ত্রীর কাজে লাগে বলে মনে হয়, তাহলে তাদের সাথে শেয়ার করুন — হয়তো এটাই হবে তাদের আর্থিক স্বাধীনতার প্রথম ধাপ। আর সঞ্চয়পত্র নিয়ে আপনার কোনো প্রশ্ন থাকলে নিচে কমেন্ট করুন, আমি উত্তর দেওয়ার চেষ্টা করব।