তিন বছর আগের এক রাতের কথা আজও আমার স্পষ্ট মনে আছে। রাত তখন প্রায় দুটো। মা ফোন করে কাঁদতে কাঁদতে বললেন, বাবার বুকে প্রচণ্ড ব্যথা, শ্বাস নিতে কষ্ট হচ্ছে। আমি আর আমার ছোট ভাই তখনই গাড়ি নিয়ে বাবাকে নিয়ে শহরের একটা নামকরা বেসরকারি হাসপাতালে ছুটলাম। ডাক্তাররা জানালেন, বাবার হার্টে ব্লক ধরা পড়েছে, জরুরি ভিত্তিতে স্টেন্ট বসাতে হবে। পরদিন সকালেই অপারেশন হলো। বাবা বাঁচলেন — কিন্তু হাসপাতাল থেকে ছাড়া পাওয়ার দিন বিলের কাগজটা হাতে পেয়ে আমার হাত-পা ঠান্ডা হয়ে গেল। পাঁচ দিনের চিকিৎসায় মোট বিল এসেছিল প্রায় তিন লাখ আশি হাজার টাকা। ওষুধ, পরীক্ষা, ডাক্তারের ফি, কেবিন ভাড়া — সব মিলিয়ে এই অংক। আমাদের মধ্যবিত্ত পরিবারের জন্য এটা ছিল আকাশ ভেঙে পড়ার মতো। বাবার জমানো টাকা, আমার অফিসের বোনাস, আত্মীয়দের কাছে ধার — সব মিলিয়ে কোনোরকমে বিলটা মিটিয়েছিলাম। সেদিন রাতে হাসপাতালের করিডরে বসে আমি একটা সিদ্ধান্ত নিয়েছিলাম — আর কখনোই পরিবারকে এমন আর্থিক ঝুঁকির মুখে ফেলব না। তারপরই আমি হেলথ ইন্স্যুরেন্স নিয়ে গভীরভাবে জানতে শুরু করি। আজ আমার পরিবারের সবার হেলথ ইন্স্যুরেন্স আছে, এবং গত দুই বছরে মায়ের চোখের অপারেশন আর আমার স্ত্রীর ডেলিভারির সময় আমরা এক টাকাও পকেট থেকে খরচ করিনি। এই আর্টিকেলে আমি আমার সেই অভিজ্ঞতা থেকে শেখা ৮টি গুরুত্বপূর্ণ বিষয় বিস্তারিতভাবে শেয়ার করছি, যাতে আপনার পরিবারকে কখনো আমার মতো পরিস্থিতির মুখোমুখি হতে না হয়।
১. চিকিৎসা খরচ কেন দিন দিন আকাশছোঁয়া হচ্ছে — এটা জানা কেন জরুরি
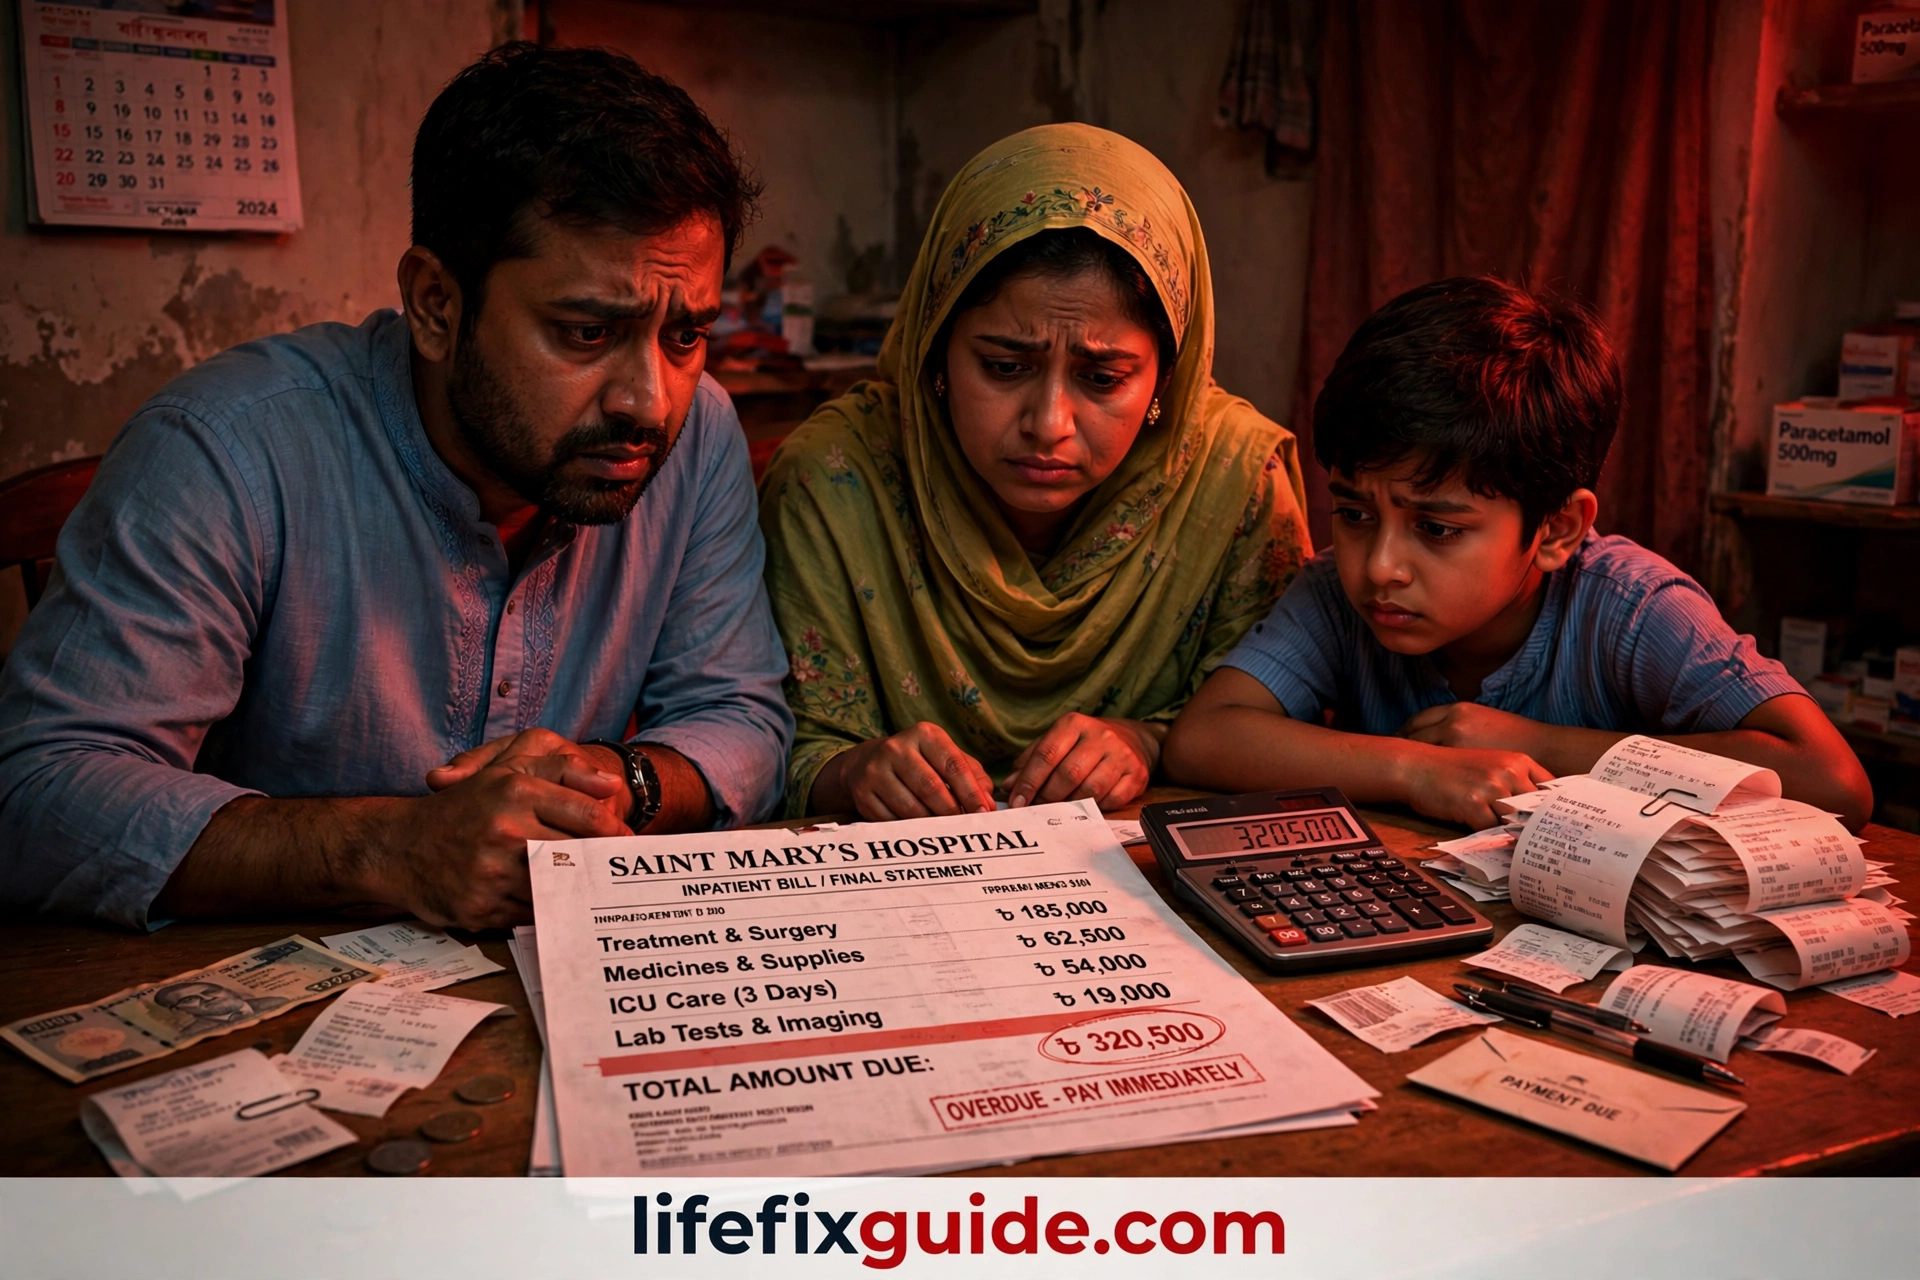
আমার বাবার বিলের কাগজটা হাতে পেয়ে প্রথম যে প্রশ্নটা আমার মাথায় এসেছিল, তা হলো — চিকিৎসা এত ব্যয়বহুল কেন? পরে আমি খোঁজ নিয়ে জানলাম, বাংলাদেশে গত এক দশকে চিকিৎসা খরচ গড়ে প্রতিবছর ১০ থেকে ১২ শতাংশ হারে বেড়েছে। যে অপারেশনের খরচ দশ বছর আগে ছিল এক লাখ টাকা, আজ সেটা প্রায় তিন লাখ টাকা। উন্নত প্রযুক্তির যন্ত্রপাতি, বিদেশি ওষুধ, বিশেষজ্ঞ ডাক্তারদের ফি — সব মিলিয়ে বেসরকারি হাসপাতালে একটা বড় অপারেশন মানেই এখন ২ থেকে ৫ লাখ টাকার ধাক্কা। আমার এক প্রতিবেশীর ক্যানসারের চিকিৎসায় খরচ হয়েছিল প্রায় আট লাখ টাকা, জমি বিক্রি করতে হয়েছিল তাদের। বিশ্ব স্বাস্থ্য সংস্থার তথ্য অনুযায়ী, বাংলাদেশের বহু পরিবার চিকিৎসা খরচ মেটাতে গিয়ে দারিদ্র্যসীমার নিচে চলে যায়। এটা জানা জরুরি, কারণ যতক্ষণ না আপনি বুঝবেন যে চিকিৎসা খরচ আপনার সঞ্চয়ের চেয়ে দ্রুত বাড়ছে, ততক্ষণ আপনি সুরক্ষার প্রয়োজনীয়তা অনুভব করবেন না। অনেকেই ভাবেন, আমার তো সুস্থ শরীর, ইন্স্যুরেন্সের দরকার কী? এটাই সবচেয়ে বড় ভুল। অসুখ কখনো বলে আসে না — আমার বাবাও অপারেশনের এক সপ্তাহ আগেও পুরোপুরি সুস্থ ছিলেন। রোগের ঝুঁকি বয়সের সাথে বাড়ে, কিন্তু দুর্ঘটনা বা জরুরি অবস্থা যেকোনো বয়সে হতে পারে। আরেকটা সাধারণ ভুল হলো, অনেকে ভাবেন সরকারি হাসপাতালে তো ফ্রি চিকিৎসা পাওয়া যায়। সত্যি কথা হলো, সরকারি হাসপাতালে ভালো চিকিৎসা পাওয়া যায় ঠিকই, কিন্তু সিরিয়াল, ভিড় আর অপেক্ষার তালিকা দীর্ঘ। জরুরি অবস্থায় সেই অপেক্ষা করা সম্ভব হয় না। আমার শেখা ফলাফলটা পরিষ্কার — চিকিৎসা খরচের বাস্তবতা মেনে নিয়ে আগেই প্রস্তুতি নেওয়াটাই বুদ্ধিমানের কাজ। মাসে মাত্র কয়েক হাজার টাকার প্রিমিয়াম দিয়ে লাখ লাখ টাকার ঝুঁকি থেকে বাঁচা যায়, এটা বুঝতে আমার তিন লাখ আশি হাজার টাকা খরচ হয়েছিল। আপনি যেন সেই মূল্য না দেন, সেজন্যই এই লেখা।
২. নিজের জন্য সঠিক হেলথ ইন্স্যুরেন্স প্ল্যান বাছাই করবেন কীভাবে
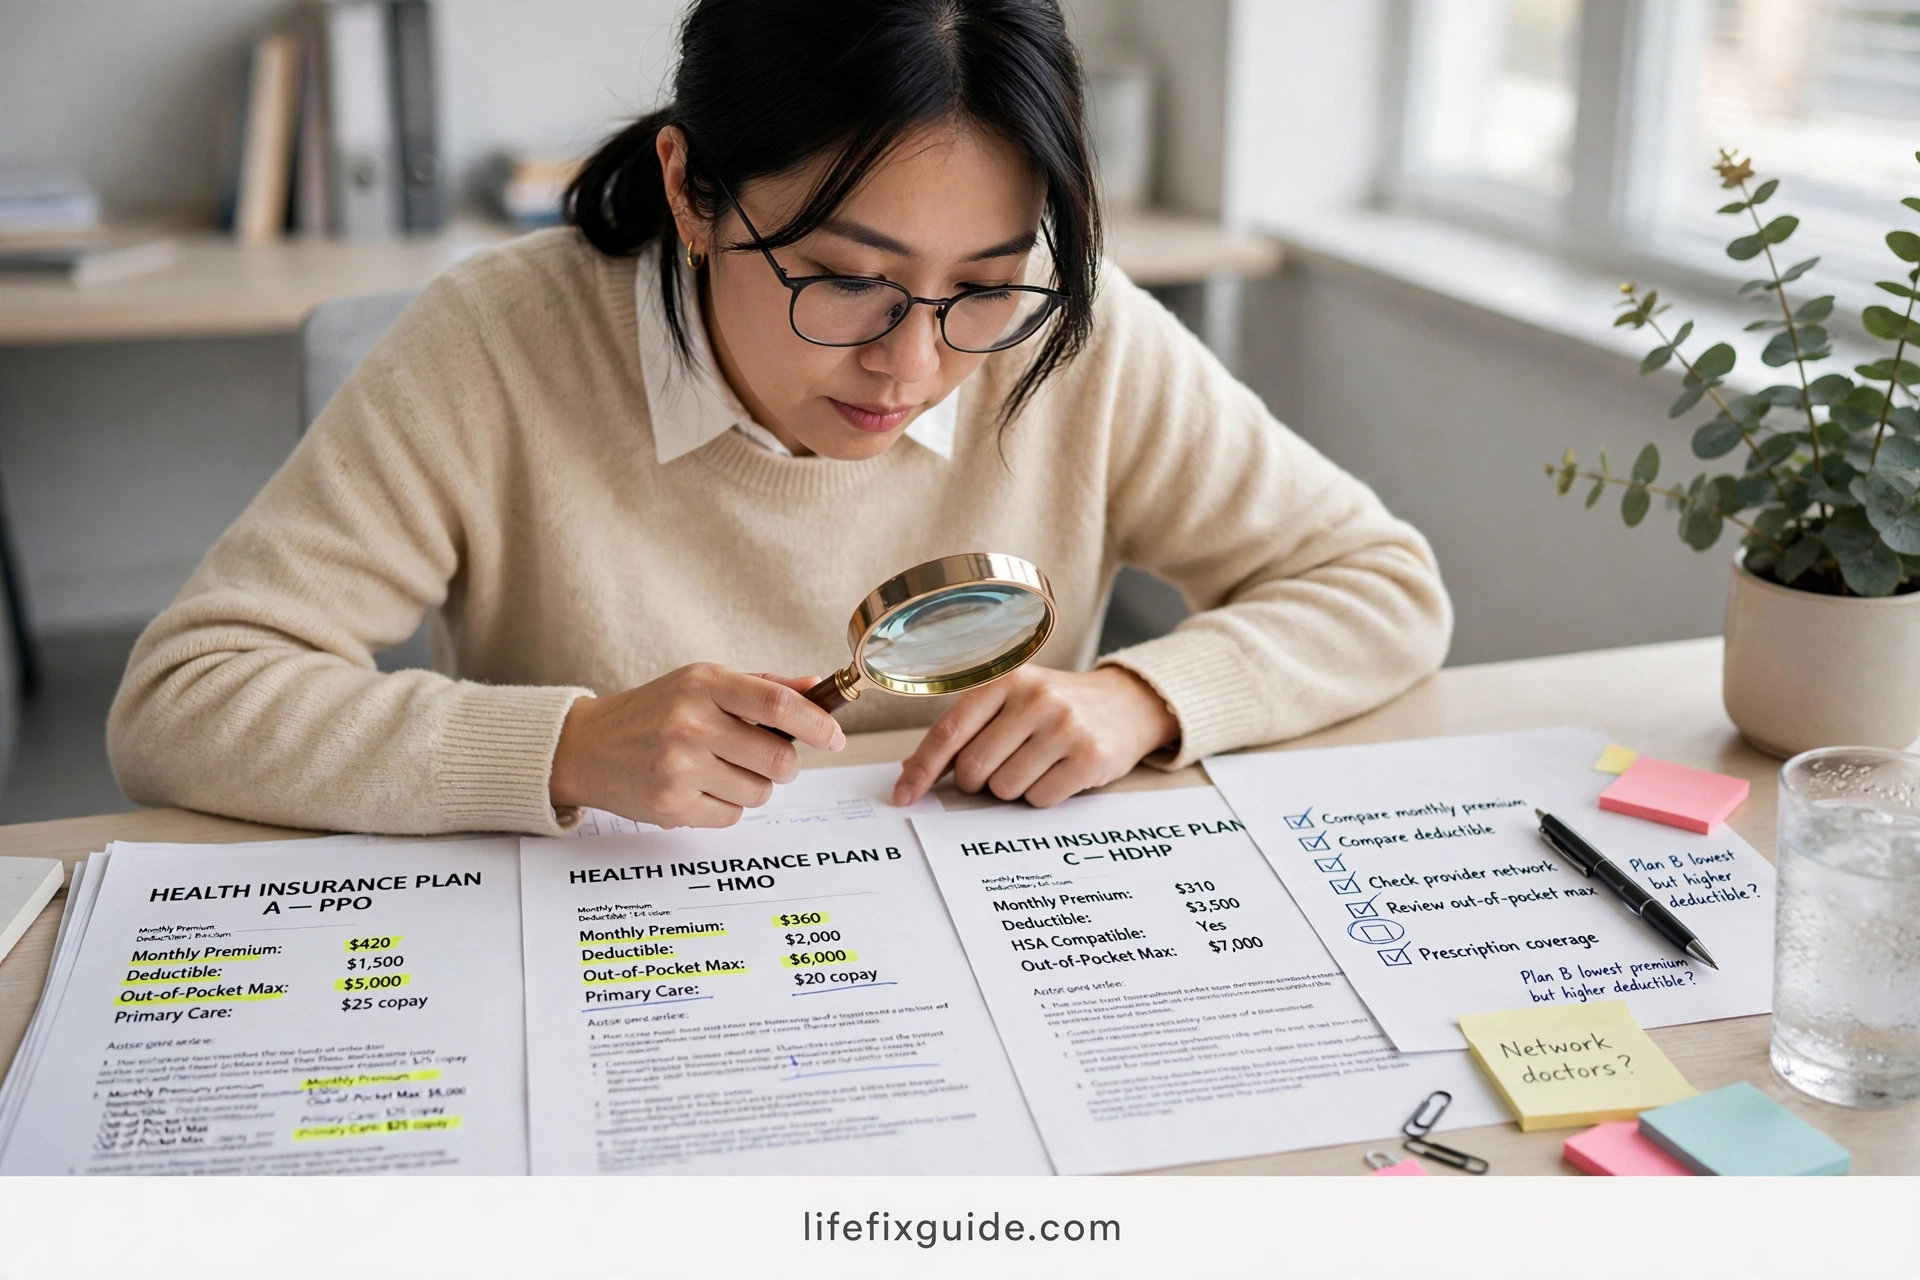
বাবার ঘটনার পর আমি যখন ইন্স্যুরেন্স কোম্পানিগুলোর খোঁজ নিতে শুরু করলাম, প্রথমে তো মাথা ঘুরে গেল। এত প্ল্যান, এত শর্ত, এত ছোট ছোট লেখা! একজন এজেন্ট আমাকে একটা প্ল্যান গছিয়ে দেওয়ার চেষ্টা করলেন যেটার প্রিমিয়াম কম, কিন্তু কভারেজও খুবই কম। ভাগ্যিস আমি তাড়াহুড়ো করিনি। প্ল্যান বাছাইয়ের সময় সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো সাম অ্যাসিওর্ড বা বীমা অঙ্ক — অর্থাৎ বছরে সর্বোচ্চ কত টাকা পর্যন্ত কোম্পানি দেবে। আমার অভিজ্ঞতা বলে, বাংলাদেশের বাস্তবতায় কমপক্ষে ৫ লাখ টাকার কভারেজ নেওয়া উচিত, সম্ভব হলে ১০ লাখ। দ্বিতীয় বিষয় হলো, প্ল্যানটা কী কী কভার করে — শুধু হাসপাতালে ভর্তি, নাকি ডে-কেয়ার প্রসিডিউর, অ্যাম্বুলেন্স খরচ, অপারেশনের আগের ও পরের চিকিৎসা খরচও? ভালো প্ল্যানে ভর্তির ৩০ দিন আগের ও ছাড়ার ৬০ থেকে ৯০ দিন পরের খরচও কভার থাকে। তৃতীয়ত, রুম রেন্ট লিমিট দেখুন। অনেক সস্তা প্ল্যানে রুম ভাড়ার সীমা থাকে, আর আপনি যদি সেই সীমার বেশি দামের কেবিন নেন, তাহলে পুরো বিলের একটা অংশ আপনাকে দিতে হবে — এটাকে প্রো-রাটা কাটা বলে। আমি নিজে এমন প্ল্যান এড়িয়ে চলেছি। চতুর্থত, ওয়েটিং পিরিয়ড জানুন — পলিসি নেওয়ার পর কিছু নির্দিষ্ট রোগের জন্য ১ থেকে ২ বছর অপেক্ষা করতে হয়, আর আগে থেকে থাকা রোগের জন্য ২ থেকে ৪ বছর। তাই যত তাড়াতাড়ি সম্ভব, সুস্থ থাকতেই পলিসি নেওয়া উচিত। সাধারণ ভুলগুলোর মধ্যে একটা হলো শুধু প্রিমিয়ামের দাম দেখে সস্তাটা নেওয়া। মনে রাখবেন, সস্তা প্ল্যান মানেই কম সুবিধা। আরেকটা ভুল হলো এজেন্টের কথায় ভরসা করে নিজে পলিসির কাগজ না পড়া। আমি তিনটা কোম্পানির পলিসি ওয়ার্ডিং নিজে পড়ে তুলনা করেছিলাম, সময় লেগেছিল দুই সপ্তাহ, কিন্তু ফল পেয়েছি দারুণ। আজ আমার পরিবারের প্ল্যানে কোনো রুম রেন্ট লিমিট নেই, ডে-কেয়ার কভার আছে, আর নো-ক্লেম বোনাসে প্রতি বছর কভারেজ বাড়ছে। সঠিক প্ল্যান বাছাই করতে সময় দিন — এটা একদিনের সিদ্ধান্ত নয়, বছরের পর বছর আপনার পরিবারকে রক্ষা করবে।
৩. ভালো হাসপাতাল ও নেটওয়ার্ক তালিকা যাচাই করা — চিকিৎসার মান নির্ধারণ করে এটাই

প্ল্যান বাছাইয়ের সময় আমি যে বিষয়টাকে প্রথমে গুরুত্ব দিইনি, পরে বুঝলাম সেটাই সবচেয়ে গুরুত্বপূর্ণ — নেটওয়ার্ক হাসপাতালের তালিকা। নেটওয়ার্ক হাসপাতাল মানে সেইসব হাসপাতাল যাদের সাথে ইন্স্যুরেন্স কোম্পানির চুক্তি আছে, যেখানে আপনি ক্যাশলেস সুবিধা পাবেন। আমার এক বন্ধু সস্তা একটা প্ল্যান নিয়েছিলেন, কিন্তু পরে দেখলেন তার এলাকার কোনো ভালো হাসপাতালই সেই কোম্পানির নেটওয়ার্কে নেই। জরুরি অবস্থায় তাকে দূরের হাসপাতালে যেতে হয়েছিল। আমি পলিসি নেওয়ার আগে কোম্পানির ওয়েবসাইট থেকে নেটওয়ার্ক হাসপাতালের তালিকা ডাউনলোড করে আমার শহরের সেরা তিনটা হাসপাতাল সেখানে আছে কিনা যাচাই করেছিলাম। ভাগ্যক্রমে ছিল। এটা কেন জরুরি? কারণ জরুরি মুহূর্তে আপনি হাসপাতাল বাছাই করার সময় পাবেন না — আগে থেকেই জানা থাকতে হবে কোন হাসপাতালে গেলে আপনার কার্ড কাজ করবে। পদ্ধতিটা সহজ — কোম্পানির ওয়েবসাইট বা হেল্পলাইনে আপনার এলাকার পিনকোড দিয়ে নেটওয়ার্ক হাসপাতাল খুঁজুন, তালিকাটা সেভ করে রাখুন ফোনে। আমার ফোনে এখনো সেই তালিকা সেভ করা আছে, পরিবারের সবাই জানে। আরেকটা বিষয় — হাসপাতালের মান। নেটওয়ার্কে শুধু নাম থাকলেই হবে না, সেই হাসপাতালের রিভিউ, ডাক্তারদের যোগ্যতা, জরুরি বিভাগের সুবিধা — এগুলোও যাচাই করুন। আমার মায়ের চোখের অপারেশনের সময় আমি নেটওয়ার্কের মধ্যে থেকেই শহরের সেরা চক্ষু হাসপাতালটা বেছে নিয়েছিলাম, ফলাফল চমৎকার হয়েছিল। সাধারণ ভুল হলো, অনেকে পলিসি নেওয়ার পর আর কখনো নেটওয়ার্ক তালিকা দেখেন না — কিন্তু কোম্পানিগুলো মাঝে মাঝে তালিকা বদলায়। তাই বছরে অন্তত একবার তালিকাটা আপডেট করে নিন। আরেকটা ভুল হলো শুধু কাছের হাসপাতাল দেখা, বড় শহরের ভালো হাসপাতালগুলো তালিকায় আছে কিনা না দেখা। জটিল রোগের চিকিৎসার জন্য বড় শহরে যাওয়া লাগতেই পারে। আমার শেখা ফলাফল — সঠিক নেটওয়ার্ক যাচাই করে রাখায় জরুরি মুহূর্তে আমরা এক মিনিটও নষ্ট করিনি, সোজা সেরা হাসপাতালে গিয়েছি, আর বিল নিয়ে কোনো চিন্তা করতে হয়নি।
৪. ক্যাশলেস ক্লেম — টাকা ছাড়াই চিকিৎসার আসল সুবিধা
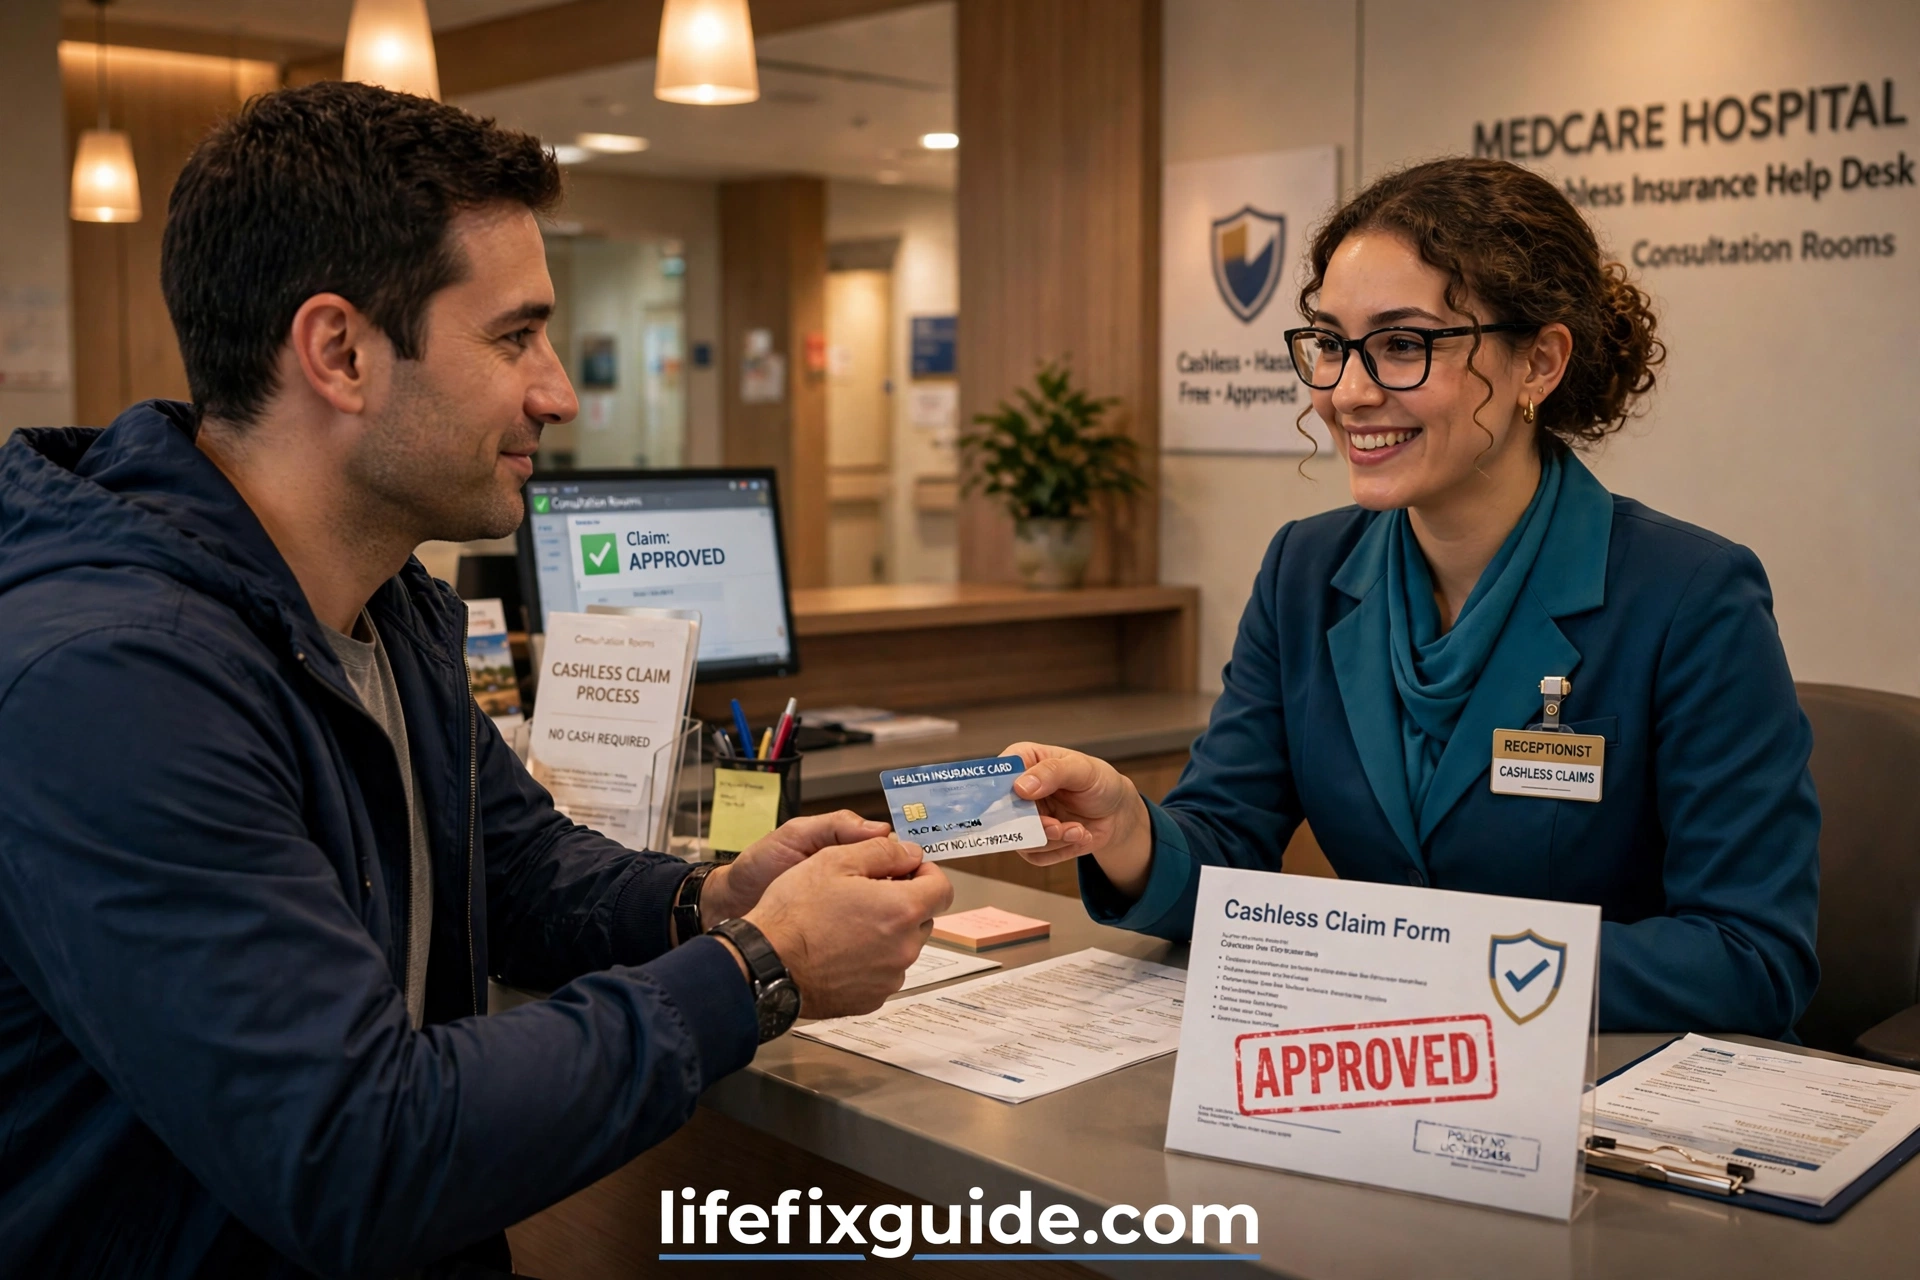
আমার কাছে হেলথ ইন্স্যুরেন্সের সবচেয়ে জাদুকরী সুবিধা মনে হয় ক্যাশলেস ক্লেম। এর মানে হলো, নেটওয়ার্ক হাসপাতালে ভর্তি হলে আপনাকে আগে টাকা দিতে হয় না — হাসপাতাল সরাসরি ইন্স্যুরেন্স কোম্পানির সাথে বিল মিটিয়ে নেয়। গত বছর আমার মায়ের চোখের ছানি অপারেশনের সময় আমি এই সুবিধা প্রথমবার ব্যবহার করি। ভর্তির সময় শুধু ইন্স্যুরেন্স কার্ড আর একটা ফর্ম জমা দিলাম, হাসপাতালের ইন্স্যুরেন্স ডেস্ক বাকিটা সামলে নিল। তিন দিন পর মাকে নিয়ে বাড়ি ফিরলাম — পকেট থেকে এক টাকাও খরচ হয়নি, প্রায় নব্বই হাজার টাকার বিল কোম্পানি সরাসরি মিটিয়ে দিয়েছে। সেই মুহূর্তে বাবার সময়ের সেই তিন লাখ আশি হাজার টাকার বিলের কথা মনে পড়ে চোখে পানি এসেছিল। ক্যাশলেস ক্লেম কীভাবে কাজ করে? ভর্তির সময় হাসপাতালের ইন্স্যুরেন্স হেল্প ডেস্কে আপনার পলিসি নম্বর ও কার্ড দেখান, তারা কোম্পানির কাছে প্রি-অথরাইজেশন পাঠায়, সাধারণত কয়েক ঘণ্টার মধ্যে অনুমোদন আসে। জরুরি ভর্তির ক্ষেত্রে ২৪ ঘণ্টার মধ্যে জানালেই চলে। কিন্তু এখানে কিছু সতর্কতা আছে। প্রথমত, ভর্তির আগেই হাসপাতালকে জানান যে আপনার ইন্স্যুরেন্স আছে — পরে জানালে প্রক্রিয়া জটিল হয়। আমার এক আত্মীয় এই ভুল করেছিলেন, পরে রিইম্বার্সমেন্টের জন্য মাসের পর মাস দৌড়াতে হয়েছিল। দ্বিতীয়ত, সব খরচ ক্যাশলেসে কভার নাও হতে পারে — কিছু খরচ যেমন বিশেষ খাবার বা প্রসাধনী আইটেম বাদ পড়তে পারে, সেগুলো জেনে রাখুন। তৃতীয়ত, ডিসচার্জের সময় ফাইনাল বিলে সই করার আগে ভালো করে দেখে নিন। আমার অভিজ্ঞতায়, হাসপাতালের ইন্স্যুরেন্স ডেস্কের সাথে ভালো সম্পর্ক রাখলে প্রক্রিয়া অনেক মসৃণ হয় — তারা প্রতিদিন এই কাজ করে, তাদের পরামর্শ নিন। ফলাফলটা আমার জীবনে স্পষ্ট — মায়ের অপারেশনের সময় আমাদের কোনো আর্থিক চাপ ছিল না, আমরা শুধু মায়ের সুস্থতার দিকে মন দিতে পেরেছিলাম। আর এটাই তো আসল কথা — বিপদের সময় টাকার চিন্তা নয়, প্রিয়জনের পাশে থাকাটাই মুখ্য।
৫. প্রিমিয়াম সময়মতো পরিশোধ ও রিনিউয়াল — একদিনের দেরিও হতে পারে বিপজ্জনক

পলিসি নেওয়ার পর অনেকেই যে ভুলটা করেন, সেটা হলো রিনিউয়ালের তারিখ ভুলে যাওয়া। আমার অফিসের এক সহকর্মীর গল্প শুনুন — তার পলিসির মেয়াদ শেষ হয়েছিল মার্চে, তিনি ভেবেছিলেন পরে রিনিউ করবেন। এপ্রিলে তার স্ত্রীর অ্যাপেন্ডিক্সের অপারেশন লাগল, হাসপাতালে গিয়ে জানলেন পলিসি তখন অকার্যকর। দেড় লাখ টাকা পকেট থেকে দিতে হলো। এই ঘটনা শুনে আমি নিজের জন্য একটা শক্ত নিয়ম বানিয়েছি — রিনিউয়ালের তারিখের এক মাস আগে ফোনে রিমাইন্ডার সেট করা, আর সম্ভব হলে অটো-ডেবিট চালু রাখা। প্রিমিয়াম সময়মতো দেওয়া কেন এত জরুরি? কারণ পলিসি একবার ল্যাপস হয়ে গেলে শুধু সুরক্ষাই হারাবেন না, ওয়েটিং পিরিয়ডও আবার নতুন করে শুরু হতে পারে। অর্থাৎ আগে থেকে থাকা রোগের কভারেজ পেতে আবার ২ থেকে ৪ বছর অপেক্ষা করতে হবে। এছাড়া নো-ক্লেম বোনাস — প্রতি বছর ক্লেম না করলে কভারেজ বাড়ে — সেটাও হারিয়ে যায়। আমার প্ল্যানে তিন বছর ক্লেম না করায় কভারেজ ৫ লাখ থেকে বেড়ে প্রায় ৭ লাখ হয়েছে, এক টাকাও বাড়তি প্রিমিয়াম ছাড়াই। প্রিমিয়াম দেওয়ার পদ্ধতি নিয়ে কিছু পরামর্শ — বছরে একবারে দেওয়ার চেয়ে অনেকে মাসে মাসে দিতে চান, কিন্তু বার্ষিক প্রিমিয়ামে সাধারণত ছাড় পাওয়া যায়, আমি বার্ষিকটাই দিই। আর প্রিমিয়াম বাড়ার বিষয়টাও মাথায় রাখুন — বয়স বাড়ার সাথে প্রিমিয়াম বাড়ে, তাই বাজেটে সেটা ধরে রাখুন। সাধারণ ভুলগুলোর মধ্যে আরেকটা হলো ঠিকানা বা মোবাইল নম্বর বদলে কোম্পানিকে না জানানো — তাহলে রিনিউয়াল নোটিশ পাবেন না। আমি প্রতিবছর রিনিউয়ালের সময় পলিসির কাগজ আরেকবার পড়ে দেখি, কোনো শর্ত বদলেছে কিনা। ফলাফল — তিন বছর ধরে আমার পরিবারের সুরক্ষা একদিনের জন্যও বন্ধ হয়নি, আর নো-ক্লেম বোনাসে আমাদের সুরক্ষা বলয় প্রতি বছর মজবুত হচ্ছে। ছোট্ট একটা রিমাইন্ডারই লাখ টাকার সুরক্ষা ধরে রাখতে পারে — এটা কখনো হালকাভাবে নেবেন না।
৬. পরিবারের সবার জন্য ফ্যামিলি ফ্লোটার প্ল্যান — এক পলিসিতে সবার সুরক্ষা

প্রথমে আমি শুধু নিজের আর বাবা-মায়ের জন্য আলাদা আলাদা পলিসি নেওয়ার কথা ভেবেছিলাম। কিন্তু ইন্স্যুরেন্স উপদেষ্টার সাথে কথা বলে জানলাম ফ্যামিলি ফ্লোটার প্ল্যানের কথা — যেখানে একটা পলিসিতেই স্বামী-স্ত্রী ও সন্তানরা কভার থাকে, আর মোট বীমা অঙ্ক পরিবারের যেকোনো সদস্য ব্যবহার করতে পারে। হিসাব করে দেখলাম, আলাদা আলাদা পলিসির চেয়ে ফ্লোটার প্ল্যানে প্রিমিয়াম প্রায় ৩০ শতাংশ কম পড়ে। আমি আমার স্ত্রী ও দুই সন্তানসহ চারজনের জন্য ১০ লাখ টাকার ফ্লোটার প্ল্যান নিলাম। এর সুবিধা হলো নমনীয়তা — এক বছরে যদি শুধু স্ত্রীর ডেলিভারিতে ৩ লাখ খরচ হয়, বাকি ৭ লাখ পরিবারের অন্যদের জন্য থেকে যায়। গত বছর আমার স্ত্রীর সিজারিয়ান ডেলিভারিতে প্রায় আড়াই লাখ টাকা খরচ হয়েছিল, পুরোটাই ক্যাশলেসে মিটেছে, আর আমাদের কভারেজে তেমন কোনো প্রভাব পড়েনি। তবে বাবা-মায়ের জন্য আমি আলাদা প্ল্যান নিয়েছি, কারণ বয়স্কদের জন্য ফ্লোটারে রাখলে প্রিমিয়াম অনেক বেড়ে যায় — এটা একটা গুরুত্বপূর্ণ কৌশল। বয়স ৬০ পেরিয়ে গেলে আলাদা সিনিয়র সিটিজেন প্ল্যান নেওয়াই বুদ্ধিমানের কাজ। ফ্যামিলি ফ্লোটার নেওয়ার সময় কিছু বিষয় খেয়াল রাখুন — প্রথমত, মোট কভারেজ যেন পরিবারের আকার অনুযায়ী যথেষ্ট হয়, চারজনের পরিবারের জন্য কমপক্ষে ১০ লাখ। দ্বিতীয়ত, মাতৃত্বকালীন সুবিধা আছে কিনা দেখুন, কারণ অনেক প্ল্যানে এর জন্য আলাদা ওয়েটিং পিরিয়ড থাকে। আমার প্ল্যানে মাতৃত্ব কভারের জন্য ২ বছরের ওয়েটিং ছিল, তাই আমি আগে থেকেই পরিকল্পনা করে পলিসি নিয়েছিলাম। তৃতীয়ত, নবজাতক শিশু কভারেজে কবে থেকে যুক্ত হবে জেনে নিন। সাধারণ ভুল হলো শুধু নিজের জন্য পলিসি নিয়ে স্ত্রী-সন্তানদের বাদ রাখা — অথচ পরিসংখ্যান বলে, পরিবারে চিকিৎসা খরচের বড় অংশ আসে সন্তানদের অসুখ আর মাতৃত্বকালীন খরচ থেকে। আরেকটা ভুল হলো কভারেজ কম নেওয়া — মনে রাখবেন, ফ্লোটার মানে সবাই মিলে একটা পুঁজি ভাগ করে নেওয়া, তাই অঙ্কটা বড় রাখুন। আমার ফলাফল — এক পলিসিতেই আমার ছোট্ট পরিবার সম্পূর্ণ সুরক্ষিত, প্রিমিয়ামও সাশ্রয়ী, আর মানসিক শান্তিটা অমূল্য। রাতে ঘুমানোর সময় আর ভাবতে হয় না, কাল যদি কারো কিছু হয় তাহলে টাকা কোথা থেকে আসবে। পরিবারের পূর্ণ সুরক্ষার জন্য লাইফ ইন্স্যুরেন্স কেন করবেন, সেটাও জেনে নিন।
৭. পলিসির বাদ পড়া অংশ না জেনে যে ভুল করবেন না — এক্সক্লুশন বুঝুন
এই সেকশনটা আমি লিখছি আমার এক তিক্ত অভিজ্ঞতা থেকে শেখা শিক্ষা নিয়ে। আমার এক ঘনিষ্ঠ আত্মীয় হেলথ ইন্স্যুরেন্স নিয়েছিলেন, কিন্তু পলিসির ছোট ছোট লেখা পড়েননি। দুই বছর পর তার পিত্তথলির অপারেশনের সময় ক্লেম করতে গিয়ে জানলেন, তার প্ল্যানে ওই নির্দিষ্ট সার্জারির জন্য দুই বছরের ওয়েটিং পিরিয়ড ছিল, আর তার পলিসির বয়স তখন মাত্র দেড় বছর। ফলে পুরো দেড় লাখ টাকা নিজেকেই দিতে হলো। সেদিন আমি বুঝলাম, পলিসি নেওয়াটাই শেষ কথা নয় — কী কী বাদ আছে, সেটা জানা আরও জরুরি। এক্সক্লুশন মানে সেইসব চিকিৎসা বা পরিস্থিতি যার খরচ কোম্পানি দেবে না। সাধারণ এক্সক্লুশনগুলোর মধ্যে আছে — প্রসাধনী সার্জারি, দাঁতের চিকিৎসা (দুর্ঘটনা ছাড়া), চশমা বা কন্টাক্ট লেন্স, মানসিক রোগের চিকিৎসা (কিছু প্ল্যানে এখন কভার হয়), আর যুদ্ধ বা আত্মহানির কারণে আঘাত। এছাড়া প্রথম ৩০ দিনের ওয়েটিং পিরিয়ডে (দুর্ঘটনা ছাড়া) কোনো ক্লেম করা যায় না। আগে থেকে থাকা রোগ — যেমন ডায়াবেটিস বা উচ্চ রক্তচাপ — সেটা পলিসি নেওয়ার সময় ঘোষণা করতে হয়, নইলে পরে ক্লেম বাতিল হতে পারে। এটা লুকানো সবচেয়ে বড় ভুল। আমার বাবার ডায়াবেটিস ছিল, আমি পলিসি নেওয়ার সময় সেটা স্পষ্টভাবে ঘোষণা করেছিলাম, ফলে ওয়েটিং পিরিয়ড শেষে এখন সেটাও কভার হয়। কীভাবে এক্সক্লুশন জানবেন? পলিসি ওয়ার্ডিংয়ের এক্সক্লুশন সেকশনটা মন দিয়ে পড়ুন — হ্যাঁ, ভাষাটা কঠিন, কিন্তু এক ঘণ্টা সময় দিন। না বুঝলে কোম্পানির কাস্টমার কেয়ারে ফোন করে জিজ্ঞেস করুন, আর তাদের উত্তরটা লিখে রাখুন। আমি নিজে কাস্টমার কেয়ারে তিনবার ফোন করে প্রতিটা সন্দেহ দূর করেছিলাম। আরেকটা কৌশল — পলিসি নেওয়ার পর প্রথম ১৫ দিনের ফ্রি-লুক পিরিয়ড থাকে, এই সময়ে পলিসি পড়ে পছন্দ না হলে বাতিল করে টাকা ফেরত নেওয়া যায়। আমি এই সময়টা পুরো পলিসি পড়তে ব্যবহার করেছিলাম। ফলাফল — আজ আমি ঠিক জানি আমার প্ল্যানে কী কভার হয় আর কী হয় না, তাই ক্লেমের সময় কোনো অপ্রীতিকর চমক পেতে হয় না। মনে রাখবেন, ইন্স্যুরেন্স কোম্পানি আপনার শত্রু নয় — কিন্তু চুক্তির শর্ত না জেনে সই করলে দোষটা আপনারই হবে।
৮. স্মার্ট টিপস — ইন্স্যুরেন্স থেকে সর্বোচ্চ সুবিধা পাওয়ার উপায়

তিন বছরের অভিজ্ঞতায় আমি কিছু কৌশল শিখেছি যেগুলো সাধারণত কেউ বলে না, কিন্তু যেগুলো আপনার হাজার হাজার টাকা বাঁচাতে পারে। প্রথম টিপস — যত তাড়াতাড়ি সম্ভব পলিসি নিন। বয়স কম থাকলে প্রিমিয়াম কম, ওয়েটিং পিরিয়ডও সুস্থ শরীরে পার হয়ে যায়। আমি ৩২ বছর বয়সে পলিসি নিয়েছিলাম, আমার বাবার বয়সে নিলে প্রিমিয়াম প্রায় দ্বিগুণ হতো। দ্বিতীয় টিপস — টপ-আপ বা সুপার টপ-আপ প্ল্যানের কথা ভাবুন। মূল পলিসির ওপরে কম প্রিমিয়ামে অতিরিক্ত বড় কভারেজ পাওয়া যায়। যেমন ৫ লাখের মূল পলিসির সাথে ১৫ লাখের টপ-আপ নিলে মোট ২০ লাখের সুরক্ষা, অথচ খরচ অনেক কম। তৃতীয় টিপস — প্রতি বছর পলিসি রিভিউ করুন। পরিবারে নতুন সদস্য এলে, বয়স বাড়লে বা চিকিৎসা খরচ বাড়লে কভারেজ বাড়ানোর কথা ভাবুন। আমি প্রতি জানুয়ারিতে বসে পলিসিটা রিভিউ করি। চতুর্থ টিপস — সব মেডিকেল কাগজপত্র গুছিয়ে রাখুন। প্রেসক্রিপশন, টেস্ট রিপোর্ট, ডিসচার্জ সামারি — সব ফাইলে সাজিয়ে রাখুন, ক্লেমের সময় এগুলোই আপনার অস্ত্র। আমার একটা আলাদা ফোল্ডারে পরিবারের সবার মেডিকেল রেকর্ড রাখা আছে। পঞ্চম টিপস — কোম্পানির ক্লেম সেটেলমেন্ট রেশিও দেখুন। যে কোম্পানি ৯৫ শতাংশের বেশি ক্লেম মেটায়, সেটাই নির্ভরযোগ্য। আমি পলিসি নেওয়ার আগে তিনটা কোম্পানির রেশিও তুলনা করেছিলাম। ষষ্ঠ টিপস — এজেন্টের চাপে পড়ে কখনো সিদ্ধান্ত নেবেন না। ভালো এজেন্ট পরামর্শ দেন, খারাপ এজেন্ট শুধু কমিশনের পেছনে দৌড়ান। আমি দুজন এজেন্টের সাথে কথা বলে তৃতীয় একজনের কাছ থেকে পলিসি নিয়েছিলাম, যিনি আমাকে তাড়া দেননি। সাধারণ ভুল হলো একবার পলিসি নিয়ে সেটা ভুলে যাওয়া — ইন্স্যুরেন্স একটা জীবন্ত সুরক্ষা, এর যত্ন নিতে হয়। আরেকটা ভুল হলো ছোটখাটো অসুখে ক্লেম করা — এতে নো-ক্লেম বোনাস নষ্ট হয়। আমি ২০ হাজার টাকার নিচের খরচ নিজে মিটিয়ে দিই, বড় খরচের জন্য কভারেজ বাঁচিয়ে রাখি। এই কৌশলগুলোর ফলাফল আমার হাতে নাতে পেয়েছি — তিন বছরে আমাদের কভারেজ বেড়েছে, প্রিমিয়াম নিয়ন্ত্রণে আছে, আর দুটো বড় ক্লেম কোনো ঝামেলা ছাড়াই মিটেছে। স্মার্ট থাকুন, সুরক্ষিত থাকুন।
শেষ কথা — আমার বাবার সেই রাতের কথা মনে পড়লে আজও বুকটা কেঁপে ওঠে। সেদিন যদি আমাদের হেলথ ইন্স্যুরেন্স থাকত, তাহলে বাবার চিকিৎসার পাশাপাশি আমাদের আর্থিক দুশ্চিন্তাটা থাকত না। টাকা ধার করার জন্য আত্মীয়দের দরজায় দরজায় ঘুরতে হতো না, মায়ের চোখে সেদিন যে অসহায়ত্ব দেখেছিলাম, সেটা দেখতে হতো না। আজ আমার পরিবার সুরক্ষিত — বাবা-মা, স্ত্রী, সন্তান, সবাই। মাসে কয়েক হাজার টাকা প্রিমিয়াম দিই, আর বিনিময়ে পাই রাতের নির্ভেজাল ঘুম। আপনার কাছে আমার একটাই অনুরোধ — আজই, এই সপ্তাহেই হেলথ ইন্স্যুরেন্স নিয়ে ভাবতে শুরু করুন। সুস্থ থাকতেই পলিসি নিন, কারণ অসুস্থ হওয়ার পর পলিসি নেওয়া অনেক কঠিন ও ব্যয়বহুল। পলিসির কাগজ মন দিয়ে পড়ুন, নেটওয়ার্ক হাসপাতাল যাচাই করুন, আর পরিবারের সবাইকে সুরক্ষার আওতায় আনুন। জীবন অনিশ্চিত, কিন্তু প্রস্তুতি আপনার হাতে। আমার গল্পটা যেন আপনার জন্য সতর্কবার্তা হয়, আফসোসের কারণ না হয় — এই কামনায় শেষ করছি। সুস্থ থাকুন, সুরক্ষিত থাকুন।