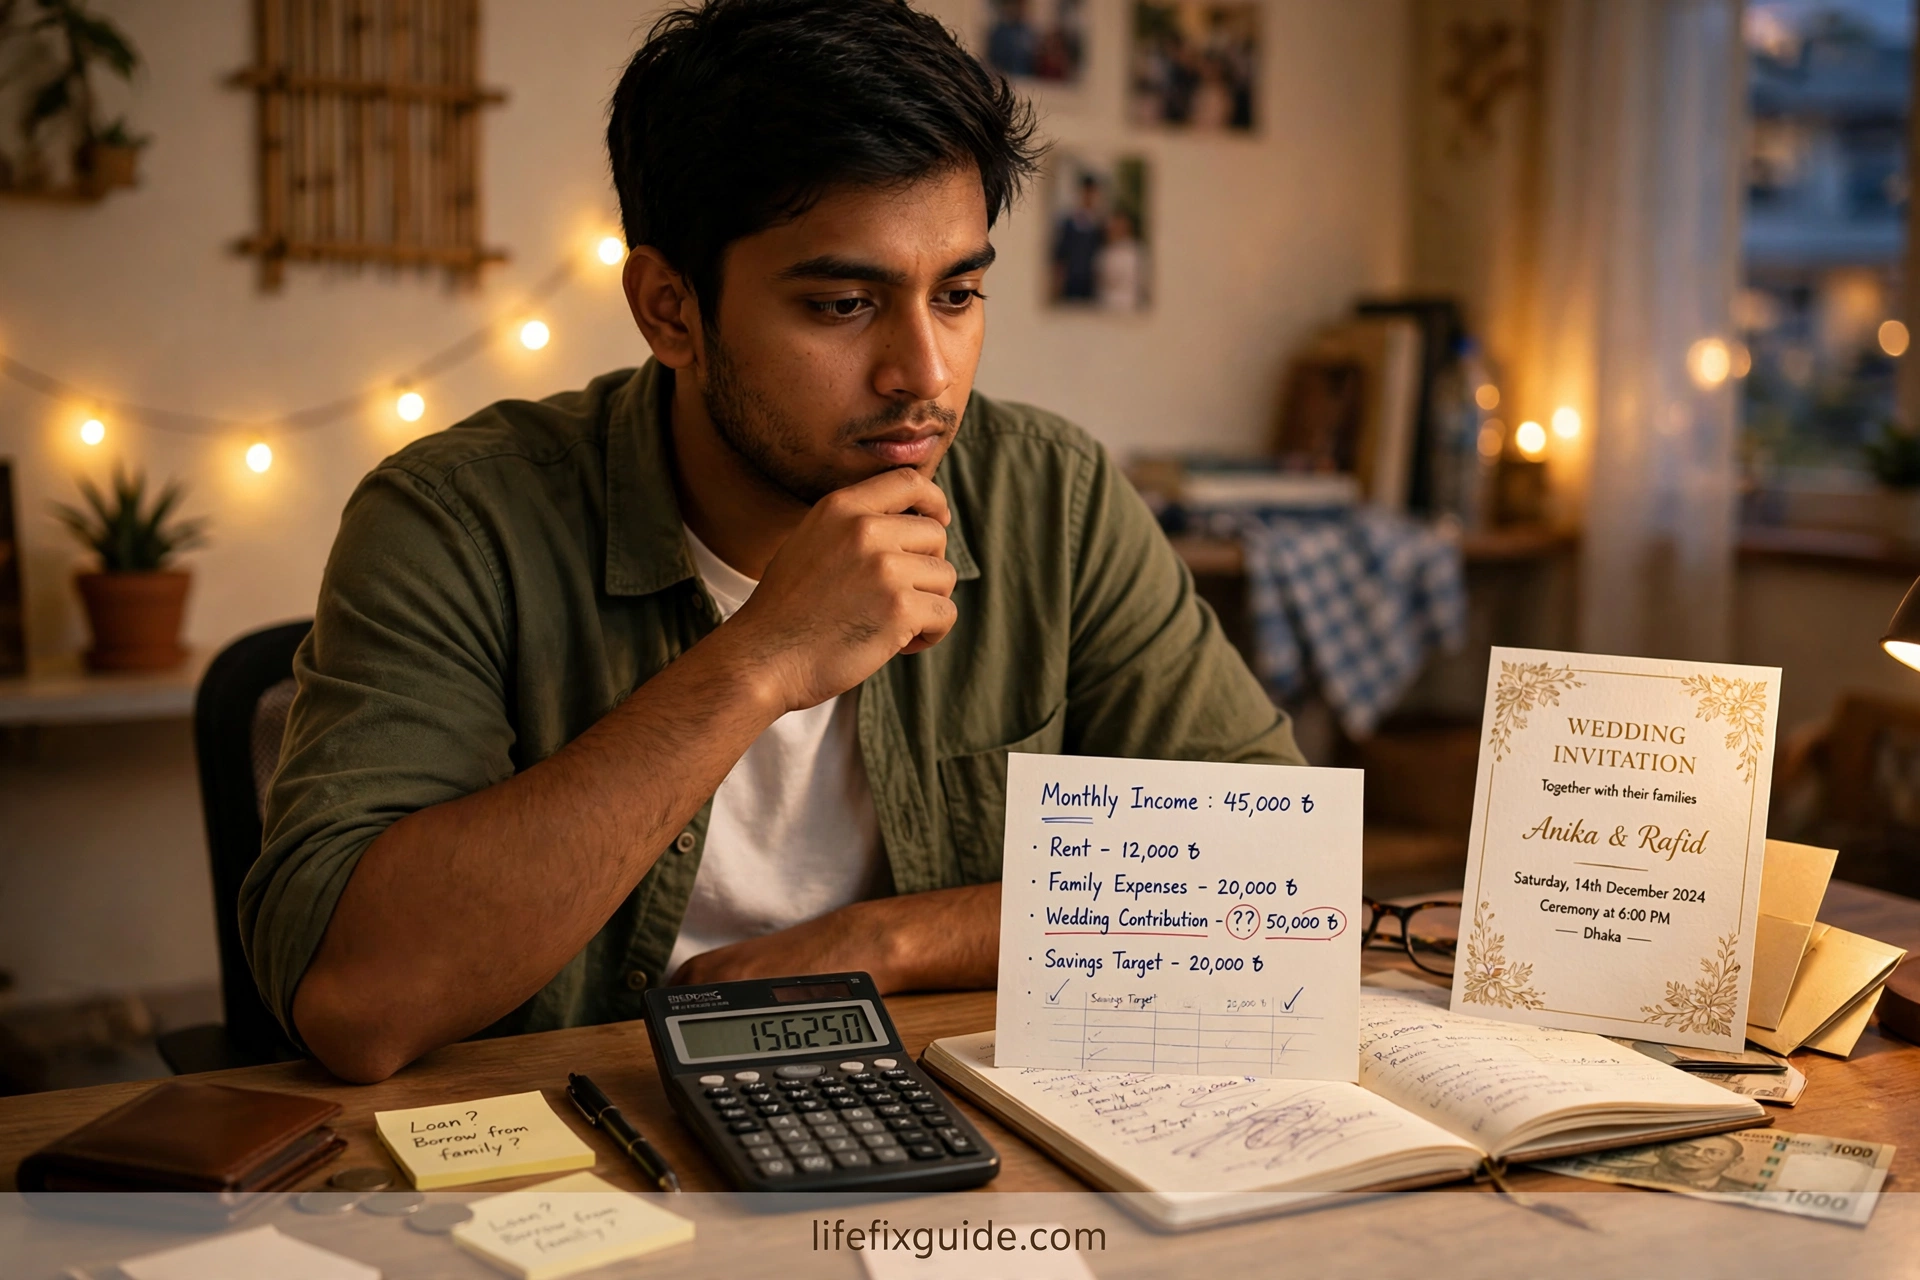
আমার চাচাতো ভাই রাকিবের বিয়ে ঠিক হয়েছিল হঠাৎ করেই — মাত্র দুই মাসের নোটিশে। হাতে জমানো টাকা ছিল অর্ধেকের মতো, বাকিটা কোথা থেকে আসবে সেই দুশ্চিন্তায় পুরো পরিবার। তখনই সে ডাচ বাংলা ব্যাংক থেকে পার্সোনাল লোন নিয়ে পুরো খরচটা সামলে ফেলে, আর কিস্তিতে ধীরে ধীরে শোধ করে। ওর মতো পরিস্থিতিতে পড়লে সবার মনেই একই প্রশ্ন আসে — ডাচ বাংলা ব্যাংক পার্সোনাল লোন আসলে কিভাবে পাওয়া যায়, কত সুদ দিতে হয়, কিস্তি কত আসে?
**সরাসরি উত্তরটা আগেই দিই — ডাচ বাংলা ব্যাংক (ডিবিবিএল) পার্সোনাল লোনে চাকরিজীবীরা সাধারণত ৫০ হাজার থেকে ২০ লাখ টাকা পর্যন্ত ঋণ পেতে পারেন, মেয়াদ ১ থেকে ৫ বছর।** সুদের হার সময়ভেদে বদলায় — সাম্প্রতিক বছরগুলোতে মোটামুটি ৯ থেকে ১২ শতাংশের মধ্যে ঘোরাফেরা করেছে (আবেদনের আগে ব্রাঞ্চে সর্বশেষ হার জেনে নিন)। বেতন ব্যাংকে আসা চাকরিজীবীদের জন্য অনুমোদন তুলনামূলক সহজ, আর সব কাগজপত্র ঠিক থাকলে সাধারণত ৭ থেকে ১৫ কর্মদিবসে টাকা হাতে পাওয়া যায়।
আমি নিজে রাকিবের পুরো প্রসেসটা পাশে থেকে দেখেছি — কোথায় কোথায় আটকেছিল, কোন কাগজের জন্য দুবার ব্রাঞ্চে যেতে হয়েছিল, আর কিস্তির হিসাবটা কিভাবে মিলিয়েছিলাম। আজকের লেখায় সেই বাস্তব অভিজ্ঞতাসহ ডাচ বাংলা ব্যাংক পার্সোনাল লোন ২০২৬-এর সবকিছু ধাপে ধাপে তুলে ধরছি — যোগ্যতা, সুদের হার, কিস্তির হিসাব, কাগজপত্র, আবেদনের ধাপ, সাধারণ ভুল আর টাকা বাঁচানোর কৌশল।
১. পার্সোনাল লোন আসলে কী — ডাচ বাংলা ব্যাংকেরটা কেন জনপ্রিয়
কেন এটা বোঝা জরুরি: পার্সোনাল লোন হলো এমন ঋণ যেখানে ব্যাংক কোনো জামানত (জমি, সোনা, এফডিআর) রাখে না — আপনার আয় আর ঋণ পরিশোধের ইতিহাস দেখেই টাকা দেয়। বাড়ির লোনে যেমন বাড়িটাই জামানত থাকে, এখানে তেমন কিছু নেই, তাই সুদের হার হোম লোনের চেয়ে কিছুটা বেশি হয়। এই পার্থক্যটা না বুঝে অনেকে ভুল প্রত্যাশা নিয়ে আবেদন করেন, তারপর হতাশ হন।
কখন পার্সোনাল লোন দরকার হয়: আমাদের বাস্তবতায় সবচেয়ে বেশি নেওয়া হয় — বিয়ের খরচ, হাসপাতালের জরুরি চিকিৎসা, ছেলেমেয়ের পড়াশোনা (বিশেষ করে বিদেশে ভর্তি), বাড়ি মেরামত বা ফ্ল্যাটের ইন্টেরিয়র, পুরনো দেনা একত্র করে শোধ করা, আর ছোট ব্যবসার জরুরি মূলধন। রাকিবের ক্ষেত্রে বিয়ে ছিল, কিন্তু আমার অন্য এক পরিচিতের বাবার অপারেশনের সময় এই লোনই ছিল একমাত্র ভরসা — কারণ এফডিআর ভাঙলে পুরো সঞ্চয় শেষ হয়ে যেত।
ডিবিবিএল কেন সবার পছন্দের তালিকায়: দেশজুড়ে বিশাল ব্রাঞ্চ ও এটিএম নেটওয়ার্ক, রকেট মোবাইল ব্যাংকিংয়ের সুবিধা, আর সবচেয়ে বড় কথা — যাদের বেতন ডাচ বাংলা ব্যাংকের অ্যাকাউন্টে আসে, তাদের জন্য প্রসেসিং অনেকটাই সহজ। ব্যাংক আপনার বেতনের রেকর্ড নিজেই দেখতে পায়, তাই আলাদা আয়ের প্রমাণের ঝামেলা কমে আর অনুমোদনও দ্রুত হয়। তবে মনে রাখবেন, ডিবিবিএলে অ্যাকাউন্ট না থাকলেও আবেদন করা যায় — শুধু যাচাইয়ের ধাপটা একটু লম্বা হতে পারে।
সাধারণ ভুল: অনেকে পার্সোনাল লোনকে “ফ্রি টাকা” মনে করে প্রয়োজন ছাড়াই নিয়ে ফেলেন — মোবাইল কেনা বা ঘুরতে যাওয়ার জন্য ঋণ করা সবচেয়ে বাজে সিদ্ধান্ত। কিস্তি কিন্তু প্রতি মাসে ঠিকই কাটবে, আয় বাড়ুক বা না বাড়ুক। আরেকটা ভুল হলো ক্রেডিট কার্ডের ক্যাশ অ্যাডভান্স দিয়ে কাজ চালানো — ওটার সুদ পার্সোনাল লোনের দ্বিগুণেরও বেশি পড়ে যায়।
ফলাফল: কাজটা জরুরি আর পরিকল্পিত হলে পার্সোনাল লোন হতে পারে স্মার্ট সমাধান; আবেগের বশে নিলে সেটাই হয়ে ওঠে মাসের পর মাস মাথাব্যথা।
২. কারা পাবেন ডাচ বাংলা ব্যাংক পার্সোনাল লোন — যোগ্যতা ও শর্ত
কেন এটা আগে জানা দরকার: যোগ্যতা না মিললে আবেদন করাটাই বৃথা — শুধু সময় নষ্ট নয়, বারবার রিজেক্ট হলে আপনার সিআইবি (বাংলাদেশ ব্যাংকের ঋণ তথ্য) রেকর্ডেও সেটা চাপ ফেলে। তাই ব্রাঞ্চে যাওয়ার আগেই নিজের অবস্থানটা মিলিয়ে নিন।
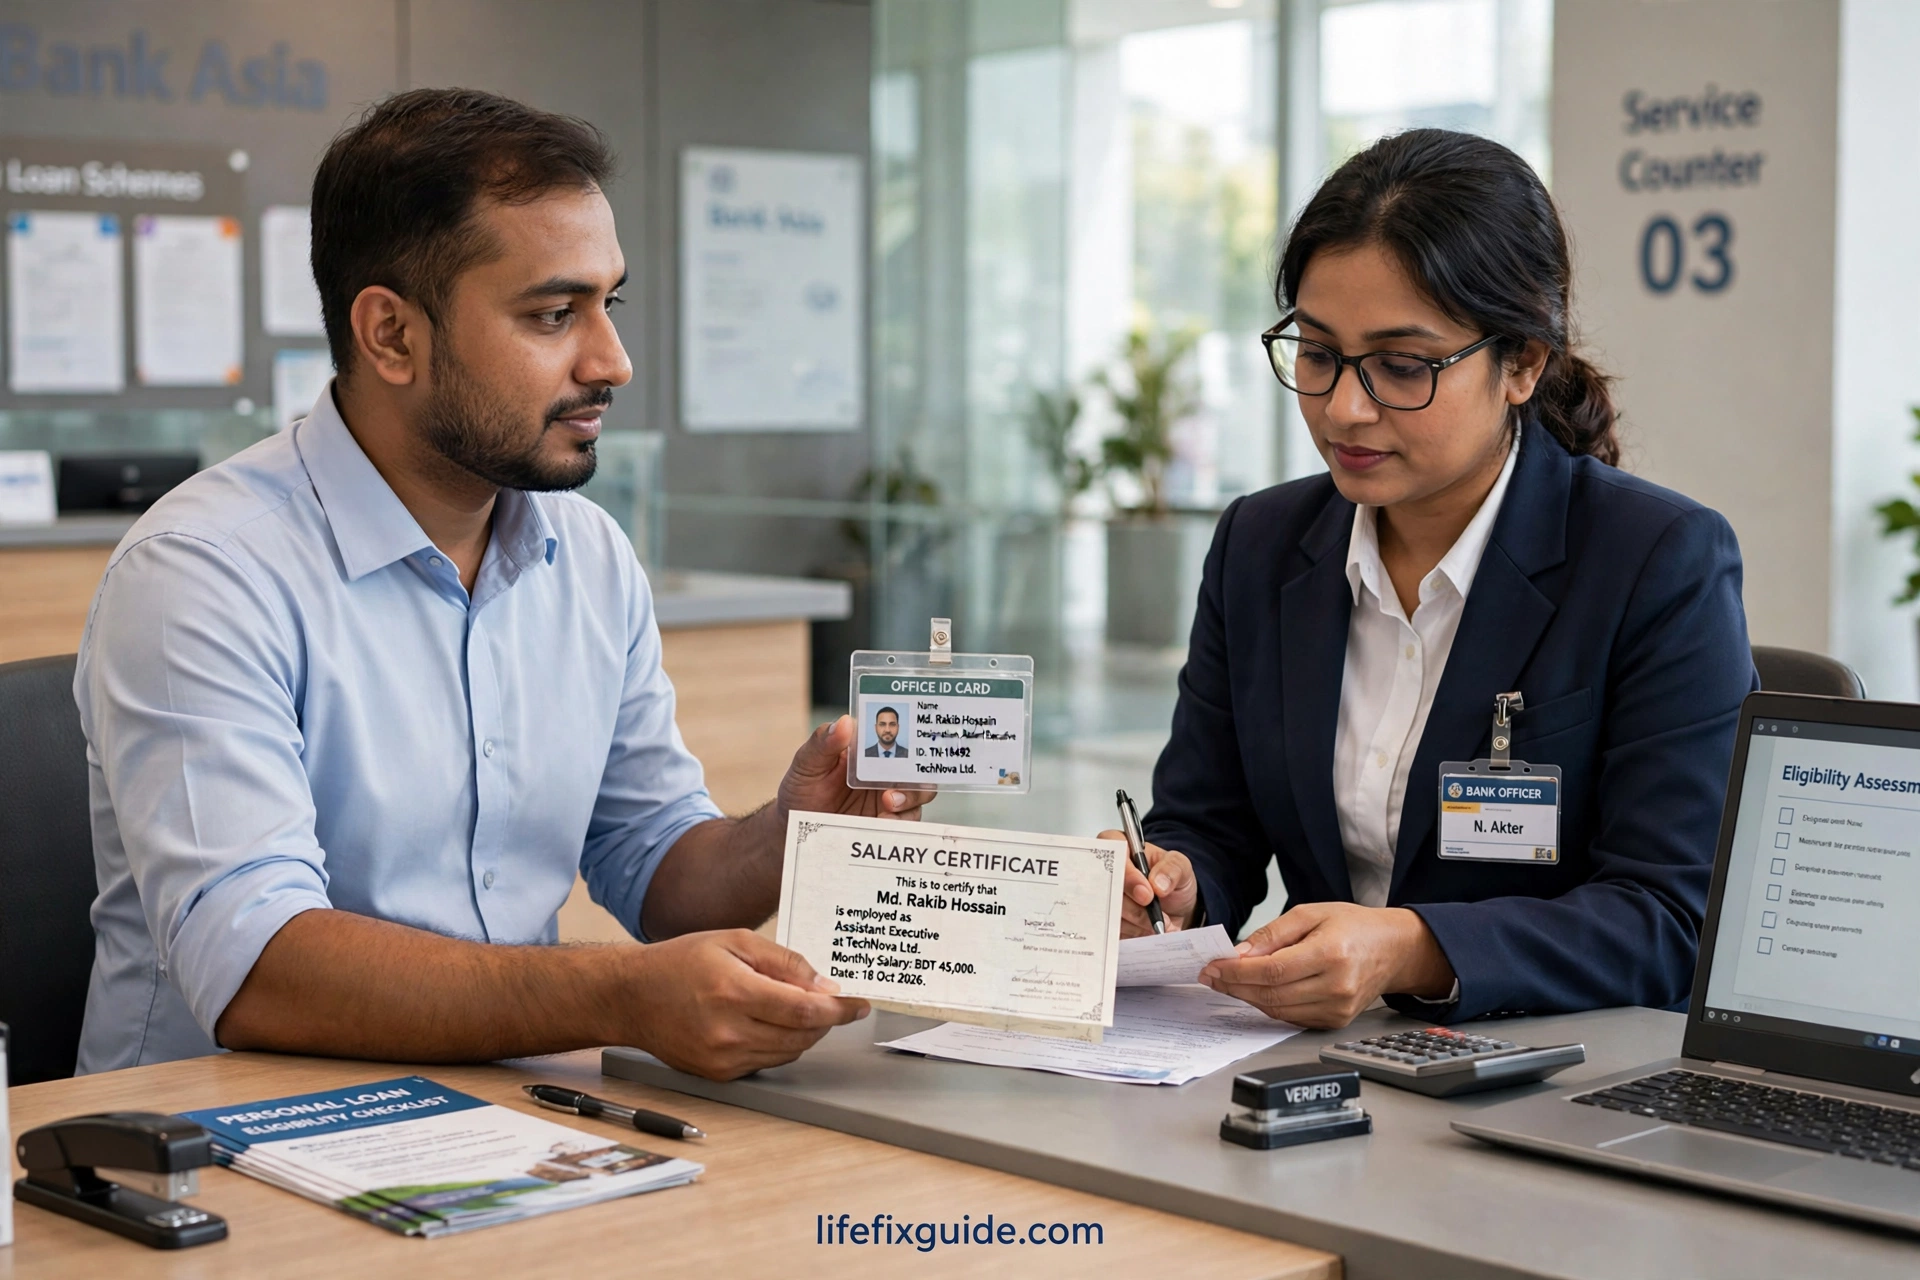
মূল শর্তগুলো সাধারণত এমন: আবেদনকারীকে বাংলাদেশি নাগরিক হতে হয়, বয়স সাধারণত ২১ থেকে ৬০ বছরের মধ্যে (লোন শেষ হওয়ার সময় বয়সসীমা পার হলে মেয়াদ কমিয়ে দেয় ব্যাংক)। চাকরিজীবীদের ক্ষেত্রে বর্তমান প্রতিষ্ঠানে কমপক্ষে ৬ মাস থেকে ১ বছর চাকরির অভিজ্ঞতা আর মাসিক নিট বেতন সাধারণত কমপক্ষে ২০-২৫ হাজার টাকা হলে আবেদন গ্রহণযোগ্য হয় — বেতন যত বেশি, অনুমোদনের পরিমাণ তত বাড়ার সুযোগ। ব্যবসায়ীদের ক্ষেত্রে বৈধ ট্রেড লাইসেন্স, কমপক্ষে ২-৩ বছরের ব্যবসার প্রমাণ আর ব্যাংক স্টেটমেন্টে নিয়মিত লেনদেন থাকতে হয়। পেশাজীবী (ডাক্তার, ইঞ্জিনিয়ার, আইনজীবী) হলে পেশাদার সনদ ও চেম্বার/প্র্যাকটিসের প্রমাণ লাগে।
যে জিনিসটা সবচেয়ে বেশি দেখা হয় — পরিশোধ ক্ষমতা: ব্যাংক হিসাব করে, সব ঋণের কিস্তি মিলিয়ে আপনার মাসিক আয়ের কত অংশ যাচ্ছে। নিয়মটা মোটামুটি এমন — মোট কিস্তি যেন নিট আয়ের ৪০-৫০ শতাংশের বেশি না হয়। ধরুন আপনার বেতন ৬০ হাজার, ইতিমধ্যে ক্রেডিট কার্ডে মাসে ১০ হাজার যাচ্ছে — তাহলে নতুন লোনের কিস্তি সর্বোচ্চ ২০ হাজারের আশেপাশে সীমিত থাকবে। এই হিসাবটা নিজে আগে করে নিলে বাস্তবসম্মত পরিমাণের জন্য আবেদন করতে পারবেন।
সাধারণ ভুল: বেতনের তথ্য বাড়িয়ে বলা — ব্যাংক স্যালারি সার্টিফিকেট আর স্টেটমেন্ট মিলিয়ে দেখে, গরমিল পেলেই আবেদন বাতিল। আরেকটা ভুল — চাকরি বদলের ঠিক পরপরই আবেদন করা; নতুন চাকরিতে প্রবেশন পিরিয়ডে থাকলে অনেক সময় আবেদন ঝুলিয়ে রাখে ব্যাংক। চাকরি স্থায়ী (কনফার্ম) হওয়ার পর আবেদন করাই বুদ্ধিমানের কাজ।
ফলাফল: এই শর্তগুলোতে নিজেকে মিলিয়ে নিলে আবেদনের ফলাফল প্রায় নিশ্চিত হয়ে যায় — রাকিবের ক্ষেত্রে বেতন ডিবিবিএলে আসত আর চাকরির বয়স ছিল ৩ বছর, তাই তার অনুমোদন এসেছিল মাত্র ৯ দিনে।
৩. কত টাকা পর্যন্ত পাবেন — লোনের পরিমাণ ও মেয়াদের হিসাব
কেন এটা জানা জরুরি: অনেকে ধারণা করেন, চাইলেই চাওয়া পরিমাণ পাওয়া যাবে। বাস্তবে ব্যাংক আপনার বেতনের গুণিতক হিসেবে সর্বোচ্চ সীমা ঠিক করে। রাকিব চেয়েছিল ৬ লাখ, ব্যাংক দিয়েছিল ৫ লাখ — কারণ ওর বেতনের হিসেবে সেটাই ছিল নিরাপদ সীমা। আগে থেকে ধারণা থাকলে পরিকল্পনা ভেস্তে যায় না।
সাধারণ চিত্রটা এমন: ডাচ বাংলা ব্যাংকে পার্সোনাল লোনের সর্বনিম্ন পরিমাণ সাধারণত ৫০ হাজার টাকা, সর্বোচ্চ ২০ লাখ টাকা পর্যন্ত (কর্পোরেট বেতনভুক্ত কর্মী বা বিশেষ পেশাজীবীদের ক্ষেত্রে শর্তসাপেক্ষে বেশি হতে পারে)। বেতনভুক্তদের ক্ষেত্রে ব্যাংক সাধারণত মাসিক নিট বেতনের ১০ থেকে ২০ গুণ পর্যন্ত বিবেচনা করে — তবে শেষ কথা হলো কিস্তি-আয়ের অনুপাত। মেয়াদ পাওয়া যায় ১২ থেকে ৬০ মাস (১-৫ বছর)। মেয়াদ যত লম্বা, মাসের কিস্তি তত কম — কিন্তু মোট সুদ তত বেশি। এই সরল সত্যটা অনেকেই হিসাব করেন না।
কোন মেয়াদ নেবেন — আমার পরামর্শ: জরুরি খরচের লোন যত ছোট মেয়াদে সম্ভব শোধ করাই ভালো, যদি কিস্তি আয়ের মধ্যে সামলানো যায়। ধরুন ৩ লাখ টাকা ৩ বছরে নিলে কিস্তি আসবে প্রায় ৯,৭০০ টাকা; একই টাকা ৫ বছরে নিলে কিস্তি কমে প্রায় ৬,৩০০ হবে — কিন্তু ৫ বছরে সুদ দিতে হবে প্রায় দ্বিগুণ। আয় মাঝারি হলে ৩-৪ বছর হলো ভারসাম্যপূর্ণ পছন্দ।
সাধারণ ভুল: শুধু “সর্বোচ্চ কত পাবো” দেখে পুরোটাই নিয়ে ফেলা। প্রয়োজনের চেয়ে বেশি নিলে বাড়তি অংশটা সাধারণত খরচ হয়ে যায়, অথচ সুদ গুনতে হয় পুরো টাকার উপর। আরেকটা ভুল — ভবিষ্যৎ আয় বাড়ার আশায় বর্তমান আয়ের তুলনায় বড় কিস্তি নেওয়া; বোনাস বা ইনক্রিমেন্ট অনিশ্চিত হলে এই ঝুঁকি নেবেন না।
ফলাফল: প্রয়োজনের ঠিক পরিমাণটা, সামলানো যায় এমন কিস্তিতে — এটাই সঠিক ফর্মুলা। লোনের পরিমাণ ঠিক করার সময় “কত পাবো” না ভেবে ভাবুন “কত দরকার আর কত শোধ করা সহজ”।
৪. সুদের হার ও মাসিক কিস্তি কিভাবে হিসাব করবেন — হাতে-কলমে উদাহরণ
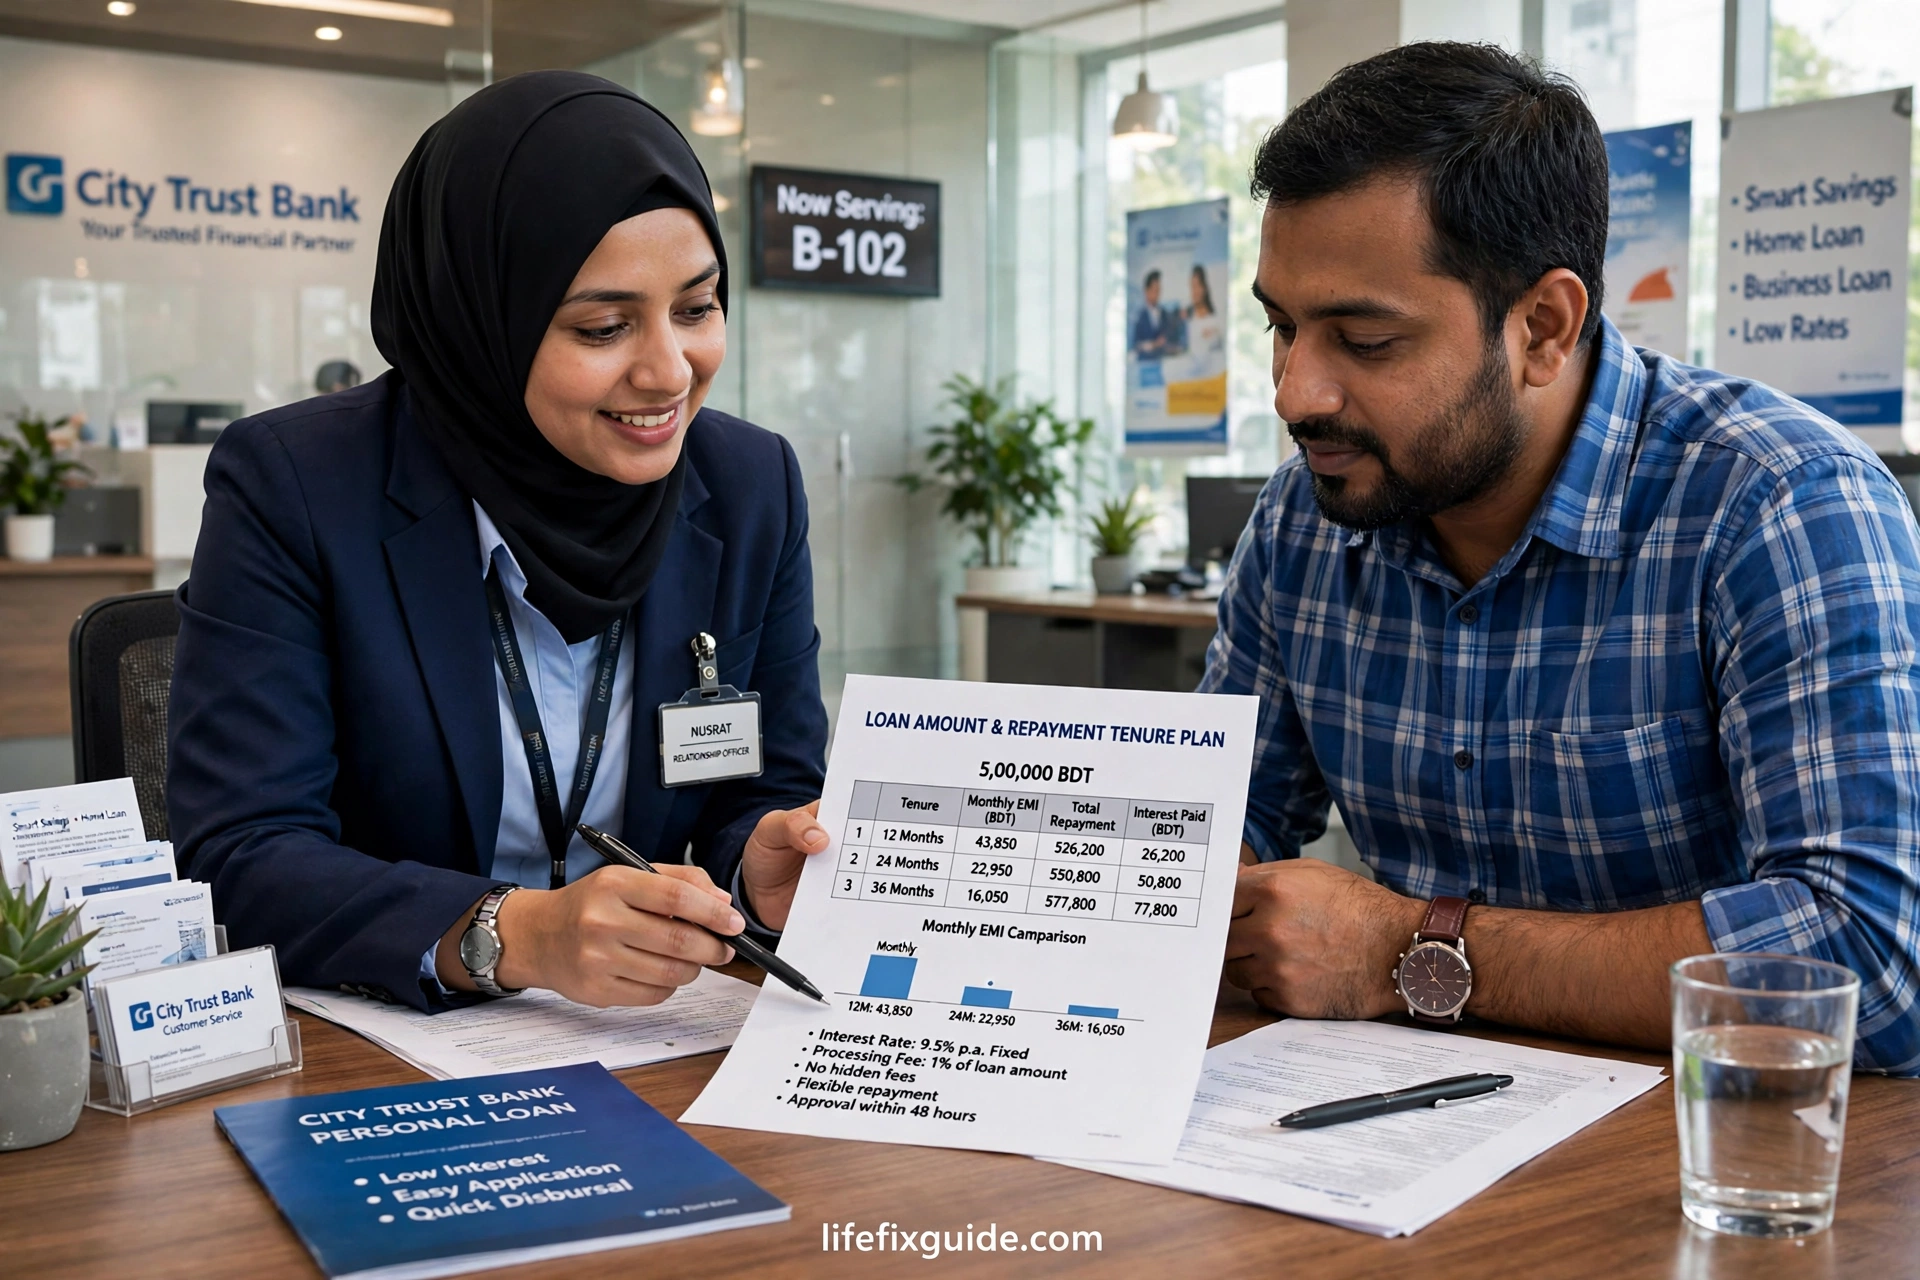
কেন এই হিসাব জরুরি: শুধু সুদের হার শুনে সিদ্ধান্ত নিলে ঠকতে হয়। দুই ব্যাংকে একই হার হলেও প্রসেসিং ফি, হিসাব পদ্ধতি আর জরিমানার শর্তে মোট খরচ বদলে যায়। আসল তুলনা হয় মোট কত টাকা ফেরত দিচ্ছেন, সেটা দিয়ে।
সুদের হারের বাস্তবতা: পার্সোনাল লোনের সুদের হার বাংলাদেশ ব্যাংকের নীতিমালা ও বাজারের উপর নির্ভর করে বদলায়। সাম্প্রতিক বছরগুলোতে ডিবিবিএলসহ বড় ব্যাংকগুলোতে এই হার মোটামুটি ৯-১২ শতাংশের ঘরে থেকেছে — বেতনভুক্ত বিশ্বস্ত গ্রাহক হলে হার কিছুটা কম পাওয়া যায়। তবে আমার আন্তরিক পরামর্শ — এই লেখার সংখ্যা ধরে সিদ্ধান্ত নেবেন না; আবেদনের সপ্তাহে ব্রাঞ্চ বা ব্যাংকের হটলাইনে ফোন করে সর্বশেষ হার নিশ্চিত করুন, কারণ হার প্রতি বছরই সংশোধন হয়।
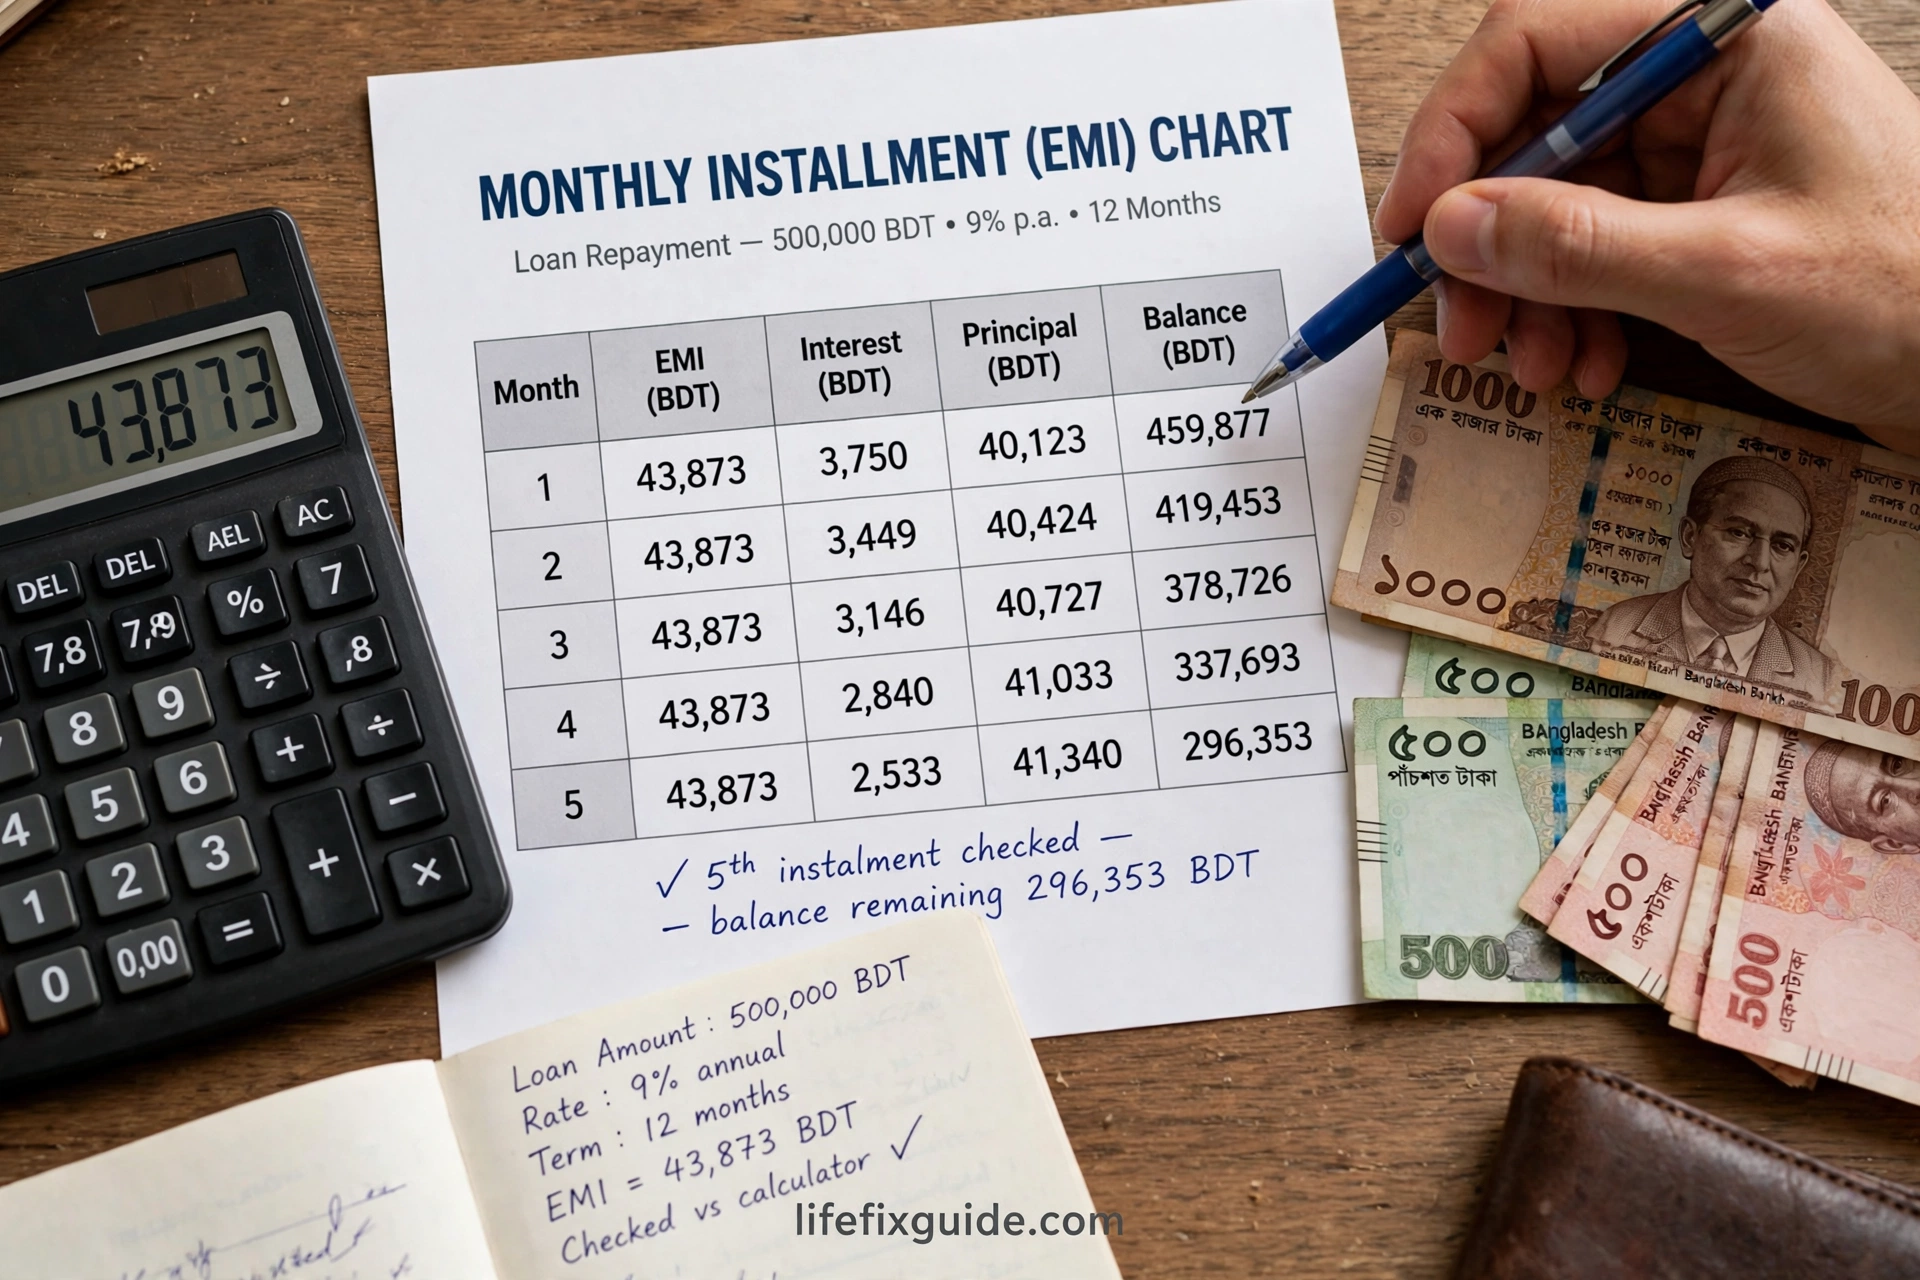
কিস্তির হিসাব (উদাহরণ): মাসিক কিস্তি বা EMI হিসাব হয় এই সূত্রে — মোট ঋণকে এমনভাবে ভাগ করা হয় যাতে প্রতি মাসে সুদসহ সমান টাকা কাটে। উদাহরণ এক: ৩ লাখ টাকা, মেয়াদ ৩ বছর (৩৬ মাস), সুদ ১০% ধরলে মাসিক কিস্তি আসবে প্রায় ৯,৬৮০ টাকা। মোট ফেরত যাবে প্রায় ৩ লাখ ৪৮ হাজার — অর্থাৎ সুদ প্রায় ৪৮ হাজার টাকা। উদাহরণ দুই: ৫ লাখ টাকা, মেয়াদ ৫ বছর (৬০ মাস), সুদ ১০% ধরলে কিস্তি প্রায় ১০,৬২৫ টাকা, মোট সুদ গিয়ে দাঁড়াবে প্রায় ১ লাখ ৩৭ হাজার। দেখুন — মেয়াদ বাড়লেই সুদের বোঝা কিভাবে লাফিয়ে বাড়ে। বাস্তব কিস্তি ব্যাংকের অ্যামর্টাইজেশন শিডিউল অনুযায়ী কয়েকশ টাকা এদিক-ওদিক হতে পারে।
লুকানো খরচগুলোও জানুন: প্রসেসিং ফি সাধারণত লোনের ০.৫-১ শতাংশ; সাথে স্ট্যাম্প চার্জ, ডকুমেন্টেশন ফি থাকতে পারে। আগাম শোধ (early settlement) করলে কিছু ক্ষেত্রে আংশিক চার্জ কাটে — আবেদনের আগেই এই শর্তটা লিখিতভাবে জেনে নিন। আর দেরিতে কিস্তি দিলে জরিমানা সুদ যুক্ত হয়, সেটা আসল হারের চেয়ে অনেক বেশি।
সাধারণ ভুল: শুধু মাসের কিস্তি ছোট দেখে ৫ বছরের মেয়াদ বেছে নেওয়া, মোট সুদ না দেখা। আরেকটা ভুল — ফ্ল্যাট হারের বিজ্ঞাপন দেখে ধোঁকা খাওয়া; কমতি হার (reducing balance) আর ফ্ল্যাট হার এক নয় — সবসময় জিজ্ঞেস করুন হিসাবটা কোন পদ্ধতিতে হচ্ছে। ডিবিবিএল সাধারণত কমতি ব্যালান্স পদ্ধতিতেই হিসাব করে, যেটা গ্রাহকের জন্য সুবিধাজনক।
ফলাফল: আবেদনের আগে নিজে দুটো মেয়াদের হিসাব করে দেখুন — ১০ মিনিটের এই হিসাবই আপনাকে লাখ টাকার সাশ্রয়ের পথ দেখাতে পারে।
৫. প্রয়োজনীয় কাগজপত্র — একবারে গুছিয়ে নিন এই চেকলিস্ট
কেন এটা গুরুত্বপূর্ণ: রাকিবের লোন ৯ দিনে হয়েছিল ঠিকই, কিন্তু তার মধ্যে দুটো দিন গেছে শুধু কাগজের জন্য আবার ব্রাঞ্চে ঘোরাঘুরি করে। কাগজপত্র একবারে সম্পূর্ণ থাকলে প্রসেসিং প্রায় অর্ধেক সময়ে নেমে আসে — এটা আমার নিজের চোখে দেখা।
চাকরিজীবীদের জন্য সাধারণত যা লাগে: (১) জাতীয় পরিচয়পত্রের ফটোকপি, (২) সাম্প্রতিক পাসপোর্ট সাইজ ছবি, (৩) সর্বশেষ বেতনের স্লিপ বা স্যালারি সার্টিফিকেট (অফিসের লেটারহেডে, সিলসহ), (৪) চাকরির নিয়োগপত্র বা অফিস আইডি কার্ডের কপি, (৫) গত ৬ মাস থেকে ১ বছরের ব্যাংক স্টেটমেন্ট — বেতন যে অ্যাকাউন্টে আসে সেটার, (৬) ই-টিআইএন সার্টিফিকেট, (৭) ঠিকানার প্রমাণ হিসেবে ইউটিলিটি বিলের কপি, (৮) বিদ্যমান অন্য লোন থাকলে তার শিডিউল বা স্টেটমেন্ট। গ্যারান্টর লাগলে তাঁর এনআইডি, ছবি আর আয়ের প্রমাণও চাওয়া হয় — অনেক শাখায় একজন গ্যারান্টরের নিয়ম আছে, আগে থেকে জেনে নিন কাকে গ্যারান্টর করবেন।
ব্যবসায়ী ও পেশাজীবীদের অতিরিক্ত: ট্রেড লাইসেন্স (হালনাগাদ), ব্যবসার ব্যাংক স্টেটমেন্ট (১ বছর), অফিস/দোকানের ভাড়ার চুক্তি বা মালিকানার কাগজ, পেশাজীবীদের ক্ষেত্রে পেশাদার কাউন্সিলের সনদ (যেমন বিএমডিসি, বার কাউন্সিল, আইইবি)। রিটার্ন জমা দেওয়া থাকলে আয়কর রিটার্নের কপি আবেদনকে অনেক শক্ত করে।
প্রস্তুতির টিপস: যাওয়ার আগের রাতে সব কাগজের দুই সেট ফটোকপি করে আলাদা ফাইলে রাখুন, মূল কপি সাথে নিন যাচাইয়ের জন্য। স্টেটমেন্ট ব্যাংক থেকেই সিলসহ তুলুন — মোবাইলের স্ক্রিনশট প্রিন্ট অনেক শাখা নেয় না। বেতন যে ব্যাংকে আসে সেটা ডিবিবিএল না হলে, সেই ব্যাংকের স্টেটমেন্টে বেতনের এন্ট্রিগুলো হাইলাইট করে রাখুন — অফিসারের কাজ সহজ হলে আপনার কাজও দ্রুত হয়।
সাধারণ ভুল: মেয়াদোত্তীর্ণ কাগজ জমা দেওয়া (পুরোনো ট্রেড লাইসেন্স, আগের বছরের বিল), আর নামের বানানে গরমিল — এনআইডিতে এক বানান, বেতন সার্টিফিকেটে আরেক বানান থাকলে ফাইল আটকে যায়। গরমিল থাকলে আগে এফিডেভিট বা অফিসের সংশোধিত সার্টিফিকেট জোগাড় করুন, তারপর আবেদন করুন।
ফলাফল: সম্পূর্ণ ফাইল জমা পড়লে ব্যাংকের যাচাই হয় এক ধাক্কায় — আপনার লোন হয় দ্রুত, আর বারবার ব্রাঞ্চে যাওয়ার ভোগান্তি থেকে বাঁচেন।
৬. আবেদনের পুরো প্রক্রিয়া — ধাপে ধাপে, কতদিন লাগে
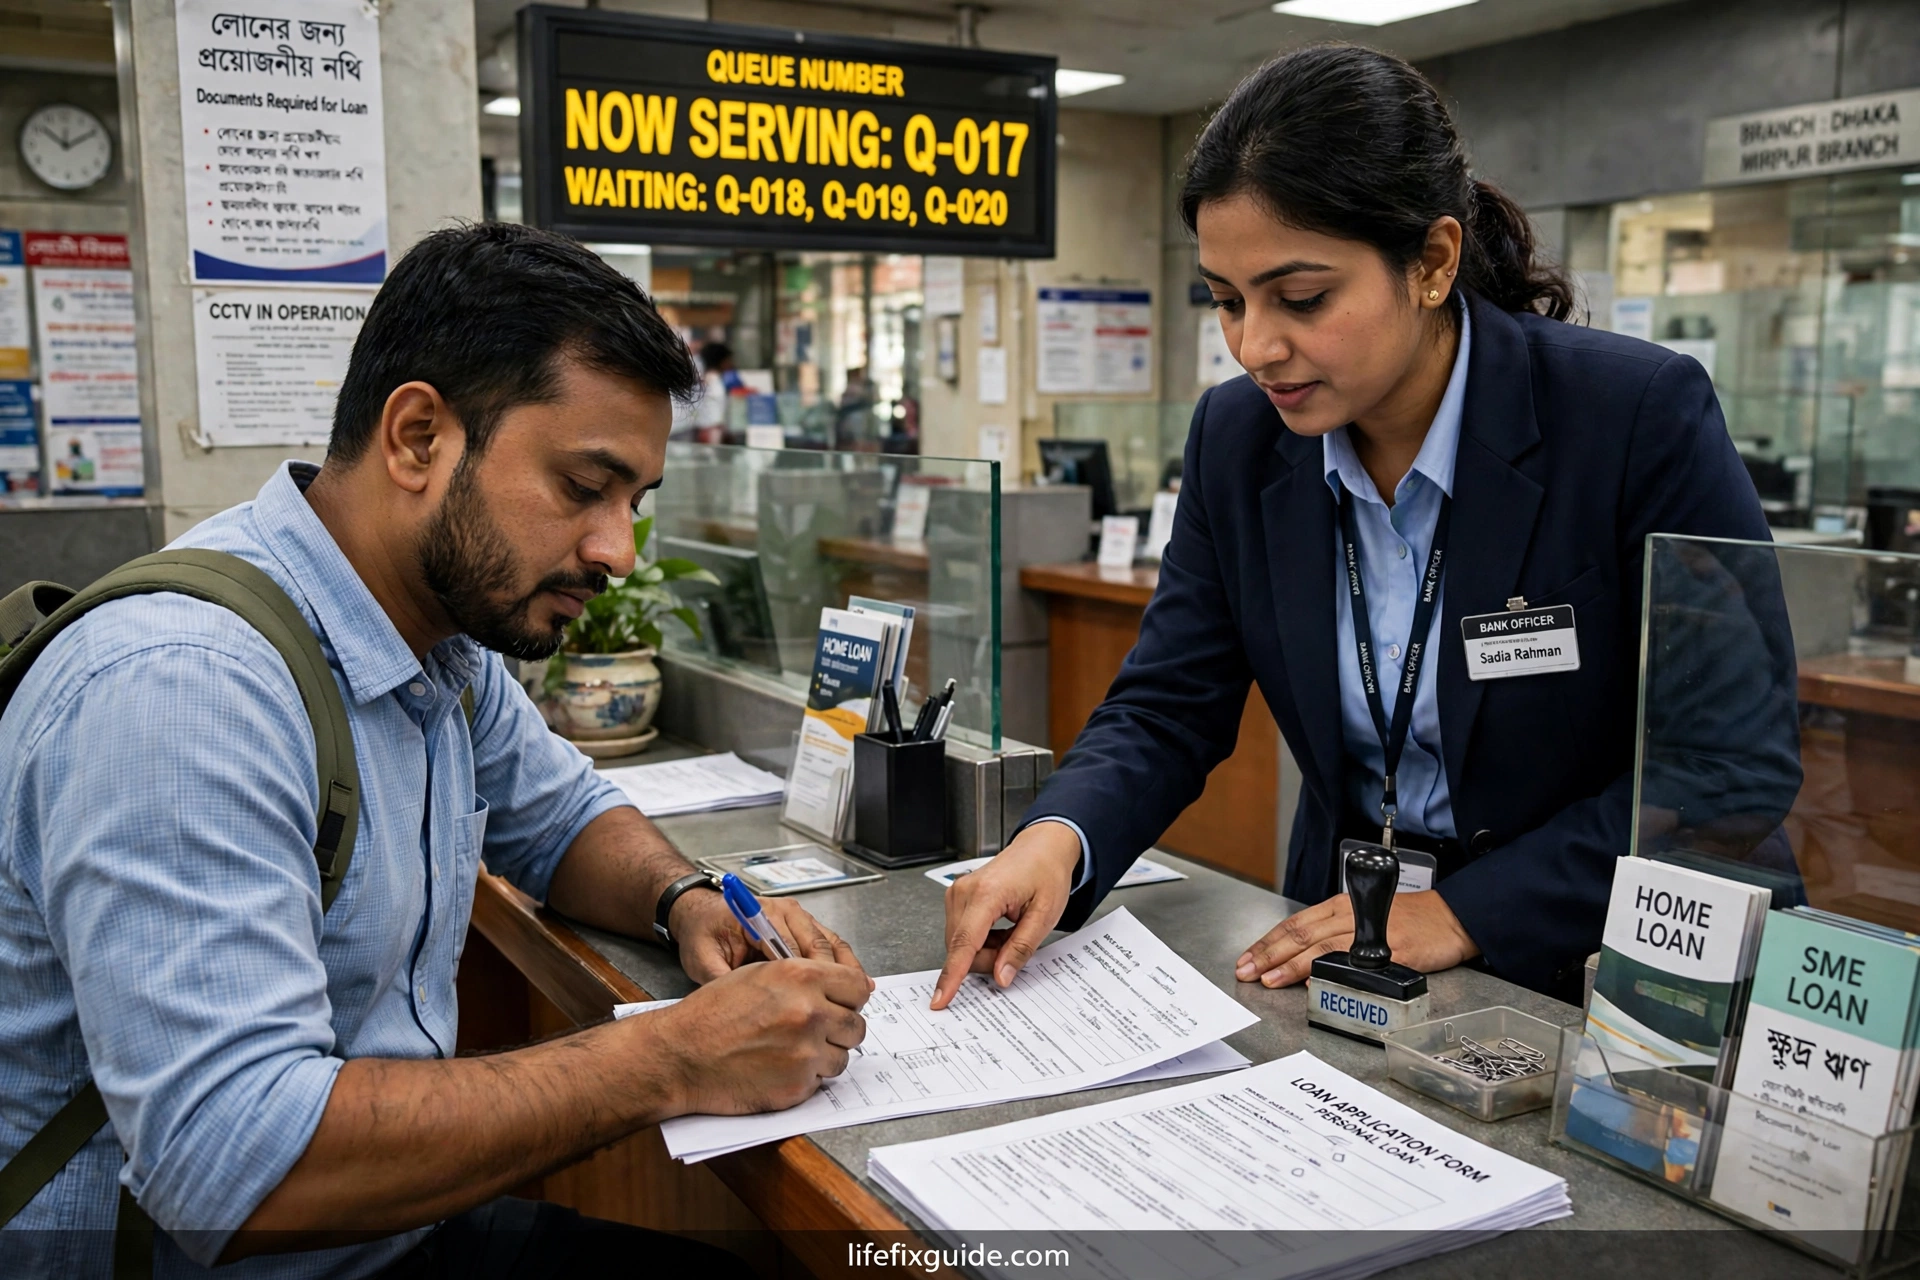
কেন ধাপ জানা দরকার: পুরো পথটা মাথায় থাকলে কোথাও আটকালে বুঝতে পারবেন সমস্যাটা কোন ধাপে। ব্যাংক “প্রসেসিং চলছে” বললেই সেটা যথেষ্ট নয় — কোন ধাপে আছে জিজ্ঞাসা করলে পাবেন সঠিক উত্তর।
ধাপগুলো সাধারণত এমন: ধাপ এক — প্রাথমিক আলোচনা। যেকোনো ডিবিবিএল ব্রাঞ্চে গিয়ে লোন অফিসারের সাথে কথা বলুন; তিনি আপনার বেতন ও চাহিদা শুনে সম্ভাব্য পরিমাণ ও কিস্তির ধারণা দেবেন। চাইলে ব্যাংকের হটলাইনে ফোন করেও প্রাথমিক তথ্য নিতে পারেন। ধাপ দুই — ফর্ম পূরণ ও কাগজ জমা। আবেদন ফর্মে সব তথ্য এনআইডির সাথে মিলিয়ে লিখুন; একটা ভুল বানান পরে অনেক ঝামেলা করে। ধাপ তিন — যাচাই। ব্যাংক আপনার অফিসে ফোন করে বা ভিজিট করে চাকরি নিশ্চিত করে, সিআইবি রিপোর্টে আপনার আগের ঋণের ইতিহাস দেখে। এই ধাপেই সবচেয়ে বেশি সময় যায় — সাধারণত ৩-৭ কর্মদিবস। ধাপ চার — অনুমোদন ও অফার লেটার। অনুমোদন হলে ব্যাংক শর্তসহ চিঠি দেবে — সুদের হার, কিস্তি, মেয়াদ, চার্জ সব পড়ে তারপর সই করুন। ধাপ পাঁচ — চুক্তি ও টাকা ছাড়। ডকুমেন্টে সইয়ের পর টাকা আপনার ডিবিবিএল অ্যাকাউন্টে জমা হয়; স্যালারি অ্যাকাউন্ট ডিবিবিএলে থাকলে কিস্তি প্রতি মাসে অটো-ডেবিটে কেটে নেয় ব্যাংক — আলাদা মনে রাখার ঝামেলা থাকে না।
মোট সময়: কাগজপত্র সম্পূর্ণ থাকলে ৭ থেকে ১৫ কর্মদিবস স্বাভাবিক। যাচাইয়ে আটকালে বা গ্যারান্টরের কাগজ বাকি থাকলে ৩-৪ সপ্তাহও লাগতে পারে। রাকিবের ক্ষেত্রে অফিস ভেরিফিকেশনে একদিন দেরি হয়েছিল, কারণ এইচআর কর্মকর্তা ছুটিতে ছিলেন — এমন ছোটখাটো কারণে ২-৩ দিন এদিক-ওদিক হওয়া স্বাভাবিক, ঘাবড়াবেন না।
সাধারণ ভুল: অফার লেটার না পড়ে সই করা। সুদের হার “পরিবর্তনশীল” কিনা, আগাম পরিশোধে চার্জ আছে কিনা, বীমা (লোন প্রোটেকশন) প্রিমিয়াম লোনের সাথে যোগ হয়েছে কিনা — এগুলো ওই চিঠিতেই থাকে। আরেকটা ভুল — যাচাইয়ের ফোনকল মিস করা; অচেনা নম্বর বলে অফিসের ফোন না ধরা বা এইচআরকে আগে থেকে না জানিয়ে রাখা। অফিসে আগে বলে রাখুন যে ব্যাংক থেকে কল আসতে পারে।
ফলাফল: ধাপে ধাপে এগোলে পুরো প্রক্রিয়াটা স্বচ্ছ থাকে — কোথায় কতদিন লাগছে আপনি নিজেই হিসাব রাখতে পারবেন, কারো মুখের কথায় নির্ভর করতে হবে না।
৭. পার্সোনাল লোনের ৬টি সাধারণ ভুল — যেগুলোতে সবাই ঠকে
কেন এটা পড়া জরুরি: লোন পাওয়া কঠিন নয়, কঠিন হলো লোনটা সামলানো। আমি চারপাশে দেখেছি — ভুলগুলো প্রায় সবার ক্ষেত্রেই একই ধরনের, আর প্রতিটারই ফল ভুগতে হয় বছরের পর বছর।
ভুল এক — কিস্তি বেতনের বড় অংশ দখল করা। কিস্তি যদি নিট বেতনের ৪০ শতাংশ ছাড়িয়ে যায়, তাহলে প্রতি মাসেই টানাটানি — একটা জরুরি খরচ এলেই কিস্তি মিস। ভুল দুই — একাধিক লোন একসাথে চালানো। পার্সোনাল লোনের উপর আবার ক্রেডিট কার্ডের বকেয়া, তার উপর এনজিও বা পরিচিতের ধার — এই চেইন একবার শুরু হলে বের হওয়া কঠিন। ভুল তিন — কিস্তির তারিখ মিস করা। একটা কিস্তি দেরি হলেই জরিমানা, আর সিআইবি রেকর্ডে দাগ — ভবিষ্যতে হোম লোন পর্যন্ত আটকে যেতে পারে এই এক দাগে। ভুল চার — লোনের টাকা খরচের হিসাব না রাখা। বিয়ের জন্য নিয়ে অর্ধেক গেল অপ্রয়োজনীয় খাতে, আসল দরকারে শেষে আবার ধার — এটা খুবই কমন। ভুল পাঁচ — দালাল বা মধ্যস্থতাকারীকে টাকা দেওয়া। ব্যাংক লোনে কোনো “স্পিড মানি” লাগে না; যে বলবে টাকা দিলে অনুমোদন পাইয়ে দেবে, সে প্রতারক — সরাসরি ব্রাঞ্চে যান। ভুল ছয় — চুক্তির শর্ত না পড়া, যা আগের অংশেও বললাম; সুদ পরিবর্তনের শর্তটা বিশেষ করে দেখুন।
সাধারণ ভুলের মূল কারণ — তাড়াহুড়ো: বেশিরভাগ ভুলই হয় তাড়াতাড়ি টাকা দরকার বলে ভেবেচিন্তে না নিয়ে। একদিন দেরি হলেও, বিকল্প দুটো ব্যাংকের অফার মিলিয়ে, হিসাব করে নিন — এই একদিনের ধৈর্য বছরভর শান্তি দেবে।
ফলাফল: এই ছয়টা ভুল এড়ালে পার্সোনাল লোন আপনার জন্য বোঝা নয়, সত্যিকারের সাহায্য হয়ে থাকবে — যেমনটা হয়েছিল রাকিবের ক্ষেত্রে; সে প্রতি মাসে বেতনের দিনই কিস্তির টাকা আলাদা করে রাখত, একটা কিস্তিও মিস হয়নি।
৮. খরচ কমানোর ৫টি স্মার্ট কৌশল — অভিজ্ঞদের পরামর্শ
কেন জানা দরকার: একই লোন দুজন মানুষ নিলে একজনের মোট খরচ অন্যজনের চেয়ে হাজার হাজার টাকা কম হতে পারে — পার্থক্যটা শুধু এই কৌশলগুলো জানা-না-জানায়।
কৌশল এক — বেতনের অ্যাকাউন্ট যেখানে, সেখান থেকে নিন। আপনার বেতন ডিবিবিএলে গেলে ব্যাংকের কাছে আপনি “চেনা গ্রাহক” — যাচাই সহজ, অনেক সময় সুদেও ছাড় মেলে। কৌশল দুই — উৎসবের অফার দেখুন। ঈদ বা বছরের বিশেষ সময়ে ব্যাংকগুলো প্রসেসিং ফি মওকুফ বা সুদে ছাড়ের ক্যাম্পেইন দেয়; জরুরি না হলে সেই সময়টা কাজে লাগান। কৌশল তিন — মেয়াদ ছোট রাখুন, সম্ভব হলে আগাম আংশিক শোধ করুন। হাতে বাড়তি টাকা এলে (বোনাস, বকেয়া) মূল টাকার একাংশ শোধ করে দিলে বাকি সুদ অনেক কমে যায় — আগাম শোধের শর্তটা আবেদনের সময়ই জেনে নিন। কৌশল চার — সিআইবি রেকর্ড পরিষ্কার রাখুন। আগের সব লোন ও ক্রেডিট কার্ডের বিল সময়মতো দিয়ে থাকলে ব্যাংক আপনাকে কম ঝুঁকির গ্রাহক ধরে — অনুমোদন সহজ হয়, বড় পরিমাণও মেলে। কৌশল পাঁচ — অন্তত দুটো ব্যাংকের অফার তুলনা করুন। ডিবিবিএলের অফার হাতে নিয়ে অন্য ব্যাংকেরটাও দেখুন; তুলনার সংখ্যাগুলো লিখিত নিন — অনেক সময় নিজের ব্যাংকই তখন ভালো শর্ত দিতে রাজি হয়।
আরেকটা ব্যবহারিক পরামর্শ — লোন নেওয়ার দিন থেকেই একটা আলাদা খাতায় বা মোবাইল নোটে কিস্তির তারিখ, বাকি মূলধন আর মোট সুদের হিসাব রাখুন। প্রতি ছয় মাসে একবার দেখুন — আগাম শোধের সুযোগ তৈরি হলো কিনা। রাকিব বিয়ের এক বছর পর বোনাসের টাকা দিয়ে লোনের ১ লাখ আগাম শোধ করেছিল — তাতে ওর প্রায় ৯ হাজার টাকা সুদ বেঁচে যায়।
ফলাফল: এই কৌশলগুলো মেনে চললে একই লোনে কম খরচে, কম সময়ে, কম চাপে ঋণমুক্ত হতে পারবেন — এটাই বুদ্ধিমান ঋণগ্রহীতার আসল পরিচয়।
শেষ কথা
শেষ কথা — ডাচ বাংলা ব্যাংক পার্সোনাল লোন ২০২৬ নিয়ে এখন আপনার হাতে পুরো ছবিটা পরিষ্কার: কারা পাবেন, কত পাবেন, সুদ ও কিস্তির হিসাব কেমন হবে, কোন কাগজ লাগবে, আর কোথায় ঠকতে পারেন। মনে রাখবেন, লোন নিজে ভালোও নয়, খারাপও নয় — সিদ্ধান্তটা আপনার হাতে। জরুরি প্রয়োজনে, হিসাব করে, সামর্থ্যের মধ্যে নিলে এটা জীবনের কঠিন মুহূর্তে সত্যিকারের বন্ধু। আবেদনের আগে ব্রাঞ্চে গিয়ে সর্বশেষ সুদের হার আর শর্ত জেনে নিন, তাড়াহুড়ো না করে কাগজপত্র গুছিয়ে আবেদন করুন — ইনশাআল্লাহ পুরো প্রক্রিয়াটা হবে সহজ আর ঝামেলাহীন। সচেতন থাকুন, সুস্থ থাকুন।