জীবনে কিছু মুহূর্ত আসে যখন হাতে থাকা টাকা আর প্রয়োজনের টাকার মধ্যে একটা বড় ফাঁক তৈরি হয়। আমার জীবনে সেই মুহূর্তটা এসেছিল দুই হাজার বিশ সালের এক শীতের সকালে। বাবার বুকে হঠাৎ ব্যথা উঠল, হাসপাতালে নিয়ে যাওয়ার পর ডাক্তার বললেন জরুরি ভিত্তিতে বাইপাস সার্জারি লাগবে। খরচ শুনে আমার মাথায় যেন আকাশ ভেঙে পড়ল — প্রায় চার লাখ টাকা। আমার সঞ্চয়ে তখন ছিল দেড় লাখের মতো। বাকি টাকা কোথা থেকে আসবে?
প্রথমে ভেবেছিলাম গ্রামের জমির একটা অংশ বিক্রি করে দিই। মা কাঁদতে কাঁদতে বললেন, জমি বিক্রি করলে পরে আর ফিরে পাওয়া যাবে না। এক বন্ধু তখন পরামর্শ দিল ব্যাংক থেকে পার্সোনাল লোন নেওয়ার। সত্যি বলতে, লোন শব্দটা শুনলেই আমার বুক ধড়ফড় করত। মনে হতো লোন মানেই ঋণের ফাঁদ, মানেই সারা জীবন ব্যাংকের কাছে বাঁধা থাকা। কিন্তু সেদিন আর কোনো উপায় ছিল না। অনেক দ্বিধা-দ্বন্দ্বের পর আমি তিন লাখ টাকার পার্সোনাল লোন নিলাম। আর সেই লোন নেওয়ার পুরো প্রক্রিয়াটা আমাকে এমন কিছু শিক্ষা দিল, যা কোনো বই পড়ে শেখা যেত না।
আজ, লোন পুরোপুরি শোধ করে দেওয়ার পর, আমি নিশ্চিতভাবে বলতে পারি — পার্সোনাল লোন নিজে খারাপ কিছু নয়। খারাপ হলো না জেনে, না বুঝে লোন নেওয়া। ব্যাংকের অফিসাররা অনেক কথা বলেন, অনেক কাগজে সই নেন, কিন্তু আসল জরুরি বিষয়গুলো অনেক সময় চাপা পড়ে যায়। আমি আমার নিজের অভিজ্ঞতা থেকে আটটি জরুরি বিষয় তুলে ধরছি, যা লোন নেওয়ার আগে প্রত্যেকের জানা উচিত। এই লেখাটা পড়লে আপনি অন্তত আমার মতো ভুলগুলো এড়াতে পারবেন।
১. ঠিক কত টাকা দরকার, সেটা আগে কাগজে-কলমে বের করুন

কেন এটা জরুরি: লোন নেওয়ার সময় আমার প্রথম ভুলটা হয়েছিল ঠিক এখানেই। হাসপাতালের খরচ চার লাখ শুনে আমি ভেবেছিলাম পাঁচ লাখ টাকা লোন নিই, এক লাখ হাতে বাড়তি থাকলে নিরাপদ লাগবে। ভাগ্যিস ব্যাংকের এক সিনিয়র অফিসার আমাকে থামিয়েছিলেন। তিনি সোজা বললেন, ভাই, ব্যাংক থেকে নেওয়া প্রতিটা টাকার ওপর সুদ দিতে হয়। বাড়তি এক লাখ টাকা বসিয়ে রাখলেও তার সুদ আপনাকে গুনতে হবে। এই একটা কথাতেই আমার চোখ খুলে গেল।
লোনের টাকা যত বেশি, সুদ তত বেশি, মাসিক কিস্তিও তত বেশি। অথচ আমরা অনেকেই আবেগের বশে বা নিরাপত্তার ভয়ে প্রয়োজনের চেয়ে বেশি লোন নিয়ে ফেলি। পরে সেই বাড়তি টাকা হয়তো অপ্রয়োজনীয় খরচে চলে যায়, কিন্তু কিস্তি আর সুদ ঠিকই দিতে হয় পুরোটার ওপর।
কীভাবে করবেন: একটা খাতা বা মোবাইলের নোট অ্যাপ খুলে বসুন। প্রথমে লিখুন মোট কত টাকা লাগবে — আমার ক্ষেত্রে ছিল হাসপাতালের চার লাখ। তারপর লিখুন আপনার হাতে কত আছে — আমার ছিল দেড় লাখ। বিয়োগ করে দেখুন ঘাটতি কত — আমার ছিল আড়াই লাখ। এর ওপর সর্বোচ্চ দশ শতাংশ বাড়তি ধরুন অপ্রত্যাশিত খরচের জন্য। আমার হিসাবে দাঁড়াল পঁচাত্তর হাজার বাড়তি, মোট তিন লাখ পঁচিশ হাজার। আমি শেষ পর্যন্ত তিন লাখ টাকা লোন নিয়েছিলাম, আর বাকিটা আত্মীয়দের কাছ থেকে ধার করে মিটিয়েছিলাম। এই হিসাবটা কাগজে লিখে ব্যাংকে গিয়েছিলাম, ফলে অফিসারের কোনো প্রলোভনেই আমি পাঁচ লাখের দিকে যাইনি।
সাধারণ ভুল: অনেকেই লোনের টাকা দিয়ে পুরনো কোনো শখ মেটান — নতুন মোবাইল, ঘরের সাজসজ্জা। মনে রাখবেন, লোনের টাকা আসলে আপনার টাকা নয়, এটা ধার করা টাকা যার দাম সুদসহ ফেরত দিতে হয়। আরেকটা বড় ভুল হলো ভবিষ্যতের আয়ের ওপর ভরসা করে বেশি লোন নেওয়া — বোনাস পাব, ওভারটাইম হবে, এই আশায়। ভবিষ্যৎ কখনো নিশ্চিত নয়।
ফলাফল: ঠিকঠাক হিসাব করে তিন লাখ নেওয়ায় আমার মাসিক কিস্তি দাঁড়িয়েছিল সাড়ে দশ হাজার টাকার মতো। পাঁচ লাখ নিলে কিস্তি হতো প্রায় সাড়ে সতেরো হাজার। শুধু এই একটা সিদ্ধান্তে তিন বছরে আমার প্রায় এক লাখ টাকার মতো সুদ বেঁচে গেছে। আজও ভাবি, সেদিন যদি আবেগের বশে পাঁচ লাখ নিয়ে ফেলতাম, তাহলে কিস্তির চাপে সংসার চালানোই কঠিন হয়ে যেত।
২. সুদের হার বুঝুন — ফ্ল্যাট রেট আর প্রকৃত সুদের ফারাক
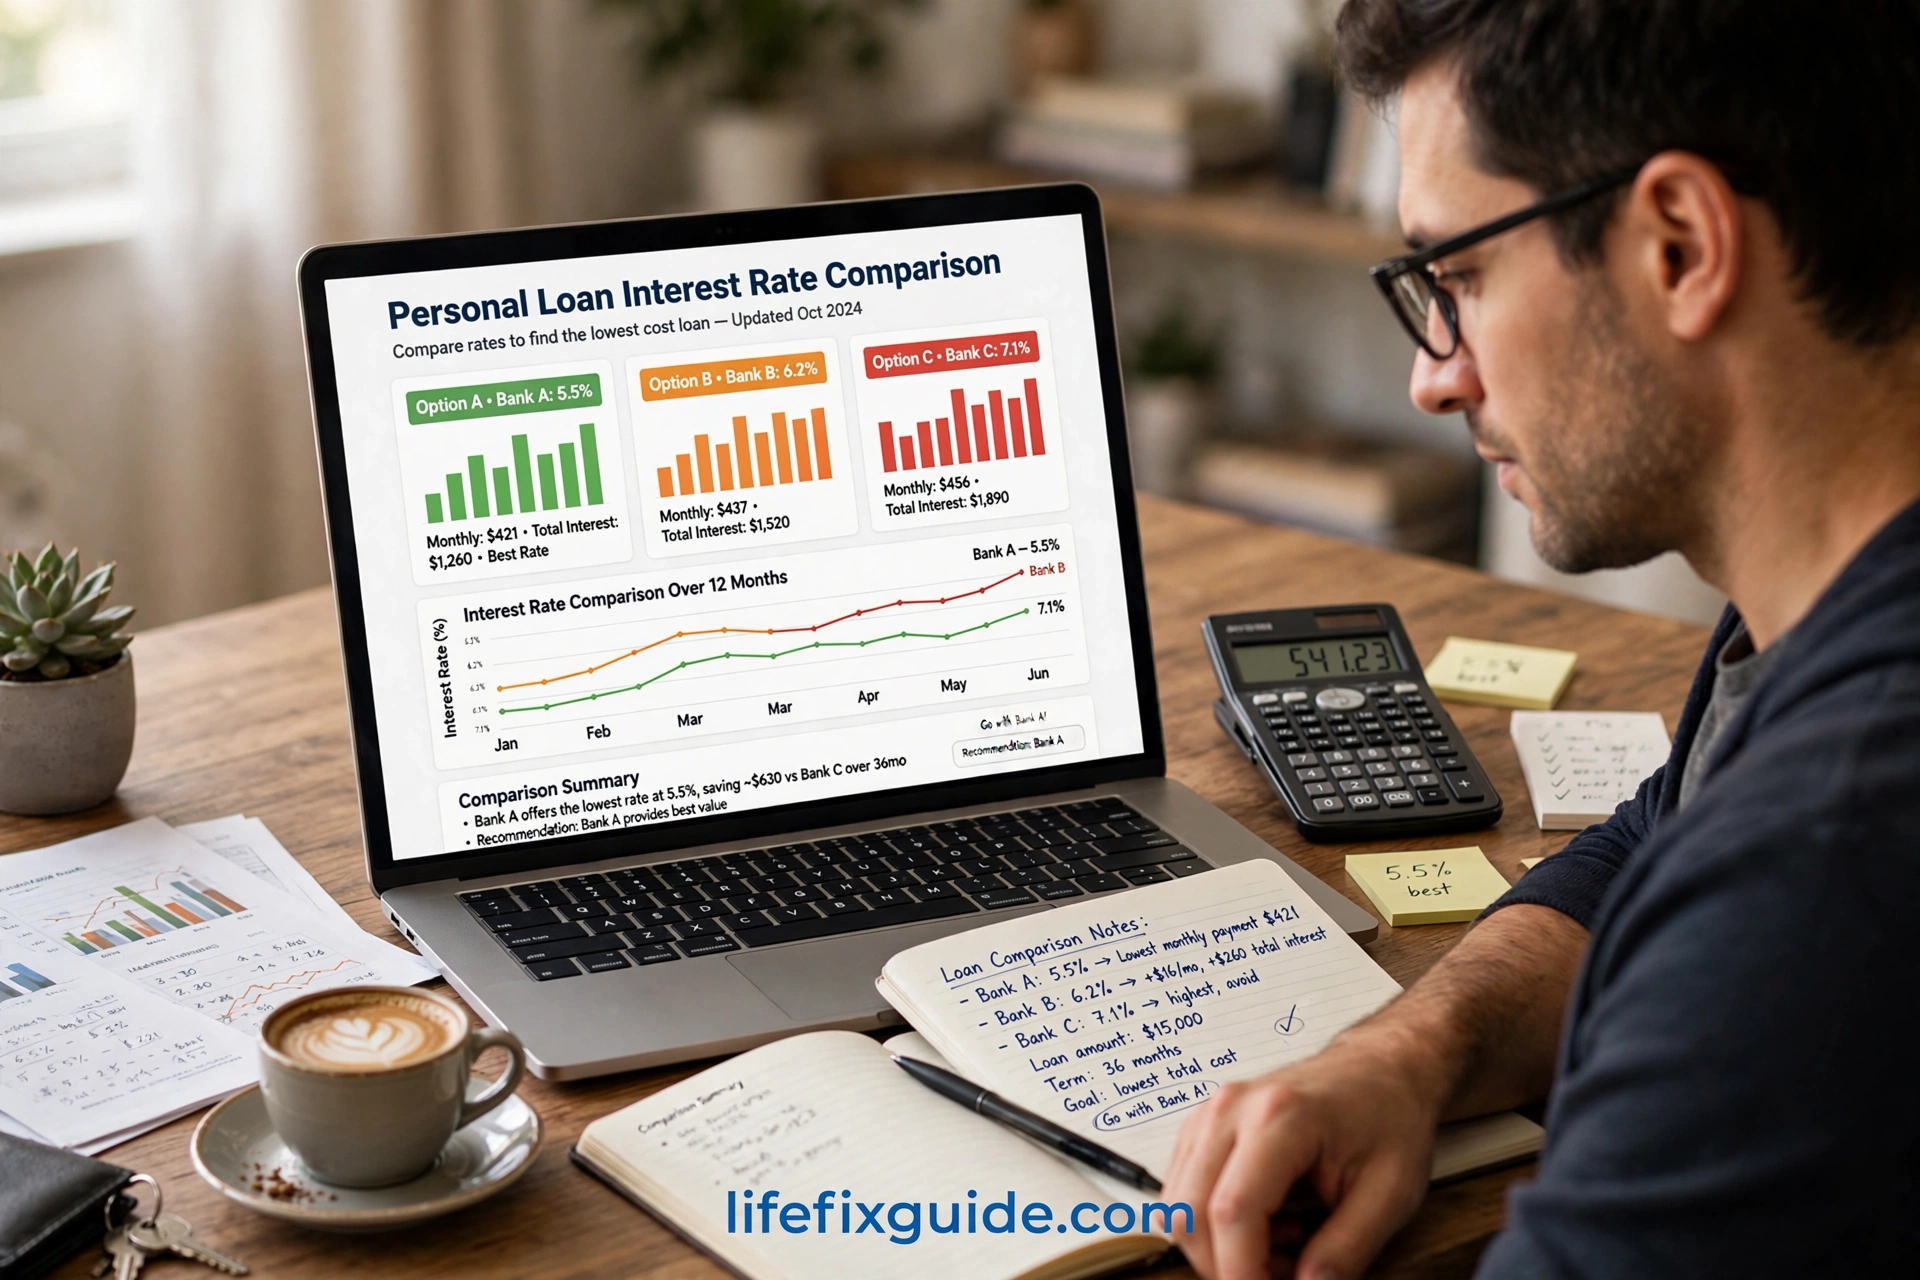
কেন এটা জরুরি: লোন নেওয়ার সময় সবচেয়ে বড় ধোঁকাটা লুকিয়ে থাকে সুদের হারের মধ্যে। ব্যাংকের বিজ্ঞাপনে বা অফিসারের মুখে আপনি শুনবেন মাত্র নয় শতাংশ বা দশ শতাংশ সুদ। শুনতে খুব কম মনে হয়, তাই না? আমিও প্রথমে ভেবেছিলাম দারুণ অফার। পরে জানলাম এটা ফ্ল্যাট রেট — অর্থাৎ পুরো লোনের অঙ্কের ওপর প্রতি বছর একই হারে সুদ, যদিও আপনি প্রতি মাসে কিস্তি দিয়ে আসল টাকা কমিয়ে আনছেন।
সহজ ভাষায় বলি। তিন লাখ টাকায় বারো শতাংশ ফ্ল্যাট রেট মানে বছরে ছত্রিশ হাজার টাকা সুদ, তিন বছরে এক লাখ আট হাজার। অথচ রিডিউসিং ব্যালান্স পদ্ধতিতে — যেখানে বকেয়া টাকার ওপর সুদ হিসাব হয় — একই বারো শতাংশে মোট সুদ দাঁড়ায় প্রায় ষাট হাজারের কাছাকাছি। দেখুন, একই বারো শতাংশ শুনতে এক, কিন্তু ফ্ল্যাট রেটে আপনার পকেট থেকে প্রায় দ্বিগুণ সুদ বেরিয়ে যাচ্ছে। এই ফারাকটা না বুঝলে ব্যাংক বেছে নেওয়ার সময় আপনি ভুল সিদ্ধান্ত নেবেন।
কীভাবে করবেন: ব্যাংকে গিয়ে সরাসরি জিজ্ঞেস করুন — এই রেটটা কি ফ্ল্যাট, না রিডিউসিং ব্যালান্সে? আর জিজ্ঞেস করুন ইফেক্টিভ বার্ষিক সুদের হার কত। বাংলাদেশ ব্যাংকের নিয়ম অনুযায়ী ব্যাংকগুলোকে প্রকৃত সুদের হার জানাতে হয়, কিন্তু অনেক গ্রাহক জিজ্ঞেসই করেন না। আমি দুটো ব্যাংকে গিয়েছিলাম। প্রথম ব্যাংক বলল সাড়ে এগারো শতাংশ ফ্ল্যাট রেট। দ্বিতীয় ব্যাংক বলল সাড়ে তেরো শতাংশ রিডিউসিং ব্যালান্সে। শুনতে প্রথমটাই কম মনে হলো, কিন্তু হিসাব করে দেখলাম দ্বিতীয় ব্যাংকে মোট সুদ প্রায় পঁচিশ হাজার টাকা কম। আমি একটা সাধারণ ক্যালকুলেটর দিয়ে দুটোর মোট পরিশোধযোগ্য টাকা বের করে তুলনা করেছিলাম।
সাধারণ ভুল: শুধু বিজ্ঞাপনের হার দেখে ব্যাংক বেছে নেওয়া সবচেয়ে বড় ভুল। আরেকটা ভুল হলো মাসিক কিস্তির অঙ্ক দেখে সিদ্ধান্ত নেওয়া — কম কিস্তি মানেই অনেক সময় লম্বা মেয়াদ, আর লম্বা মেয়াদ মানেই বেশি মোট সুদ। সবসময় মোট কত টাকা ফেরত দিতে হবে, সেটা হিসাব করুন।
ফলাফল: সুদের হারের ফারাক বুঝতে পারায় আমি সঠিক ব্যাংক বেছে নিতে পেরেছিলাম। এই একটা জ্ঞানই আমার প্রায় পঁচিশ থেকে তিরিশ হাজার টাকা বাঁচিয়ে দিয়েছে। এখন কেউ লোনের কথা বললেই আমি প্রথমে জিজ্ঞেস করি — ফ্ল্যাট না রিডিউসিং? এই প্রশ্নটা শুনে ব্যাংকের অফিসাররাও বুঝে যান যে গ্রাহক সচেতন।
৩. কাগজপত্রের পাশাপাশি সব ফি আর চার্জ লিখিতভাবে জেনে নিন
কেন এটা জরুরি: লোনের আসল খরচ শুধু সুদ নয়। আমি যখন লোনের কাগজপত্র হাতে পেলাম, তখন দেখলাম সুদের বাইরেও কয়েকটা খরচ আছে যেগুলোর কথা আগে কেউ স্পষ্ট করে বলেনি। প্রসেসিং ফি হিসেবে লোনের অঙ্কের দুই শতাংশ কেটে নেওয়া হলো — তিন লাখে সেটা ছয় হাজার টাকা। তার ওপর স্ট্যাম্প ডিউটি, ডকুমেন্টেশন চার্জ মিলিয়ে আরও প্রায় তিন হাজার। অর্থাৎ হাতে পাওয়ার আগেই নয় হাজার টাকা চলে গেল। এটা জানলে আমি মোট প্রয়োজনের হিসাবে এই টাকাটাও ধরতে পারতাম।
সবচেয়ে বড় চমকটা ছিল আর্লি সেটেলমেন্ট ফি। অফিসার মুখে বলেছিলেন, চাইলে আগেই শোধ করে দিতে পারবেন। কিন্তু চুক্তিপত্রে লেখা ছিল মেয়াদের আগে শোধ করলে বকেয়া টাকার ওপর দুই শতাংশ জরিমানা। ভাগ্যিস আমি চুক্তিটা পড়েছিলাম। এই লুকানো চার্জগুলো না জানলে পরে বড় অঙ্কের টাকা গচ্চা যায়, আর তখন কিছু করার থাকে না কারণ আপনি সই করে ফেলেছেন।
কীভাবে করবেন: ব্যাংক থেকে শিডিউল অব চার্জেস নামে একটা কাগজ চেয়ে নিন — এতে সব ফির তালিকা থাকে। আমার পরামর্শ হলো একটা চেকলিস্ট বানান: প্রসেসিং ফি কত শতাংশ, স্ট্যাম্প ও ডকুমেন্টেশন খরচ কত, দেরিতে কিস্তি দিলে লেট পেমেন্ট ফি কত, আগেভাগে শোধ করলে চার্জ আছে কিনা, আর কিস্তি মিস হলে অতিরিক্ত সুদ কত। প্রতিটা প্রশ্নের উত্তর লিখিতভাবে নিন, মুখের কথায় ভরসা করবেন না। আমি এই তালিকা নিয়ে দুটো ব্যাংকের মধ্যে তুলনা করেছিলাম, দেখলাম একটা ব্যাংকের প্রসেসিং ফি এক শতাংশ কম — শুধু সেখানেই তিন হাজার টাকা বাঁচল।
সাধারণ ভুল: বেশিরভাগ মানুষ শুধু সুদের হার দেখেন, ফি-চার্জের দিকে তাকানই না। আরেকটা ভুল হলো তাড়াহুড়ো করে কাগজে সই করা। ব্যাংকের অফিসার অনেক সময় বলেন, এগুলো সব স্ট্যান্ডার্ড কাগজ, সই করে দিন। কিন্তু আপনার টাকার ব্যাপারে কোনো কিছুই স্ট্যান্ডার্ড ভেবে ছেড়ে দেওয়া উচিত নয়। সময় নিন, প্রয়োজনে কাগজের ফটোকপি বাসায় এনে পড়ুন।
ফলাফল: সব চার্জ আগে থেকে জেনে রাখায় আমার বাজেটে কোনো চমক আসেনি। আমি জানতাম হাতে কত টাকা পাব, মোট কত খরচ হবে। আর আর্লি সেটেলমেন্টের শর্ত জেনে রাখায় পরে যখন হাতে কিছু বাড়তি টাকা এলো, আমি হিসাব করে দেখতে পেরেছিলাম আগেভাগে শোধ করা লাভজনক হবে কিনা। এই স্বচ্ছতাটাই লোনের পুরো সময়টায় আমাকে মানসিক শান্তি দিয়েছে।
৪. মাসিক কিস্তি যেন আয়ের চল্লিশ শতাংশের বেশি না হয়
কেন এটা জরুরি: লোন নেওয়ার আগে আমি নিজের মাসিক আয়-ব্যয়ের একটা সৎ হিসাব করেছিলাম। তখন আমার মাসিক আয় ছিল প্রায় পঁয়ত্রিশ হাজার টাকা। ব্যাংকের নিয়ম অনুযায়ী কিস্তি সাধারণত আয়ের একটা নির্দিষ্ট অংশের মধ্যে রাখতে হয়, কিন্তু নিজের সংসারের বাস্তবতা ব্যাংকের নিয়মের চেয়ে কঠোর। বাড়ি ভাড়া, বাজার খরচ, বাচ্চার স্কুল ফি, বাবার ওষুধ — সব মিলিয়ে মাসে প্রায় বাইশ হাজার টাকা নির্দিষ্ট খরচ ছিল। হাতে থাকত তেরো হাজার।
আমি তিন বছরের মেয়াদে লোন নিয়েছিলাম, ফলে মাসিক কিস্তি দাঁড়িয়েছিল প্রায় সাড়ে দশ হাজার টাকা। অর্থাৎ আয়ের প্রায় তিরিশ শতাংশ। হাতে থাকত আড়াই হাজার টাকা জরুরি সঞ্চয় হিসেবে। এই হিসাবটা না করলে আমি হয়তো দুই বছরের মেয়াদ নিয়ে ফেলতাম — তখন কিস্তি হতো পনেরো হাজারের ওপর, আর সংসার চালানো অসম্ভব হয়ে যেত। কিস্তির চাপে সংসার ভেঙে পড়ার গল্প আমি নিজের চোখে দেখেছি।
কীভাবে করবেন: প্রথমে তিন মাসের ব্যাংক স্টেটমেন্ট বা খরচের হিসাব দেখে আপনার গড় মাসিক আয় বের করুন। তারপর নির্দিষ্ট খরচগুলো বাদ দিন — ভাড়া, খাবার, যাতায়াত, স্কুল ফি, ওষুধ। যা থাকবে, তার সর্বোচ্চ চল্লিশ শতাংশ পর্যন্ত কিস্তি হিসেবে ধরুন, তবে আমার মতে তিরিশ শতাংশের মধ্যে রাখাই নিরাপদ। একটা জরুরি তহবিলও রাখুন — অন্তত দুই-তিন মাসের কিস্তির সমান টাকা আলাদা করে রাখুন, যাতে হঠাৎ আয় কমে গেলেও কিস্তি মিস না হয়। আমি একটা আলাদা সঞ্চয়ী হিসাবে প্রতি মাসে কিস্তির টাকা আগেই সরিয়ে রাখতাম, হাতে খরচের টাকা রাখতাম না।
সাধারণ ভুল: সবচেয়ে বড় ভুল হলো বর্তমান আয়ের ওপর ভিত্তি করে সর্বোচ্চ কিস্তি নেওয়া, ভবিষ্যতের ঝুঁকি না ভাবা। চাকরি চলে যেতে পারে, ব্যবসায় মন্দা আসতে পারে, অসুখ হতে পারে। আরেকটা মারাত্মক ভুল হলো কিস্তি মিস করা — একটা কিস্তি মিস হলেই বাংলাদেশ ব্যাংকের ক্রেডিট ইনফরমেশন ব্যুরোতে আপনার রিপোর্ট খারাপ হয়, পরে আর কোনো ব্যাংক সহজে লোন দেবে না।
ফলাফল: তিরিশ শতাংশের মধ্যে কিস্তি রাখায় তিন বছরে আমার একটা কিস্তিও মিস হয়নি। দুই-তিনবার হাত টানাটানি গেছে, কিন্তু জরুরি তহবিল থাকায় কিস্তি কখনো আটকায়নি। লোন শোধ হওয়ার পর যখন ব্যাংক থেকে ক্লিয়ারেন্স নিলাম, আমার ক্রেডিট রিপোর্ট ছিল একদম পরিষ্কার। এই পরিষ্কার রিপোর্টই ভবিষ্যতে আমার জন্য দরজা খুলে রাখবে।
৫. অফিসারের মুখের কথা নয়, সবকিছু লিখিত আকারে নিন
কেন এটা জরুরি: ব্যাংকের অফিসাররা সাধারণত খুবই ভদ্র ও সহায়ক হন। আমার ক্ষেত্রেও তাই হয়েছিল। তিনি হাসিমুখে বলেছিলেন, স্যার, কোনো চিন্তা করবেন না, সব সুবিধা পাবেন। কিন্তু যখন স্যাংশন লেটার অর্থাৎ ঋণ মঞ্জুরিপত্র হাতে পেলাম, তখন দেখলাম মুখের অনেক কথার সঙ্গে লেখার মিল নেই। যেমন তিনি বলেছিলেন প্রসেসিং ফি এক শতাংশ, কাগজে লেখা দুই শতাংশ। তিনি বলেছিলেন চাইলে ছয় মাস পর মেয়াদ কমিয়ে নেওয়া যাবে, কাগজে এমন কোনো শর্তই নেই।
এটা নিয়ে আমি তাকে প্রশ্ন করেছিলাম। তিনি একটু অপ্রস্তুত হয়ে বললেন, স্যার, ওটা হয়তো আমি ভুল বলেছি। ভাবুন তো, আমি যদি কাগজ না পড়ে সই করে দিতাম, তাহলে এই ভুল বলা কথাগুলোর কোনো মূল্যই থাকত না। ব্যাংকের সঙ্গে আপনার সম্পর্ক নির্ধারিত হয় কাগজে লেখা শর্ত দিয়ে, মুখের আশ্বাস দিয়ে নয়।
কীভাবে করবেন: স্যাংশন লেটার পাওয়ার পর অন্তত একদিন সময় নিয়ে পড়ুন। এই জিনিসগুলো মিলিয়ে দেখুন — লোনের পরিমাণ ঠিক আছে কিনা, সুদের হার ও পদ্ধতি ফ্ল্যাট না রিডিউসিং, মেয়াদ কত মাস, মাসিক কিস্তির অঙ্ক কত, সব ফি-চার্জের উল্লেখ আছে কিনা, আগেভাগে শোধের শর্ত কী। কোনো কিছু না বুঝলে অফিসারকে জিজ্ঞেস করুন এবং তার উত্তরটা লিখে নিন বা ইমেইলে চেয়ে নিন। আমি প্রসেসিং ফির অমিলটা ধরতে পেরে আপত্তি জানিয়েছিলাম, তখন ব্যাংক সেটা সংশোধন করে এক শতাংশ করে দিয়েছিল — মুখের কথা ধরে থাকলে এই তিন হাজার টাকা আমি ফেরত পেতাম না। সই করার আগে প্রয়োজনে বিশ্বস্ত কাউকে দিয়ে কাগজ পড়ান।
সাধারণ ভুল: তাড়াহুড়ো করে সই করা সবচেয়ে বড় ভুল। ব্যাংকে গিয়ে অনেকে ভাবেন, এত কাগজ পড়ার সময় কোথায়, অফিসার তো বলেই দিয়েছেন। আরেকটা ভুল হলো স্যাংশন লেটারের ফটোকপি না রাখা। সই করা প্রতিটা কাগজের কপি নিজের কাছে রাখুন — ভবিষ্যতে কোনো বিরোধ হলে এই কাগজই আপনার প্রমাণ।
ফলাফল: কাগজ পড়ার অভ্যাসটা আমাকে শুধু টাকাই বাঁচায়নি, আত্মবিশ্বাসও দিয়েছে। পুরো তিন বছর আমি জানতাম আমার অধিকার কী, ব্যাংক কী করতে পারে আর কী পারে না। একবার একটা কিস্তির হিসাবে গরমিল দেখা দিয়েছিল, আমি স্যাংশন লেটার দেখিয়ে সঙ্গে সঙ্গে সংশোধন করিয়ে নিয়েছিলাম। কাগজ যার, জোর তার — এই কথাটা লোনের ক্ষেত্রে একশো ভাগ সত্যি।
৬. অন্তত তিনটি ব্যাংকের অফার পাশাপাশি রেখে তুলনা করুন
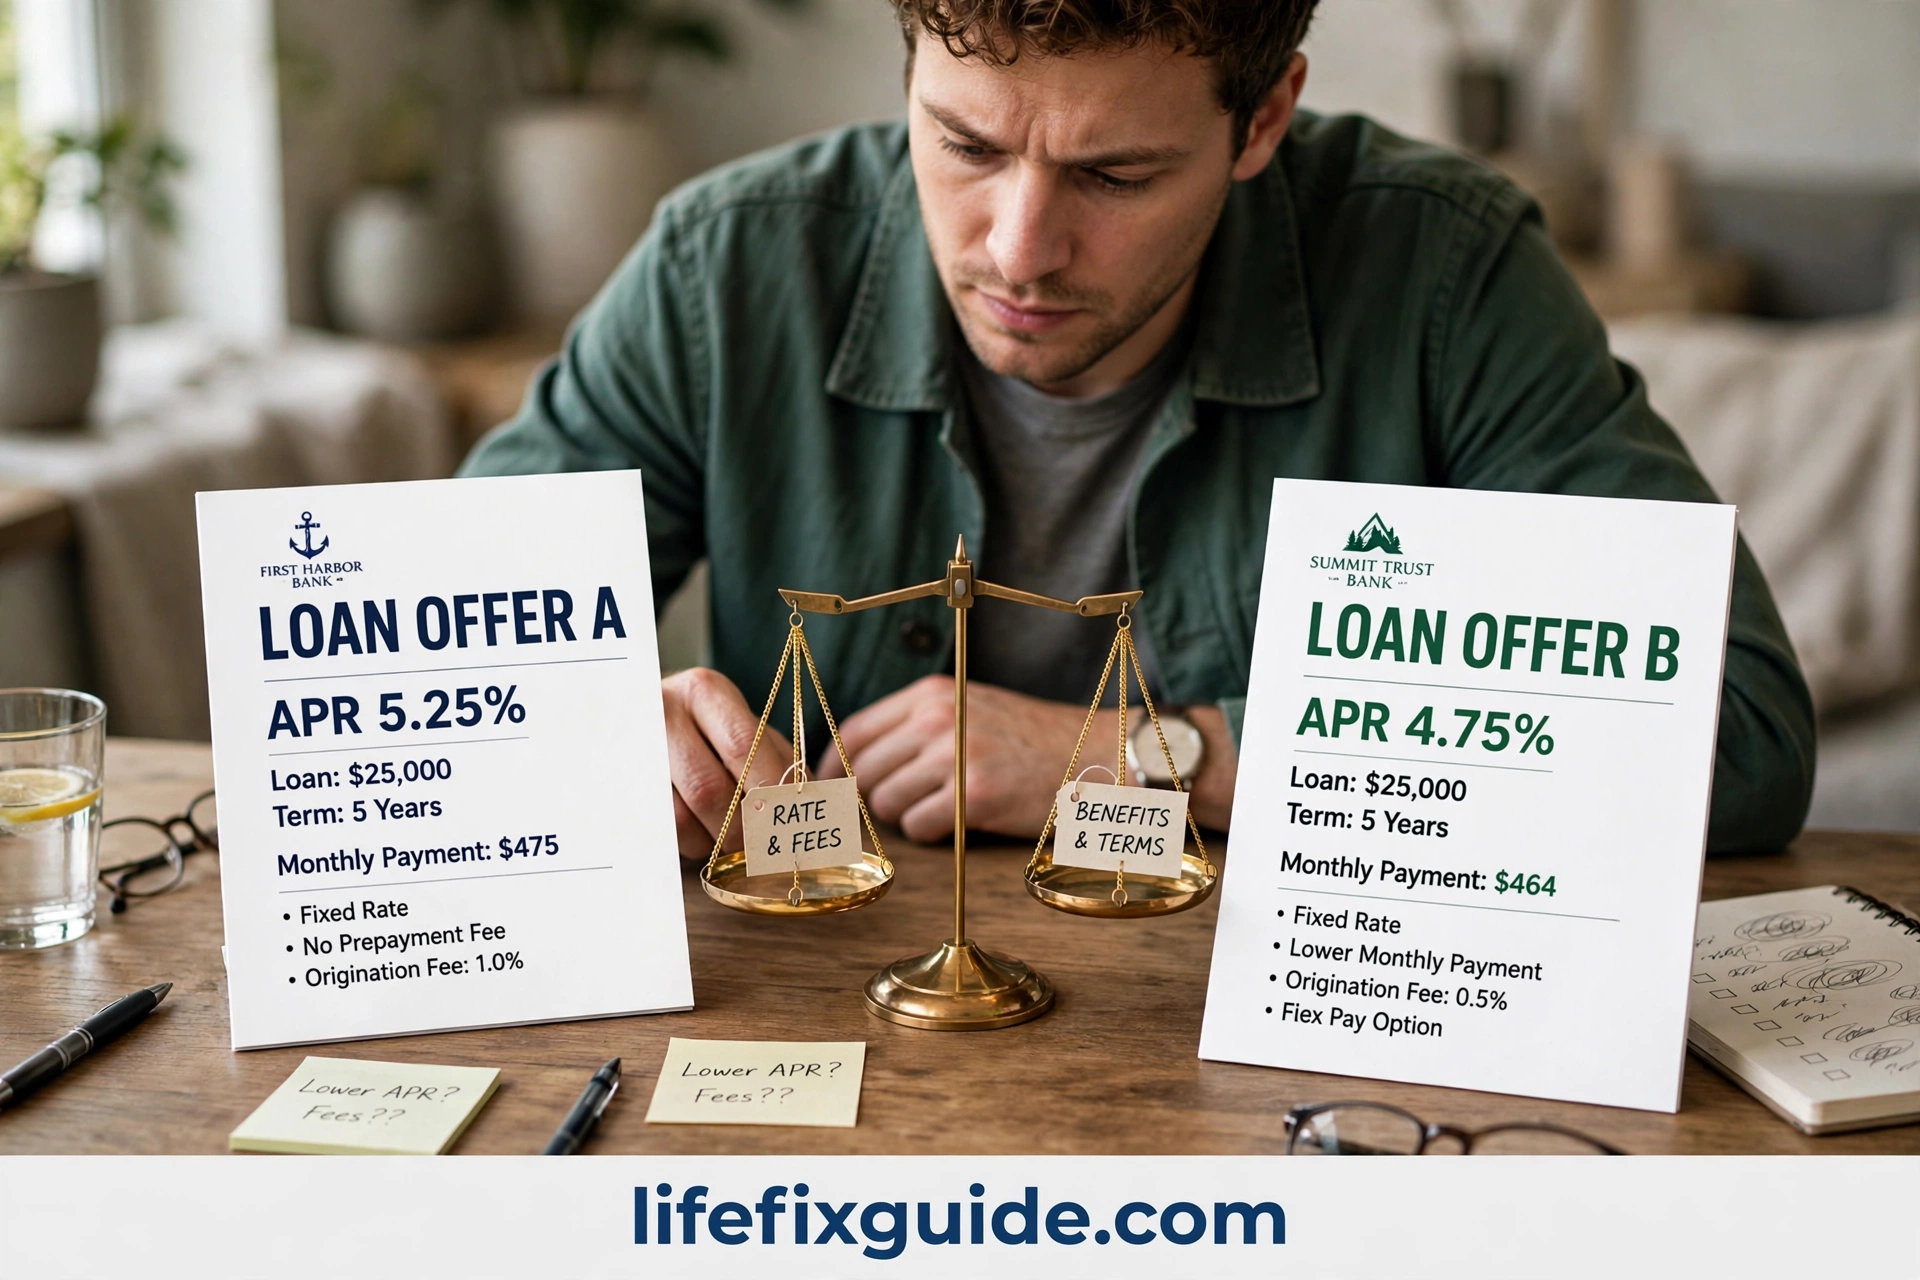
কেন এটা জরুরি: আমি প্রথমে যে ব্যাংকে গিয়েছিলাম, সেটা ছিল আমার স্যালারি অ্যাকাউন্টের ব্যাংক। ভেবেছিলাম নিজের ব্যাংক হলে সুবিধা বেশি পাব, কাজও তাড়াতাড়ি হবে। কিন্তু তুলনা করতে গিয়ে দেখলাম পার্থক্য চোখে পড়ার মতো। প্রথম ব্যাংক দিচ্ছিল সাড়ে এগারো শতাংশ ফ্ল্যাট রেটে, প্রসেসিং ফি দুই শতাংশ। দ্বিতীয় ব্যাংক দিল সাড়ে তেরো শতাংশ রিডিউসিং ব্যালান্সে, প্রসেসিং ফি এক শতাংশ। তৃতীয় একটা ব্যাংক দিল চৌদ্দ শতাংশ রিডিউসিংয়ে কিন্তু কোনো প্রসেসিং ফি ছাড়াই।
শুধু সুদের হার দেখলে মনে হবে প্রথমটা সস্তা। কিন্তু মোট পরিশোধযোগ্য টাকা হিসাব করে দেখলাম দ্বিতীয় ব্যাংক সবচেয়ে সস্তা পড়ছে — প্রথম ব্যাংকের চেয়ে প্রায় তিরিশ হাজার টাকা কম। তৃতীয় ব্যাংক মাঝামাঝি। এই তুলনাটা না করলে আমি অন্ধের মতো নিজের ব্যাংকেই লোন নিয়ে তিরিশ হাজার টাকা বেশি দিতাম। ব্যাংকগুলোর মধ্যে প্রতিযোগিতা আছে, আর সেই প্রতিযোগিতার ফায়দা নেওয়া গ্রাহকের অধিকার।
কীভাবে করবেন: একটা সাদা কাগজে ছক কাটুন। প্রতিটা ব্যাংকের জন্য লিখুন — সুদের হার ও পদ্ধতি, মোট পরিশোধযোগ্য টাকা, প্রসেসিং ফি, অন্যান্য চার্জ, মেয়াদের বিকল্প, মাসিক কিস্তি, আগেভাগে শোধের শর্ত। তারপর শুধু কিস্তি নয়, মোট খরচের ভিত্তিতে সিদ্ধান্ত নিন। ব্যাংকে গিয়ে দ্বিধা করবেন না — বলুন, আমি কয়েকটা ব্যাংকের অফার তুলনা করছি, আপনার সেরা অফারটা দিন। আমার ক্ষেত্রে দ্বিতীয় ব্যাংক প্রথমে যে অফার দিয়েছিল, তুলনার কথা শুনে প্রসেসিং ফি আরও কমিয়ে দিয়েছিল। দর কষাকষি করতে লজ্জা পাবেন না — এটা আপনার কষ্টের টাকা।
সাধারণ ভুল: শুধু পরিচিত বা স্যালারি অ্যাকাউন্টের ব্যাংকেই লোন নেওয়া। পরিচিতি কাজে লাগতে পারে, কিন্তু টাকার হিসাবে আবেগের জায়গা নেই। আরেকটা ভুল হলো অনলাইনে শুধু বিজ্ঞাপন দেখে সিদ্ধান্ত নেওয়া — বিজ্ঞাপনের শর্ত আর বাস্তবের শর্তে অনেক সময় ফারাক থাকে। সরাসরি শাখায় গিয়ে লিখিত অফার নিন।
ফলাফল: তিনটি ব্যাংক তুলনা করে আমি প্রায় তিরিশ হাজার টাকা বাঁচিয়েছিলাম। শুধু তাই নয়, তুলনার প্রক্রিয়াতেই আমি লোনের খুঁটিনাটি অনেক কিছু শিখে গিয়েছিলাম, ফলে পরে কোনো ব্যাংকই আমাকে ভুল বোঝাতে পারেনি। আজ আমি সবাইকে বলি — লোন নেওয়ার আগে বাজার ঘুরুন, যেমন ঘুরতেন ফ্রিজ বা টিভি কেনার আগে।
৭. ঋণের ফাঁদ থেকে সাবধান — একটা লোন চলাকালীন আরেকটা নয়

কেন এটা জরুরি: লোন পরিশোধের দ্বিতীয় বছরে আমার একটা কঠিন সময় গিয়েছিল। অফিসে বেতন দুই মাস দেরিতে হলো, এদিকে কিস্তির তারিখ এগিয়ে আসছে। এক বন্ধু পরামর্শ দিল একটা এনজিও থেকে ছোট একটা লোন নিয়ে কিস্তিটা মিটিয়ে দিতে। শুনতে সহজ সমাধান মনে হলো, কিন্তু আমি রাজি হইনি। কারণ আমি জানতাম — কিস্তি দেওয়ার জন্য লোন নেওয়া মানেই ফাঁদের দরজা খোলা। আজ একটা কিস্তির জন্য ধার, কাল দুটোর জন্য, পরশু দেখা যাবে দুটো লোনের কিস্তি মেটাতে তৃতীয় লোন লাগছে।
আমার এক প্রতিবেশীর গল্পটা এখানে বলি। তিনি ব্যবসার জন্য ব্যাংক লোন নিয়েছিলেন, তারপর কিস্তির চাপে ক্রেডিট কার্ড থেকে টাকা তুলে কিস্তি দিতেন। ক্রেডিট কার্ডের সুদ ব্যাংক লোনের চেয়ে অনেক বেশি — প্রায় দ্বিগুণ। দুই বছরের মধ্যে তার মোট ঋণ দাঁড়াল আসলের প্রায় দেড় গুণ। শেষে বাধ্য হয়ে গ্রামের জমি বিক্রি করতে হলো। অথচ শুরুতে শুধু একটু ধৈর্য আর পরিকল্পনা থাকলেই এই পরিণতি এড়ানো যেত। ঋণের ফাঁদে পড়া মানুষ লোনের দোষ দেয়, কিন্তু আসল দোষ পরিকল্পনার অভাবের।
কীভাবে করবেন: সোনালি নিয়ম হলো — একটা লোন পুরোপুরি শোধ না হওয়া পর্যন্ত আরেকটা লোন নয়। ক্রেডিট কার্ড দিয়ে কখনো লোনের কিস্তি দেবেন না। যদি সত্যিই কিস্তি দিতে কষ্ট হয়, তাহলে লুকিয়ে না থেকে ব্যাংকের সঙ্গে কথা বলুন। ব্যাংকগুলোর রিশিডিউলিং বা পুনঃতফসিলিকরণের ব্যবস্থা আছে — অর্থাৎ মেয়াদ বাড়িয়ে কিস্তি কমিয়ে দেওয়া যায়। এতে মোট সুদ কিছুটা বাড়ে, কিন্তু ক্রেডিট রিপোর্ট নষ্ট হয় না। আমি কঠিন সময়ে ব্যাংকের অফিসারকে ফোন করে পরিস্থিতি জানিয়েছিলাম, তিনি একটা কিস্তি কয়েকদিন পিছিয়ে দেওয়ার ব্যবস্থা করে দিয়েছিলেন কোনো জরিমানা ছাড়াই। কথা বললে সমাধান মেলে, চুপ করে থাকলে জরিমানা বাড়ে।
সাধারণ ভুল: কিস্তি মেটাতে আরেকটা ঋণ নেওয়া সবচেয়ে ভয়ংকর ভুল। তারপরেই আছে ক্রেডিট কার্ডের ক্যাশ অ্যাডভান্স — এর সুদ ও ফি এত বেশি যে এটা আর্থিক আত্মহত্যার শামিল। আরেকটা ভুল হলো সমস্যা লুকিয়ে রাখা — ব্যাংক থেকে পালিয়ে থাকলে তারা আইনি পথে যাবে, কিন্তু আগে থেকে জানালে তারা সহযোগিতা করে।
ফলাফল: ফাঁদে না পড়ার সিদ্ধান্তটাই আমার লোনের গল্পের সবচেয়ে গুরুত্বপূর্ণ মোড়। তিন বছর ধরে একটা মাত্র লোন, একটা মাত্র কিস্তি — এই শৃঙ্খলাটাই আমাকে নিরাপদে তীরে পৌঁছে দিয়েছে। আজ যখন পেছনে তাকাই, মনে হয় সেদিন বন্ধুর পরামর্শ শুনলে হয়তো আজও ঋণের বোঝা টানতে হতো। ঋণ থেকে মুক্তির একমাত্র পথ শৃঙ্খলা, আর শৃঙ্খলার প্রথম শর্ত হলো নতুন ঋণ না নেওয়া।
৮. সময়মতো শোধ করুন আর শেষে ক্লিয়ারেন্স সার্টিফিকেট নিন

কেন এটা জরুরি: লোনের শেষ কিস্তিটা দেওয়ার দিনটা আমার জীবনের একটা স্মরণীয় দিন। তিন বছর ধরে প্রতি মাসের দশ তারিখে কিস্তি দিয়েছি, কখনো একদিনও দেরি হয়নি। শেষ কিস্তির পর ব্যাংক থেকে একটা কাগজ নিলাম — নো ডিউজ সার্টিফিকেট বা ঋণমুক্তির সনদ। এই কাগজটা অনেকে নেন না, ভাবেন টাকা শোধ হয়ে গেলেই শেষ। কিন্তু আসলে এই কাগজটাই প্রমাণ করে আপনি দায়মুক্ত।
এই সনদটা কেন দরকারি? বাংলাদেশ ব্যাংকের ক্রেডিট ইনফরমেশন ব্যুরোতে প্রতিটা ঋণের রেকর্ড থাকে। আপনি সময়মতো শোধ করলে সেখানে আপনার নামের পাশে ভালো রিপোর্ট জমা হয়। ভবিষ্যতে যদি কখনো বাড়ির লোন, গাড়ির লোন বা ব্যবসার লোন দরকার হয়, এই ভালো রিপোর্টই হবে আপনার সবচেয়ে বড় সম্পদ। ব্যাংক তখন আপনাকে চোখ বন্ধ করে লোন দেবে, হয়তো ভালো শর্তেও। আর রিপোর্ট খারাপ হলে উল্টোটা — দরজা বন্ধ।
কীভাবে করবেন: কিস্তির তারিখের দুই-তিন দিন আগে টাকা পরিশোধ করুন, শেষ মুহূর্তের জন্য রাখবেন না। সম্ভব হলে অটো-ডেবিট চালু করুন — নির্দিষ্ট তারিখে ব্যাংক নিজেই টাকা কেটে নেবে, ভুলে যাওয়ার ভয় থাকবে না। প্রতিটা কিস্তির রসিদ বা স্টেটমেন্ট সংরক্ষণ করুন। শেষ কিস্তির পর ব্যাংকে গিয়ে নিশ্চিত হোন আর কোনো বকেয়া নেই, তারপর লিখিত ক্লিয়ারেন্স সার্টিফিকেট চেয়ে নিন। আমি সার্টিফিকেট নেওয়ার সময় ব্যাংকের খাতায় আমার নামের পাশে ক্লোজড সিল দেখে যে আনন্দ পেয়েছিলাম, তা ভাষায় বোঝানো যাবে না। সেই সার্টিফিকেটটা আজও আমি ফাইলে যত্ন করে রেখেছি।
সাধারণ ভুল: শেষ কিস্তি দিয়ে নিশ্চিন্ত হয়ে যাওয়া, কিন্তু ক্লিয়ারেন্স না নেওয়া। অনেক সময় সামান্য সুদ বা চার্জ বকেয়া থেকে যায়, যা পরে বড় অঙ্কে পরিণত হয়। আরেকটা ভুল হলো কিস্তির রসিদ না রাখা — বিরোধ হলে প্রমাণ দেখাতে পারবেন না।
ফলাফল: তিন বছরের শৃঙ্খলাবদ্ধ পরিশোধের ফলে আমার ক্রেডিট রিপোর্ট এখন একদম পরিষ্কার। গত মাসে একটা জরুরি প্রয়োজনে ব্যাংকে গিয়েছিলাম, অফিসার আমার রিপোর্ট দেখে বললেন — আপনার মতো গ্রাহকদের আমরা অগ্রাধিকার দিই। এই একটা বাক্যই আমার তিন বছরের কষ্টের সেরা পুরস্কার। সময়মতো ঋণ শোধ করা শুধু দায়মুক্তি নয়, এটা ভবিষ্যতের জন্য বিনিয়োগ।
শেষ কথা
বাবার সার্জারি সফল হয়েছিল। আজ তিনি সুস্থ আছেন, নাতি-নাতনিদের সঙ্গে হাসিমুখে সময় কাটান। আর আমি তিন বছরের কিস্তি শেষ করে ঋণমুক্ত। পেছনে তাকিয়ে মনে হয়, সেদিন লোন নেওয়ার সিদ্ধান্তটা ভুল ছিল না — ভুল হতো যদি না জেনে, না বুঝে, তাড়াহুড়ো করে লোন নিতাম।
আপনি যদি কখনো পার্সোনাল লোন নেওয়ার কথা ভাবেন, তাহলে ভয় পাবেন না, কিন্তু অসতর্কও হবেন না। ঠিক কত টাকা দরকার তা হিসাব করুন, সুদের হারের ফারাক বুঝুন, সব ফি-চার্জ লিখিতভাবে জেনে নিন, কিস্তি আয়ের সীমার মধ্যে রাখুন, কাগজ পড়ে সই করুন, কয়েকটা ব্যাংক তুলনা করুন, ঋণের ফাঁদ এড়িয়ে চলুন, আর সময়মতো শোধ করে ক্লিয়ারেন্স নিন। এই আটটা বিষয় মনে রাখলে পার্সোনাল লোন আপনার জন্য বোঝা নয়, বরং কঠিন সময়ের বিশ্বস্ত সঙ্গী হবে। আমার গল্পটা যদি আপনার একটুও কাজে লাগে, তাহলেই এই লেখা সার্থক।