আমার প্রথম ক্রেডিট কার্ডের জন্য আবেদন করার সময় আমি নিজেও বেশ দ্বিধায় ছিলাম — কোন ব্যাংকে আবেদন করব, কী কী কাগজপত্র লাগবে, আবেদন বাতিল হলে কী হবে, এসব প্রশ্ন মাথায় ঘুরছিল। আজ এই লেখায় আমি নিজের অভিজ্ঞতা আর যাচাই করা তথ্যের আলোকে পুরো প্রক্রিয়াটা সহজ করে বুঝিয়ে দেব।
কিভাবে ক্রেডিট কার্ড আবেদন করতে হয়, তার সংক্ষিপ্ত উত্তর হলো: প্রথমে আপনার আয় ও যোগ্যতা অনুযায়ী একটি ব্যাংক ও কার্ড বেছে নিন, তারপর জাতীয় পরিচয়পত্র, আয়ের প্রমাণপত্র ও ছবিসহ অনলাইনে বা শাখায় গিয়ে আবেদন ফরম জমা দিন। ব্যাংক আপনার তথ্য যাচাই করে সাধারণত ৭ থেকে ১৫ কর্মদিবসের মধ্যে সিদ্ধান্ত জানায়, আর অনুমোদন হলে কার্ডটি আপনার ঠিকানায় পৌঁছে যায়। এই লেখার প্রতিটি ধাপ পড়লে আপনি নিজেই আত্মবিশ্বাসের সঙ্গে আবেদন করতে পারবেন।
আমি এই লেখায় শুধু নিয়মের তালিকা দেব না; বরং কোন ভুলে আবেদন বাতিল হয়, কোন চার্জটা আসলে কত, আর কার্ড পাওয়ার পর কীভাবে ব্যবহার করলে আপনার ক্রেডিট স্কোর ভালো থাকবে — এসব ব্যবহারিক দিকও বিস্তারিতভাবে তুলে ধরব। কারণ ক্রেডিট কার্ড ঠিকভাবে ব্যবহার করতে পারলে এটা আপনার আর্থিক জীবনে বড় সুবিধা এনে দেয়, আর ভুলভাবে ব্যবহার করলে ঋণের বোঝা বাড়িয়ে দেয়। তাই আবেদন করার আগেই পুরো বিষয়টা জেনে নেওয়া সবচেয়ে বুদ্ধিমানের কাজ।
১. ক্রেডিট কার্ড কী এবং এটি কীভাবে কাজ করে
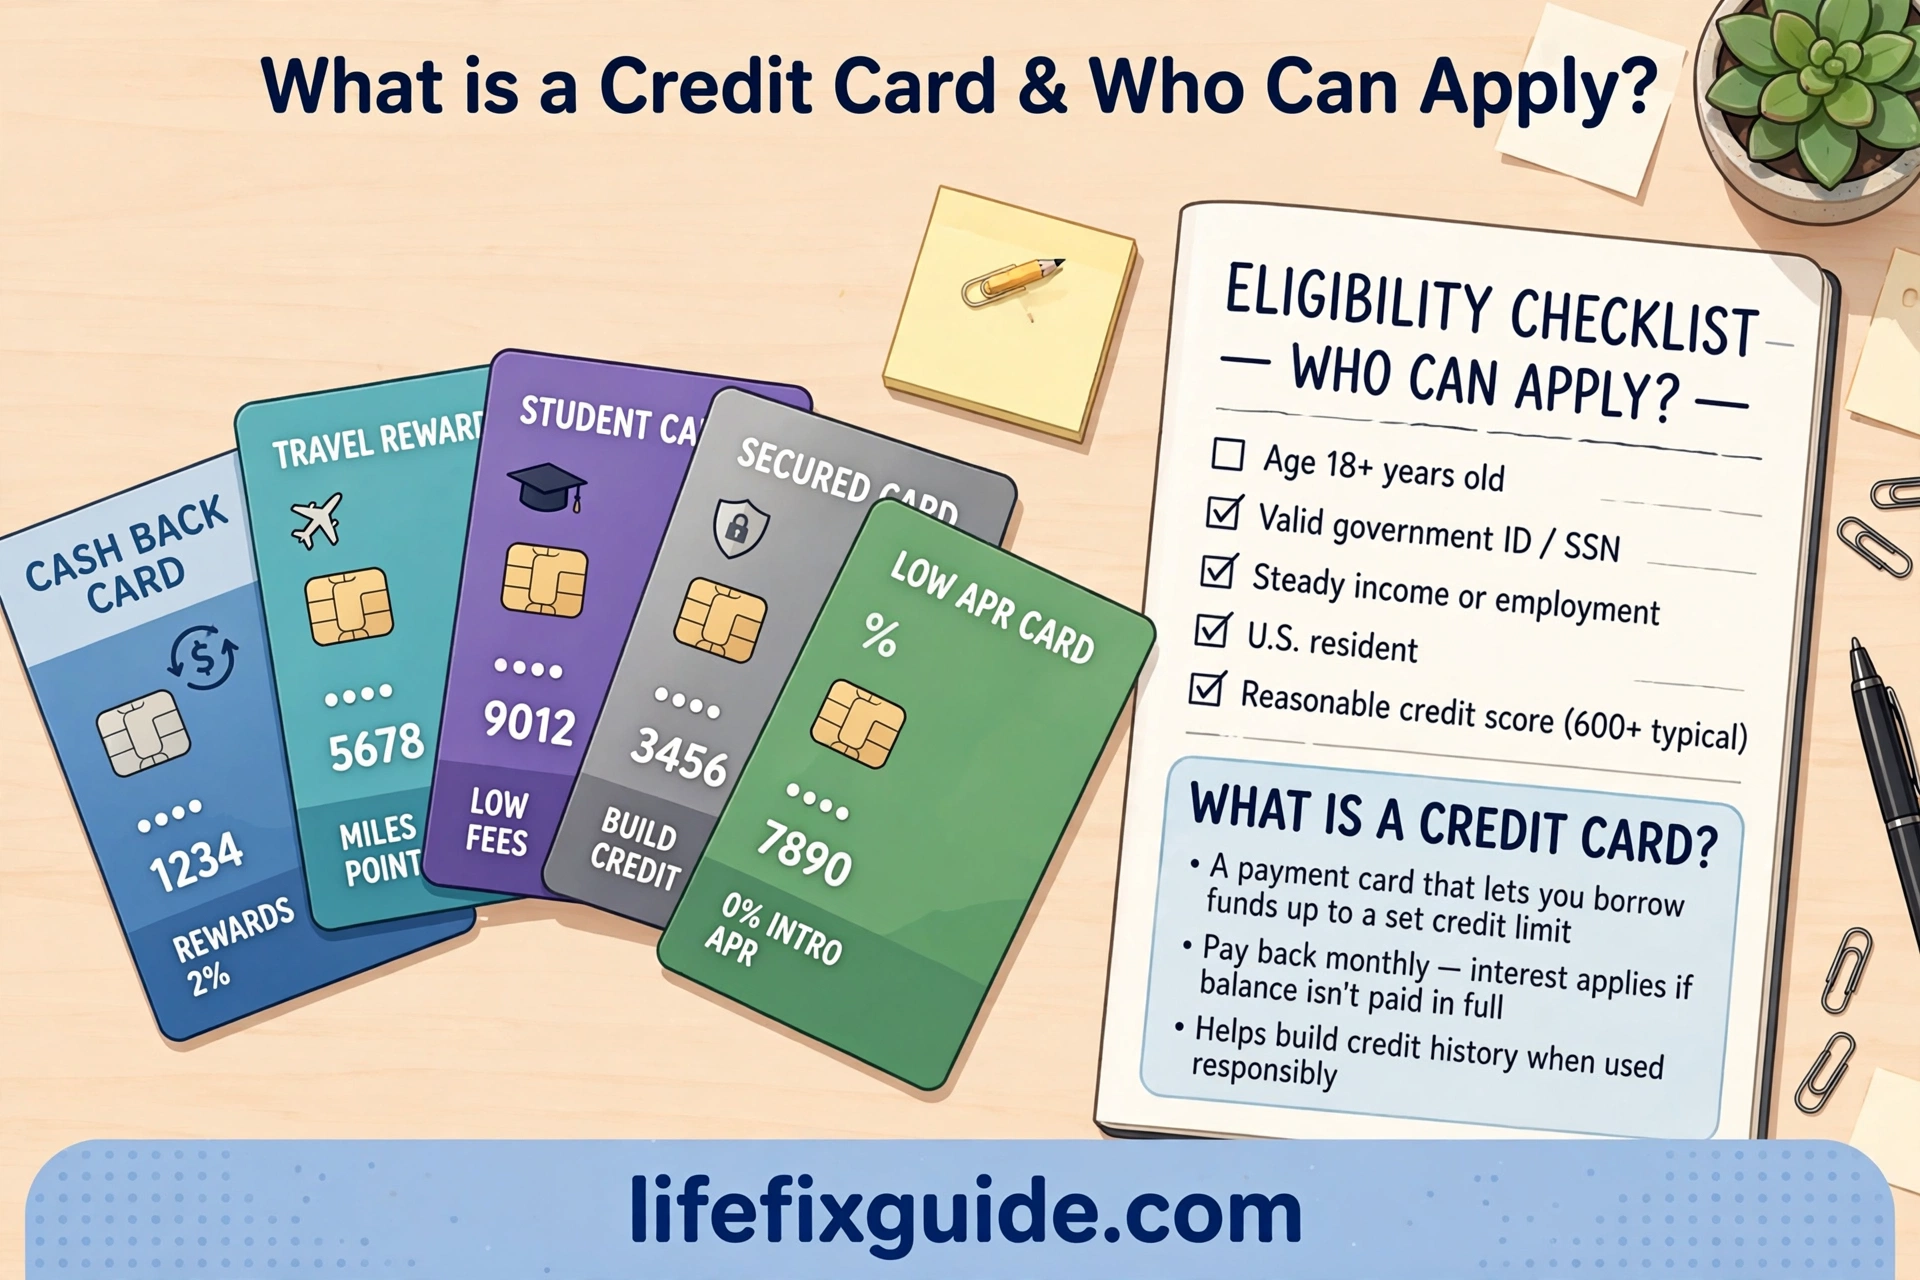
ক্রেডিট কার্ড আসলে ব্যাংকের দেওয়া একটি স্বল্পমেয়াদি ঋণের সুবিধা। আপনি যখন ক্রেডিট কার্ড দিয়ে কেনাকাটা করেন, তখন আসলে ব্যাংক আপনার হয়ে দোকানদার বা অনলাইন বিক্রেতাকে টাকা দিয়ে দেয়, আর আপনি পরে ব্যাংককে সেই টাকা ফেরত দেন। প্রতিটি কার্ডের একটি নির্দিষ্ট ক্রেডিট লিমিট থাকে — ধরুন ৫০ হাজার টাকা। এই লিমিটের মধ্যে আপনি মাসজুড়ে খরচ করতে পারবেন, আর মাস শেষে ব্যাংক একটি বিল পাঠাবে। বিলের পুরো টাকা নির্ধারিত তারিখের মধ্যে শোধ করলে সাধারণত কোনো সুদ দিতে হয় না; এটাকে বলে গ্রেস পিরিয়ড, যা সাধারণত ১৫ থেকে ৪৫ দিনের মতো হয়।
এই বিষয়টা জানা কেন জরুরি, সেটা বুঝতে হবে। অনেকেই মনে করেন ক্রেডিট কার্ড মানেই ফ্রি টাকা — এটা সবচেয়ে বড় ভুল ধারণা। আসলে এটা ধারের টাকা, এবং সময়মতো শোধ না করলে এর ওপর বেশ চড়া সুদ বসে। বাংলাদেশে ক্রেডিট কার্ডের বার্ষিক সুদের হার সাধারণত ২০ থেকে ৩০ শতাংশের আশেপাশে থাকে, যা অন্য যেকোনো ঋণের চেয়ে বেশি। তাই কার্ড নেওয়ার আগে এই নিয়মটা পরিষ্কার থাকা দরকার।
কীভাবে ক্রেডিট কার্ড ব্যবহার করতে হয়, সেটা বোঝার সহজ উপায় হলো একে ডেবিট কার্ডের সঙ্গে তুলনা করা। ডেবিট কার্ডে আপনার নিজের অ্যাকাউন্টের টাকা খরচ হয়, আর ক্রেডিট কার্ডে ব্যাংকের টাকা খরচ হয়। ডেবিট কার্ডে টাকা শেষ হলে আর খরচ করা যায় না, কিন্তু ক্রেডিট কার্ডে লিমিট পর্যন্ত খরচ করা যায়। এই সুবিধার কারণেই জরুরি কেনাকাটা, অনলাইন পেমেন্ট, বিদেশ ভ্রমণ বা মাসের শেষে টানাটানির সময় ক্রেডিট কার্ড কাজে আসে। তবে সুবিধার সঙ্গে দায়িত্বও আসে — বিলের তারিখ মনে রাখা, লিমিটের মধ্যে থাকা আর অপ্রয়োজনীয় খরচ এড়ানো।
সাধারণ ভুল হলো কার্ড পেয়েই লিমিটের পুরোটা খরচ করে ফেলা। এতে দুটো ক্ষতি হয়: এক, বিলের অঙ্ক বড় হয়ে যায়; দুই, ক্রেডিট ব্যবহারের হার বেশি দেখালে ভবিষ্যতে ঋণ পাওয়া কঠিন হয়। অভিজ্ঞরা বলেন, লিমিটের ৩০ শতাংশের মধ্যে খরচ রাখাই সবচেয়ে নিরাপদ। এই নিয়ম মেনে চললে কার্ড আপনার জন্য সুবিধাই হবে, বোঝা নয়।
২. ক্রেডিট কার্ড পাওয়ার যোগ্যতা — আপনি আবেদন করতে পারবেন কি না
কিভাবে ক্রেডিট কার্ড পাওয়া যায়, এই প্রশ্নের প্রথম উত্তর হলো যোগ্যতা। বাংলাদেশের ব্যাংকগুলো সাধারণত কিছু নির্দিষ্ট শর্তে ক্রেডিট কার্ড দেয়। বয়স হতে হয় সাধারণত ২১ থেকে ৬৫ বছরের মধ্যে। চাকরিজীবীদের ক্ষেত্রে মাসিক আয়ের একটি ন্যূনতম সীমা থাকে, যা ব্যাংকভেদে ২০ হাজার থেকে ৩০ হাজার টাকার আশেপাশে হতে পারে। ব্যবসায়ীদের ক্ষেত্রে ব্যবসার ধরন, বার্ষিক লেনদেন ও ট্রেড লাইসেন্স দেখা হয়। এছাড়া চাকরির স্থায়িত্বও গুরুত্বপূর্ণ — সাধারণত বর্তমান চাকরিতে কমপক্ষে ৬ মাস থেকে ১ বছর থাকতে হয়।
এই শর্তগুলো কেন আছে, সেটা বুঝলে আবেদন সহজ হয়। ব্যাংক আসলে যাচাই করে আপনি নিয়মিত বিল শোধ করতে পারবেন কি না। স্থায়ী আয় থাকলে ব্যাংকের আস্থা বাড়ে। যাদের মাসিক আয় কম বা চাকরি নতুন, তারা প্রথমে কম লিমিটের কার্ড বা সিকিউরড কার্ডের কথা ভাবতে পারেন — যেখানে ফিক্সড ডিপোজিটের বিপরীতে কার্ড দেওয়া হয়। এতে ব্যাংকের ঝুঁকি কমে, আর আপনার কার্ড পাওয়ার সম্ভাবনা বাড়ে।
আবেদন করার আগে নিজের যোগ্যতা নিজেই যাচাই করে নিন। আপনার মাসিক আয় কত, চাকরিতে কতদিন আছেন, আগে কোনো ঋণ খেলাপি হয়েছেন কি না — এসব প্রশ্নের উত্তর তৈরি রাখুন। আগের কোনো ঋণ বা কার্ডের বিল বকেয়া থাকলে তা আগে মিটিয়ে ফেলুন, কারণ ব্যাংক ক্রেডিট ইতিহাস পরীক্ষা করে। ভালো ক্রেডিট ইতিহাস থাকলে অনুমোদন দ্রুত হয়, আর লিমিটও বেশি পাওয়া যায়।
সাধারণ ভুল হলো যোগ্যতা না মিললেও একসঙ্গে অনেক ব্যাংকে আবেদন করা। প্রতিটি আবেদনেই ব্যাংক আপনার ক্রেডিট রিপোর্ট যাচাই করে, আর অল্প সময়ে অনেক যাচাই আপনার স্কোরে নেতিবাচক প্রভাব ফেলতে পারে। তাই একবারে একটি ব্যাংকে ভালোভাবে আবেদন করুন, ফল না এলে কারণ জেনে তারপর অন্য ব্যাংকে যান। ধৈর্য আর সঠিক প্রস্তুতিই এখানে সাফল্যের চাবিকাঠি।
ছাত্রছাত্রী বা নতুন ফ্রিল্যান্সারদের জন্য আরেকটি পথ আছে। অনেক ব্যাংক অভিভাবকের আয়ের বিপরীতে সাপ্লিমেন্টারি কার্ড দেয়, আর ফিক্সড ডিপোজিটের বিপরীতে সিকিউরড কার্ড প্রায় সবাই পেতে পারেন। সিকিউরড কার্ডে আপনি যত টাকার ডিপোজিট রাখবেন, তার ৮০ থেকে ৯০ শতাংশ পর্যন্ত লিমিট পাবেন। ৬ থেকে ১২ মাস নিয়মিত বিল শোধ করলে এই কার্ডের ইতিহাসই পরে সাধারণ কার্ড পাওয়ার পথ খুলে দেয়। তাই যোগ্যতা কম থাকলে হতাশ না হয়ে এই পথে শুরু করাই বুদ্ধিমানের কাজ।
৩. আবেদনের জন্য প্রয়োজনীয় কাগজপত্র — আগেই গুছিয়ে রাখুন
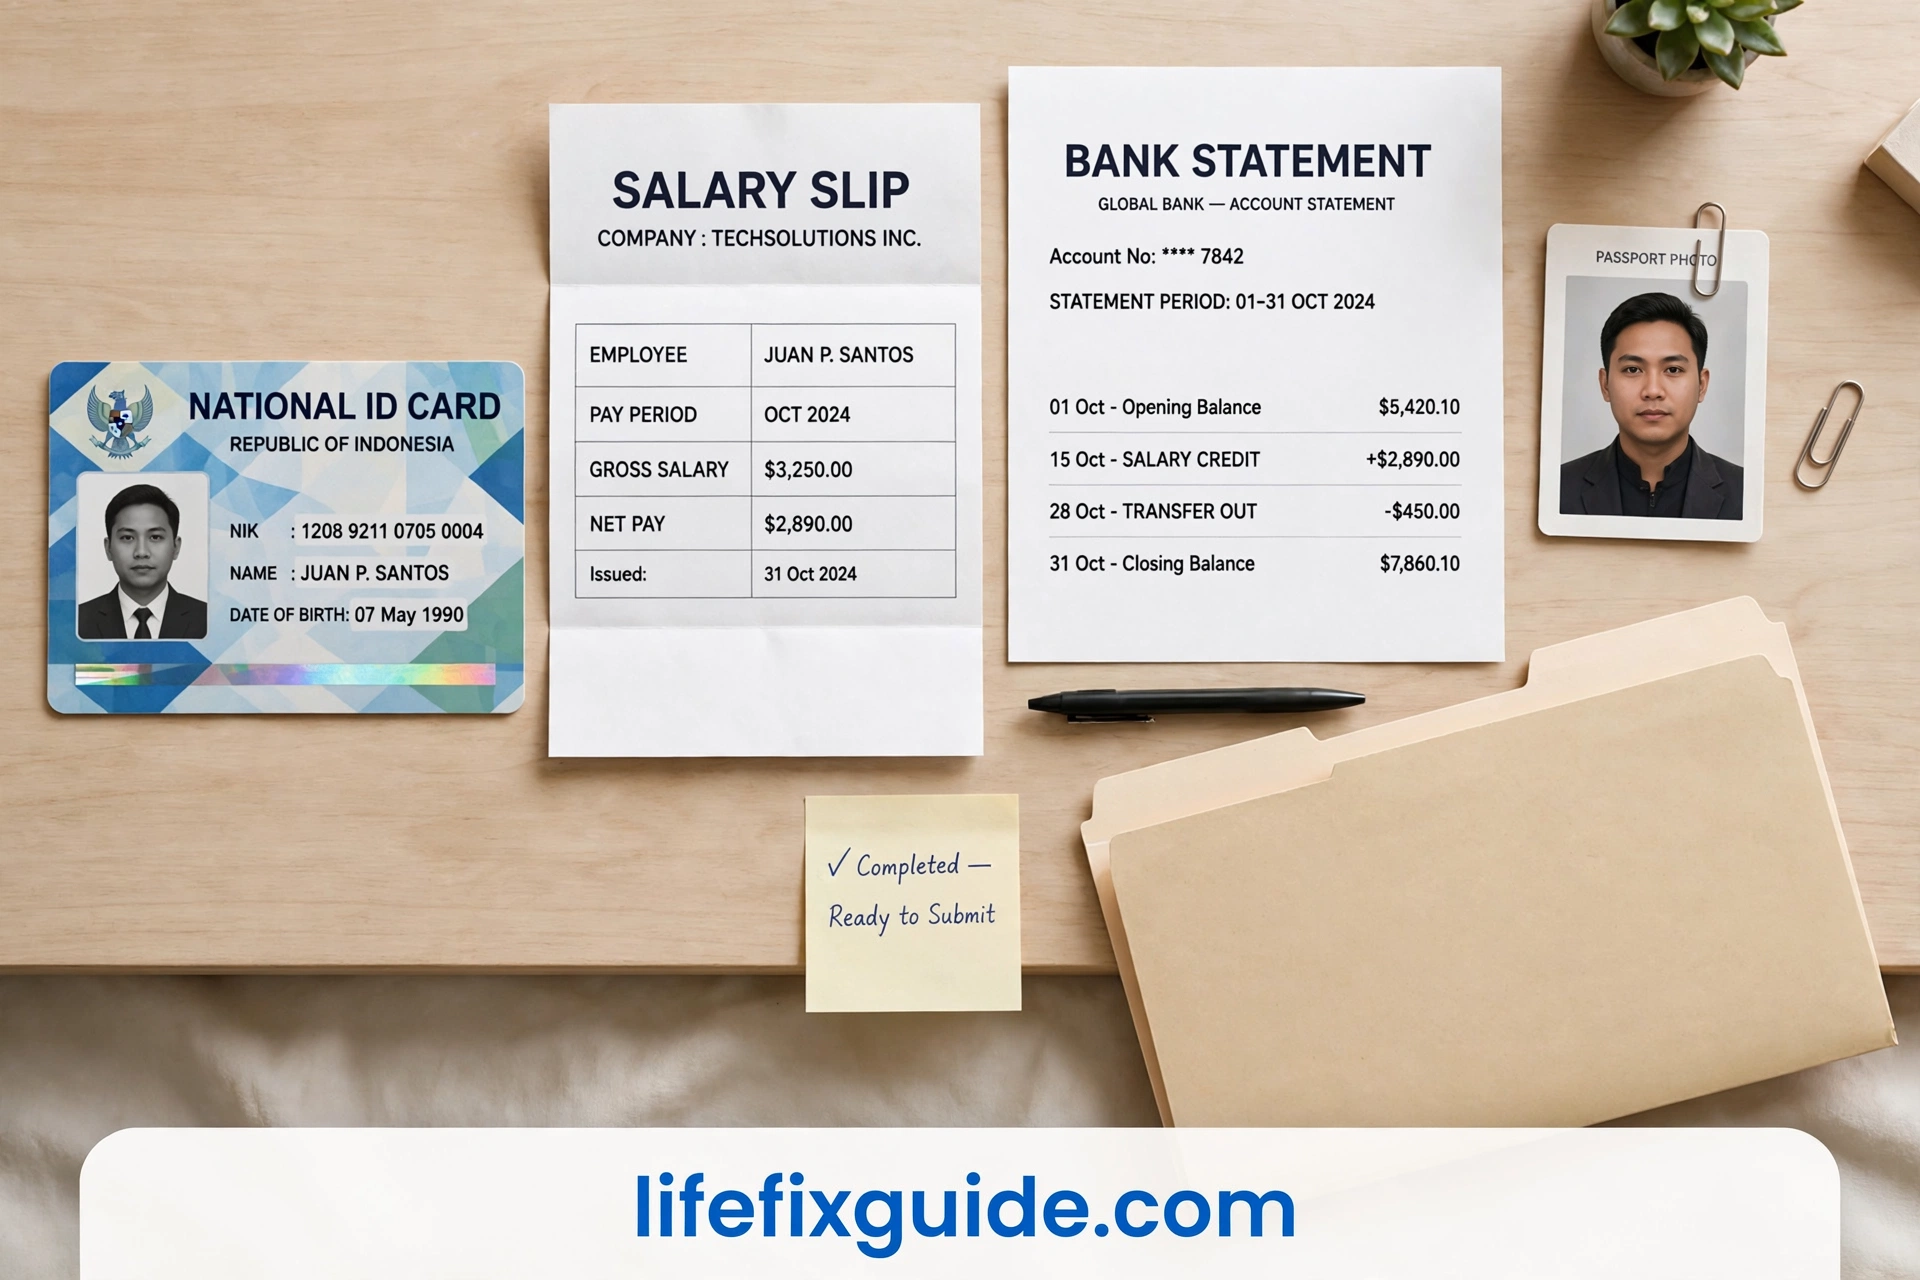
আবেদন করতে গিয়ে সবচেয়ে বেশি দেরি হয় কাগজপত্রের কারণে। তাই আবেদন করার আগেই সব কাগজ গুছিয়ে রাখুন। প্রথমেই লাগবে জাতীয় পরিচয়পত্রের কপি — এটা পরিচয় যাচাইয়ের মূল নথি। তারপর লাগবে পাসপোর্ট সাইজের ছবি, সাধারণত ২ কপি। চাকরিজীবীদের জন্য লাগবে অফিসের পরিচয়পত্র বা স্যালারি সার্টিফিকেট, আর শেষ ৩ থেকে ৬ মাসের ব্যাংক স্টেটমেন্ট। ব্যবসায়ীদের জন্য লাগবে ট্রেড লাইসেন্স, টিআইএন সার্টিফিকেট আর ব্যবসার ব্যাংক স্টেটমেন্ট।
কিছু ব্যাংক আয়ের প্রমাণ হিসেবে স্যালারি স্লিপ চায়, কিছু ব্যাংক চায় নিয়োগকর্তার প্রত্যয়নপত্র। ফ্রিল্যান্সার বা অনিয়মিত আয়ের মানুষদের ক্ষেত্রে ব্যাংক স্টেটমেন্টই মূল প্রমাণ — তাই নিয়মিত লেনদেনের রেকর্ড থাকা জরুরি। ঠিকানার প্রমাণ হিসেবে ইউটিলিটি বিল বা বাসা ভাড়ার চুক্তিপত্র চাওয়া হতে পারে। আবেদন ফরমে নাম, ঠিকানা, মোবাইল নম্বর ও ইমেইল ঠিকানা জাতীয় পরিচয়পত্রের সঙ্গে হুবহু মিলিয়ে লিখতে হবে।
কাগজপত্র গোছানোর সময় একটি চেকলিস্ট বানিয়ে নিন, আর প্রতিটি নথির পরিষ্কার ফটোকপি বা স্ক্যান কপি রাখুন। অনলাইন আবেদনে সাধারণত ছবি ও পিডিএফ আপলোড করতে হয়, তাই ফাইলগুলোর সাইজ ও ফরম্যাট আগে দেখে নিন। অস্পষ্ট ছবি বা ভুল নথি আবেদন প্রক্রিয়াকে কয়েক সপ্তাহ পিছিয়ে দিতে পারে।
সবচেয়ে সাধারণ ভুল হলো পুরনো ঠিকানা বা ভুল মোবাইল নম্বর দেওয়া। ব্যাংক যাচাইয়ের জন্য ফোন করে বা ঠিকানায় চিঠি পাঠায় — ভুল তথ্য থাকলে যাচাই আটকে যায়। আরেকটি ভুল হলো আয় বাড়িয়ে লেখা; ব্যাংক স্টেটমেন্টের সঙ্গে না মিললে আবেদন সরাসরি বাতিল হতে পারে। সত্য তথ্য দেওয়াই সবচেয়ে নিরাপদ পথ। কাগজ ঠিক থাকলে অর্ধেক কাজ আগেই শেষ।
৪. অনলাইনে ক্রেডিট কার্ড আবেদন করার ধাপে ধাপে নিয়ম
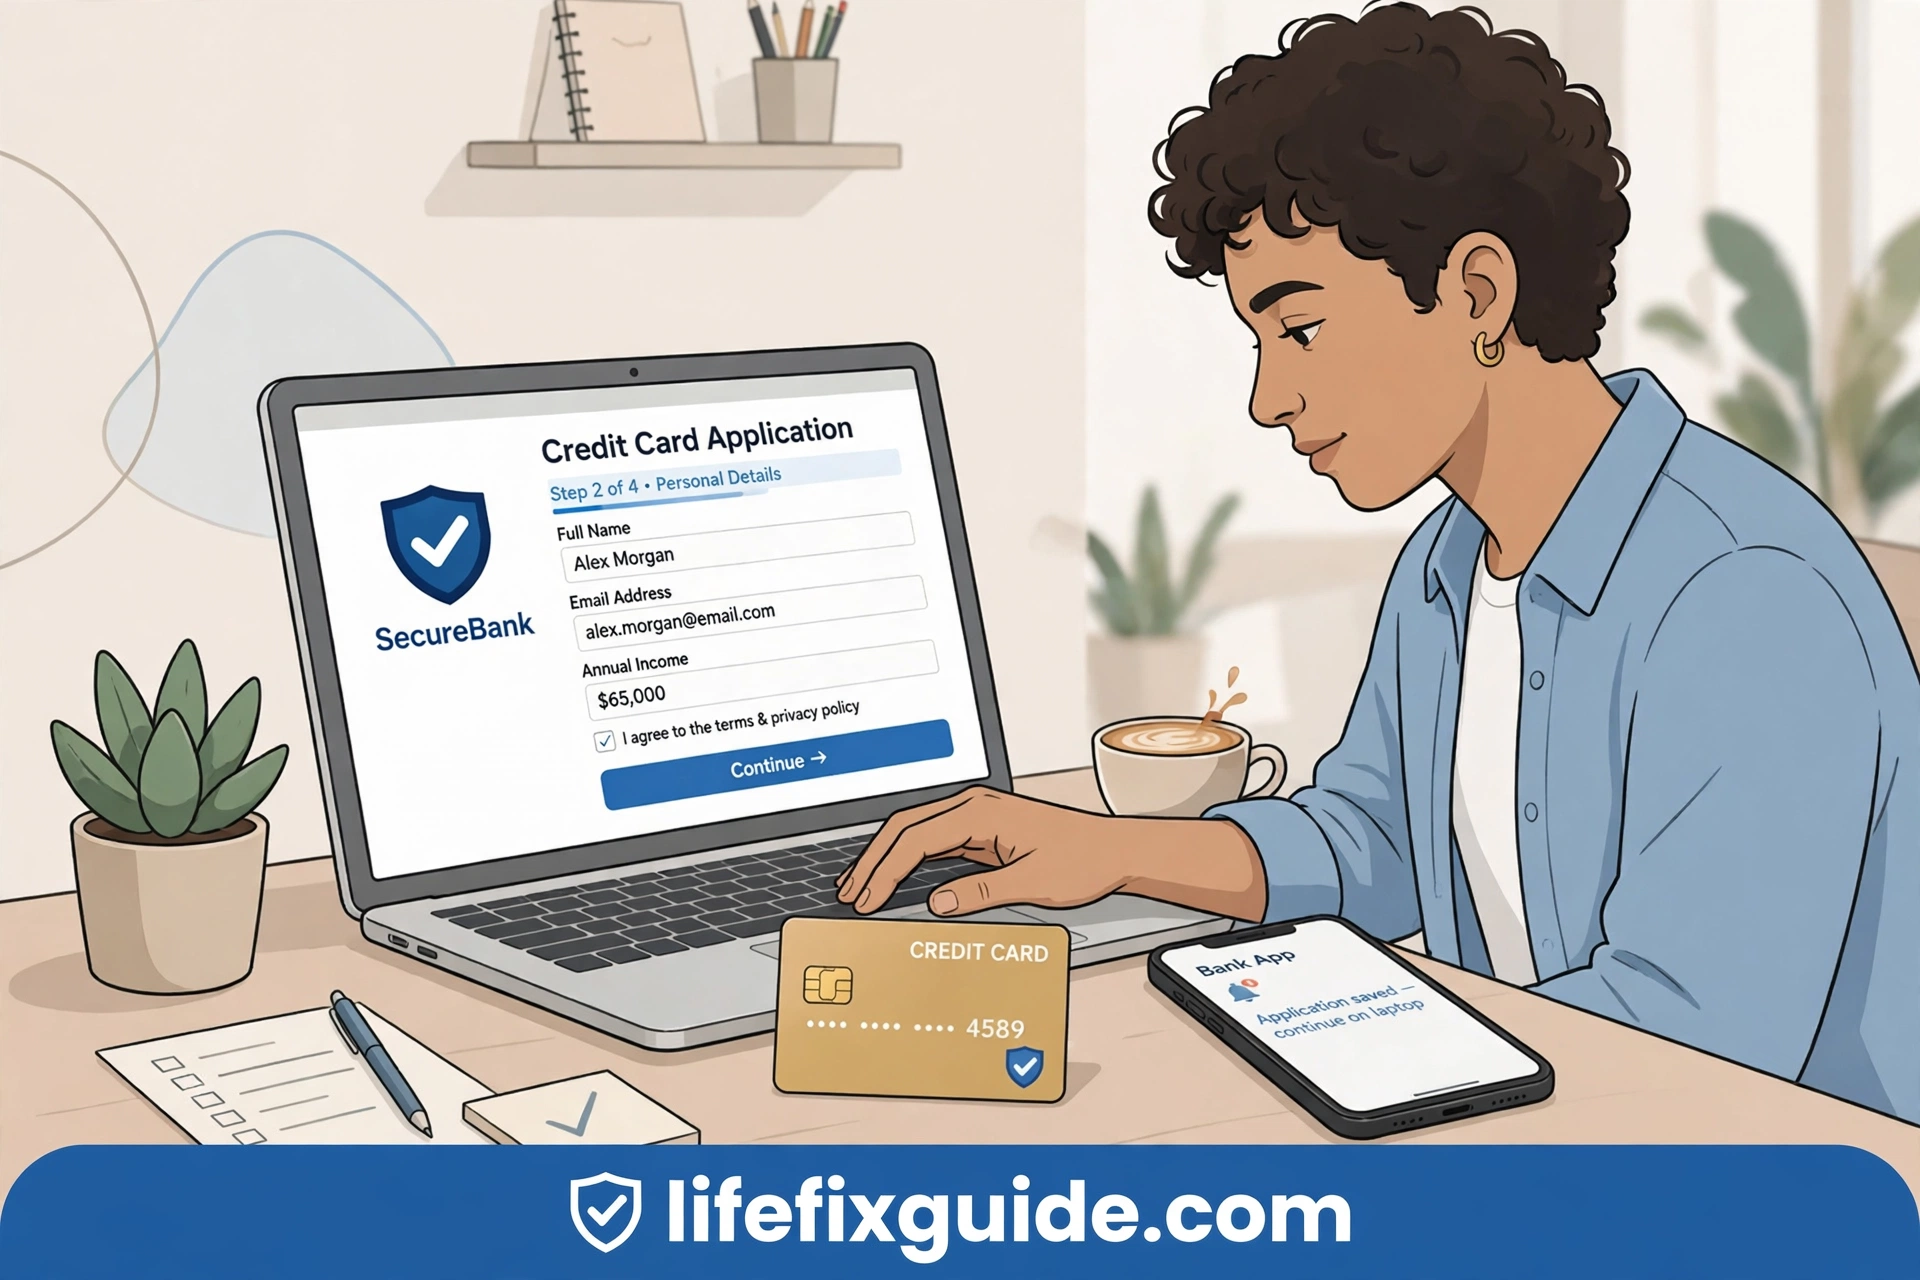
কিভাবে ক্রেডিট কার্ড আবেদন করতে হয়, তার সবচেয়ে সহজ পথ এখন অনলাইন আবেদন। প্রথম ধাপে আপনার পছন্দের ব্যাংকের অফিসিয়াল ওয়েবসাইটে যান — ভুয়া বা এজেন্টের লিংক এড়িয়ে চলুন। ওয়েবসাইটে ক্রেডিট কার্ড সেকশনে গিয়ে আপনার পছন্দের কার্ডটি বেছে নিন, তারপর “Apply Now” বা “আবেদন করুন” বোতামে ক্লিক করুন। একটি ফরম আসবে, যেখানে ব্যক্তিগত তথ্য, পেশা, মাসিক আয় ও যোগাযোগের ঠিকানা লিখতে হবে।
দ্বিতীয় ধাপে কাগজপত্র আপলোড করুন — জাতীয় পরিচয়পত্রের ছবি, পাসপোর্ট সাইজ ছবি, স্যালারি স্লিপ বা ব্যাংক স্টেটমেন্ট। প্রতিটি ফাইল আপলোডের পর দেখে নিন ঠিকমতো উঠেছে কি না। তৃতীয় ধাপে ফরমটি ভালোভাবে পড়ে সাবমিট করুন। সাবমিটের পর একটি রেফারেন্স নম্বর বা এসএমএস পাবেন — এটা যত্ন করে সংরক্ষণ করুন, কারণ পরে আবেদনের অবস্থা জানতে এটা লাগবে।
চতুর্থ ধাপে ব্যাংকের যাচাই প্রক্রিয়া শুরু হয়। ব্যাংকের প্রতিনিধি ফোনে আপনার তথ্য নিশ্চিত করতে পারেন, অফিসে ফোন করে চাকরি যাচাই করতে পারেন, এমনকি ঠিকানা যাচাইয়ের জন্য লোক পাঠাতে পারেন। এই সময় ফোন খোলা রাখুন আর অফিসকে আগাম জানিয়ে রাখুন যে ব্যাংক থেকে ফোন আসতে পারে। যাচাই শেষে অনুমোদন হলে এসএমএস বা ইমেইলে জানানো হয়, আর কার্ডটি সাধারণত ৭ থেকে ১০ কর্মদিবসের মধ্যে আপনার ঠিকানায় কুরিয়ারে পৌঁছায়।
এই ধাপে সাধারণ ভুল হলো তাড়াহুড়ো করে ভুল তথ্য দিয়ে ফরম জমা দেওয়া, বা অসম্পূর্ণ নথি আপলোড করা। আরেকটি ভুল হলো রেফারেন্স নম্বর হারিয়ে ফেলা — পরে খোঁজ নিতে গিয়ে ঝামেলা হয়। আবেদন করার পর নিয়মিত ব্যাংকের হেল্পলাইনে বা ওয়েবসাইটে অবস্থা দেখুন। দীর্ঘদিন কোনো খবর না এলে নিজে যোগাযোগ করুন, চুপচাপ বসে থাকবেন না। সঠিকভাবে অনলাইন আবেদন করলে পুরো কাজটা ঘরে বসেই শেষ করা যায়।
কার্ড হাতে পাওয়ার পরও দুটো কাজ বাকি থাকে। প্রথমে ব্যাংকের অ্যাপ বা হেল্পলাইনে কার্ডটি অ্যাক্টিভেট করুন, তারপর পিন সেট করুন — অ্যাক্টিভেশন ছাড়া কার্ড দিয়ে লেনদেন করা যায় না। দ্বিতীয়ত, প্রথম মাসের স্টেটমেন্ট মনোযোগ দিয়ে দেখুন: বার্ষিক ফি, কোনো অতিরিক্ত চার্জ, লিমিট — সব ঠিক আছে কি না যাচাই করুন। কোনো ভুল চার্জ দেখলে সঙ্গে সঙ্গে ব্যাংকে অভিযোগ জানান; দেরি করলে সংশোধন কঠিন হয়ে যায়।
৫. শাখায় গিয়ে আবেদন বনাম অনলাইন আবেদন — কোনটা আপনার জন্য ভালো
অনলাইন আবেদন সহজ হলেও সবার জন্য সেটাই সেরা নয়। শাখায় গিয়ে আবেদন করার বড় সুবিধা হলো সরাসরি কথা বলা যায়। ব্যাংক কর্মকর্তা আপনার আয়, পেশা ও প্রয়োজন শুনে কোন কার্ডটা আপনার জন্য উপযুক্ত সেটা বলে দিতে পারেন। কাগজপত্রে কোনো ঘাটতি থাকলে সঙ্গে সঙ্গে জানা যায়, আর ফরম পূরণে ভুল হলে সেখানেই ঠিক করা যায়। যারা প্রথমবার কার্ড নিচ্ছেন বা যাদের কাগজপত্রে জটিলতা আছে, তাদের জন্য শাখায় যাওয়া নিরাপদ।
অন্যদিকে অনলাইন আবেদনের সুবিধা হলো সময় বাঁচে, লাইনে দাঁড়াতে হয় না, আর যেকোনো সময় আবেদন করা যায়। তবে অনলাইনে কার্ডের শর্তাবলি নিজেকেই পড়ে বুঝতে হয় — বার্ষিক ফি, সুদের হার, ক্যাশব্যাকের শর্ত — এসব ছোট অক্ষরে লেখা থাকে। তাই অনলাইনে আবেদন করলেও শর্তাবলি ধৈর্য ধরে পড়ুন, প্রয়োজনে হেল্পলাইনে ফোন করে প্রশ্ন করুন।
আমার পরামর্শ হলো, প্রথমবার হলে শাখায় গিয়ে একবার কথা বলে আসুন, তারপর সিদ্ধান্ত নিয়ে অনলাইনে বা শাখায় যেভাবে সুবিধা সেভাবে আবেদন করুন। দুটো পথেই অনুমোদনের মানদণ্ড এক — ব্যাংক একইভাবে যাচাই করে। পার্থক্য শুধু অভিজ্ঞতায়। শাখায় গেলে সম্পর্ক তৈরি হয়, ভবিষ্যতে লিমিট বাড়াতে বা অন্য সুবিধা নিতে সেটা কাজে লাগে।
সাধারণ ভুল হলো দালাল বা এজেন্টের মাধ্যমে আবেদন করা, যারা টাকার বিনিময়ে কার্ড পাইয়ে দেওয়ার প্রতিশ্রুতি দেয়। ব্যাংক কখনো এজেন্টের মাধ্যমে কার্ড দেয় না, আর এসব প্রতারণায় আপনার ব্যক্তিগত তথ্য চুরি হতে পারে। সরাসরি ব্যাংকের সঙ্গে যোগাযোগ করুন — এটাই একমাত্র নিরাপদ পথ। কোনো মাধ্যম ছাড়াই আবেদন করলে আপনার তথ্যও নিরাপদ থাকে, প্রক্রিয়াও স্বচ্ছ থাকে।
৬. সঠিক ক্রেডিট কার্ড বাছাই — ক্যাশব্যাক, রিওয়ার্ড, চার্জ ও ইন্টারেস্ট তুলনা
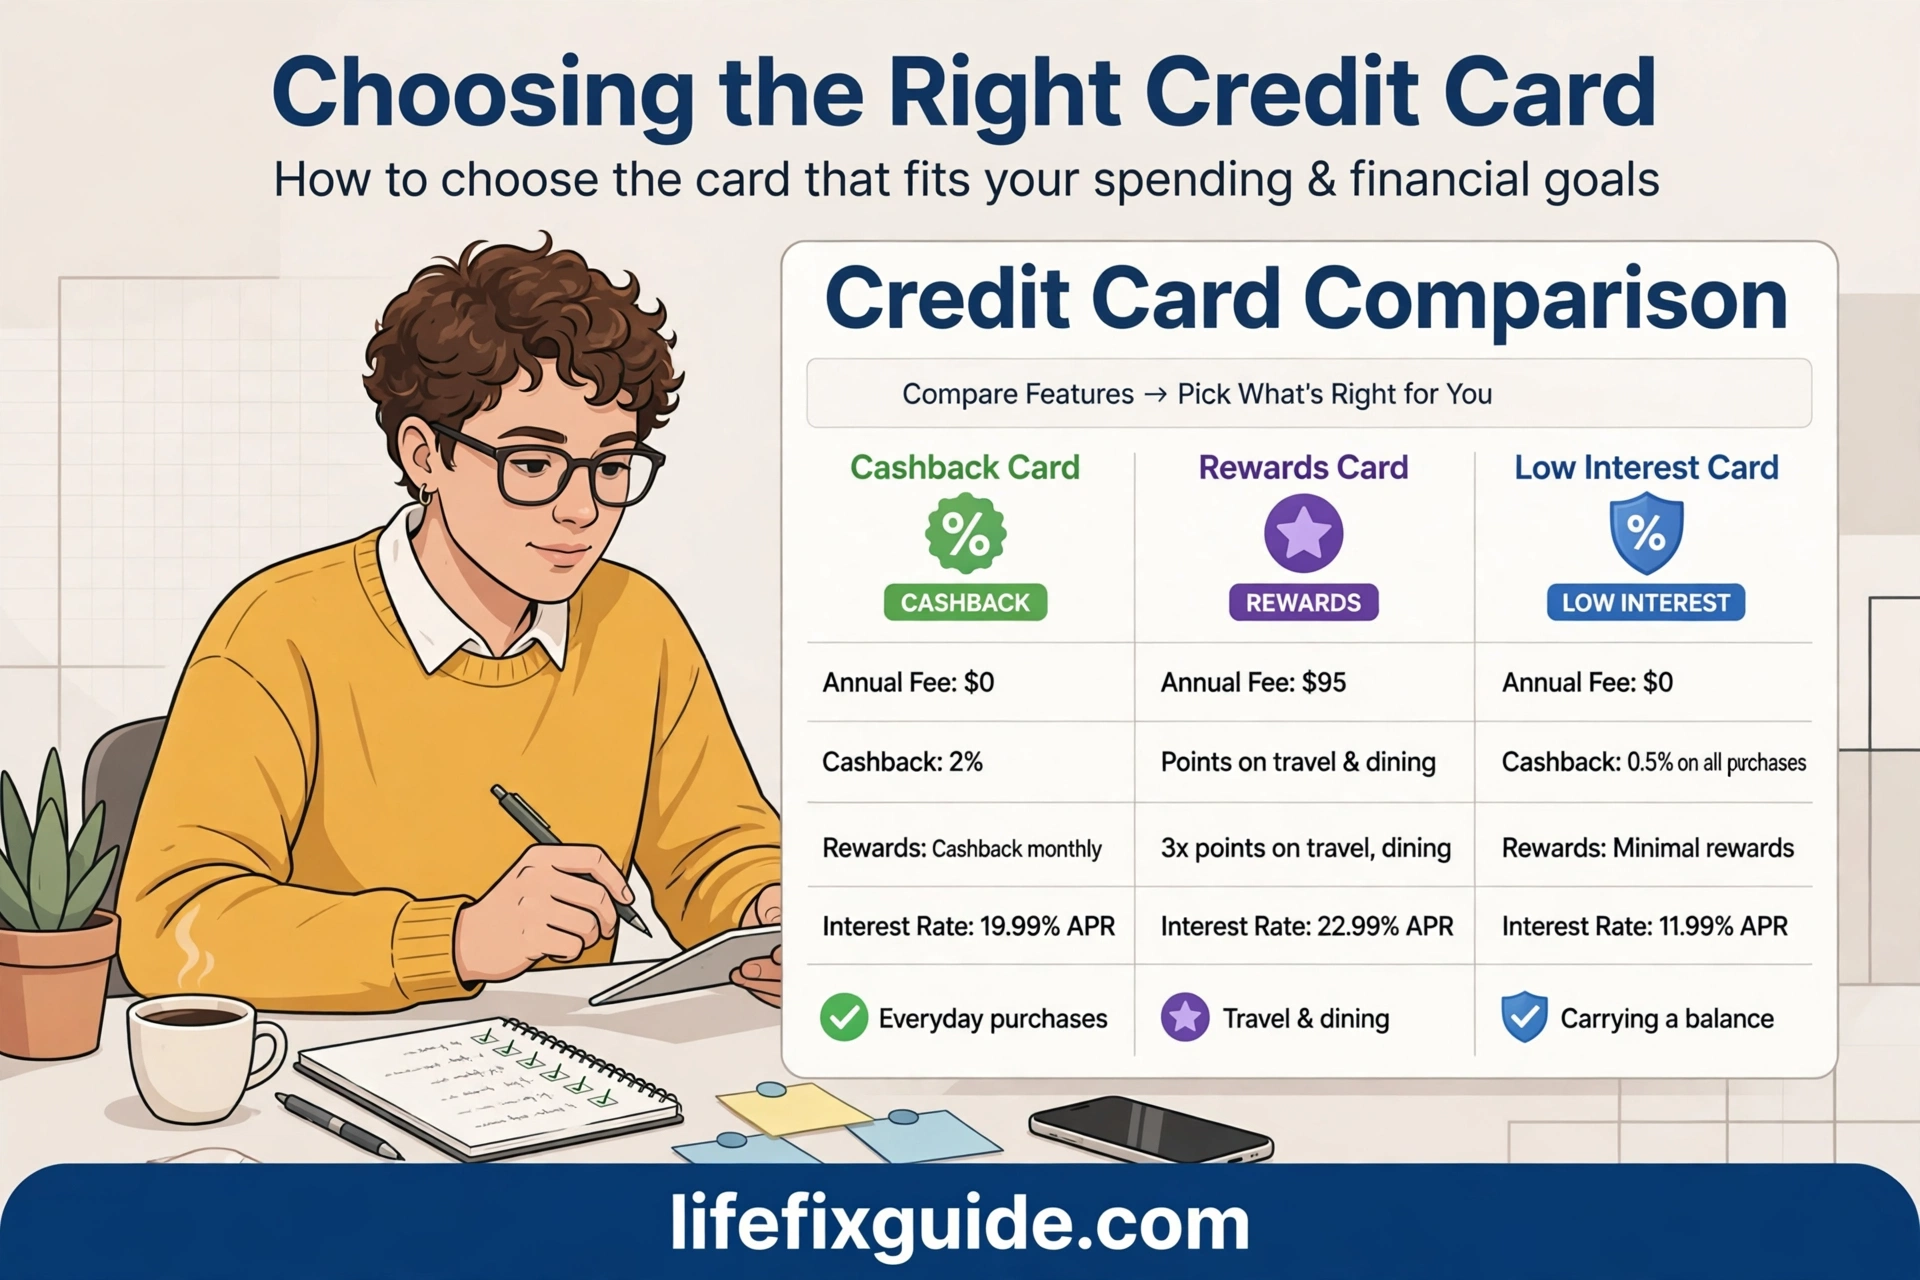
কিভাবে ক্রেডিট কার্ড বানাবো, এই প্রশ্নের পরের ধাপ হলো কোন কার্ডটা বানাবো। সব কার্ড এক নয় — কিছু কার্ডে ক্যাশব্যাক বেশি, কিছুতে এয়ারপোর্ট লাউঞ্জ সুবিধা, কিছুতে কম বার্ষিক ফি। প্রথমে নিজের খরচের ধরন বুঝুন। আপনি যদি বেশি অনলাইন কেনাকাটা করেন, তাহলে অনলাইন ক্যাশব্যাক কার্ড ভালো। যদি বেশি ভ্রমণ করেন, তাহলে ট্রাভেল রিওয়ার্ড কার্ড কাজে আসবে। আর যদি প্রথম কার্ড হয়, তাহলে কম ফি ও সহজ শর্তের ক্লাসিক কার্ডই বুদ্ধিমানের পছন্দ।
ক্রেডিট কার্ড এর সুবিধা ও অসুবিধা দুটোই মাথায় রাখুন। সুবিধার মধ্যে আছে ক্যাশব্যাক, রিওয়ার্ড পয়েন্ট, ইএমআই সুবিধা, জরুরি সময়ে টাকার জোগান আর অনলাইন পেমেন্টের সুরক্ষা। অসুবিধার মধ্যে আছে বার্ষিক ফি, বিলম্ব ফি, নগদ উত্তোলনে চার্জ আর সময়মতো শোধ না করলে চড়া সুদ। তাই কার্ড বাছাইয়ের সময় শুধু ক্যাশব্যাকের বিজ্ঞাপন দেখবেন না — বার্ষিক ফি কত, সুদের হার কত, লেট ফি কত, এসবও দেখুন।
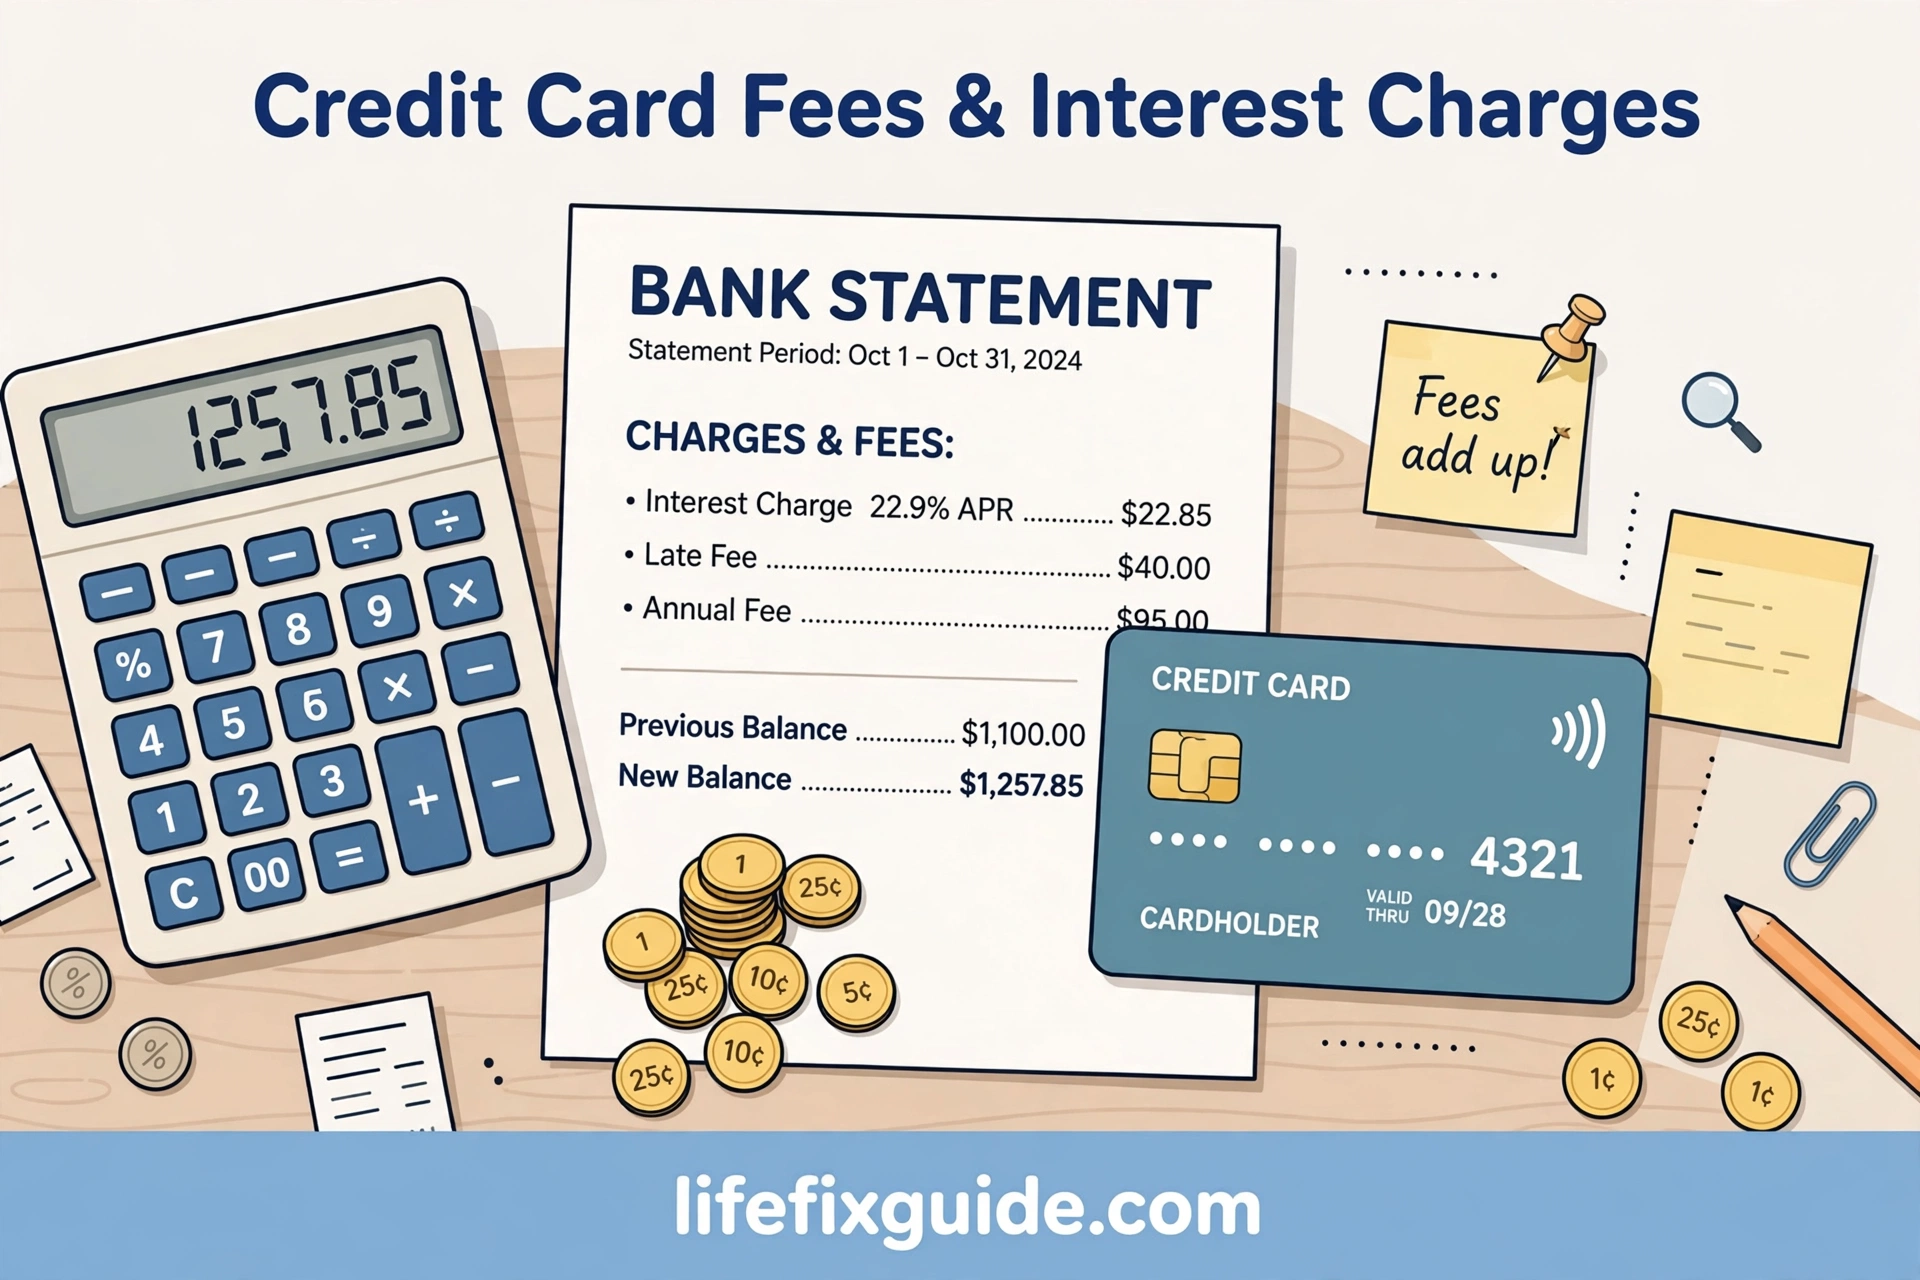
ক্রেডিট কার্ড এর চার্জ সম্পর্কে পরিষ্কার ধারণা রাখুন। বার্ষিক ফি সাধারণত ১ হাজার থেকে ৫ হাজার টাকার মধ্যে হয়, তবে অনেক ব্যাংক প্রথম বছর ফ্রি দেয় বা নির্দিষ্ট পরিমাণ খরচ করলে পরের বছর ফি মওকুফ করে। ক্রেডিট কার্ড এর ইন্টারেস্ট বোঝাও জরুরি — বিলের পুরো টাকা সময়মতো না দিলে বাকি টাকার ওপর মাসিক প্রায় ২ থেকে ২.৫ শতাংশ সুদ বসে, যা বছরে ২৫ শতাংশের বেশি দাঁড়ায়। নগদ টাকা তুললে সঙ্গে সঙ্গে সুদ শুরু হয়, কোনো গ্রেস পিরিয়ড থাকে না।
বাছাই করার সময় অন্তত ২-৩টি ব্যাংকের কার্ডের তুলনা করুন। একটি কাগজে লিখুন — বার্ষিক ফি, সুদের হার, ক্যাশব্যাকের হার, লেট ফি, লিমিট। তারপর নিজের মাসিক খরচের সঙ্গে মিলিয়ে দেখুন কোনটা লাভজনক। সাধারণ ভুল হলো শুধু বড় ক্যাশব্যাকের লোভে বেশি ফির কার্ড নেওয়া, যেখানে বছরে ফি-ই ক্যাশব্যাকের চেয়ে বেশি হয়ে যায়। হিসাব করে কার্ড বাছলে কার্ড আপনার পকেটের বন্ধু হবে, শত্রু নয়।
আরেকটি দিক হলো কার্ডের লুকানো শর্ত। ক্যাশব্যাক অনেক সময় শুধু নির্দিষ্ট ক্যাটাগরিতে বা নির্দিষ্ট অঙ্কের ওপরে মেলে, আর রিওয়ার্ড পয়েন্টের মেয়াদ থাকে। ইএমআইয়ে কেনাকাটায় সুদ শূন্য বলা হলেও প্রসেসিং ফি থাকতে পারে। তাই কার্ড নেওয়ার আগে শিডিউল অব চার্জেস নামের চার্জের তালিকাটা একবার পড়ে নিন — এটা ব্যাংকের ওয়েবসাইটেই থাকে। পাঁচ মিনিটের এই পড়া আপনাকে বছরে হাজার টাকা বাঁচিয়ে দিতে পারে।
৭. আবেদন বাতিল হওয়ার সাধারণ কারণ ও করণীয়
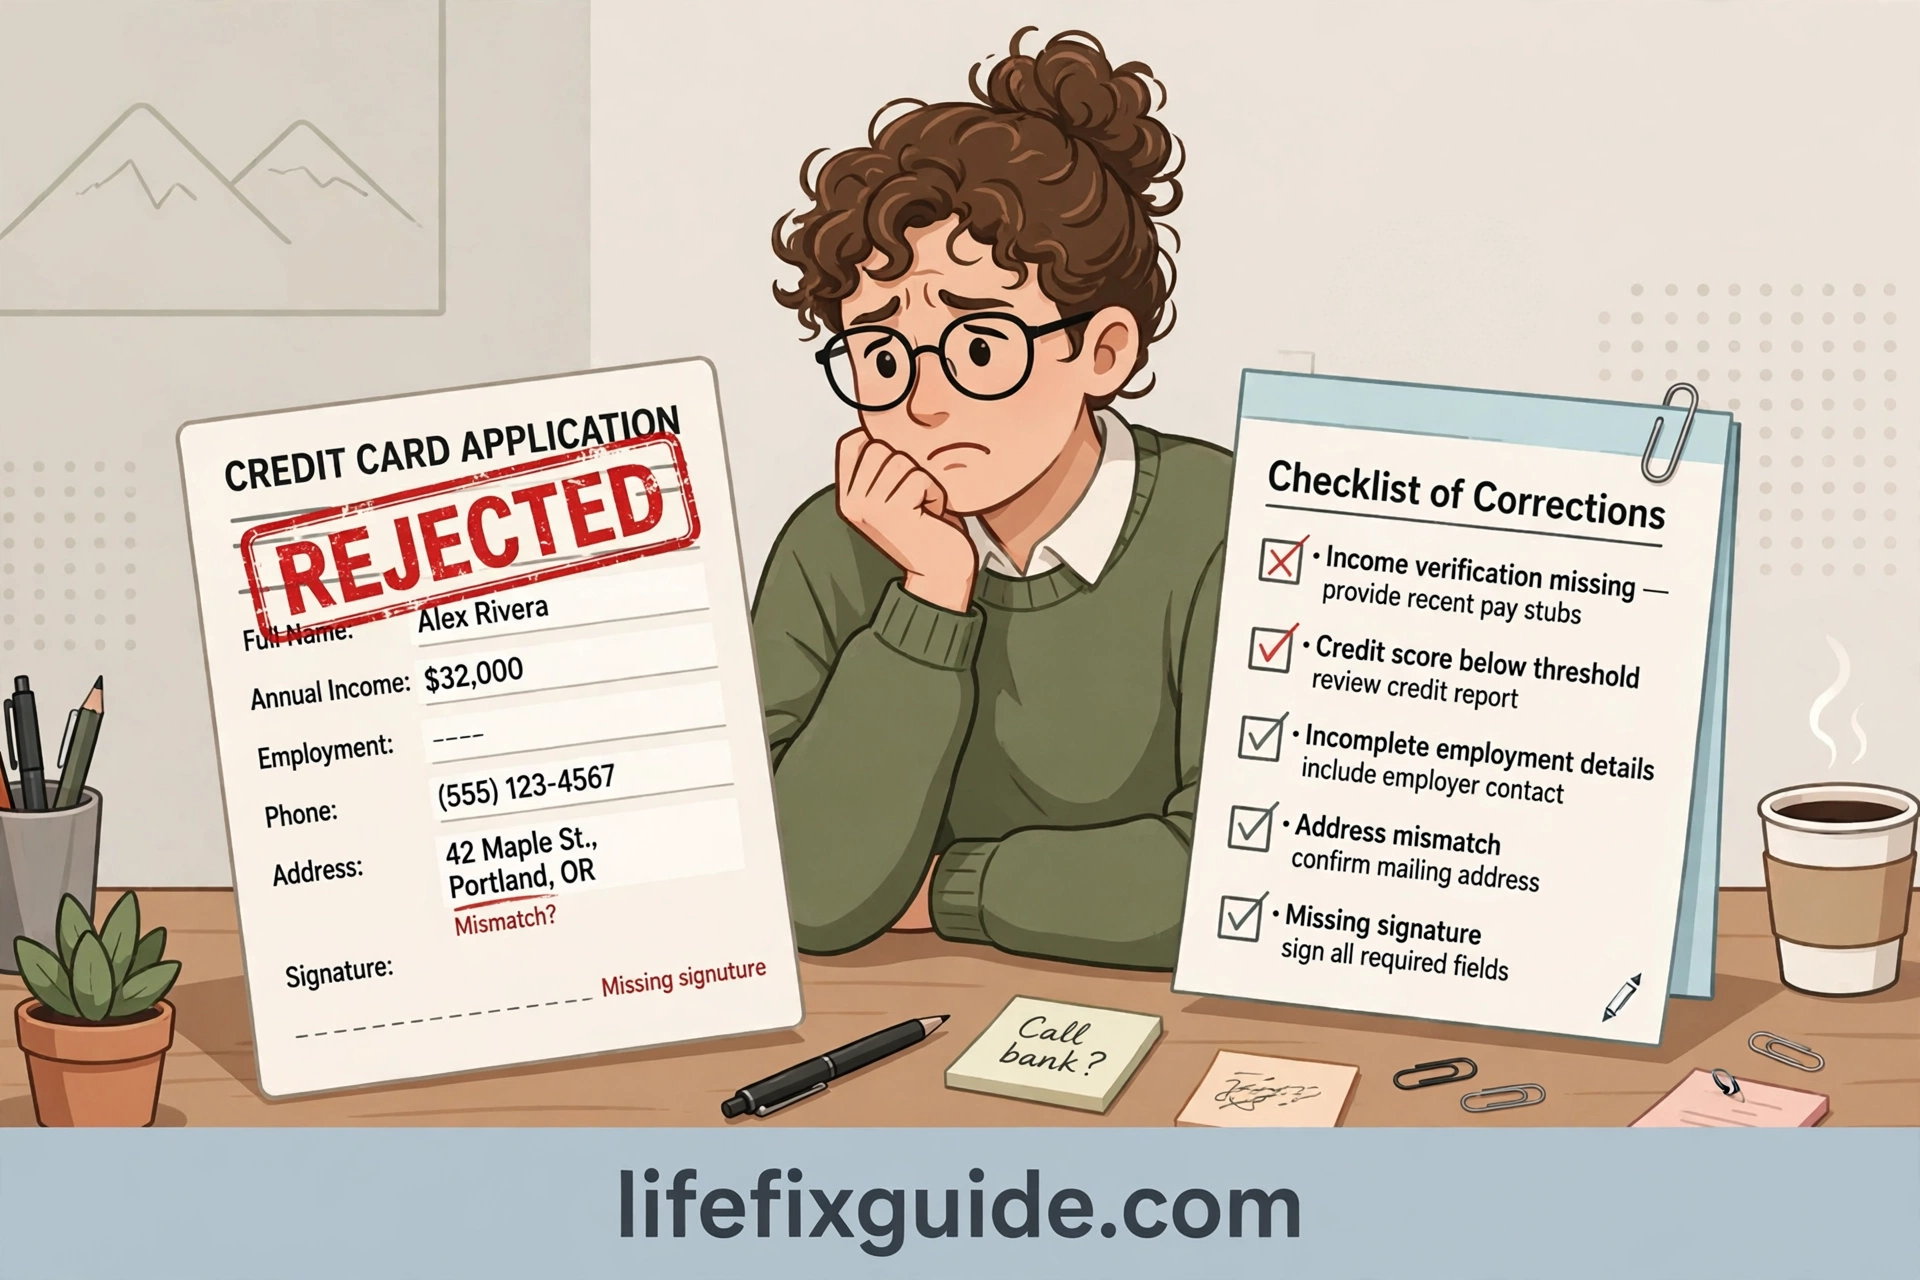
আবেদন বাতিল হলে মন খারাপ করবেন না — কারণ জেনে ঠিক করলে পরেরবার অনুমোদন পাওয়া যায়। সবচেয়ে সাধারণ কারণ হলো অসম্পূর্ণ বা ভুল তথ্য। ফরমে নামের বানান, জন্মতারিখ বা ঠিকানা জাতীয় পরিচয়পত্রের সঙ্গে না মিললে ব্যাংক আবেদন আটকে দেয়। দ্বিতীয় কারণ হলো আয়ের প্রমাণ যথেষ্ট না হওয়া — স্টেটমেন্টে নিয়মিত আয় দেখা না গেলে বা আয় ন্যূনতম সীমার নিচে হলে আবেদন বাতিল হতে পারে।
তৃতীয় কারণ হলো খারাপ ক্রেডিট ইতিহাস। আগে কোনো ঋণের কিস্তি বকেয়া থাকলে, আগের কার্ডের বিল দেরিতে দিলে, বা একসঙ্গে অনেক ব্যাংকে আবেদন করলে স্কোর খারাপ দেখায়। চতুর্থ কারণ হলো যাচাইয়ে ব্যর্থতা — ব্যাংক ফোন করলে না ধরা, অফিস থেকে নিশ্চিত না করা, বা ঠিকানা যাচাইয়ে না পাওয়া। এসব ক্ষেত্রে ব্যাংক ঝুঁকি মনে করে আবেদন বাতিল করে।
বাতিল হলে প্রথম কাজ হলো ব্যাংকের হেল্পলাইনে ফোন করে কারণ জানা। কারণ জানার পর সেটা ঠিক করুন — বকেয়া থাকলে মিটিয়ে দিন, কাগজে ভুল থাকলে সংশোধন করুন, আয়ের প্রমাণ দুর্বল হলে কয়েক মাস নিয়মিত লেনদেনের রেকর্ড তৈরি করুন। তারপর অন্তত ৩ মাস অপেক্ষা করে আবার আবেদন করুন। সঙ্গে সঙ্গে আবার আবেদন করলে একই কারণে আবার বাতিল হওয়ার সম্ভাবনা থাকে।
সাধারণ ভুল হলো বাতিলের পর একই সঙ্গে ৪-৫টি ব্যাংকে আবেদন করা। এতে ক্রেডিট রিপোর্টে অনেক যাচাই জমা হয়, যা স্কোর আরও খারাপ করে। আরেকটি ভুল হলো কারণ না জেনে হাল ছেড়ে দেওয়া। ধৈর্য ধরে কারণ ঠিক করলে বেশিরভাগ মানুষই দ্বিতীয় চেষ্টায় কার্ড পেয়ে যান। প্রয়োজনে প্রথমে কম লিমিটের কার্ড বা ফিক্সড ডিপোজিটের বিপরীতে সিকিউরড কার্ড নিয়ে ইতিহাস তৈরি করুন, পরে লিমিট বাড়ানোর আবেদন করুন।
৮. কার্ড পাওয়ার পর স্মার্ট ব্যবহার — বিল, লিমিট ও ক্রেডিট স্কোর ভালো রাখা
কার্ড হাতে পাওয়ার পর আসল পরীক্ষা শুরু। প্রথম কাজ হলো কার্ডটি সই করে নিরাপদে রাখা, পিন নম্বর কাউকে না জানানো, আর ব্যাংকের অ্যাপে কার্ডটি চালু করে লেনদেনের অ্যালার্ট অন করা। প্রতিটি লেনদেনের এসএমএস আসবে — অচেনা লেনদেন দেখলেই সঙ্গে সঙ্গে ব্যাংকে জানান। অনলাইন কেনাকাটায় শুধু বিশ্বস্ত ওয়েবসাইট ব্যবহার করুন, আর কার্ডের ছবি বা নম্বর কাউকে মেসেজে পাঠাবেন না।
বিল ব্যবস্থাপনার সোনালি নিয়ম হলো: প্রতি মাসে পুরো বিল সময়মতো শোধ করা। ন্যূনতম টাকা (মিনিমাম ডিউ) দিলে বাকি টাকার ওপর সুদ চলতে থাকে, আর ঋণ বাড়তে থাকে। বিলের তারিখের ২-৩ দিন আগেই পেমেন্ট করার অভ্যাস করুন, যাতে ব্যাংক ছুটির দিন বা টেকনিক্যাল দেরিতে সমস্যা না হয়। অটো-ডেবিট চালু রাখতে পারেন — অ্যাকাউন্টে টাকা থাকলে বিল নিজে থেকেই কাটা যাবে।
লিমিট ব্যবস্থাপনাও গুরুত্বপূর্ণ। লিমিটের ৩০ শতাংশের মধ্যে খরচ রাখলে ক্রেডিট স্কোর ভালো থাকে। বড় কেনাকাটার জন্য ইএমআই সুবিধা ব্যবহার করতে পারেন, তবে ইএমআইয়ের সুদ ও মেয়াদ আগেই জেনে নিন। নগদ টাকা তোলা এড়িয়ে চলুন — এতে চার্জ ও সুদ দুটোই বেশি। আর কার্ডের রিওয়ার্ড পয়েন্ট বা ক্যাশব্যাকের মেয়াদ শেষ হওয়ার আগে ব্যবহার করুন।
সবচেয়ে সাধারণ ভুল হলো কার্ডকে অতিরিক্ত আয় মনে করা। কার্ড দিয়ে অপ্রয়োজনীয় কেনাকাটা বাড়িয়ে দিলে মাস শেষে বিল দেখে মাথায় হাত দিতে হয়। বাজেট বানান — মাসে কার্ডে কত খরচ করবেন, তা আগে ঠিক করুন। ঠিকভাবে ব্যবহার করলে ক্রেডিট কার্ড আপনার ক্রেডিট স্কোর বাড়ায়, ভবিষ্যতে হোম লোন বা গাড়ির লোন পাওয়া সহজ হয়, আর ক্যাশব্যাক ও অফারে আসল সাশ্রয় হয়।
স্টেটমেন্ট দেখার অভ্যাসটাও গড়ে তুলুন। প্রতি মাসে স্টেটমেন্টে প্রতিটি লেনদেন মিলিয়ে দেখুন — ভুল বা অচেনা লেনদেন থাকলে ৩০ দিনের মধ্যে ব্যাংকে জানাতে হয়, এর পর অভিযোগ দুর্বল হয়ে যায়। আর বছরে একবার নিজের ক্রেডিট রিপোর্ট দেখে নিন; ভুল তথ্য থাকলে সংশোধনের আবেদন করুন। এই ছোট ছোট অভ্যাসগুলোই দীর্ঘদিনে আপনার আর্থিক সুনাম গড়ে তোলে।
শেষ কথা
কিভাবে ক্রেডিট কার্ড আবেদন করতে হয়, তা এখন আপনার জানা — যোগ্যতা যাচাই থেকে কাগজপত্র গোছানো, অনলাইন আবেদন থেকে কার্ড বাছাই, আর বাতিল হলে করণীয় থেকে পাওয়ার পর স্মার্ট ব্যবহার পর্যন্ত পুরো পথটা আমি চেষ্টা করেছি সহজ করে বোঝাতে। আমার অভিজ্ঞতা বলে, তাড়াহুড়ো না করে ধাপে ধাপে এগোলে আর সত্য তথ্য দিলে কার্ড পাওয়া মোটেই কঠিন নয়। আজই আপনার কাগজপত্র গুছিয়ে নিন, নিজের জন্য সঠিক কার্ডটি বেছে নিন, আর দায়িত্ব নিয়ে ব্যবহার করুন — তাহলে ক্রেডিট কার্ড আপনার আর্থিক জীবনে সত্যিকারের সুবিধা এনে দেবে, বোঝা নয়। আর আবেদন করার আগে এই লেখাটি আরেকবার পড়ে নিলে কোনো ধাপ বাদ পড়বে না, এটা আমার বিশ্বাস।