বাচ্চাদের টাকা জমানোর উপায় জানতে চাইলে সবচেয়ে সহজ উত্তর হলো—ছোটবেলা থেকেই হাতে-কলমে সঞ্চয়ের অভ্যাস গড়ে তোলা। বাচ্চাকে নিয়মিত অল্প অল্প টাকা জমাতে শেখালে, জমানোর একটা স্পষ্ট লক্ষ্য দিলে এবং জমানো টাকার হিসাব নিজে রাখতে দিলে সে ধীরে ধীরে টাকার মূল্য বুঝতে শেখে। এই লেখায় আমি আমার নিজের অভিজ্ঞতা আর চারপাশে দেখা বাস্তব উদাহরণ থেকে বাচ্চাদের টাকা জমানোর সহজ, কার্যকর ও আনন্দদায়ক উপায়গুলো ধাপে ধাপে তুলে ধরেছি, যাতে আপনি আজ থেকেই শুরু করতে পারেন।
আমি নিজে ছোটবেলায় দেখেছি, টাকা জমানো শেখা কোনো বইয়ের পড়া নয়—এটা একটা অভ্যাস, যেটা খেলার ছলে, আনন্দের সঙ্গে গড়ে ওঠে। আমার এক আত্মীয়ের ছেলে ক্লাস থ্রিতে পড়ার সময় প্রতিদিন টিফিনের টাকা থেকে দশ টাকা করে বাঁচিয়ে মাটির ব্যাংকে রাখত। বছর শেষে সেই টাকায় সে নিজের পছন্দের একটা সাইকেলের অংশ কিনেছিল। সেই আনন্দটা তার চোখে দেখার মতো ছিল। টাকাটা বড় ছিল না, কিন্তু নিজের জমানো টাকায় কিছু কেনার গর্বটা ছিল অনেক বড়। সেই গর্বই তাকে পরের বছরগুলোতেও জমানো চালিয়ে যেতে উৎসাহ দিয়েছে। আজকের এই গাইডে সেই অভিজ্ঞতাগুলোই গুছিয়ে দিলাম, যাতে আপনার বাচ্চাও টাকাকে ভয় না পেয়ে, টাকাকে বন্ধু বানাতে শেখে।
১. ছোটবেলা থেকে সঞ্চয়ের অভ্যাস কেন জরুরি বাচ্চাদের টাকা জমানোর উপায় নিয়ে ভাবার সময় প্রথম প্রশ্নটা হলো—এত ছোট বয়সে সঞ্চয় শেখানোর দরকার কী? উত্তরটা খুব সহজ। টাকার অভ্যাস যত ছোটবেলায় গড়ে ওঠে, তত গভীরে শেকড় গাড়ে। বড় হয়ে হঠাৎ করে সঞ্চয় শেখা কঠিন, কারণ ততদিনে খরচের অভ্যাস পাকা হয়ে যায়। কিন্তু যে বাচ্চা ছোটবেলা থেকে জানে, হাতে টাকা এলেই তার একটা অংশ সরিয়ে রাখতে হয়, সে বড় হয়েও সেই নিয়মটা স্বাভাবিকভাবে মেনে চলে। এটা শুধু টাকার ব্যাপার নয়—এটা ধৈর্য, পরিকল্পনা আর নিজের ইচ্ছেকে নিয়ন্ত্রণ করার শিক্ষাও বটে। আমি দেখেছি, যে বাচ্চারা ছোটবেলা থেকে জমাতে শেখে, তারা দোকানে গিয়ে অযথা জিনিস কিনতে চায় না। তারা দাম দেখে, ভাবে—এটা কি আমার সত্যিই দরকার, নাকি শুধু ভালো লাগছে? এই ভাবনাটাই আসল শিক্ষা। সঞ্চয় শেখানো মানে বাচ্চাকে কৃপণ বানানো নয়। কৃপণতা হলো প্রয়োজনেও খরচ না করা, আর সঞ্চয় হলো বুদ্ধি করে খরচ করা। এই পার্থক্যটা বাচ্চাকে গল্পের ছলে, উদাহরণ দিয়ে বোঝাতে হবে। যেমন, তাকে বলুন—তুমি যদি প্রতিদিন দশ টাকা করে জমাও, এক মাসে তিনশো টাকা হবে, আর সেই টাকায় তুমি তোমার পছন্দের বইটা নিজে কিনতে পারবে। এই হিসাবটা বাচ্চার কাছে একটা খেলার মতো মনে হয়, আবার একই সঙ্গে গণিতের অনুশীলনও হয়। এখানে সবচেয়ে বড় ভুল যেটা বাবা-মায়েরা করেন, সেটা হলো বাচ্চাকে শুধু উপদেশ দেওয়া, নিজে উদাহরণ না দেখানো। বাচ্চারা কথা শোনার চেয়ে দেখে শেখে বেশি। আপনি যদি নিজে অযথা খরচ করেন, অথচ বাচ্চাকে জমাতে বলেন, সে কথাটা তার কাছে টিকবে না। তাই প্রথমে নিজের অভ্যাসটা দেখুন। মাসের শুরুতে একটা ছোট সঞ্চয়ের পরিকল্পনা বাচ্চার সামনেই করুন, তাকে জানান—আমরা এই মাসে এই টাকাটা সরিয়ে রাখছি ভবিষ্যতের জন্য। এই স্বচ্ছতাটাই বাচ্চার মনে সঞ্চয়ের প্রতি শ্রদ্ধা গড়ে তোলে। আরেকটা জরুরি কথা—বাচ্চার বয়স অনুযায়ী সঞ্চয়ের ধারণা বদলে যাবে। পাঁচ-ছয় বছরের বাচ্চার জন্য সঞ্চয় মানে মাটির ব্যাংকে কয়েন ফেলা। দশ-বারো বছরের বাচ্চার জন্য সঞ্চয় মানে লক্ষ্য ঠিক করে টাকা জমানো, হিসাব রাখা। আর কিশোর বয়সে সঞ্চয় মানে ব্যাংক অ্যাকাউন্ট, সুদ আর বাজেটের ধারণা। তাই একই নিয়ম সব বয়সে চাপিয়ে দেবেন না। বাচ্চার বয়স আর বোঝার ক্ষমতা অনুযায়ী ধাপে ধাপে এগোন। ফলটা ধীরে ধীরে আসবে, কিন্তু সেটা হবে টেকসই। একটা ভালো অভ্যাস গড়তে সময় লাগে—এই ধৈর্যটাই বাবা-মা হিসেবে আপনার সবচেয়ে বড় বিনিয়োগ।

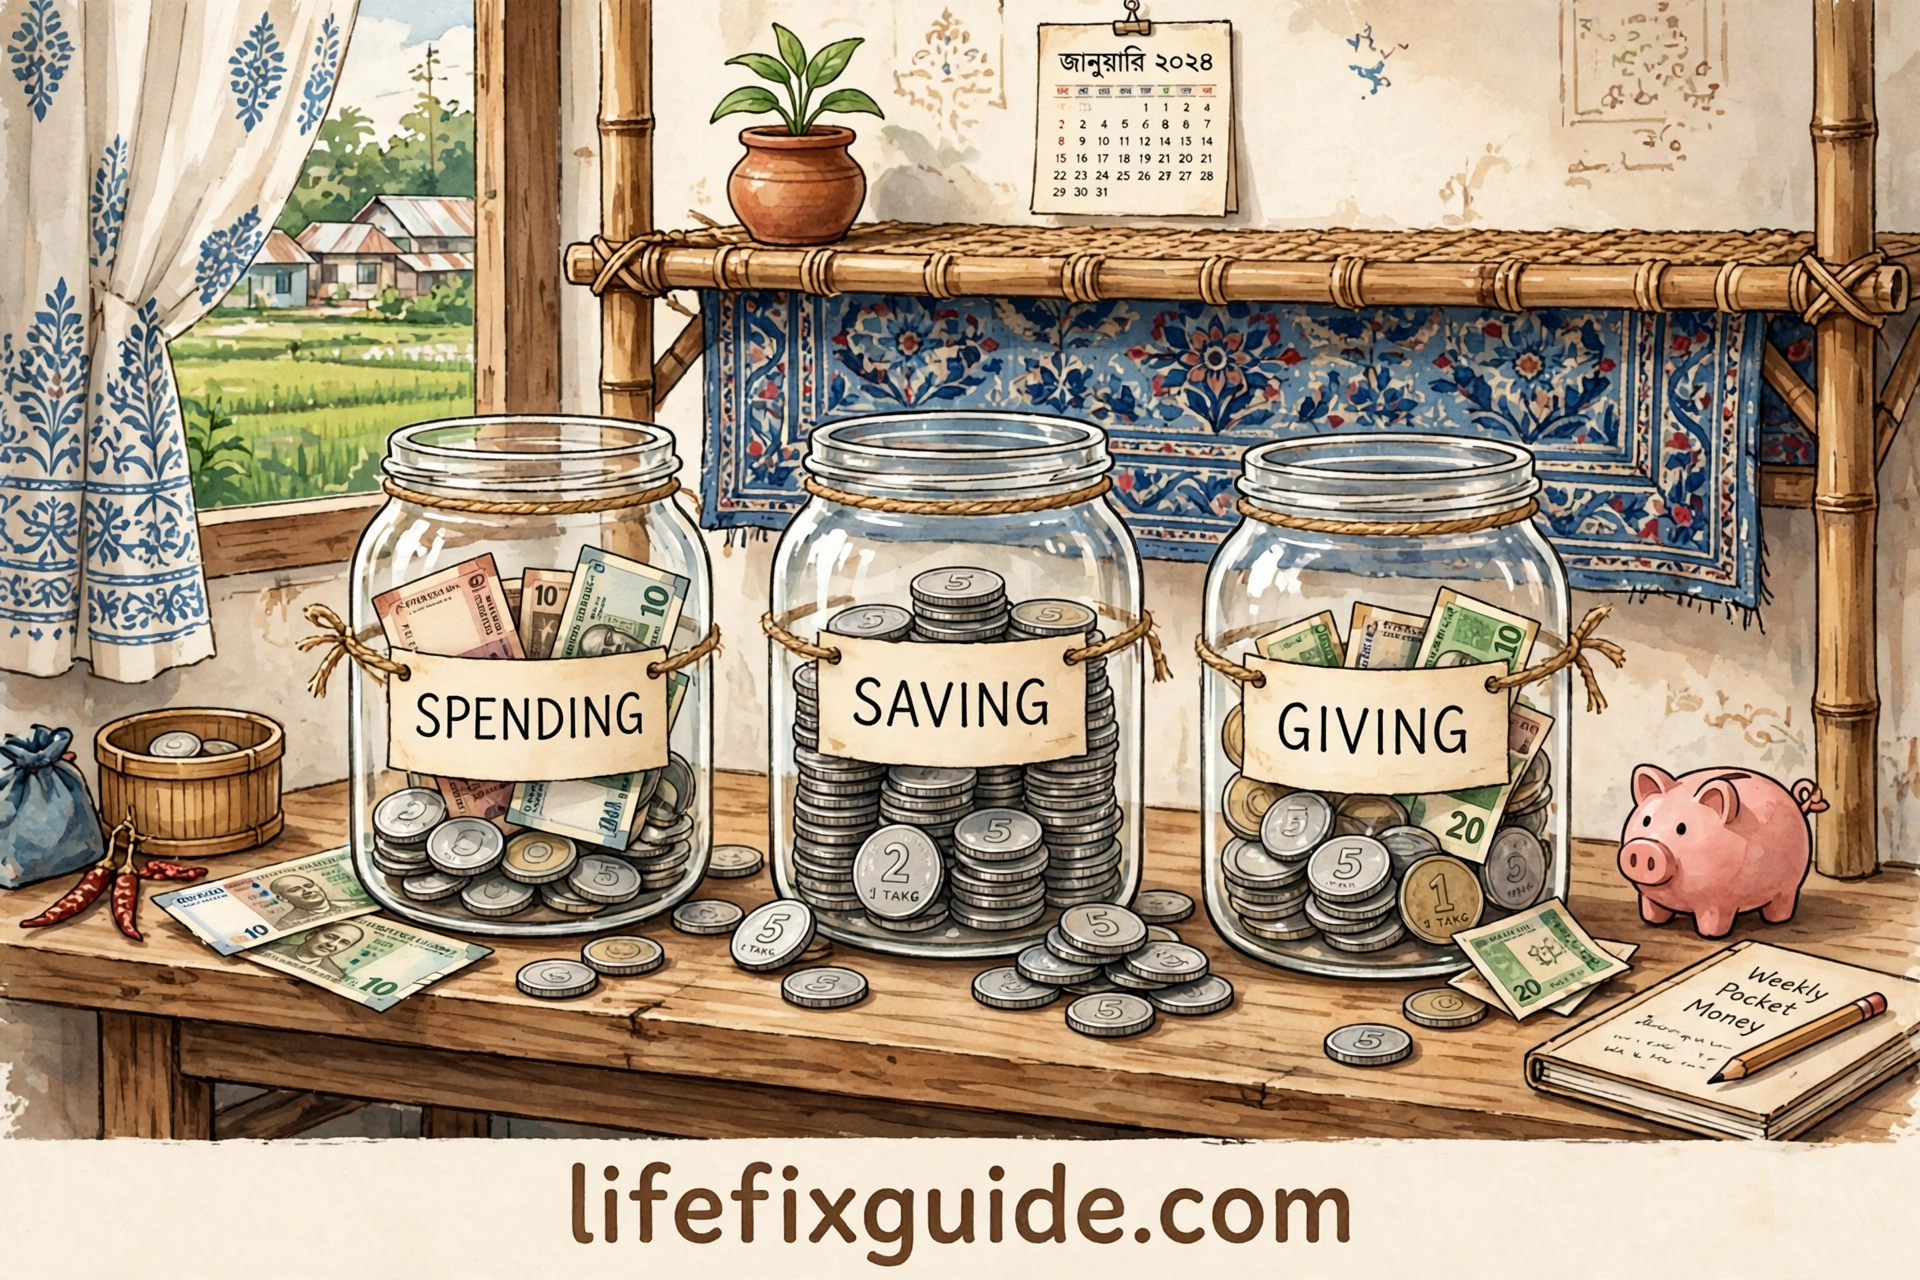
২. পকেট মানি দিয়ে শুরু করুন—তিনটি জারের নিয়ম বাচ্চাদের টাকা জমানোর সবচেয়ে সহজ উপায় হলো নিয়মিত পকেট মানি দেওয়া আর সেই টাকাটা ভাগ করে ব্যবহার করতে শেখানো। পকেট মানি ছাড়া সঞ্চয় শেখানো যায় না, কারণ জমানোর জন্য হাতে টাকা থাকতে হবে। অনেক বাবা-মা ভাবেন, বাচ্চাকে টাকা দিলেই সে খরচ করে ফেলবে। কিন্তু ঠিক উল্টোটা হয়—নিয়মিত অল্প টাকা হাতে পেলে আর সেই টাকার দায়িত্ব পেলে বাচ্চা ধীরে ধীরে হিসাব করতে শেখে। সপ্তাহে একদিন নির্দিষ্ট পরিমাণ টাকা দিন, যেমন সপ্তাহে পঞ্চাশ বা একশো টাকা, বয়স আর সামর্থ্য অনুযায়ী। টাকাটা নিয়মিত দিন, যাতে বাচ্চা পরিকল্পনা করতে পারে। এবার আসে বিখ্যাত তিনটি জারের নিয়ম। তিনটি কাচের জার বা বাক্স নিন, তাতে লিখুন—খরচ, সঞ্চয়, দান। পকেট মানি পাওয়ার সঙ্গে সঙ্গে বাচ্চা টাকাটা তিন ভাগে ভাগ করবে। যেমন, একশো টাকা পেলে পঞ্চাশ টাকা খরচের জারে, চল্লিশ টাকা সঞ্চয়ের জারে, দশ টাকা দানের জারে। এই ভাগটা বাচ্চার সঙ্গে আলোচনা করে ঠিক করুন, চাপিয়ে দেবেন না। কাচের জার ব্যবহার করার সুবিধা হলো, বাচ্চা চোখে দেখতে পায় টাকাটা বাড়ছে। মাটির ব্যাংকের মতো বন্ধ বাক্সে টাকা অদৃশ্য হয়ে যায় না, বরং প্রতিদিন জারটা ভরতে দেখে বাচ্চার উৎসাহ বাড়ে। এই নিয়মের সবচেয়ে বড় উপকার হলো, বাচ্চা নিজেই সিদ্ধান্ত নিতে শেখে। খরচের জারের টাকা শেষ হয়ে গেলে সে বুঝবে, পরের সপ্তাহ পর্যন্ত অপেক্ষা করতে হবে। এই অপেক্ষাটাই আসল শিক্ষা—সব চাওয়া সঙ্গে সঙ্গে মেটে না। প্রথম প্রথম বাচ্চা হয়তো সঞ্চয়ের জার থেকে টাকা নিয়ে খরচ করতে চাইবে। তখন রাগ করবেন না, বোঝান—এই টাকাটা তোমার লক্ষ্যের জন্য, এটা ভাঙলে লক্ষ্যটা পিছিয়ে যাবে। দু-একবার ভুল করলেও চিন্তা নেই, ভুল থেকেই শেখা হয়। একটা সাধারণ ভুল হলো, পকেট মানি দিয়ে তারপর বাচ্চার সব খরচ বাবা-মা নিজে মিটিয়ে দেওয়া। তাহলে পকেট মানির কোনো অর্থ থাকে না। ছোট ছোট জিনিস—যেমন পছন্দের কলম, স্টিকার, চকলেট—বাচ্চা নিজের খরচের জার থেকে কিনুক। আর সঞ্চয়ের জারের টাকা শুধু বড় লক্ষ্যের জন্য রাখুন। কয়েক সপ্তাহ এই নিয়ম চালালেই দেখবেন, বাচ্চা নিজে থেকেই হিসাব করছে—আর কত জমালে তার লক্ষ্যটা পূরণ হবে। এই হিসাব করার অভ্যাসটাই ভবিষ্যতে তার বাজেট করার ভিত্তি হয়ে দাঁড়াবে।
৩. সঞ্চয়ের লক্ষ্য ঠিক করা—ছোট লক্ষ্য, বড় আনন্দ লক্ষ্য ছাড়া সঞ্চয় টেকে না। বাচ্চাকে শুধু বললেন, টাকা জমাও—সে কিছুদিন জমাবে, তারপর বিরক্ত হয়ে যাবে। কিন্তু যদি একটা স্পষ্ট লক্ষ্য থাকে—যেমন, তিন মাসে একটা পছন্দের খেলনা কেনা, বা ছয় মাসে একটা গল্পের বইয়ের সেট কেনা—তাহলে জমানোটা একটা মিশন হয়ে যায়। লক্ষ্য ঠিক করার সময় বাচ্চার মতামতকে সবচেয়ে বেশি গুরুত্ব দিন। আপনার পছন্দের জিনিস নয়, বাচ্চার পছন্দের জিনিসই লক্ষ্য হোক। তাহলে তার ভেতর থেকে আগ্রহ আসবে। লক্ষ্য ঠিক করার পর একটা সঞ্চয় চার্ট বানান। একটা কাগজে লক্ষ্যটার ছবি আঁকুন বা ছবি লাগান, আর নিচে ঘর ঘর করে টাকার অঙ্ক লিখুন। প্রতিবার টাকা জমালে একটা ঘর রঙ করুন বা স্টিকার লাগান। এই চার্টটা বাচ্চার ঘরের দেওয়ালে টাঙিয়ে দিন। প্রতিদিন চোখে পড়লে উৎসাহ ধরে থাকে। আমি দেখেছি, চার্টের অর্ধেক ভরে গেলে বাচ্চাদের উত্তেজনা দ্বিগুণ হয়ে যায়—তারা নিজে থেকেই অতিরিক্ত টাকা বাঁচিয়ে জমাতে চায়। এই মুহূর্তটাই সঞ্চয়ের অভ্যাস পাকা হওয়ার মুহূর্ত। এখানে লক্ষ্যের আকারটা খুব জরুরি। প্রথম লক্ষ্যটা ছোট রাখুন—দুই থেকে চার সপ্তাহের মধ্যে পূরণ করা যায় এমন। প্রথম সাফল্যটা তাড়াতাড়ি পেলে বাচ্চার আত্মবিশ্বাস বাড়ে। প্রথমেই যদি এক বছরের বড় লক্ষ্য দেন, বাচ্চা মাঝপথে হাল ছেড়ে দেবে। ছোট লক্ষ্য পূরণ হওয়ার পর ধীরে ধীরে লক্ষ্য বড় করুন। আর লক্ষ্য পূরণ হলে উদযাপন করুন—বাচ্চাকে প্রশংসা করুন, প্রয়োজনে ছোট একটা পারিবারিক উদযাপন করুন। সেই আনন্দটা বাচ্চার মনে গেঁথে থাকবে। একটা ভুল যেটা প্রায়ই হয়, সেটা হলো লক্ষ্য পূরণের আগেই বাবা-মা নিজে সেই জিনিসটা কিনে দেওয়া। এতে বাচ্চার সঞ্চয়ের পুরো অর্থটাই নষ্ট হয়ে যায়। বাচ্চা ভাবে, জমিয়ে লাভ কী, বাবা-মা তো কিনেই দেবে। তাই লক্ষ্য ঠিক করার পর ধৈর্য ধরুন। বাচ্চাকে নিজের জমানো টাকায় জিনিসটা কিনতে দিন। কেনার সময় তাকে দাম দেখতে দিন, দোকানদারকে টাকা দিতে দিন, খুচরো গুনতে দিন। এই পুরো অভিজ্ঞতাটাই শিক্ষা। ফলাফল হিসেবে বাচ্চা শুধু একটা জিনিস পায় না, পায় নিজের পরিশ্রমের ফলের স্বাদ—যেটা কোনো টাকায় কেনা যায় না।

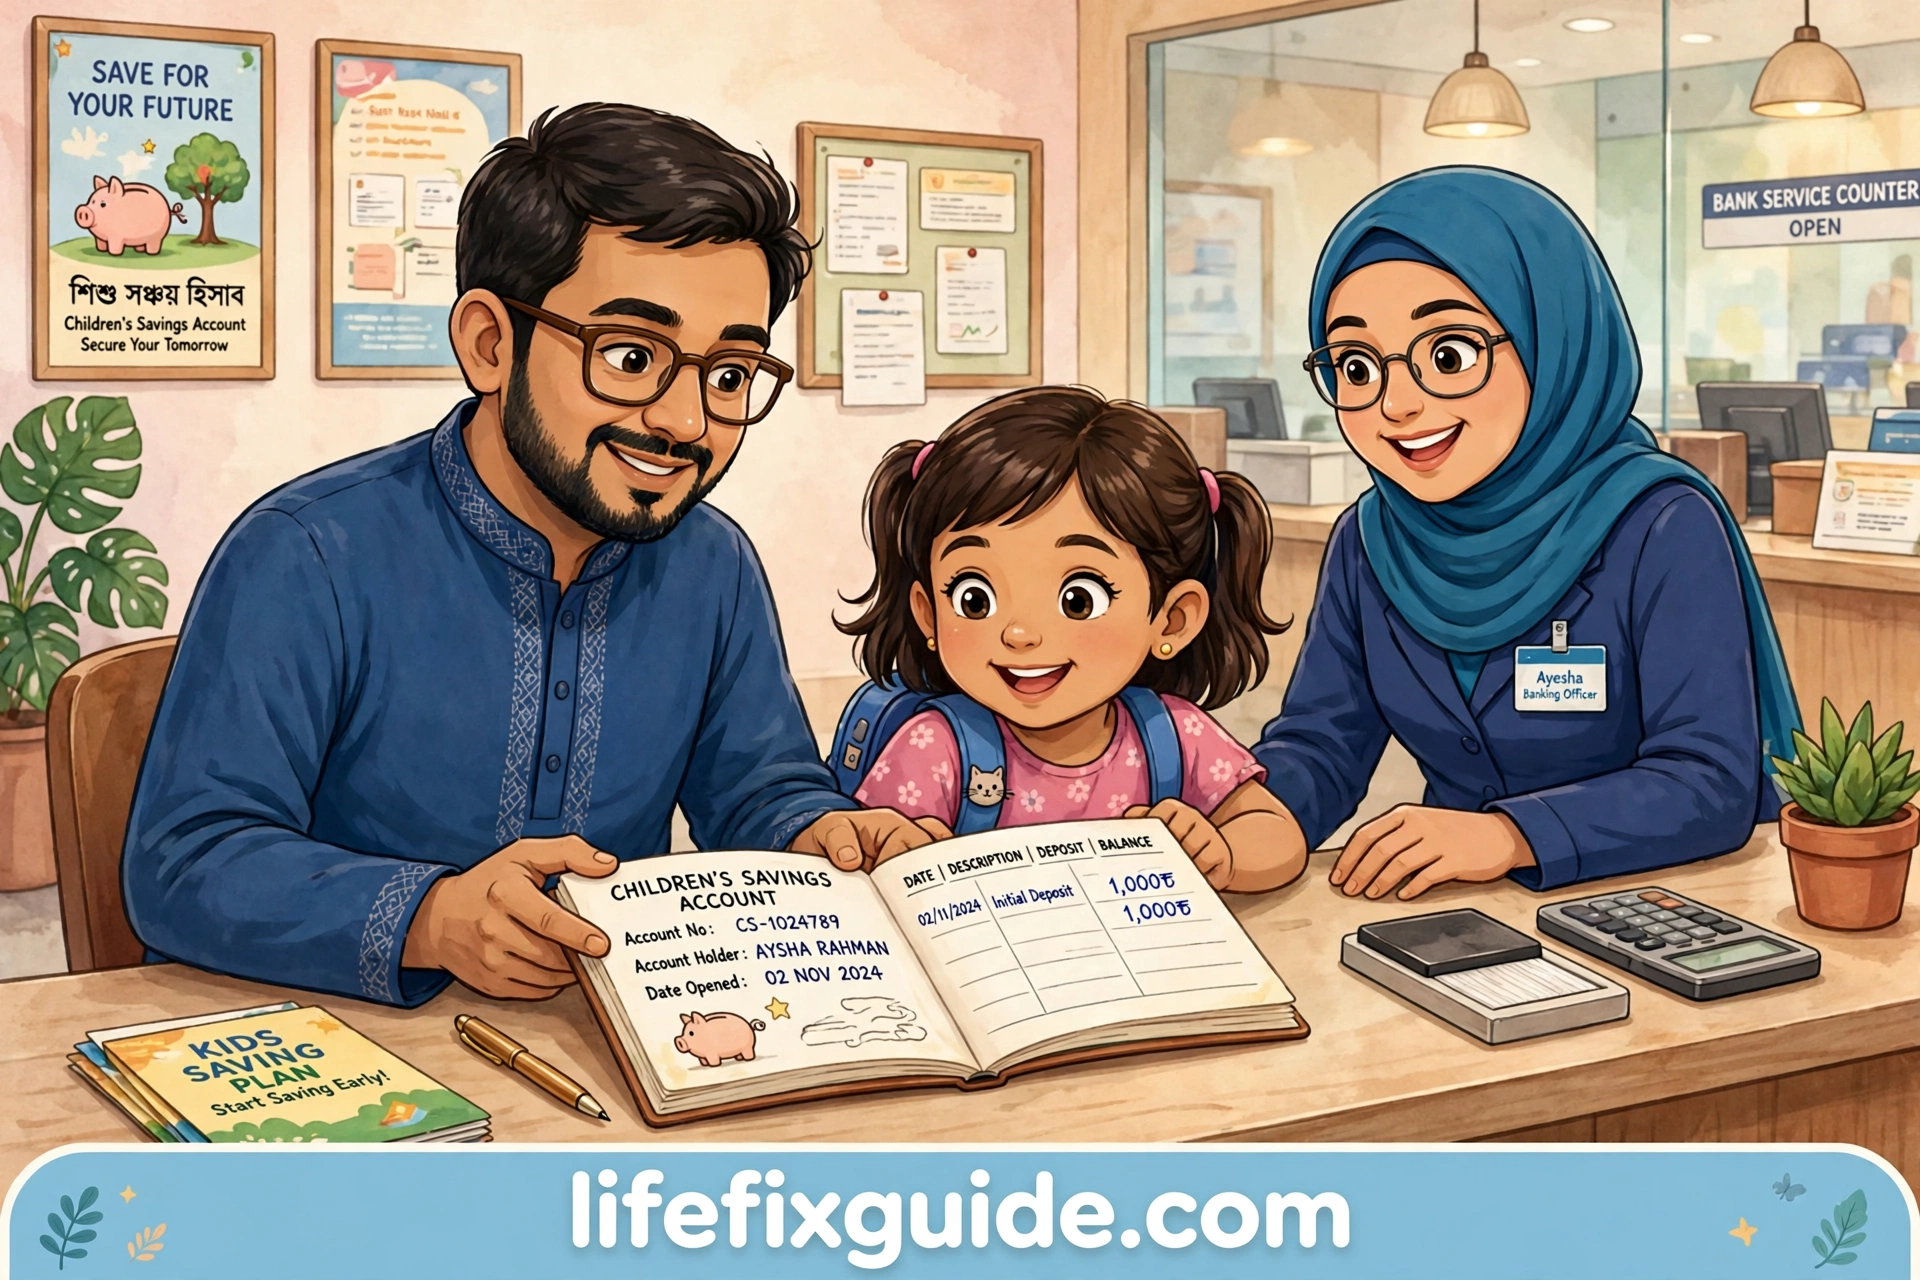
৪. মাটির ব্যাংক থেকে শিশুদের ব্যাংক অ্যাকাউন্ট ছোটবেলায় মাটির ব্যাংক বা পিগি ব্যাংক দিয়ে শুরু করা সবচেয়ে ভালো। মাটির ব্যাংকের একটা বিশেষ মজা আছে—টাকাটা ভেতরে জমে, দেখা যায় না, আর ভাঙার সময় একসঙ্গে অনেক টাকা বের হয়। এই চমকটা বাচ্চাদের খুব আনন্দ দেয়। তবে মাটির ব্যাংকের একটা অসুবিধা আছে—হিসাব রাখা যায় না, কত জমল জানা যায় না। তাই পাশাপাশি একটা ছোট খাতায় হিসাব রাখার অভ্যাস করান। প্রতিবার টাকা ফেললে তারিখ আর অঙ্কটা খাতায় লিখুন। এই খাতাটাই পরে ব্যাংকের পাসবইয়ের ধারণা দেবে। বাচ্চা যখন একটু বড় হবে, ধরুন আট-দশ বছর বয়স, তখন তার নামে একটা শিশু সঞ্চয় অ্যাকাউন্ট খোলার কথা ভাবতে পারেন। বাংলাদেশের অনেক ব্যাংকেই বাবা-মায়ের সঙ্গে যৌথভাবে শিশুদের অ্যাকাউন্ট খোলা যায়। ব্যাংকে গিয়ে নিজের নামে অ্যাকাউন্ট খোলার অভিজ্ঞতাটা বাচ্চার জন্য খুব গর্বের। সে শিখবে, ব্যাংক কী, সুদ কী, পাসবই কী। প্রথমবার ব্যাংকে টাকা জমা দেওয়ার সময় তাকে সঙ্গে নিয়ে যান, কাউন্টারে নিজে টাকা দিতে দিন। এই অভিজ্ঞতা বই পড়ে পাওয়া যায় না। ব্যাংক অ্যাকাউন্টের সঙ্গে সঙ্গে সুদের ধারণাটা সহজ ভাষায় বোঝান। বলুন, ব্যাংকে টাকা রাখলে ব্যাংক সেই টাকা ব্যবহার করে, আর তার বদলে কিছু অতিরিক্ত টাকা দেয়—সেটাই সুদ। ছোট অঙ্ক দিয়ে উদাহরণ দিন—এক হাজার টাকা রাখলে বছরে এত টাকা সুদ পাওয়া যায়। বাচ্চা হয়তো পুরো হিসাব বুঝবে না, কিন্তু ধারণাটা মাথায় থাকবে। আর এই ধারণাটাই ভবিষ্যতে তাকে ডিপিএস, এফডিআর আর সঞ্চয়পত্রের মতো বিষয়গুলো বুঝতে সাহায্য করবে। তবে একটা সতর্কতা—ব্যাংক অ্যাকাউন্ট খুললেই সঞ্চয় শেখানো শেষ নয়। অ্যাকাউন্টে টাকা জমা দেওয়ার নিয়মিত অভ্যাসটা ধরে রাখতে হবে। মাসে একবার হলেও বাচ্চাকে নিয়ে ব্যাংকে যান, বা মোবাইল ব্যাংকিংয়ের মাধ্যমে জমা দেখান। আর বাচ্চার অ্যাকাউন্টের টাকা কখনোই পরিবারের প্রয়োজনে তুলবেন না। এটা করলে বাচ্চার বিশ্বাস ভেঙে যায়। তার টাকা তারই থাকুক—এই নীতিটা অটুট রাখুন। ফল হিসেবে বাচ্চা শিখবে, সঞ্চয় মানে নিজের ভবিষ্যতের জন্য টাকা সরিয়ে রাখা, যেটা প্রয়োজনের সময় কাজে আসে।
৫. চাওয়া আর প্রয়োজনের পার্থক্য শেখানো বাচ্চাদের টাকা জমানোর উপায়ের মধ্যে সবচেয়ে গুরুত্বপূর্ণ শিক্ষাটা হলো চাওয়া আর প্রয়োজনের পার্থক্য বোঝানো। দোকানে গেলেই বাচ্চারা অনেক কিছু চায়—নতুন খেলনা, চকলেট, রঙিন কলম। সব চাওয়া মেটানো সম্ভব নয়, আর সব চাওয়া মেটানো উচিতও নয়। কিন্তু শুধু না বললে বাচ্চা কষ্ট পায়, রাগ করে। তাই না বলার বদলে একটা নিয়ম শেখান—চাওয়ার তালিকা বানানো। একটা চাওয়ার তালিকা খাতা বানান। বাচ্চা যখনই কিছু চাইবে, সেটা তালিকায় লিখুন। তারপর এক সপ্তাহ অপেক্ষা করুন। এক সপ্তাহ পর তালিকাটা দেখে জিজ্ঞেস করুন—এখনো কি এটা চাই? দেখবেন, অর্ধেকের বেশি জিনিসের প্রতি আগ্রহ কমে গেছে। যেটা সত্যিই চাই, সেটা তালিকায় থেকে যাবে। এই এক সপ্তাহের অপেক্ষাটাই আবেগের কেনাকাটা কমানোর সবচেয়ে কার্যকর উপায়। বড়রাও এই নিয়ম মেনে চললে অনেক অযথা খরচ বাঁচে। এই নিয়মের সঙ্গে সঙ্গে বাচ্চাকে বিকল্প ভাবতে শেখান। যেমন, দামি খেলনার বদলে কি নিজে কিছু বানানো যায়? পুরোনো খেলনা দিয়ে কি নতুন খেলা আবিষ্কার করা যায়? এই সৃজনশীলতাটা বাচ্চাকে খরচের নেশা থেকে দূরে রাখে। আমি দেখেছি, যে বাচ্চারা নিজে হাতে জিনিস বানাতে ভালোবাসে, তারা দোকানের জিনিসের প্রতি কম আকৃষ্ট হয়। এটা শুধু টাকা বাঁচায় না, বাচ্চার সৃজনশীলতাও বাড়ায়। এখানে বাবা-মায়ের ধৈর্য সবচেয়ে বড় পরীক্ষা। দোকানে বাচ্চা কাঁদলে, জেদ করলে অনেক বাবা-মা লজ্জা পেয়ে কিনে দেন। কিন্তু এই একবার কিনে দিলে বাচ্চা শিখে যায়—জেদ করলেই পাওয়া যায়। তাই আগেই বাড়ি থেকে কথা বলে নিন—আজ আমরা শুধু এই জিনিসটা কিনব, বাকিগুলো চাওয়ার তালিকায় লিখব। দোকানে গিয়ে সেই কথাটা শান্তভাবে মনে করিয়ে দিন। প্রথম কয়েকবার কঠিন হবে, কিন্তু ধীরে ধীরে বাচ্চা নিয়মটা মেনে নেবে। ফল হিসেবে বাচ্চা শিখবে, টাকা খরচ করার আগে ভাবতে হয়—এই ভাবনাটাই সারাজীবনের সম্পদ।

৬. পরিবারের বাজেটে বাচ্চাকে যুক্ত করা বাচ্চাকে সঞ্চয় শেখানোর একটা চমৎকার উপায় হলো তাকে পরিবারের ছোট ছোট আর্থিক সিদ্ধান্তে যুক্ত করা। এতে বাচ্চা বুঝবে, টাকা সীমিত, আর প্রতিটা খরচের পেছনে একটা সিদ্ধান্ত থাকে। যেমন, মাসের বাজার করার সময় বাচ্চাকে নিয়ে যান। তাকে বলুন, আজ আমাদের বাজেট এত টাকা, এই টাকার মধ্যে সবজি, মাছ আর ফল কিনতে হবে। বাচ্চা দাম দেখবে, তুলনা করবে, আর বুঝবে—কোনটা কিনলে বাজেট থাকবে, কোনটা কিনলে বাজেট ছাড়িয়ে যাবে। এই অভিজ্ঞতা ক্লাসের অঙ্কের চেয়ে অনেক বেশি কার্যকর। আরেকটা ভালো উপায় হলো, বাড়ির একটা ছোট বাজেট বাচ্চার হাতে দেওয়া। যেমন, সপ্তাহের নাস্তার বাজেটটা বাচ্চা নিজে পরিকল্পনা করুক। সে লিখুক কী কী লাগবে, দাম কত হবে, মোট কত খরচ হবে। প্রথম প্রথম হিসাব ভুল হবে, তাতে কিছু যায় আসে না। ভুল থেকেই শেখা হয়। ধীরে ধীরে সে দাম আর পরিমাণের সম্পর্ক বুঝতে শিখবে। এই অভ্যাসটা বড় হয়ে তাকে সংসার চালাতে, ব্যবসা করতে—সব জায়গায় কাজে দেবে। এখানে একটা জরুরি সতর্কতা—বাচ্চাকে পরিবারের আর্থিক চাপের কথা বলে ভয় দেখাবেন না। বাজেট শেখানো আর অভাবের ভয় দেখানো এক জিনিস নয়। বাচ্চাকে বলবেন না, আমাদের টাকা নেই, তাই তুমি কিছু পাবে না। বরং বলুন, আমরা এই মাসে এই জিনিসটার জন্য টাকা রেখেছি, ওই জিনিসটা পরের মাসে কিনব। এই ভাষাটা বাচ্চাকে নিরাপত্তা দেয়, আবার পরিকল্পনার শিক্ষাও দেয়। টাকার কথা বলতে গিয়ে বাচ্চার মনে উদ্বেগ তৈরি করা যাবে না। বাজেটে যুক্ত করার আরেকটা দিক হলো, বাচ্চাকে সঞ্চয়ের ফল দেখানো। যেমন, বিদ্যুৎ বিল কমাতে বাচ্চা যদি অযথা আলো জ্বালিয়ে না রাখে, তাহলে মাস শেষে কত টাকা বাঁচল সেটা তাকে দেখান। আর সেই বাঁচানো টাকার একটা অংশ তার সঞ্চয়ে যোগ করুন। এতে বাচ্চা বুঝবে, সাশ্রয় মানেই সঞ্চয়। ফল হিসেবে বাচ্চা শুধু নিজের টাকা নয়, পরিবারের টাকার প্রতিও দায়িত্বশীল হয়ে উঠবে—এই দায়িত্ববোধই আসল শিক্ষা।

৭. পুরস্কার আর প্রশংসা—অভ্যাস টিকিয়ে রাখার কৌশল যেকোনো অভ্যাস টিকিয়ে রাখতে পুরস্কার আর প্রশংসা খুব কাজে দেয়, বাচ্চাদের ক্ষেত্রে তো আরও বেশি। তবে পুরস্কার মানে সবসময় টাকা বা দামি জিনিস নয়। অনেক সময় একটা আন্তরিক প্রশংসা, একটা স্টিকার, বা একটা বিশেষ সন্ধ্যা—এগুলোই যথেষ্ট। বাচ্চা যখন এক মাস ধরে নিয়মিত জমাল, তাকে বলুন—তুমি দারুণ করেছ, আমি তোমার জন্য গর্বিত। এই কথাটা বাচ্চার মনে অনেকদিন থাকে। আর এই গর্বটাই তাকে পরের মাসেও জমাতে উৎসাহ দেয়। পুরস্কারের একটা ভালো নিয়ম হলো ম্যাচিং। যেমন, বাচ্চা যদি একশো টাকা জমায়, বাবা-মা আরও বিশ টাকা যোগ করে দেবেন। এটা অনেকটা ব্যাংকের সুদের মতো—জমালে অতিরিক্ত পাওয়া যায়। এই নিয়মটা বাচ্চাকে খুব উৎসাহ দেয়। তবে ম্যাচিংয়ের পরিমাণটা আগেই ঠিক করে নিন, আর নিয়মটা সবসময় মেনে চলুন। নিয়ম ভাঙলে বাচ্চার বিশ্বাস নষ্ট হয়। আর পুরস্কার কখনোই এমন হবে না, যাতে বাচ্চা শুধু পুরস্কারের লোভে জমায়। পুরস্কার হবে উৎসাহ, উদ্দেশ্য নয়। আরেকটা কার্যকর কৌশল হলো সঞ্চয়ের মাইলফলক উদযাপন করা। যেমন, সঞ্চয় চার্টের অর্ধেক ভরে গেলে একটা ছোট উদযাপন—পছন্দের খাবার বানানো, বা একসঙ্গে একটা সিনেমা দেখা। লক্ষ্য পূরণ হলে আরও বড় উদযাপন। এই উদযাপনগুলো বাচ্চার মনে সঞ্চয়কে আনন্দের সঙ্গে জুড়ে দেয়। সঞ্চয় তখন আর কষ্টকর ত্যাগ মনে হয় না, মনে হয় একটা মজার যাত্রা। আমি দেখেছি, যে পরিবারে সঞ্চয় উদযাপন করা হয়, সেখানে বাচ্চারা বড় হয়েও সঞ্চয়কে বোঝা মনে করে না। তবে একটা ভুল এড়িয়ে চলুন—বাচ্চা জমাতে না পারলে তাকে তিরস্কার করবেন না। কখনো কখনো বাচ্চা ভুল করবে, জমানো টাকা খরচ করে ফেলবে। তখন রাগ না করে শান্তভাবে কথা বলুন—কী হয়েছিল, পরের বার কীভাবে এড়ানো যায়। তিরস্কার করলে বাচ্চা সঞ্চয়কে ভয়ের বিষয় মনে করবে, আর লুকিয়ে খরচ করতে শিখবে। ভুলকে শেখার সুযোগ হিসেবে দেখুন। ফল হিসেবে বাচ্চা টাকার ব্যাপারে আপনার সঙ্গে খোলামেলা কথা বলতে শিখবে, আর এটাই সারাজীবনের জন্য সবচেয়ে মূল্যবান।

৮. যে ভুলগুলো এড়িয়ে চলবেন—বয়সভিত্তিক সহজ গাইড শেষে জেনে নিন, বাচ্চাদের টাকা জমানো শেখাতে গিয়ে কোন ভুলগুলো সবচেয়ে বেশি হয়, আর বয়স অনুযায়ী কীভাবে এগোবেন। প্রথম ভুল—বাচ্চাকে টাকার ব্যাপারে কিছু না জানিয়ে হঠাৎ বড় বড় উপদেশ দেওয়া। টাকা নিয়ে খোলামেলা কথা বলুন, বাচ্চার প্রশ্নের উত্তর দিন। বাচ্চা যদি জিজ্ঞেস করে, আমরা কত টাকা আয় করি, তাহলে বয়স অনুযায়ী সহজ ভাষায় উত্তর দিন। টাকা নিয়ে গোপনীয়তা বাচ্চার মনে ভুল ধারণা তৈরি করে। দ্বিতীয় ভুল—বাচ্চার জমানো টাকা পরিবারের প্রয়োজনে ব্যবহার করা। এটা বিশ্বাস ভাঙার সবচেয়ে বড় কারণ। বাচ্চার টাকা যত ছোট অঙ্কই হোক, সেটা তার। তৃতীয় ভুল—বাচ্চাকে অন্য বাচ্চার সঙ্গে তুলনা করা। ওর বন্ধু এত টাকা জমিয়েছে, তুমি পারো না কেন—এই কথাটা বাচ্চার উৎসাহ নষ্ট করে। প্রতিটা বাচ্চা আলাদা, তার গতিও আলাদা। চতুর্থ ভুল—সঞ্চয় শেখানোকে শাস্তি বানানো। জরিমানা হিসেবে পকেট মানি কেটে নেওয়া, বা খেলনা কিনে না দেওয়ার হুমকি দেওয়া—এগুলো সঞ্চয় শেখায় না, বরং টাকার প্রতি নেতিবাচক মনোভাব তৈরি করে। এবার বয়সভিত্তিক গাইড। পাঁচ থেকে সাত বছর বয়সে মাটির ব্যাংক, কয়েন চেনা, আর ছোট লক্ষ্য দিয়ে শুরু করুন। আট থেকে দশ বছর বয়সে তিনটি জারের নিয়ম, সঞ্চয় চার্ট, আর হিসাবের খাতা যোগ করুন। এগারো থেকে তেরো বছর বয়সে ব্যাংক অ্যাকাউন্ট, সুদের ধারণা, আর পরিবারের বাজেটে যুক্ত করা শুরু করুন। চৌদ্দ বছরের বেশি বয়সে বাজেট বানানো, দাম তুলনা করা, আর ভবিষ্যতের বড় লক্ষ্যের জন্য সঞ্চয়ের পরিকল্পনা শেখান। এই ধাপগুলো বয়সের সঙ্গে সঙ্গে বাড়বে, কিন্তু ভিত্তিটা একই থাকবে—নিয়মিত অল্প অল্প করে জমানো, লক্ষ্য ঠিক করা, আর হিসাব রাখা। সবচেয়ে বড় কথা, সঞ্চয় শেখানো একদিনের কাজ নয়। এটা বছরের পর বছর ধরে চলা একটা যাত্রা। মাঝে মাঝে বাচ্চা হাল ছাড়বে, ভুল করবে, আবার শুরু করবে। আপনার কাজ হলো ধৈর্য ধরে পাশে থাকা, প্রশংসা করা, আর নিজে উদাহরণ দেখানো। আজ আপনি যে ছোট অভ্যাসটা গড়ে দিচ্ছেন, সেটাই একদিন আপনার বাচ্চাকে আর্থিকভাবে স্বাধীন, দায়িত্বশীল আর আত্মবিশ্বাসী মানুষ বানাবে। সেই ভবিষ্যতের জন্য আজকের এই ছোট শুরুটাই সবচেয়ে বড় উপহার।

শেষ কথা বাচ্চাদের টাকা জমানোর উপায় আসলে খুব সহজ—নিয়মিত অল্প টাকা হাতে দেওয়া, তিনটি জারে ভাগ করতে শেখানো, ছোট লক্ষ্য ঠিক করে চার্টে অগ্রগতি দেখানো, আর জমানো টাকার হিসাব নিজে রাখতে দেওয়া। আজ থেকেই শুরু করুন—একটা মাটির ব্যাংক কিনুন, তিনটি জার বানান, আর বাচ্চার সঙ্গে বসে তার প্রথম ছোট লক্ষ্যটা ঠিক করুন। এই ছোট শুরুটাই একদিন বড় অভ্যাসে পরিণত হবে। আর মনে রাখবেন, বাচ্চা আপনার কথা নয়, আপনার কাজ দেখে শেখে—তাই নিজেও নিয়মিত সঞ্চয় করুন, আর সেই আনন্দটা তার সঙ্গে ভাগ করে নিন।