আমার প্রথম চাকরির বেতন হাতে পেয়ে আমি ঠিক বুঝতে পারিনি টাকাটা নিয়ে কী করব। প্রথম দুই মাসে বেতনের অর্ধেক উড়ে গেল বন্ধুদের সাথে খাওয়া-দাওয়ায়, নতুন ফোনের কিস্তিতে, আর হাবিজাবি কেনাকাটায়। তৃতীয় মাসে ব্যাংক অ্যাকাউন্টে তাকিয়ে দেখি, জমা প্রায় শূন্য। সেদিন অফিসের এক সিনিয়র ভাই আমাকে বলেছিলেন, “আয় করা কঠিন, কিন্তু টাকা ধরে রাখা আরও কঠিন।” সেই কথাটা আমার মাথায় ঢুকে গেল। সেদিন রাতে বাসায় ফিরে আমি একটা খাতায় নিজের সব খরচ লিখলাম, আর লজ্জায় মাথা নিচু হয়ে গেল — কত অপ্রয়োজনীয় খরচ! তারপর থেকে আমি তিনটা জিনিস শিখেছি — ডিপিএস, এফডিআর আর সঞ্চয়পত্র। আজ পাঁচ বছর পর আমি বলতে পারি, এই তিনটা মাধ্যমই আমার আর্থিক জীবন বদলে দিয়েছে। কোনটায় বেশি লাভ, কোনটা কার জন্য, আর কোন ভুলগুলো এড়িয়ে চলতে হবে — সব আজকের লেখায় বিস্তারিত বলছি।
১. ডিপিএস — ছোট ছোট জমায় বড় অংকের সঞ্চয়

ডিপিএস মানে Deposit Pension Scheme — মাসে মাসে নির্দিষ্ট পরিমাণ টাকা ব্যাংকে জমা দিয়ে নির্দিষ্ট মেয়াদ শেষে একসাথে বড় অংকের টাকা পাওয়া। আমার প্রথম ডিপিএস ছিল মাসে দুই হাজার টাকার, তিন বছরের। কেন ডিপিএস? কারণ তখন আমার হাতে একবারে বড় টাকা ছিল না, কিন্তু প্রতি মাসে বেতন থেকে কিছু টাকা বাঁচানো সম্ভব ছিল। এটাই ডিপিএসের সবচেয়ে বড় সুবিধা — আপনার আয় ছোট হলেও চলবে, কারণ টুকরো টুকরো করে জমে বড় হয়।
কীভাবে করবেন: প্রথমে ব্যাংকে গিয়ে ডিপিএস স্কিমের চার্ট দেখুন। বিভিন্ন মেয়াদ থাকে — সাধারণত ১, ২, ৩, ৫ বা ১০ বছরের। মাসিক কিস্তি ৫০০ টাকা থেকে শুরু করে ৫০ হাজার বা তার বেশি পর্যন্ত হতে পারে। ফর্ম পূরণ করে প্রথম কিস্তি জমা দিলেই অ্যাকাউন্ট চালু হয়ে যায়। আজকাল অনেক ব্যাংকে মোবাইল ব্যাংকিং বা ইন্টারনেট ব্যাংকিং থেকে অটো-ডেবিট সেট করে দিলে প্রতি মাসে নিজে নিজে কিস্তি কেটে যায় — আমার কাছে এটাই সবচেয়ে কার্যকর সিস্টেম, কারণ হাতে টাকা এলেই খরচের লোভ হয়।
সাধারণ ভুল: অনেকে ডিপিএস খুলে দুই-তিন মাস কিস্তি দিয়ে বন্ধ করে দেন। মনে রাখবেন, মেয়াদের মাঝপথে ভাঙলে সুদের হার অনেক কমে যায়, কিছু ব্যাংকে জরিমানাও কাটে। আমার এক বন্ধু তিন বছরের ডিপিএস দেড় বছরে ভেঙে প্রায় পুরো সুদটাই হারিয়েছিল। আরেকটা ভুল হলো নিজের সামর্থ্যের বাইরে বড় কিস্তি নেওয়া। মাসে পাঁচ হাজার জমা দেওয়ার সামর্থ্য না থাকলে দুই হাজার দিয়েই শুরু করুন — নিয়মিত জমা দেওয়াটাই আসল, অংকটা পরে বাড়ানো যায়।
ফলাফল: আমার প্রথম তিন বছরের ডিপিএস শেষে আমি পেয়েছিলাম প্রায় ৮০ হাজার টাকা — যা দিয়ে আমি প্রথমবারের মতো একটা ল্যাপটপ কিনতে পেরেছিলাম, কোনো ঋণ ছাড়াই। সেই অনুভূতি আজও মনে আছে। ডিপিএস শুধু টাকা জমায় না, সঞ্চয়ের অভ্যাসও গড়ে তোলে — আর এই অভ্যাসটাই জীবনের সবচেয়ে বড় সম্পদ।
২. এফডিআর — একবারে টাকা রেখে নিশ্চিন্তে সুদ
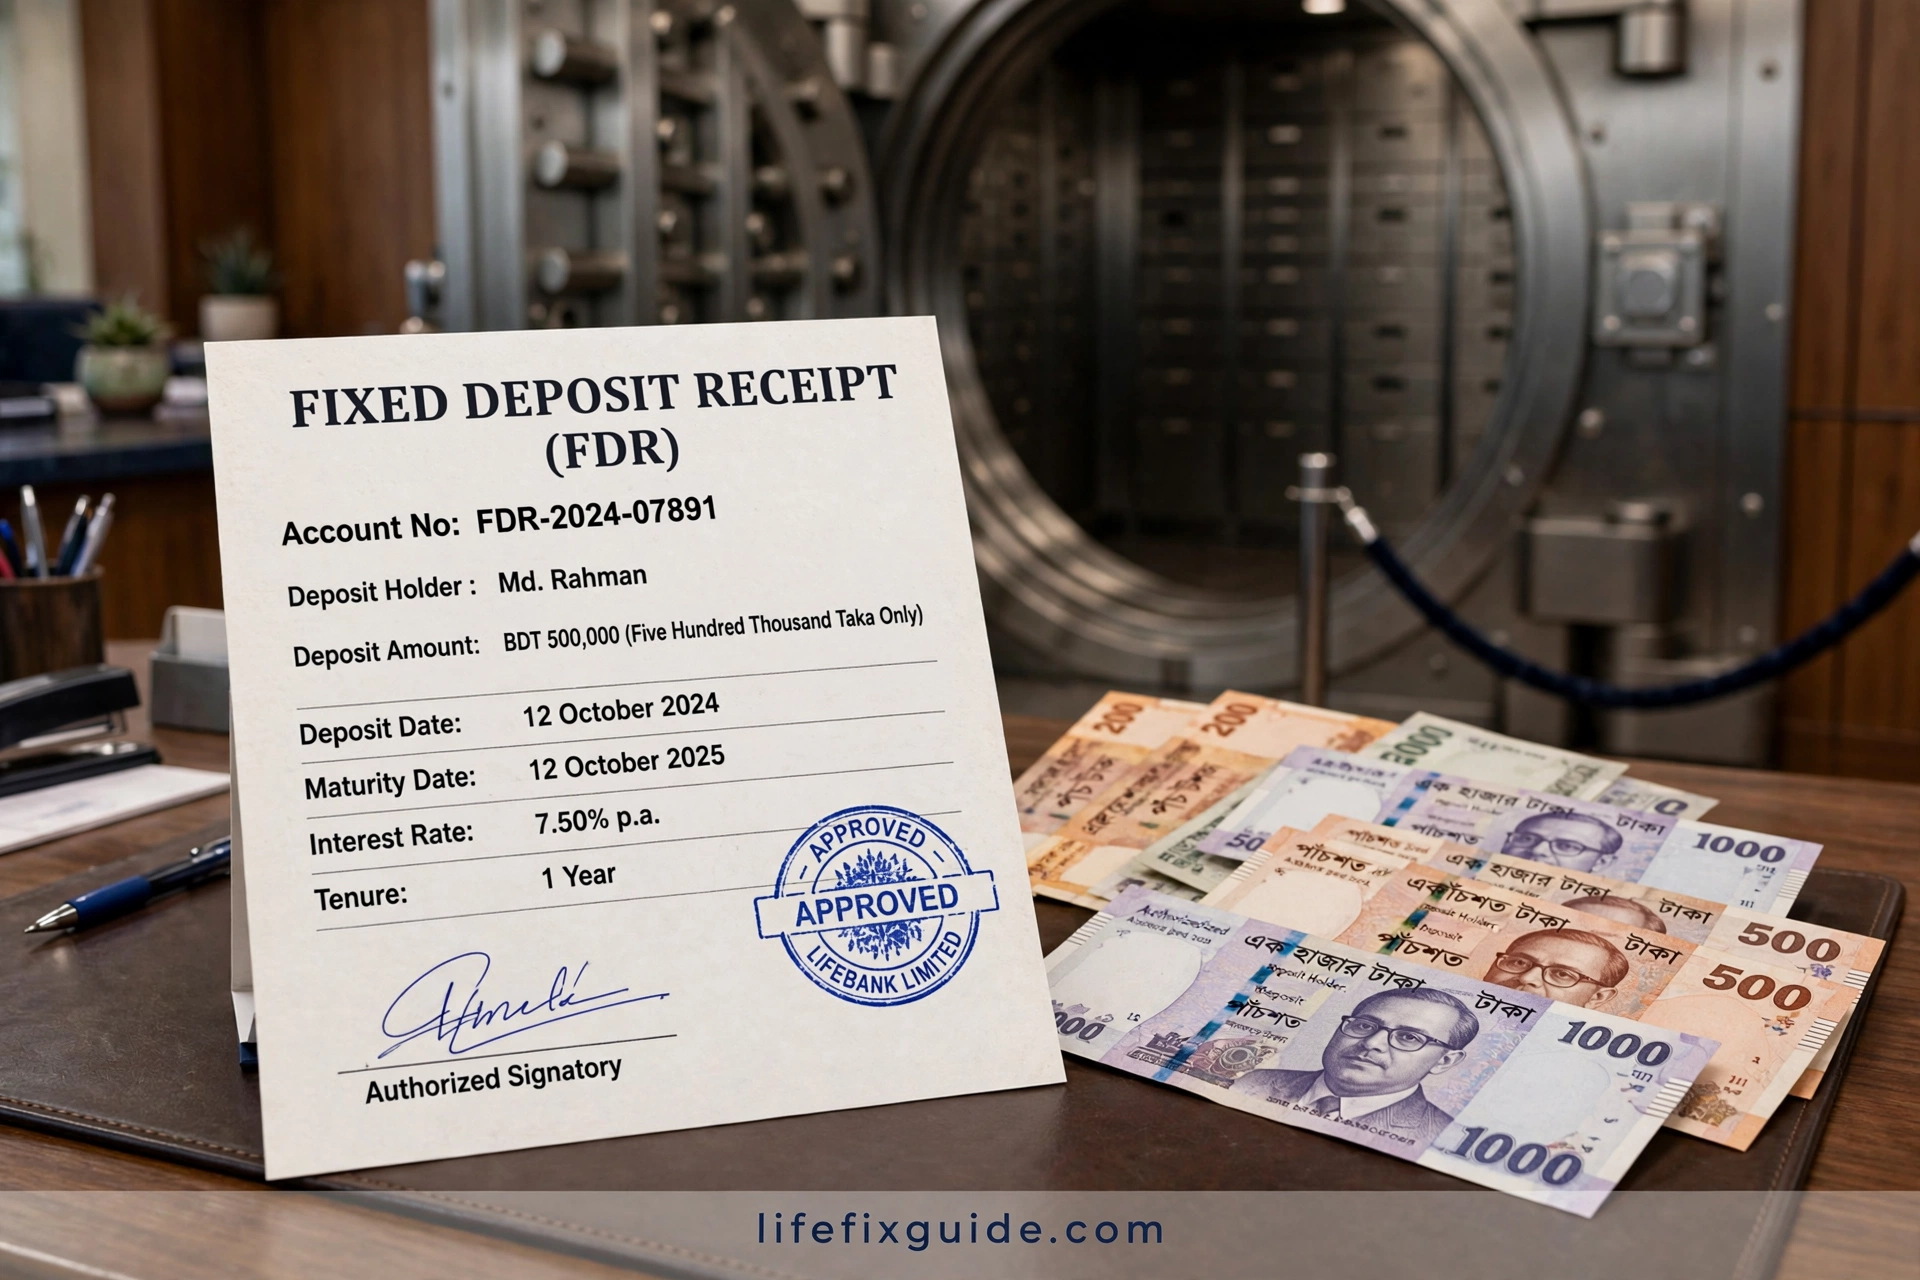
এফডিআর মানে Fixed Deposit Receipt — একবারে একটা বড় অংকের টাকা নির্দিষ্ট মেয়াদের জন্য ব্যাংকে রেখে দেওয়া, মেয়াদ শেষে সুদসহ টাকা ফেরত পাওয়া। আমার প্রথম এফডিআর ছিল যখন একটা প্রজেক্টের বোনাস হিসেবে এক লাখ টাকা একসাথে পেয়েছিলাম। সেই টাকাটা যদি সেভিংস অ্যাকাউন্টে রাখতাম, তাহলে মাস দুয়েকের মধ্যে খরচ হয়ে যেত — এটা আমি নিজেকে ভালো করেই চিনি। তাই পরদিনই ব্যাংকে গিয়ে এক বছরের এফডিআর করে ফেললাম।
কীভাবে করবেন: ব্যাংকে গিয়ে এফডিআর ফর্ম পূরণ করুন, মেয়াদ বেছে নিন — সাধারণত ১ মাস, ৩ মাস, ৬ মাস, ১ বছর বা তার বেশি মেয়াদের স্কিম থাকে। মেয়াদ যত লম্বা, সুদের হার সাধারণত তত বেশি। টাকা জমা দিলে ব্যাংক একটা রসিদ বা সার্টিফিকেট দেয় — এটাই আপনার প্রমাণপত্র, যত্নে রাখুন। মেয়াদ শেষ হলে মূল টাকা আর সুদ একসাথে পাবেন, অথবা চাইলে আবার নতুন করে এফডিআর করতে পারেন (এটাকে বলে রোলওভার)।
সাধারণ ভুল: সবচেয়ে বড় ভুল হলো জরুরি টাকা এফডিআরে আটকে ফেলা। মেয়াদের আগে ভাঙলে সুদ কমে যায়, কিছু ক্ষেত্রে মূল টাকা থেকেও কাটা যেতে পারে। তাই যে টাকাটা আগামী এক বছরে লাগবে না বলে নিশ্চিত, শুধু সেটাই এফডিআরে রাখুন। আমার নিয়ম হলো — মোট সঞ্চয়ের একটা অংশ সবসময় সহজে তোলা যায় এমন জায়গায় (সেভিংস অ্যাকাউন্টে) রাখি, বাকিটা এফডিআরে। আরেকটা ভুল হলো সুদের হার না যাচাই করে এক ব্যাংকেই করে ফেলা। বিভিন্ন ব্যাংকের হার একটু একটু ভিন্ন হয়, পাঁচ মিনিট খোঁজ নিলেই ভালো ডিল পাওয়া যায়।
ফলাফল: এক বছর পর আমার এক লাখ টাকা সুদসহ বেড়ে প্রায় এক লাখ সাত হাজারের মতো হয়েছিল। টাকাটা হাতে পেয়ে মনে হলো, টাকা নিজে নিজে কাজ করেছে — সত্যিকারের প্যাসিভ ইনকামের স্বাদ! সেই থেকে আমি প্রতি বছর বোনাস বা অতিরিক্ত আয় পেলেই এফডিআর করি। এটা আমার “ঘুমন্ত টাকাকে জাগিয়ে তোলার” পদ্ধতি।
৩. সঞ্চয়পত্র — সরকারি নিশ্চয়তায় সবচেয়ে বেশি সুদ
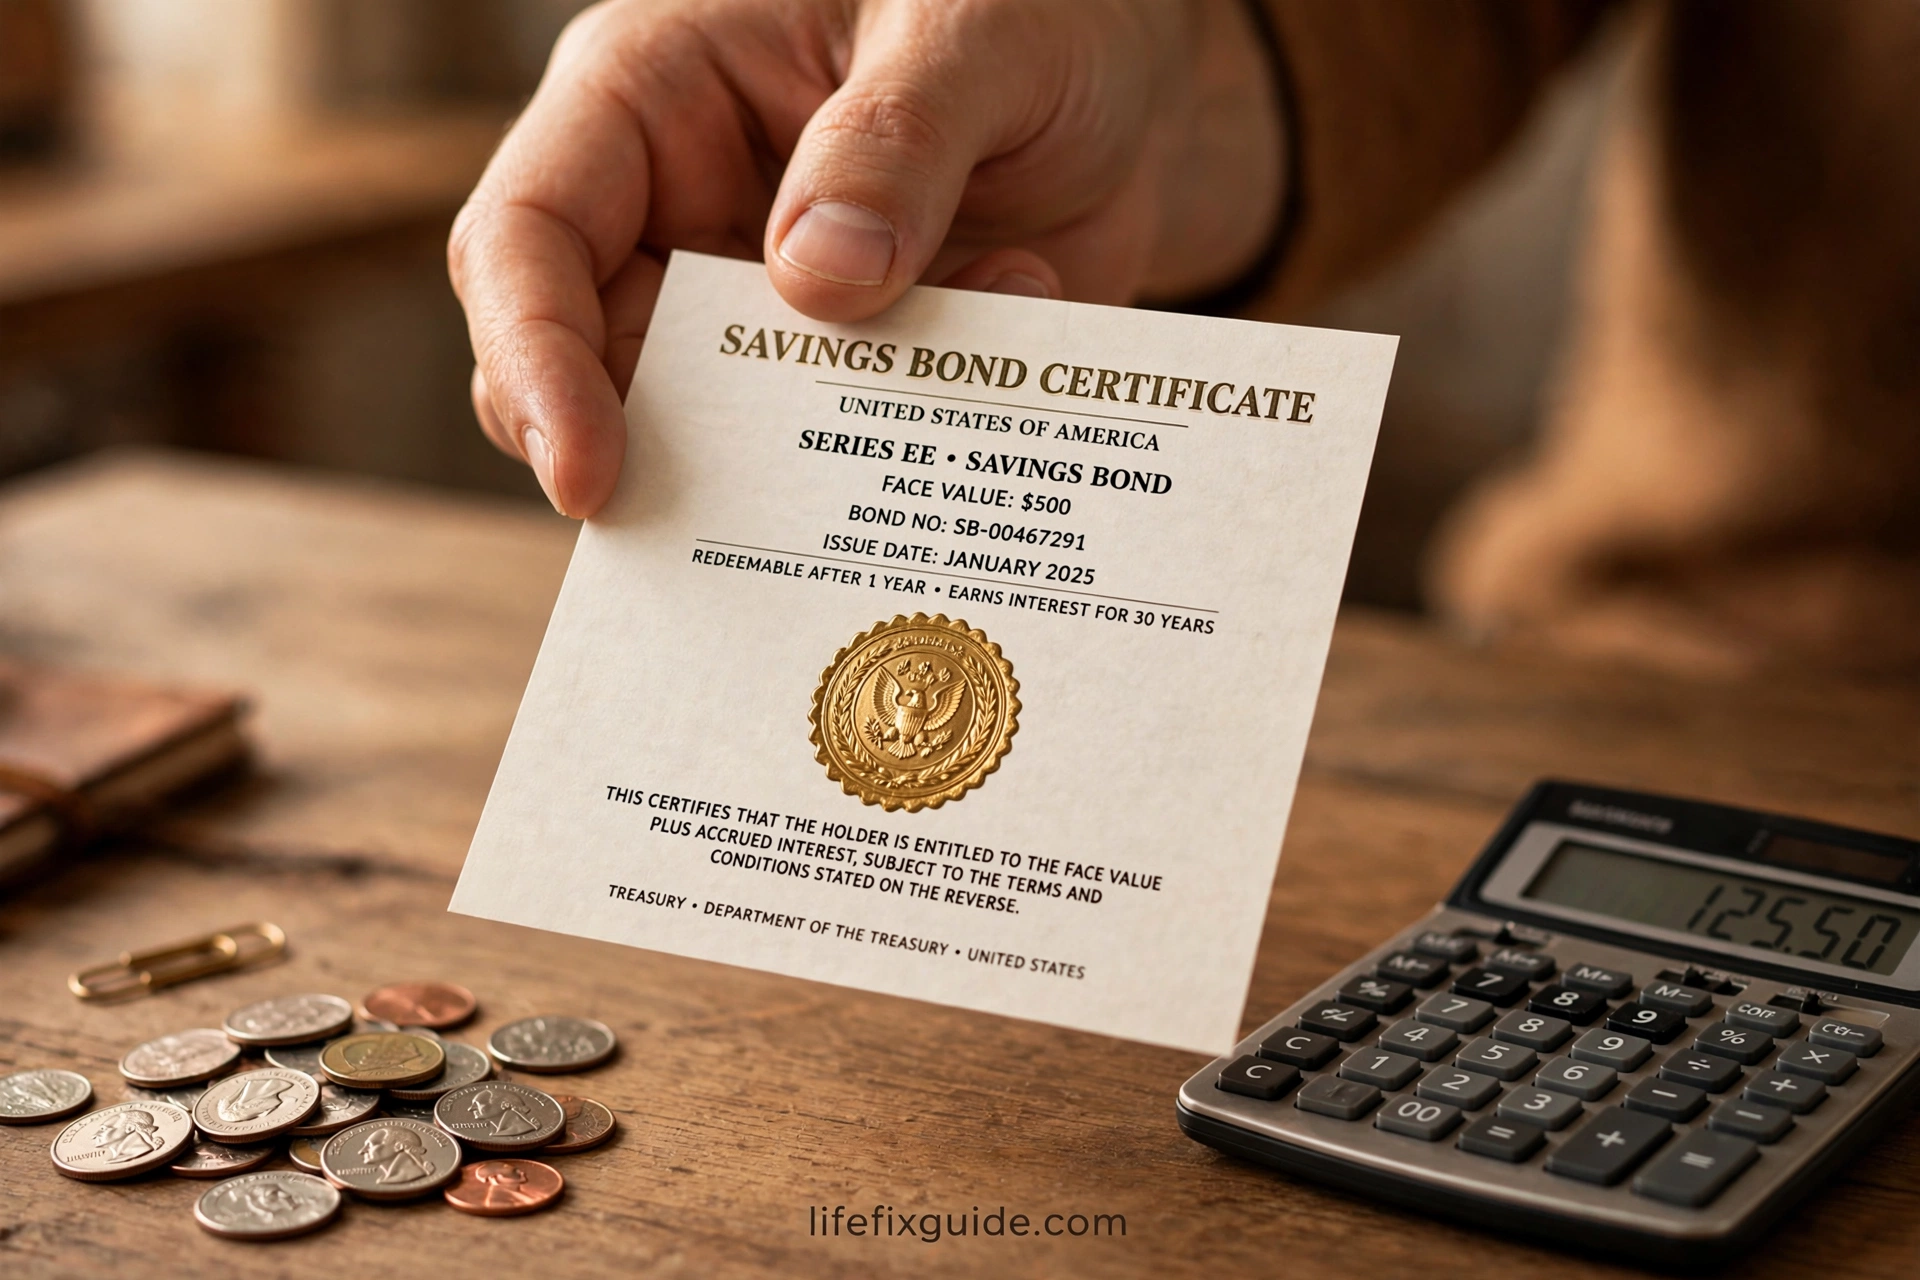
সঞ্চয়পত্র হলো সরকারের জাতীয় সঞ্চয় অধিদপ্তরের স্কিম — পোস্ট অফিস বা নির্ধারিত ব্যাংক থেকে কেনা যায়। আমার বাবা সারাজীবন সঞ্চয়পত্রে টাকা রেখেছেন, আর তিনিই আমাকে প্রথম এই পথটা দেখিয়েছিলেন। সঞ্চয়পত্রের সবচেয়ে বড় আকর্ষণ হলো সুদের হার — সাধারণ ব্যাংকের ডিপিএস বা এফডিআরের চেয়ে এখানে হার বেশ ভালো হয়, আর সরকারি গ্যারান্টি থাকায় টাকা হারানোর ঝুঁকি প্রায় শূন্য।
কীভাবে করবেন: প্রথমে ঠিক করুন কোন ধরনের সঞ্চয়পত্র আপনার জন্য। পরিবার সঞ্চয়পত্র, পেনশনার সঞ্চয়পত্র, তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র — কয়েক ধরনের স্কিম আছে, প্রতিটার মেয়াদ, সুদের হার আর যোগ্যতার শর্ত আলাদা। জাতীয় পরিচয়পত্র, ছবি আর টিন সার্টিফিকেট (প্রযোজ্য ক্ষেত্রে) নিয়ে পোস্ট অফিস বা অনুমোদিত ব্যাংকের শাখায় যান। ফর্ম পূরণ করে টাকা জমা দিলেই সার্টিফিকেট পাবেন। মেয়াদ শেষে বা মুনাফার সময়সূচি অনুযায়ী টাকা তুলতে পারবেন। মনে রাখবেন, সঞ্চয়পত্রের সুদের ওপর উৎসে কর কাটা হয় — নিট কত পাবেন সেটা হিসাব করে নিন।
সাধারণ ভুল: অনেকে না বুঝেই এক ধরনের সঞ্চয়পত্র কিনে ফেলেন, পরে দেখেন সেটা তাদের জন্য প্রযোজ্য নয় বা মেয়াদ তাদের প্রয়োজনের সাথে মেলে না। কেনার আগে স্কিমের শর্তাবলী ভালো করে পড়ুন, প্রয়োজনে কাউন্টারের কর্মকর্তাকে জিজ্ঞেস করুন — লজ্জার কিছু নেই, এটা আপনার অধিকার। আরেকটা ভুল হলো সার্টিফিকেট হারিয়ে ফেলা। এটা মূল্যবান দলিল, ব্যাংকের লকারে বা নিরাপদ জায়গায় রাখুন। আমার বাবা সব সার্টিফিকেট একটা ফাইলে তারিখ অনুযায়ী সাজিয়ে রাখতেন — আমি এখনো সেই পদ্ধতি অনুসরণ করি।
ফলাফল: আমার বাবার দেখাদেখি আমি দুই লাখ টাকার সঞ্চয়পত্র কিনেছিলাম। প্রতি তিন মাস পরপর মুনাফার টাকা হাতে পাওয়ার অনুভূতিটা অসাধারণ — মনে হয় টাকাটা আমার জন্য কাজ করছে। যারা ঝুঁকি নিতে চান না কিন্তু ভালো রিটার্ন চান, তাদের জন্য সঞ্চয়পত্র এখনো সেরা বিকল্পগুলোর একটা। তবে মনে রাখবেন, সরকার সময়ে সময়ে সুদের হার বদলায়, তাই কেনার আগে সর্বশেষ হার জেনে নিন আর ঝুঁকি নেওয়ার সামর্থ্য থাকলে শেয়ার বাজারে বিনিয়োগ শুরু করার নিয়মও জেনে নিন।।
৪. তিনটার তুলনা — আপনার জন্য কোনটা সেরা

এতক্ষণ তিনটা মাধ্যমের কথা বললাম, এবার সরাসরি তুলনা করি। ডিপিএস হলো তাদের জন্য যাদের হাতে একবারে বড় টাকা নেই, কিন্তু প্রতি মাসে নিয়মিত কিছু টাকা বাঁচাতে পারেন — চাকরিজীবী, ছোট ব্যবসায়ী, এমনকি ছাত্রদের জন্যও উপযুক্ত। এফডিআর তাদের জন্য যাদের হাতে হঠাৎ বড় অংকের টাকা এসেছে — বোনাস, জমি বিক্রির টাকা, বা জমানো টাকা — এবং সেটা নির্দিষ্ট সময়ের জন্য আটকে রাখতে আপত্তি নেই। সঞ্চয়পত্র তাদের জন্য যারা সর্বোচ্চ নিরাপত্তা আর ভালো সুদ চান, এবং সরকারি প্রক্রিয়ার একটু ঝামেলা সহ্য করতে রাজি।
সুদের হারের দিক থেকে সাধারণত সঞ্চয়পত্র এগিয়ে থাকে, তারপর এফডিআর, তারপর ডিপিএস — তবে এটা সবসময় এক রকম থাকে না, ব্যাংকভেদে ও সময়ভেদে হার বদলায়। তারল্যের (liquidity) দিক থেকে ডিপিএস সবচেয়ে নমনীয় — মাসে মাসে জমা দেন, প্রয়োজনে ভাঙাও তুলনামূলক সহজ। এফডিআরে মেয়াদের আগে ভাঙলে ক্ষতি বেশি। সঞ্চয়পত্রেও মেয়াদের আগে ভাঙা যায়, কিন্তু নিয়মকানুন একটু জটিল।
আমার ব্যক্তিগত কৌশল হলো তিনটাতেই ভাগ করে রাখা। প্রতি মাসের বেতন থেকে ডিপিএসে যায় নির্দিষ্ট অংক, বছরে একবার বোনাস পেলে এফডিআর করি, আর দীর্ঘমেয়াদি নিরাপত্তার জন্য সঞ্চয়পত্রে একটা বড় অংশ রাখি। এই ভাগাভাগির ফলে একদিকে নিয়মিত সঞ্চয়ের অভ্যাস থাকে, অন্যদিকে বড় অংকও নিরাপদে বাড়তে থাকে। একটা কথায় বললে — সব ডিম এক ঝুড়িতে রাখবেন না। আপনার বয়স, আয়, ঝুঁকি নেওয়ার ক্ষমতা আর লক্ষ্য অনুযায়ী নিজের মিশ্রণটা বানান।
বয়স অনুযায়ী একটা সহজ নিয়ম আমি মেনে চলি। বিশের কোঠায় থাকলে ডিপিএসে বেশি জোর দিন — কারণ তখন হাতে বড় টাকা কম থাকে, কিন্তু সময় সবচেয়ে বেশি থাকে, আর সময়ই চক্রবৃদ্ধির জ্বালানি। তিরিশের কোঠায় আয় বাড়লে এফডিআরের অংশ বাড়ান — বোনাস বা সঞ্চিত টাকা নিরাপদে খাটান। চল্লিশ পেরোলে সঞ্চয়পত্রের মতো সর্বোচ্চ নিরাপদ মাধ্যমে বড় অংশ রাখুন, কারণ তখন ঝুঁকি নেওয়ার সুযোগ কম। আমার বাবা ষাটের পর সব টাকা সঞ্চয়পত্রে সরিয়ে নিয়েছিলেন — বলতেন, “এই বয়সে নিশ্চিন্ত ঘুমের দাম সবচেয়ে বেশি।” কথাটা এখন আমি হাড়ে হাড়ে বুঝি।
আরেকটা গুরুত্বপূর্ণ বিষয় হলো মেয়াদের সমন্বয়। সব স্কিমের মেয়াদ একসাথে শেষ হলে একদিনে অনেক টাকা হাতে আসে, খরচের লোভ হয়। আমি মেয়াদগুলো ছড়িয়ে রাখি — একটা ডিপিএস শেষ হয় জানুয়ারিতে, একটা এফডিআর জুলাইতে। এতে সারা বছর ধরে টাকার প্রবাহ থাকে, আর প্রতিটা মেয়াদ শেষে পুনরায় বিনিয়োগের সিদ্ধান্ত ঠান্ডা মাথায় নেওয়া যায়। এটাকে বলে ল্যাডারিং কৌশল — সিঁড়ির ধাপের মতো মেয়াদ সাজানো। এর পাশাপাশি স্বর্ণে বিনিয়োগের নিয়মও জেনে রাখতে পারেন।
৫. চক্রবৃদ্ধি সুদের জাদু — সময়ই আসল টাকা

আমাকে যদি জিজ্ঞেস করেন সঞ্চয়ে সবচেয়ে শক্তিশালী জিনিসটা কী, আমি এক কথায় বলব — সময়। চক্রবৃদ্ধি সুদ (compound interest) মানে সুদের ওপর সুদ। প্রথম বছর আপনার টাকার ওপর সুদ আসে, পরের বছর সেই সুদসহ মোট টাকার ওপর আবার সুদ আসে। এভাবে টাকা বাড়ার গতি বছরের পর বছর ত্বরান্বিত হয়। আইনস্টাইন নাকি একে “বিশ্বের অষ্টম আশ্চর্য” বলেছিলেন — কথাটা সত্যি হোক বা না হোক, জিনিসটা সত্যিই জাদুর মতো।
একটা সহজ হিসাব দিই। ধরুন আপনি মাসে ৫,০০০ টাকা করে ১০ বছর ডিপিএসে জমা দিলেন। মোট জমা হবে ৬ লাখ টাকা। কিন্তু সুদসহ মেয়াদ শেষে আপনি পাবেন প্রায় ৮ লাখ টাকার কাছাকাছি (হারভেদে কমবেশি)। অর্থাৎ শুধু সময় ধরে রাখার জন্য আপনি পেলেন প্রায় ২ লাখ টাকা বাড়তি — কোনো অতিরিক্ত পরিশ্রম ছাড়াই। আর যদি ১০ বছরের জায়গায় ১৫ বছর রাখতে পারতেন, পার্থক্যটা আরও চমকপ্রদ হতো।
কীভাবে কাজে লাগাবেন: প্রথমত, যত তাড়াতাড়ি সম্ভব শুরু করুন। ২৫ বছর বয়সে শুরু করা আর ৩৫ বছর বয়সে শুরু করার মধ্যে পার্থক্য আকাশ-পাতাল। আমি দেরিতে শুরু করেছিলাম বলে এখন আফসোস হয় — যদি আরও পাঁচ বছর আগে শুরু করতাম! দ্বিতীয়ত, মেয়াদ শেষ হলে টাকা তুলে খরচ না করে আবার নতুন করে জমা দিন (রোলওভার)। এতে চক্রবৃদ্ধির ধারা অব্যাহত থাকে। তৃতীয়ত, মাঝপথে ভাঙার লোভ সামলান। প্রতিবার মেয়াদের আগে ভাঙা মানে চক্রবৃদ্ধির শিকল ভেঙে দেওয়া।
সাধারণ ভুল: অনেকে মনে করেন ছোট অংকে সঞ্চয় করে লাভ নেই। এটা ভুল ধারণা। মাসে ১,০০০ টাকাও যদি ১০ বছর ধরে জমান, চক্রবৃদ্ধির জোরে সেটা দেড় লাখ টাকার বেশি হয়ে যাবে। অংকটা ছোট হলেও সময়টা বড় হলেই জাদু কাজ করে। আরেকটা ভুল হলো সুদের হার নিয়ে অতিরিক্ত মাথা ঘামিয়ে সিদ্ধান্তই না নেওয়া। ৭% আর ৭.৫% হারের পার্থক্যের চেয়ে শুরু করার সময়টা অনেক বেশি গুরুত্বপূর্ণ।
ফলাফল: আমার পাঁচ বছরের পুরনো ডিপিএসগুলো এখন যে গতিতে বাড়ছে, তা দেখে আমি নিজেই অবাক হই। প্রথম দুই বছর মনে হয়েছিল টাকা বাড়ছেই না, কিন্তু তৃতীয় বছর থেকে গ্রাফটা ওপরের দিকে বাঁক নিতে শুরু করল। ধৈর্য ধরুন — চক্রবৃদ্ধি ধীরে শুরু হয়, কিন্তু শেষে দৌড়ায়।
৬. ব্যাংক বেছে নেওয়া — সঠিক ব্যাংক, সঠিক স্কিম

সব ব্যাংকের স্কিম এক রকম নয় — এটা আমি ঠেকে শিখেছি। প্রথম ডিপিএসটা আমি করেছিলাম বাড়ির পাশের ব্যাংকে, সুবিধার জন্য। পরে জানলাম, আরেকটা ব্যাংকে একই মেয়াদে সুদের হার প্রায় এক শতাংশ বেশি ছিল। পাঁচ বছরের হিসাবে সেটা হাজার হাজার টাকার পার্থক্য! সেদিন থেকে আমি নিয়ম করেছি — কোনো স্কিম করার আগে অন্তত তিনটা ব্যাংকের অফার তুলনা করব।
কীভাবে বাছবেন: প্রথমে দেখুন ব্যাংকটি বাংলাদেশ ব্যাংকের তালিকাভুক্ত ও নির্ভরযোগ্য কিনা। তারপর তুলনা করুন — সুদের হার, মেয়াদের নমনীয়তা, মেয়াদের আগে ভাঙার শর্ত, আর সেবার মান। কিছু ব্যাংকে অনলাইনে অ্যাকাউন্ট খোলা ও পরিচালনা করা যায়, কিছু ব্যাংকে প্রতিবার শাখায় যেতে হয় — আপনার জীবনযাত্রার সাথে যেটা মেলে সেটা বেছে নিন। সরকারি ব্যাংকগুলোতে সাধারণত ভিড় বেশি কিন্তু নির্ভরযোগ্যতা প্রশ্নাতীত; বেসরকারি ব্যাংকগুলোতে সেবা দ্রুত কিন্তু হার ও শর্ত যাচাই করে নিন।
কর্মকর্তার সাথে কথা বলার সময় যা জিজ্ঞেস করবেন: সঠিক বার্ষিক সুদের হার কত? মেয়াদের আগে ভাঙলে কী হবে? কোনো লুকানো চার্জ আছে কিনা? মেয়াদ শেষে টাকা কীভাবে পাব — নগদ, চেক, না অ্যাকাউন্টে ট্রান্সফার? এই প্রশ্নগুলো করতে লজ্জা পাবেন না। আমি প্রথম দিকে লজ্জায় জিজ্ঞেস করতাম না, পরে বুঝেছি এটা আমার টাকা, প্রশ্ন করার পূর্ণ অধিকার আমার আছে।
সাধারণ ভুল: শুধু বিজ্ঞাপন দেখে বা পরিচিতজনের কথায় ব্যাংক বেছে নেওয়া। আরেকটা বড় ভুল হলো একটা ব্যাংকেই সব টাকা রাখা। আমি এখন অন্তত দুইটা ব্যাংকে সঞ্চয় রাখি — এতে ঝুঁকি ভাগ হয়, আর কোনো ব্যাংকের সেবায় সমস্যা হলেও বিকল্প থাকে।
ফলাফল: সঠিক ব্যাংক বেছে নেওয়ার পর আমার সঞ্চয়ের গড় রিটার্ন আগের চেয়ে ভালো হয়েছে, আর অনলাইন ব্যাংকিংয়ের সুবিধায় কিস্তি দেওয়া এখন দুই মিনিটের কাজ। ব্যাংক শুধু টাকা রাখার জায়গা নয় — সঠিক ব্যাংক আপনার আর্থিক অংশীদার।
৭. সঞ্চয়ে যে ভুলগুলো আমি করেছি (আপনি করবেন না)

সত্যি কথা বলি — আমি সবকিছু ঠিকঠাক করিনি। প্রথম দিকের ভুলগুলো থেকে যা শিখেছি, সেটাই হয়তো এই লেখার সবচেয়ে দামি অংশ। ভুল নম্বর এক: জরুরি তহবিল না রেখে সব টাকা সঞ্চয়ে আটকে ফেলা। একবার মা হঠাৎ অসুস্থ হলেন, হাসপাতালের খরচ মেটাতে আমার এফডিআর ভাঙতে হলো মেয়াদের আট মাস আগে। সুদের বড় অংশ হারালাম। সেদিন শিখলাম — সঞ্চয় শুরুর আগে অন্তত তিন মাসের খরচের সমান টাকা সহজে তোলা যায় এমন জায়গায় (সেভিংস অ্যাকাউন্টে) রাখতে হবে। এটাকে বলে ইমার্জেন্সি ফান্ড, আর এটা ছাড়া সঞ্চয় পরিকল্পনা অসম্পূর্ণ।
ভুল নম্বর দুই: মেয়াদের আগে ডিপিএস ভাঙা। নতুন ফোন কেনার লোভে আমি একবার দেড় বছরের ডিপিএস ভেঙেছিলাম। ফোনটা এক বছর পর পুরনো হয়ে গেল, কিন্তু সেই ডিপিএসটা পূর্ণ মেয়াদে থাকলে আজ প্রায় দ্বিগুণ হতো। ভোগের জন্য সঞ্চয় ভাঙা সবচেয়ে বড় আত্মঘাতী সিদ্ধান্ত।
ভুল নম্বর তিন: কাগজপত্র অবহেলা করা। একবার এফডিআরের রসিদ হারিয়ে ফেলেছিলাম, ডুপ্লিকেট তুলতে ব্যাংকে তিনবার যেতে হয়েছিল, ফরম, জিডি — কী ঝামেলা! এখন আমার সব সার্টিফিকেট, রসিদ একটা ফাইলে তারিখ অনুযায়ী সাজানো, আর মোবাইলে ছবি তুলে রাখি ব্যাকআপ হিসেবে।
ভুল নম্বর চার: সুদের হার নিয়ে অতিরিক্ত চিন্তা করে সিদ্ধান্তে দেরি করা। একবার ভালো হারের অপেক্ষায় ছয় মাস টাকা সেভিংস অ্যাকাউন্টে ফেলে রেখেছিলাম — সেই ছয় মাসে যে সুদ হারালাম, তা হারের পার্থক্যের চেয়ে অনেক বেশি ছিল। মনে রাখবেন, বাজারে থাকা টাকাই বাড়ে; বাইরে থাকা টাকা শুধু বসে থাকে।
ভুল নম্বর পাঁচ: পরিবারের সাথে পরিকল্পনা না শেয়ার করা। আমার স্ত্রী জানতেন না আমি কোথায় কত টাকা রেখেছি। একদিন ভাবলাম — আমার কিছু হলে এই টাকার খবর কে পাবে? এখন আমরা দুজনে মিলে একটা খাতায় সব হিসাব রাখি। সঞ্চয় শুধু আপনার একার বিষয় নয়, পরিবারের নিরাপত্তার বিষয়।
৮. স্মার্ট সঞ্চয়ের ৮টি সোনালি টিপস

এত বছরের অভিজ্ঞতা থেকে যে টিপসগুলো আমি সবাইকে দিই, সেগুলো একসাথে সাজিয়ে দিলাম। এক: বেতন পাওয়ার দিনই সঞ্চয়ের টাকা আলাদা করে ফেলুন — “আগে নিজেকে বেতন দিন” নীতি। খরচের পর যা বাঁচবে তা জমানোর চিন্তা করলে কখনোই জমবে না। দুই: অটো-ডেবিট চালু করুন। মানুষের ইচ্ছাশক্তি দুর্বল, সিস্টেম শক্তিশালী। অটো কিস্তি কাটা গেলে ভুলে যাওয়ার বা এড়িয়ে যাওয়ার সুযোগ নেই।
তিন: ছোট দিয়ে শুরু করুন, কিন্তু শুরু করুন আজই। মাসে ১,০০০ টাকাও যথেষ্ট শুরুর জন্য। অংকটা পরে বাড়ানো যাবে, কিন্তু শুরুটা আজই হতে হবে। চার: প্রতি বছর সঞ্চয়ের পরিমাণ একটু একটু বাড়ান। বেতন বাড়লে সঞ্চয়ও বাড়ান — খরচ নয়। আমি নিয়ম করেছি, বেতন বাড়ার অর্ধেকটা সরাসরি সঞ্চয়ে যাবে।
পাঁচ: লক্ষ্য ঠিক করুন। “টাকা জমাব” বললে জমে না; “দুই বছরে বিয়ের খরচের জন্য ৩ লাখ জমাব” বললে জমে। প্রতিটা ডিপিএস বা এফডিআরের পেছনে একটা নাম দিন — মেয়ের পড়াশোনা, নিজের বাড়ি, হজ, বা অবসর। ছয়: মেয়াদ শেষে টাকা তুলে খরচ না করে পুনরায় বিনিয়োগ করুন। চক্রবৃদ্ধির জাদু তখনই কাজ করে যখন টাকা সিস্টেমে থাকে।
সাত: নিয়মিত হিসাব পর্যালোচনা করুন। প্রতি ছয় মাসে একবার বসুন, দেখুন কোথায় কত টাকা আছে, কোন স্কিমের মেয়াদ কবে শেষ হচ্ছে, হার বদলেছে কিনা। আমি ক্যালেন্ডারে রিমাইন্ডার দিয়ে রাখি। আট: লোভনীয় অফার থেকে সাবধান থাকুন। “মাসে দ্বিগুণ লাভ” জাতীয় প্রতিশ্রুতি মানেই প্রতারণার ফাঁদ। ব্যাংক বা সরকারি সঞ্চয়পত্রের বাইরে অচেনা প্রতিষ্ঠানে টাকা দেওয়ার আগে দশবার ভাবুন। আমার এক আত্মীয় এমন ফাঁদে পড়ে লাখ টাকা হারিয়েছেন — সেই কষ্ট আমি কাছ থেকে দেখেছি।
আর দুটো টিপস না দিলে লেখাটা অসম্পূর্ণ থাকবে। নয়: নমিনি অবশ্যই দিন। প্রতিটা ডিপিএস, এফডিআর, সঞ্চয়পত্রে নমিনির নাম লিখুন — এতে আপনার অবর্তমানে পরিবার সহজে টাকা পাবে, আইনি ঝামেলা হবে না। আমি সব অ্যাকাউন্টে স্ত্রীকে নমিনি করেছি, আর তাকে সব কাগজের অবস্থান জানিয়ে রেখেছি। দশ: নিজেকে পুরস্কার দিন, কিন্তু সঞ্চয় থেকে নয়। লক্ষ্য পূরণ হলে ছোট একটা উদযাপন করুন — ভালো একটা খাবার, পরিবারের সাথে ঘোরা। কিন্তু সেই টাকাটা আসুক খরচের বাজেট থেকে, সঞ্চয়ের ভান্ডার থেকে নয়। এই মানসিকতাটাই দীর্ঘমেয়াদে আপনাকে জিতিয়ে দেবে।
শেষ কথা: পাঁচ বছর আগে যে ছেলেটা বেতনের টাকা ধরে রাখতে পারত না, আজ তার তিনটা ডিপিএস, দুইটা এফডিআর আর সঞ্চয়পত্র মিলিয়ে একটা মোটা অংকের নিরাপদ সঞ্চয় আছে। আমি কোনো অর্থনীতিবিদ নই, কোনো গোপন ফর্মুলা জানি না। আমি শুধু তিনটা জিনিস করেছি — নিয়মিত জমিয়েছি, ধৈর্য ধরেছি, আর ভুল থেকে শিখেছি। ডিপিএস, এফডিআর, সঞ্চয়পত্র — তিনটাই ভালো, প্রশ্ন হলো কোনটা আপনার জীবনের সাথে মেলে। আজই একটা ছোট সিদ্ধান্ত নিন। মাসে ১,০০০ টাকার ডিপিএস খুলুন, বা হাতে থাকা বাড়তি টাকায় একটা ছোট এফডিআর করুন। পাঁচ বছর পর আজকের এই দিনটাকে ধন্যবাদ দেবেন — আমি দিচ্ছি।