আমার বাইকটা যখন নতুন কিনেছিলাম, তখন শোরুম থেকে বলেছিল, “স্যার, বাইক বীমা করে নিন, নইলে রাস্তায় পুলিশ ধরবে।” আমি তখন শুধু থার্ড পার্টি বীমাটাই করেছিলাম, কারণ ওটাই আইনত বাধ্যতামূলক। কিন্তু বছর দুয়েক পর একদিন বৃষ্টির মধ্যে বাইকটা স্কিড করে পড়ে গেল — ট্যাংকিতে দাগ, হেডলাইট ভাঙা, মেরামতের বিল এলো প্রায় পঁচিশ হাজার টাকা। তখনই প্রথম বুঝলাম, থার্ড পার্টি বীমা আমার নিজের বাইকের ক্ষতি দেয় না। সেই দিনের পর আমি প্রথম পক্ষের বাইক বীমা করেছি, আর এখন নিশ্চিন্তে বাইক চালাই।
প্রথম পক্ষের বাইক বীমা কি — সহজ কথায় বললে, এটি এমন একটি বীমা পলিসি যা শুধু অন্যের ক্ষতি নয়, আপনার নিজের বাইকের ক্ষতির খরচও দেয়। দুর্ঘটনা, চুরি, আগুন, প্রাকৃতিক দুর্যোগ — যেকোনো কারণে আপনার বাইকের ক্ষতি হলে বীমা কোম্পানি মেরামতের খরচ বা ক্ষতিপূরণ দেয়। থার্ড পার্টি বীমা শুধু অন্য ব্যক্তি বা তার সম্পত্তির ক্ষতি কভার করে, কিন্তু প্রথম পক্ষের বীমা আপনার নিজের বাইককেও সুরক্ষা দেয়। ২০২৬ সালে বাংলাদেশে যারা নতুন বাইক কিনছেন বা পুরোনো বাইক চালাচ্ছেন, তাদের জন্য এই বীমা সম্পর্কে জানা খুবই জরুরি। এই লেখায় আমি প্রথম পক্ষের বাইক বীমার সুবিধা, খরচ, প্রয়োজনীয় কাগজপত্র, ক্লেইমের নিয়ম আর কেনার সময়কার সাধারণ ভুলগুলো নিয়ে বিস্তারিত আলোচনা করব, যাতে আপনি নিজে সিদ্ধান্ত নিতে পারেন।
১. প্রথম পক্ষের বাইক বীমা কি — সহজ ভাষায় বুঝে নিন
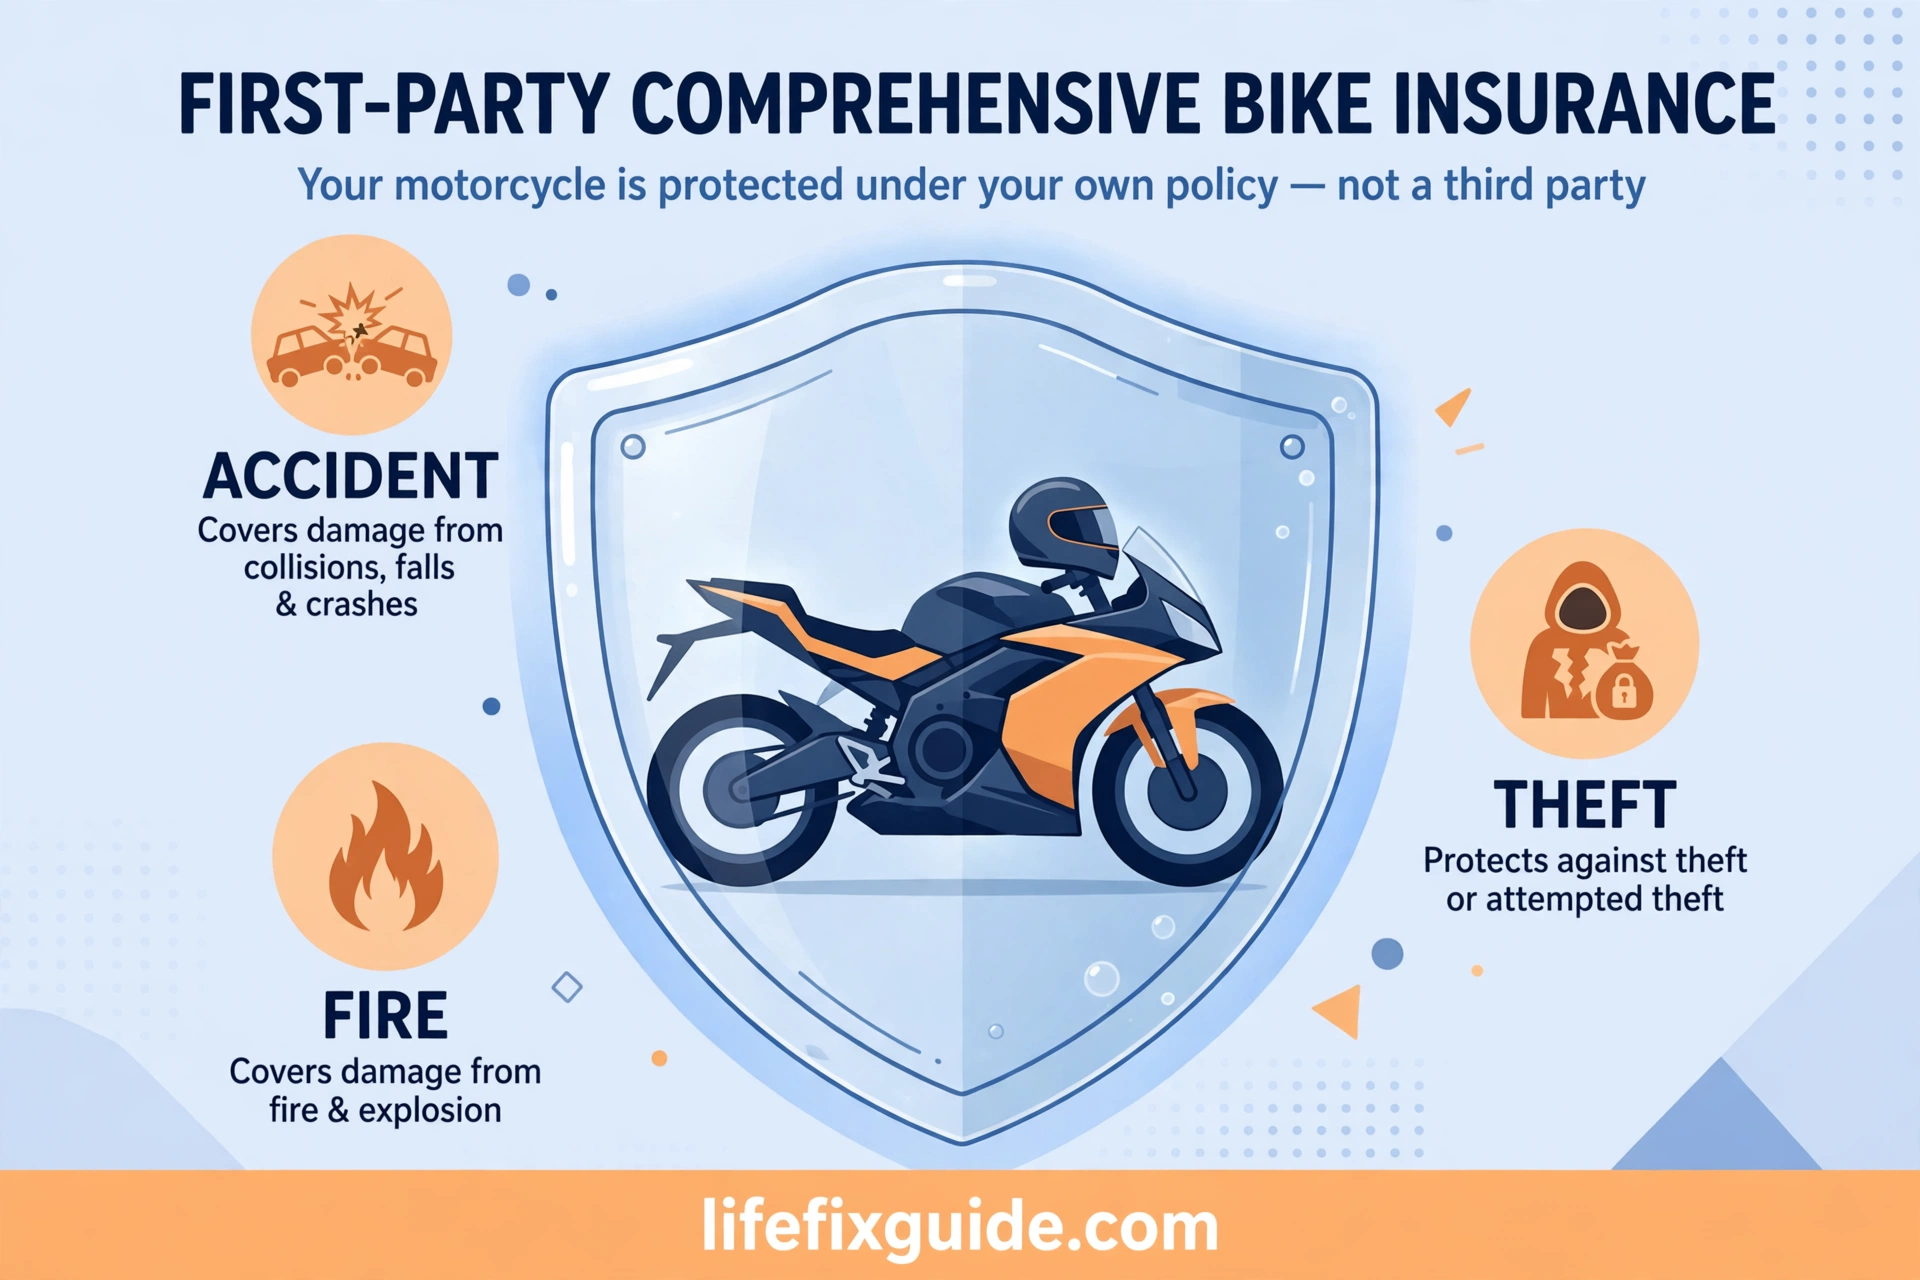
প্রথম পক্ষের বাইক বীমা, যাকে ইংরেজিতে ফার্স্ট পার্টি বা কমপ্রিহেনসিভ বাইক ইন্স্যুরেন্স বলে, হলো বাইকের জন্য সবচেয়ে সম্পূর্ণ সুরক্ষা। এই পলিসিতে দুটি অংশ থাকে — একটি থার্ড পার্টি লায়াবিলিটি, আরেকটি ওন ড্যামেজ কভার। অর্থাৎ একই পলিসিতে আপনি দুই ধরনের সুরক্ষাই পাচ্ছেন। আপনার বাইক যদি দুর্ঘটনায় ক্ষতিগ্রস্ত হয়, চুরি যায়, আগুন লাগে কিংবা বন্যা-ঘূর্ণিঝড়ের মতো প্রাকৃতিক দুর্যোগে ক্ষতি হয়, তাহলে বীমা কোম্পানি নির্ধারিত নিয়মে ক্ষতিপূরণ দেবে।
কেন এটা গুরুত্বপূর্ণ, সেটা আমার নিজের অভিজ্ঞতা দিয়েই বুঝিয়ে বলি। বাংলাদেশের রাস্তায় বাইক চালানো মানেই প্রতিদিন ঝুঁকি। হঠাৎ রিকশা চলে আসা, বৃষ্টিতে পিছলে যাওয়া, পার্কিং থেকে বাইক চুরি — এসব ঘটনা আমাদের চারপাশে প্রতিদিনই ঘটছে। থার্ড পার্টি বীমা থাকলে পুলিশের জরিমানা থেকে বাঁচা যায়, কিন্তু নিজের বাইকের মেরামতের টাকা নিজের পকেট থেকেই দিতে হয়। প্রথম পক্ষের বীমা সেই ঝুঁকিটাই কোম্পানির কাঁধে তুলে দেয়।
কীভাবে কাজ করে, সেটাও জেনে রাখা ভালো। আপনি বছরে একবার প্রিমিয়াম দেন, কোম্পানি আপনার বাইকের বর্তমান বাজারমূল্য (ইনসিওরড ডিক্লেয়ার্ড ভ্যালু) নির্ধারণ করে। ক্ষতি হলে আপনি ক্লেইম করেন, সার্ভেয়ার ক্ষতির পরিমাণ যাচাই করে, তারপর কোম্পানি মেরামতের খরচ দেয় বা বাইক সম্পূর্ণ নষ্ট হলে বাজারমূল্য অনুযায়ী ক্ষতিপূরণ দেয়। তবে মনে রাখবেন, এই পলিসিতে কিছু শর্ত থাকে — যেমন ড্রাইভিং লাইসেন্স ছাড়া চালালে ক্লেইম পাওয়া যায় না, মদ্যপ অবস্থায় দুর্ঘটনা হলে কভার মেলে না। তাই পলিসি কেনার আগে শর্তগুলো পড়ে নেওয়া জরুরি।
সাধারণ ভুল যেটা অনেকেই করেন, তা হলো প্রথম পক্ষের বীমা আর থার্ড পার্টি বীমাকে এক মনে করা। অনেকে শোরুম থেকে যে বীমাটা পান, সেটাকেই যথেষ্ট মনে করেন। আসলে শোরুম সাধারণত শুধু থার্ড পার্টি বীমা করে দেয়, কারণ আইনে ওটাই বাধ্যতামূলক। নিজের বাইকের সুরক্ষা চাইলে আলাদা করে প্রথম পক্ষের পলিসি নিতে হয়।
ফলাফল হিসেবে বলা যায়, প্রথম পক্ষের বাইক বীমা আপনার বাইকের জন্য একটি আর্থিক নিরাপত্তা বলয়। মাসে হয়তো কয়েকশ টাকা প্রিমিয়াম দিতে হয়, কিন্তু একবার বড় দুর্ঘটনা হলে সেটা লাখ টাকার ক্ষতি থেকে বাঁচিয়ে দেয়। আমার মতে, যাদের বাইকের দাম দেড় লাখ টাকার বেশি, তাদের জন্য এই বীমা প্রায় অপরিহার্য।
২. থার্ড পার্টি বনাম প্রথম পক্ষের বাইক বীমা — পার্থক্য কোথায়
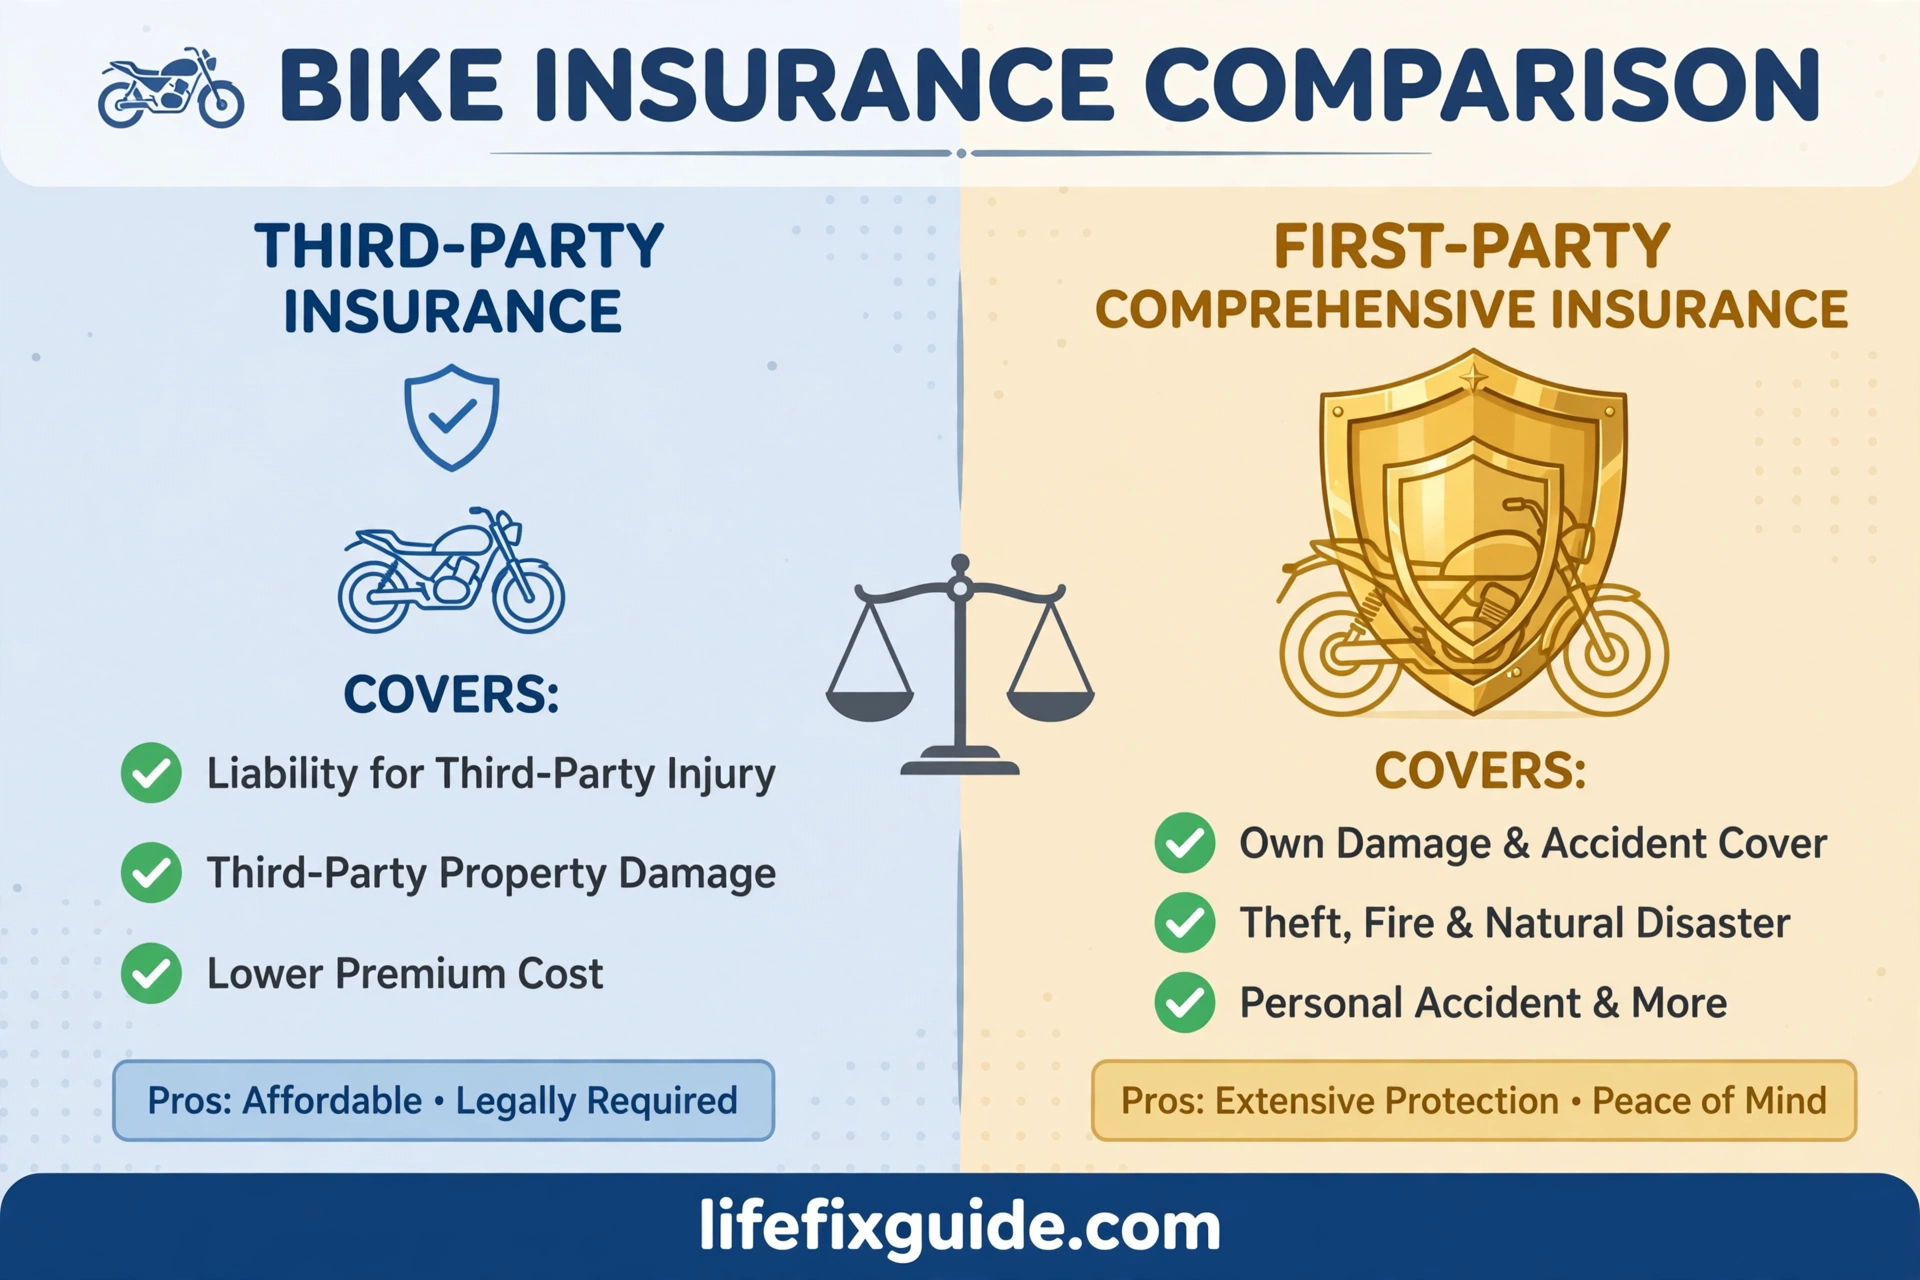
বাইক বীমা নিয়ে সবচেয়ে বেশি বিভ্রান্তি তৈরি হয় এই দুই ধরনের পলিসির পার্থক্য নিয়ে। আমি নিজেও প্রথমে বুঝতাম না, পরে জেনেছি। থার্ড পার্টি বীমা হলো আইনত বাধ্যতামূলক সর্বনিম্ন বীমা। আপনার বাইকের কারণে যদি অন্য কোনো ব্যক্তি আহত হন বা অন্যের সম্পত্তির ক্ষতি হয়, তাহলে সেই ক্ষতিপূরণ দেয় থার্ড পার্টি বীমা। কিন্তু আপনার নিজের বাইকের কোনো ক্ষতি হলে এই বীমা এক টাকাও দেয় না।
প্রথম পক্ষের বাইক বীমা এর ঠিক উল্টো — এতে থার্ড পার্টি কভার তো থাকেই, তার সঙ্গে আপনার নিজের বাইকের ক্ষতিও কভার হয়। অর্থাৎ দুর্ঘটনায় আপনার বাইক ভাঙলে, চুরি হলে, আগুন লাগলে বা প্রাকৃতিক দুর্যোগে ক্ষতি হলে কোম্পানি টাকা দেয়। এছাড়া অনেক প্রথম পক্ষের পলিসিতে ব্যক্তিগত দুর্ঘটনা কভারও থাকে, যাতে চালক আহত হলে চিকিৎসার খরচ বা ক্ষতিপূরণ পাওয়া যায়।
কেন এই পার্থক্য জানা জরুরি? কারণ অনেক বাইক মালিক মনে করেন, বীমা মানেই সব ক্ষতি কভার হবে। পরে দুর্ঘটনার সময় জানতে পারেন, তাদের থার্ড পার্টি পলিসিতে নিজের বাইকের ক্ষতি নেই। আমার এক বন্ধুর ক্ষেত্রেও তাই হয়েছিল — তার বাইক চুরি যাওয়ার পর জানলেন, থার্ড পার্টি বীমায় চুরির ক্ষতিপূরণ নেই। সেই ক্ষতি তাকে নিজের পকেট থেকে গুনতে হয়েছে।
কীভাবে বুঝবেন আপনার কোন পলিসি আছে? পলিসির কাগজে দেখুন — “থার্ড পার্টি লায়াবিলিটি অনলি” লেখা থাকলে বুঝবেন শুধু অন্যের ক্ষতি কভার হয়। আর “কমপ্রিহেনসিভ” বা “ফার্স্ট পার্টি” লেখা থাকলে বুঝবেন নিজের বাইকের ক্ষতিও কভার হয়। অনেকেই বাইক বীমা চেক করতে গিয়ে এই পার্থক্য ধরতে পারেন না, তাই পলিসি কেনার সময়ই জিজ্ঞেস করে নেওয়া ভালো।
সাধারণ ভুল হলো শুধু দাম দেখে সিদ্ধান্ত নেওয়া। থার্ড পার্টি বীমার প্রিমিয়াম কম, তাই অনেকে সেটাই নেন। কিন্তু বাইকের দাম আর ঝুঁকি হিসাব করলে প্রথম পক্ষের বীমাই লাভজনক। পুরোনো ও কমদামি বাইকের ক্ষেত্রে থার্ড পার্টি যথেষ্ট হতে পারে, কিন্তু নতুন বা দামি বাইকের ক্ষেত্রে প্রথম পক্ষের বীমা নেওয়াই বুদ্ধিমানের কাজ।
ফলাফল হিসেবে, দুই পলিসির পার্থক্য পরিষ্কার — থার্ড পার্টি শুধু আইনি দায় মেটায়, প্রথম পক্ষের বীমা আপনার বাইক আর আপনাকেও সুরক্ষা দেয়। সিদ্ধান্ত নেওয়ার আগে নিজের বাইকের দাম, ব্যবহারের ধরন আর ঝুঁকি ভেবে দেখুন।
৩. প্রথম পক্ষের বাইক বীমার সুবিধা — কী কী কভার পাবেন
প্রথম পক্ষের বাইক বীমার সবচেয়ে বড় সুবিধা হলো এর ব্যাপক কভারেজ। দুর্ঘটনায় নিজের বাইকের ক্ষতি হলে মেরামতের খরচ কোম্পানি দেয়। এটা শুধু বড় দুর্ঘটনা নয়, ছোটখাটো সংঘর্ষ, পড়ে যাওয়া, পার্কিংয়ে ধাক্কা লাগা — এসবের ক্ষতিও এই পলিসিতে কভার হয়। আমার বাইক স্কিড করে পড়ার পর হেডলাইট আর ট্যাংকির মেরামতে যে পঁচিশ হাজার টাকা লেগেছিল, প্রথম পক্ষের বীমা থাকলে তার বেশিরভাগই কোম্পানি দিত।
চুরির কভারটাও খুব গুরুত্বপূর্ণ। বাংলাদেশে বাইক চুরি একটি বড় সমস্যা, বিশেষ করে ঢাকা শহরে। প্রথম পক্ষের বীমা থাকলে বাইক চুরি গেলে পুলিশে জিডি আর প্রয়োজনীয় কাগজ জমা দিয়ে ক্লেইম করা যায়, কোম্পানি বাইকের বাজারমূল্য অনুযায়ী ক্ষতিপূরণ দেয়। থার্ড পার্টি বীমায় এই সুবিধা একেবারেই নেই।
আগুন ও প্রাকৃতিক দুর্যোগের কভারও এই পলিসিতে থাকে। বাইকে আগুন লাগা, বন্যায় ডুবে যাওয়া, গাছ পড়ে ক্ষতি হওয়া — এসব ঘটনা কম ঘটলেও একবার ঘটলে ক্ষতির পরিমাণ অনেক বড় হয়। প্রথম পক্ষের বীমা এসব ঝুঁকিও কভার করে, যা থার্ড পার্টি পলিসিতে পাওয়া যায় না।
ব্যক্তিগত দুর্ঘটনা কভার অনেক পলিসিতে অতিরিক্ত সুবিধা হিসেবে থাকে। চালক দুর্ঘটনায় আহত হলে চিকিৎসার খরচ বা স্থায়ী অক্ষমতার ক্ষেত্রে ক্ষতিপূরণ পাওয়া যায়। যারা প্রতিদিন দীর্ঘ পথ বাইক চালান, তাদের জন্য এই কভারটি সত্যিই মূল্যবান।
কীভাবে এই সুবিধাগুলো পাবেন, সেটা নির্ভর করে পলিসির শর্তের ওপর। কিছু কোম্পানি রোডসাইড অ্যাসিসট্যান্স, জিরো ডেপ্রিসিয়েশন কভারের মতো অতিরিক্ত সুবিধাও দেয়। পলিসি কেনার আগে জিজ্ঞেস করে নিন কোন কোন সুবিধা আপনার পলিসিতে আছে।
সাধারণ ভুল হলো ধরে নেওয়া যে সবকিছুই কভার হয়। আসলে কিছু জিনিস কভারে থাকে না — যেমন স্বাভাবিক ক্ষয়, ভুলভাবে ব্যবহার, লাইসেন্স ছাড়া চালানো, প্রতিযোগিতায় অংশ নেওয়া। তাই পলিসির ব্যতিক্রমের তালিকাটা পড়ে নেওয়া জরুরি।
ফলাফল হিসেবে, প্রথম পক্ষের বাইক বীমা শুধু একটি কাগজ নয়, এটি আপনার বাইক আর আপনার পরিবারের আর্থিক নিরাপত্তা। একবার বড় ক্ষতি হলে বুঝবেন, বছরের প্রিমিয়াম কতটা কম।
৪. প্রথম পক্ষের বাইক বীমার খরচ কত — প্রিমিয়াম হিসাবের নিয়ম
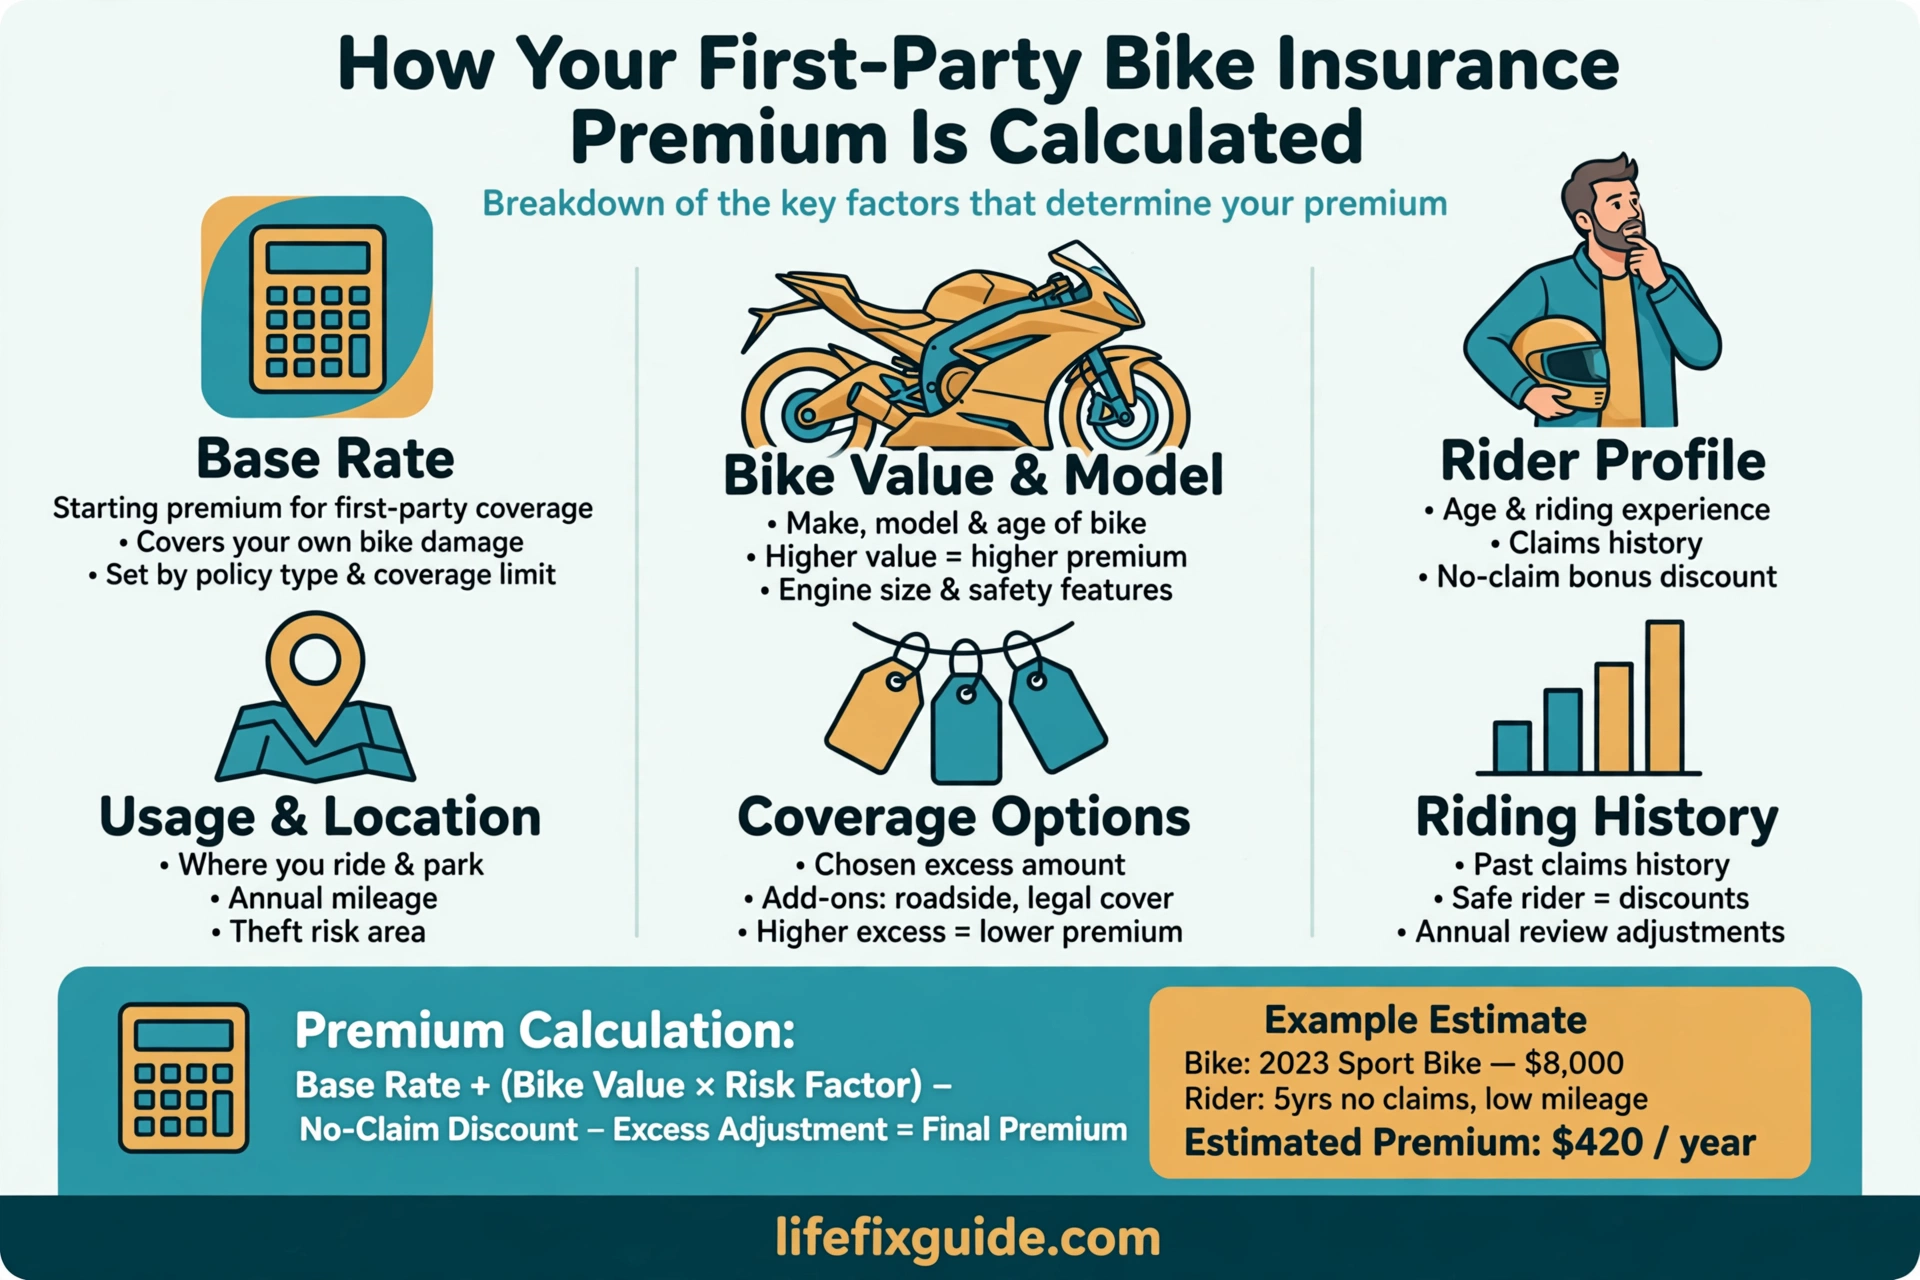
প্রথম পক্ষের বাইক বীমার খরচ কত হবে, এটাই সবার প্রথম প্রশ্ন। সত্যি কথা বলতে, এর কোনো নির্দিষ্ট উত্তর নেই — খরচ নির্ভর করে বাইকের দাম, বয়স, ইঞ্জিনের সিসি আর আপনার এলাকার ওপর। সাধারণভাবে নতুন দেড় থেকে দুই লাখ টাকার বাইকের প্রথম পক্ষের বীমার বার্ষিক প্রিমিয়াম চার থেকে আট হাজার টাকার মধ্যে হতে পারে। বাইকের দাম যত বেশি, প্রিমিয়াম তত বেশি।
প্রিমিয়াম হিসাবের মূল ভিত্তি হলো ইনসিওরড ডিক্লেয়ার্ড ভ্যালু, অর্থাৎ বাইকের বর্তমান বাজারমূল্য। বাইক যত পুরোনো হয়, এর মূল্য কমে, ফলে প্রিমিয়ামও কিছুটা কমে। তবে পুরোনো বাইকের ক্ষেত্রে কিছু কোম্পানি কভার দিতে চায় না বা বেশি প্রিমিয়াম চায়, কারণ ঝুঁকি বেশি। তাই বাইক কেনার প্রথম বছরেই প্রথম পক্ষের বীমা নেওয়া সবচেয়ে লাভজনক।
কেন খরচের পার্থক্য হয়, সেটা বোঝা জরুরি। ঢাকা শহরে বাইক চালালে ঝুঁকি বেশি, তাই প্রিমিয়াম বেশি হতে পারে। ইঞ্জিনের সিসি বেশি হলে প্রিমিয়াম বাড়ে। আবার নো ক্লেইম বোনাস থাকলে প্রিমিয়াম কমে — অর্থাৎ আগের বছর কোনো ক্লেইম না করলে পরের বছর ছাড় পাওয়া যায়। আমি দ্বিতীয় বছরে এই ছাড় পেয়েছিলাম, প্রিমিয়াম প্রায় পনেরো শতাংশ কমেছিল।
কীভাবে খরচ কমাবেন? প্রথমত, একাধিক কোম্পানি থেকে কোটেশন নিন — অনলাইনে বা এজেন্টের মাধ্যমে। দ্বিতীয়ত, অপ্রয়োজনীয় অ্যাড-অন না নিয়ে শুধু প্রয়োজনীয় কভার নিন। তৃতীয়ত, স্বেচ্ছায় ডিডাক্টিবল বাড়ালে প্রিমিয়াম কমে — অর্থাৎ ছোটখাটো ক্ষতি নিজে বহন করবেন বলে ঠিক করলে কোম্পানি প্রিমিয়াম কমায়। তবে এটা করার আগে ভেবে নিন, ছোট ক্ষতির টাকা নিজে দেওয়ার সামর্থ্য আছে কি না।
সাধারণ ভুল হলো শুধু সবচেয়ে কম প্রিমিয়ামের পেছনে ছোটা। কম প্রিমিয়ামের পলিসিতে অনেক সময় কভার কম থাকে বা ক্লেইমের শর্ত কঠিন হয়। বাইক বীমা মূল্য যাচাই করার সময় শুধু প্রিমিয়াম নয়, কভারের পরিমাণ, ক্লেইমের সুনাম আর কোম্পানির সেবার মানও দেখুন।
ফলাফল হিসেবে, প্রথম পক্ষের বাইক বীমার খরচ মাসে গড়ে কয়েকশ টাকা — একটা ভালো রেস্তোরাঁয় একবার খাওয়ার খরচের সমান। কিন্তু এই ছোট খরচ একদিন বড় ক্ষতি থেকে বাঁচাতে পারে। খরচের হিসাব করার সময় ক্ষতির ঝুঁকিটাও মাথায় রাখুন।
৫. বাইক বীমা করতে কী কী কাগজপত্র লাগে
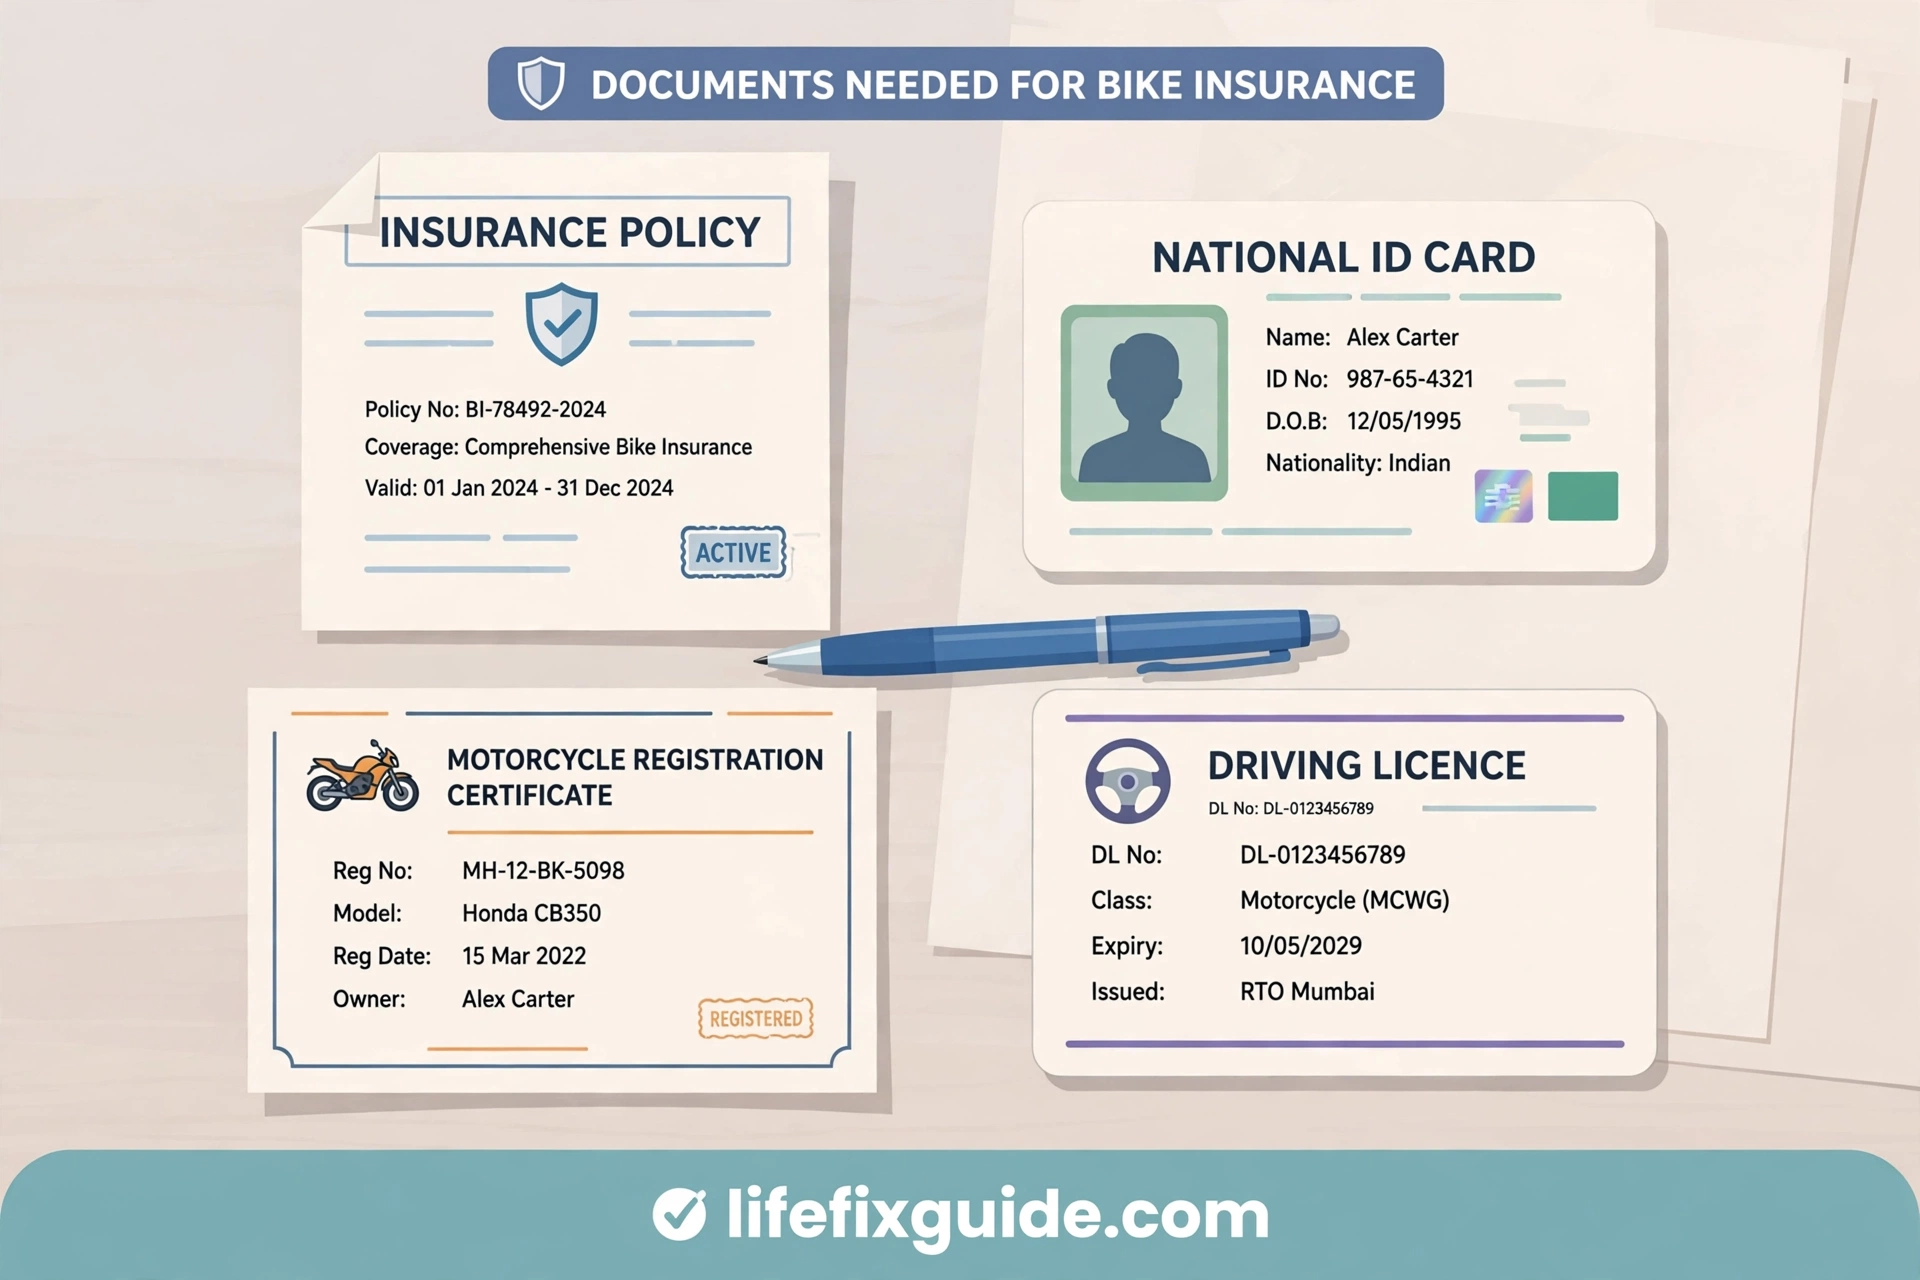
বাইক বীমা করতে কী কী কাগজপত্র লাগে, এটা জানা থাকলে পুরো প্রক্রিয়াটা অনেক সহজ হয়ে যায়। আমি প্রথমবার যখন প্রথম পক্ষের বীমা করতে গিয়েছিলাম, তখন প্রয়োজনীয় কাগজ না থাকায় দুইবার যেতে হয়েছিল। সেই অভিজ্ঞতা থেকে বলছি — আগে থেকে কাগজপত্র গুছিয়ে রাখুন।
সবার আগে লাগবে বাইকের রেজিস্ট্রেশন সার্টিফিকেট, যাকে আমরা ব্লু বুক বলি। এতে বাইকের মালিকের নাম, ইঞ্জিন নম্বর, চেসিস নম্বর আর রেজিস্ট্রেশনের তারিখ থাকে। কোম্পানি এই কাগজ দেখেই বাইকের পরিচয় যাচাই করে। বাইক যদি আপনার নামে রেজিস্ট্রেশন না থাকে, তাহলে মালিকানা হস্তান্তরের কাগজ লাগতে পারে।
দ্বিতীয়ত লাগবে বৈধ ড্রাইভিং লাইসেন্স। প্রথম পক্ষের বীমার ক্লেইমের শর্ত হলো, বাইক চালকের বৈধ লাইসেন্স থাকতে হবে। লার্নার লাইসেন্স দিয়ে বীমা করা গেলেও ক্লেইমের সময় সমস্যা হতে পারে, তাই পূর্ণ লাইসেন্স থাকা ভালো। আমার এক পরিচিত লার্নার লাইসেন্সে বাইক চালিয়ে দুর্ঘটনায় পড়ে ক্লেইম পাননি — এই ভুলটা করবেন না।
তৃতীয়ত, জাতীয় পরিচয়পত্রের কপি লাগবে। কোম্পানি আপনার পরিচয় যাচাইয়ের জন্য এনআইডি চায়। সঙ্গে পাসপোর্ট সাইজের ছবি রাখতে পারেন, কিছু কোম্পানি চায়। আর বাইকের আগের বীমার কাগজ থাকলে সেটাও সঙ্গে রাখুন — নো ক্লেইম বোনাস পেতে আগের পলিসির প্রমাণ লাগে।
কীভাবে আবেদন করবেন? এখন অনেক কোম্পানিতে অনলাইনেই আবেদন করা যায় — ওয়েবসাইটে গিয়ে বাইকের তথ্য দিলে কোটেশন আসে, কাগজ আপলোড করে প্রিমিয়াম দিলেই পলিসি ইস্যু হয়। আবার এজেন্টের মাধ্যমে বা কোম্পানির অফিসে গিয়েও করা যায়। অনলাইনে করলে পলিসির পিডিএফ কপি ইমেইলে আসে — সেটা সংরক্ষণ করে রাখুন।
সাধারণ ভুল হলো কাগজপত্রে ভুল তথ্য দেওয়া। ইঞ্জিন নম্বর বা চেসিস নম্বরে একটি অক্ষর ভুল হলেও ক্লেইমের সময় সমস্যা হয়। তাই কাগজ জমা দেওয়ার আগে সব তথ্য ব্লু বুকের সঙ্গে মিলিয়ে নিন। আর পলিসি পাওয়ার পর তাতে আপনার নাম, বাইকের নম্বর আর কভারের বিবরণ ঠিক আছে কি না, যাচাই করে নিন।
ফলাফল হিসেবে, কাগজপত্র গোছানো থাকলে বাইক বীমা করা আধা ঘণ্টার কাজ। প্রথমবার একটু সময় লাগলেও পরের বছর নবায়নের সময় একই কাগজ দিয়েই হয়ে যায়।
৬. ক্লেইম করার নিয়ম — দুর্ঘটনার পর ধাপে ধাপে যা করবেন
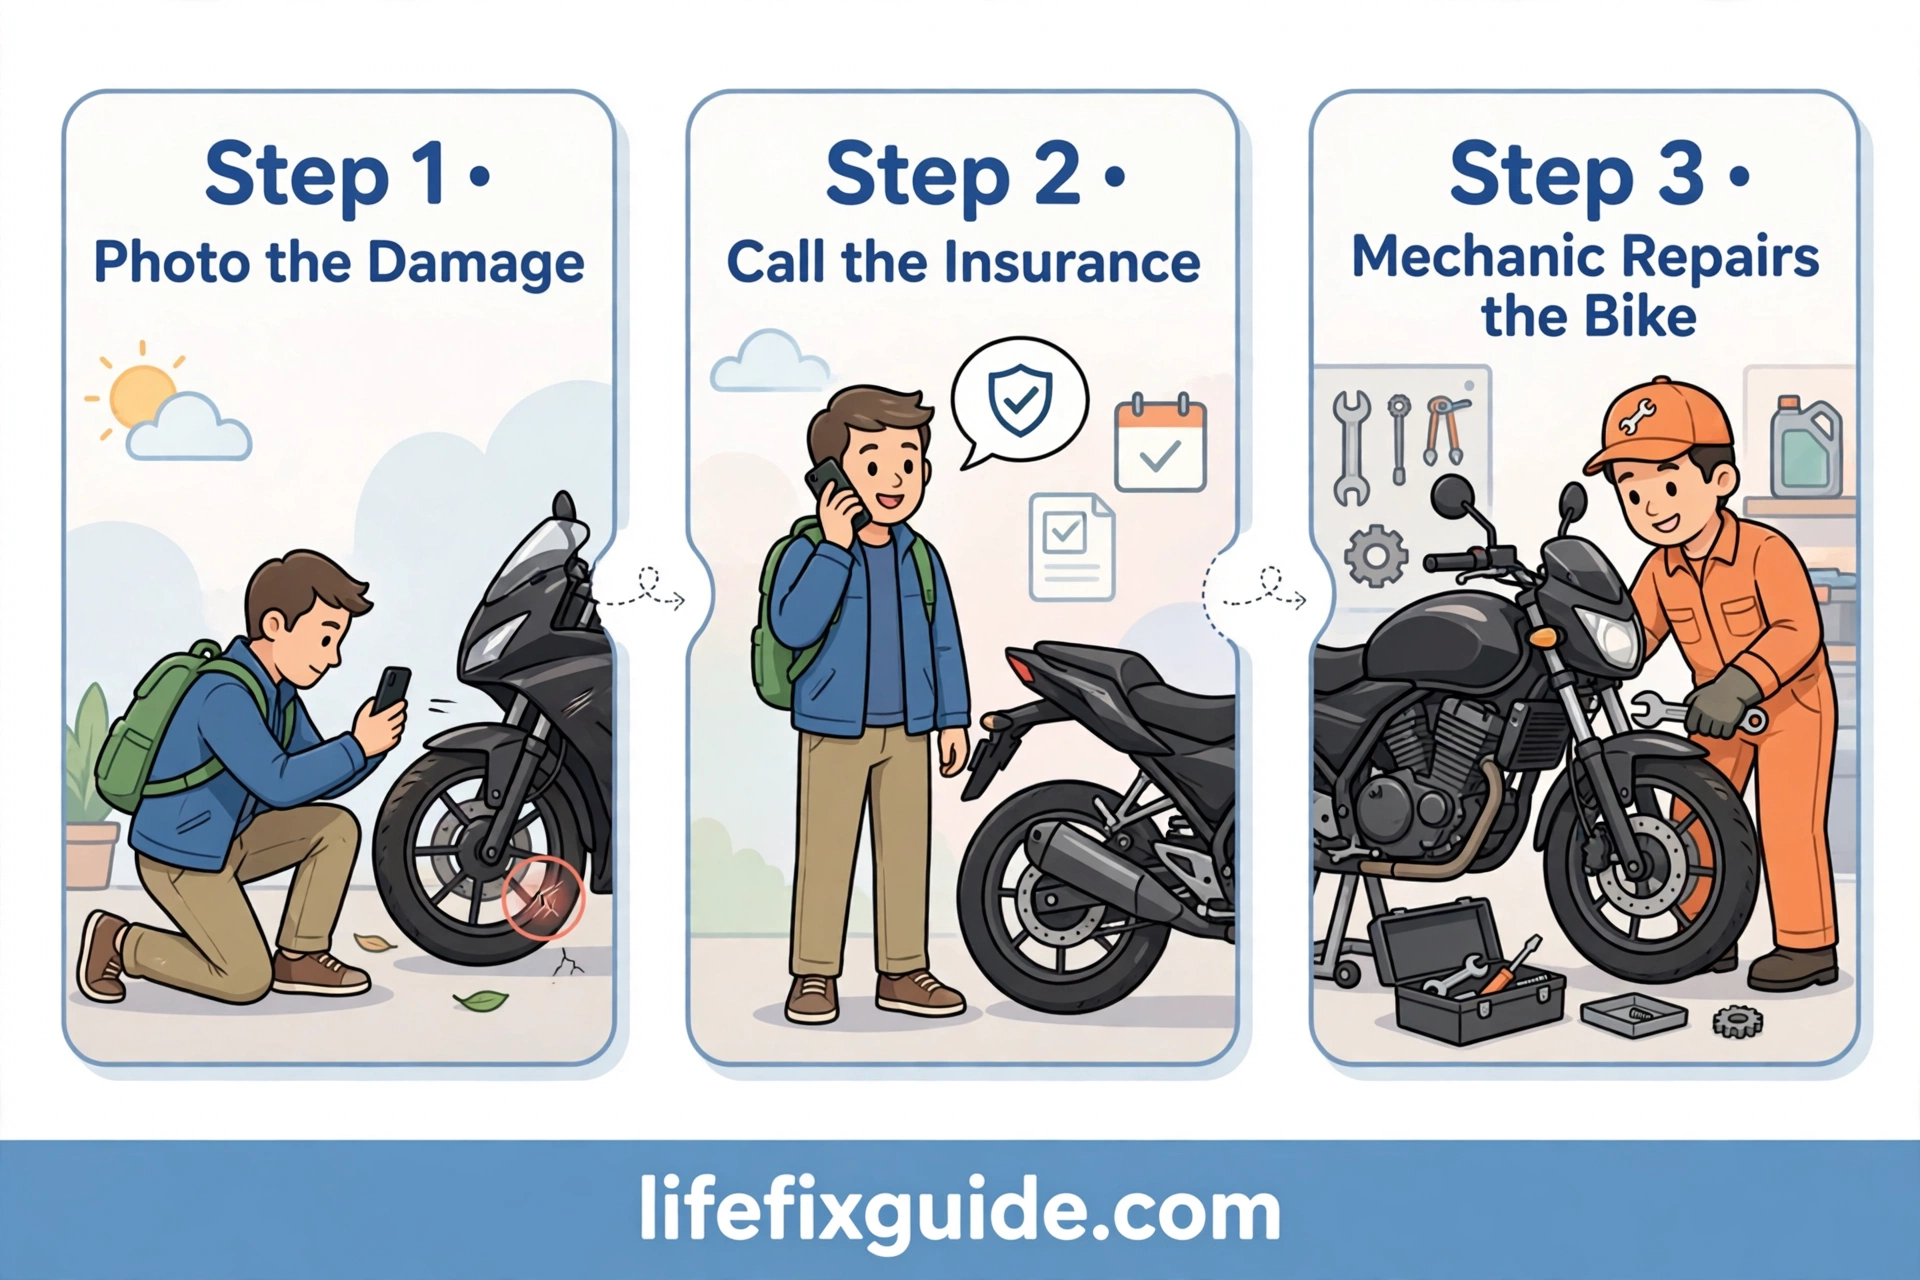
প্রথম পক্ষের বাইক বীমার আসল পরীক্ষা হয় ক্লেইম করার সময়। দুর্ঘটনার পর কী করবেন, সেটা আগে থেকে জেনে রাখলে বিপদের মুহূর্তে ভুল হয় না। আমি নিজে ক্লেইম করেছি, তাই ধাপগুলো নিজের অভিজ্ঞতা থেকে বলছি।
প্রথম ধাপ — দুর্ঘটনার পরপরই বাইকের ক্ষতির ছবি তুলুন। মোবাইল ফোনে ক্ষতিগ্রস্ত অংশের বিভিন্ন কোণ থেকে ছবি নিন, আশপাশের পরিবেশের ছবিও রাখুন। এই ছবিগুলো ক্লেইমের প্রমাণ হিসেবে কাজ করে। সম্ভব হলে দুর্ঘটনার স্থান, সময় আর কীভাবে ঘটেছে, তা লিখে রাখুন।
দ্বিতীয় ধাপ — যত দ্রুত সম্ভব বীমা কোম্পানিকে জানান। বেশিরভাগ কোম্পানির হটলাইন বা অনলাইন ক্লেইম ফরম থাকে। দুর্ঘটনার ২৪ থেকে ৪৮ ঘণ্টার মধ্যে জানানো ভালো, দেরি করলে ক্লেইম নিয়ে প্রশ্ন উঠতে পারে। কোম্পানিকে জানানোর সময় পলিসি নম্বর, দুর্ঘটনার তারিখ আর ক্ষতির সংক্ষিপ্ত বিবরণ দিন।
তৃতীয় ধাপ — বড় দুর্ঘটনা বা চুরির ক্ষেত্রে থানায় জিডি বা এফআইআর করুন। চুরির ক্ষেত্রে তো জিডি ছাড়া ক্লেইম হয়ই না, বড় দুর্ঘটনাতেও পুলিশ রিপোর্ট চাওয়া হয়। জিডির কপি সংরক্ষণ করে রাখুন, ক্লেইম ফরমের সঙ্গে জমা দিতে হবে।
চতুর্থ ধাপ — কোম্পানির সার্ভেয়ার ক্ষতি যাচাই করবেন। সার্ভেয়ার বাইক দেখে ক্ষতির পরিমাণ নির্ধারণ করেন। তার আগে বাইক মেরামত করবেন না — সার্ভেয়ারের অনুমতি ছাড়া মেরামত করলে ক্লেইম বাতিল হতে পারে। সার্ভেয়ার আসার পর অনুমোদিত ওয়ার্কশপে মেরামত করান, বিলের রসিদ সংরক্ষণ করুন।
কী কী কাগজ লাগবে ক্লেইমের সময়? পলিসির কপি, ড্রাইভিং লাইসেন্স, রেজিস্ট্রেশন সার্টিফিকেট, জিডির কপি (প্রযোজ্য ক্ষেত্রে), ক্ষতির ছবি আর মেরামতের বিল। সব কাগজের ফটোকপি আর মূল কপি সঙ্গে রাখুন।
সাধারণ ভুল হলো দুর্ঘটনার পরপরই বাইক মেরামত করিয়ে ফেলা। অনেকেই ভাবেন, আগে বাইক ঠিক করি, পরে ক্লেইম করব। এতে কোম্পানি ক্ষতির পরিমাণ যাচাই করতে পারে না, ক্লেইম বাতিল হওয়ার ঝুঁকি থাকে। আরেকটি ভুল হলো দেরিতে জানানো — কয়েক সপ্তাহ পর জানালে কোম্পানি সন্দেহ করে।
ফলাফল হিসেবে, ক্লেইমের নিয়ম মেনে চললে প্রথম পক্ষের বীমা থেকে ক্ষতিপূরণ পাওয়া কঠিন নয়। ধৈর্য ধরে ধাপগুলো অনুসরণ করুন, কাগজপত্র ঠিক রাখুন — টাকা পেতে কয়েক সপ্তাহ লাগতে পারে, কিন্তু পাওয়া যায়।
৭. বাইক বীমা কেনার সময় যেসব ভুল করবেন না
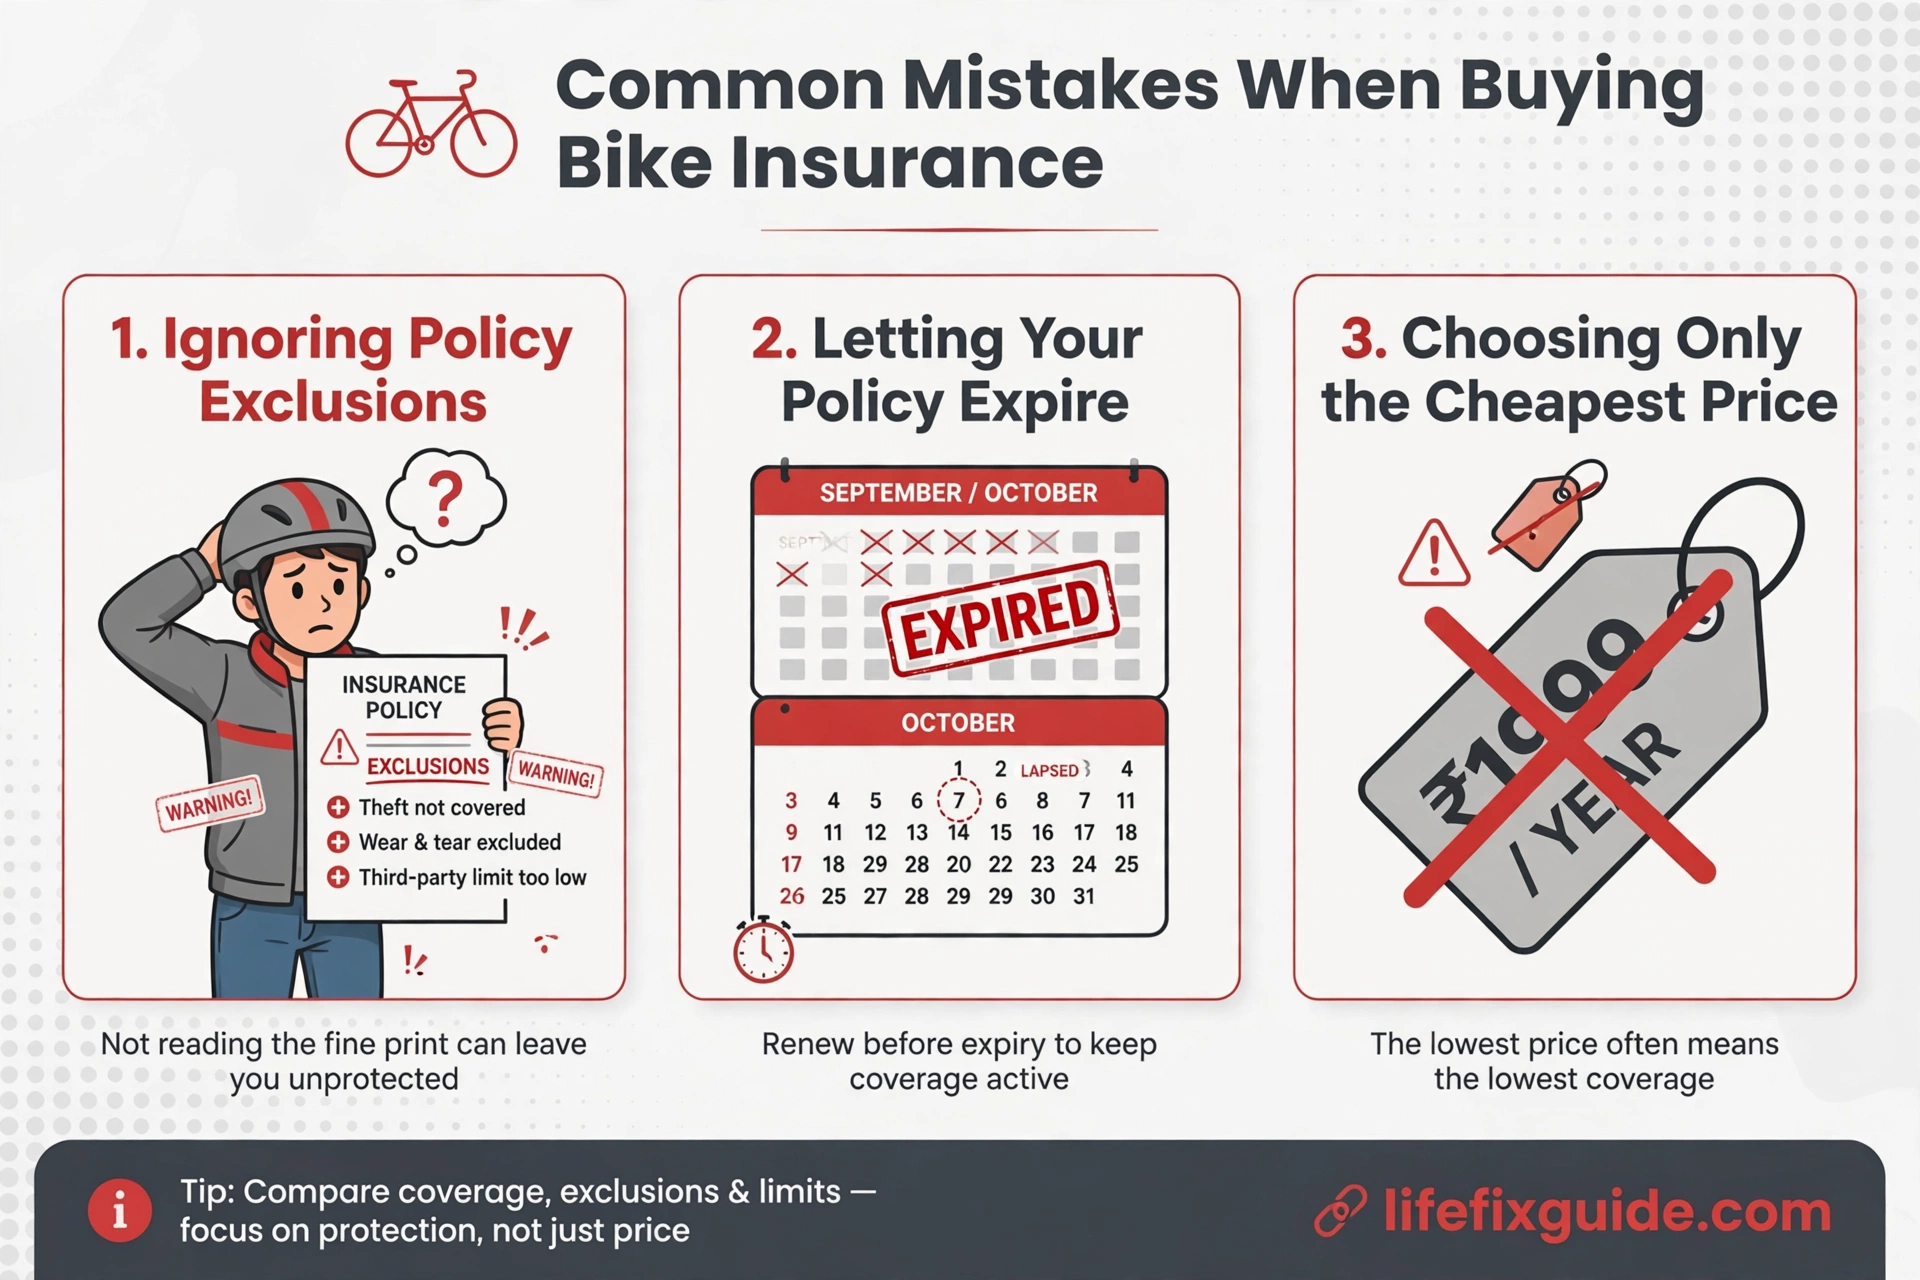
বাইক বীমা কেনার সময় কিছু সাধারণ ভুল অনেকেই করেন, যার খেসারত দিতে হয় ক্লেইমের সময়। আমি নিজেও প্রথমবার একটি ভুল করেছিলাম — পলিসির শর্ত না পড়েই কিনে ফেলেছিলাম। সেই ভুলগুলো যাতে আপনি না করেন, সেগুলো নিয়ে বলছি।
প্রথম ভুল — শুধু দাম দেখে পলিসি কেনা। সবচেয়ে কম প্রিমিয়ামের পলিসিতে অনেক সময় কভার কম থাকে, ডিডাক্টিবল বেশি থাকে, বা ক্লেইমের শর্ত কঠিন হয়। বাইক বীমা মূল্য যাচাই করার সময় প্রিমিয়ামের সঙ্গে কভারের পরিমাণ, কোম্পানির ক্লেইম সেটেলমেন্টের সুনাম আর সেবার মানও দেখুন। একটু বেশি প্রিমিয়াম দিয়ে ভালো কভার নেওয়া দীর্ঘমেয়াদে লাভজনক।
দ্বিতীয় ভুল — পলিসির শর্ত না পড়া। অনেকেই এজেন্টের কথায় ভরসা করে পলিসি কেনেন, কিন্তু পলিসির ব্যতিক্রমের তালিকা পড়েন না। পরে জানতে পারেন, তাদের ক্ষেত্রে কভার প্রযোজ্য নয়। যেমন, কিছু পলিসিতে ইঞ্জিনের পানিতে ডোবার ক্ষতি কভার হয় না, কিছুতে টায়ারের ক্ষতি কভার হয় না। কেনার আগে শর্তগুলো পড়ুন, না বুঝলে এজেন্টকে জিজ্ঞেস করুন।
তৃতীয় ভুল — ভুল তথ্য দেওয়া। বাইকের বয়স, ব্যবহারের ধরন বা চালকের তথ্যে ভুল দিলে ক্লেইম বাতিল হতে পারে। কেউ কেউ প্রিমিয়াম কমাতে বাইকের দাম কম দেখান — এতে ক্ষতিপূরণও কম পাওয়া যায়, কারণ কোম্পানি ঘোষিত মূল্যের ভিত্তিতেই টাকা দেয়। সত্য তথ্য দিন।
চতুর্থ ভুল — নবায়ন ভুলে যাওয়া। পলিসির মেয়াদ শেষ হয়ে গেলে কভার বন্ধ হয়ে যায়, আর এই সময়ে দুর্ঘটনা ঘটলে কোনো ক্ষতিপূরণ পাওয়া যায় না। বাইক বীমা পুনর্নবীকরণের তারিখ ক্যালেন্ডারে লিখে রাখুন বা ফোনে রিমাইন্ডার দিন। অনেক কোম্পানি এখন মেয়াদ শেষের আগে এসএমএস পাঠায়, তবু নিজে মনে রাখা ভালো।
পঞ্চম ভুল — অনুমোদিত নয় এমন জায়গায় মেরামত করানো। ক্লেইমের ক্ষেত্রে কোম্পানি অনুমোদিত ওয়ার্কশপে মেরামতের কথা বলে। অনুমোদন ছাড়া অন্য জায়গায় মেরামত করালে বিলের পুরো টাকা নাও পেতে পারেন।
ফলাফল হিসেবে, এই ভুলগুলো এড়িয়ে চললে আপনার বাইক বীমা সত্যিকার অর্থে কাজে আসবে। পলিসি কেনা শুধু একটি কাগজ কেনা নয় — এটি একটি চুক্তি, যার শর্তগুলো জেনে নেওয়া আপনার দায়িত্ব।
৮. বাইক বীমা নবায়ন ও চেক করার নিয়ম ২০২৬
বাইক বীমা একবার করলেই শেষ নয় — প্রতি বছর নবায়ন করতে হয়। নবায়নের নিয়ম জানা থাকলে ঝামেলা ছাড়াই পলিসি চালু রাখা যায়। ২০২৬ সালে অনলাইনে নবায়ন এখন অনেক সহজ হয়ে গেছে।
নবায়ন কীভাবে করবেন? পলিসির মেয়াদ শেষ হওয়ার আগেই কোম্পানির ওয়েবসাইট বা অ্যাপে গিয়ে পলিসি নম্বর দিয়ে নবায়ন করা যায়। আগের বছরের পলিসির তথ্য দিয়ে নতুন প্রিমিয়াম হিসাব হয়, অনলাইন পেমেন্ট করলেই নতুন পলিসি ইস্যু হয়। এজেন্টের মাধ্যমেও নবায়ন করা যায়। মেয়াদ শেষ হওয়ার আগে নবায়ন করলে নো ক্লেইম বোনাসের সুবিধা থাকে, দেরি করলে সেটা হারাতে পারেন।
বাইক বীমা চেক করার নিয়মও জেনে রাখুন। পলিসি সঠিকভাবে ইস্যু হয়েছে কি না, তা অনলাইনে যাচাই করা যায় — কোম্পানির ওয়েবসাইটে পলিসি নম্বর দিয়ে দেখা যায় পলিসিটি সক্রিয় আছে কি না। অনলাইনে বাইক বীমা চেক করার এই সুবিধা থাকায় এখন জাল পলিসির ঝুঁকি কমেছে। পলিসি হাতে পাওয়ার পর নাম, বাইকের নম্বর, কভারের বিবরণ আর মেয়াদের তারিখ মিলিয়ে নিন।
গাড়ির বীমা নবায়নের মতোই বাইক বীমার নবায়নেও সময়মতো কাজ করা জরুরি। মেয়াদ শেষের পর কয়েকদিনের গ্রেস পিরিয়ড থাকতে পারে, কিন্তু সেই সময়ে দুর্ঘটনা ঘটলে কভার মেলে না। তাই মেয়াদ শেষের অন্তত এক সপ্তাহ আগে নবায়নের ব্যবস্থা করুন।
কীভাবে নবায়নে খরচ কমাবেন? আগের বছর কোনো ক্লেইম না করলে নো ক্লেইম বোনাস পাবেন, যা প্রিমিয়াম কমায়। আবার একাধিক কোম্পানির কোটেশন তুলনা করে নবায়ন করলে ভালো রেট পাওয়া যায়। কিছু কোম্পানি অনলাইন নবায়নে অতিরিক্ত ছাড় দেয়।
সাধারণ ভুল হলো নবায়নের সময় পুরোনো পলিসির শর্ত না দেখা। বাইকের বয়স বেড়েছে, মূল্য কমেছে — নতুন পলিসিতে ইনসিওরড ভ্যালু ঠিক আছে কি না দেখুন। প্রয়োজনে কভার বাড়ানো বা কমানোর কথা ভাবুন।
ফলাফল হিসেবে, নিয়মিত নবায়ন আর যাচাই করলেই আপনার বাইক বীমা সারাবছর সক্রিয় থাকে। একটু সচেতনতাই বড় ক্ষতি থেকে বাঁচিয়ে দেয়।
শেষ কথা
প্রথম পক্ষের বাইক বীমা নিয়ে আমার অভিজ্ঞতা একটাই শিক্ষা দিয়েছে — বাইকের সুরক্ষা মানে শুধু হেলমেট পরা নয়, আর্থিক সুরক্ষাও দরকার। থার্ড পার্টি বীমা আইনি দায় মেটায়, কিন্তু আপনার নিজের বাইকের ক্ষতি থেকে বাঁচায় প্রথম পক্ষের বীমা। দুর্ঘটনা, চুরি, আগুন কিংবা প্রাকৃতিক দুর্যোগ — কখন কী হবে, কেউ জানে না। কিন্তু একটি ভালো পলিসি থাকলে অন্তত টাকার চিন্তা করতে হয় না। আপনি যদি নতুন বাইক কিনে থাকেন বা এখনও শুধু থার্ড পার্টি বীমায় চালাচ্ছেন, তাহলে আজই প্রথম পক্ষের বাইক বীমা সম্পর্কে খোঁজ নিন। একাধিক কোম্পানির কোটেশন দেখুন, কভারের শর্ত পড়ুন, তারপর সিদ্ধান্ত নিন। মনে রাখবেন, বীমার প্রিমিয়াম একটি খরচ নয়, এটি আপনার আর আপনার বাইকের নিরাপত্তার বিনিয়োগ। নিরাপদে বাইক চালান, নিয়ম মেনে চলুন, আর নিশ্চিন্ত থাকুন।