জনতা ব্যাংক ডিপিএস ২০২৬-এ আপনি মাসে মাত্র ৫০০ টাকা থেকে শুরু করে নির্দিষ্ট মেয়াদে নিয়মিত টাকা জমাতে পারবেন, আর মেয়াদ শেষে জমা টাকার সঙ্গে ব্যাংকের ঘোষিত হারে মুনাফা একসঙ্গে ফেরত পাবেন। কিস্তির পরিমাণ, মেয়াদ আর মুনাফার হার ব্যাংকের নীতিমালা অনুযায়ী নির্ধারিত হয়, তাই ডিপিএস খোলার আগে শাখা থেকে বর্তমান হার আর নিয়ম জেনে নেওয়াই সবচেয়ে নিরাপদ। এই গাইডে আমি ডিপিএস কী, জনতা ব্যাংকের ডিপিএসের মুনাফার হার কেমন হয়, মাসে কত জমালে মেয়াদ শেষে কত পাবেন, কী কী কাগজপত্র লাগবে আর খোলার নিয়ম — সবকিছু ধাপে ধাপে বুঝিয়ে দিচ্ছি, যেন আপনি নিজেই সিদ্ধান্ত নিতে পারেন এই স্কিম আপনার জন্য ঠিক হবে কি না।
১. ডিপিএস কী এবং জনতা ব্যাংক ডিপিএস কেন জনপ্রিয়

আমি যখন প্রথম সঞ্চয়ের কথা ভাবতে শুরু করি, তখন আমার কাছে সবচেয়ে বড় সমস্যা ছিল নিয়মিত টাকা জমানো। মাসের শুরুতে মনে হতো এবার কিছু টাকা সরিয়ে রাখব, কিন্তু মাস শেষে দেখতাম টাকাটা কোথায় যেন খরচ হয়ে গেছে। ডিপিএস ঠিক এই সমস্যারই সমাধান। ডিপিএসের পূর্ণরূপ ডিপোজিট পেনশন স্কিম, আর সহজ ভাষায় বললে এটা এমন একটা সঞ্চয় ব্যবস্থা যেখানে আপনি প্রতি মাসে একটি নির্দিষ্ট পরিমাণ টাকা ব্যাংকে জমা দেন, আর নির্দিষ্ট মেয়াদ শেষে জমা করা মোট টাকার সঙ্গে মুনাফা যোগ করে একসঙ্গে ফেরত পান। অর্থাৎ প্রতিদিনের খরচের ভিড়ে সঞ্চয়টা যেন নিজে নিজেই হয়ে যায়, কারণ মাসের নির্দিষ্ট তারিখে কিস্তির টাকাটা জমা দিতেই হয়। আমার অভিজ্ঞতায় বলতে পারি, যারা একসঙ্গে বড় অঙ্কের টাকা জমাতে পারেন না, তাদের জন্য মাসে মাসে ছোট ছোট করে জমানোর এই পদ্ধতিটাই সবচেয়ে কার্যকর। অনেকেই জানতে চান ডিপিএস একাউন্ট কি আসলে—উত্তরটা সহজ, এটা এক ধরনের মেয়াদি সঞ্চয় হিসাব, যেখানে আপনি শুরুতেই ঠিক করে নেন মাসে কত টাকা জমাবেন আর কত বছর চালাবেন।
জনতা ব্যাংক বাংলাদেশের একটি রাষ্ট্রায়ত্ত ব্যাংক, আর দেশজুড়ে এর শাখা নেটওয়ার্ক অনেক বড়। আমার দেখা মতে, যারা সরকারি ব্যাংকের প্রতি আস্থা রাখেন, তারা জনতা ব্যাংকের ডিপিএসকেই প্রথমে বিবেচনা করেন। এর পেছনে কয়েকটা কারণ আছে। প্রথমত, রাষ্ট্রায়ত্ত ব্যাংক হওয়ায় অনেকের মনে নিরাপত্তার অনুভূতি বেশি কাজ করে। দ্বিতীয়ত, গ্রাম থেকে শহর—প্রায় সব জায়গাতেই শাখা থাকায় কিস্তি জমা দিতে বা তথ্য জানতে খুব একটা কষ্ট হয় না। তৃতীয়ত, মাসিক কিস্তি সাধারণত ৫০০ টাকা থেকে শুরু হয় বলে অল্প আয়ের মানুষও এতে অংশ নিতে পারেন। তবে একটা কথা আমি সবসময় বলি—কোনো ব্যাংকের ডিপিএস খোলার আগে শুধু নাম দেখে সিদ্ধান্ত নেবেন না। হার, মেয়াদ, শর্ত আর নিজের লক্ষ্য মিলিয়ে দেখুন, তারপর সিদ্ধান্ত নিন। এই লেখায় আমি সেই যাচাইয়ের কাজটাই সহজ করে দেওয়ার চেষ্টা করেছি, যাতে আপনি শাখায় যাওয়ার আগেই প্রায় সব প্রশ্নের উত্তর পেয়ে যান। কার জন্য এই ডিপিএস সবচেয়ে উপযোগী, সেটা ভাবাও জরুরি। আমার মতে, চাকরিজীবীদের জন্য এটা খুবই ভালো, কারণ মাসের বেতন পাওয়ার পরপরই কিস্তির টাকাটা আলাদা করে ফেলা যায়। গৃহিণীদের জন্যও এটা দারুণ, কারণ সংসারের খরচ থেকে অল্প অল্প করে জমানো টাকাটা কয়েক বছর পর একটা বড় সঞ্চয়ে পরিণত হয়। ছোট ব্যবসায়ীদের জন্য ডিপিএস এক ধরনের নিরাপত্তা, কারণ ব্যবসায় উত্থান-পতন থাকলেও মাসের কিস্তিটা নিয়মিত দিলে ভবিষ্যতের একটা ভরসা তৈরি হয়। আর যারা সন্তানের ভবিষ্যতের জন্য জমাতে চান, তাদের জন্য তো ডিপিএসের চেয়ে সহজ উপায় খুব কমই আছে। তবে যাদের আয় অনিয়মিত, তারা ছোট কিস্তি দিয়ে শুরু করুন, যাতে কোনো মাসেই চাপ না পড়ে।
২. জনতা ব্যাংক ডিপিএসের মুনাফার হার ২০২৬
ডিপিএস নিয়ে মানুষের সবচেয়ে বেশি প্রশ্ন থাকে একটাই—ডিপিএসের মুনাফার হার কত। আমি এখানে একটা সত্যি কথা পরিষ্কার করে বলতে চাই। ব্যাংকের মুনাফার হার স্থির নয়, এটা সময়ের সঙ্গে বদলায়। বাংলাদেশ ব্যাংকের নীতিমালা, বাজারের সুদের হার আর ব্যাংকের নিজস্ব সিদ্ধান্তের ওপর নির্ভর করে হার নির্ধারিত হয়। তাই ২০২৬ সালে জনতা ব্যাংকের ডিপিএসের ঠিক কত শতাংশ হার চলছে, সেটা জানার সবচেয়ে নির্ভরযোগ্য উপায় হলো সরাসরি শাখায় গিয়ে জিজ্ঞাসা করা বা ব্যাংকের অফিসিয়াল ওয়েবসাইট দেখা। আমি এখানে কোনো নির্দিষ্ট সংখ্যা চূড়ান্ত সত্য হিসেবে লিখছি না, কারণ ভুল তথ্য দিয়ে আপনার সিদ্ধান্তকে বিভ্রান্ত করতে চাই না। তবে হারটা কীভাবে কাজ করে, সেটা বুঝিয়ে দিলে আপনি নিজেই হিসাব মিলিয়ে দেখতে পারবেন।
সাধারণত ডিপিএসের হার মেয়াদের ওপর নির্ভর করে। মেয়াদ যত লম্বা হয়, হার তত বেশি হওয়ার সম্ভাবনা থাকে। যেমন তিন বছরের ডিপিএসের চেয়ে পাঁচ বা দশ বছরের ডিপিএসে হার কিছুটা বেশি হতে পারে। আবার মাসিক কিস্তির পরিমাণের ওপরও কখনো কখনো হারের তারতম্য হতে পারে। ধরুন, উদাহরণ হিসেবে যদি হার হয় বার্ষিক সাত শতাংশের আশেপাশে, তাহলে পাঁচ বছরে মাসে এক হাজার টাকা করে জমালে মোট জমা হবে ষাট হাজার টাকা, আর মুনাফা যোগ হয়ে মেয়াদ শেষে আপনি পাবেন তার চেয়ে একটা ভালো অঙ্ক। কিন্তু মনে রাখবেন, এটা শুধুই একটা উদাহরণ—আসল হিসাব নির্ভর করবে ব্যাংকের ঘোষিত বর্তমান হারের ওপর। আমার পরামর্শ হলো, শাখায় গিয়ে লিখিতভাবে হারটা জেনে নিন, আর জিজ্ঞাসা করুন এই হার মেয়াদজুড়ে স্থির থাকবে কি না, নাকি পরিবর্তন হতে পারে। অনেক সময় মেয়াদ শেষের আগে ভাঙালে হার কমে যায়, সেটাও আগেই জেনে রাখা ভালো। যারা প্রশ্ন করেন ডিপিএসের মুনাফার হার কোথায় দেখব—তাদের বলি, শাখার নোটিশ বোর্ড, ব্যাংকের ওয়েবসাইট আর গ্রাহকসেবা নম্বর, এই তিন জায়গা থেকেই তথ্য নেওয়া যায়, তবে চূড়ান্ত সিদ্ধান্তের আগে শাখার লিখিত তথ্যই সবচেয়ে নিরাপদ।
৩. কিস্তির হিসাব — মাসে কত জমালে মেয়াদ শেষে কত পাবেন
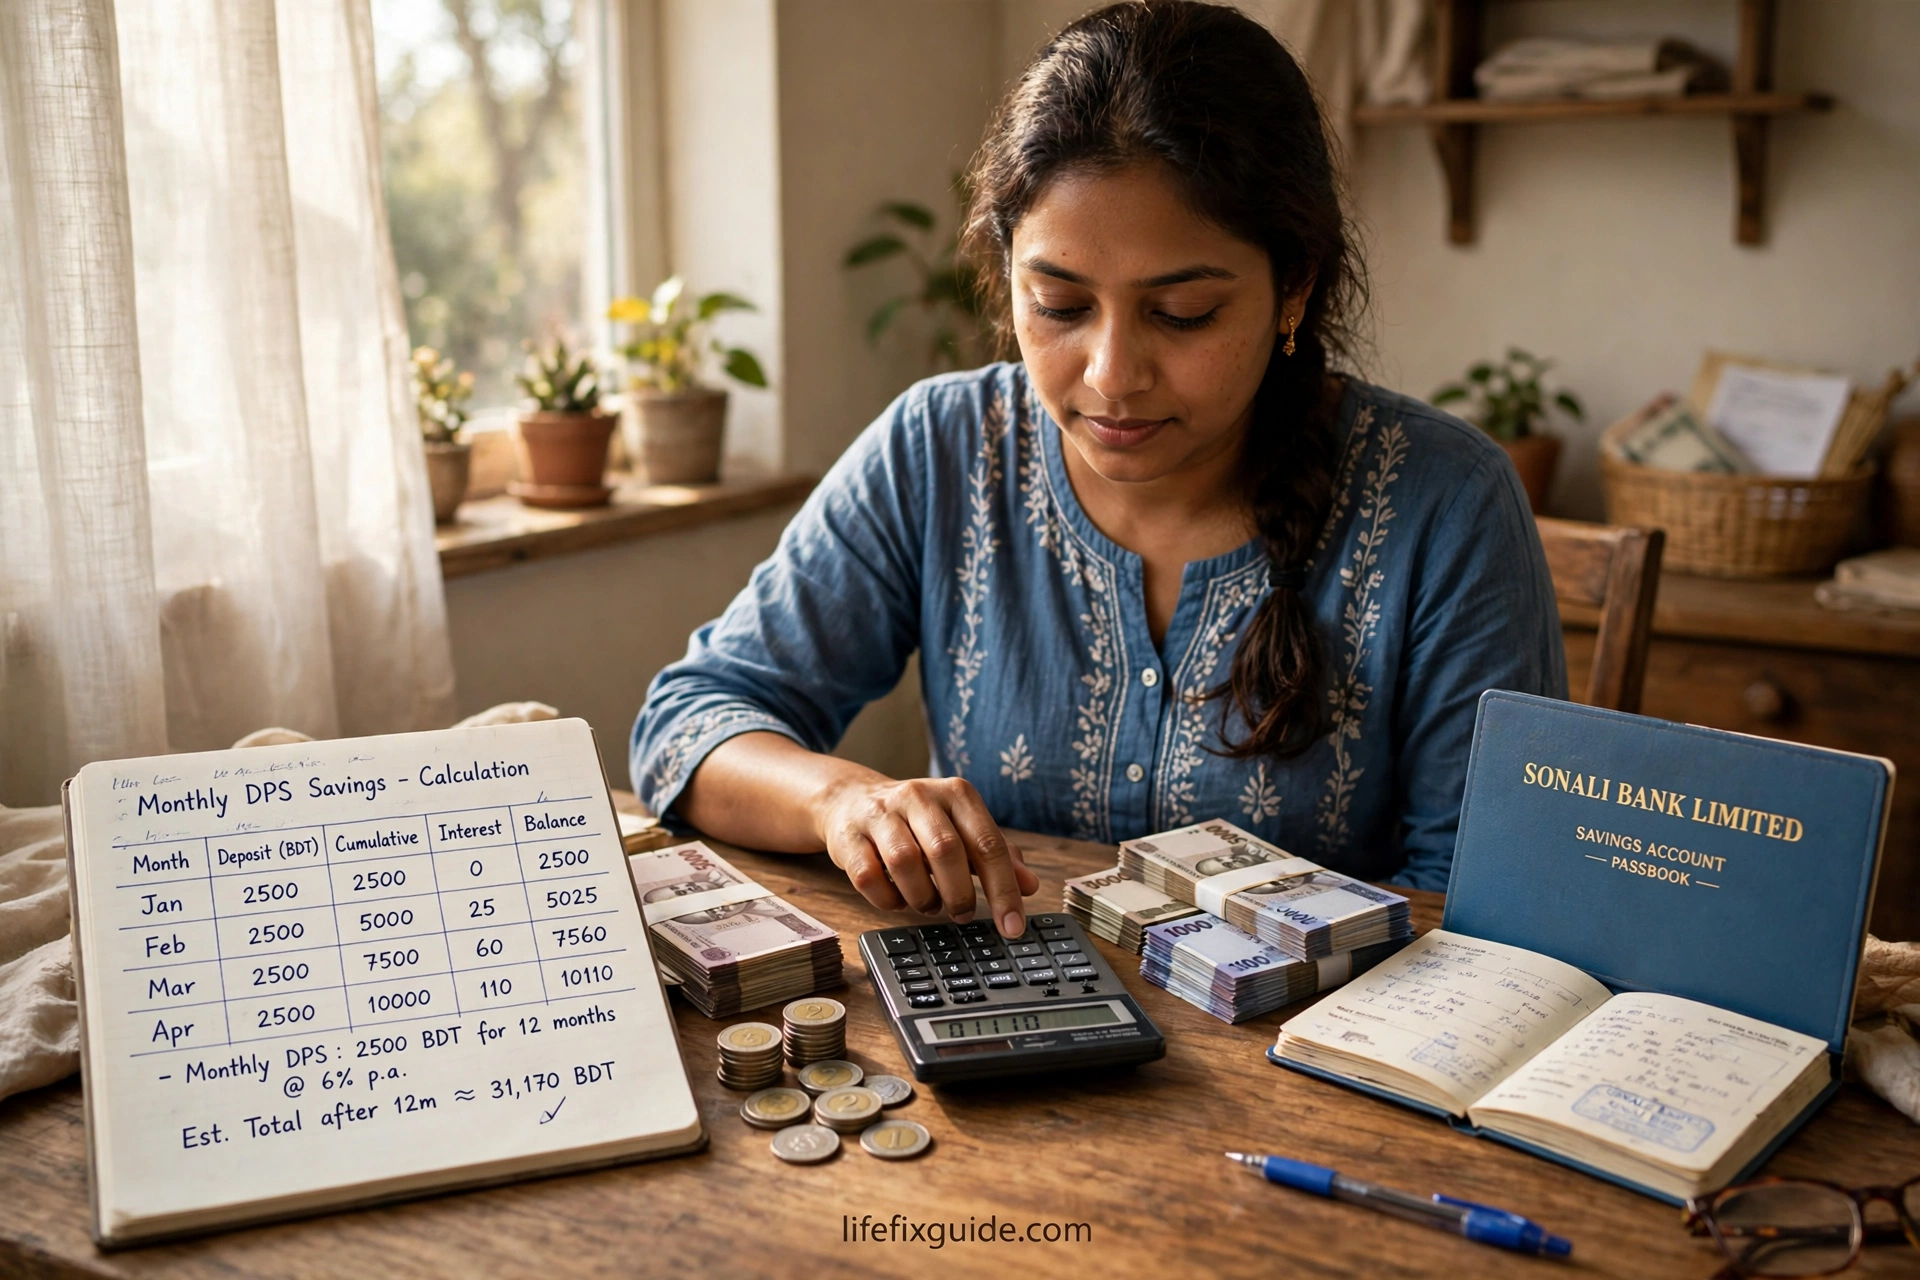
ডিপিএসের হিসাব বোঝা মোটেও কঠিন নয়, শুধু দুটো জিনিস জানলেই হয়—আপনি মাসে কত টাকা জমাবেন আর কত বছর চালাবেন। মোট জমা টাকা বের করার নিয়ম খুব সহজ: মাসিক কিস্তি গুণ মাসের সংখ্যা। যেমন মাসে এক হাজার টাকা করে পাঁচ বছর, অর্থাৎ ষাট মাস জমালে মোট জমা হবে ষাট হাজার টাকা। এর সঙ্গে যোগ হবে মুনাফা। মুনাফার হিসাব নির্ভর করে ব্যাংকের ঘোষিত হারের ওপর, আর মেয়াদ যত বেশি, মুনাফাও তত বেশি জমে। যারা জানতে চান ডিপিএসের হিসাব কীভাবে করব, তাদের জন্য আমি কয়েকটা উদাহরণ দিচ্ছি, তবে আবারও বলছি—এগুলো বোঝার সুবিধার জন্য আনুমানিক হিসাব, আসল অঙ্ক ব্যাংকের বর্তমান হারে বদলে যাবে।
ধরা যাক, আপনি মাসে ৫০০ টাকা করে পাঁচ বছর জমালেন। মোট জমা হবে ত্রিশ হাজার টাকা। ব্যাংকের হারের ওপর নির্ভর করে মেয়াদ শেষে আপনি মুনাফাসহ পেতে পারেন প্রায় ছত্রিশ থেকে আটত্রিশ হাজার টাকার মতো। মাসে এক হাজার টাকা করে পাঁচ বছর জমালে মোট জমা ষাট হাজার টাকা, আর মেয়াদ শেষে পেতে পারেন বাহাত্তর থেকে ছিয়াত্তর হাজার টাকার আশেপাশে। আর মাসে দুই হাজার টাকা করে দশ বছর জমালে মোট জমা হবে দুই লাখ চল্লিশ হাজার টাকা, মেয়াদ শেষে মুনাফাসহ সেটা হতে পারে তিন লাখ ষাট হাজার টাকার কাছাকাছি। এই হিসাবগুলো দেখে বোঝা যায়, ছোট কিস্তি দিয়ে শুরু করলেও দীর্ঘ মেয়াদে মুনাফার প্রভাবে অঙ্কটা বেশ বড় হয়ে যায়। তবে একটা ভুল অনেকেই করেন—তারা শুধু মেয়াদ শেষের অঙ্কটা দেখে কিস্তি ঠিক করেন, নিজের মাসিক আয়ের সঙ্গে মেলান না। আমার পরামর্শ হলো, এমন কিস্তি বাছুন যেটা মাসের খারাপ সময়েও দিতে পারবেন, কারণ কিস্তি মিস হলে জরিমানা হতে পারে, আর বারবার মিস হলে হিসাবটা নষ্ট হয়ে যায়। কিস্তি জমা দেওয়ার তারিখটা মনে রাখুন, সম্ভব হলে ব্যাংক হিসাব থেকে স্বয়ংক্রিয়ভাবে কেটে নেওয়ার ব্যবস্থা করুন, তাহলে ভুলে যাওয়ার ঝুঁকি থাকে না। হিসাবের আরেকটা দিক হলো কিস্তি জমা দেওয়ার পদ্ধতি। এখন অনেক শাখায় স্বয়ংক্রিয়ভাবে কিস্তি কাটার ব্যবস্থা আছে—আপনার সঞ্চয়ী হিসাব থেকে নির্দিষ্ট তারিখে কিস্তির টাকা নিজে নিজেই ডিপিএস হিসাবে চলে যায়। আমি এই ব্যবস্থাটা খুব পছন্দ করি, কারণ এতে ভুলে যাওয়ার কোনো সুযোগ থাকে না। তবে স্বয়ংক্রিয় কিস্তি চালু করলেও মাঝে মাঝে হিসাবের বিবরণী দেখে নেওয়া ভালো, যাতে প্রতিটি কিস্তি ঠিকমতো জমা হচ্ছে কি না, সেটা নিশ্চিত হওয়া যায়। আরেকটা অভ্যাস আমি নিজে করি—একটা ছোট খাতায় প্রতিটি কিস্তির তারিখ আর পরিমাণ লিখে রাখি। ব্যাংকের বার্তা আর পাসবইয়ের সঙ্গে মিলিয়ে দেখলে কোনো ভুল থাকলে তা ধরা পড়ে যায়। মেয়াদ শেষের হিসাবটাও আগে থেকে একটা ধারণা করে রাখুন, যাতে মেয়াদপূর্তির দিন ব্যাংক যে অঙ্ক দেবে, সেটা আপনার প্রত্যাশার সঙ্গে মেলে কি না, বুঝতে পারেন।
৪. জনতা ব্যাংক ডিপিএস খুলতে কী কী লাগবে
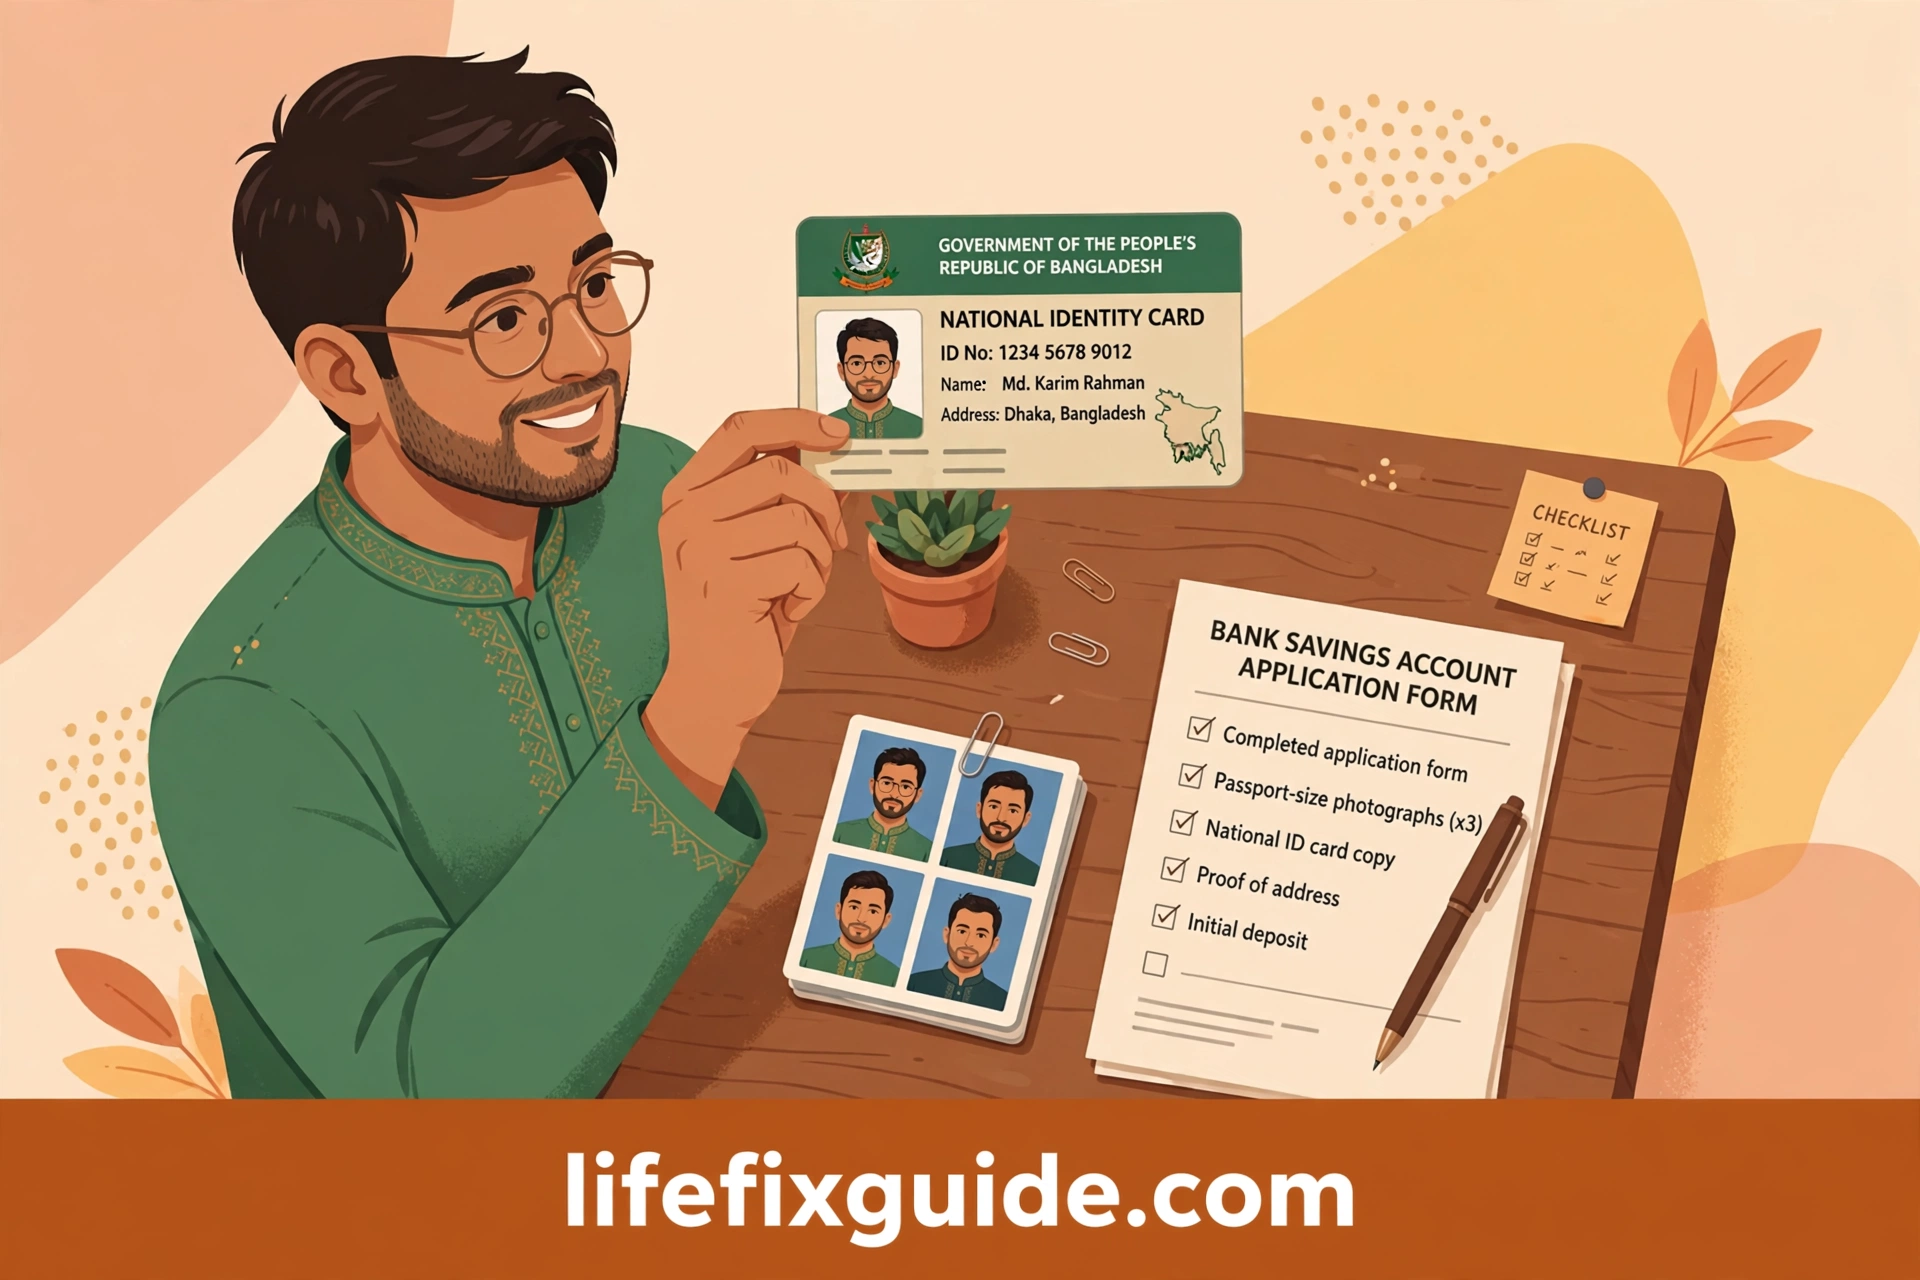
ডিপিএস খুলতে যাওয়ার আগে কাগজপত্র গুছিয়ে নিলে শাখায় একবার গিয়েই কাজ শেষ করা যায়। যারা প্রশ্ন করেন ডিপিএস করলে কি কি লাগে, তাদের জন্য আমি পুরো তালিকাটা দিচ্ছি। প্রথমে লাগবে আপনার জাতীয় পরিচয়পত্রের ফটোকপি, আর মূল কার্ডটাও সঙ্গে রাখা ভালো, কারণ শাখা থেকে যাচাই করে দেখতে চাইতে পারে। দ্বিতীয়ত, আপনার পাসপোর্ট সাইজের ছবি লাগবে, সাধারণত দুই কপি। তৃতীয়ত, নমিনি বা মনোনীত ব্যক্তির জাতীয় পরিচয়পত্রের ফটোকপি ও ছবি লাগবে—নমিনি সেই ব্যক্তি যিনি আপনার অনুপস্থিতিতে এই টাকার অধিকারী হবেন। নমিনি হিসেবে স্ত্রী, সন্তান, বাবা-মা বা বিশ্বস্ত কাউকে রাখা যায়, তবে সিদ্ধান্তটা ভেবেচিন্তে নিন, কারণ পরে নমিনি বদলাতে গেলে আবার ফরম পূরণ করতে হয়।
চতুর্থত, লাগবে আপনার ঠিকানার প্রমাণ—যেমন বিদ্যুৎ বিলের কপি বা জাতীয় পরিচয়পত্রে দেওয়া ঠিকানা। পঞ্চমত, মোবাইল নম্বর, যেটাতে ব্যাংক থেকে জমা ও মেয়াদ সংক্রান্ত বার্তা আসবে। আর ষষ্ঠত, প্রথম কিস্তির টাকা, যেটা দিয়ে হিসাবটা চালু হবে। কিছু ক্ষেত্রে টিআইএন বা কর শনাক্তকরণ নম্বর চাওয়া হতে পারে, বিশেষ করে বড় অঙ্কের কিস্তি হলে বা কর রেয়াতের সুবিধা নিতে চাইলে। তবে সব শাখায় সব কাগজ একরকমভাবে নাও চাইতে পারে, তাই যাওয়ার আগে শাখায় ফোন করে তালিকাটা মিলিয়ে নিলে ভালো হয়। আমি নিজে যখন ব্যাংকের কাজে যাই, তখন কাগজপত্রের এক সেট ফটোকপি বাড়তি করে রাখি, যাতে হঠাৎ কোনো কাগজ চাইলে আটকে না যাই। আরেকটা কথা—ফরম পূরণের সময় নামের বানান, জন্মতারিখ আর মোবাইল নম্বর জাতীয় পরিচয়পত্রের সঙ্গে মিলিয়ে লিখুন, কারণ সামান্য ভুলও পরে অনেক ঝামেলা তৈরি করতে পারে। নমিনির তথ্যও যত্ন করে লিখুন, আর ফরম জমা দেওয়ার আগে একবার পুরোটা পড়ে দেখুন।
৫. ডিপিএস খোলার ধাপে ধাপে নিয়ম
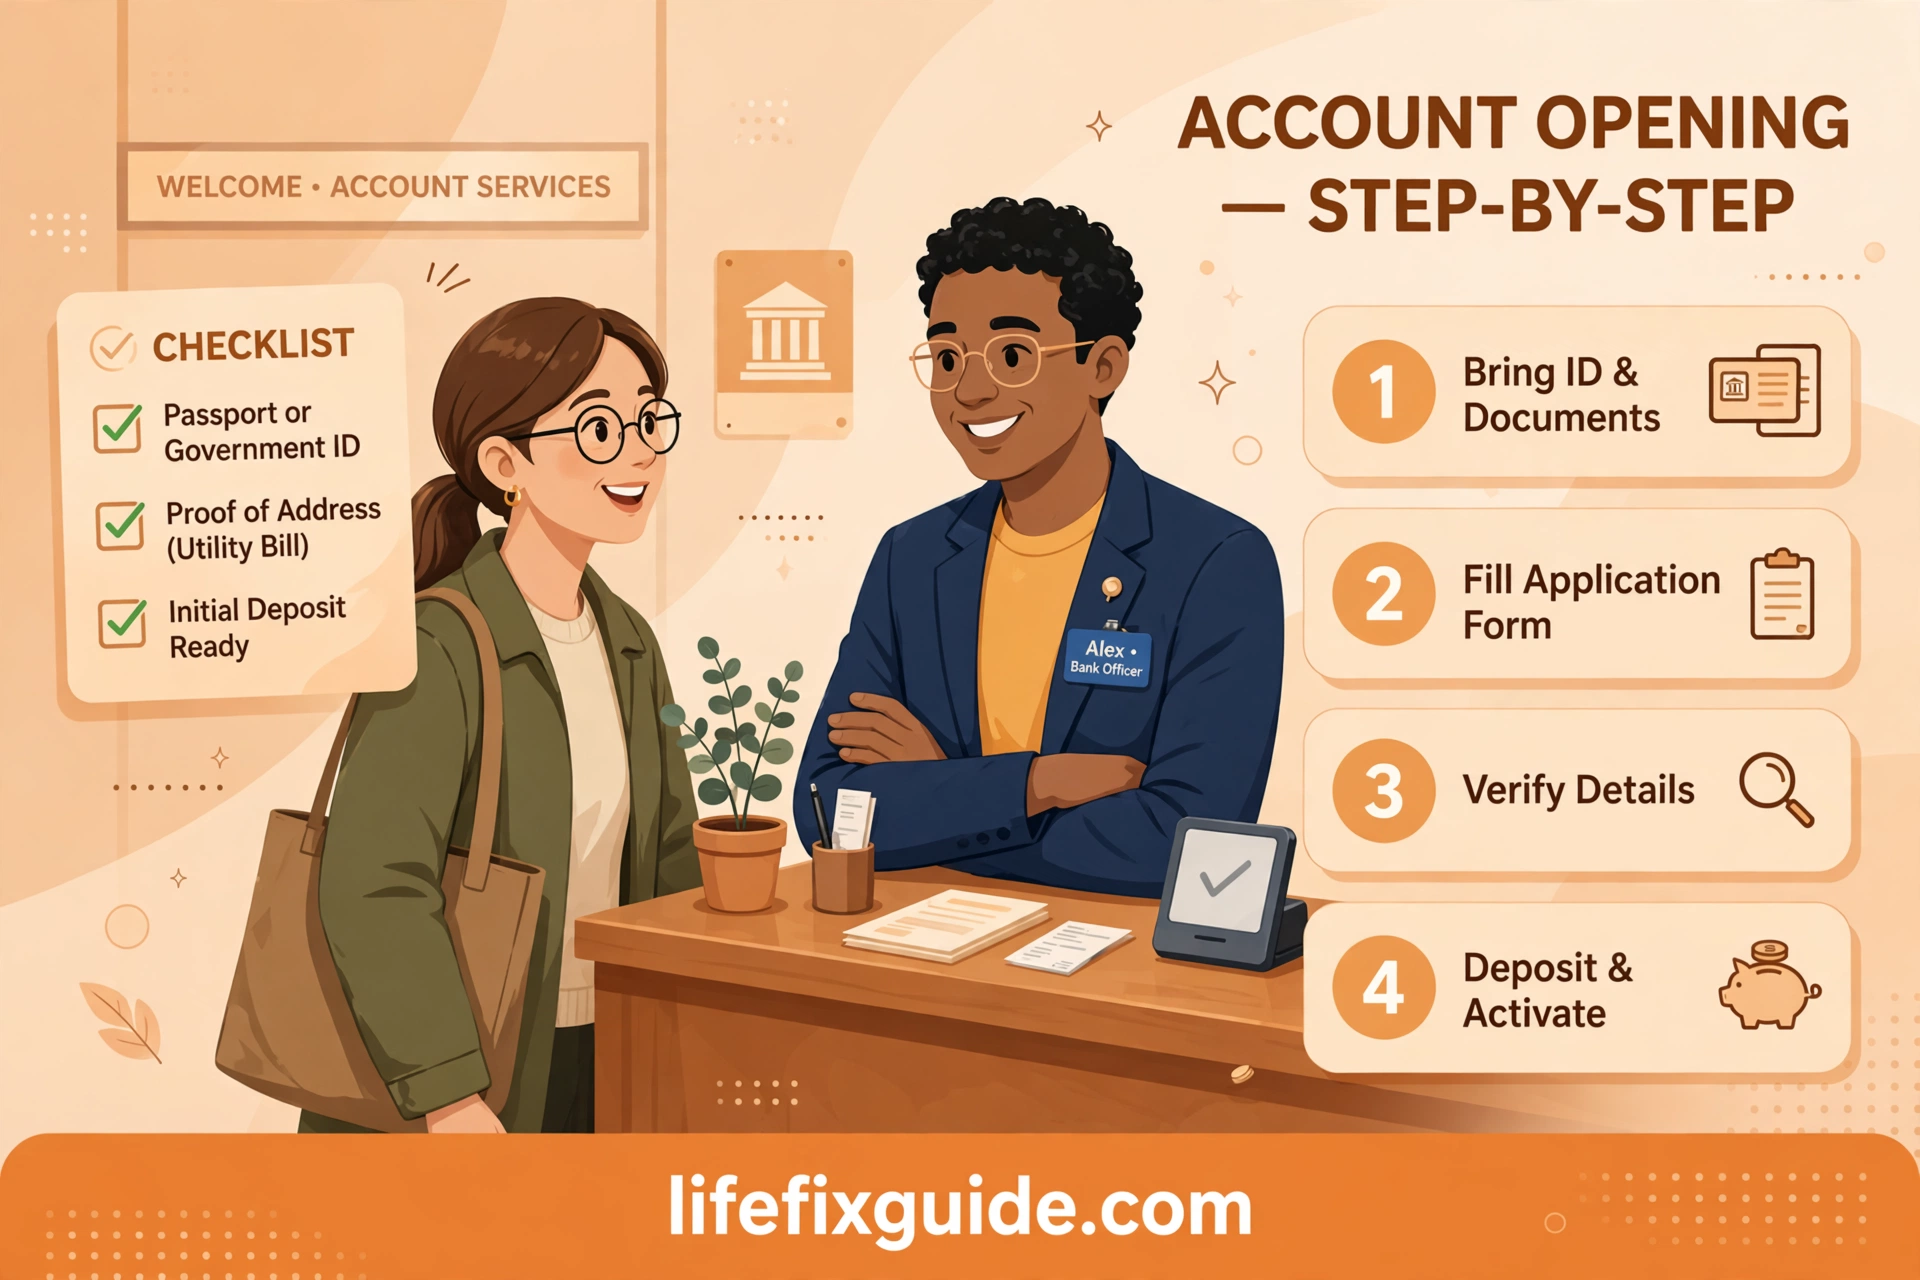
ডিপিএস খোলার নিয়ম জানা থাকলে পুরো কাজটা আধা ঘণ্টার মধ্যেই শেষ করা যায়। যারা জানতে চান ডিপিএসের নিয়ম কী, তাদের জন্য আমি পুরো প্রক্রিয়াটা ধাপে ধাপে বলছি। প্রথম ধাপ—কাছের জনতা ব্যাংক শাখায় যান, আর গ্রাহকসেবা ডেস্কে বলুন আপনি ডিপিএস খুলতে চান। তারা আপনাকে ডিপিএস খোলার ফরম দেবে। দ্বিতীয় ধাপ—ফরমটা মনোযোগ দিয়ে পূরণ করুন। এখানে আপনার নাম, ঠিকানা, মোবাইল নম্বর, মাসিক কিস্তির পরিমাণ, মেয়াদ আর নমিনির তথ্য লিখতে হবে। কিস্তি আর মেয়াদ ঠিক করার আগে নিজের মাসিক আয়-ব্যয়ের হিসাবটা মাথায় রাখুন, কারণ এই সিদ্ধান্তটা কয়েক বছরের জন্য। তৃতীয় ধাপ—প্রয়োজনীয় কাগজপত্র ফরমের সঙ্গে জমা দিন। কর্মকর্তা কাগজগুলো যাচাই করে দেখবেন, আর কোনো কাগজ কম থাকলে জানিয়ে দেবেন।
চতুর্থ ধাপ—প্রথম কিস্তির টাকা জমা দিন। টাকাটা নগদে দিতে পারেন, আবার আপনার ব্যাংক হিসাব থেকে কেটে নেওয়ার ব্যবস্থাও করতে পারেন। পঞ্চম ধাপ—ব্যাংক আপনার ডিপিএস হিসাব খুলে দেবে, আর আপনাকে একটি হিসাব নম্বর দেওয়া হবে। অনেক শাখায় পাসবই দেওয়া হয়, যেখানে প্রতিটি কিস্তির জমার তথ্য লেখা থাকে। পাসবইটা যত্ন করে রাখুন, কারণ এটাই আপনার জমার প্রমাণ। ষষ্ঠ ধাপ—পরের মাস থেকে নির্দিষ্ট তারিখে কিস্তি জমা দিতে থাকুন। সম্ভব হলে স্বয়ংক্রিয় কিস্তি কাটার ব্যবস্থা করে নিন, যাতে ভুলে যাওয়ার ঝুঁকি না থাকে। আর শেষ ধাপ—মেয়াদ শেষ হলে শাখায় গিয়ে মেয়াদপূর্তির টাকা তোলার আবেদন করুন। তখন ব্যাংক আপনার জমা টাকা আর মুনাফা হিসাব করে একসঙ্গে দিয়ে দেবে। একটা পরামর্শ দিই—প্রতিটি কিস্তি জমা দেওয়ার পর রসিদ বা বার্তাটা সংরক্ষণ করুন। আমার অভিজ্ঞতায়, ছোট ছোট প্রমাণগুলোই পরে বড় কাজে আসে। আর হিসাব খোলার সময় জিজ্ঞাসা করুন—মেয়াদের আগে ভাঙালে কী হবে, কিস্তি মিস হলে জরিমানা কত, আর মেয়াদ শেষে টাকা তুলতে কী কী লাগবে। এই প্রশ্নগুলোর উত্তর আগেই জানা থাকলে পরে কোনো চমক থাকবে না।
৬. ডিপিএসের সুবিধা ও কর রেয়াত
ডিপিএসের সবচেয়ে বড় সুবিধা হলো এটা আপনাকে নিয়মিত সঞ্চয়ের অভ্যাস গড়ে দেয়। আমি অনেককেই দেখেছি, যারা মাসে মাসে টাকা জমাতে চেয়েও পারতেন না, ডিপিএস খোলার পর তাদের সঞ্চয় নিজে নিজেই হতে শুরু করেছে। কারণ কিস্তির তারিখ এলেই টাকাটা জমা দিতে হয়, আর এই বাধ্যবাধকতাটাই আসলে আশীর্বাদ। দ্বিতীয় সুবিধা—মেয়াদ শেষে একসঙ্গে বড় অঙ্কের টাকা হাতে আসে। সন্তানের পড়াশোনা, মেয়ের বিয়ে, বাড়ি মেরামত কিংবা হজের মতো বড় খরচের জন্য এই টাকাটা অনেক কাজে আসে। তৃতীয় সুবিধা—ডিপিএসের বিপরীতে প্রয়োজনে ঋণ নেওয়ার সুযোগ থাকে। অনেক ব্যাংক জমা টাকার একটি নির্দিষ্ট অংশের বিপরীতে ঋণ দেয়, ফলে হঠাৎ টাকার দরকার হলে ডিপিএস না ভেঙেই কাজ চালানো যায়। তবে ঋণের শর্ত ব্যাংকভেদে আলাদা হয়, তাই আগেই জেনে নিন।
চতুর্থ সুবিধা—কর রেয়াতের বিষয়টি। যারা জানতে চান ডিপিএস এ কর রেয়াত পাওয়া যায় কি না, তাদের বলি—বাংলাদেশে সঞ্চয়পত্র ও কিছু বিনিয়োগের ক্ষেত্রে কর রেয়াতের নিয়ম আছে, আর ডিপিএসের ক্ষেত্রেও আয়কর আইনের বিধান অনুযায়ী রেয়াতের সুযোগ থাকতে পারে। তবে এই নিয়ম সময়ের সঙ্গে বদলায়, আর আপনার ব্যক্তিগত কর পরিস্থিতির ওপর নির্ভর করে। তাই কর রেয়াতের বিষয়ে চূড়ান্ত তথ্যের জন্য একজন কর পরামর্শদাতার সঙ্গে কথা বলা বা জাতীয় রাজস্ব বোর্ডের সর্বশেষ নির্দেশনা দেখা ভালো। আমি এখানে কোনো নিশ্চিত কর-সুবিধার প্রতিশ্রুতি দিচ্ছি না, শুধু বলছি—আয়কর রিটার্ন দেওয়ার সময় আপনার ডিপিএস জমার তথ্যটা হিসাবরক্ষককে জানিয়ে রাখুন, যাতে প্রযোজ্য সুবিধা থাকলে সেটা বাদ না পড়ে। পঞ্চম সুবিধা—নিরাপত্তা। ব্যাংকে টাকা রাখা মানে টাকাটা নিরাপদে থাকা, আর নমিনি থাকার কারণে আপনার পরিবারও সুরক্ষিত থাকে। সব মিলিয়ে ডিপিএস এমন একটা স্কিম, যেখানে ঝুঁকি কম, কিন্তু নিয়মিত সঞ্চয়ের সুফল অনেক।
৭. ডিপিএস করার সময় যেসব ভুল এড়াবেন
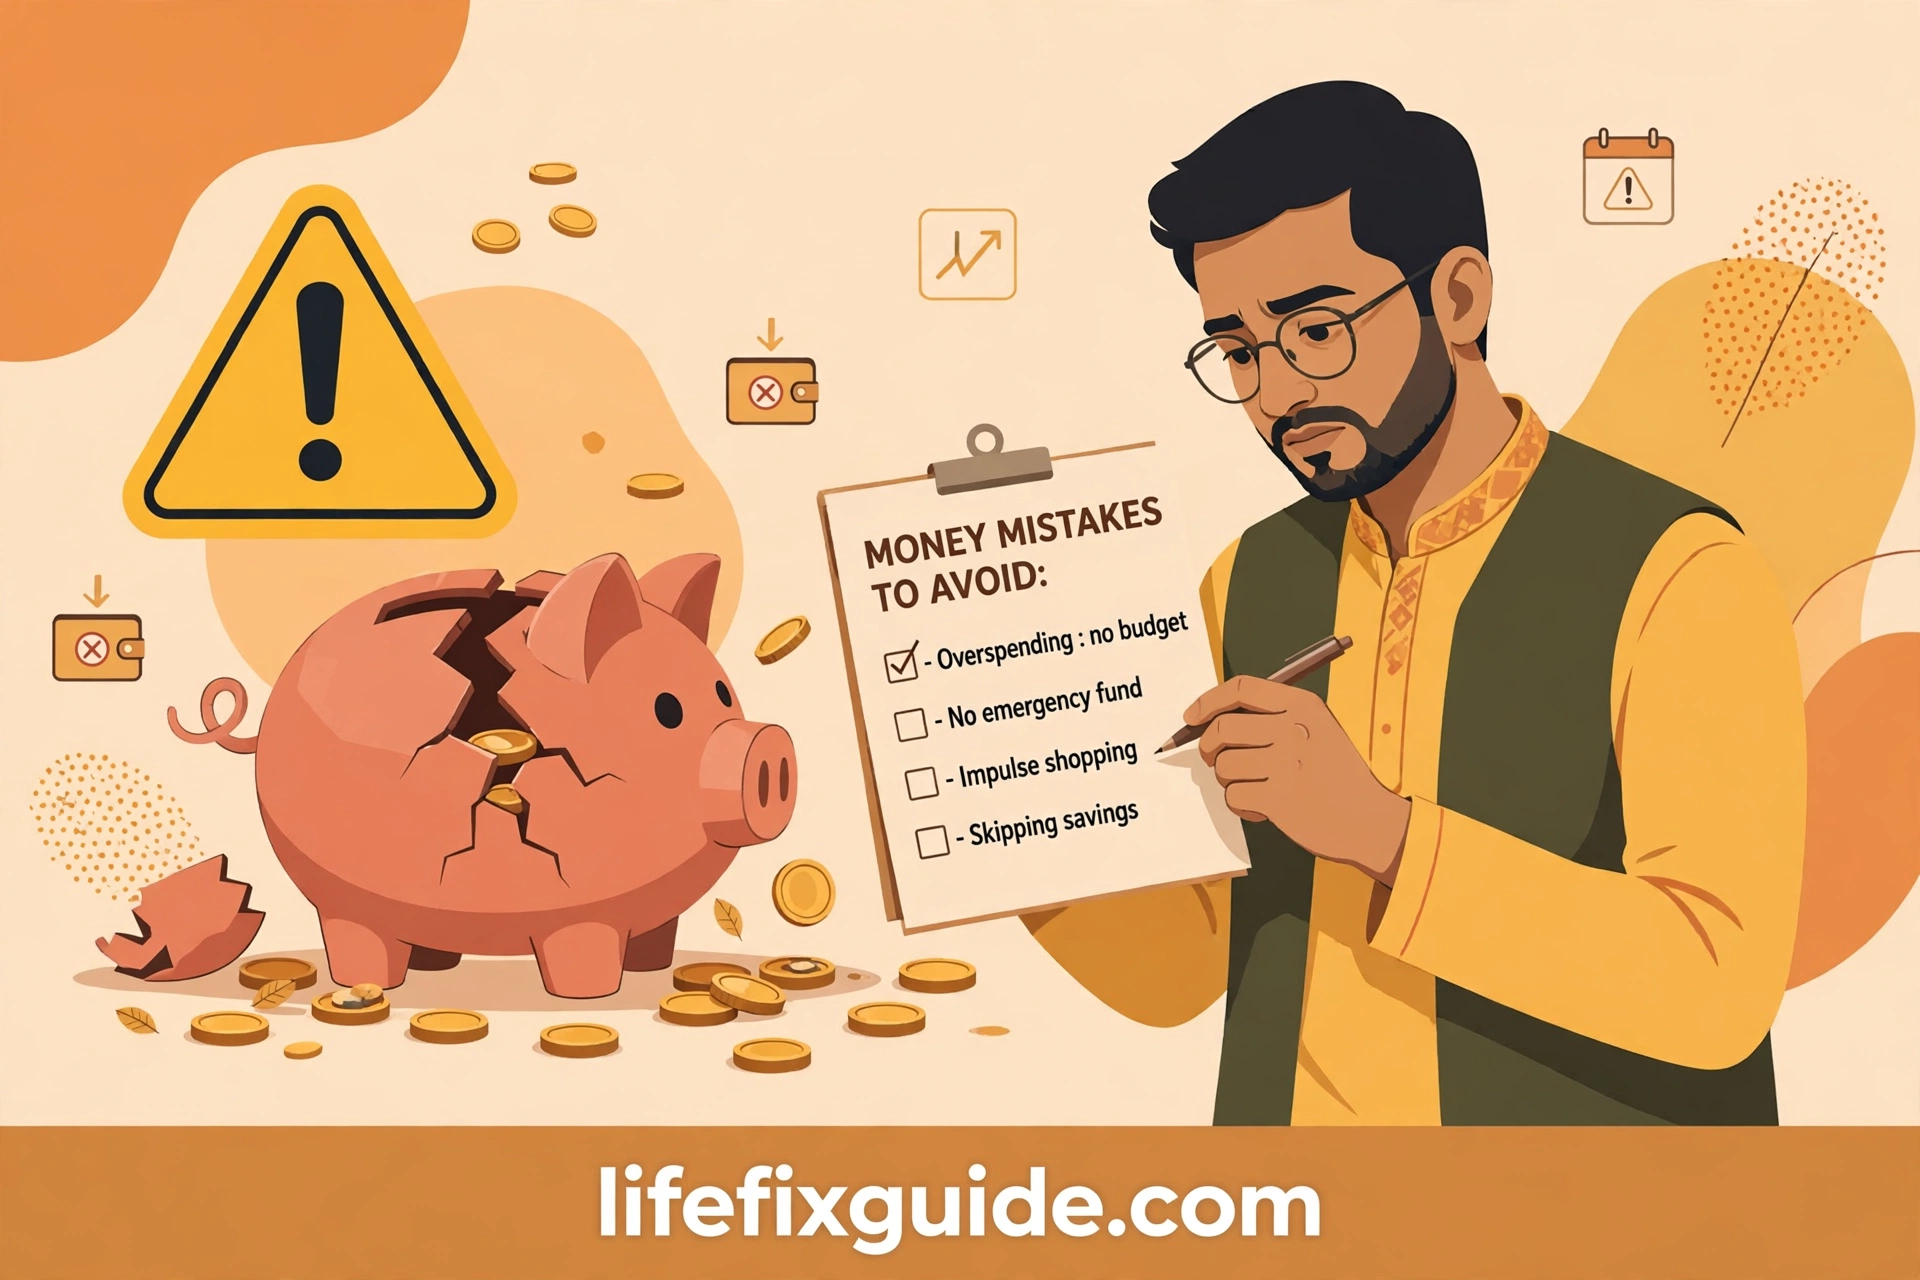
ডিপিএস খুবই ভালো একটা সঞ্চয় পদ্ধতি, কিন্তু কিছু ভুলের কারণে অনেকেই এর পুরো সুফল পান না। আমি এখানে সেই ভুলগুলো বলছি, যাতে আপনি শুরুতেই সাবধান হতে পারেন। প্রথম ভুল—আয়ের চেয়ে বেশি কিস্তি বাছা। অনেকেই মেয়াদ শেষের বড় অঙ্কটা দেখে বেশি কিস্তি ঠিক করেন, তারপর কয়েক মাস পর আর দিতে পারেন না। কিস্তি মিস হলে জরিমানা হয়, আর বারবার মিস হলে হিসাবের মুনাফাও কমে যেতে পারে। তাই এমন কিস্তি বাছুন, যেটা আপনার সবচেয়ে খারাপ মাসেও দিতে পারবেন। দ্বিতীয় ভুল—হার না জেনে ডিপিএস খোলা। অনেকে শুধু শুনে শুনে ডিপিএস খুলে ফেলেন, হারটা জিজ্ঞাসা করেন না। পরে দেখা যায়, হারটা তাদের ধারণার চেয়ে কম। তাই খোলার আগে লিখিতভাবে হার জেনে নিন।
তৃতীয় ভুল—মেয়াদের আগে ভেঙে ফেলা। ডিপিএসের আসল সুফল পাওয়া যায় মেয়াদ পুরো করলে। মাঝপথে ভাঙালে মুনাফা অনেক কমে যায়, কখনো কখনো জরিমানাও দিতে হয়। তাই টাকার দরকার হলে আগে ডিপিএসের বিপরীতে ঋণের সুযোগ আছে কি না, সেটা দেখুন। চতুর্থ ভুল—নমিনির তথ্য ঠিকমতো না দেওয়া। নমিনি না থাকলে বা নমিনির তথ্য ভুল থাকলে পরে পরিবারের সদস্যদের টাকা তুলতে অনেক ঝামেলা হয়। পঞ্চম ভুল—কিস্তির রসিদ না রাখা। প্রতিটি কিস্তির রসিদ বা বার্তা সংরক্ষণ করুন, কারণ এগুলোই আপনার জমার প্রমাণ। ষষ্ঠ ভুল—একসঙ্গে অনেকগুলো ডিপিএস খোলা। অনেকে উৎসাহে একসঙ্গে তিন-চারটা ডিপিএস খুলে ফেলেন, তারপর সবগুলোর কিস্তি দিতে হিমশিম খান। আমার পরামর্শ হলো, শুরুতে একটা ডিপিএস দিয়ে শুরু করুন, কয়েক মাস নিয়মিত দিতে পারলে তারপর আরেকটা ভাবুন। এই ভুলগুলো এড়াতে পারলে আপনার ডিপিএস হবে একটা সত্যিকারের সঞ্চয়ের গল্প, আফসোসের নয়।
৮. ডিপিএসের বিকল্প — কোন ব্যাংক বা স্কিম ভালো

ডিপিএস ছাড়াও সঞ্চয়ের আরও অনেক উপায় আছে, আর কোনটা আপনার জন্য ভালো হবে, সেটা নির্ভর করে আপনার লক্ষ্য আর প্রয়োজনীয়তার ওপর। যারা প্রশ্ন করেন ডিপিএসের জন্য কোন ব্যাংক ভালো ২০২৬ সালে, তাদের বলি—শুধু ব্যাংকের নাম দেখে সিদ্ধান্ত নেবেন না, হার, শাখার সুবিধা আর শর্ত মিলিয়ে দেখুন। জনতা ব্যাংক ছাড়াও সোনালী ব্যাংক, অগ্রণী ব্যাংক, ডাচ বাংলা ব্যাংকসহ অনেক ব্যাংকেই ডিপিএস আছে। প্রত্যেকের হার আর শর্ত কিছুটা আলাদা হয়, তাই দুই-তিনটা ব্যাংকের তথ্য নিয়ে তুলনা করে নিন। তুলনা করার সময় শুধু হার নয়, কিস্তি মিস হলে জরিমানা, মেয়াদের আগে ভাঙার নিয়ম আর টাকা তোলার সহজতা—এই বিষয়গুলোও দেখুন।
ডিপিএসের বিকল্প হিসেবে প্রথমেই আসে এফডিআর বা মেয়াদি আমানত। এফডিআরে আপনি একসঙ্গে একটা বড় অঙ্কের টাকা জমা রাখেন, আর নির্দিষ্ট মেয়াদ শেষে মুনাফাসহ ফেরত পান। যাদের হাতে একসঙ্গে টাকা আছে, তাদের জন্য এফডিআর ভালো। আর যাদের হাতে একসঙ্গে টাকা নেই, কিন্তু মাসে মাসে জমাতে পারেন, তাদের জন্য ডিপিএস ভালো। দ্বিতীয় বিকল্প—সঞ্চয়পত্র। পরিবার সঞ্চয়পত্র বা পেনশনার সঞ্চয়পত্রে মুনাফার হার সাধারণত ভালো হয়, তবে সেখানে নির্দিষ্ট শর্ত আর সীমা থাকে। তৃতীয় বিকল্প—মাসে মাসে অল্প করে সঞ্চয়ী হিসাবে টাকা রাখা, তবে সেখানে হার কম হয়। আমার মতে, সবচেয়ে ভালো পদ্ধতি হলো নিজের লক্ষ্য ঠিক করা। যদি লক্ষ্য হয় পাঁচ বছর পর সন্তানের পড়াশোনার খরচ, তাহলে ডিপিএস খুব ভালো। যদি লক্ষ্য হয় হঠাৎ দরকারের জন্য টাকা রাখা, তাহলে সঞ্চয়ী হিসাব ভালো। আর যদি হাতে একসঙ্গে টাকা থাকে, তাহলে এফডিআর বা সঞ্চয়পত্র ভাবা যায়। একটা কথা মনে রাখবেন—কোনো স্কিমই সবার জন্য সেরা নয়, আপনার পরিস্থিতির সঙ্গে যেটা মেলে, সেটাই আপনার জন্য সেরা। তাই তাড়াহুড়ো না করে, দুই-তিনটা বিকল্পের তথ্য নিয়ে, তারপর সিদ্ধান্ত নিন। শেষে একটা পরামর্শ দিই—ডিপিএস শুরু করতে গিয়ে কখনোই তাড়াহুড়ো করবেন না। আমি অনেককে দেখেছি, অন্যের কথায় বড় কিস্তির ডিপিএস খুলে পরে পস্তাতে। আপনার নিজের আয়, খরচ আর লক্ষ্য অনুযায়ী সিদ্ধান্ত নিন। শুরুতে ছোট কিস্তি দিয়ে শুরু করলে কোনো ক্ষতি নেই, বরং কয়েক মাস নিয়মিত দিতে পারলে আত্মবিশ্বাস বাড়ে, তখন কিস্তি বাড়ানো বা আরেকটা ডিপিএস খোলার কথা ভাবা যায়। আরেকটা কথা—ডিপিএস খোলার পর কাগজপত্র, পাসবই আর হিসাব নম্বর এক জায়গায় যত্ন করে রাখুন, আর পরিবারের বিশ্বস্ত কাউকে জানিয়ে রাখুন। টাকা জমানোর পাশাপাশি এই ছোট ছোট অভ্যাসগুলোই আপনার সঞ্চয়কে নিরাপদ রাখে।
শেষ কথা
জনতা ব্যাংক ডিপিএস ২০২৬ সালে সঞ্চয় শুরু করার জন্য একটি নির্ভরযোগ্য ও সহজ উপায় হতে পারে, যদি আপনি নিয়মগুলো বুঝে আর নিজের সামর্থ্য মিলিয়ে সিদ্ধান্ত নেন। মাসে ছোট একটি কিস্তি দিয়ে শুরু করুন, হার আর শর্ত লিখিতভাবে জেনে নিন, কাগজপত্র ঠিকঠাক গুছিয়ে রাখুন, আর কিস্তি কখনো মিস করবেন না—এই কয়েকটা কথা মেনে চললেই মেয়াদ শেষে আপনার হাতে থাকবে একটা ভালো অঙ্কের টাকা। আমি বিশ্বাস করি, সঞ্চয় মানে শুধু টাকা জমানো নয়, সঞ্চয় মানে নিজের আর পরিবারের ভবিষ্যতের জন্য একটা নিরাপত্তা গড়ে তোলা। আজ থেকেই শুরু করুন, কারণ সঞ্চয়ের সবচেয়ে ভালো সময় ছিল গতকাল, আর দ্বিতীয় সেরা সময় হলো আজ। আপনার ডিপিএস যাত্রা শুভ হোক, আর কোনো প্রশ্ন থাকলে কাছের জনতা ব্যাংক শাখায় গিয়ে নিশ্চিন্তে জিজ্ঞাসা করুন।