ব্র্যাক ব্যাংক হোম লোন ২০২৬ সালে আগের মতোই দেশের অন্যতম জনপ্রিয় গৃহঋণ। সুদের হার সাধারণত ৯% থেকে ১২% এর মধ্যে থাকে, মেয়াদ ৫ থেকে ২৫ বছর পর্যন্ত নেওয়া যায়, আর সর্বোচ্চ ঋণের পরিমাণ সম্পত্তির মূল্যের ৭০% পর্যন্ত হতে পারে। আবেদন করতে হলে আপনার মাসিক আয়, চাকরির স্থায়িত্ব আর সম্পত্তির কাগজপত্র ঠিকঠাক থাকতে হবে — নিচে আমি পুরো প্রক্রিয়াটা ধাপে ধাপে বুঝিয়ে দিচ্ছি, যাতে আপনি নিজেই হিসাব করে সিদ্ধান্ত নিতে পারেন।
আমার এক বন্ধু গত বছর ঢাকার মিরপুরে একটা ফ্ল্যাট কিনেছিল ব্র্যাক ব্যাংকের হোম লোন নিয়ে। সে আমাকে বলেছিল, “ভাই, লোন নেওয়ার আগে আমি শুধু সুদের হার দেখেছিলাম, কিন্তু কিস্তি, প্রসেসিং ফি, আর্লি সেটলমেন্ট চার্জ — এগুলো না জানায় পরে বেশ ঝামেলায় পড়েছিলাম।” সেই অভিজ্ঞতা থেকেই আজকের এই গাইড লিখছি। home loan kivabe nibo — এই প্রশ্নের উত্তর শুধু “ব্যাংকে যান” নয়; সঠিক ব্যাংক বাছাই, সঠিক হিসাব আর সঠিক কাগজপত্র — তিনটাই জানতে হয়।
১. ব্র্যাক ব্যাংক হোম লোন কী ও কেন এটি এত জনপ্রিয়
হোম লোন মানে হলো বাড়ি বা ফ্ল্যাট কেনা, নির্মাণ করা বা সংস্কারের জন্য ব্যাংক থেকে দীর্ঘমেয়াদি ঋণ নেওয়া। ব্র্যাক ব্যাংক এই খাতে বাংলাদেশের অন্যতম বড় খেলোয়াড় — SME ব্যাংকিংয়ের পাশাপাশি রিটেইল ব্যাংকিংয়েও তাদের শক্ত অবস্থান আছে। ২০২৬ সালে এসে ব্র্যাক ব্যাংকের হোম লোন পণ্যের কয়েকটা বৈশিষ্ট্য একে আলাদা করেছে।
প্রথমত, প্রসেসিং স্পিড। অনেক ব্যাংকে হোম লোন অনুমোদন পেতে ৩০ থেকে ৪৫ দিন লেগে যায়, সেখানে ব্র্যাক ব্যাংক দাবি করে কাগজপত্র ঠিক থাকলে ১০ থেকে ১৫ কর্মদিবসের মধ্যে অনুমোদন দেওয়া সম্ভব। বাস্তবে অবশ্য এটা নির্ভর করে আপনার কাগজপত্রের সম্পূর্ণতার ওপর — আমার বন্ধুর ক্ষেত্রে লেগেছিল ২১ দিন, কারণ জমির খতিয়ানে একটা ছোট ভুল ছিল।
দ্বিতীয়ত, ফ্লেক্সিবল মেয়াদ। ৫ বছর থেকে ২৫ বছর পর্যন্ত মেয়াদ বেছে নেওয়ার সুবিধা আছে। মেয়াদ যত দীর্ঘ, মাসিক কিস্তি তত কম — কিন্তু মোট সুদ তত বেশি। এই ট্রেড-অফটা বোঝা খুব জরুরি, যা আমি ৩ নম্বর সেকশনে বিস্তারিত হিসাবসহ দেখাব।
তৃতীয়ত, ঋণের পরিমাণ। সাধারণত সম্পত্তির বাজারমূল্যের সর্বোচ্চ ৭০% পর্যন্ত ঋণ দেয় ব্র্যাক ব্যাংক, অর্থাৎ আপনাকে অন্তত ৩০% ডাউন পেমেন্ট দিতে হবে। ১ কোটি টাকার ফ্ল্যাট হলে আপনাকে ৩০ লাখ নিজে দিতে হবে, বাকি ৭০ লাখ লোন নিতে পারবেন। তবে এটা সর্বোচ্চ সীমা — আপনার আয়ের ওপর ভিত্তি করে ব্যাংক এর চেয়ে কমও দিতে পারে।
একটা সাধারণ ভুল যা অনেকে করে: শুধু বিজ্ঞাপনে দেখা “সর্বনিম্ন সুদের হার” দেখে ব্যাংক বেছে নেওয়া। বাস্তবে আপনার প্রোফাইল অনুযায়ী ব্যাংক যে রেট অফার করবে, সেটাই আসল রেট। তাই একাধিক ব্যাংক থেকে অফার নিয়ে তুলনা করাই বুদ্ধিমানের কাজ।
২. ব্র্যাক ব্যাংক হোম লোন সুদের হার ২০২৬ – বিস্তারিত
হোম লোন কত পার্সেন্ট সুদে পাবেন — এটাই সবার প্রথম প্রশ্ন। ২০২৬ সালে ব্র্যাক ব্যাংকের হোম লোনের সুদের হার সাধারণত বার্ষিক ৯% থেকে ১২% এর মধ্যে থাকে। তবে এটা ফিক্সড নয়; কয়েকটা ফ্যাক্টরের ওপর নির্ভর করে আপনার জন্য নির্দিষ্ট রেট ঠিক হয়।
প্রথম ফ্যাক্টর: ঋণের ধরন। ফিক্সড রেটে পুরো মেয়াদে একই সুদ থাকে, আর ভেরিয়েবল বা ফ্লোটিং রেটে বাজারের সঙ্গে ওঠানামা করে। বাংলাদেশে বেশিরভাগ হোম লোনই ফ্লোটিং রেটে দেওয়া হয়। ফ্লোটিং রেটের সুবিধা হলো বাজারে সুদ কমলে আপনার কিস্তিও কমে; অসুবিধা হলো সুদ বাড়লে কিস্তি বেড়ে যায়। আমার পরামর্শ — যদি আপনি ঝুঁকি নিতে না চান, তাহলে প্রথম কয়েক বছরের জন্য ফিক্সড রেটের অপশন আছে কিনা জিজ্ঞেস করুন।
দ্বিতীয় ফ্যাক্টর: আপনার ক্রেডিট প্রোফাইল। মাসিক আয় যত বেশি ও স্থিতিশীল, ব্যাংকের ঝুঁকি তত কম — ফলে রেটও কিছুটা কম পাওয়ার সম্ভাবনা থাকে। বেতনভুক্ত চাকরিজীবীদের সাধারণত ব্যবসায়ীদের চেয়ে সামান্য ভালো রেট দেওয়া হয়, কারণ তাদের আয় যাচাই করা সহজ।
তৃতীয় ফ্যাক্টর: ডাউন পেমেন্টের পরিমাণ। আপনি যত বেশি ডাউন পেমেন্ট দেবেন, ব্যাংকের ঝুঁকি তত কমবে। ৫০% ডাউন পেমেন্ট দিলে অনেক সময় ৩০% ডাউন পেমেন্টের চেয়ে ভালো রেট পাওয়া যায়।
একটা বাস্তব উদাহরণ দিই। ধরুন আপনি ৫০ লাখ টাকা লোন নিলেন ১০% সুদে ২০ বছরের জন্য। মাসিক কিস্তি দাঁড়াবে প্রায় ৪৮,২৫১ টাকা। আর একই লোন ১২% সুদে হলে কিস্তি হবে প্রায় ৫৫,০৫৪ টাকা — মাসে প্রায় ৬,৮০০ টাকা বেশি! ২০ বছরে এই পার্থক্য দাঁড়ায় প্রায় ১৬ লাখ টাকা। তাই মাত্র ২% সুদের পার্থক্যও বিশাল — এজন্যই রেট নিয়ে দরকষাকষি করা উচিত।
সাধারণ ভুল: অনেকে “প্রসেসিং ফি” আর “সুদের হার” গুলিয়ে ফেলেন। প্রসেসিং ফি এককালীন চার্জ (সাধারণত ঋণের ০.৫% থেকে ১%), আর সুদ প্রতি মাসে কিস্তির সঙ্গে যায়। দুটোই জিজ্ঞেস করে মোট খরচ বের করুন।
আরেকটা জরুরি বিষয় — রেট নিয়ে দরকষাকষি। ব্যাংকের প্রথম অফারই চূড়ান্ত নয়। আপনার যদি ভালো আয়, পরিষ্কার CIB আর বড় ডাউন পেমেন্ট থাকে, তাহলে রিলেশনশিপ ম্যানেজারের সঙ্গে কথা বলে রেট কিছুটা কমানো সম্ভব। বিশেষ করে যদি অন্য ব্যাংক থেকে ভালো অফার পেয়ে থাকেন, সেটা দেখিয়ে ব্র্যাক ব্যাংককে ম্যাচ করতে বলুন — ব্যাংকগুলো ভালো গ্রাহক হারাতে চায় না। অনেকেই লজ্জায় দরকষাকষি করেন না, অথচ মাত্র ০.২৫% রেট কমলেও ২০ বছরে লাখ টাকা সাশ্রয় হয়।
৩. মাসিক কিস্তির হিসাব (EMI) নিজে কিভাবে বের করবেন
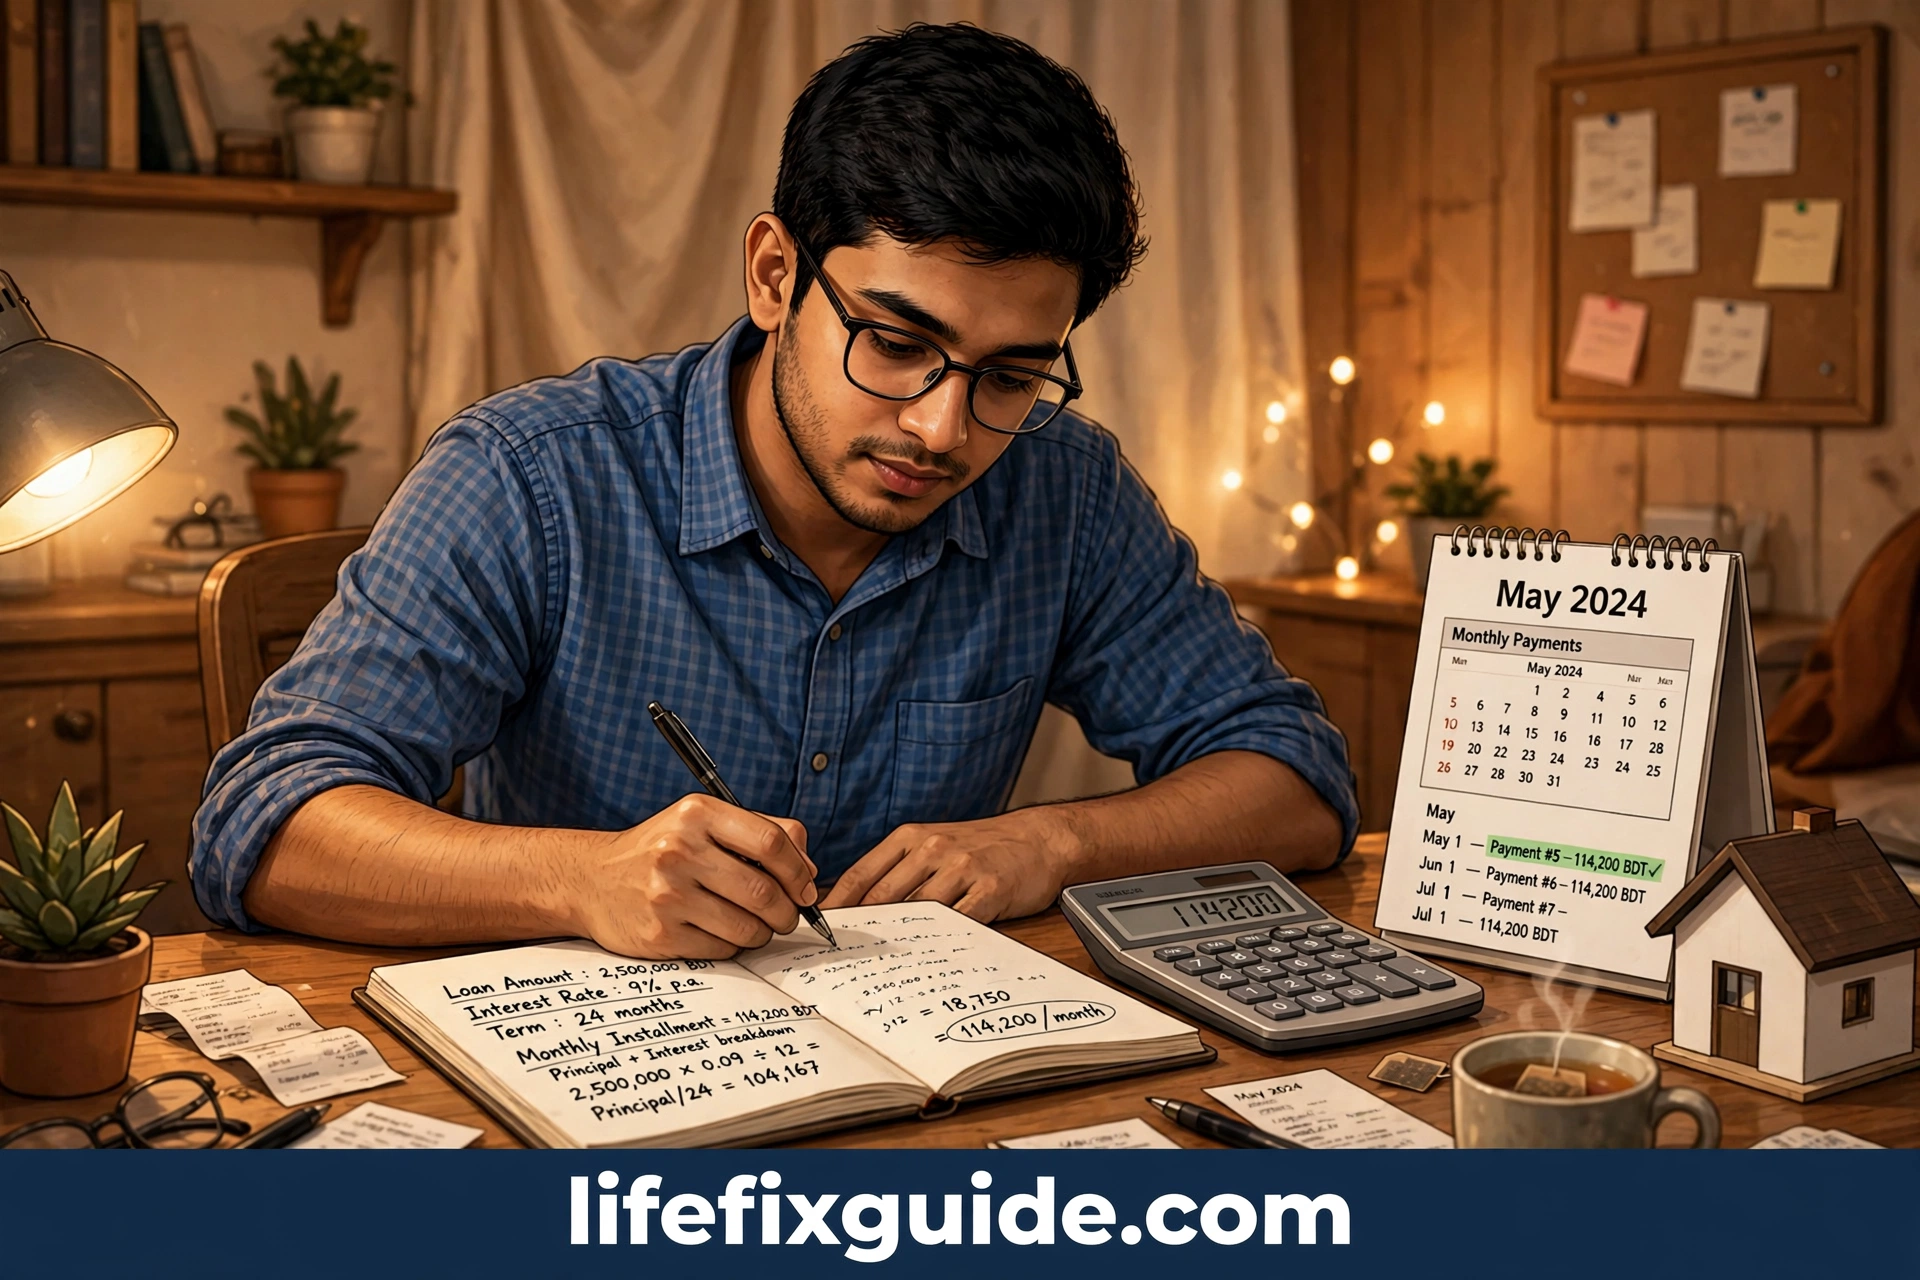
personal loan kivabe pabo বা home loan kivabe nibo — যেকোনো লোনের ক্ষেত্রেই সবচেয়ে গুরুত্বপূর্ণ প্রশ্ন হলো “আমার মাসিক কিস্তি কত হবে?” ব্যাংকের অফিসার যা বলবে সেটা মেনে নেওয়ার আগে নিজে হিসাব করতে শেখা জরুরি।
EMI বের করার ফর্মুলা হলো: EMI = [P × R × (1+R)^N] / [(1+R)^N – 1], যেখানে P = ঋণের আসল পরিমাণ, R = মাসিক সুদের হার (বার্ষিক হার ÷ ১২ ÷ ১০০), N = মোট কিস্তির সংখ্যা (বছর × ১২)।
হাতে হিসাব করা কঠিন মনে হলে সহজ উপায় আছে। গুগলে “EMI calculator” লিখে সার্চ করলেই ফ্রি ক্যালকুলেটর পাবেন, অথবা মোবাইলের ক্যালকুলেটর অ্যাপেও EMI ফাংশন থাকে। আমি নিজে একটা এক্সেল শিট বানিয়ে রেখেছি যেখানে P, R, N বসালেই EMI বেরিয়ে আসে।
কয়েকটা বাস্তব হিসাব দেখি (১০% সুদ ধরে):
– ৩০ লাখ টাকা, ১৫ বছর → মাসিক কিস্তি প্রায় ৩০,৯৮৭ টাকা
– ৩০ লাখ টাকা, ২০ বছর → মাসিক কিস্তি প্রায় ২৮,৯৫১ টাকা
– ৫০ লাখ টাকা, ২০ বছর → মাসিক কিস্তি প্রায় ৪৮,২৫১ টাকা
– ৫০ লাখ টাকা, ২৫ বছর → মাসিক কিস্তি প্রায় ৪৫,৩৯৫ টাকা
লক্ষ্য করুন: ৫০ লাখের লোনে মেয়াদ ২০ থেকে ২৫ বছর বাড়ালে মাসিক কিস্তি কমে মাত্র ২,৮৫৬ টাকা, কিন্তু মোট সুদ বেড়ে যায় প্রায় ১৪ লাখ টাকা! তাই শুধু “কিস্তি কম” দেখে দীর্ঘ মেয়াদ নেওয়া সবসময় বুদ্ধিমানের কাজ নয়।
ব্যাংকগুলো সাধারণত এমন নিয়ম মানে: আপনার মাসিক কিস্তি যেন মোট মাসিক আয়ের ৪০% থেকে ৫০% এর বেশি না হয়। অর্থাৎ মাসে ১ লাখ টাকা আয় হলে সর্বোচ্চ কিস্তি হবে ৪০ থেকে ৫০ হাজার টাকা। এর বেশি কিস্তির লোন সাধারণত অনুমোদন পায় না। তাই লোন নেওয়ার আগে নিজের বাজেটের সঙ্গে মিলিয়ে দেখুন — কিস্তি দেওয়ার পর সংসার খরচ, সঞ্চয় আর জরুরি তহবিলের জন্য টাকা থাকে কিনা।
একটা সাধারণ ভুল: অনেকে কিস্তি হিসাব করার সময় শুধু আসল আর সুদ ধরে, কিন্তু প্রসেসিং ফি, ইন্স্যুরেন্স প্রিমিয়াম আর আইনি ফি বাদ দেয়। এগুলো যোগ করলে প্রথম বছরের মোট খরচ আরও ১ থেকে ২ লাখ টাকা বেড়ে যেতে পারে।
আরেকটা কৌশল যা অনেকে জানে না — আংশিক আগাম পরিশোধ (partial prepayment)। ধরুন ৫ বছর পর আপনার হাতে ৫ লাখ টাকা এলো। সেটা দিয়ে মূল ঋণ কমিয়ে দিলে বাকি মেয়াদের মোট সুদ অনেক কমে যাবে। ব্র্যাক ব্যাংক সাধারণত বছরে নির্দিষ্ট পরিমাণ পর্যন্ত আংশিক পরিশোধে জরিমানা নেয় না — স্যাংশন লেটারে এই সীমাটা কত, সেটা জেনে রাখুন। বোনাস বা উৎসব ভাতার টাকা এভাবে লোনে ঢাললে লাখ লাখ টাকা সুদ বাঁচানো সম্ভব।
৪. কারা হোম লোন নিতে পারবেন – যোগ্যতা ও শর্ত
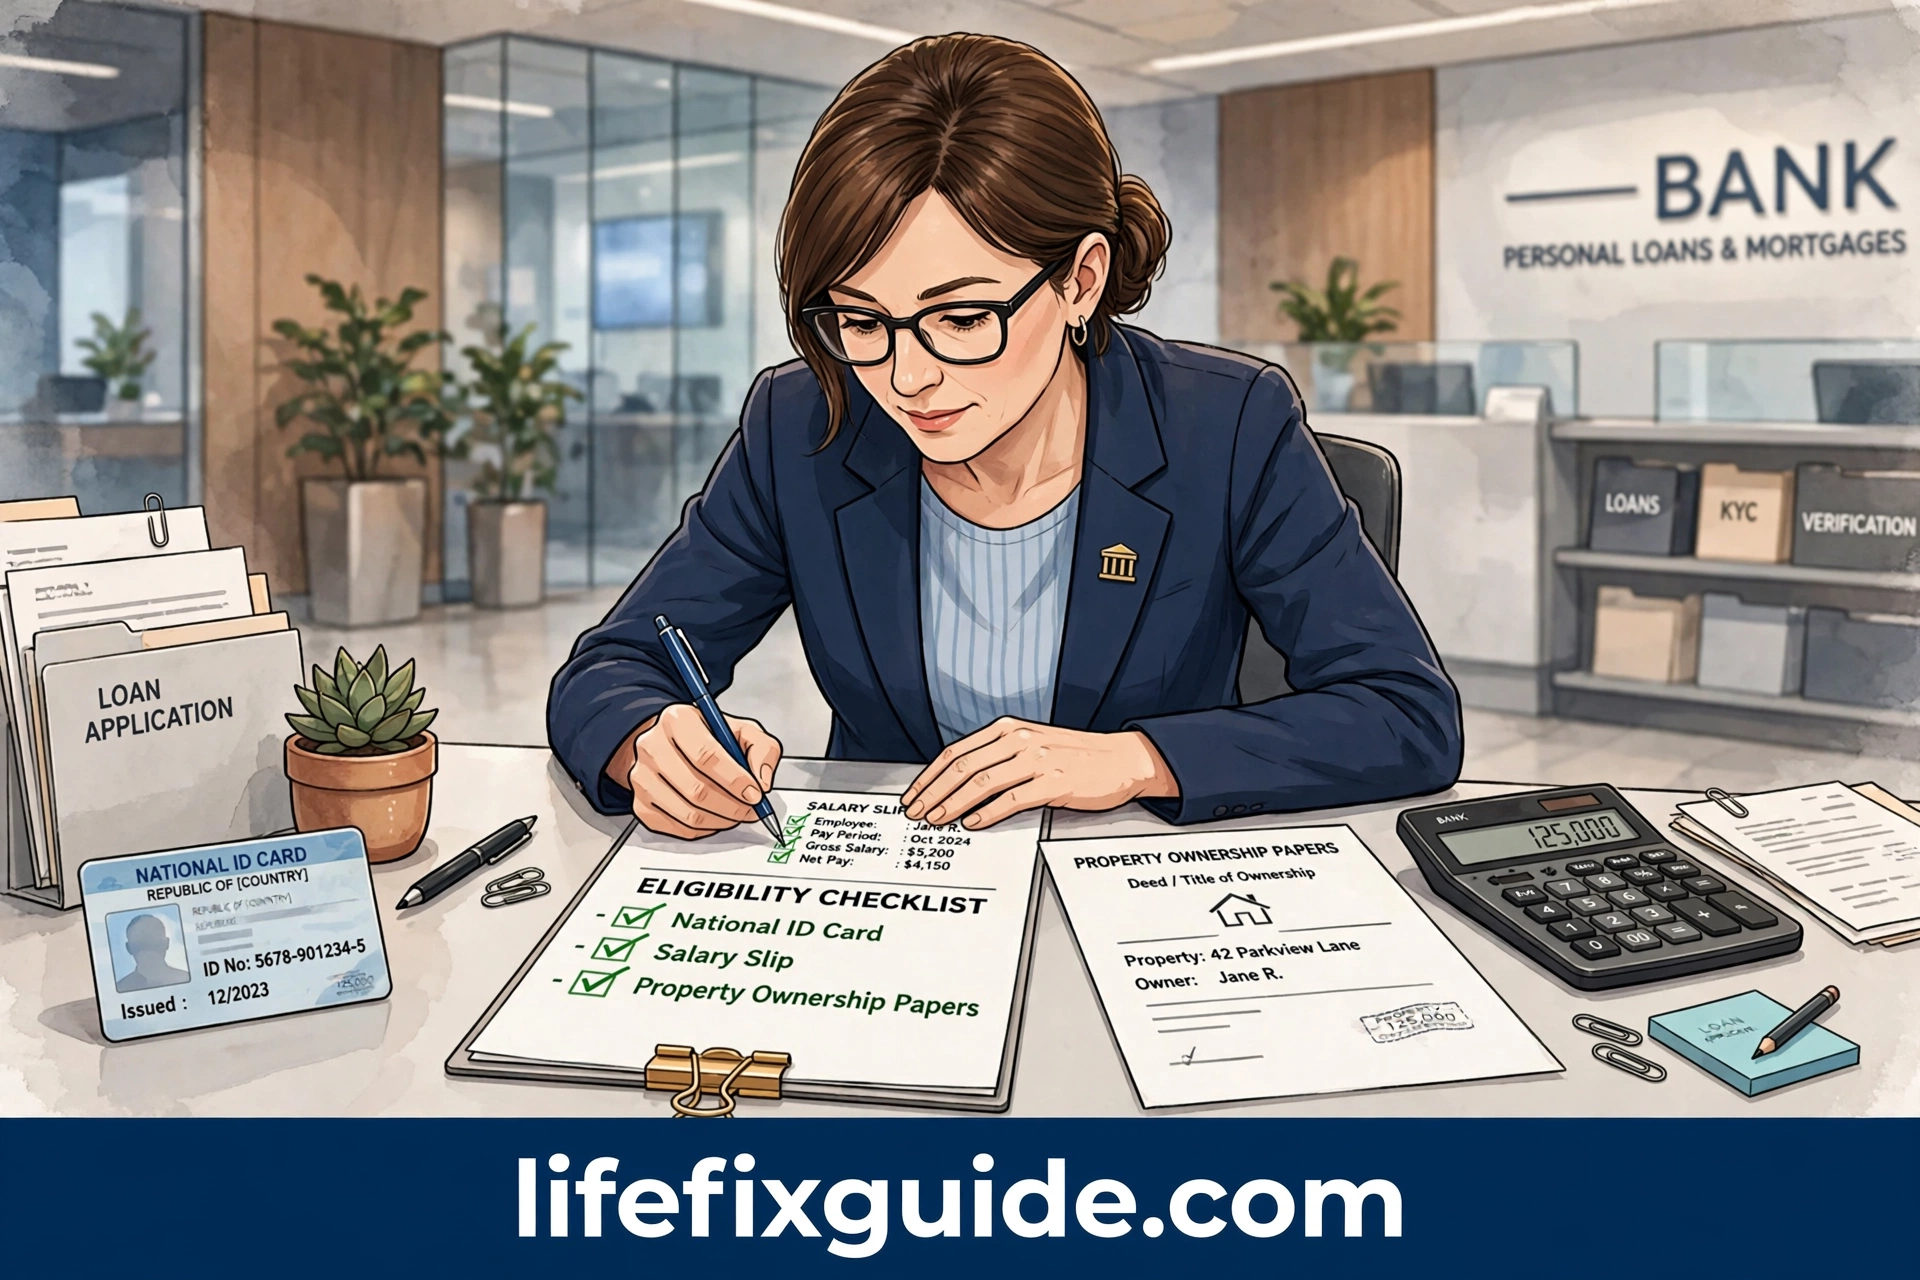
ব্র্যাক ব্যাংক থেকে হোম লোন পেতে হলে কয়েকটা মৌলিক শর্ত পূরণ করতে হবে। এগুলো না জানলে আবেদন করে সময় নষ্ট হবে।
বয়স: আবেদনকারীর বয়স সাধারণত ২১ থেকে ৬৫ বছরের মধ্যে হতে হয়। লোনের মেয়াদ শেষ হওয়ার সময় আপনার বয়স যেন ৬৫ (কিছু ক্ষেত্রে ৭০) অতিক্রম না করে। অর্থাৎ ৫০ বছর বয়সে আবেদন করলে সর্বোচ্চ ১৫ বছরের মেয়াদ পাবেন।
আয়: নিয়মিত ও যাচাইযোগ্য মাসিক আয় থাকতে হবে। বেতনভুক্তদের জন্য সাধারণত ন্যূনতম ৩০,০০০ থেকে ৫০,০০০ টাকা মাসিক আয় চাওয়া হয় (শাখা ও এলাকাভেদে ভিন্ন হতে পারে)। ব্যবসায়ীদের ক্ষেত্রে গত ২-৩ বছরের ট্রেড লাইসেন্স, ব্যাংক স্টেটমেন্ট আর ট্যাক্স রিটার্ন দেখাতে হয়। ফ্রিল্যান্সার বা প্রবাসী আয়ের ক্ষেত্রে রেমিট্যান্সের প্রমাণ লাগে।
চাকরির স্থায়িত্ব: বর্তমান চাকরিতে সাধারণত কমপক্ষে ১ বছর (কিছু ক্ষেত্রে ৬ মাস) চাকরির অভিজ্ঞতা চাওয়া হয়। ঘন ঘন চাকরি বদলালে ব্যাংকের চোখে ঝুঁকি বাড়ে।
ক্রেডিট হিস্ট্রি: বাংলাদেশ ব্যাংকের CIB (Credit Information Bureau) রিপোর্টে আপনার নামে কোনো খেলাপি ঋণ থাকা যাবে না। আগে কোনো লোন নিয়ে থাকলে সেটার কিস্তি নিয়মিত দিয়েছেন কিনা — এটা ব্যাংক অবশ্যই যাচাই করবে। একটা বাউন্সড চেক বা দেরিতে দেওয়া কিস্তিও আপনার স্কোর খারাপ করতে পারে।
সম্পত্তি: যে ফ্ল্যাট বা জমির জন্য লোন নিচ্ছেন, তার মালিকানা পরিষ্কার থাকতে হবে — খতিয়ান, দলিল, নামজারি সব ঠিকঠাক। ব্যাংক নিজস্ব সার্ভেয়ার পাঠিয়ে সম্পত্তির মূল্যায়ন করবে, আর সেই মূল্যায়নের ভিত্তিতেই ঋণের পরিমাণ ঠিক হবে।
সহ-আবেদনকারী: আয় কম হলে স্বামী/স্ত্রী বা পরিবারের উপার্জনক্ষম সদস্যকে সহ-আবেদনকারী হিসেবে যোগ করা যায়। এতে মোট আয় বেড়ে যায়, ফলে বেশি ঋণ পাওয়ার সম্ভাবনা থাকে।
একটা গুরুত্বপূর্ণ পরামর্শ: আবেদন করার আগেই নিজের CIB রিপোর্টের অবস্থা জেনে নিন। কোনো পুরনো বকেয়া থাকলে আগে সেটা মিটিয়ে তারপর আবেদন করুন — নইলে রিজেক্ট হওয়ার সম্ভাবনা অনেক বেশি।
৫. আবেদনের জন্য যেসব কাগজপত্র লাগবে – সম্পূর্ণ চেকলিস্ট
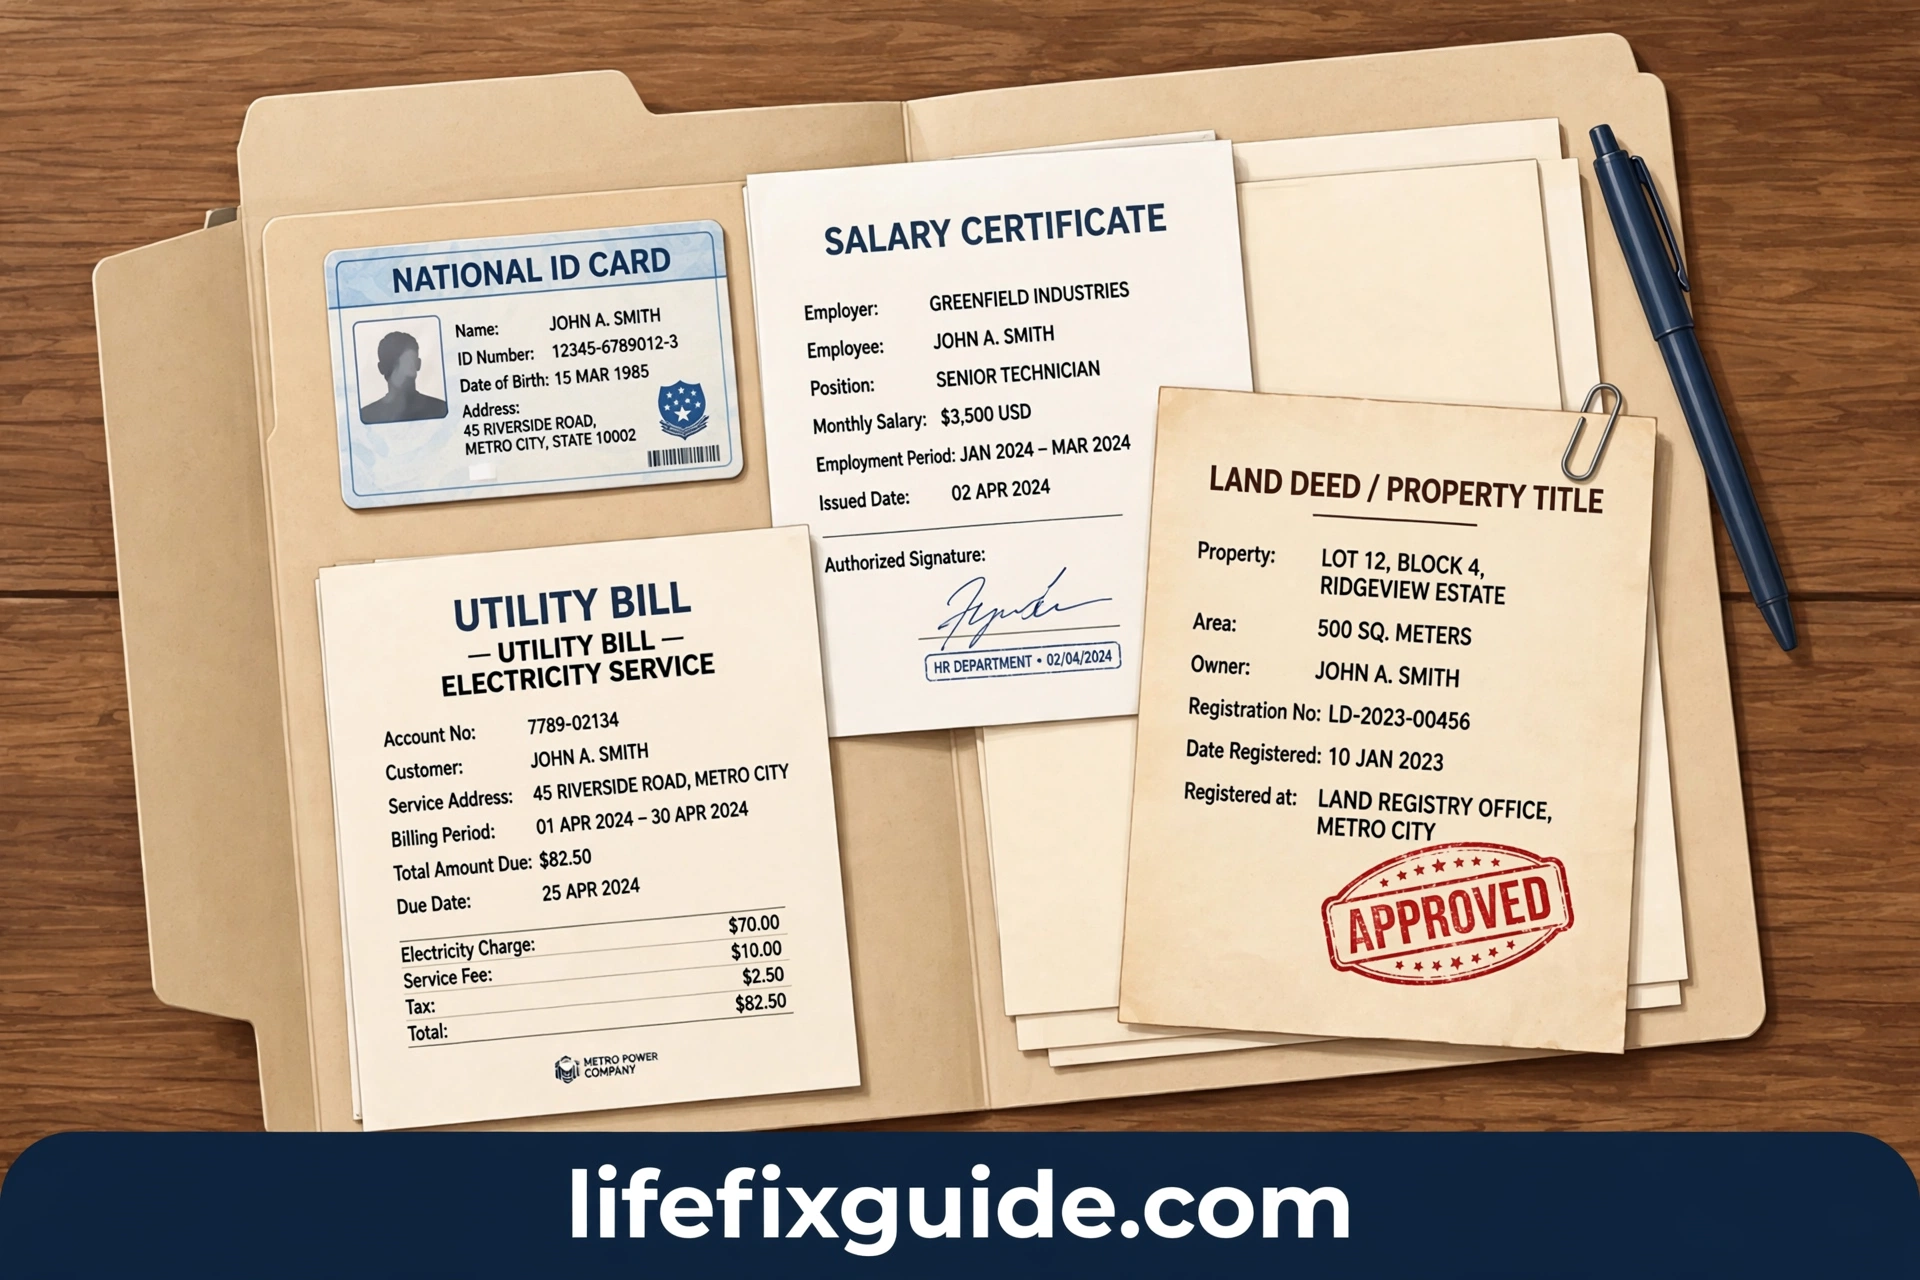
কাগজপত্র ঠিক না থাকলে হোম লোন প্রক্রিয়া মাসের পর মাস ঝুলে থাকে। আমার বন্ধুর ২১ দিনের বদলে প্রায় দেড় মাস লেগে যেত, যদি সে আগে থেকে এই চেকলিস্টটা না জানত। নিচে পুরো তালিকা দিলাম:
ব্যক্তিগত কাগজপত্র:
– জাতীয় পরিচয়পত্রের (NID) ফটোকপি
– পাসপোর্ট সাইজের ছবি (সাধারণত ২-৪ কপি)
– টিআইএন সার্টিফিকেট ও সর্বশেষ আয়কর রিটার্নের কপি
আয়ের প্রমাণ (বেতনভুক্তদের জন্য):
– গত ৬ মাসের ব্যাংক স্টেটমেন্ট (বেতন যে অ্যাকাউন্টে ঢোকে)
– বেতনের স্লিপ বা নিয়োগকর্তার স্যালারি সার্টিফিকেট
– নিয়োগপত্রের কপি
আয়ের প্রমাণ (ব্যবসায়ীদের জন্য):
– হালনাগাদ ট্রেড লাইসেন্স
– গত ১২ মাসের ব্যাংক স্টেটমেন্ট
– গত ২ বছরের আয়কর রিটার্ন
– ব্যবসার ঠিকানার প্রমাণ (ভাড়া চুক্তি বা মালিকানার কাগজ)
সম্পত্তির কাগজপত্র:
– জমির দলিল ও খতিয়ান (সিএস, এসএ, আরএস — যেগুলো প্রযোজ্য)
– নামজারি/মিউটেশনের কপি
– খাজনার রসিদ (হালনাগাদ)
– ফ্ল্যাটের ক্ষেত্রে: বায়না চুক্তি বা বিক্রয় চুক্তি, ডেভেলপার কোম্পানির কাগজপত্র, রাজউক/সিটি কর্পোরেশনের অনুমোদন
– সম্পত্তির লোকেশন ম্যাপ ও ছবি
একটা জরুরি টিপস: সব কাগজের ফটোকপির পাশাপাশি অরিজিনালও সঙ্গে রাখুন — ব্যাংক যাচাইয়ের সময় অরিজিনাল দেখতে চাইতে পারে। আর খতিয়ানে নামের বানান, জমির পরিমাণ — সব NID ও দলিলের সঙ্গে মিলিয়ে নিন। সামান্য অমিলও প্রক্রিয়া আটকে দিতে পারে।
সাধারণ ভুল: অনেকে ভাবেন ব্যাংক স্টেটমেন্টে শুধু ব্যালেন্স দেখালেই হয়। আসলে ব্যাংক দেখে লেনদেনের নিয়মিত প্যাটার্ন — প্রতি মাসে বেতন ঢুকছে কিনা, বড় অঙ্কের অস্বাভাবিক লেনদেন আছে কিনা। আবেদনের ৬ মাস আগে থেকে অ্যাকাউন্ট “পরিষ্কার” রাখা বুদ্ধিমানের কাজ।
৬. ব্র্যাক ব্যাংকে হোম লোন আবেদনের ধাপে ধাপে নিয়ম
পুরো প্রক্রিয়াটা জানা থাকলে আপনি প্রতিটা ধাপে প্রস্তুত থাকতে পারবেন, আর কোথায় দেরি হচ্ছে সেটাও বুঝতে পারবেন।
ধাপ ১ — প্রাথমিক আলোচনা: নিকটস্থ ব্র্যাক ব্যাংক শাখায় যান অথবা তাদের হটলাইনে কল করুন। আপনার আয়, সম্পত্তির ধরন আর কত টাকা লোন চান — সেটা জানান। ব্যাংক একটা প্রাথমিক যোগ্যতা যাচাই করে বলে দেবে আপনি সম্ভাব্য কত টাকা পেতে পারেন। এই পর্যায়ে কোনো ফি লাগে না।
ধাপ ২ — আবেদন ফরম জমা: শাখা থেকে আবেদন ফরম সংগ্রহ করে পূরণ করুন। ব্যক্তিগত তথ্য, আয়ের বিবরণ, সম্পত্তির বিবরণ — সব সঠিকভাবে লিখুন। ভুল তথ্য দিলে পরে ধরা পড়লে আবেদন বাতিল হতে পারে। ফরমের সঙ্গে ৫ নম্বর সেকশনের সব কাগজপত্র জমা দিন।
ধাপ ৩ — ডকুমেন্ট যাচাই: ব্যাংকের ক্রেডিট টিম আপনার কাগজপত্র যাচাই করবে। এই সময় তারা আপনার অফিসে ফোন করে চাকরির সত্যতা যাচাই করতে পারে, ব্যাংক স্টেটমেন্ট বিশ্লেষণ করবে, আর CIB রিপোর্ট সংগ্রহ করবে। এই ধাপে সাধারণত ৫ থেকে ৭ কর্মদিবস লাগে।
ধাপ ৪ — সম্পত্তি মূল্যায়ন: ব্যাংকের অনুমোদিত সার্ভেয়ার সম্পত্তি পরিদর্শন করে বাজারমূল্য নির্ধারণ করবে। মনে রাখবেন, সার্ভেয়ারের মূল্যায়ন আর বিক্রেতার চাওয়া দামের মধ্যে পার্থক্য থাকতে পারে — ঋণ দেওয়া হবে সার্ভেয়ারের মূল্যায়নের ভিত্তিতে, বিক্রয়মূল্যের ভিত্তিতে নয়।
ধাপ ৫ — ঋণ অনুমোদন: সব যাচাই শেষে ক্রেডিট কমিটি সিদ্ধান্ত নেবে। অনুমোদন পেলে আপনি একটা “স্যাংশন লেটার” পাবেন, যেখানে ঋণের পরিমাণ, সুদের হার, মেয়াদ, কিস্তি আর সব শর্ত লেখা থাকবে। এই চিঠিটা মনোযোগ দিয়ে পড়ুন — কোনো শর্ত না বুঝলে জিজ্ঞেস করুন।
ধাপ ৬ — আইনি প্রক্রিয়া ও বন্ধক: ব্যাংকের প্যানেল আইনজীবী সম্পত্তির মালিকানার আইনি যাচাই (title search) করবেন। সব ঠিক থাকলে সম্পত্তি ব্যাংকের কাছে বন্ধক (mortgage) রাখার দলিল হবে। এই ধাপে আইনি ফি ও রেজিস্ট্রেশন খরচ আপনাকে বহন করতে হবে।
ধাপ ৭ — ঋণ বিতরণ: সব শেষে টাকা ছাড় হবে। ফ্ল্যাট কেনার ক্ষেত্রে টাকা সাধারণত সরাসরি বিক্রেতার অ্যাকাউন্টে যায়; নির্মাণের ক্ষেত্রে ধাপে ধাপে (কাজের অগ্রগতি অনুযায়ী) ছাড় হয়।
একটা বাস্তব পরামর্শ: প্রতিটা ধাপে সংশ্লিষ্ট অফিসারের নাম ও ফোন নম্বর নিয়ে রাখুন, আর নিয়মিত ফলোআপ করুন। ফলোআপ না করলে ফাইল টেবিলে পড়ে থাকতে পারে — এটা বাংলাদেশের ব্যাংকিং বাস্তবতা।
৭. সুবিধা, চার্জ ও লুকানো খরচ – পুরো হিসাব
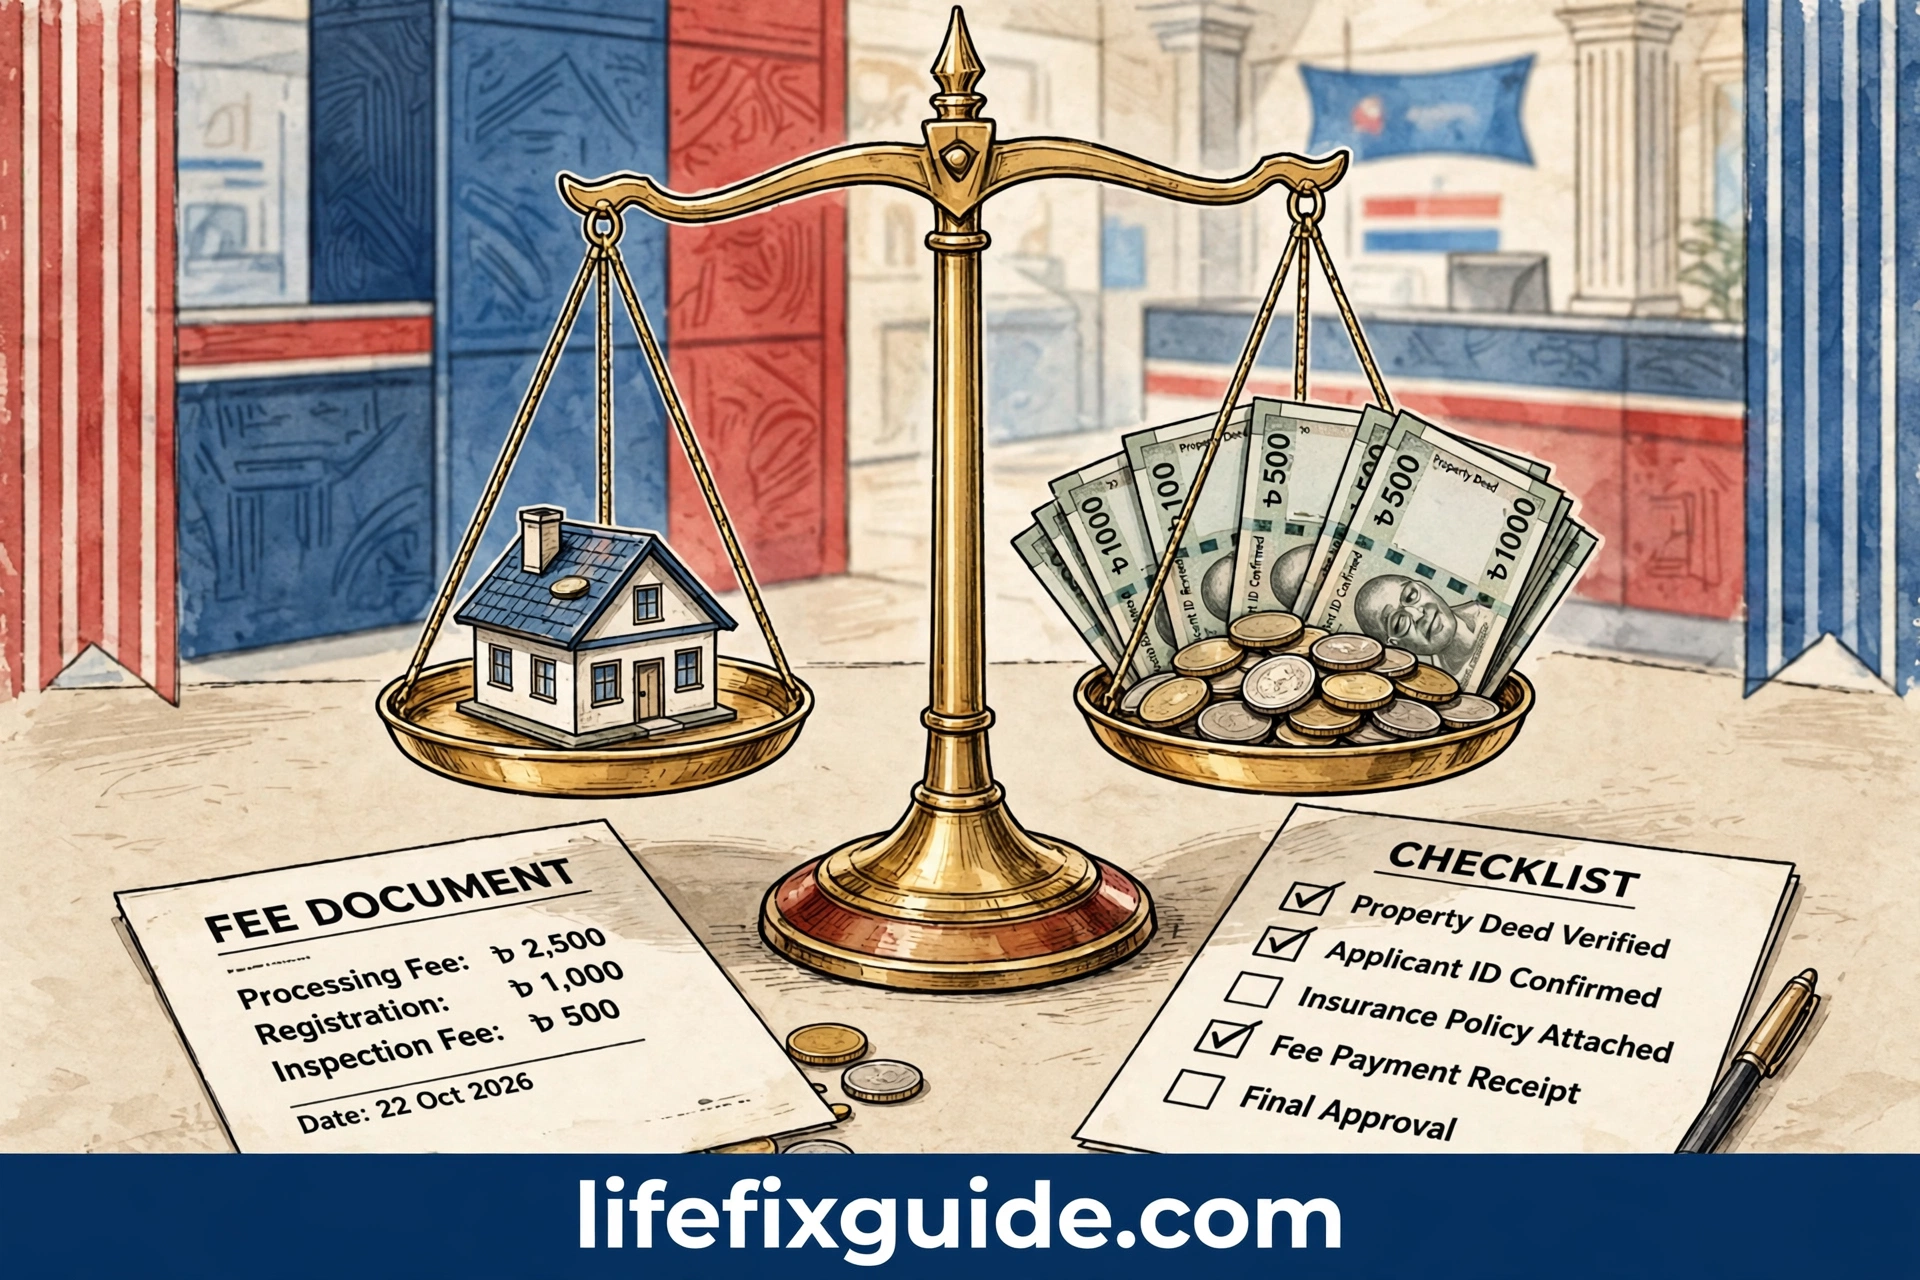
ব্র্যাক ব্যাংক হোম লোনের সুবিধাগুলো একদিকে, অন্যদিকে আছে কিছু চার্জ যা আগে থেকে না জানলে বাজেটে ধাক্কা লাগতে পারে।
প্রধান সুবিধা:
– দীর্ঘ মেয়াদ (২৫ বছর পর্যন্ত) — মাসিক কিস্তির চাপ কম
– আংশিক পরিশোধের সুবিধা — হাতে অতিরিক্ত টাকা এলে মূল ঋণ কমিয়ে কিস্তি বা মেয়াদ কমানো যায়
– সহ-আবেদনকারীর সুবিধা — পরিবারের আয় যোগ করে বেশি ঋণ নেওয়া যায়
– নির্মাণ, ক্রয়, সংস্কার — তিন ধরনের উদ্দেশ্যেই লোন পাওয়া যায়
– অনলাইন ব্যাংকিংয়ের মাধ্যমে কিস্তি পরিশোধ ও স্টেটমেন্ট দেখার সুবিধা
এবার চার্জের তালিকা (এগুলো সময়ের সঙ্গে বদলাতে পারে, আবেদনের সময় শাখা থেকে লিখিত তালিকা নিন):
– প্রসেসিং ফি: সাধারণত ঋণের পরিমাণের ০.৫% থেকে ১% (৫০ লাখে ২৫,০০০ থেকে ৫০,০০০ টাকা)
– সম্পত্তি মূল্যায়ন ফি: সার্ভেয়ারের ফি, সাধারণত ৫,০০০ থেকে ১৫,০০০ টাকা
– আইনি ফি: প্যানেল আইনজীবীর ফি ও দলিল খরচ
– বন্ধক রেজিস্ট্রেশন খরচ: সরকারি ফি অনুযায়ী
– আর্লি সেটলমেন্ট চার্জ: মেয়াদের আগে পুরো লোন শোধ করতে চাইলে কিছু ক্ষেত্রে জরিমানা (সাধারণত বকেয়ার ১% থেকে ২%) — স্যাংশন লেটারে এই শর্তটা অবশ্যই দেখুন
– বিলম্ব ফি: কিস্তি দেরিতে দিলে প্রতি মাসে জরিমানা, প্লাস CIB-এ নেতিবাচক রেকর্ড
একটা হিসাব দিই: ৫০ লাখ টাকার লোনে প্রথম বছরে শুধু চার্জ বাবদই ৭০,০০০ থেকে ১,০০,০০০ টাকা খরচ হতে পারে। তাই “কত টাকা লোন পাব” এর পাশাপাশি “লোন নিতে মোট কত খরচ” — এই প্রশ্নটাও করুন।
সাধারণ ভুল: অনেকে আর্লি সেটলমেন্ট চার্জের শর্ত না পড়েই সই করে দেন। পরে যখন বোনাসের টাকায় লোন শোধ করতে যান, তখন জরিমানার অঙ্ক দেখে মাথায় হাত! স্যাংশন লেটারের প্রতিটা লাইন পড়ুন।
৮. হোম লোন নেওয়ার সময় ৮টি সাধারণ ভুল ও সতর্কতা
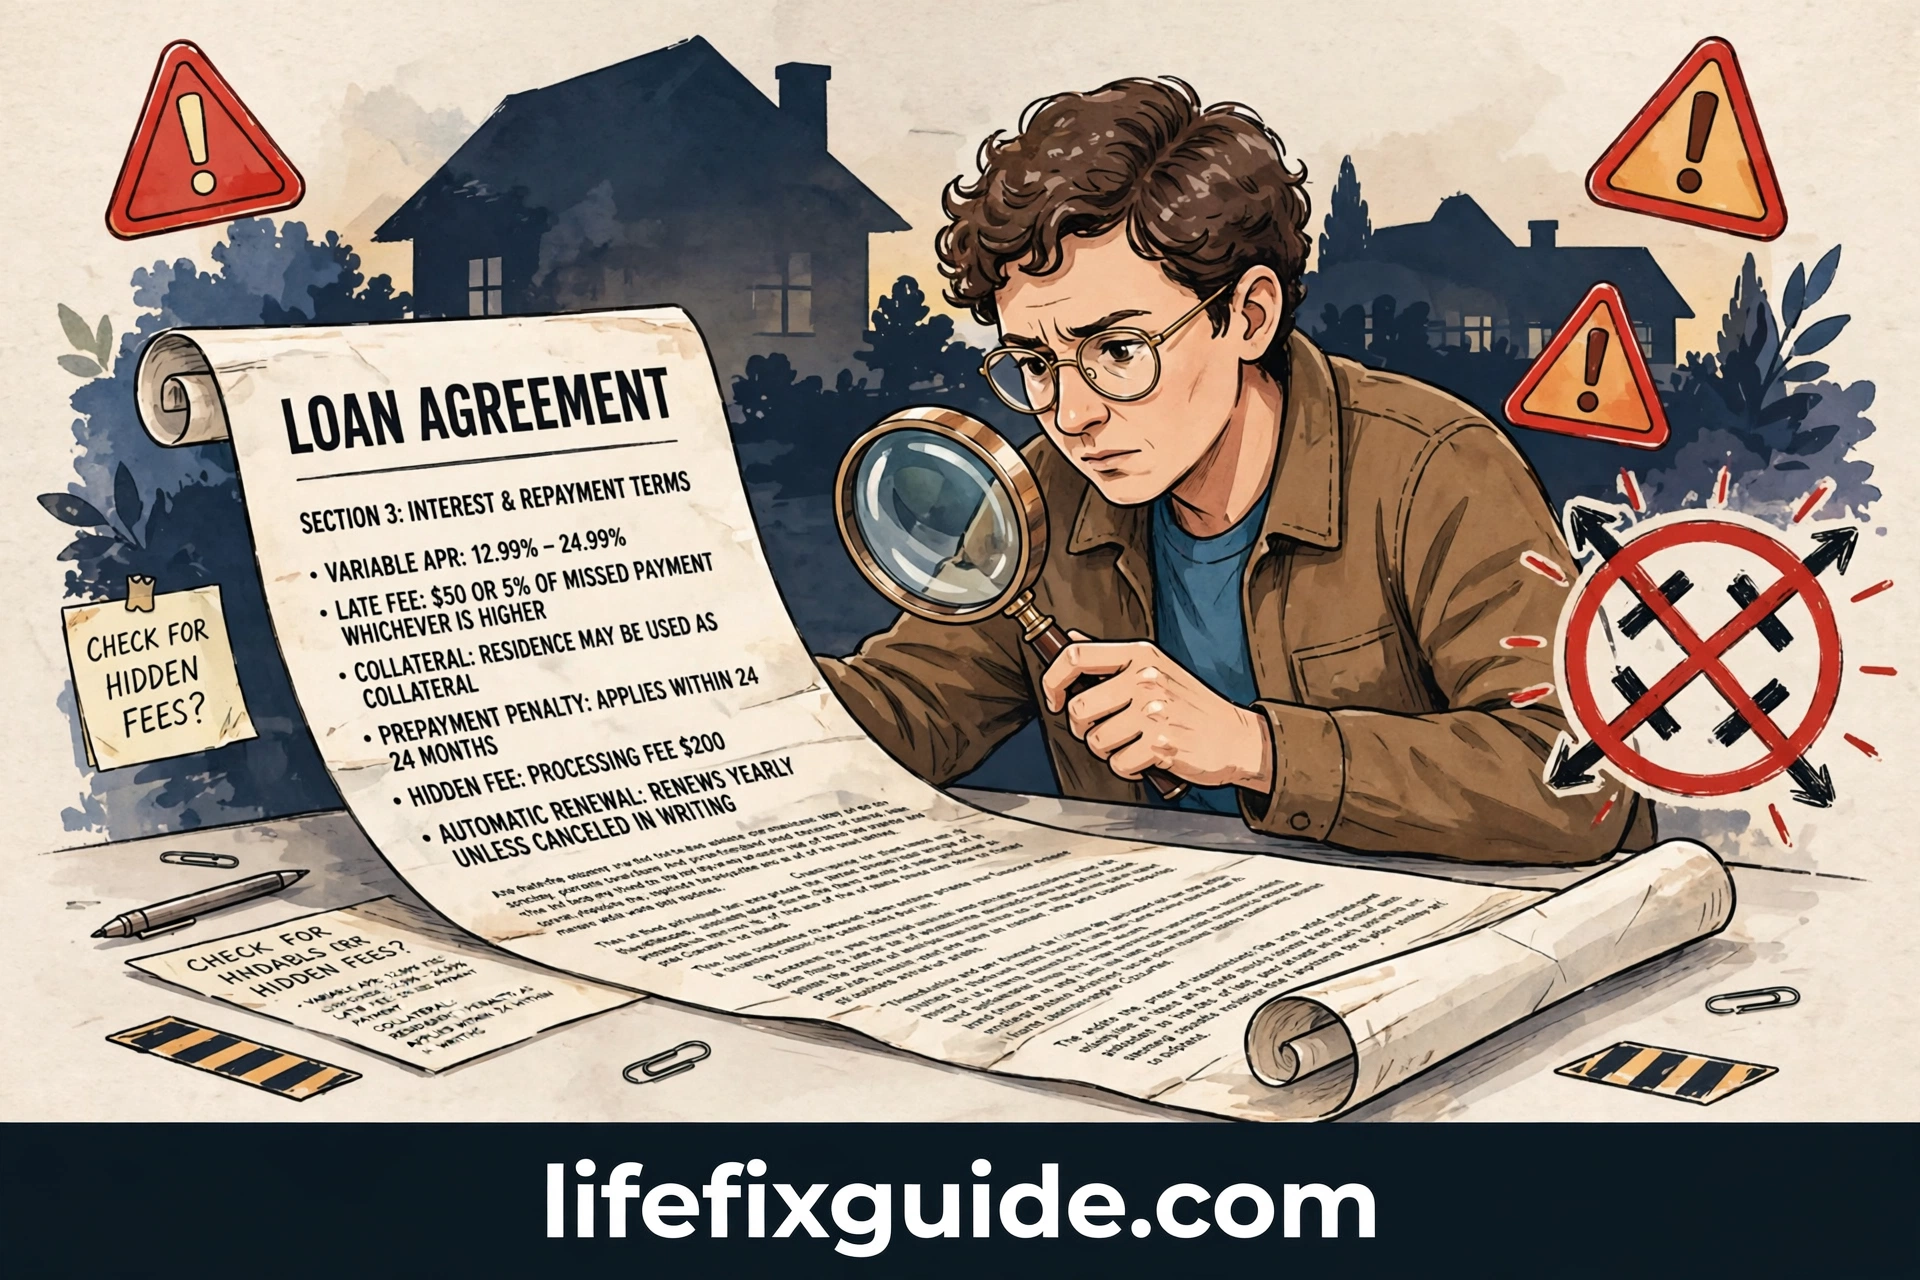
শেষ সেকশনে সেই ভুলগুলোর কথা বলছি যা আমি আমার চারপাশে বারবার দেখেছি।
ভুল ১ — সামর্থ্যের বাইরে লোন নেওয়া: ব্যাংক সর্বোচ্চ যত দেবে, তত নেওয়াই বুদ্ধিমানের কাজ নয়। কিস্তি আয়ের ৪০% এর মধ্যে রাখার চেষ্টা করুন, যাতে চাকরি চলে গেলে বা জরুরি খরচ এলে ৩-৬ মাসের কিস্তি দেওয়ার মতো সঞ্চয় থাকে।
ভুল ২ — শুধু সুদের হার দেখে ব্যাংক বাছাই: প্রসেসিং ফি, মূল্যায়ন ফি, আর্লি সেটলমেন্ট চার্জ, বিলম্ব ফি — সব মিলিয়ে “মোট খরচ” তুলনা করুন। কম সুদের পেছনে বেশি ফি লুকিয়ে থাকতে পারে।
ভুল ৩ — ফ্লোটিং রেটের ঝুঁকি না বোঝা: সুদ ২% বাড়লে আপনার কিস্তি কত বাড়বে, সেটা আগে হিসাব করুন। যদি সেই বাড়তি কিস্তি দেওয়ার সামর্থ্য না থাকে, তাহলে ফিক্সড রেটের অপশন খুঁজুন।
ভুল ৪ — কাগজপত্রে গাফিলতি: খতিয়ানে ভুল নাম, হালনাগাদ না করা খাজনার রসিদ, মেয়াদোত্তীর্ণ ট্রেড লাইসেন্স — এগুলো প্রক্রিয়া মাসখানেক পিছিয়ে দিতে পারে। আবেদনের আগেই সব কাগজ একবার মিলিয়ে নিন।
ভুল ৫ — ডাউন পেমেন্টের জন্য সব সঞ্চয় খরচ করা: ডাউন পেমেন্ট দেওয়ার পরও হাতে অন্তত ৬ মাসের কিস্তির সমান জরুরি তহবিল রাখুন। বাড়ি কেনার পরপরই অনেকের হাতে টাকা থাকে না — এই সময় চাকরিতে সমস্যা হলে বিপদ।
ভুল ৬ — ইন্স্যুরেন্স না নেওয়া: হোম লোনের সঙ্গে ঋণগ্রহীতার জীবনবীমা (যাতে আপনার কিছু হলে পরিবারকে লোন শোধ করতে না হয়) নেওয়া বুদ্ধিমানের কাজ। প্রিমিয়ামটা কিস্তির সঙ্গে যোগ করে হিসাব করুন।
ভুল ৭ — স্যাংশন লেটার না পড়ে সই করা: প্রতিটা শর্ত, প্রতিটা চার্জ পড়ুন। না বুঝলে ব্যাংক অফিসারকে বুঝিয়ে দিতে বলুন, প্রয়োজনে লিখিত ব্যাখ্যা নিন।
ভুল ৮ — একাধিক ব্যাংকে একসঙ্গে আবেদন করে CIB নষ্ট করা: প্রতিটা আবেদনে ব্যাংক CIB চেক করে, আর ঘন ঘন CIB চেক আপনার ক্রেডিট প্রোফাইলে নেতিবাচক ছাপ ফেলতে পারে। প্রথমে ২-৩টা ব্যাংকের অফার মৌখিকভাবে নিন, তারপর একটাতে ফরমাল আবেদন করুন।
শেষ কথা
ব্র্যাক ব্যাংক হোম লোন ২০২৬ সালে নিজের বাড়ির স্বপ্ন পূরণের একটা নির্ভরযোগ্য পথ — তবে শর্ত হলো আপনাকে সচেতন ঋণগ্রহীতা হতে হবে। সুদের হার, কিস্তির হিসাব, যোগ্যতা, কাগজপত্র, চার্জ আর সাধারণ ভুল — এই ৮টা বিষয় মাথায় রাখলে আপনি শুধু লোনই পাবেন না, সঠিক শর্তে পাবেন। আমার বন্ধুর গল্প থেকে শেখা সবচেয়ে বড় শিক্ষা: তাড়াহুড়ো না করে ২-৩ সপ্তাহ সময় নিয়ে গবেষণা করুন, একাধিক ব্যাংকের অফার তুলনা করুন, আর স্যাংশন লেটারের প্রতিটা লাইন পড়ুন। বাড়ি কেনা জীবনের সবচেয়ে বড় আর্থিক সিদ্ধান্তগুলোর একটা — এই সিদ্ধান্তটা যেন হিসাবের ভিত্তিতে হয়, আবেগের ভিত্তিতে নয়। আপনার যদি এই গাইড উপকারী মনে হয়, তাহলে যারা হোম লোন নেওয়ার পরিকল্পনা করছেন তাদের সঙ্গে শেয়ার করুন — হয়তো কারো লাখ টাকা বাঁচিয়ে দেবে।