ডাচ বাংলা ব্যাংক হোম লোন নিতে চান? সংক্ষেপে উত্তর — ডাচ বাংলা ব্যাংক (ডিবিবিএল) ২০২৬ সালে আবাসিক ফ্ল্যাট, বাড়ি বা প্লট কেনা/নির্মাণের জন্য হোম লোন দিচ্ছে, সাধারণত বার্ষিক ৯% থেকে ১১% এর মধ্যে ভাসমান সুদে, সর্বোচ্চ ২০–২৫ বছর মেয়াদে। আবেদন করতে এনআইডি, আয়ের প্রমাণপত্র, ব্যাংক স্টেটমেন্ট ও সম্পত্তির কাগজ লাগে, আর অনুমোদন পেতে সাধারণত ২–৪ সপ্তাহ সময় লাগে। আমি নিজে আমার এক কাজিনের ফ্ল্যাট কেনার সময় এই পুরো প্রক্রিয়ার ভেতর দিয়ে গেছি — সেই অভিজ্ঞতা আর ব্যাংক কর্মকর্তাদের সাথে কথা বলে যা জেনেছি, সব এক জায়গায় গুছিয়ে দিচ্ছি, যাতে আপনি শাখায় যাওয়ার আগেই পুরো ছবিটা পরিষ্কার দেখতে পারেন।
আমার কাজিন রাশেদ ঢাকার মোহাম্মদপুরে চাকরি করে, বেতন প্রায় পঁয়তাল্লিশ হাজার টাকা। দুই বছর ধরে ভাড়া বাসায় থেকে সে ক্লান্ত — প্রতি বছর ভাড়া বাড়ে, মালিকের নানা শর্ত। একদিন সে আমাকে ফোন করে বলল, “ভাই, নিজের একটা ফ্ল্যাট কিনতে চাই, কিন্তু এত টাকা একসাথে কোথায় পাব?” আমি তখন তাকে হোম লোনের কথা বলি। সত্যি কথা বলতে, প্রথমে আমিও ভেবেছিলাম ব্যাংকের লোন মানে অনেক ঝামেলা, অনেক কাগজপত্র, মাসের পর মাস অপেক্ষা। কিন্তু যখন আমরা ডাচ বাংলা ব্যাংকের শাখায় গিয়ে কথা বললাম, দেখলাম প্রক্রিয়াটা আমাদের ভাবনার চেয়ে অনেক সহজ ও স্বচ্ছ। আজকের এই লেখায় আমি ধাপে ধাপে সব বলব — সুদের হার কত, কত টাকা লোন পাবেন, মাসে কত কিস্তি দিতে হবে, কী কী কাগজ লাগবে, আর কোন ভুলগুলো করলে আবেদন আটকে যায়।
১. ডাচ বাংলা ব্যাংক হোম লোন আসলে কী, আর এটা কাদের জন্য

হোম লোন মানে হলো ব্যাংক আপনাকে বাড়ি বা ফ্ল্যাট কেনা, নির্মাণ করা বা সংস্কারের জন্য দীর্ঘমেয়াদে টাকা ধার দেয়, আর আপনি প্রতি মাসে কিস্তিতে সেই টাকা সুদসহ শোধ করেন। ডাচ বাংলা ব্যাংকের হোম লোন মূলত তিন কাজে ব্যবহার করা যায় — তৈরি ফ্ল্যাট কেনা, নিজের জমিতে বাড়ি নির্মাণ করা, আর পুরনো বাড়ি সংস্কার বা সম্প্রসারণ করা। আমার কাজিনের ক্ষেত্রে সে তৈরি ফ্ল্যাট কিনেছিল, তাই ব্যাংক সরাসরি বিক্রেতাকে টাকা পরিশোধ করে দিয়েছিল।
এই লোন কাদের জন্য উপযুক্ত? মূলত যাদের নিয়মিত মাসিক আয় আছে — চাকরিজীবী, ব্যবসায়ী, এমনকি প্রবাসী বাংলাদেশিরাও আবেদন করতে পারেন। চাকরিজীবীদের জন্য প্রক্রিয়াটা সবচেয়ে সহজ, কারণ বেতনের প্রমাণপত্র দেওয়া সহজ। ব্যবসায়ীদের ক্ষেত্রে ব্যাংক ট্রেড লাইসেন্স আর ব্যবসার ব্যাংক স্টেটমেন্ট দেখে। প্রবাসীদের জন্য ডিবিবিএলের বিশেষ সুবিধা আছে — বৈধ পথে রেমিট্যান্স পাঠানোর রেকর্ড থাকলে সেটাই আয়ের প্রমাণ হিসেবে কাজ করে। আমার এক পরিচিত সৌদি প্রবাসী ভাই এই সুবিধা নিয়ে চট্টগ্রামে ফ্ল্যাট কিনেছেন।
কেন এটা গুরুত্বপূর্ণ জানেন? কারণ অনেকেই ভাবেন লোন মানে শুধু চাকরিজীবীদের জন্য। এই ভুল ধারণার কারণে অনেক যোগ্য মানুষ আবেদনই করেন না। আসলে ব্যাংকের দৃষ্টিতে মূল বিষয় একটাই — আপনার আয় নিয়মিত কি না, আর মাসিক কিস্তি দেওয়ার সামর্থ্য আছে কি না। আয়ের উৎস যাই হোক, সেটা প্রমাণযোগ্য হলেই আপনি আবেদনের যোগ্য।
সাধারণ ভুল: অনেকেই মনে করেন জমি বা ফ্ল্যাট আগে কিনে তারপর লোনের জন্য আবেদন করবেন। এটা ঝুঁকিপূর্ণ। সঠিক নিয়ম হলো — আগে ব্যাংক থেকে নীতিগত অনুমোদন (in-principle approval) নিন, তারপর চুক্তি করুন। আমার কাজিন প্রথমে এটাই ভুল করতে যাচ্ছিল; শাখার অফিসার তাকে থামিয়ে বলেছিলেন, “আগে আমরা আপনার ফাইল দেখি, তারপর বায়না করুন।” এই একটা পরামর্শে সে বড় বিপদ থেকে বেঁচে গেছে।
ফলাফল: সঠিকভাবে বুঝে আবেদন করলে ২–৪ সপ্তাহের মধ্যে অনুমোদন পাওয়া সম্ভব, আর আপনি নিশ্চিন্তে নিজের বাড়ির মালিক হওয়ার পথে এগোতে পারেন।
২. ডাচ বাংলা ব্যাংক হোম লোনের সুদের হার ২০২৬ — আসল হিসাবটা কী

এই প্রশ্নটাই সবাই প্রথমে করে — “ভাই, সুদ কত পার্সেন্ট?” সত্যি বলতে, হোম লোনের সুদের হার একটা নির্দিষ্ট সংখ্যা নয়; এটা ব্যাংকের ভাসমান হারের সাথে ওঠানামা করে। ২০২৬ সালে ডাচ বাংলা ব্যাংকের হোম লোনের সুদ সাধারণত বার্ষিক ৯% থেকে ১১% এর মধ্যে ঘোরাফেরা করছে। আপনার প্রোফাইল ভালো হলে — অর্থাৎ ভালো ক্রেডিট হিস্ট্রি, স্থিতিশীল চাকরি, বেশি ডাউন পেমেন্ট — আপনি এই রেঞ্জের নিচের দিকে হার পাবেন। আমার কাজিন পেয়েছিল প্রায় ৯.৫% হারে।
এখানে একটা জিনিস পরিষ্কার করে নিই। বাংলাদেশের ব্যাংকগুলোতে হোম লোনের সুদ সাধারণত “ভাসমান” হয়, অর্থাৎ বাংলাদেশ ব্যাংকের নীতি বা বাজারের অবস্থা অনুযায়ী এটা বাড়তে-কমতে পারে। এর মানে হলো, আজ ৯.৫% হার পেলেও দুই বছর পর সেটা ১০.৫% হতে পারে, আবার কমতেও পারে। এই অনিশ্চয়তা অনেককে ভয় পাইয়ে দেয়। কিন্তু বাস্তবতা হলো — গত কয়েক বছরে এই ওঠানামা সাধারণত ১–২ শতাংশ পয়েন্টের মধ্যেই সীমাবদ্ধ ছিল।
কেন এটা জানা জরুরি? কারণ ১% সুদের পার্থক্যও ২০ বছরের লোনে লাখ লাখ টাকার পার্থক্য তৈরি করে। একটা উদাহরণ দিই — ৫০ লাখ টাকা লোন, ২০ বছর মেয়াদ: ৯.৫% হারে মাসিক কিস্তি দাঁড়ায় প্রায় ৪৬,৬০০ টাকা, আর মোট সুদ দাঁড়ায় প্রায় ৬২ লাখ টাকা। একই লোন ১০.৫% হারে নিলে মাসিক কিস্তি হয় প্রায় ৪৯,৯০০ টাকা, মোট সুদ প্রায় ৭০ লাখ টাকা। দেখুন, মাত্র ১% বেশি সুদে অতিরিক্ত প্রায় ৮ লাখ টাকা! তাই সুদের হার নিয়ে দর কষাকষি করা বা ভালো প্রোফাইল তৈরি করা কোনো ছোট বিষয় নয়।
সাধারণ ভুল: অনেকেই শুধু বিজ্ঞাপনে দেখা “সর্বনিম্ন হার” শুনে আবেদন করে ফেলেন, পরে দেখেন তাদের ক্ষেত্রে হার বেশি ধরা হয়েছে। মনে রাখবেন, বিজ্ঞাপনের হার শুধু সেরা প্রোফাইলের গ্রাহকদের জন্য। আবেদনের আগে শাখায় গিয়ে আপনার প্রোফাইলে আনুমানিক কত হার পাবেন, সেটা লিখিতভাবে জেনে নিন। আর প্রসেসিং ফি (সাধারণত লোনের ০.৫%–১%) ও অন্যান্য চার্জের কথা জিজ্ঞেস করতে ভুলবেন না — এগুলোও মোট খরচের অংশ।
একটা গুরুত্বপূর্ণ পরামর্শ: সুদের হার যাচাই করার সময় শুধু আমার এই লেখার উপর নির্ভর করবেন না। ব্যাংকের হার সময়ের সাথে বদলায়। আবেদনের আগে ডাচ বাংলা ব্যাংকের ওয়েবসাইটে বা নিকটস্থ শাখায় গিয়ে হালনাগাদ হার নিশ্চিত করে নিন। আমি যে রেঞ্জটা দিলাম, সেটা আপনাকে ধারণা দেওয়ার জন্য — চূড়ান্ত সিদ্ধান্ত নিন ব্যাংকের অফিসিয়াল তথ্য দেখে।
ফলাফল: সুদের হার ঠিকমতো বুঝে নিলে আপনি মোট কত টাকা শোধ করবেন, সেটা আগেই হিসাব করে বাজেট সাজাতে পারবেন — পরে কোনো অপ্রত্যাশিত চমক থাকবে না।
৩. কত টাকা লোন পাবেন ও মাসিক কিস্তির হিসাব — নিজেই করে নিন
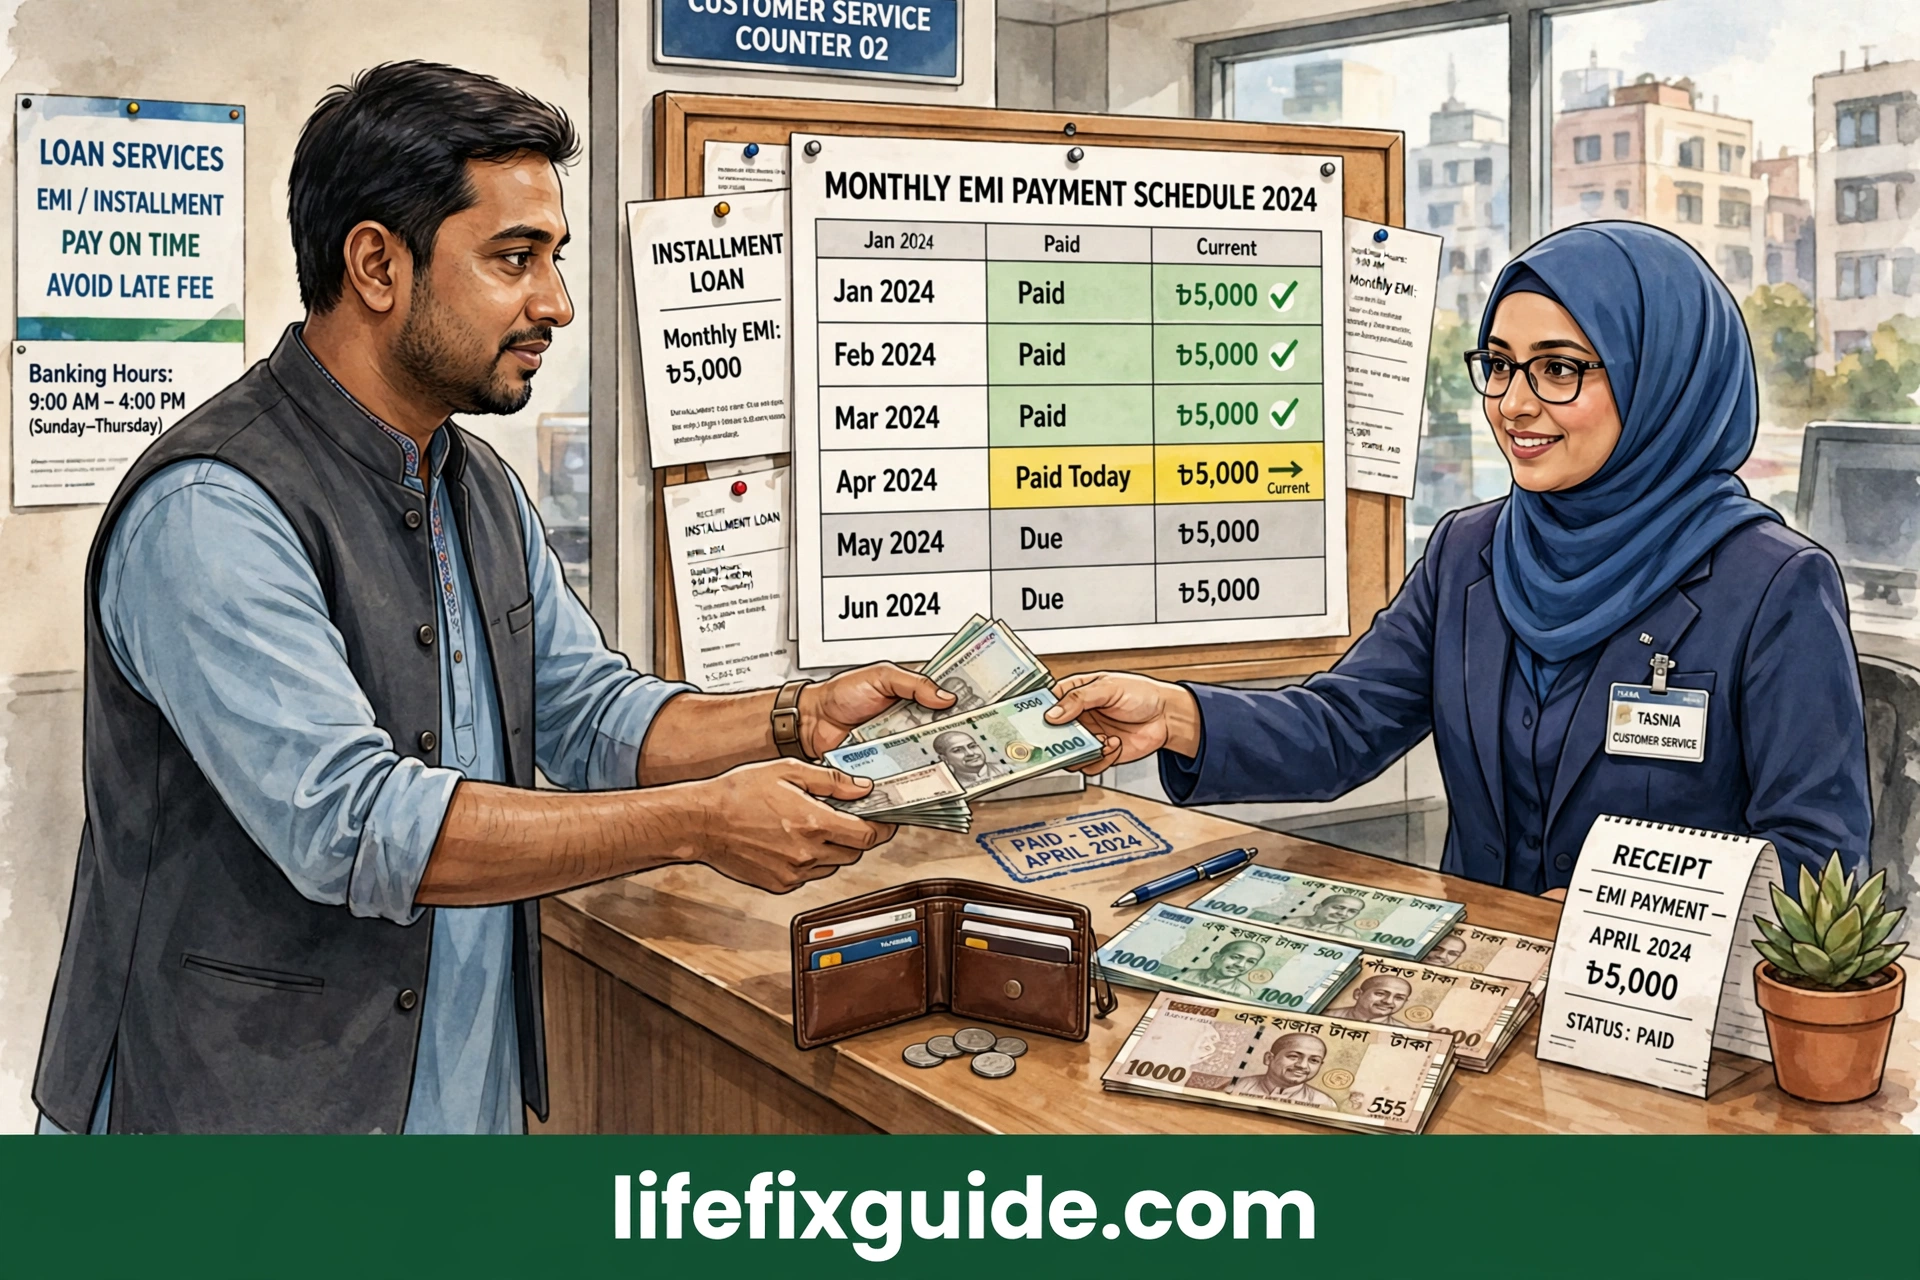
এবার সবচেয়ে ব্যবহারিক অংশ — আপনি আসলে কত টাকা লোন পাবেন, আর প্রতি মাসে কত টাকা কিস্তি দিতে হবে। ডাচ বাংলা ব্যাংক সাধারণত সম্পত্তির মূল্যের ৭০% থেকে ৮০% পর্যন্ত লোন দেয়। অর্থাৎ ৬০ লাখ টাকার ফ্ল্যাট কিনলে আপনি সর্বোচ্চ প্রায় ৪২–৪৮ লাখ টাকা লোন পেতে পারেন; বাকি ১২–১৮ লাখ টাকা আপনাকে ডাউন পেমেন্ট হিসেবে দিতে হবে। লোনের সর্বোচ্চ সীমা সাধারণত ২ কোটি টাকা পর্যন্ত হয়, আর মেয়াদ সর্বোচ্চ ২০–২৫ বছর।
কিন্তু এখানেই শেষ নয়। ব্যাংক শুধু সম্পত্তির দাম দেখে না — আপনার মাসিক আয়ও দেখে। সাধারণ নিয়ম হলো, মাসিক কিস্তি আপনার মাসিক আয়ের ৪০%–৫০% এর বেশি হওয়া উচিত নয়। আমার কাজিনের বেতন ছিল ৪৫,০০০ টাকা। ব্যাংক হিসাব করে দেখল, ৯.৫% হারে ২০ বছর মেয়াদে ৪০ লাখ টাকা লোন নিলে মাসিক কিস্তি দাঁড়ায় প্রায় ৩৭,৩০০ টাকা — যা তার বেতনের ৮০% এরও বেশি! স্বাভাবিকভাবেই ব্যাংক এত বড় লোন দিতে রাজি হয়নি। তখন আমরা মেয়াদ ২৫ বছর করে আর ডাউন পেমেন্ট বাড়িয়ে হিসাবটা মিলিয়েছিলাম।
নিজে হিসাব করার সহজ পদ্ধতি: মাসিক কিস্তির একটা মোটামুটি ধারণা পেতে এই সূত্র মনে রাখুন — প্রতি ১০ লাখ টাকা লোনে, ১০% সুদে, ২০ বছর মেয়াদে মাসিক কিস্তি হয় প্রায় ৯,৬৫০ টাকা। তাহলে ৪০ লাখ টাকায় কিস্তি দাঁড়ায় প্রায় ৩৮,৬০০ টাকা। মেয়াদ ২৫ বছর করলে প্রতি ১০ লাখে কিস্তি কমে প্রায় ৯,০৯০ টাকায় আসে। এই হিসাবটা মাথায় রাখলে শাখায় যাওয়ার আগেই আপনি নিজের সামর্থ্যের একটা বাস্তবসম্মত ধারণা পাবেন।
কেন এটা গুরুত্বপূর্ণ? কারণ বেশিরভাগ আবেদনকারী এই হিসাব না করেই বেশি টাকার লোন চেয়ে বসেন, আর প্রত্যাখ্যাত হন। প্রত্যাখ্যানের রেকর্ড আপনার ক্রেডিট প্রোফাইলে দাগ ফেলে, যা পরের আবেদনে সমস্যা করে। আমার পরামর্শ — আবেদনের আগে নিজের মাসিক বাজেট লিখে ফেলুন: বেতন থেকে সংসার খরচ, সঞ্চয় বাদ দিয়ে কত টাকা কিস্তির জন্য রাখতে পারবেন, সেটা বের করুন। তারপর সেই অঙ্কের ৮০% ধরে লোনের পরিমাণ ঠিক করুন — ২০% রাখুন নিরাপত্তা হিসেবে, কারণ সুদ বাড়লে কিস্তিও বাড়বে।
সাধারণ ভুল: অনেকেই সর্বোচ্চ মেয়াদ (২৫ বছর) নিয়ে মাসিক কিস্তি কমান, কিন্তু ভুলে যান যে মেয়াদ যত লম্বা, মোট সুদ তত বেশি। ৪০ লাখ টাকা লোনে ২০ বছরে মোট সুদ প্রায় ৫২ লাখ, আর ২৫ বছরে প্রায় ৬৮ লাখ টাকা! পার্থক্য প্রায় ১৬ লাখ। তাই আমার পরামর্শ — যতটা সম্ভব কম মেয়াদে লোন নিন, যতটুকু কিস্তি আপনার বাজেটে স্বাচ্ছন্দ্যে মেটে। আর হাতে অতিরিক্ত টাকা এলে আংশিক পরিশোধ (partial prepayment) করে মেয়াদ কমিয়ে নিন — ডিবিবিএলে এতে সাধারণত বড় জরিমানা থাকে না, তবে শর্তটা আগেই লিখিতভাবে জেনে নেবেন।
ফলাফল: সঠিক হিসাব করে আবেদন করলে একবারেই অনুমোদন পাওয়ার সম্ভাবনা অনেক বেড়ে যায়, আর কিস্তির চাপে সংসার চালানো কঠিন হয় না।
৪. ডাচ বাংলা ব্যাংক হোম লোনের যোগ্যতা ও শর্তাবলী — আপনি আবেদন করতে পারবেন কি

আবেদনের আগে এই অংশটা মনোযোগ দিয়ে পড়ুন, কারণ এখানেই বেশিরভাগ মানুষ আটকে যান। ডাচ বাংলা ব্যাংকের হোম লোনের মূল যোগ্যতার শর্তগুলো হলো — আবেদনকারীকে বাংলাদেশি নাগরিক হতে হবে, বয়স সাধারণত ২১ থেকে ৬৫ বছরের মধ্যে (লোনের মেয়াদ শেষ হওয়ার সময় বয়স ৬৫–৭০ এর মধ্যে থাকতে হবে), আর নিয়মিত আয়ের প্রমাণ থাকতে হবে। চাকরিজীবীদের ক্ষেত্রে সাধারণত একই প্রতিষ্ঠানে কমপক্ষে ১–২ বছর চাকরির অভিজ্ঞতা চাওয়া হয়।
আয়ের ন্যূনতম সীমা নিয়ে অনেকের প্রশ্ন থাকে। ব্যাংক আনুষ্ঠানিকভাবে একটা নির্দিষ্ট অঙ্ক ঘোষণা না করলেও, বাস্তবে মাসিক ৩০,০০০–৫০,০০০ টাকার নিচে আয় হলে হোম লোন পাওয়া কঠিন। কেন? কারণ আগের সেকশনে বলা কিস্তি-আয় অনুপাতের নিয়ম। ৩০ লাখ টাকার ছোট লোনেও মাসিক কিস্তি আসে প্রায় ২৯,০০০ টাকা (১০%, ২০ বছর)। ৩০ হাজার বেতনে এটা দেওয়া অসম্ভব। তাই ব্যাংক সাধারণত এমন আবেদনকারীদের অগ্রাধিকার দেয় যাদের কিস্তি মোট আয়ের সর্বোচ্চ ৪০%–৫০% এর মধ্যে থাকে।
ব্যবসায়ীদের জন্য শর্ত একটু ভিন্ন। তাদের ট্রেড লাইসেন্স কমপক্ষে ২–৩ বছরের পুরনো হতে হয়, আর ব্যবসার ব্যাংক স্টেটমেন্টে নিয়মিত লেনদেন দেখাতে হয়। আমার এক বন্ধু কাপড়ের ব্যবসা করে — তার মাসিক আয় ভালোই ছিল, কিন্তু ব্যাংক স্টেটমেন্টে টাকা জমা-তোলার ধারাবাহিকতা ছিল না। ব্যাংক তাকে ৬ মাস নিয়মিত লেনদেন করে আবার আসতে বলেছিল। সে সেই পরামর্শ মেনে ৬ মাস পর আবেদন করে অনুমোদন পেয়েছে। এই গল্পটা বলার কারণ — ব্যবসায়ী হলে আবেদনের ৬–১২ মাস আগে থেকেই ব্যাংক হিসাব সক্রিয় রাখুন।
ক্রেডিট হিস্ট্রি বা সিআইবি রিপোর্ট — এটা নিয়ে অনেকেই জানেনই না। বাংলাদেশ ব্যাংকের ক্রেডিট ইনফরমেশন ব্যুরোতে (সিআইবি) আপনার সব লোনের রেকর্ড থাকে। আগে কোনো লোনে খেলাপি হয়ে থাকলে, ক্রেডিট কার্ডের বিল নিয়মিত না দিলে, বা চেক ডিজঅনার হলে আপনার সিআইবি রিপোর্ট খারাপ হবে — আর তখন হোম লোন পাওয়া প্রায় অসম্ভব। আমার কাজিনের একটা ক্রেডিট কার্ড ছিল, সে সব বিল সময়মতো দিত — এটা তার ফাইলে প্লাস পয়েন্ট হিসেবে কাজ করেছে।
সাধারণ ভুল: অনেকেই ভাবেন শুধু বেশি বেতন থাকলেই লোন পাওয়া যায়। আসলে ব্যাংক দেখে চারটা জিনিস একসাথে — আয়ের পরিমাণ, আয়ের স্থিতিশীলতা, ক্রেডিট হিস্ট্রি, আর সম্পত্তির বৈধতা। এর যেকোনো একটায় সমস্যা থাকলে পুরো ফাইল আটকে যেতে পারে। আরেকটা বড় ভুল — একই সময়ে একাধিক ব্যাংকে আবেদন করা। প্রতিটা আবেদনেই ব্যাংক আপনার সিআইবি রিপোর্ট টানে, আর ঘন ঘন সিআইবি হিট আপনার স্কোরে নেতিবাচক প্রভাব ফেলে।
ফলাফল: যোগ্যতার শর্তগুলো আগে থেকে মিলিয়ে নিলে আপনি আত্মবিশ্বাসের সাথে আবেদন করতে পারবেন, আর অপ্রয়োজনীয় প্রত্যাখ্যানের ঝামেলা এড়াতে পারবেন।
৫. ডাচ বাংলা ব্যাংক হোম লোনের জন্য প্রয়োজনীয় কাগজপত্র — সম্পূর্ণ চেকলিস্ট
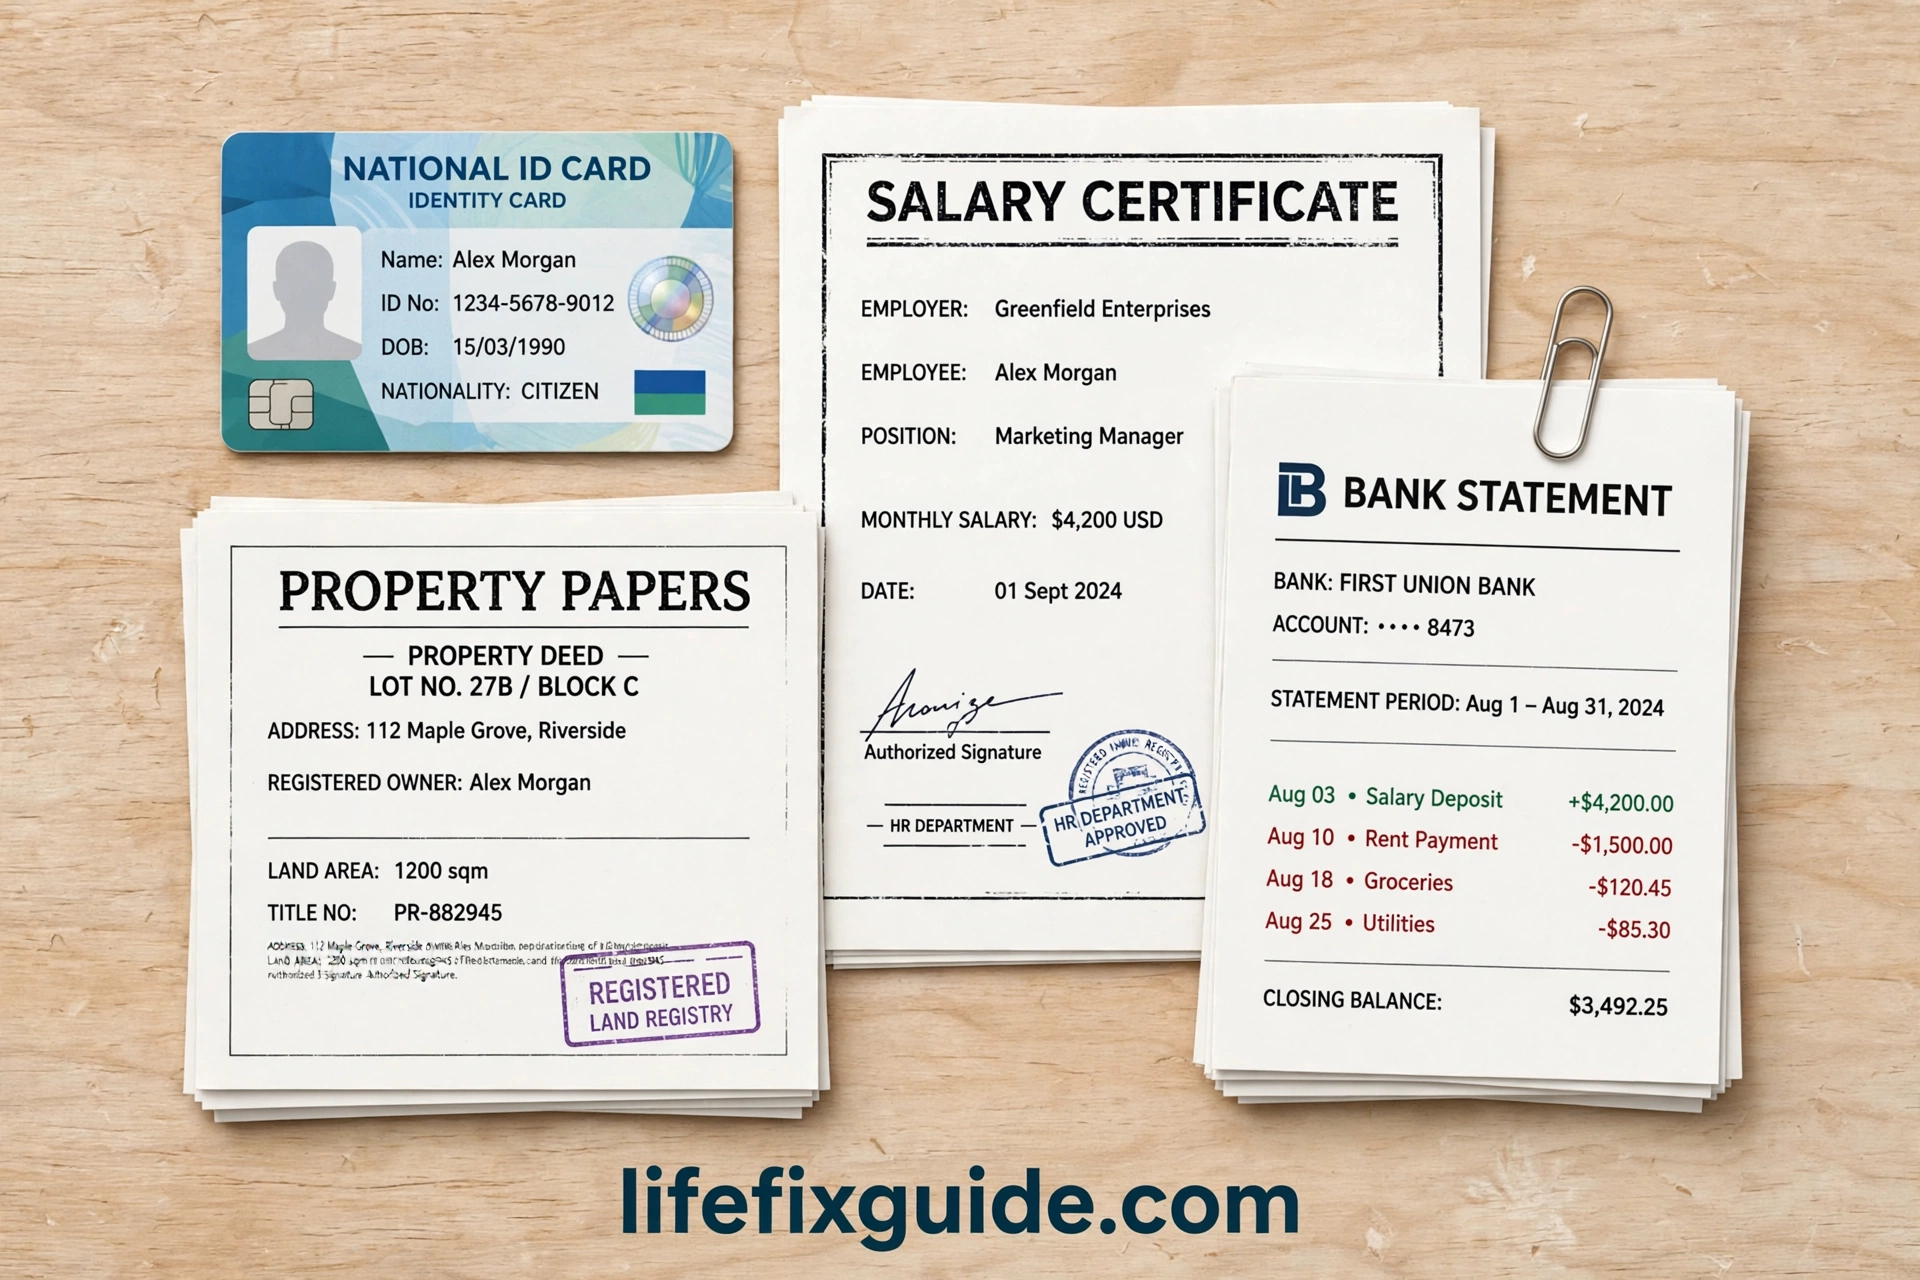
আমার অভিজ্ঞতায়, হোম লোনের সবচেয়ে বিরক্তিকর অংশ এই কাগজপত্র জোগাড় করা। কিন্তু সত্যি কথা হলো — কাগজ ঠিক থাকলে অর্ধেক কাজ শেষ। আমি নিচে পুরো চেকলিস্ট দিচ্ছি, এটা মোবাইলে সেভ করে রাখুন আর একটা একটা করে টিক দিন।
ব্যক্তিগত কাগজপত্র: জাতীয় পরিচয়পত্রের (এনআইডি) ফটোকপি, সদ্য তোলা পাসপোর্ট সাইজের ছবি (২–৪ কপি), আর টিআইএন সার্টিফিকেট (আয়কর রিটার্নের জন্য লাগে)। বিবাহিত হলে স্ত্রী/স্বামীর এনআইডি ও ছবিও লাগতে পারে, বিশেষ করে যৌথ আবেদনে। আমার কাজিন যৌথভাবে স্ত্রীর নামে আবেদন করেছিল — এতে দুজনের আয় মিলিয়ে লোনের পরিমাণ বাড়ানো গিয়েছিল। এটা একটা বুদ্ধিমানের কৌশল, পরে আরও বলছি।
আয়ের প্রমাণপত্র: চাকরিজীবীদের জন্য — নিয়োগপত্র বা চাকরির সনদপত্র, সর্বশেষ ৩–৬ মাসের বেতনের পে-স্লিপ, আর ৬–১২ মাসের ব্যাংক স্টেটমেন্ট (যেখানে বেতন জমা হয়)। ব্যবসায়ীদের জন্য — হালনাগাদ ট্রেড লাইসেন্স, ব্যবসার ব্যাংক স্টেটমেন্ট (১২ মাসের), আর সম্ভব হলে আয়কর রিটার্নের কপি। প্রবাসীদের জন্য — পাসপোর্ট ও ভিসার কপি, বিদেশি নিয়োগকর্তার সনদপত্র, আর বৈধ ব্যাংকিং চ্যানেলে পাঠানো রেমিট্যান্সের রেকর্ড।
সম্পত্তির কাগজপত্র: এটা সবচেয়ে গুরুত্বপূর্ণ অংশ। ফ্ল্যাটের ক্ষেত্রে — বায়না চুক্তিপত্র, ডেভেলপার কোম্পানির বরাদ্দপত্র, রাজউক/সিটি করপোরেশনের অনুমোদিত নকশা, আর জমির দলিল-খতিয়ানের কপি। নিজের জমিতে বাড়ি বানালে — জমির মূল দলিল, খতিয়ান, নামজারি, খাজনার রসিদ, আর অনুমোদিত বাড়ির নকশা। ব্যাংক নিজস্ব সার্ভেয়ার পাঠিয়ে সম্পত্তির মূল্যায়ন করে — এই মূল্যায়নের উপরই লোনের পরিমাণ নির্ভর করে।
কেন এটা এত গুরুত্বপূর্ণ? কারণ ৭০% ফাইল আটকে যায় কাগজের সমস্যায়। সবচেয়ে বেশি যে সমস্যাগুলো দেখা যায় — জমির দলিলে নামের বানান ভুল, খতিয়ান হালনাগাদ না থাকা, বায়না চুক্তিতে শর্ত অস্পষ্ট থাকা, আর ব্যাংক স্টেটমেন্টে আয়ের সাথে পে-স্লিপের অমিল। আমার কাজিনের ক্ষেত্রে দেখা গেল তার এনআইডিতে বাবার নামের বানান আর জমির দলিলে বাবার নামের বানানে একটা অক্ষরের পার্থক্য! এই ছোট্ট ভুল ঠিক করতে দুই সপ্তাহ লেগে গেছিল। তাই আবেদনের আগেই সব কাগজে নাম-ঠিকানার বানান মিলিয়ে নিন।
সাধারণ ভুল: অনেকেই মূল কাগজপত্রের ফটোকপি জমা দিয়ে ভাবেন কাজ শেষ। মনে রাখবেন, ব্যাংক যাচাইয়ের সময় মূল কপি দেখতে চাইবে — সব মূল কাগজ হাতের কাছে রাখুন। আরেকটা ভুল — ডেভেলপারের কাছ থেকে ফ্ল্যাট কেনার সময় ব্যাংকের অনুমোদন ছাড়াই বড় অঙ্কের বায়না দিয়ে দেওয়া। সবসময় বায়না চুক্তিতে একটা শর্ত রাখুন — “ব্যাংক লোন অনুমোদন না হলে বায়নার টাকা ফেরতযোগ্য।” এই একটা লাইন আপনাকে লাখ টাকার ক্ষতি থেকে বাঁচাতে পারে।
ফলাফল: কাগজপত্র আগে থেকে গুছিয়ে রাখলে ফাইল প্রসেসিং দ্রুত হয়, ব্যাংক কর্মকর্তারও আপনার প্রতি আস্থা বাড়ে — আর অনুমোদনের পথ অনেক মসৃণ হয়।
৬. ডাচ বাংলা ব্যাংক হোম লোনের আবেদন প্রক্রিয়া — ধাপে ধাপে
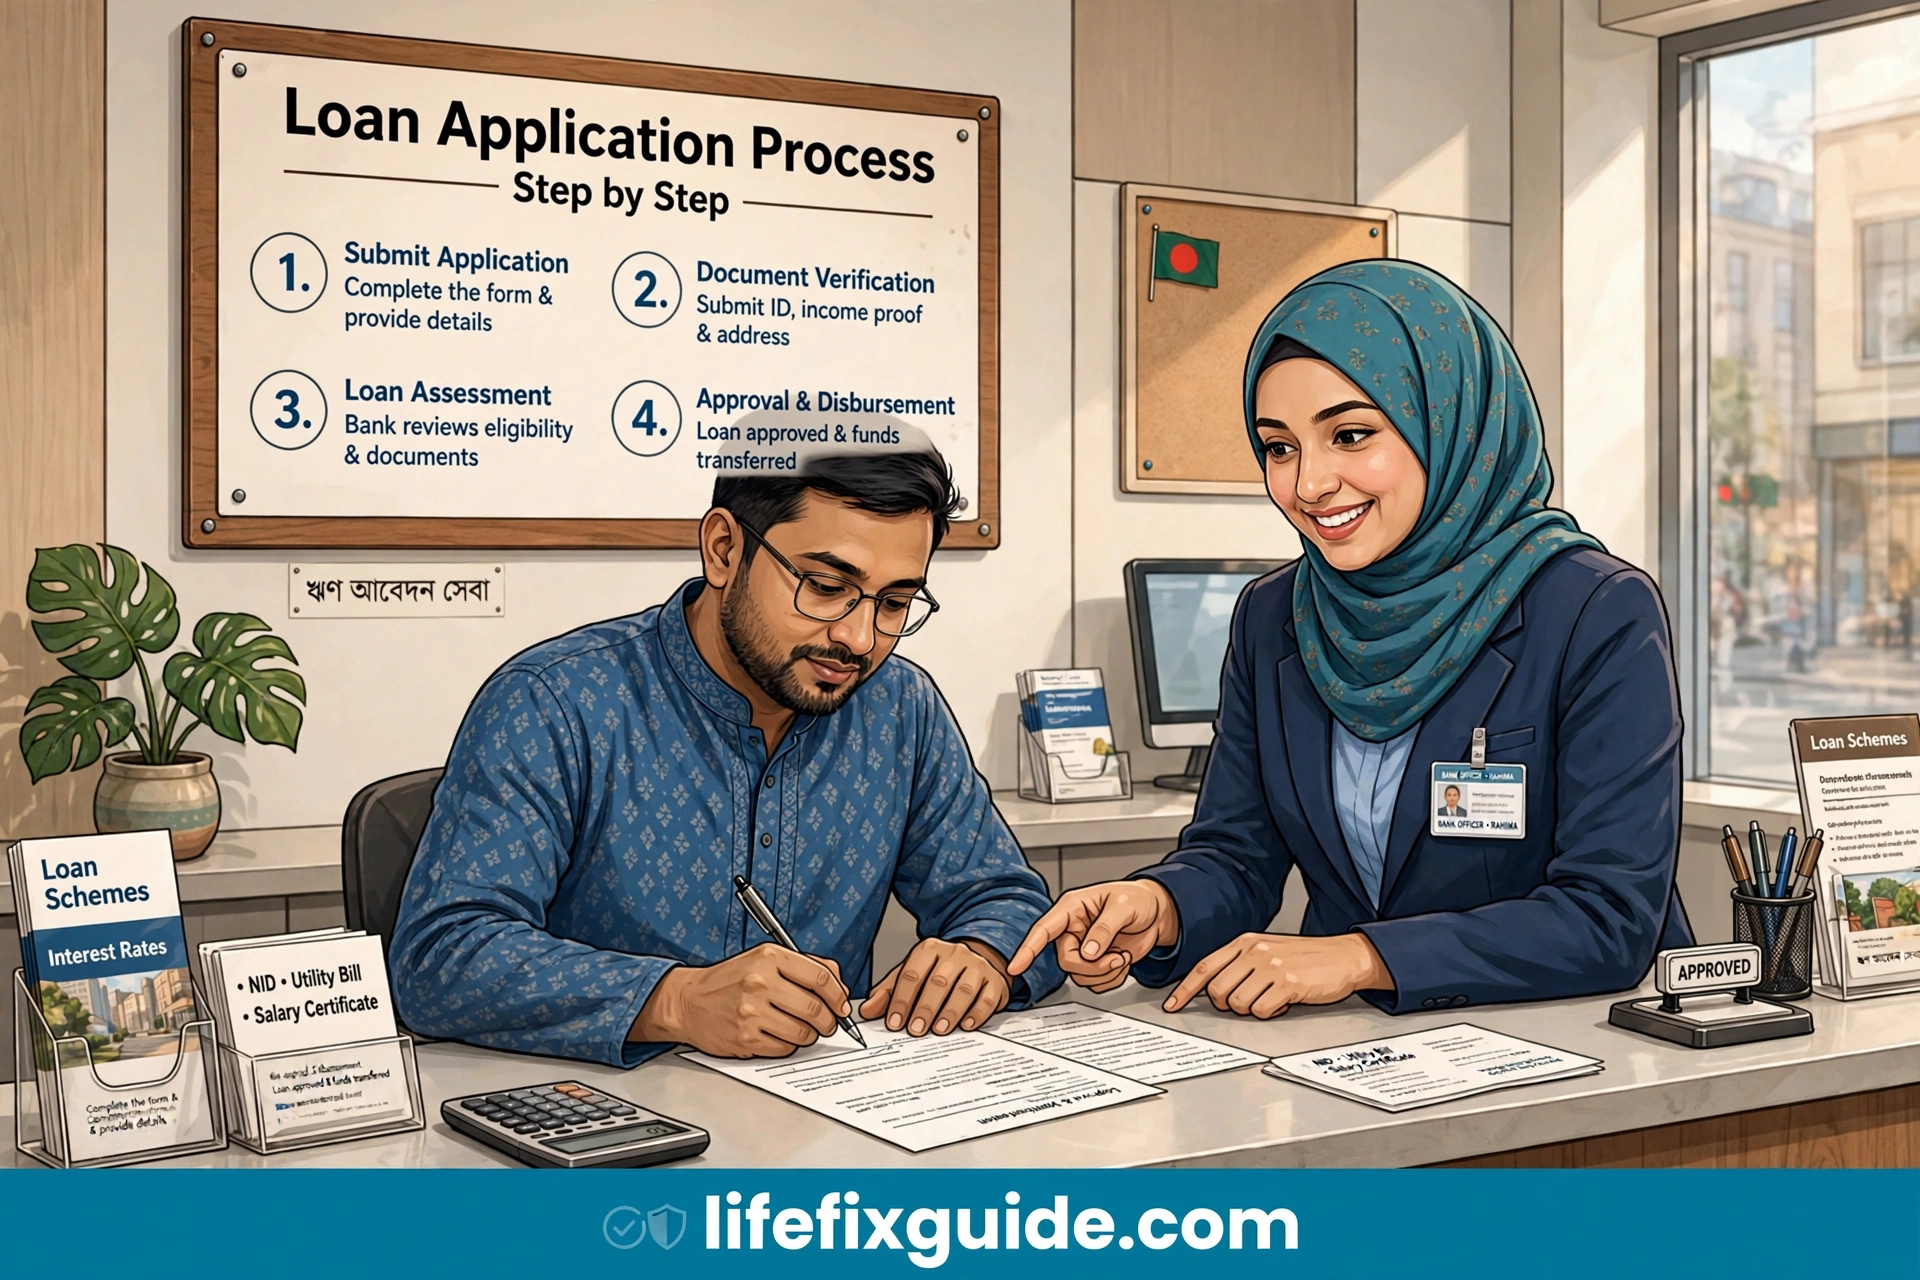
এবার মূল প্রক্রিয়া। আমি আমার কাজিনের অভিজ্ঞতা থেকে ধাপগুলো সাজিয়ে দিচ্ছি, যাতে আপনি ঠিক জানেন কোন ধাপে কী হবে আর কতদিন লাগবে।
ধাপ ১ — প্রাথমিক আলোচনা ও যোগ্যতা যাচাই (১–২ দিন): নিকটস্থ ডাচ বাংলা ব্যাংক শাখায় গিয়ে হোম লোন ডেস্কে কথা বলুন। আপনার আয়, চাকরি/ব্যবসার ধরন আর কত টাকার সম্পত্তি কিনতে চান — এই তথ্য দিলে অফিসার প্রাথমিকভাবে বলে দেবেন আপনি কত টাকা পর্যন্ত লোন পেতে পারেন। এই ধাপে কোনো ফি লাগে না, আর কোনো বাধ্যবাধকতাও নেই। আমার পরামর্শ — ২–৩টা ব্যাংকে গিয়ে তুলনা করুন, তারপর সিদ্ধান্ত নিন।
ধাপ ২ — আবেদনপত্র জমা ও ডকুমেন্টেশন (৩–৫ দিন): আবেদন ফরম পূরণ করে সব কাগজপত্র জমা দিন। এই সময় প্রসেসিং ফি জমা দিতে হয় (সাধারণত অনুমোদিত লোনের ০.৫%–১%, বা ব্যাংকের নির্ধারিত ফ্ল্যাট ফি)। ফরম পূরণের সময় সতর্ক থাকুন — আয়ের অঙ্ক, চাকরির মেয়াদ, ঠিকানা — সব তথ্য কাগজপত্রের সাথে হুবহু মিলতে হবে। একটা ছোট অমিলও ফাইল ফেরত যাওয়ার কারণ হতে পারে।
ধাপ ৩ — ক্রেডিট যাচাই ও সিআইবি রিপোর্ট (৩–৭ দিন): ব্যাংক বাংলাদেশ ব্যাংকের সিআইবি থেকে আপনার ক্রেডিট রিপোর্ট সংগ্রহ করে। আগে কোনো লোন বা ক্রেডিট কার্ডে খেলাপি থাকলে এখানেই ধরা পড়বে। একই সাথে ব্যাংকের কর্মকর্তা আপনার অফিসে ফোন করে বা সরেজমিনে গিয়ে চাকরির সত্যতা যাচাই করতে পারেন — এটাকে বলে ফিজিক্যাল ভেরিফিকেশন। আমার কাজিনের অফিসে ব্যাংক থেকে ফোন এসেছিল, এইচআর বিভাগ কনফার্ম করেছিল।
ধাপ ৪ — সম্পত্তি মূল্যায়ন (৫–১০ দিন): ব্যাংকের অনুমোদিত সার্ভেয়ার সম্পত্তি পরিদর্শন করে বাজারমূল্য নির্ধারণ করেন। মনে রাখবেন, সার্ভেয়ারের মূল্যায়ন সাধারণত বাজারদরের চেয়ে ১০%–১৫% কম হয় — এটা ব্যাংকের নিরাপত্তার জন্য। তাই বিক্রেতা ৬০ লাখ চাইলেও সার্ভেয়ার ৫২ লাখ মূল্যায়ন করলে, লোন পাবেন ৫২ লাখের ৭০%–৮০% হিসেবে। এই পার্থক্যটা মাথায় রেখে ডাউন পেমেন্টের বাজেট করুন।
ধাপ ৫ — অনুমোদন ও ঋণপত্র (৫–১০ দিন): সব যাচাই শেষে ব্যাংকের ক্রেডিট কমিটি অনুমোদন দিলে আপনি পাবেন স্যাংশন লেটার — যেখানে লোনের পরিমাণ, সুদের হার, মেয়াদ, কিস্তি সব লেখা থাকবে। এই চিঠি মনোযোগ দিয়ে পড়ুন। কোনো শর্ত বুঝতে না পারলে অফিসারকে জিজ্ঞেস করুন — সই করার আগে সব পরিষ্কার হওয়া জরুরি।
ধাপ ৬ — বন্ধকী ও বিতরণ (৭–১৫ দিন): সম্পত্তি ব্যাংকের কাছে বন্ধক (মর্টগেজ) রাখার আইনি প্রক্রিয়া শেষ হলে লোনের টাকা ছাড় হয়। ফ্ল্যাট কেনার ক্ষেত্রে টাকা সরাসরি বিক্রেতা/ডেভেলপারকে দেওয়া হয়; নির্মাণের ক্ষেত্রে কিস্তিতে কিস্তিতে (ধাপে ধাপে কাজের অগ্রগতি দেখে) টাকা ছাড় হয়।
মোট সময়: সব মিলিয়ে ৩–৬ সপ্তাহ। আমার কাজিনের ক্ষেত্রে কাগজ ঠিক থাকায় ৪ সপ্তাহে পুরো কাজ শেষ হয়েছিল।
সাধারণ ভুল: ধাপ ৩–৪ চলাকালীন অনেকেই অধৈর্য হয়ে বারবার শাখায় ফোন করেন বা অন্য ব্যাংকে নতুন আবেদন করে বসেন। এতে প্রক্রিয়া ব্যাহত হয়। ধৈর্য ধরুন, আর প্রতি সপ্তাহে একবার অফিসারের সাথে যোগাযোগ রাখুন — ভদ্রভাবে অগ্রগতি জানতে চান। আরেকটা ভুল — স্যাংশন লেটার না পড়েই সই করা। পরে শর্ত নিয়ে আফসোস করে লাভ নেই।
ফলাফল: ধাপগুলো জানা থাকলে আপনি প্রতিটা পর্যায়ে প্রস্তুত থাকবেন, অপ্রয়োজনীয় দেরি এড়াতে পারবেন, আর পুরো প্রক্রিয়া আপনার নিয়ন্ত্রণে থাকবে।
৭. দ্রুত অনুমোদন পাওয়ার ৫টি পরীক্ষিত কৌশল — আর যে ভুলগুলো সর্বনাশ করে
এই সেকশনটা আমার সবচেয়ে প্রিয়, কারণ এখানে সেই কৌশলগুলো শেয়ার করছি যা বইয়ে লেখা থাকে না, কিন্তু বাস্তবে কাজ করে। আমার কাজিনের ফাইল ৪ সপ্তাহে অনুমোদন পাওয়ার পেছনে এই কৌশলগুলোর বড় ভূমিকা ছিল।
কৌশল ১ — যৌথ আবেদন করুন: স্বামী-স্ত্রী দুজনে মিলে আবেদন করলে দুজনের আয় যোগ হয়, ফলে বড় লোন পাওয়া সহজ হয়। আমার কাজিন একা আবেদন করলে ৩৫ লাখ পেত; স্ত্রীর আয় যোগ করে ৪৮ লাখ পেয়েছে। শর্ত একটাই — দুজনেরই ক্রেডিট রেকর্ড পরিষ্কার থাকতে হবে।
কৌশল ২ — বেশি ডাউন পেমেন্ট দিন: ব্যাংক দেখতে চায় আপনি নিজেও ঝুঁকি নিচ্ছেন। ২০% ডাউন পেমেন্টের বদলে ৩০% দিতে পারলে শুধু অনুমোদন সহজ হয় না, অনেক সময় সুদের হারেও ছাড় পাওয়া যায়। কারণ ব্যাংকের ঝুঁকি কমে।
কৌশল ৩ — ডিবিবিএলে আগে থেকে সম্পর্ক তৈরি করুন: যে ব্যাংকে আপনার স্যালারি অ্যাকাউন্ট বা নিয়মিত লেনদেন আছে, সেখান থেকে লোন পাওয়া সহজ। ব্যাংক আপনার আয়ের ধরন আগে থেকেই জানে। আমার কাজিনের স্যালারি অ্যাকাউন্ট ডিবিবিএলেই ছিল — অফিসার বলেছিলেন এটা তার ফাইলে ইতিবাচক প্রভাব ফেলেছে।
কৌশল ৪ — ক্রেডিট কার্ডের বিল নিখুঁত রাখুন: আবেদনের অন্তত ৬ মাস আগে থেকে সব ক্রেডিট কার্ড বিল, ইউটিলিটি বিল সময়মতো পরিশোধ করুন। একটা মিসড পেমেন্টও সিআইবি রিপোর্টে দাগ ফেলে।
কৌশল ৫ — সঠিক শাখা বেছে নিন: বড় শাখা বা হোম লোনে অভিজ্ঞ শাখায় আবেদন করুন। ছোট শাখায় অনেক সময় হোম লোন ডেস্কই থাকে না, ফলে ফাইল ঘুরতে থাকে। শাখার ম্যানেজারের সাথে সরাসরি কথা বলে নিন।
এবার ভুলগুলো — যেগুলো করলে আবেদন বাতিল বা দীর্ঘসূত্রতার মুখে পড়ে। প্রথম ভুল: আয়ের অঙ্ক বাড়িয়ে লেখা। ব্যাংক পে-স্লিপ আর ব্যাংক স্টেটমেন্ট মিলিয়ে দেখে — অমিল পেলেই ফাইল সন্দেহের তালিকায় চলে যায়। দ্বিতীয় ভুল: আবেদন চলাকালীন নতুন লোন নেওয়া বা ক্রেডিট কার্ডে বড় খরচ করা। এতে আপনার ঋণ-আয় অনুপাত বেড়ে যায়। তৃতীয় ভুল: সম্পত্তির কাগজ না দেখে বায়না দেওয়া — আগেই বলেছি। চতুর্থ ভুল: দালাল বা মধ্যস্বত্বভোগীর মাধ্যমে আবেদন করা। ব্যাংকের কোনো অফিসিয়াল এজেন্ট ফি ছাড়া সরাসরি শাখায় আবেদন করুন — দালালরা অনেক সময় ভুয়া কাগজ বানিয়ে দেয়, যা ধরা পড়লে আপনি কালো তালিকাভুক্ত হতে পারেন।
কেন এটা গুরুত্বপূর্ণ? কারণ হোম লোন জীবনের সবচেয়ে বড় আর্থিক সিদ্ধান্তগুলোর একটা। একটা ভুলে শুধু আবেদন বাতিল হয় না — ভবিষ্যতে অন্য ব্যাংক থেকেও লোন পেতে সমস্যা হয়।
ফলাফল: এই কৌশলগুলো মেনে চললে অনুমোদনের সম্ভাবনা যেমন বাড়ে, তেমনি ভালো শর্তে (কম সুদ, কম ফি) লোন পাওয়ার সুযোগও তৈরি হয়।
৮. ডাচ বাংলা ব্যাংক হোম লোনের সুবিধা-অসুবিধা ও অন্য ব্যাংকের সাথে তুলনা — চূড়ান্ত সিদ্ধান্ত

এবার সৎ পর্যালোচনা। আমি ডিবিবিএলের প্রশংসা করব, কিন্তু যেখানে দুর্বলতা আছে সেটাও লুকাব না — কারণ আপনার টাকা, আপনার সিদ্ধান্ত।
সুবিধাগুলো: প্রথমত, ডাচ বাংলা ব্যাংকের শাখা ও এটিএম নেটওয়ার্ক দেশের সবচেয়ে বড়গুলোর একটা — কিস্তি দেওয়া, তথ্য জানা সব সহজ। দ্বিতীয়ত, অনলাইন ব্যাংকিং ও মোবাইল অ্যাপে লোনের হিসাব, বকেয়া কিস্তি সব দেখা যায় — স্বচ্ছতা আছে। তৃতীয়ত, প্রসেসিং তুলনামূলক দ্রুত — কাগজ ঠিক থাকলে ৩–৪ সপ্তাহে কাজ শেষ হয়, যা অনেক ব্যাংকে ২–৩ মাস লাগে। চতুর্থত, প্রবাসীদের জন্য ডেডিকেটেড সুবিধা আছে। পঞ্চমত, আংশিক পরিশোধে (partial prepayment) সাধারণত বড় জরিমানা নেই — ফলে হাতে টাকা এলে লোন তাড়াতাড়ি শোধ করা যায়।
অসুবিধাগুলো: প্রথমত, সুদের হার ভাসমান — বাজারে হার বাড়লে আপনার কিস্তিও বাড়বে, এতে বাজেটে চাপ পড়তে পারে। দ্বিতীয়ত, সম্পত্তি মূল্যায়নে ব্যাংক রক্ষণশীল — বাজারদরের চেয়ে কম মূল্যায়ন হওয়ায় ডাউন পেমেন্ট বেশি লাগে। তৃতীয়ত, কিছু শাখায় হোম লোনে অভিজ্ঞ অফিসার না থাকায় সেবার মানে তারতম্য হয়। চতুর্থত, সরকারি ব্যাংকের তুলনায় সুদের হার কখনো কখনো সামান্য বেশি হতে পারে — তবে সেবার গতি ও স্বচ্ছতায় ডিবিবিএল এগিয়ে।
অন্য ব্যাংকের সাথে তুলনা কিভাবে করবেন? শুধু সুদের হার দেখে সিদ্ধান্ত নেবেন না — এই চারটা জিনিস মিলিয়ে দেখুন: (১) প্রকৃত সুদের হার + প্রসেসিং ফি + অন্যান্য চার্জ মিলিয়ে মোট খরচ, (২) সর্বোচ্চ লোন-মূল্য অনুপাত (কত শতাংশ পর্যন্ত দেয়), (৩) আংশিক পরিশোধ ও আগাম পরিশোধের শর্ত ও জরিমানা, (৪) গ্রাহকসেবার মান ও শাখার সুবিধা। আমার পরামর্শ — ডিবিবিএলসহ ২–৩টা ব্যাংক থেকে লিখিত অফার নিন, একটা কাগজে পাশাপাশি বসিয়ে তুলনা করুন, তারপর সিদ্ধান্ত নিন। আমার কাজিন এই তুলনা করেই ডিবিবিএল বেছে নিয়েছিল — শুধু সুদ কম বলে নয়, সামগ্রিক প্যাকেজ ভালো ছিল বলে।
একটা শেষ সতর্কতা: কোনো ব্যাংক বা ব্যক্তি যদি “শতভাগ গ্যারান্টিতে লোন পাইয়ে দেব” বলে আগাম টাকা চায়, সেটা প্রতারণা। ব্যাংকের অফিসিয়াল ফি ছাড়া কাউকে এক টাকাও দেবেন না। বাংলাদেশ ব্যাংকের হটলাইন ১৬২৩৬-এ এ ধরনের প্রতারণার অভিযোগ জানানো যায়।
ফলাফল: সুবিধা-অসুবিধা জেনে সিদ্ধান্ত নিলে পরে আফসোস করতে হয় না — আপনি জানবেন ঠিক কী পাচ্ছেন আর কী ছাড় দিচ্ছেন।
শেষ কথা
ডাচ বাংলা ব্যাংক হোম লোন নেওয়া মোটেই আকাশকুসুম স্বপ্ন নয় — সঠিক প্রস্তুতি থাকলে এটা একটা সুশৃঙ্খল, স্বচ্ছ প্রক্রিয়া। আমার কাজিন আজ নিজের ফ্ল্যাটে থাকে, প্রতি মাসে কিস্তি দেয়, আর বলে — “ভাই, ভাড়ার টাকাটাই এখন নিজের বাড়ির কিস্তি হচ্ছে, এর চেয়ে ভালো বিনিয়োগ আর কী!” তার গল্প থেকে আমি যা শিখেছি, তার সারসংক্ষেপ এই — আগে নিজের সামর্থ্যের হিসাব করুন, কাগজপত্র গুছিয়ে রাখুন, ২–৩টা ব্যাংকের অফার তুলনা করুন, আর তাড়াহুড়ো করে কোনো কাগজে সই করবেন না। ব্যাংকের হার ও শর্ত সময়ের সাথে বদলায়, তাই আবেদনের আগে শাখা থেকে হালনাগাদ তথ্য নিশ্চিত করে নিন। আপনার নিজের বাড়ির স্বপ্ন পূরণ হোক — এই কামনায় আজকের লেখা শেষ করছি। কোনো প্রশ্ন থাকলে কমেন্টে জানাবেন, আমি আমার অভিজ্ঞতা থেকে উত্তর দেওয়ার চেষ্টা করব।