কমিউনিটি ব্যাংক থেকে পার্সোনাল লোন নিতে চাইলে প্রথমেই জানতে হবে আপনি যোগ্য কি না, কী কী কাগজপত্র লাগবে, সুদের হার কেমন হতে পারে এবং মাসিক কিস্তি আপনার বেতনের সঙ্গে মানানসই কি না। কমিউনিটি ব্যাংক পার্সোনাল লোন ২০২৬-এ আবেদন করার আগে শাখা থেকে লিখিতভাবে সুদের হার, প্রসেসিং ফি ও অন্যান্য চার্জ জেনে নেওয়াই সবচেয়ে নিরাপদ উপায়। এই গাইডে আমি ধাপে ধাপে পুরো প্রক্রিয়াটা সহজ ভাষায় বুঝিয়ে দিচ্ছি, যাতে আপনি আত্মবিশ্বাসের সঙ্গে সিদ্ধান্ত নিতে পারেন।
আমার পরিচিত অনেকেই হঠাৎ চিকিৎসা খরচ, বাড়ি মেরামত, সন্তানের পড়াশোনা কিংবা ছোট ব্যবসা বাড়ানোর জন্য পার্সোনাল লোনের কথা ভাবেন। কিন্তু লোন নেওয়ার আগে সবচেয়ে বড় ভুলটা হয় তাড়াহুড়ো করে। অনেকে শুধু মাসিক কিস্তির অঙ্কটা দেখেন, মোট কত টাকা সুদ দিতে হবে সেটা হিসাব করেন না। আবার অনেকে দালালের কথায় ভরসা করে আবেদন করেন, পরে দেখা যায় লুকানো চার্জের বোঝা। এই লেখাটা পড়লে আপনি নিজেই বুঝতে পারবেন কোন লোনটা আপনার জন্য ঠিক, কোনটা এড়িয়ে চলা উচিত, আর আবেদনপত্র জমা দেওয়ার আগে কী কী যাচাই করে নেওয়া জরুরি।
১. কমিউনিটি ব্যাংক পার্সোনাল লোন আসলে কী, কারা নিতে পারবেন
পার্সোনাল লোন হলো এমন এক ধরনের ঋণ, যার জন্য সাধারণত কোনো সম্পত্তি বন্ধক রাখতে হয় না। ব্যাংক আপনার আয়, চাকরির স্থিতি, ব্যাংক লেনদেনের ইতিহাস ও ঋণ পরিশোধের রেকর্ড দেখে সিদ্ধান্ত নেয়। কমিউনিটি ব্যাংকের পার্সোনাল লোন মূলত বেতনভোগী চাকরিজীবী, ব্যবসায়ী এবং নিয়মিত আয়ের মানুষদের জন্য তৈরি। তবে প্রতিটি ব্যাংকের নিজস্ব নীতিমালা থাকে, তাই একজনের ক্ষেত্রে যা প্রযোজ্য, আরেকজনের ক্ষেত্রে তা নাও হতে পারে।
কেন এই বিষয়টা গুরুত্বপূর্ণ জানেন? কারণ যোগ্যতা না বুঝে আবেদন করলে আবেদন বাতিল হতে পারে, আর বারবার বাতিল হওয়া আপনার ক্রেডিট ইতিহাসের জন্য ভালো নয়। তাই প্রথমে নিজেকে প্রশ্ন করুন: আমার মাসিক আয় কত, চাকরি বা ব্যবসা কতদিন ধরে চলছে, আগের কোনো লোনের কিস্তি বকেয়া আছে কি না। এই তিনটি প্রশ্নের উত্তর পরিষ্কার থাকলে ব্যাংকের সঙ্গে কথা বলা অনেক সহজ হয়ে যায়।
আবেদন করার নিয়মটা সাধারণত এরকম: শাখায় গিয়ে বা ব্যাংকের নির্ধারিত চ্যানেলে আবেদনপত্র সংগ্রহ করুন, প্রয়োজনীয় কাগজপত্র জমা দিন, ব্যাংক যাচাই-বাছাই করবে, তারপর অনুমোদন হলে লোনের টাকা আপনার অ্যাকাউন্টে জমা হবে। অনেকেই ভাবেন আবেদন করলেই টাকা পাওয়া যায়, কিন্তু বাস্তবে যাচাই প্রক্রিয়াটা সময় নেয়। তাই জরুরি প্রয়োজনে হাতে কিছুটা সময় রাখুন।
সাধারণ ভুল: অনেকে আয়ের চেয়ে অনেক বেশি অঙ্কের লোন চান, যাতে কিস্তি বেতনের বড় অংশ খেয়ে ফেলে। নিয়ম হিসেবে মাসিক কিস্তি যেন আপনার মাসিক আয়ের একটা সহনীয় অংশের মধ্যে থাকে, সেদিকে খেয়াল রাখুন। আরেকটি ভুল হলো অন্যের নামে বা অন্যের কাগজপত্র দিয়ে আবেদন করা — এটা আইনগত ঝুঁকি তৈরি করে। নিজের সঠিক তথ্য দিয়েই আবেদন করুন, তাহলে পরে কোনো জটিলতা হবে না। ফলাফল হিসেবে আপনি পাবেন একটা পরিষ্কার ধারণা: আপনি আসলেই লোনের যোগ্য কি না, আর কত টাকা পর্যন্ত নেওয়া আপনার জন্য নিরাপদ।
আরেকটা বিষয় অনেকেই ভাবেন না — লোনের মেয়াদ আর আপনার জীবনের পরিকল্পনা। ধরুন আপনি দুই বছরের মধ্যে চাকরি বদলাতে চান, কিংবা পরিবারে নতুন সদস্য আসার পরিকল্পনা আছে। তাহলে লম্বা মেয়াদের বড় কিস্তি আপনার জন্য চাপ তৈরি করতে পারে। তাই মেয়াদ বাছার সময় শুধু কিস্তির অঙ্ক নয়, আগামী দুই-তিন বছরের আয়ের স্থিতিও ভাবুন। চাকরি স্থায়ী হলে একরকম, চুক্তিভিত্তিক হলে আরেকরকম সতর্কতা দরকার। ব্যাংকও এই বিষয়গুলো দেখে, তাই আপনার পরিকল্পনা পরিষ্কার থাকলে ব্যাংকের সঙ্গে কথা বলা সহজ হয়। অনেকেই আবার ভাবেন ছোট লোন মানেই সহজ লোন — কিন্তু ছোট লোনেও একই যাচাই প্রক্রিয়া, একই চুক্তি, একই জরিমানার শর্ত থাকে। তাই অঙ্ক ছোট হলেও অবহেলা করবেন না। বরং ছোট লোন দিয়ে নিয়মিত পরিশোধের অভ্যাস তৈরি করলে ভবিষ্যতে বড় লোনের ক্ষেত্রে আপনার রেকর্ড ভালো দেখাবে। এটাই দীর্ঘমেয়াদে আপনার সবচেয়ে বড় সুবিধা।
সাধারণ ভুল: শুধু কম কিস্তি দেখে লোন নেওয়া, কিন্তু মেয়াদ অনেক লম্বা হওয়ায় মোট সুদ অনেক বেশি দেওয়া। আরেকটি ভুল হলো প্রসেসিং ফি, ডকুমেন্টেশন চার্জ, বীমা চার্জ ইত্যাদি না জেনে চুক্তিতে সই করা। চুক্তিপত্রের প্রতিটি লাইন পড়ুন, না বুঝলে ব্যাংক কর্মকর্তাকে বুঝিয়ে দিতে বলুন। ফলাফল: আপনি এমন একটা লোন বেছে নেবেন যার মোট খরচ আপনি আগেই জানেন, পরে কোনো চমক থাকবে না।
২. কমিউনিটি ব্যাংক পার্সোনাল লোনের সুদের হার কেমন হয়, কীভাবে যাচাই করবেন
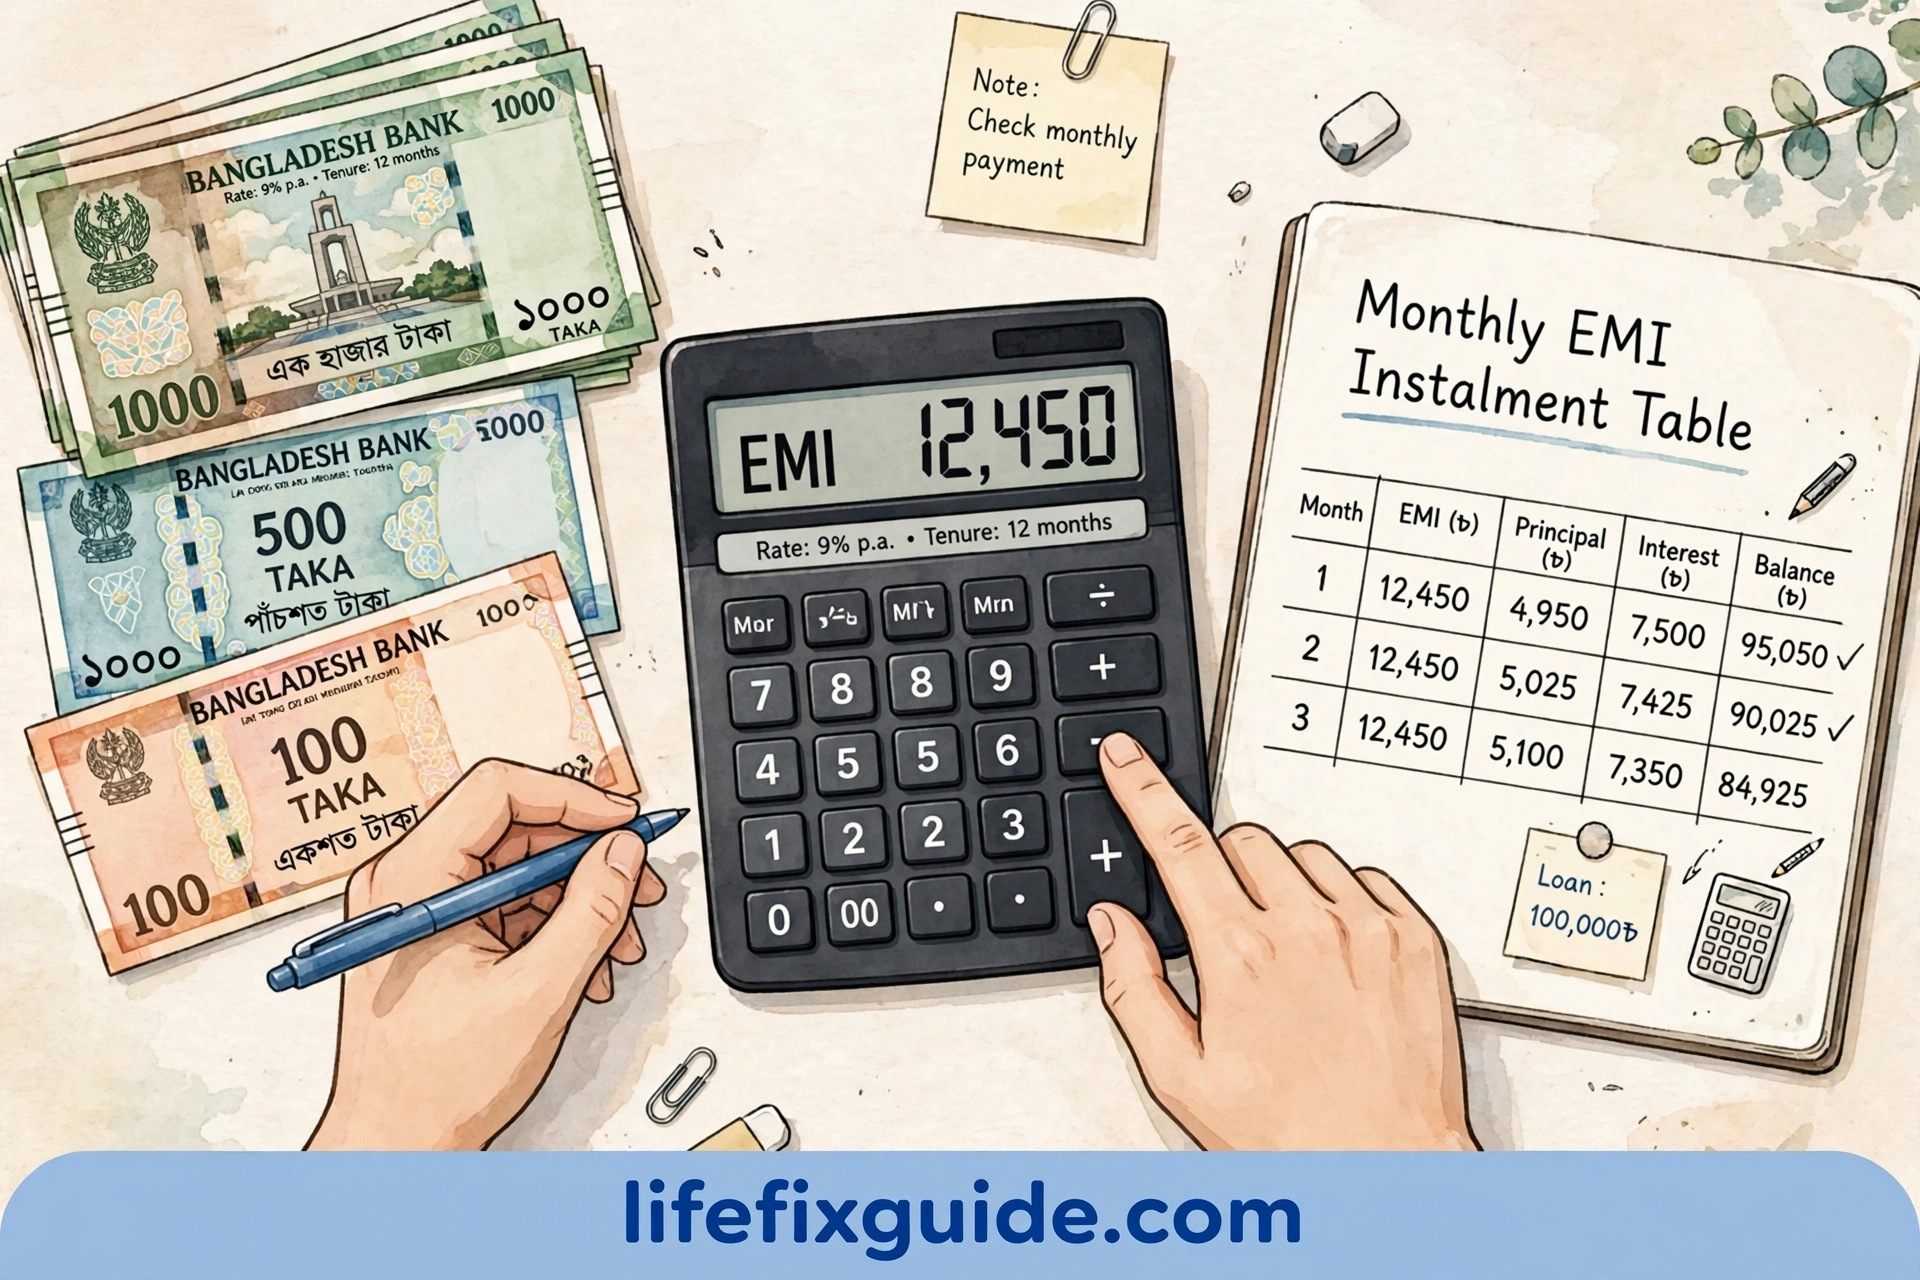
সুদের হার নিয়ে সবচেয়ে বেশি বিভ্রান্তি তৈরি হয়। কারণ বিজ্ঞাপনে একটা হার দেখানো হয়, আর বাস্তবে আপনার ক্ষেত্রে হারটা কিছুটা আলাদা হতে পারে। সুদের হার নির্ভর করে ব্যাংকের বর্তমান নীতিমালা, আপনার আয় ও চাকরির ধরন, লোনের মেয়াদ এবং আপনার আগের ঋণ পরিশোধের রেকর্ডের উপর। তাই ইন্টারনেটে পাওয়া কোনো পুরোনো হারকে চূড়ান্ত ধরে নেবেন না।
কেন এটা জানা জরুরি? কারণ সুদের হারে সামান্য পার্থক্যও মোট পরিশোধের অঙ্কে বড় ফারাক তৈরি করে। ধরুন, আপনি দুই লাখ টাকা তিন বছরের জন্য নিলেন। এক শতাংশ হারের পার্থক্যও কয়েক হাজার টাকার সুদের পার্থক্য তৈরি করতে পারে। তাই শুধু মাসিক কিস্তি নয়, মোট কত টাকা ফেরত দিতে হবে — এই হিসাবটাই আসল।
যাচাই করার পদ্ধতিটা সহজ: শাখায় গিয়ে লিখিতভাবে জানতে চান বর্তমান সুদের হার কত, এটা স্থির না পরিবর্তনশীল, প্রসেসিং ফি কত, বিলম্বে কিস্তি দিলে জরিমানা কত, আর আগাম পরিশোধ করলে কোনো চার্জ আছে কি না। এই প্রশ্নগুলোর উত্তর লিখে নিন, মুখের কথায় ভরসা করবেন না। একাধিক ব্যাংকের অফার পাশাপাশি রেখে তুলনা করলেও সিদ্ধান্ত নেওয়া সহজ হয়।
সাধারণ ভুল: শুধু কম কিস্তি দেখে লোন নেওয়া, কিন্তু মেয়াদ অনেক লম্বা হওয়ায় মোট সুদ অনেক বেশি দেওয়া। আরেকটি ভুল হলো প্রসেসিং ফি, ডকুমেন্টেশন চার্জ, বীমা চার্জ ইত্যাদি না জেনে চুক্তিতে সই করা। চুক্তিপত্রের প্রতিটি লাইন পড়ুন, না বুঝলে ব্যাংক কর্মকর্তাকে বুঝিয়ে দিতে বলুন। ফলাফল: আপনি এমন একটা লোন বেছে নেবেন যার মোট খরচ আপনি আগেই জানেন, পরে কোনো চমক থাকবে না।
৩. কিস্তির হিসাব নিজে কীভাবে করবেন — সহজ উদাহরণসহ
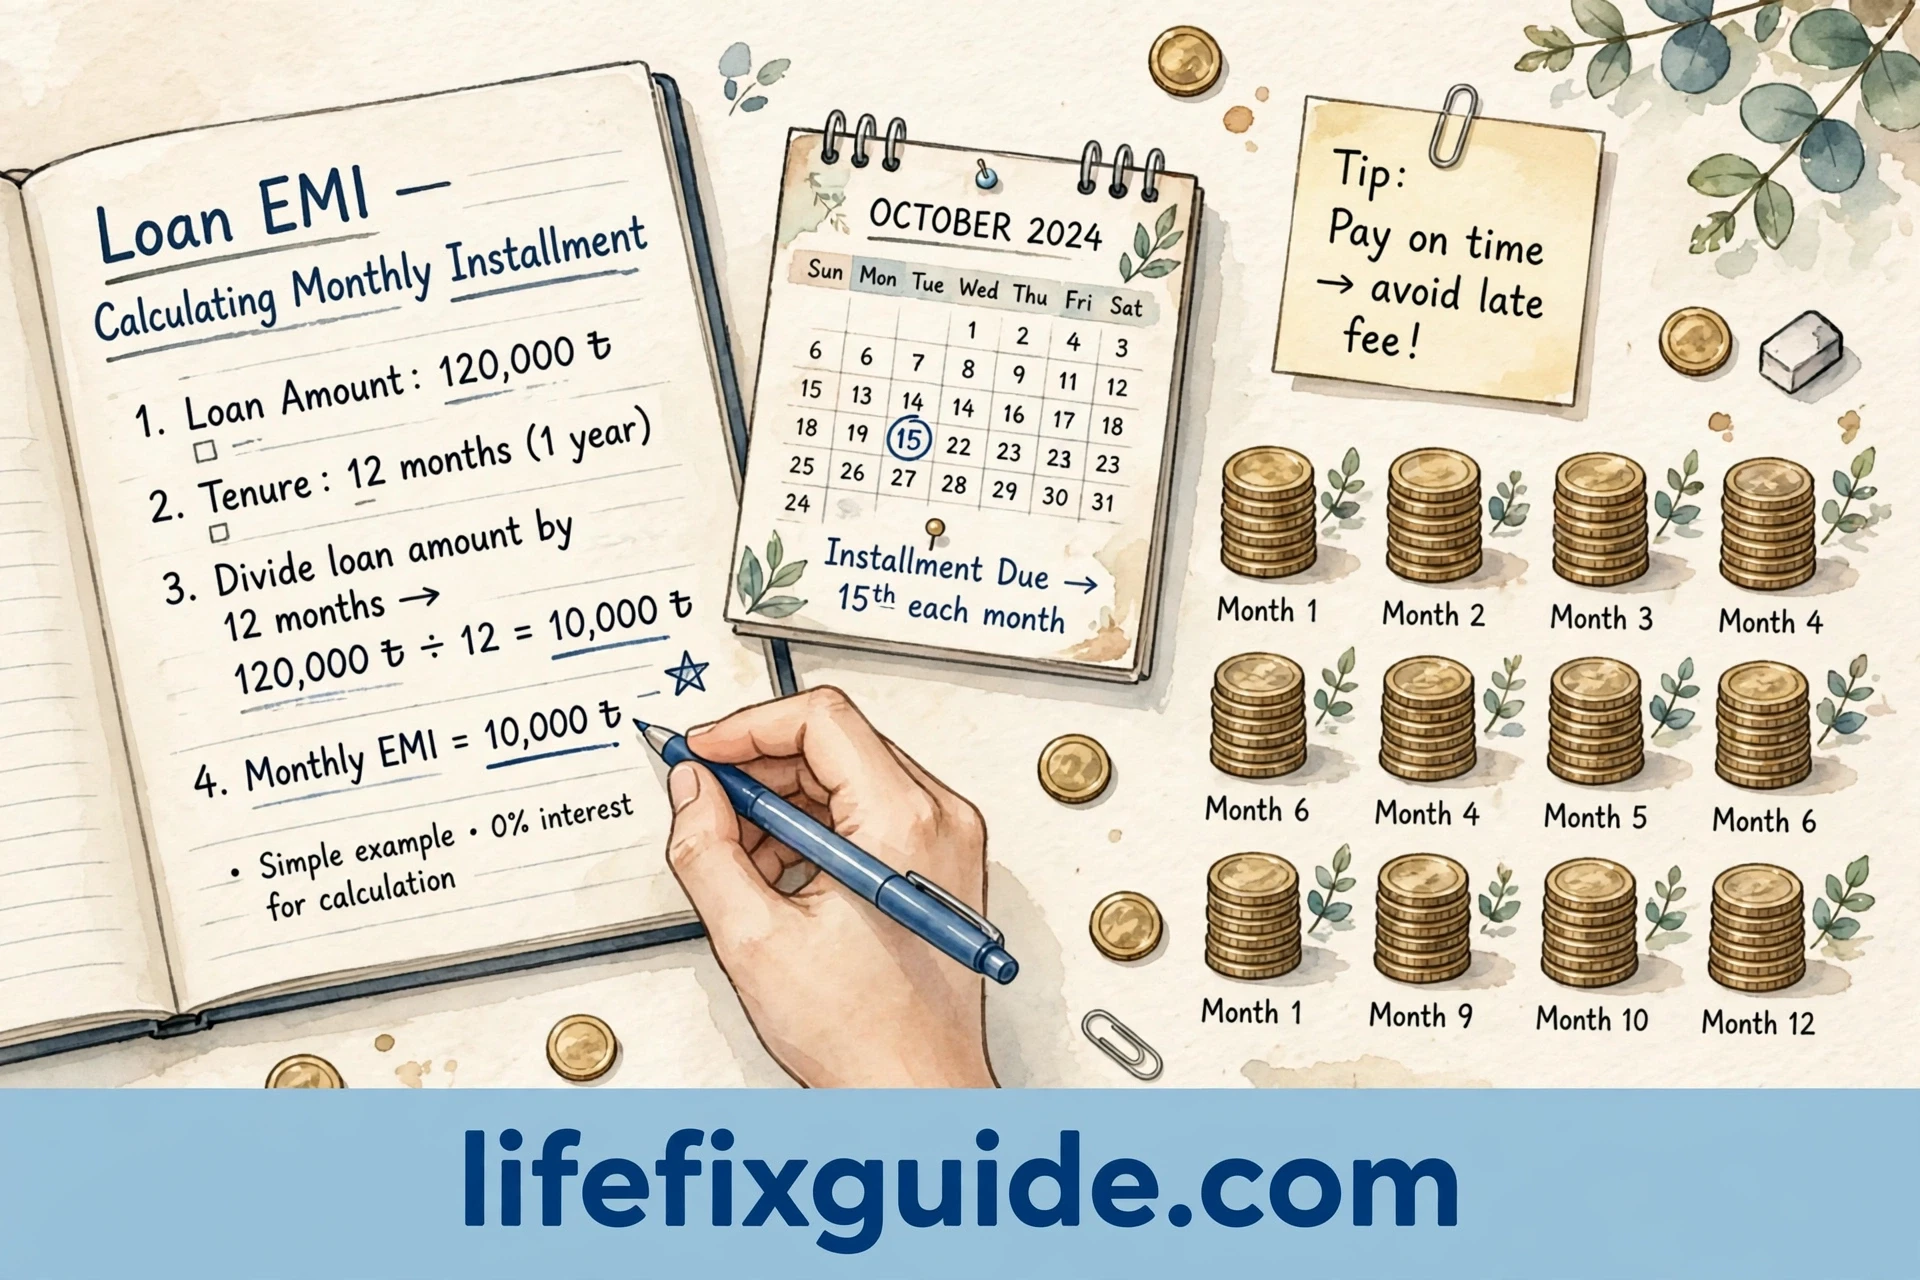
কিস্তির হিসাব নিজে করতে পারলে আপনি ব্যাংকের দেওয়া অঙ্ক যাচাই করতে পারবেন। পার্সোনাল লোনের কিস্তি সাধারণত সমান মাসিক কিস্তি বা ইএমআই পদ্ধতিতে হয়। এতে প্রতি মাসে একই অঙ্ক দিতে হয়, যার মধ্যে আসল ও সুদ দুটোই থাকে। প্রথম দিকে সুদের অংশ বেশি থাকে, ধীরে ধীরে আসলের অংশ বাড়ে।
একটা উদাহরণ দিয়ে বুঝি — এটা শুধু বোঝার জন্য উদাহরণ, ব্যাংকের আসল হার নয়। ধরুন আপনি এক লাখ টাকা লোন নিলেন, উদাহরণ হিসেবে বার্ষিক ১২ শতাংশ সুদ ধরে, ২৪ মাসের মেয়াদে। এই ক্ষেত্রে মাসিক কিস্তি হবে প্রায় চার হাজার সাতশ টাকার কাছাকাছি, আর দুই বছরে মোট পরিশোধ হবে এক লাখ বারো হাজারের কিছু বেশি। অর্থাৎ সুদ বাবদ আপনাকে প্রায় বারো হাজারের বেশি দিতে হবে। মেয়াদ বাড়ালে মাসিক কিস্তি কমবে, কিন্তু মোট সুদ বাড়বে — এই ভারসাম্যটা বোঝা খুব জরুরি।
হিসাব করার নিয়ম: লোনের পরিমাণ, সুদের হার ও মেয়াদ — এই তিনটি তথ্য থাকলে অনলাইন ইএমআই ক্যালকুলেটর দিয়ে সহজেই কিস্তি বের করা যায়। ব্যাংকের শাখাতেও কিস্তির তালিকা চাইতে পারেন, যেখানে মাসভিত্তিক আসল ও সুদের ভাগ দেখানো থাকে। এই তালিকাটা সংরক্ষণ করুন, পরে কিস্তি নিয়ে কোনো মতবিরোধ হলে কাজে লাগবে। আরেকটা উদাহরণ দেখুন: একই এক লাখ টাকা যদি তিন বছরের মেয়াদে নেন, তাহলে মাসিক কিস্তি কমে প্রায় তিন হাজার তিনশ টাকার কাছাকাছি হবে, কিন্তু মোট সুদ বেড়ে প্রায় বিশ হাজারের কাছাকাছি পৌঁছাবে। অর্থাৎ কিস্তি কমানোর বিনিময়ে আপনি মোট বেশি সুদ দিচ্ছেন। তাই মেয়াদ বাছার সময় নিজেকে জিজ্ঞেস করুন: আমি কি মাসে একটু বেশি কিস্তি দিয়ে মোট সুদ কমাতে চাই, নাকি মাসিক চাপ কমিয়ে মোট একটু বেশি দিতে রাজি? এই সিদ্ধান্তটা আপনার মাসিক বাজেটের উপর নির্ভর করবে, আর এখানেই হিসাবের আসল মূল্য।
সাধারণ ভুল: শুধু মাসিক কিস্তি বেতনের সঙ্গে মিলিয়ে দেখা, কিন্তু অন্যান্য খরচ — সংসার খরচ, সন্তানের পড়াশোনা, চিকিৎসা, জরুরি সঞ্চয় — বাদ দেওয়া। কিস্তি দেওয়ার পরও হাতে জরুরি খরচের জন্য কিছু টাকা থাকা উচিত। আরেকটি ভুল হলো একসঙ্গে একাধিক লোন নেওয়া, যাতে সব কিস্তি মিলে আয়ের বড় অংশ চলে যায়। ফলাফল হিসেবে আপনি নিজেই বলতে পারবেন: এই লোনের কিস্তি আমি স্বচ্ছন্দে দিতে পারব কি না।
৪. আবেদনের জন্য কী কী কাগজপত্র লাগবে, কীভাবে প্রস্তুত করবেন

কাগজপত্র ঠিকঠাক না থাকলে আবেদন আটকে যায়, বারবার শাখায় যেতে হয়। সাধারণত যা যা লাগে: জাতীয় পরিচয়পত্র, সদ্য তোলা ছবি, আয়ের প্রমাণপত্র (বেতন স্লিপ বা ব্যবসার ক্ষেত্রে আয়ের নথি), ব্যাংক স্টেটমেন্ট, ঠিকানার প্রমাণ, আর চাকরির ক্ষেত্রে নিয়োগপত্র বা প্রত্যয়নপত্র। ব্যাংকভেদে তালিকায় কিছুটা পার্থক্য থাকতে পারে, তাই আবেদনের আগে শাখা থেকে চূড়ান্ত তালিকাটা নিয়ে নিন।
কেন প্রস্তুতি গুরুত্বপূর্ণ? কারণ কাগজপত্রের ছোট ভুল — নামের বানান, ঠিকানা, স্বাক্ষরের অমিল — যাচাইয়ে দেরি করায়। আমি দেখেছি, অনেকে পুরোনো ছবি বা মেয়াদোত্তীর্ণ নথি জমা দিয়ে বিপদে পড়েন। সব কাগজের ফটোকপি পরিষ্কার হতে হবে, আর মূল কাগজ যাচাইয়ের জন্য সঙ্গে রাখতে হবে।
প্রস্তুত করার ধাপ: প্রথমে একটা ফোল্ডারে সব কাগজ গুছিয়ে নিন, প্রতিটির নাম ও তারিখ মিলিয়ে দেখুন, ব্যাংক স্টেটমেন্টে যেন নিয়মিত আয় দেখা যায় সেটা নিশ্চিত করুন। ব্যবসায়ীদের ক্ষেত্রে ট্রেড লাইসেন্স, ট্যাক্স সংক্রান্ত নথি থাকলে সুবিধা হয়। আবেদনপত্রে সব তথ্য সত্য ও নির্ভুলভাবে লিখুন — ভুল তথ্য দিলে আবেদন বাতিল তো হবেই, ভবিষ্যতে অন্য ব্যাংকেও সমস্যা হতে পারে।
সাধারণ ভুল: অন্য কারো কাগজপত্র ব্যবহার করা, আয় বাড়িয়ে দেখানো, কিংবা দালালের মাধ্যমে জাল নথি জমা দেওয়া। এগুলো গুরুতর ঝুঁকি তৈরি করে। আরেকটি ভুল হলো মূল কাগজপত্র কারো হাতে দিয়ে দেওয়া — মূল নথি নিজের কাছে রাখুন, শুধু যাচাইয়ের সময় দেখান। ফলাফল: কাগজপত্র ঠিক থাকলে আবেদন প্রক্রিয়া দ্রুত ও ঝামেলাহীন হয়, আর অনুমোদনের সম্ভাবনাও বাড়ে।
৫. আবেদন করার ধাপে ধাপে সম্পূর্ণ প্রক্রিয়া
আবেদন প্রক্রিয়াটা ভয় পাওয়ার কিছু নয়, যদি ধাপগুলো আগে থেকে জানা থাকে। প্রথম ধাপে শাখায় গিয়ে আপনার প্রয়োজন ও আয়ের কথা খোলাখুলিভাবে জানান, আর বর্তমান সুদের হার, মেয়াদ ও চার্জ সম্পর্কে লিখিত তথ্য নিন। দ্বিতীয় ধাপে আবেদনপত্র সঠিকভাবে পূরণ করে কাগজপত্রসহ জমা দিন। তৃতীয় ধাপে ব্যাংক আপনার তথ্য যাচাই করবে — ফোনে বা সরেজমিনে খোঁজ নিতে পারে, এটা স্বাভাবিক প্রক্রিয়া। চতুর্থ ধাপে অনুমোদন হলে চুক্তিপত্র দেওয়া হবে, সেটা ভালোভাবে পড়ে তারপর সই করুন। পঞ্চম ধাপে লোনের টাকা আপনার অ্যাকাউন্টে জমা হবে, আর কিস্তি শুরুর তারিখ জানিয়ে দেওয়া হবে।
কেন প্রতিটি ধাপ বোঝা জরুরি? কারণ অনেকেই চুক্তিপত্র না পড়ে সই করেন, পরে দেখেন আগাম পরিশোধে চার্জ আছে কিংবা বিলম্বের জরিমানা বেশি। চুক্তিতে মেয়াদ, কিস্তির তারিখ, সুদের ধরন, মোট পরিশোধের অঙ্ক — সবকিছু পরিষ্কার থাকা উচিত। কোনো শর্ত না বুঝলে সই করার আগে ব্যাংক কর্মকর্তাকে জিজ্ঞেস করুন, প্রয়োজনে বিশ্বস্ত কাউকে সঙ্গে নিয়ে যান।
সাধারণ ভুল: দালালের মাধ্যমে আবেদন করা এবং তার হাতে টাকা বা কাগজ তুলে দেওয়া। ব্যাংকের লোনের জন্য কোনো দালালের প্রয়োজন হয় না, আর দালালকে দেওয়া টাকা সাধারণত ফেরত পাওয়া যায় না। আরেকটি ভুল হলো একসঙ্গে একাধিক ব্যাংকে আবেদন করে বিভ্রান্ত হওয়া — প্রথমে একটা ব্যাংকের অফার ভালোভাবে বুঝুন, তারপর প্রয়োজনে তুলনা করুন। ফলাফল: ধাপগুলো জানা থাকলে আপনি আত্মবিশ্বাসী থাকবেন, আর কোনো ধাপে অযথা দেরি হলে ব্যাংককে যুক্তিসঙ্গতভাবে প্রশ্ন করতে পারবেন।
আবেদন জমা দেওয়ার পর অপেক্ষার সময়টাতেও কিছু করণীয় আছে। ব্যাংক থেকে ফোন এলে সত্য তথ্য দিন, আর কোনো কাগজ চাইলে দ্রুত জমা দিন — দেরি করলে প্রক্রিয়াটা আটকে যায়। অনেকেই এই সময়টায় অস্থির হয়ে দালালের দ্বারস্থ হন, কিংবা ব্যাংক কর্মকর্তাকে ঘুষ দেওয়ার কথা ভাবেন — এটা একেবারেই করবেন না। ব্যাংকের প্রক্রিয়া নিয়মের মধ্যেই চলে, আর অনিয়মের চেষ্টা আপনার আবেদনকেই ঝুঁকিতে ফেলে। অনুমোদন হলে চুক্তিপত্র হাতে পাওয়ার পর একদিন সময় নিয়ে পড়ুন, প্রয়োজনে পরিবারের বিশ্বস্ত কাউকে দেখান। চুক্তিতে কিস্তির সংখ্যা, প্রতিটি কিস্তির পরিমাণ, শেষ কিস্তির তারিখ, আগাম পরিশোধের শর্ত — সবকিছু মিলিয়ে দেখুন। কোনো অঙ্ক না মিললে সই করার আগেই ব্যাংককে জানান। এই একটুখানি ধৈর্যই আপনাকে বছরের পর বছর ঝামেলা থেকে বাঁচাতে পারে।
সাধারণ ভুল: লোন শেষ হওয়ার পর কাগজপত্র ফেলে দেওয়া, কিংবা কিস্তি শেষ হওয়ার পরও অ্যাকাউন্ট থেকে টাকা কাটছে কি না তা না দেখা। ফলাফল: পরিকল্পিতভাবে কিস্তি দিলে লোনটা আপনার জীবনে শান্তি আনবে, দুশ্চিন্তা নয়।
৬. লোন নেওয়ার আগে যে ৫টি সতর্কতা মানতেই হবে

প্রথম সতর্কতা: লোন কি সত্যিই দরকার, নাকি কিছুদিন সঞ্চয় করলেই চলবে — এই প্রশ্নটা নিজেকে করুন। শখের খরচের জন্য লোন নেওয়া সাধারণত বুদ্ধিমানের কাজ নয়। দ্বিতীয় সতর্কতা: মোট খরচ হিসাব করুন, শুধু মাসিক কিস্তি নয়। তৃতীয় সতর্কতা: চুক্তির লুকানো চার্জ — প্রসেসিং ফি, বিলম্ব জরিমানা, আগাম পরিশোধ চার্জ — আগেই জেনে নিন। চতুর্থ সতর্কতা: কিস্তি মিস হলে কী হবে, সেটা জানুন — বিলম্বের রেকর্ড আপনার ক্রেডিট ইতিহাস নষ্ট করতে পারে। পঞ্চম সতর্কতা: কোনো অপরিচিত লিংক, ফোনকল বা মেসেজে ব্যাংক অ্যাকাউন্টের তথ্য, ওটিপি বা পিন কখনো শেয়ার করবেন না — ব্যাংক কখনো এগুলো চায় না।
কেন এই সতর্কতাগুলো জীবন বদলে দিতে পারে? কারণ একটা ভুল সিদ্ধান্ত বছরের পর বছর আর্থিক চাপ তৈরি করতে পারে। আমি এমন মানুষকে চিনি যারা কিস্তির চাপে মাসের শেষে সংসার চালাতে হিমশিম খেয়েছেন, শুধু প্রথমে হিসাব না করার কারণে। আবার প্রতারণার শিকার হয়ে টাকা খোয়ানোর ঘটনাও কম নয়। একটু সতর্ক থাকলেই এই দুটো ঝুঁকিই অনেক কমে যায়।
করণীয়: লোন নেওয়ার আগে একটা জরুরি তহবিল রাখুন — অন্তত দুই-তিন মাসের কিস্তির সমপরিমাণ টাকা আলাদা করে রাখলে হঠাৎ আয় কমলেও কিস্তি মিস হবে না। কিস্তির তারিখের আগে অ্যাকাউন্টে পর্যাপ্ত ব্যালেন্স রাখুন, অটো-ডেবিট থাকলে তারিখটা মনে রাখুন। আর লোনের টাকা যে কাজের জন্য নিলেন, সেই কাজেই ব্যবহার করুন — অন্য খাতে খরচ করলে পরে আবার টাকার অভাব হবে। সাধারণ ভুল হলো লোন পেয়েই প্রথমে বিলাসী খরচ করা। ফলাফল: সতর্ক থাকলে লোন আপনার জন্য সহায়ক হবে, বোঝা নয়। আরেকটা অভ্যাস খুব কাজে লাগে: প্রতি মাসে কিস্তি দেওয়ার পর ব্যাংক স্টেটমেন্টে মিলিয়ে দেখুন টাকাটা ঠিকমতো কেটেছে কি না, আর বকেয়া কত কমল। এই ছোট অভ্যাসটা আপনাকে সবসময় নিয়ন্ত্রণে রাখবে, আর কোনো ভুল চার্জ চোখে পড়লে সঙ্গে সঙ্গে ব্যাংককে জানাতে পারবেন।
৭. কমিউনিটি ব্যাংক পার্সোনাল লোন বনাম অন্যান্য বিকল্প — কোনটা কখন ঠিক

পার্সোনাল লোনই একমাত্র উপায় নয়। ছোট অঙ্কের প্রয়োজনে নিজের সঞ্চয় ভাঙানো, পরিবারের সাহায্য নেওয়া, কিংবা কিছুদিন অপেক্ষা করে সঞ্চয় করা অনেক সময় ভালো হয়। আবার নির্দিষ্ট কাজের জন্য — যেমন বাড়ি কেনা বা গাড়ি কেনা — সেই কাজের জন্য নির্ধারিত লোনের শর্ত অনেক সময় পার্সোনাল লোনের চেয়ে সুবিধাজনক হতে পারে। তাই লোন নেওয়ার আগে বিকল্পগুলো ভেবে দেখুন।
তুলনা করার পদ্ধতি: প্রতিটি বিকল্পের মোট খরচ, মেয়াদ, কিস্তির চাপ ও ঝুঁকি পাশাপাশি লিখুন। পার্সোনাল লোনের সুবিধা হলো টাকাটা নানা কাজে ব্যবহার করা যায় এবং সাধারণত বন্ধক লাগে না। অসুবিধা হলো সুদের হার অন্যান্য সুরক্ষিত লোনের চেয়ে বেশি হতে পারে, আর মেয়াদ তুলনামূলক ছোট। ক্রেডিট কার্ডে কিস্তি বা অন্যান্য উচ্চ-সুদের ধার এড়িয়ে চলুন, কারণ সেগুলোর খরচ অনেক বেশি।
সাধারণ ভুল: একটা লোনের কিস্তি দিতে আরেকটা লোন নেওয়া — এতে ঋণের চক্র তৈরি হয়, যা থেকে বের হওয়া কঠিন। আরেকটি ভুল হলো শুধু বিজ্ঞাপনের কম হার দেখে সিদ্ধান্ত নেওয়া, নিজের ক্ষেত্রে প্রযোজ্য হার না জেনে। ফলাফল: তুলনা করে সিদ্ধান্ত নিলে আপনি এমন একটা পথ বেছে নেবেন যার খরচ সবচেয়ে কম, আর চাপও সহনীয়।
একটা বাস্তব উদাহরণ ভাবুন: আপনার হঠাৎ পঞ্চাশ হাজার টাকা দরকার। সঞ্চয়ে যদি ত্রিশ হাজার থাকে, তাহলে পুরো পঞ্চাশ হাজার লোন না নিয়ে বিশ হাজার লোন নিলেই চলে — কিস্তি ও সুদ দুটোই অনেক কমবে। আবার পরিবারের কারো কাছ থেকে স্বল্পমেয়াদে ধার নিয়ে পরে শোধ করার সুযোগ থাকলে সেটাও ভাবতে পারেন, তবে সেক্ষেত্রে লিখিতভাবে শোধের তারিখ ঠিক রাখুন, যাতে সম্পর্ক নষ্ট না হয়। আর যদি লোনের টাকা ব্যবসায় বিনিয়োগ করতে চান, তাহলে আগে ব্যবসার আয়ের হিসাব করুন — ব্যবসা থেকে মাসে কত আসবে, কিস্তি দেওয়ার পর কত থাকবে। এই হিসাব ছাড়া ব্যবসার জন্য লোন নেওয়া ঝুঁকিপূর্ণ। অনেক ছোট ব্যবসায়ী লোন নিয়ে ব্যবসা বাড়াতে চান, কিন্তু কিস্তির চাপে ব্যবসার মূলধনই শেষ হয়ে যায়। তাই ব্যবসায়িক লোনের ক্ষেত্রে আরও বেশি সতর্কতা দরকার, আর প্রয়োজনে অভিজ্ঞ কারো পরামর্শ নিন।
৮. লোন পাওয়ার পর কিস্তি ঠিকমতো দেওয়ার বাস্তব পরিকল্পনা

লোন পাওয়ার পর আসল কাজ শুরু — নিয়মিত কিস্তি দেওয়া। প্রথমেই কিস্তির তারিখ ক্যালেন্ডারে লিখে রাখুন, ফোনে রিমাইন্ডার দিন। মাসের শুরুতে বেতন পাওয়ার সঙ্গে সঙ্গে কিস্তির টাকা আলাদা করে রাখুন, তাহলে মাসের শেষে টানাটানি হবে না। খরচের একটা সহজ হিসাব রাখুন — কোন খাতে কত যাচ্ছে, কোথায় কমানো যায়। এতে কিস্তি দেওয়া অনেক সহজ হয়ে যায়।
কেন এই পরিকল্পনা গুরুত্বপূর্ণ? কারণ একটা কিস্তি মিস হলেই জরিমানা লাগে, আর বারবার মিস হলে ক্রেডিট রেকর্ড খারাপ হয়, ভবিষ্যতে অন্য লোন পাওয়া কঠিন হয়। অন্যদিকে নিয়মিত পরিশোধ করলে আপনার ক্রেডিট ইতিহাস ভালো হয়, ভবিষ্যতে বড় লোনের ক্ষেত্রে সুবিধা পাবেন।
করণীয়: আয় কমে গেলে বা সমস্যা হলে লুকিয়ে না থেকে ব্যাংকের সঙ্গে কথা বলুন — অনেক সময় কিস্তির তারিখ বা পরিকল্পনা নিয়ে আলোচনার সুযোগ থাকে। আগাম পরিশোধ করতে চাইলে আগে চার্জ আছে কি না জেনে নিন, তারপর সিদ্ধান্ত নিন। লোন শেষ হলে ব্যাংক থেকে ক্লিয়ারেন্স বা নো-ডিউ সার্টিফিকেট সংগ্রহ করে সংরক্ষণ করুন — এটা ভবিষ্যতে প্রমাণ হিসেবে কাজে লাগবে। সাধারণ ভুল: লোন শেষ হওয়ার পর কাগজপত্র ফেলে দেওয়া, কিংবা কিস্তি শেষ হওয়ার পরও অ্যাকাউন্ট থেকে টাকা কাটছে কি না তা না দেখা। ফলাফল: পরিকল্পিতভাবে কিস্তি দিলে লোনটা আপনার জীবনে শান্তি আনবে, দুশ্চিন্তা নয়।
শেষ কথা: কমিউনিটি ব্যাংক পার্সোনাল লোন নেওয়ার আগে তাড়াহুড়ো নয়, হিসাব আর যাচাইই আসল কাজ। আপনার আয়, কিস্তির সামর্থ্য, মোট সুদ ও চার্জ — এই চারটি জিনিস পরিষ্কার থাকলে সিদ্ধান্ত নেওয়া অনেক সহজ হবে। শাখা থেকে লিখিত তথ্য নিন, চুক্তিপত্র পড়ে সই করুন, আর কিস্তির জন্য একটা বাস্তব পরিকল্পনা রাখুন। লোন যদি সত্যিই প্রয়োজনীয় কাজে ব্যবহার হয় আর কিস্তি আপনার সাধ্যের মধ্যে থাকে, তাহলে এটা আপনার জীবনে একটা ভালো সহায়ক হতে পারে। আর যদি মনে হয় চাপ বেশি হবে, তাহলে কিছুদিন সঞ্চয় করে পরে সিদ্ধান্ত নেওয়াই বুদ্ধিমানের কাজ। সঠিক তথ্য আর ধৈর্য — এই দুটোই আপনার সবচেয়ে বড় সম্পদ।