প্রতিদিন টাকা জমানোর উপায় খুঁজছেন? সবচেয়ে সহজ উপায় হলো প্রতিদিন একটি নির্দিষ্ট ছোট অঙ্ক আলাদা করে রাখা — দিনে মাত্র ৫০ টাকা করে জমালেও বছরে জমে ১৮,২৫০ টাকা, আর ১০০ টাকা করে জমালে বছরে ৩৬,৫০০ টাকা। এই লেখায় আমি নিজের অভিজ্ঞতা থেকে প্রতিদিন টাকা জমানোর সহজ উপায়গুলো ধাপে ধাপে বলেছি, যাতে অল্প আয়েও আপনি নিয়মিত সঞ্চয় করতে পারেন।
আমার নিজের গল্পটা দিয়ে শুরু করি। কয়েক বছর আগেও মাস শেষে আমার হাতে কিছুই থাকত না। বেতন পেতাম মাসের শুরুতে, আর মাসের ২০ তারিখের আগেই পকেট ফাঁকা। মনে হতো, আমার আয় এত কম যে সঞ্চয় করা আমার পক্ষে সম্ভব নয়। কিন্তু একদিন হিসাব করে দেখলাম, আমি প্রতিদিন চা, নাস্তা আর অপ্রয়োজনীয় জিনিসে গড়ে ৮০ থেকে ১০০ টাকা খরচ করি, যার বেশিরভাগই না করলেও চলত। সেদিনই আমি সিদ্ধান্ত নিলাম — প্রতিদিন ৫০ টাকা আলাদা করে রাখব, যত ছোটই হোক। প্রথম মাসে জমল ১,৫০০ টাকা। অঙ্কটা ছোট, কিন্তু সেই প্রথম সাফল্যই আমাকে বদলে দিল। আজ আমি নিশ্চিতভাবে বলতে পারি, টাকা জমানোর সহজ উপায় আসলে বড় অঙ্কে নয়, ছোট অভ্যাসে। এই আর্টিকেলে আমি প্রতিদিন টাকা জমানোর সেই অভ্যাসগুলোই বিস্তারিতভাবে তুলে ধরেছি।
১. প্রতিদিন টাকা জমানো কেন জরুরি — ছোট সঞ্চয়ের বড় শক্তি
আমরা অনেকেই মনে করি, সঞ্চয় করতে হলে অনেক টাকা আয় করতে হয়। এটা সবচেয়ে বড় ভুল ধারণা। বাস্তবে সঞ্চয় শুরু হয় আয়ের পরিমাণ দিয়ে নয়, অভ্যাস দিয়ে। প্রতিদিন টাকা জমানোর উপায় হিসেবে সবচেয়ে কার্যকর পদ্ধতি হলো ছোট অঙ্ক দিয়ে শুরু করা। দিনে ২০ টাকা, ৫০ টাকা বা ১০০ টাকা — যে অঙ্কই হোক, নিয়মিত জমালেই তা একসময় বড় অঙ্কে পরিণত হয়। গণিতটা সহজ: দিনে ৫০ টাকা মানে মাসে ১,৫০০ টাকা, বছরে ১৮,২৫০ টাকা। আর দিনে ১০০ টাকা মানে বছরে ৩৬,৫০০ টাকা। এই টাকা দিয়ে আপনি জরুরি প্রয়োজনে হাত পাতা থেকে বাঁচবেন, ছোটখাটো স্বপ্ন পূরণ করতে পারবেন, আর ধীরে ধীরে আর্থিক নিরাপত্তা গড়ে তুলবেন।
কেন এটা জরুরি, তা বোঝার জন্য আমার এক আত্মীয়ের কথা বলি। তিনি হঠাৎ অসুস্থ হয়ে হাসপাতালে ভর্তি হলেন, আর পরিবারকে একদিনেই প্রায় ৩০,০০০ টাকা জোগাড় করতে হলো। সঞ্চয় না থাকায় তাদের ধার করতে হয়েছিল, আর সেই ধার শোধ করতে লেগেছিল প্রায় এক বছর। অথচ প্রতিদিন মাত্র ১০০ টাকা করে জমালে এক বছরে এই টাকাটা নিজের কাছেই থাকত। জীবনে এমন জরুরি মুহূর্ত কখন আসবে কেউ জানে না — তাই প্রতিদিনের সঞ্চয় আসলে ভবিষ্যতের বিপদের বিরুদ্ধে একটা ঢাল।
কীভাবে শুরু করবেন? প্রথমে একটি আলাদা জায়গা ঠিক করুন — সেটা হতে পারে একটি মাটির ব্যাংক, একটি কাচের জার, অথবা বিকাশ বা ব্যাংকের আলাদা একটি সঞ্চয়ী হিসাব। নিয়ম করুন, সকালে ঘুম থেকে উঠেই বা বেতন পাওয়ার দিনেই প্রতিদিনের নির্দিষ্ট অঙ্কটা আলাদা করে রাখবেন। দিনের শেষে যা বাঁচে তা জমানোর চেষ্টা করবেন না — কারণ দিনের শেষে সাধারণত কিছুই বাঁচে না। আগে জমিয়ে, তারপর খরচ করুন। এই ছোট্ট নিয়মটাই টাকা সঞ্চয় করার উপায় হিসেবে সবচেয়ে বেশি কাজ করে।
সাধারণ ভুলগুলোর মধ্যে সবচেয়ে বড়টি হলো বড় অঙ্ক দিয়ে শুরু করে দুই দিনেই হাল ছেড়ে দেওয়া। অনেকে মাসের প্রথম দিন ৫,০০০ টাকা জমিয়ে ভাবেন কাজ শেষ, তারপর সারা মাস আর জমান না। আবার কেউ কেউ ভাবেন, ২০ টাকা জমিয়ে কী হবে — তাই শুরুই করেন না। মনে রাখবেন, সঞ্চয়ের আসল শক্তি নিয়মিততায়, অঙ্কে নয়। ছোট অঙ্ক দিয়ে শুরু করুন, তিন মাস ধরে অভ্যাসটা গড়ে তুলুন, তারপর ধীরে ধীরে অঙ্ক বাড়ান। ফলাফল দেখবেন — এক বছর পর আপনার জমানো টাকা দেখে আপনি নিজেই অবাক হবেন।
২. আয়-ব্যয়ের হিসাব — প্রতিদিনের খরচের তালিকা তৈরি করুন

প্রতিদিন টাকা জমানোর আগে প্রথম কাজটি হলো জানা — আপনার টাকা আসলে কোথায় যায়। আমি যখন প্রথমবার এক সপ্তাহ ধরে প্রতিদিনের প্রতিটি খরচ লিখে রাখলাম, তখন দেখলাম আমি মাসে প্রায় ২,৫০০ টাকা শুধু বাইরের চা-নাস্তা আর অপ্রয়োজনীয় কেনাকাটায় খরচ করি। এই টাকাটা চোখে দেখা যায় না, কারণ প্রতিদিন ৫০-১০০ টাকা করে খরচ হলে মনে হয় তেমন কিছু নয়। কিন্তু মাসের হিসাব মেলালে চোখ কপালে ওঠে। তাই টাকা জমানোর সহজ উপায় হিসেবে প্রথম ধাপ হলো খরচের তালিকা তৈরি করা।
কীভাবে করবেন? একটি ছোট খাতা বা মোবাইলের নোট অ্যাপে প্রতিদিন রাতে ২ মিনিট সময় নিয়ে সেদিনের সব খরচ লিখুন। বড় খরচের পাশাপাশি ছোট খরচও লিখবেন — ১০ টাকার চা, ২০ টাকার রিকশা ভাড়া, ৩০ টাকার নাস্তা — সব। এক সপ্তাহ পর তালিকাটা দেখুন আর খরচগুলোকে তিন ভাগে ভাগ করুন: জরুরি (বাড়ি ভাড়া, বাজার, যাতায়াত), প্রয়োজনীয় কিন্তু কমানো যায় (বাইরে খাওয়া, মোবাইল রিচার্জ), আর অপ্রয়োজনীয় (অহেতুক কেনাকাটা, অপ্রয়োজনীয় সাবস্ক্রিপশন)। আপনি অবাক হয়ে দেখবেন, তৃতীয় ভাগে মাসে কয়েক হাজার টাকা চলে যায়।
আমার অভিজ্ঞতায়, এই তালিকা করার সবচেয়ে বড় উপকার হলো সচেতনতা। যখন আপনি দেখবেন যে গত মাসে শুধু বাইরে খেয়েই ৩,০০০ টাকা গেছে, তখন নিজে থেকেই খরচ কমাতে ইচ্ছা করবে। আমি নিজে এই পদ্ধতিতে প্রথম মাসেই ১,৮০০ টাকা বাঁচিয়েছিলাম — শুধু সপ্তাহে তিন দিনের বাইরের নাস্তা বাসায় বানিয়ে। এছাড়া খরচের তালিকা থেকে বোঝা যায় আপনার আসল আয়-ব্যয়ের ব্যবধান কত, আর প্রতিদিন কত টাকা জমানো সম্ভব।
সাধারণ ভুল হলো খরচের তালিকা দুই-তিন দিন করে ছেড়ে দেওয়া, কিংবা শুধু বড় খরচ লিখে ছোট খরচ বাদ দেওয়া। মনে রাখবেন, সঞ্চয়ের শত্রু বড় খরচ নয়, ছোট ছোট অদৃশ্য খরচ। আরেকটি ভুল হলো তালিকা দেখে নিজেকে দোষ দেওয়া। তালিকার উদ্দেশ্য নিজেকে শাস্তি দেওয়া নয়, বরং কোথায় টাকা যাচ্ছে তা বোঝা। এই অভ্যাসটা এক মাস ধরে করুন — তারপর দেখবেন, প্রতিদিন টাকা জমানোর উপায় আপনার কাছে নিজে থেকেই স্পষ্ট হয়ে গেছে।
৩. ৫০-৩০-২০ নিয়ম — প্রতিদিনের বাজেটের সহজ হিসাব
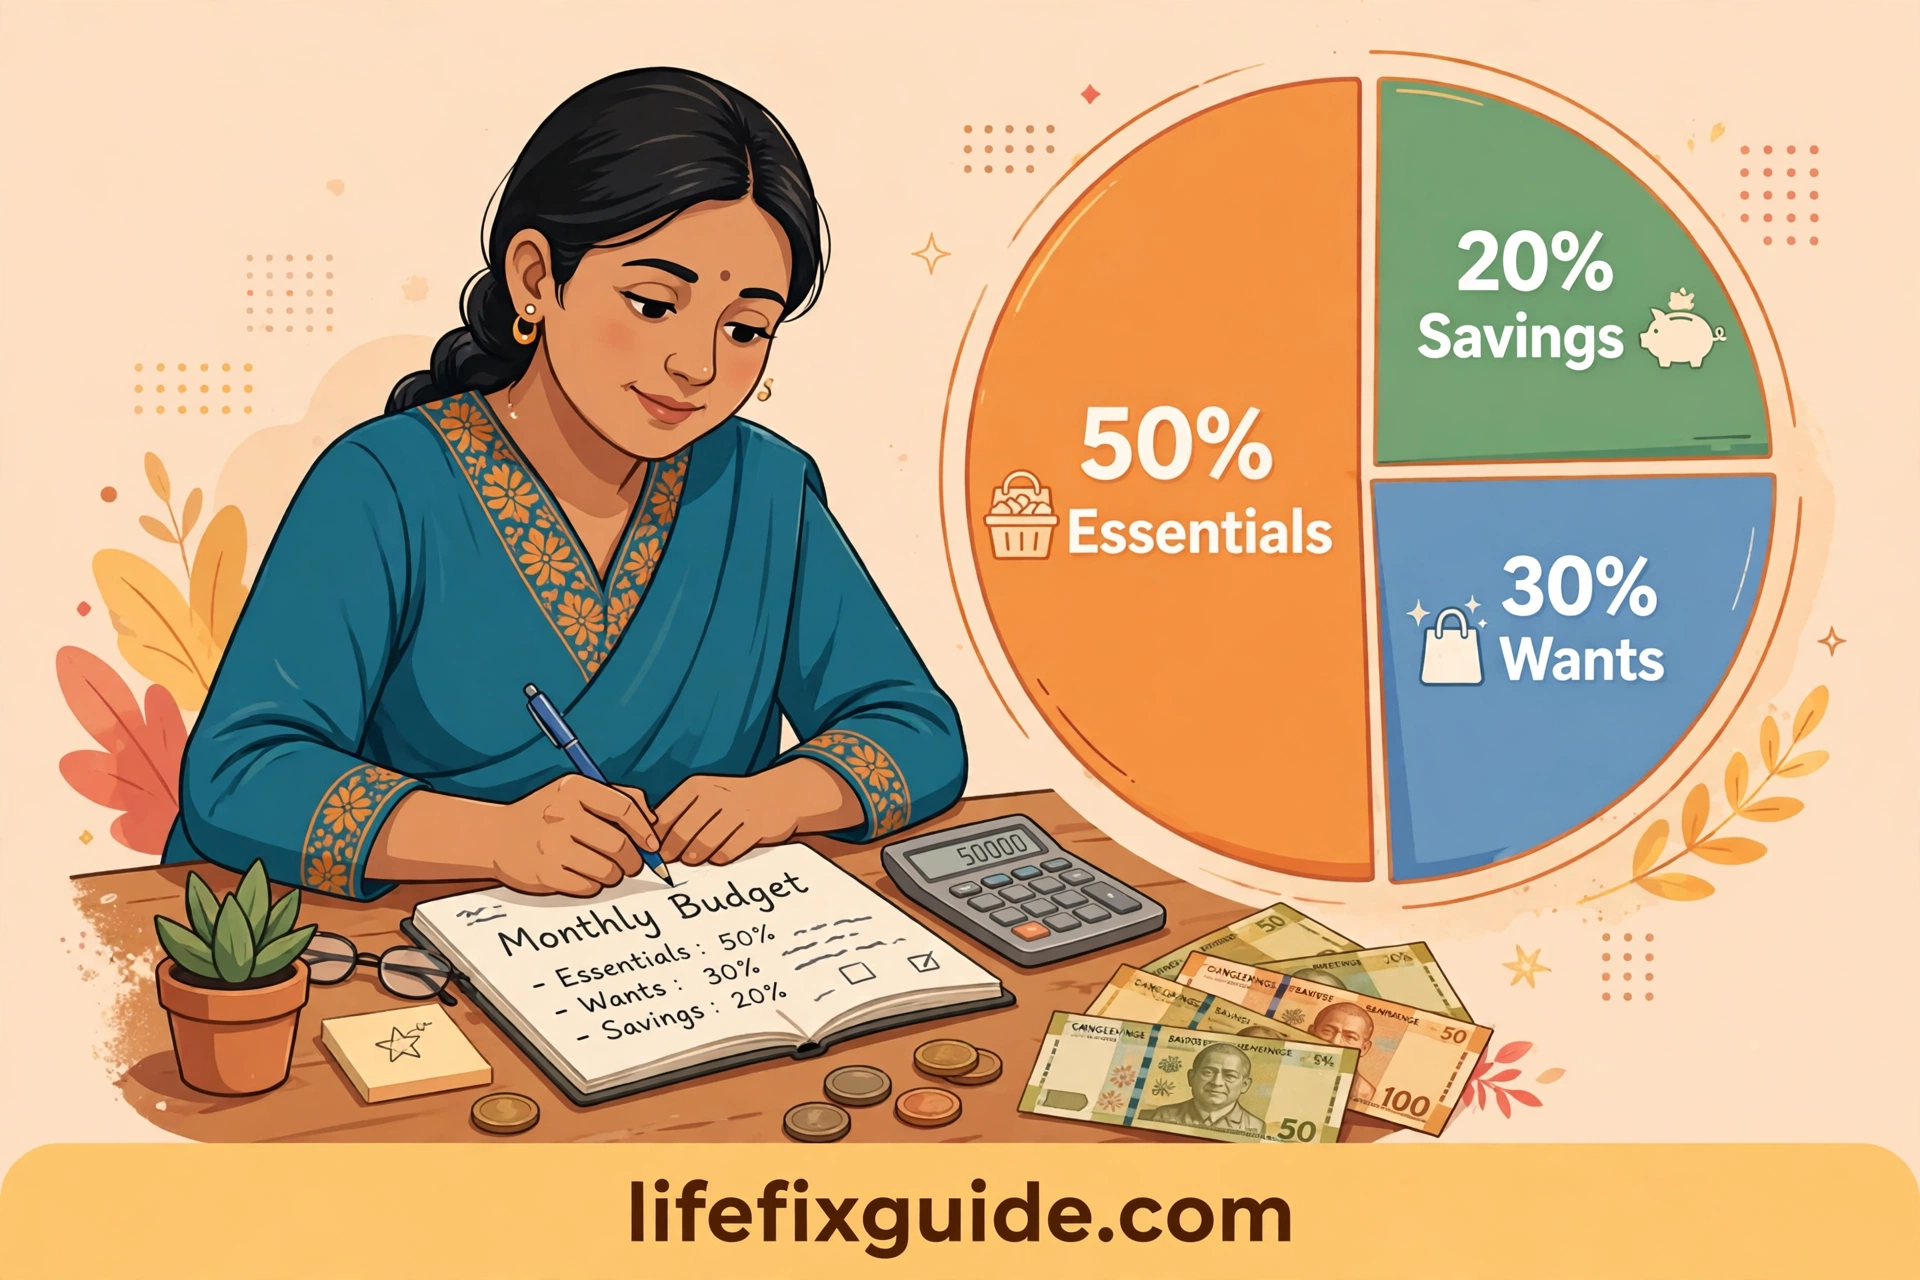
বাজেট শুনলেই অনেকের মাথায় জটিল হিসাবের ছবি ভেসে ওঠে। কিন্তু ৫০-৩০-২০ নিয়মটি এত সহজ যে যে কেউ এক মিনিটে বুঝতে পারবেন। নিয়মটি হলো: আপনার মোট আয়ের ৫০ শতাংশ যাবে জরুরি প্রয়োজনে (বাড়ি ভাড়া, বাজার, যাতায়াত, বিদ্যুৎ বিল), ৩০ শতাংশ যাবে ইচ্ছা বা শখের খরচে (বাইরে খাওয়া, সিনেমা, নতুন জামা), আর ২০ শতাংশ যাবে সঞ্চয়ে। এই নিয়মটি প্রতিদিন টাকা জমানোর উপায় হিসেবে সবচেয়ে জনপ্রিয়, কারণ এতে হিসাব সহজ আর জীবনযাত্রায় কষ্টও হয় না।
উদাহরণ দিয়ে বুঝি। ধরুন আপনার মাসিক আয় ৩০,০০০ টাকা। তাহলে ৫০ শতাংশ মানে ১৫,০০০ টাকা জরুরি খরচের জন্য, ৩০ শতাংশ মানে ৯,০০০ টাকা নিজের পছন্দের খরচের জন্য, আর ২০ শতাংশ মানে ৬,০০০ টাকা সঞ্চয়ের জন্য। এই ৬,০০০ টাকাকে ৩০ দিনে ভাগ করলে দাঁড়ায় প্রতিদিন ২০০ টাকা। আপনি যদি প্রতিদিন সকালেই ২০০ টাকা আলাদা করে রাখেন, মাসের শেষে ৬,০০০ টাকা জমা হবেই। আয় কম হলে অনুপাতটা একটু বদলাতে পারেন — যেমন ৬০-৩০-১০ — কিন্তু সঞ্চয়ের অংশটি কখনোই শূন্য করবেন না।
কেন এই নিয়ম কাজ করে? কারণ এতে সঞ্চয়টা বাজেটের ভেতরেই ঢুকে যায়, বাড়তি কিছু মনে হয় না। আর ৩০ শতাংশ ইচ্ছার খরচ থাকায় নিজেকে বঞ্চিত মনে হয় না। আমি নিজে এই নিয়ম মানার পর দেখেছি, আগের চেয়ে অনেক কম চাপে টাকা জমছে। আগে মাসের শেষে জমানোর চেষ্টা করতাম আর ব্যর্থ হতাম; এখন মাসের শুরুতেই সঞ্চয়ের অংশ আলাদা করে ফেলি, বাকি টাকায় নিশ্চিন্তে মাস চালাই।
সাধারণ ভুলগুলো হলো: প্রথমেই ৫০ শতাংশ সঞ্চয়ের লক্ষ্য নিয়ে শুরু করা (যা টেকসই নয়), আর জরুরি খরচের হিসাব না করে অনুমানে বাজেট করা। আরেকটি ভুল হলো এক মাস নিয়ম মেনে পরের মাসে ভুলে যাওয়া। বাজেট একটি চলমান অভ্যাস — প্রতি মাসের শুরুতে ১০ মিনিট সময় নিয়ে আয়-ব্যয়ের ভাগটা লিখে ফেলুন। টাকা সঞ্চয় করার উপায় হিসেবে এই নিয়মটি যারা মেনে চলেন, তাদের বেশিরভাগই বলেন, প্রথম তিন মাস কঠিন লাগে, তারপর এটা অভ্যাসে পরিণত হয়। ফলাফল হিসেবে এক বছরে আপনি পাবেন একটি নিয়মিত সঞ্চয়ের অভ্যাস আর একটি মোটা অঙ্কের জমানো টাকা।
৪. অপ্রয়োজনীয় খরচ কমানো — প্রতিদিনের ছোট ছোট বাঁচানো

প্রতিদিন টাকা জমানোর সবচেয়ে দ্রুত উপায় হলো অপ্রয়োজনীয় খরচ কমানো। আমি যখন প্রথম হিসাব করলাম, তখন দেখি আমার মাসিক খরচের প্রায় ২০ শতাংশ এমন জিনিসে যায় যা না কিনলেও আমার জীবনে কোনো পার্থক্য হতো না। যেমন — প্রতিদিন দুপুরে বাইরে থেকে ৬০ টাকার খাবার কেনা, অথচ বাসা থেকে খাবার নিয়ে গেলে খরচ হতো ২০ টাকা। মাসে ২২ কর্মদিবস ধরলে শুধু এই এক অভ্যাসেই বাঁচে প্রায় ৮৮০ টাকা। এমন ছোট ছোট খরচের তালিকা করলে দেখবেন, মাসে ২,০০০ থেকে ৩,০০০ টাকা বাঁচানো মোটেও কঠিন নয়।
কীভাবে শুরু করবেন? প্রথমে আপনার দৈনন্দিন খরচের তালিকা থেকে তিনটি অপ্রয়োজনীয় খরচ বেছে নিন। যেমন: প্রতিদিনের বাইরের চা (মাসে প্রায় ৯০০ টাকা), অপ্রয়োজনীয় অনলাইন কেনাকাটা, আর অপ্রয়োজনীয় মোবাইল ডেটা প্যাক। এরপর প্রতিটির একটি সস্তা বিকল্প ঠিক করুন — বাসায় চা বানান, কেনার আগে ২৪ ঘণ্টা ভেবে দেখুন, আর প্রয়োজন অনুযায়ী ডেটা প্যাক নিন। “২৪ ঘণ্টার নিয়ম” আমার খুব কাজে দিয়েছে: কিছু কিনতে ইচ্ছা করলে ২৪ ঘণ্টা অপেক্ষা করি; বেশিরভাগ সময় দেখি পরদিন আর কিনতে ইচ্ছা করে না।
আরেকটি কার্যকর উপায় হলো সাবস্ক্রিপশন যাচাই করা। অনেকের মোবাইলে এমন অনেক অ্যাপের সাবস্ক্রিপশন চালু থাকে যা তারা মাসে একবারও ব্যবহার করে না। একবার বসে সব সাবস্ক্রিপশন দেখুন — যেগুলো দরকার নেই, বাতিল করুন। আমার এক বন্ধু এভাবে মাসে ৫০০ টাকা বাঁচিয়েছেন। একইভাবে, বাজারে যাওয়ার আগে তালিকা করে যান — তালিকা ছাড়া বাজারে গেলে অপ্রয়োজনীয় জিনিস কেনার সম্ভাবনা অনেক বেড়ে যায়।
সাধারণ ভুল হলো একসাথে সব খরচ বন্ধ করে দেওয়া, যাতে দুই দিন পর হাঁপিয়ে উঠে আগের চেয়ে বেশি খরচ শুরু হয়। মনে রাখবেন, উদ্দেশ্য কষ্ট করা নয়, বুদ্ধিমানের মতো খরচ করা। নিজের পছন্দের এক-দুটি জিনিস রাখুন, বাকিগুলো কমান। আর বাঁচানো টাকাটা সাথে সাথে জমানোর জায়গায় সরিয়ে রাখুন — পকেটে রাখলে তা আবার খরচ হয়ে যাবে। এই ছোট ছোট বাঁচানোই প্রতিদিন টাকা জমানোর উপায় হিসেবে সবচেয়ে দ্রুত ফল দেয়।
৫. খুচরা টাকা ও কয়েন জমানো — প্রতিদিনের অভ্যাস
দিনের শেষে পকেটে বা ব্যাগে যে খুচরা টাকা আর কয়েন জমে, তা জমানোর সবচেয়ে সহজ আর মজার উপায় হলো একটি কাচের জার বা মাটির ব্যাংক। আমি নিজে গত দুই বছর ধরে এই পদ্ধতিতে জমাচ্ছি। নিয়মটি খুব সহজ: প্রতিদিন রাতে বাসায় ফিরে পকেটের সব খুচরা টাকা আর কয়েন জারে ফেলে দিন। ১ টাকা, ২ টাকা, ৫ টাকার কয়েন, ১০-২০ টাকার নোট — যা হাতে আসে সব। প্রথম দিকে মনে হবে, এতে কী আর হবে! কিন্তু ছয় মাস পর যখন জারটা ভরে যাবে, তখন দেখবেন সেখানে ৩,০০০ থেকে ৫,০০০ টাকা জমে গেছে — একদম বিনা কষ্টে।
কেন এই পদ্ধতিটি এত কার্যকর? কারণ খুচরা টাকা আমাদের চোখে “আসল টাকা” মনে হয় না। ৫ টাকার কয়েন হাতে থাকলে মনে হয় এটা দিয়ে কিছুই হবে না, তাই সহজে খরচ হয়ে যায়। কিন্তু সেই একই কয়েন জারে ফেললে তা ধীরে ধীরে বড় অঙ্কে পরিণত হয়। আমার পরিচিত এক দোকানদার এই পদ্ধতিতে প্রতিদিনের খুচরা টাকা জমিয়ে এক বছরে প্রায় ১২,০০০ টাকা জমিয়েছেন, আর সেই টাকায় ছেলের স্কুলের ভর্তি ফি দিয়েছেন। বাচ্চাদের জন্যও এটা দারুণ অভ্যাস — বাচ্চাদের একটি ছোট ব্যাংক দিন, তারা নিজের হাতে কয়েন ফেলতে ফেলতে সঞ্চয়ের আনন্দ শিখবে।
কীভাবে করবেন? বাসায় একটি স্বচ্ছ কাচের জার বা মাটির ব্যাংক রাখুন এমন জায়গায় যেখানে প্রতিদিন চোখে পড়ে — যেমন ঘরের দরজার পাশে বা টেবিলের ওপর। প্রতিদিন রাতে এক মিনিট সময় নিয়ে খুচরা টাকাগুলো ফেলুন। আরেকটি ভালো উপায় হলো জার ভরার লক্ষ্য ঠিক করা — যেমন, জার ভরলে সেই টাকায় পরিবারের সবাই মিলে একদিন ঘুরতে যাবেন। এতে জমানোর আনন্দ আরও বাড়ে।
সাধারণ ভুল হলো মাঝপথে জার ভেঙে টাকা খরচ করা। জারের টাকা শুধুমাত্র লক্ষ্য পূরণের দিনেই ব্যবহার করবেন — যেমন জার ভরে গেলে, বা কোনো জরুরি প্রয়োজনে। আরেকটি ভুল হলো শুধু কয়েন জমিয়ে নোট খরচ করে ফেলা। নিয়ম করুন, দিনের শেষে পকেটে যা খুচরা থাকবে সবই জারে যাবে। প্রতিদিন টাকা জমানোর উপায় হিসেবে এই পদ্ধতিটি সবচেয়ে কম কষ্টের, কিন্তু ফলাফল চোখে দেখা যায় — আর সেটাই আপনাকে পরের ধাপে যেতে উৎসাহ দেবে।
৬. বিকাশ ও মোবাইল ব্যাংকিংয়ে অটো সঞ্চয় — ডিজিটাল উপায়

এখনকার দিনে টাকা জমানোর সবচেয়ে সহজ উপায়গুলোর একটি হলো মোবাইল ব্যাংকিং। বিকাশ, নগদ বা ব্যাংকের মোবাইল অ্যাপ দিয়ে আপনি প্রতিদিন টাকা জমানোর অভ্যাসকে স্বয়ংক্রিয় করে ফেলতে পারেন। বিকাশে টাকা জমানোর উপায় হিসেবে অনেকেই এখন বিকাশের সেভিংস বা ডিপিএস সুবিধা ব্যবহার করেন, যেখানে প্রতিদিন বা প্রতি সপ্তাহে একটি নির্দিষ্ট অঙ্ক নিজে থেকেই আলাদা হয়ে যায়। একবার সেট করে দিলে আপনাকে আর মনে রাখতে হয় না — টাকাটা নিজে থেকেই জমতে থাকে।
আমার নিজের পদ্ধতিটা বলি। আমি বিকাশে একটি আলাদা হিসাব রাখি শুধু সঞ্চয়ের জন্য। বেতন পাওয়ার দিনেই সেখান থেকে একটি নির্দিষ্ট অঙ্ক সঞ্চয়ের হিসাবে পাঠিয়ে দিই। এছাড়া প্রতিদিন রাতে যদি হাতে ৫০ বা ১০০ টাকা বাড়তি থাকে, সেটাও সাথে সাথে সঞ্চয়ের হিসাবে পাঠিয়ে দিই — হাতে থাকলে খরচ হয়ে যাবে, কিন্তু অ্যাপে পাঠিয়ে দিলে তা নিরাপদে থাকে। অনেক ব্যাংকের অ্যাপেও এখন “অটো সেভিংস” সুবিধা আছে, যেখানে প্রতিদিন বা সাপ্তাহিক নির্দিষ্ট অঙ্ক নিজে থেকেই সঞ্চয়ী হিসাবে চলে যায়। যারা ব্যাংকে ডিপিএস করেন, তারা তো জানেনই — প্রতিদিনের ছোট সঞ্চয় সেখানে মাসিক কিস্তি হিসেবে জমা হয়।
ডিজিটাল সঞ্চয়ের সবচেয়ে বড় সুবিধা হলো হিসাব রাখা সহজ। অ্যাপে আপনি যেকোনো সময় দেখতে পারবেন কত জমেছে, কতদিন ধরে জমাচ্ছেন। এই দৃশ্যমান অগ্রগতি আপনাকে আরও জমাতে উৎসাহ দেয়। আরেকটি সুবিধা হলো নিরাপত্তা — বাসায় নগদ টাকা রাখার চেয়ে মোবাইল ব্যাংকিংয়ে টাকা রাখা অনেক বেশি নিরাপদ, হারিয়ে যাওয়ার বা চুরি হওয়ার ভয় কম।
সাধারণ ভুলগুলোর মধ্যে একটি হলো সঞ্চয়ের হিসাব থেকে বারবার টাকা তুলে খরচ করা। মনে রাখবেন, সঞ্চয়ের হিসাব খরচের হিসাব নয় — ওই টাকায় হাত দেওয়ার আগে অন্তত ২৪ ঘণ্টা ভাবুন, সত্যিই জরুরি কি না। আরেকটি ভুল হলো পিন বা পাসওয়ার্ড অন্যের সাথে ভাগ করা। মোবাইল ব্যাংকিংয়ে নিরাপত্তা আপনার নিজের হাতে — পিন কখনো কারও সাথে ভাগ করবেন না, আর অপরিচিত লিংকে ক্লিক করবেন না। টাকা সঞ্চয় করার উপায় হিসেবে ডিজিটাল পদ্ধতিটি যারা ব্যবহার করেন, তারা বলেন — একবার অভ্যাস হয়ে গেলে আর পেছনে ফিরে তাকাতে হয় না।
৭. লক্ষ্য ঠিক করে জমানো — স্বল্প ও দীর্ঘমেয়াদি পরিকল্পনা

লক্ষ্য ছাড়া সঞ্চয় অনেকটা গন্তব্য ছাড়া হাঁটার মতো — কিছুদূর গিয়ে ক্লান্ত লাগে, আর থেমে যেতে ইচ্ছা করে। প্রতিদিন টাকা জমানোর উপায় হিসেবে লক্ষ্য নির্ধারণ সবচেয়ে শক্তিশালী কৌশলগুলোর একটি। যখন আপনার সামনে একটি স্পষ্ট লক্ষ্য থাকে — যেমন ছয় মাসে ২০,০০০ টাকা জমিয়ে একটি ভালো মোবাইল কেনা, বা দুই বছরে সন্তানের পড়াশোনার জন্য ১,০০,০০০ টাকা জমানো — তখন প্রতিদিনের ছোট সঞ্চয়টাও অর্থপূর্ণ মনে হয়। আমি নিজে যখন প্রথম লক্ষ্য ঠিক করেছিলাম, তখন বুঝেছিলাম লক্ষ্য থাকলে জমানোর কষ্টটা আর কষ্ট মনে হয় না।
কীভাবে লক্ষ্য ঠিক করবেন? প্রথমে একটি কাগজে আপনার স্বল্পমেয়াদি লক্ষ্য (৩-৬ মাসের মধ্যে) আর দীর্ঘমেয়াদি লক্ষ্য (১-৫ বছরের মধ্যে) লিখুন। স্বল্পমেয়াদি লক্ষ্য হতে পারে: জরুরি তহবিল হিসেবে ১০,০০০ টাকা জমানো, বা পরিবারের সবাই মিলে ঘুরতে যাওয়ার জন্য ১৫,০০০ টাকা। দীর্ঘমেয়াদি লক্ষ্য হতে পারে: সন্তানের শিক্ষা, নিজের ব্যবসা শুরু করা, বা বাড়ির জমি কেনা। এরপর প্রতিটি লক্ষ্যের জন্য প্রয়োজনীয় টাকাকে দিনে ভাগ করুন। যেমন, ছয় মাসে ১৮,০০০ টাকা জমাতে হলে প্রতিদিন জমাতে হবে ১০০ টাকা। এই হিসাবটা জানা থাকলে প্রতিদিনের জমানোটা আর অনুমানের ব্যাপার থাকে না।
লক্ষ্য ভাগ করে জমানোর একটি ভালো পদ্ধতি হলো আলাদা আলাদা জার বা হিসাব ব্যবহার করা — একটা জরুরি প্রয়োজনের জন্য, একটা ঘোরার জন্য, একটা বড় স্বপ্নের জন্য। এতে বোঝা যায় কোন লক্ষ্যের জন্য কতটা এগিয়েছেন। আমি নিজে তিনটি আলাদা জায়গায় জমাই — জরুরি তহবিল, পরিবারের ঘোরাঘুরি, আর দীর্ঘমেয়াদি স্বপ্ন। প্রতিটি জারে টাকা বাড়তে দেখলে আলাদা আনন্দ হয়। আর লক্ষ্য পূরণের দিনটি ক্যালেন্ডারে লিখে রাখুন, যাতে সেই দিনের কথা মনে করে উৎসাহ পান।
সাধারণ ভুল হলো একসাথে অনেক বড় লক্ষ্য নিয়ে শুরু করা, যেমন এক বছরে ৫ লাখ টাকা জমানোর চেষ্টা — যা অসম্ভব মনে হলে হাল ছেড়ে দেওয়ার সম্ভাবনা বাড়ে। লক্ষ্য হতে হবে স্পষ্ট, বাস্তবসম্মত আর সময়সীমা-সহ। আরেকটি ভুল হলো লক্ষ্য ঠিক করে সেটা ভুলে যাওয়া। প্রতি মাসে একবার বসে দেখুন, লক্ষ্যের কতটা এগিয়েছেন। এই পর্যালোচনা আপনাকে পথে রাখবে, আর লক্ষ্য পূরণের আনন্দ পরের লক্ষ্যের জন্য শক্তি জোগাবে।
৮. সঞ্চয় ধরে রাখার উপায় — ভাঙার প্রলোভন এড়ানো

টাকা জমানো যতটা কঠিন, জমানো টাকা ধরে রাখা তার চেয়ে বেশি কঠিন। আমি অনেককেই দেখেছি যারা তিন মাস নিয়মিত জমিয়েছেন, তারপর একটা সেল বা একটা অপ্রয়োজনীয় কেনাকাটায় পুরো সঞ্চয় ভেঙে ফেলেছেন। প্রতিদিন টাকা জমানোর উপায় জানা থাকলেও, জমানো টাকা রক্ষা করতে না পারলে সব পরিশ্রম বৃথা যায়। তাই এই শেষ ধাপটি সবচেয়ে গুরুত্বপূর্ণ — সঞ্চয় ধরে রাখার কৌশল।
প্রথম কৌশলটি হলো সঞ্চয়ের টাকাকে “চোখের আড়ালে” রাখা। বাসায় জমালে মাটির ব্যাংক এমন জায়গায় রাখুন যেখানে সহজে হাত যায় না — যেমন আলমারির ওপরে। বিকাশ বা ব্যাংকে জমালে সঞ্চয়ের হিসাবটিকে দৈনন্দিন লেনদেনের হিসাব থেকে আলাদা রাখুন, আর ওই হিসাবের টাকা যেন এক ক্লিকে খরচ করা না যায় সেভাবে সাজান। আমি নিজে সঞ্চয়ের হিসাবের অ্যাপটিকে মোবাইলের হোম স্ক্রিন থেকে সরিয়ে রেখেছি — চোখে না পড়লে হাতও যায় না।
দ্বিতীয় কৌশল হলো “ভাঙার নিয়ম” ঠিক করা। নিজের সাথে একটি লিখিত চুক্তি করুন: সঞ্চয়ের টাকা শুধুমাত্র তিন ক্ষেত্রে ব্যবহার করা যাবে — জরুরি চিকিৎসা, লক্ষ্য পূরণের দিন, অথবা সত্যিকারের বিপদ। নতুন জামা, নতুন মোবাইল বা সেলের লোভ — এসব কোনোভাবেই সঞ্চয় ভাঙার কারণ নয়। যখনই সঞ্চয় ভাঙতে ইচ্ছা করবে, নিজেকে তিনটি প্রশ্ন করুন: এটা কি সত্যিই জরুরি? এক সপ্তাহ অপেক্ষা করা যায় কি? আর এই টাকাটা ছাড়া কি চলবে না? বেশিরভাগ সময় দেখবেন, উত্তর হবে না — আর প্রলোভনটা কেটে যাবে।
তৃতীয় কৌশল হলো পরিবারের একজনকে “সঞ্চয়ের সঙ্গী” বানানো। স্ত্রী, স্বামী, মা বা ভাই — যার সাথেই সঞ্চয়ের লক্ষ্য ভাগ করবেন, তিনি আপনাকে পথে রাখবেন। আমার নিজের অভিজ্ঞতায়, স্ত্রীকে সঞ্চয়ের হিসাব জানানোর পর থেকে আমার খরচ অনেক কমে গেছে — কারণ এখন কেউ একজন জিজ্ঞেস করে, এই মাসের সঞ্চয়টা হলো তো? এই সামাজিক দায়বদ্ধতাটাই অনেক সময় সবচেয়ে বড় শক্তি।
সাধারণ ভুল হলো সঞ্চয় ভেঙে ফেলার পর নিজেকে সম্পূর্ণ ব্যর্থ মনে করে সঞ্চয় বন্ধ করে দেওয়া। মনে রাখবেন, একবার ভুল হলেও সঞ্চয়ের অভ্যাসটা ছাড়বেন না — পরদিন থেকেই আবার শুরু করুন। আরেকটি ভুল হলো জরুরি তহবিল আর লক্ষ্যের সঞ্চয়কে একসাথে মিশিয়ে ফেলা। জরুরি তহবিল আলাদা রাখুন, যাতে বিপদে পড়লে লক্ষ্যের টাকায় হাত দিতে না হয়। এই কৌশলগুলো মানলে আপনার জমানো টাকা নিরাপদে থাকবে, আর একদিন সেই টাকাই আপনার বড় স্বপ্ন পূরণের ভিত্তি হবে।
শেষ কথা
প্রতিদিন টাকা জমানোর উপায় আসলে কোনো গোপন সূত্র নয় — এটা ছোট ছোট সিদ্ধান্তের সমষ্টি। প্রতিদিন ৫০ টাকা আলাদা রাখা, খরচের হিসাব রাখা, ৫০-৩০-২০ নিয়ম মেনে চলা, অপ্রয়োজনীয় খরচ কমানো, খুচরা টাকা জমানো, মোবাইল ব্যাংকিংয়ে অটো সঞ্চয় করা, লক্ষ্য ঠিক করা আর জমানো টাকা ধরে রাখা — এই আটটি অভ্যাস একসাথে আপনার আর্থিক জীবন বদলে দিতে পারে। আমি নিজে এই পথে হেঁটেছি বলেই জানি, শুরুটা কঠিন লাগে, কিন্তু তিন মাস পর এটা অভ্যাসে পরিণত হয়। আজ থেকেই শুরু করুন — দিনে মাত্র ৫০ টাকা দিয়ে। এক বছর পর যখন আপনার জমানো টাকার হিসাব দেখবেন, তখন নিজেই নিজেকে ধন্যবাদ দেবেন। মনে রাখবেন, ধনী হওয়ার পথে প্রথম পদক্ষেপটি সবচেয়ে ছোট, কিন্তু সবচেয়ে গুরুত্বপূর্ণ। আপনার সঞ্চয়ের যাত্রা শুভ হোক!