ডিপিএস এর জন্য কোন ব্যাংক ভালো — এই প্রশ্নের সংক্ষিপ্ত উত্তর হলো, যে ব্যাংক আপনার কিস্তি ও মেয়াদের জন্য সবচেয়ে ভালো মুনাফার হার দেয়, কিস্তি মিস হলে যার জরিমানা কম, শাখা বা অ্যাপ থেকে কিস্তি দেওয়া যার সবচেয়ে সহজ এবং মেয়াদ শেষে টাকা তুলতে যার ঝামেলা সবচেয়ে কম, সেই ব্যাংকই আপনার জন্য ভালো। কোনো একটিমাত্র ব্যাংক সবার জন্য সেরা নয়, কারণ একজনের জন্য মাসে পাঁচশ টাকার ডিপিএস সুবিধাজনক, আরেকজনের জন্য মাসে পাঁচ হাজার টাকার ডিপিএস। তাই সিদ্ধান্ত নেওয়ার আগে সুদের হার, মেয়াদ, জরিমানা, সুবিধা ও নিজের আর্থিক অবস্থা — এই পাঁচটি বিষয় একসঙ্গে মিলিয়ে দেখাই সবচেয়ে বুদ্ধিমানের কাজ। এই গাইডে আমি ধাপে ধাপে দেখিয়ে দিচ্ছি কীভাবে তুলনা করবেন, কোন কাগজপত্র লাগবে, কোন ভুলগুলো এড়াবেন এবং নিজে কীভাবে ডিপিএস এর হিসাব করবেন।
১. ডিপিএস আসলে কী এবং কেন এটা এত জনপ্রিয়
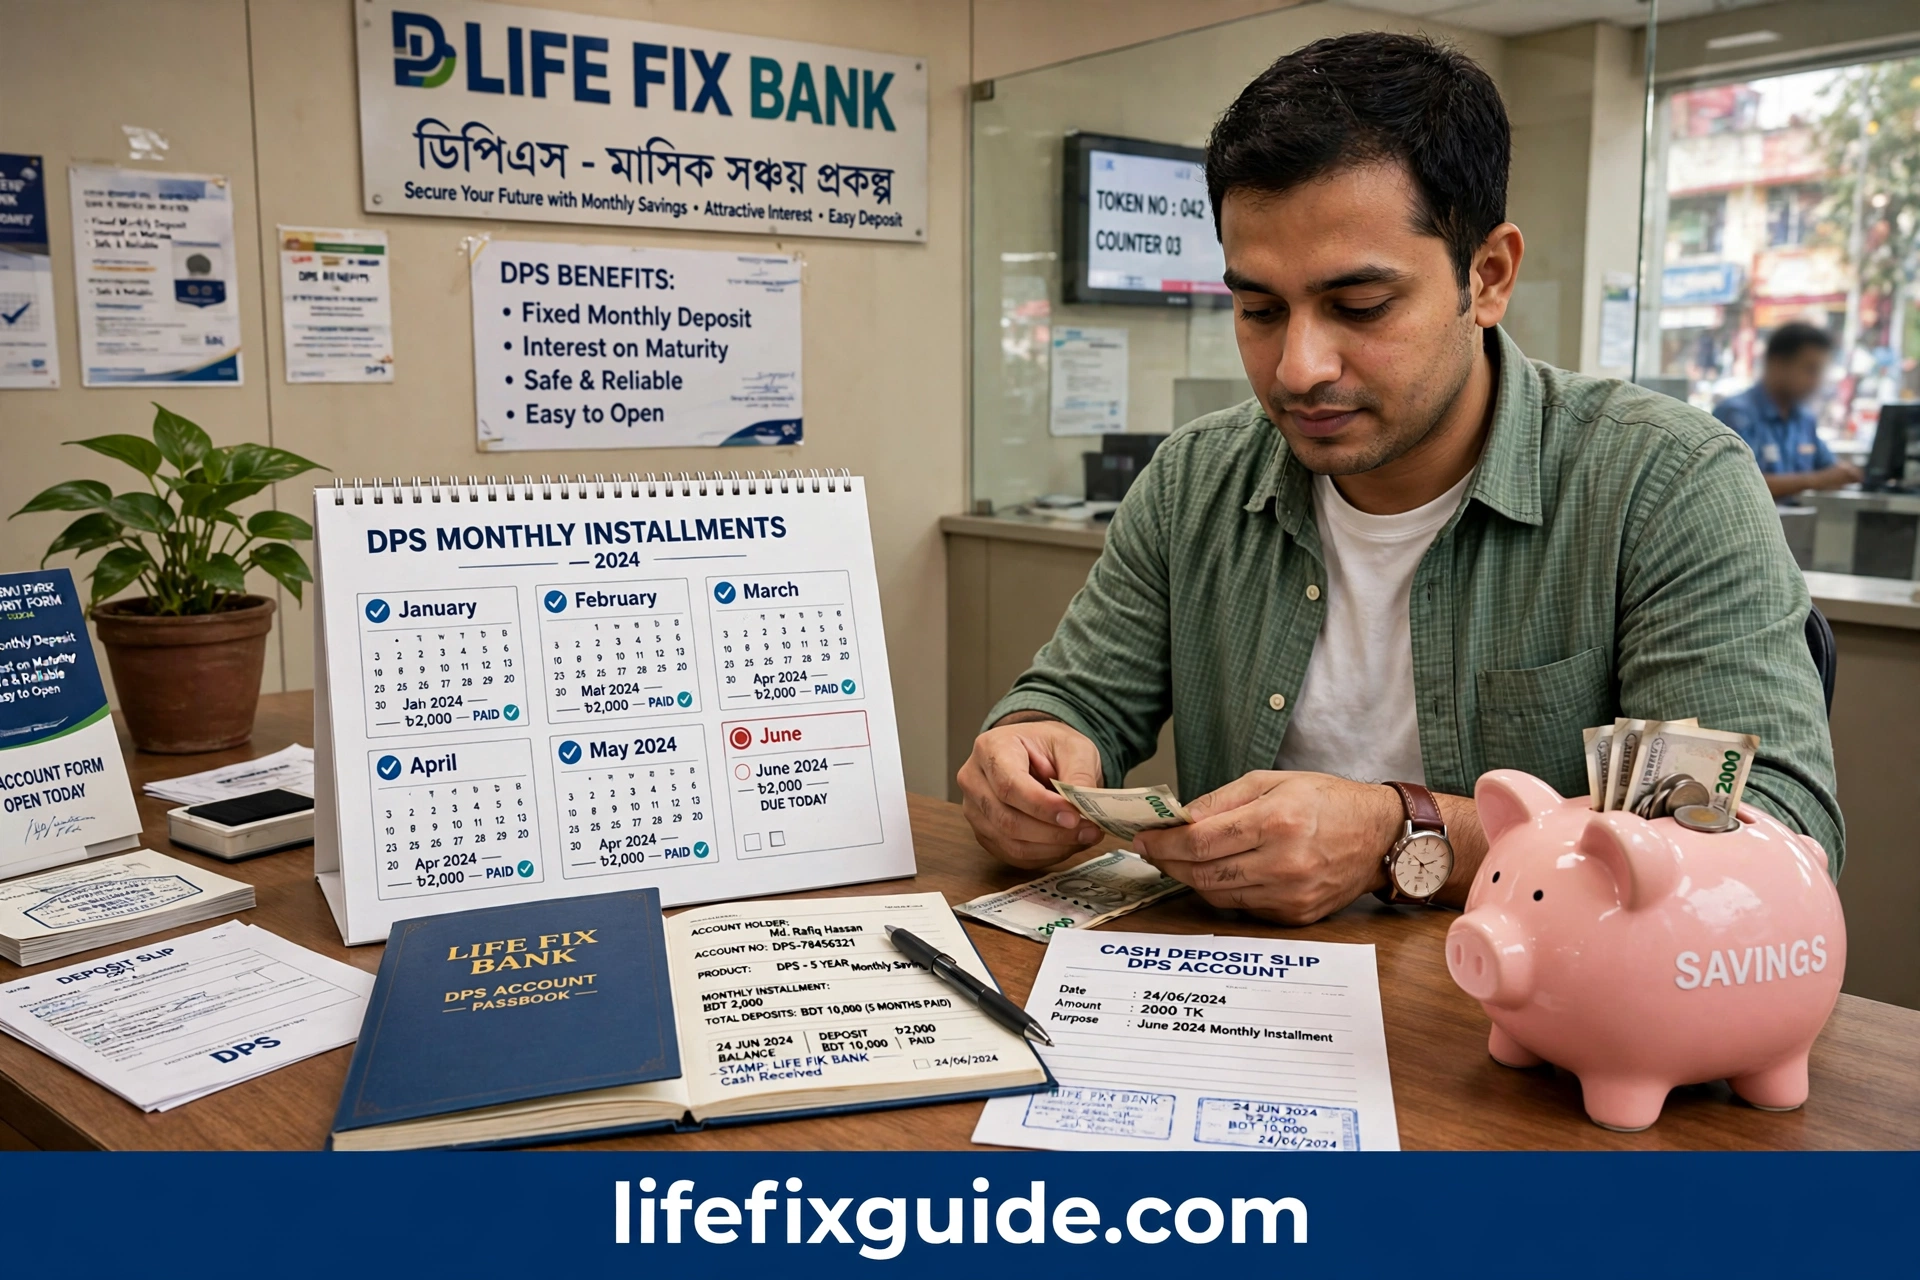
ডিপিএস মানে ডিপোজিট পেনশন স্কিম। সহজ ভাষায়, আপনি প্রতি মাসে একটি নির্দিষ্ট অঙ্কের টাকা ব্যাংকে জমা দেন, আর নির্দিষ্ট মেয়াদ শেষে সুদসহ পুরো টাকাটা ফেরত পান। আমার নিজের অভিজ্ঞতায় দেখেছি, যারা হঠাৎ করে বড় অঙ্কের টাকা জমাতে পারেন না, তাদের জন্য ডিপিএস সবচেয়ে কার্যকর অভ্যাস। মাসে অল্প অল্প করে জমতে জমতে কয়েক বছর পর একটা বড় অঙ্ক তৈরি হয়, আর সেই টাকা দিয়ে সন্তানের পড়াশোনা, বাড়ি মেরামত, ব্যবসার পুঁজি কিংবা জরুরি প্রয়োজনের কাজ সারা যায়।
ডিপিএস এর সুবিধা হলো, এটা একটা নিয়মের মধ্যে আপনাকে ধরে রাখে। হাতে টাকা থাকলে আমরা অনেক সময় খরচ করে ফেলি, কিন্তু মাসের নির্দিষ্ট তারিখে কিস্তি কাটার ব্যবস্থা থাকলে টাকাটা আপনা থেকেই জমে যায়। অনেক ব্যাংক এখন অ্যাকাউন্ট থেকে স্বয়ংক্রিয়ভাবে কিস্তি কাটার সুবিধা দেয়, ফলে মনে রাখার ঝামেলাও থাকে না। আরেকটি বড় সুবিধা হলো, ডিপিএস এর টাকা সাধারণ সঞ্চয়ী হিসাবের চেয়ে সাধারণত বেশি মুনাফা দেয়, কারণ এটা নির্দিষ্ট মেয়াদের জন্য জমা থাকে।
তবে ডিপিএস খোলার আগে একটা বিষয় পরিষ্কার থাকা দরকার — এটা তাৎক্ষণিক লাভের স্কিম নয়। মেয়াদের মাঝপথে ভাঙলে আপনি পুরো মুনাফা পাবেন না, ক্ষেত্রবিশেষে জরিমানাও কাটা হতে পারে। তাই এমন টাকা দিয়ে ডিপিএস করা উচিত, যা আগামী কয়েক বছর হাত না দিলেও চলবে। সংসারের মাসিক খরচ, বাজার, ওষুধ বা স্কুলের ফি থেকে টাকা কেটে ডিপিএস করা ঠিক নয়। বরং আয়ের একটা ছোট অংশ আলাদা করে রাখুন, যাতে কিস্তি দেওয়া কখনো চাপ হয়ে না দাঁড়ায়।
ডিপিএস এর নিয়ম ব্যাংকভেদে কিছুটা আলাদা হতে পারে। কোথাও সর্বনিম্ন কিস্তি পাঁচশ টাকা, কোথাও এক হাজার টাকা। মেয়াদ সাধারণত তিন বছর, পাঁচ বছর বা দশ বছর হয়। কিছু ব্যাংকে একাধিক ডিপিএস একসঙ্গে চালানো যায়, আবার কিছু ব্যাংকে নমিনি বাধ্যতামূলক। তাই শুধু বিজ্ঞাপন দেখে সিদ্ধান্ত না নিয়ে, ব্যাংকের লিখিত শর্তগুলো পড়ে নেওয়া খুব জরুরি। এই গাইডের পরের অংশগুলোতে আমি ঠিক সেই তুলনার পদ্ধতিটাই দেখিয়ে দিচ্ছি।
২. ডিপিএস এর জন্য কোন ব্যাংক ভালো বোঝার পাঁচটি মাপকাঠি
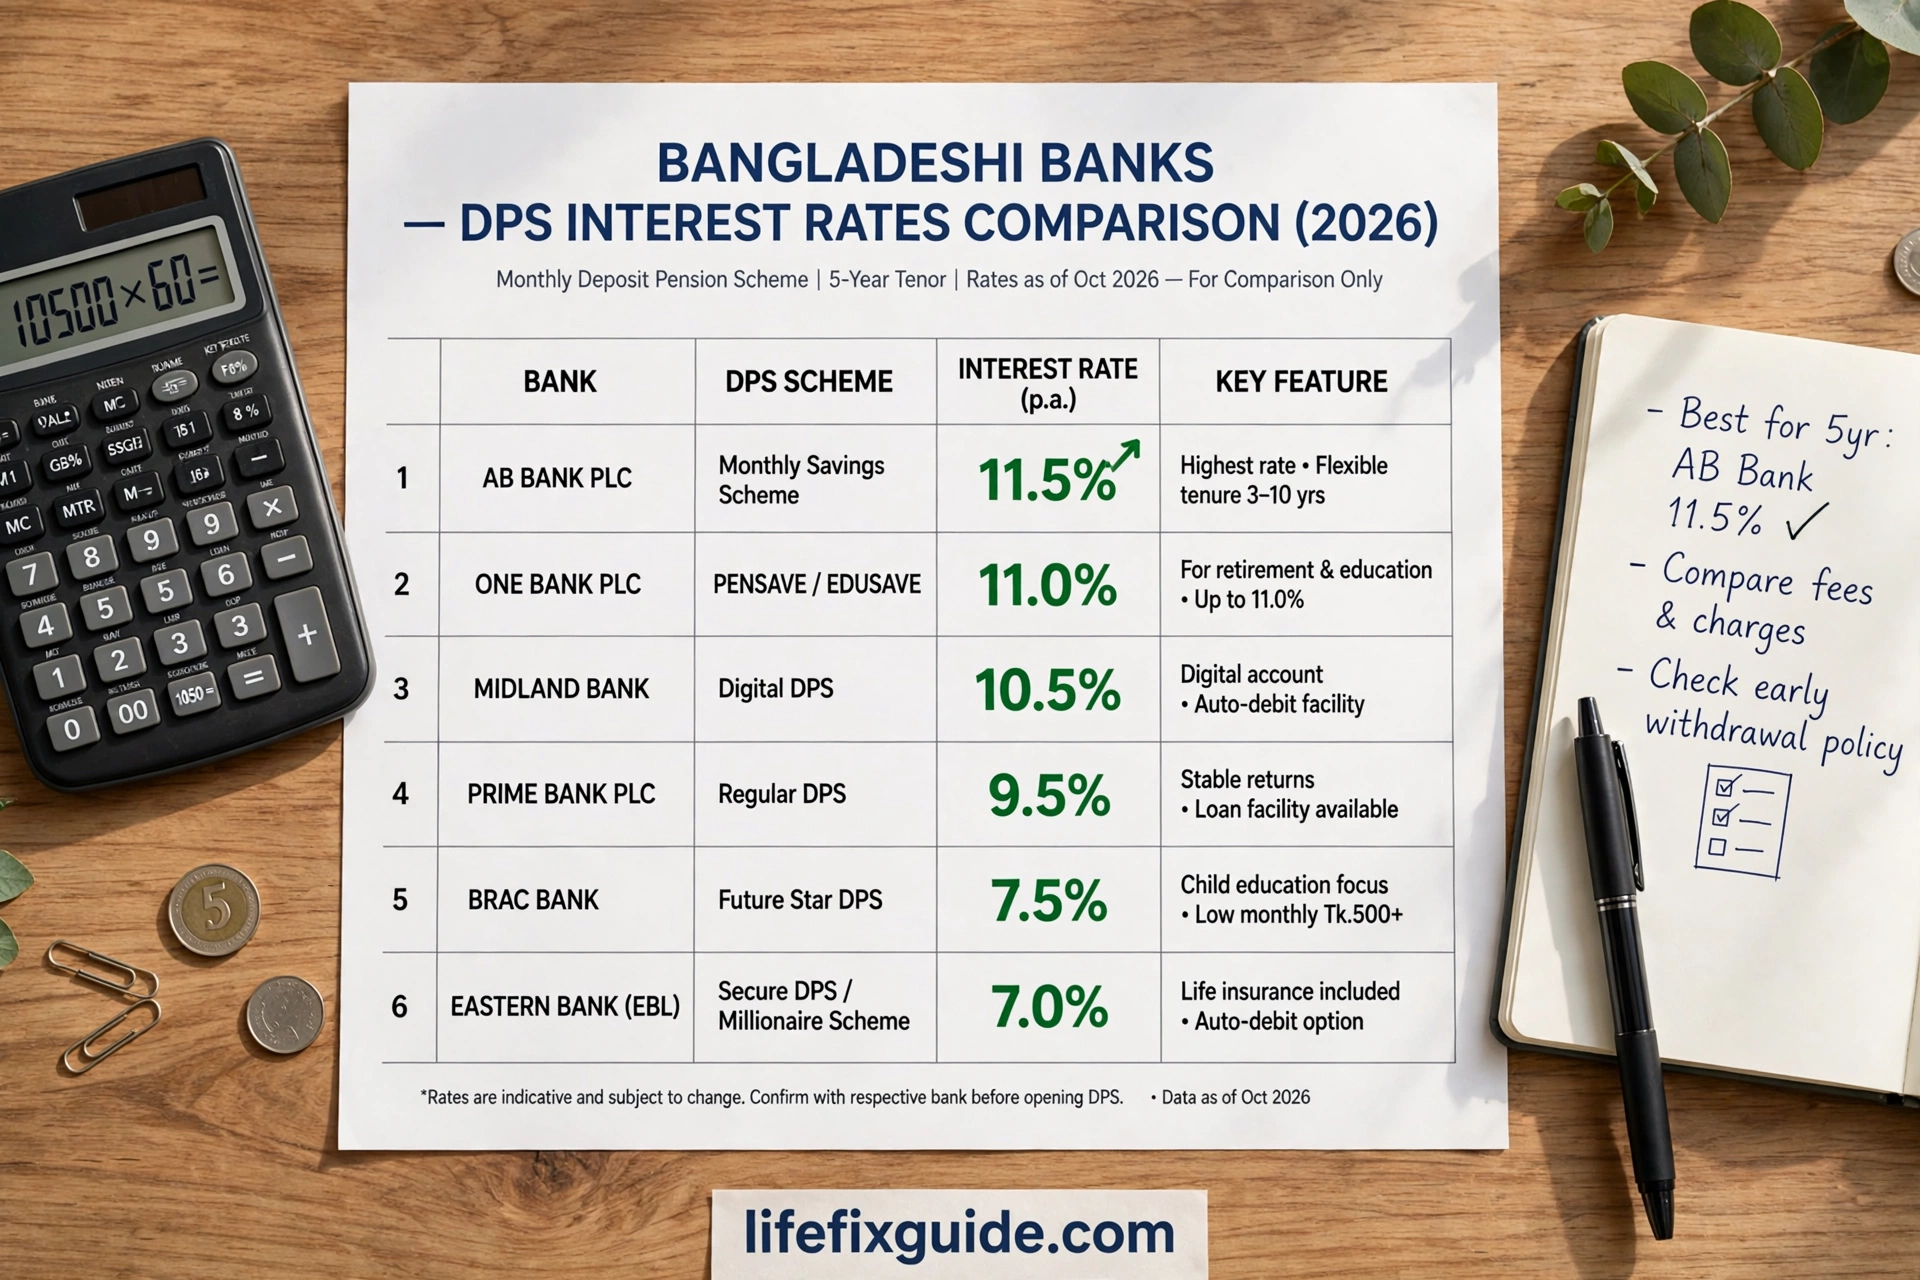
প্রথম মাপকাঠি হলো মুনাফার হার। ডিপিএস এর মুনাফার হার ব্যাংকভেদে এবং মেয়াদভেদে আলাদা হয়। সাধারণত মেয়াদ যত লম্বা, হার তত বেশি হতে পারে, তবে এটা সব সময় সত্য নয়। তাই শুধু সর্বোচ্চ হার দেখেই লাফিয়ে পড়বেন না। একই ব্যাংকের তিন বছরের হার আর পাঁচ বছরের হার আলাদা হতে পারে, আবার একই মেয়াদে দুটি ব্যাংকের হার আলাদা হতে পারে। আপনার কিস্তি ও মেয়াদের জন্য কোন হারে কত টাকা হবে, সেটা লিখিতভাবে জেনে নিন।
দ্বিতীয় মাপকাঠি হলো কিস্তি মিস হলে কী হয়। জীবনে এমন মাস আসতেই পারে, যখন হাতে টাকা কম থাকবে। কোনো ব্যাংক এক-দুই মাস কিস্তি মিস হলে শুধু সামান্য জরিমানা নেয়, আবার কোনো ব্যাংক কয়েক মাস মিস হলে হিসাব বন্ধ করে দিতে পারে। এই শর্তটা আগেই জেনে নেওয়া সবচেয়ে জরুরি, কারণ এখানেই অনেক মানুষ পরে বিপদে পড়েন। জিজ্ঞেস করুন — কয়টি কিস্তি মিস করা যাবে, জরিমানা কত, আর বকেয়া কিস্তি পরে একসঙ্গে দেওয়া যাবে কিনা।
তৃতীয় মাপকাঠি হলো সুবিধা ও সহজলভ্যতা। আপনার বাড়ি বা কর্মস্থলের কাছে শাখা আছে কিনা, মোবাইল অ্যাপ বা অনলাইন ব্যাংকিং থেকে কিস্তি দেওয়া যায় কিনা, আর মেয়াদ শেষে টাকা তুলতে শাখায় বারবার যেতে হয় কিনা — এগুলো দৈনন্দিন জীবনে অনেক বড় বিষয়। দূরের শাখায় ভালো হারের ডিপিএস খুলে পরে কিস্তি দিতে গিয়ে হয়রানি হলে সেই সুবিধার কোনো মূল্য থাকে না।
চতুর্থ মাপকাঠি হলো নির্ভরযোগ্যতা ও সেবা। ব্যাংকের কর্মীরা শর্তগুলো পরিষ্কারভাবে বোঝাচ্ছেন কিনা, ফোনে বা শাখায় গেলে সাড়া পাওয়া যায় কিনা, আর মেয়াদ শেষের টাকা সময়মতো দেওয়া হয় কিনা — এসব বিষয় খোঁজ নিন। পরিচিত কারো অভিজ্ঞতা শুনুন, তবে শুধু একজনের কথায় সিদ্ধান্ত নেবেন না। নিজে শাখায় গিয়ে দুই-তিনটি প্রশ্ন করুন, উত্তর দেওয়ার ধরন থেকেই অনেক কিছু বোঝা যায়।
পঞ্চম মাপকাঠি হলো অতিরিক্ত সুবিধা ও শর্ত। কোনো ব্যাংক ডিপিএস এর বিপরীতে ঋণ সুবিধা দেয়, কোনো ব্যাংক নমিনি পরিবর্তন সহজ করে, আবার কোনো ব্যাংক মেয়াদ শেষের আগে ভাঙার নিয়ম তুলনামূলক নমনীয় রাখে। এসব ছোট ছোট সুবিধা দীর্ঘ মেয়াদে বড় পার্থক্য তৈরি করে। তাই তুলনা করার সময় শুধু হার নয়, পুরো প্যাকেজটা একসঙ্গে দেখুন, আর সবকিছু লিখিতভাবে সংরক্ষণ করুন।
৩. সুদের হার ও মুনাফার হার তুলনা করার সঠিক নিয়ম
ডিপিএস এর মুনাফার হার তুলনা করার সময় সবচেয়ে বড় ভুল হলো, শুধু শতাংশের সংখ্যাটা দেখা। ধরা যাক, একটি ব্যাংক পাঁচ বছরের ডিপিএসে এক হার দিচ্ছে, আরেকটি ব্যাংক তিন বছরের ডিপিএসে আরেক হার দিচ্ছে — এই দুটি সরাসরি তুলনা করা যায় না। তুলনা করতে হবে একই কিস্তি, একই মেয়াদ এবং একই শর্তে। অর্থাৎ, মাসে দুই হাজার টাকা, পাঁচ বছর — এই একই হিসাব দুটি ব্যাংকে করে দেখুন, শেষে কে কত টাকা দেবে।
তুলনার সময় আরেকটি বিষয় খেয়াল রাখুন — মুনাফার উপর কর বা চার্জ কাটা হয় কিনা। কিছু ক্ষেত্রে ঘোষিত হার থেকে উৎসে কর কাটা হতে পারে, ফলে হাতে পাওয়া টাকা কিছুটা কম হয়। ব্যাংককে সরাসরি জিজ্ঞেস করুন, মেয়াদ শেষে হাতে ঠিক কত টাকা পাবেন। মুখের কথায় বিশ্বাস না করে, লিখিত হিসাব চেয়ে নিন। অনেক ব্যাংক এখন হিসাবের চার্ট দেয়, সেখানে কিস্তি, মেয়াদ ও মেয়াদ শেষের অঙ্ক পরিষ্কার লেখা থাকে।
হার পরিবর্তনের বিষয়টাও জেনে নিন। ডিপিএস খোলার সময় যে হার ঠিক হলো, পুরো মেয়াদে সেই হারই থাকবে কিনা, নাকি ব্যাংক হার পরিবর্তন করতে পারবে — এটা শর্তে লেখা থাকে। যদি হার পরিবর্তনশীল হয়, তাহলে ভবিষ্যতে হার কমলে আপনার লাভও কমতে পারে। আবার কিছু স্কিমে হার স্থির থাকে, যা দীর্ঘ মেয়াদে নিশ্চিন্ত থাকতে সাহায্য করে। এই পার্থক্যটা বুঝে নেওয়া খুব জরুরি।
আমার পরামর্শ হলো, অন্তত তিনটি ব্যাংকের হিসাব একটা খাতায় পাশাপাশি লিখুন। প্রতিটির জন্য লিখুন — মাসিক কিস্তি, মেয়াদ, হার, মেয়াদ শেষের মোট টাকা, কিস্তি মিসের জরিমানা, আগাম ভাঙার নিয়ম। তারপর দেখুন, কোনটি আপনার জন্য সবচেয়ে সুবিধাজনক। শুধু কয়েকশ টাকা বেশি পাওয়ার লোভে এমন ব্যাংক বাছবেন না, যেখানে কিস্তি দেওয়া কঠিন বা শর্ত কঠোর। ডিপিএস একটা দীর্ঘমেয়াদি প্রতিশ্রুতি, তাই সুবিধা ও নিশ্চিন্ততাও লাভেরই অংশ।
৪. মেয়াদ ও মাসিক কিস্তি বাছাই করার বাস্তব কৌশল
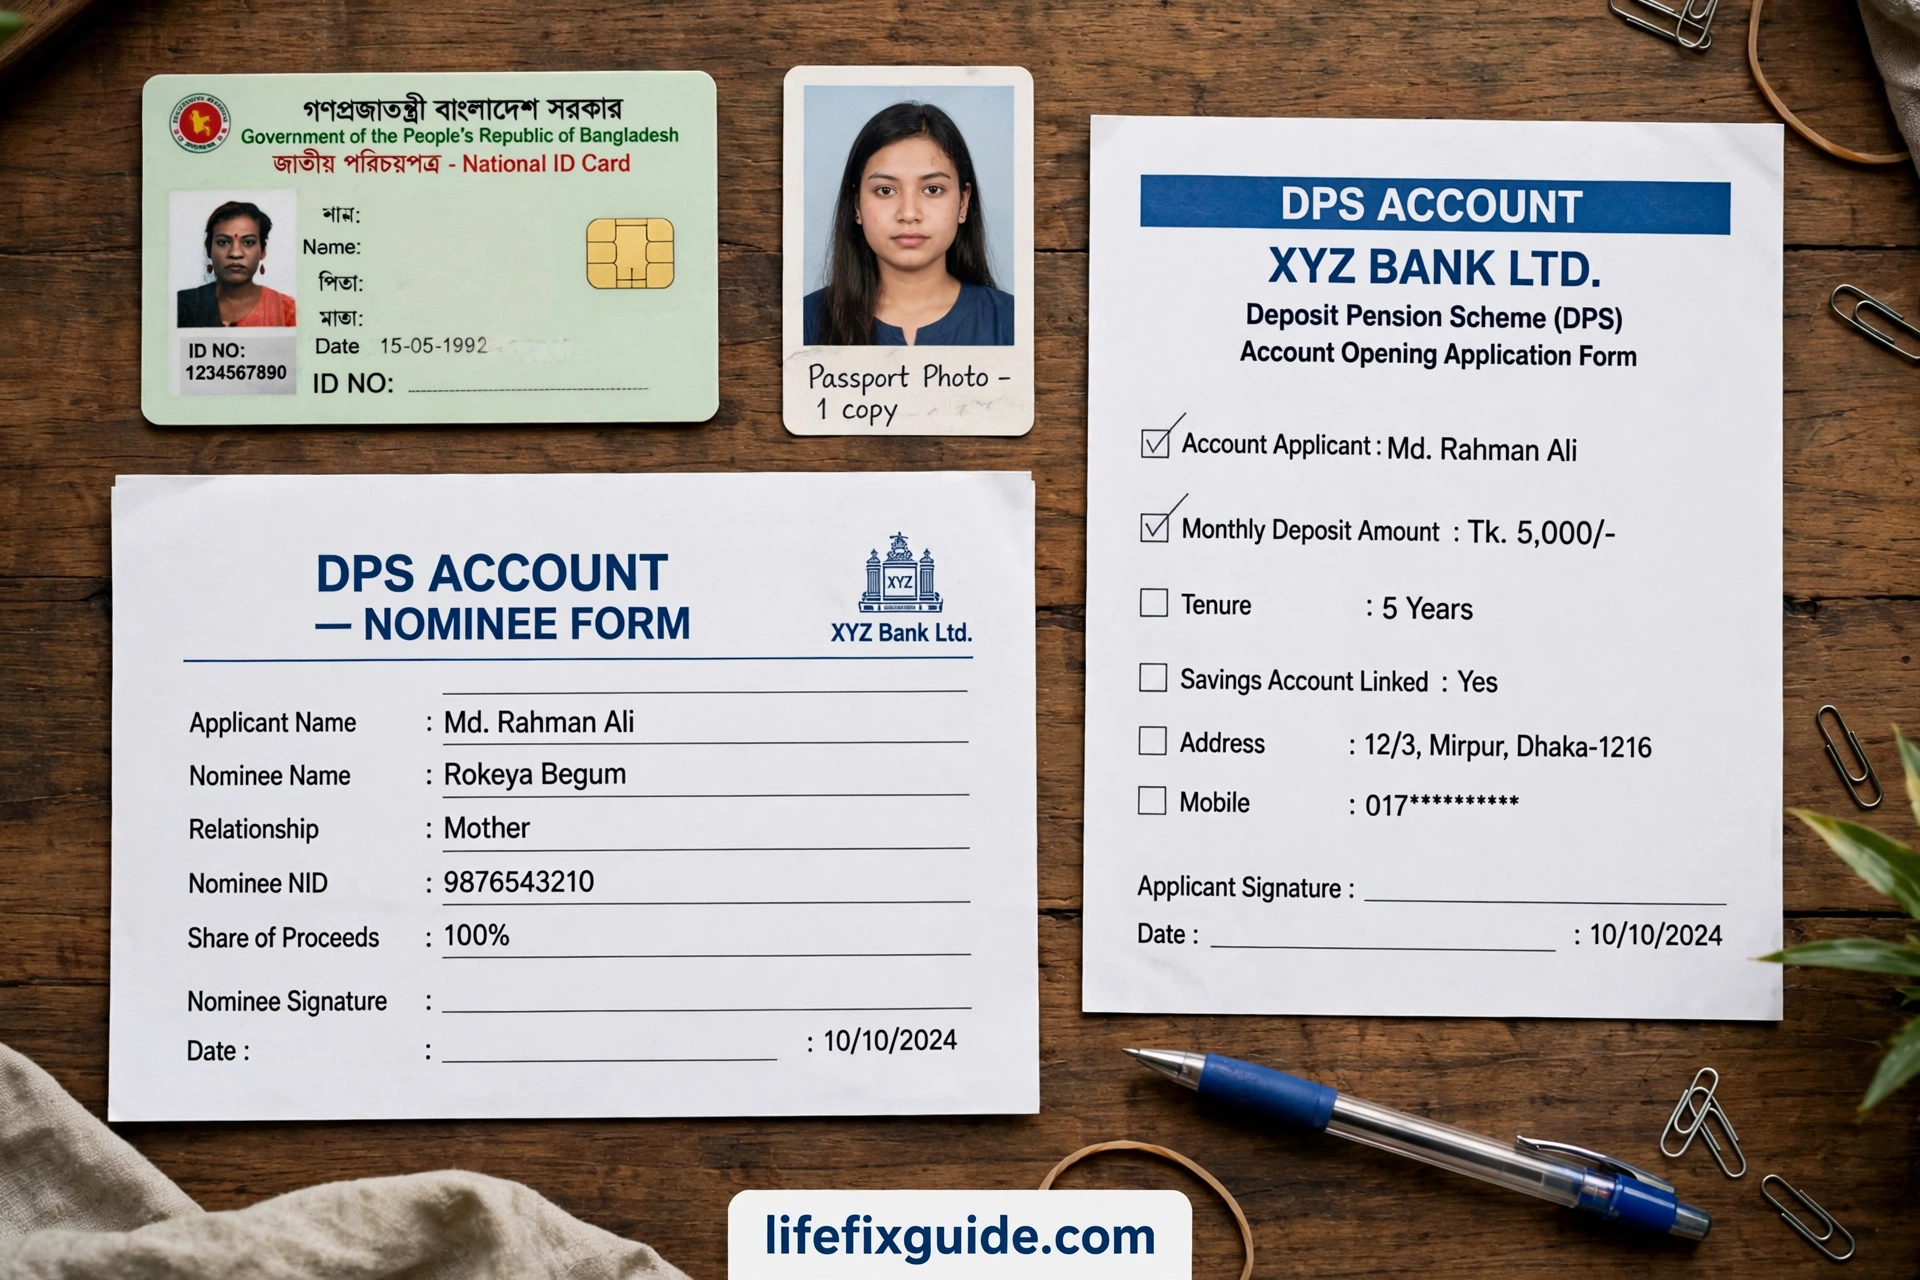
মেয়াদ বাছাই করার সময় প্রথমে নিজের লক্ষ্য ঠিক করুন। তিন বছর পর টাকাটা দরকার হলে পাঁচ বছরের ডিপিএস খোলা ঠিক হবে না, কারণ মাঝপথে ভাঙলে ক্ষতি হবে। আবার পাঁচ বছর পর টাকা দরকার হলে তিন বছরের ডিপিএস খুলে সেই টাকা আবার কোথায় রাখবেন, সেই চিন্তাও থাকবে। তাই লক্ষ্য অনুযায়ী মেয়াদ মেলান — সন্তানের ভর্তি, বিয়ে, বাড়ি মেরামত, ব্যবসা শুরু বা অবসরের সঞ্চয়, যেটাই হোক, তার সময়ের সঙ্গে ডিপিএসের মেয়াদ মিলিয়ে নিন।
কিস্তি বাছাই করার সময় একটা সহজ নিয়ম মেনে চলুন — মাসিক আয়ের এমন একটা অংশ বাছুন, যা খারাপ মাসেও দেওয়া যায়। যদি মাসে পাঁচ হাজার টাকা দেওয়া কোনো মাসে কঠিন মনে হয়, তাহলে দুই হাজার টাকা দিয়ে শুরু করা অনেক ভালো। কিস্তি কম হলেও নিয়মিত জমলে শেষে ভালো অঙ্ক দাঁড়ায়, কিন্তু বেশি কিস্তি নিয়ে মাঝপথে বন্ধ হয়ে গেলে ক্ষতিটাই বেশি। প্রয়োজনে পরে আরেকটি ডিপিএস খোলা যায়, কিন্তু প্রথমটি টিকিয়ে রাখাই আসল সাফল্য।
অনেকে জিজ্ঞেস করেন, একসঙ্গে দুটি ডিপিএস করা ভালো কিনা। আমার মত হলো, শুরুতে একটি দিয়ে অভ্যাস তৈরি করুন। কয়েক মাস নিয়মিত কিস্তি দেওয়ার পর যদি দেখেন, হাতে আরও টাকা থাকে, তাহলে দ্বিতীয়টি ভাবতে পারেন। দুটি ডিপিএস একসঙ্গে চালানো মানে মাসে দুটি কিস্তির চাপ, আর সেই চাপ সামলাতে না পারলে দুটোই ক্ষতিগ্রস্ত হতে পারে।
মেয়াদ শেষের পরিকল্পনাও আগেই করে রাখুন। মেয়াদ শেষে টাকাটা কি সঞ্চয়ী হিসাবে রাখবেন, নাকি আবার নতুন ডিপিএস করবেন, নাকি নির্দিষ্ট কাজে খরচ করবেন — এটা আগে থেকে ভেবে রাখলে মেয়াদ শেষে টাকাটা অযথা খরচ হয়ে যাওয়ার ঝুঁকি কমে। অনেকেই মেয়াদ শেষের টাকা পেয়ে খুশিতে সব খরচ করে ফেলেন, পরে আবার শূন্য থেকে শুরু করতে হয়। তাই মেয়াদ শেষের টাকার একটা লিখিত পরিকল্পনা রাখুন, আর পরিবারের সঙ্গে সেটা আলোচনা করে নিন।
৫. ডিপিএস করলে কি কি লাগে — কাগজপত্র ও প্রক্রিয়া
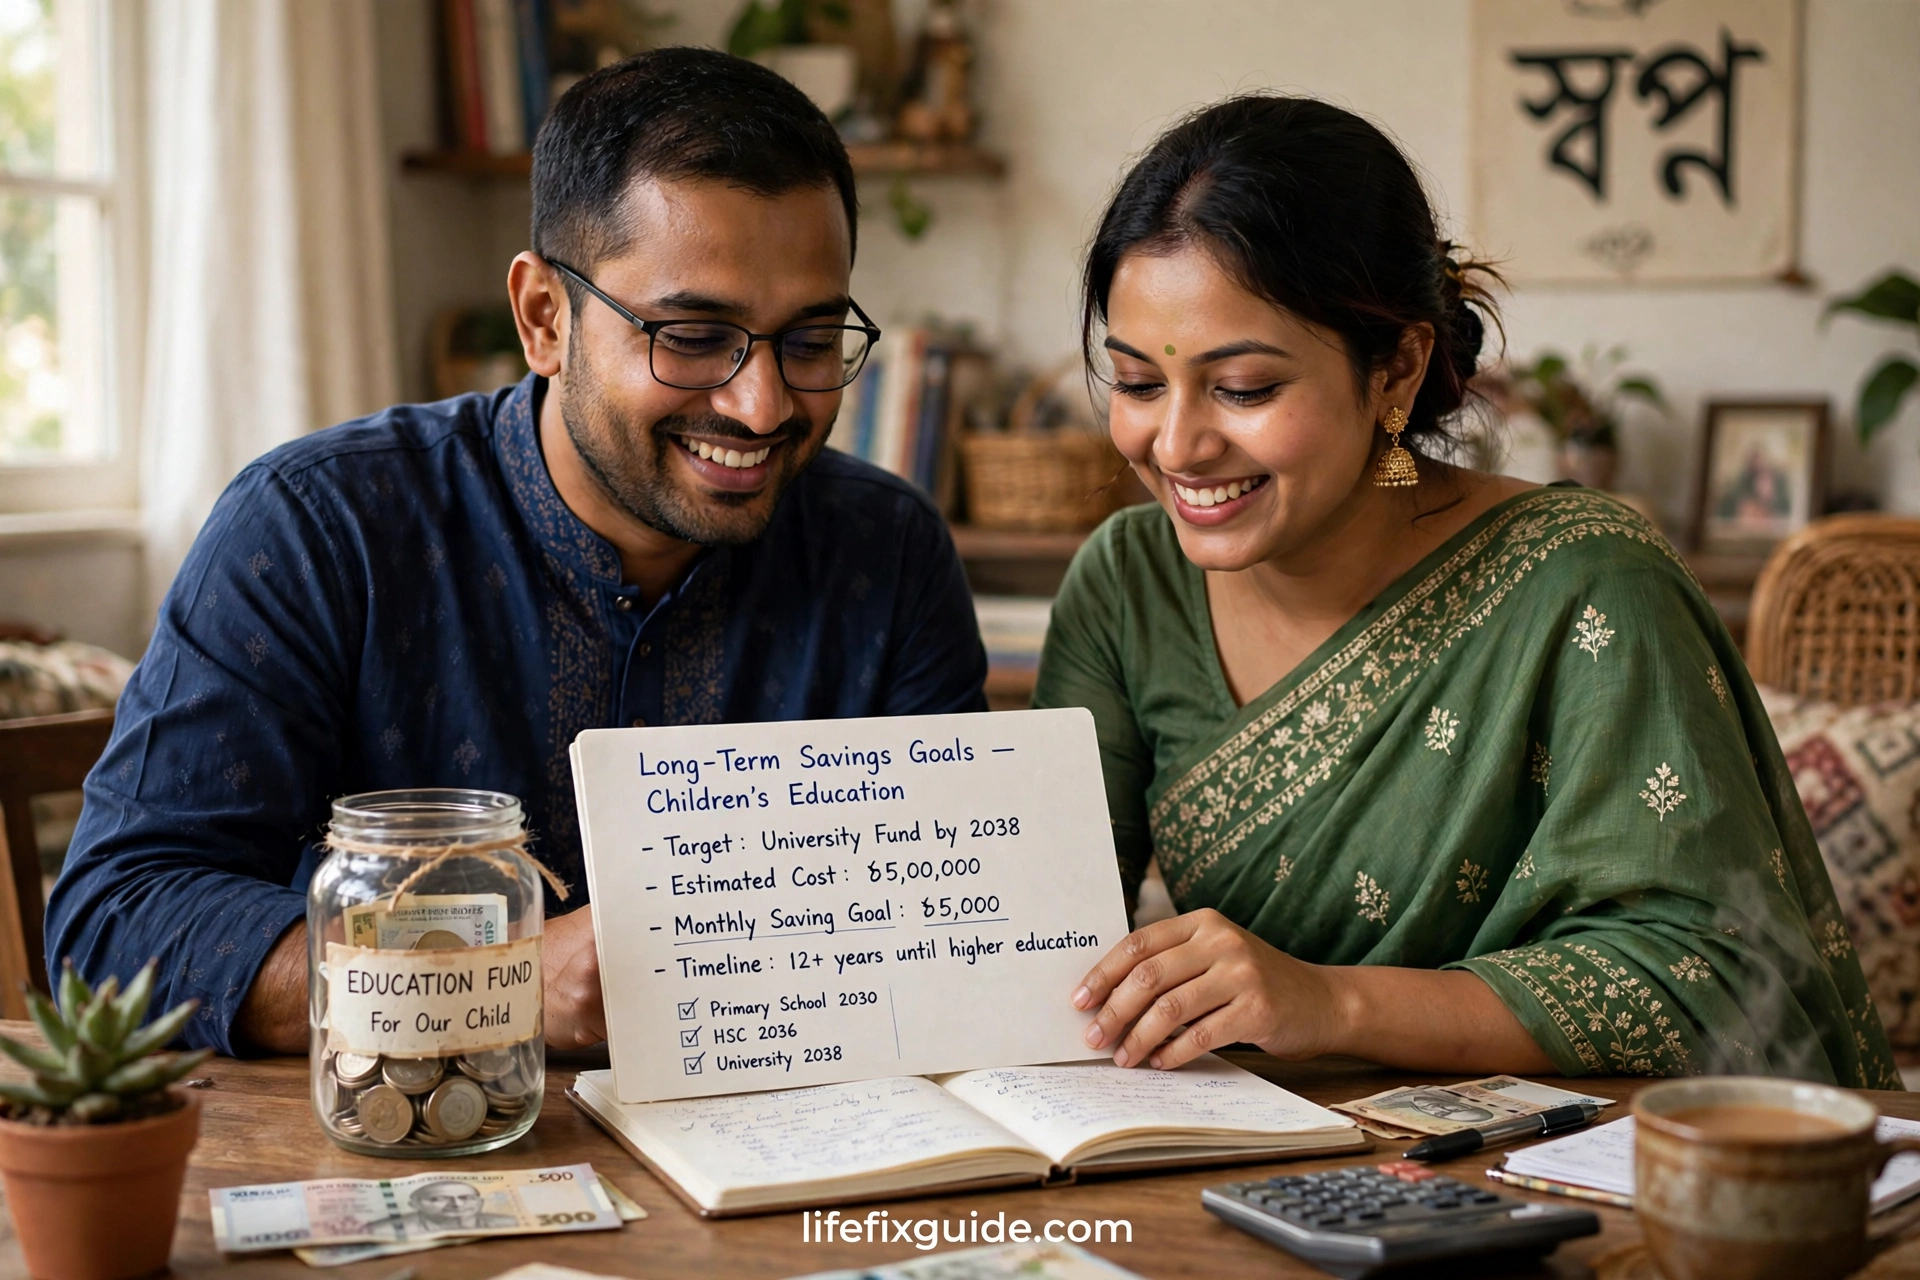
ডিপিএস খুলতে সাধারণত খুব বেশি কাগজপত্র লাগে না, তবে সবকিছু আগে থেকে গুছিয়ে নিলে শাখায় একবার গিয়েই কাজ শেষ করা যায়। প্রথমে লাগবে জাতীয় পরিচয়পত্রের কপি ও মূল কপি দেখানোর ব্যবস্থা। যাদের অ্যাকাউন্ট আগে থেকে আছে, তাদের ক্ষেত্রে প্রক্রিয়া আরও সহজ হয়, কারণ ব্যাংকের কাছে তথ্য আগে থেকেই থাকে। নতুন গ্রাহক হলে প্রথমে একটি সঞ্চয়ী হিসাব খুলতে হতে পারে, আর সেই হিসাব থেকেই মাসে মাসে কিস্তি কাটা হবে।
দ্বিতীয়ত, লাগবে পাসপোর্ট সাইজের ছবি — নিজের এবং নমিনির। নমিনি হলেন সেই ব্যক্তি, যিনি আপনার অবর্তমানে ডিপিএসের টাকা পাবেন। নমিনি হিসেবে পরিবারের বিশ্বস্ত কাউকে রাখা ভালো, আর নমিনির জাতীয় পরিচয়পত্রের কপিও সঙ্গে রাখুন। অনেকেই নমিনি দেওয়ার বিষয়টা হালকাভাবে নেন, কিন্তু দীর্ঘমেয়াদি সঞ্চয়ের ক্ষেত্রে এটা অত্যন্ত গুরুত্বপূর্ণ। নমিনি না থাকলে পরে টাকা তোলার প্রক্রিয়া জটিল ও সময়সাপেক্ষ হতে পারে।
তৃতীয়ত, ঠিকানার প্রমাণপত্র লাগতে পারে, যেমন বিদ্যুৎ বিল বা ঠিকানা সংবলিত কোনো নথি। আর আয়ের উৎস সম্পর্কে ব্যাংক জানতে চাইতে পারে — আপনি চাকরি করেন, ব্যবসা করেন, নাকি অন্য কোনো উৎস থেকে আয় করেন। এসব তথ্য দিতে দ্বিধা করবেন না, কারণ এটা ব্যাংকের নিয়মিত প্রক্রিয়ার অংশ। ফরম পূরণের সময় মাসিক কিস্তি, মেয়াদ, কিস্তি কাটার তারিখ ও নমিনির তথ্য ভালোভাবে মিলিয়ে দেখুন, তারপর সই করুন।
ফরম জমা দেওয়ার পর ব্যাংক আপনাকে একটি হিসাব নম্বর বা ডিপিএস সার্টিফিকেট দেবে। সেটা যত্ন করে সংরক্ষণ করুন, আর প্রথম কিস্তি কাটা হয়েছে কিনা, তা পরের মাসে যাচাই করুন। মোবাইলে মেসেজ আসে কিনা, অ্যাপে হিসাব দেখা যায় কিনা — এসব পরীক্ষা করে নিন। কোনো সমস্যা হলে সঙ্গে সঙ্গে শাখায় যোগাযোগ করুন, মাসের পর মাস ফেলে রাখবেন না। ছোট ভুল শুরুতে ঠিক করা সহজ, পরে ঠিক করা কঠিন।
৬. সরকারি ব্যাংক নাকি বেসরকারি ব্যাংক — কোনটি আপনার জন্য ভালো
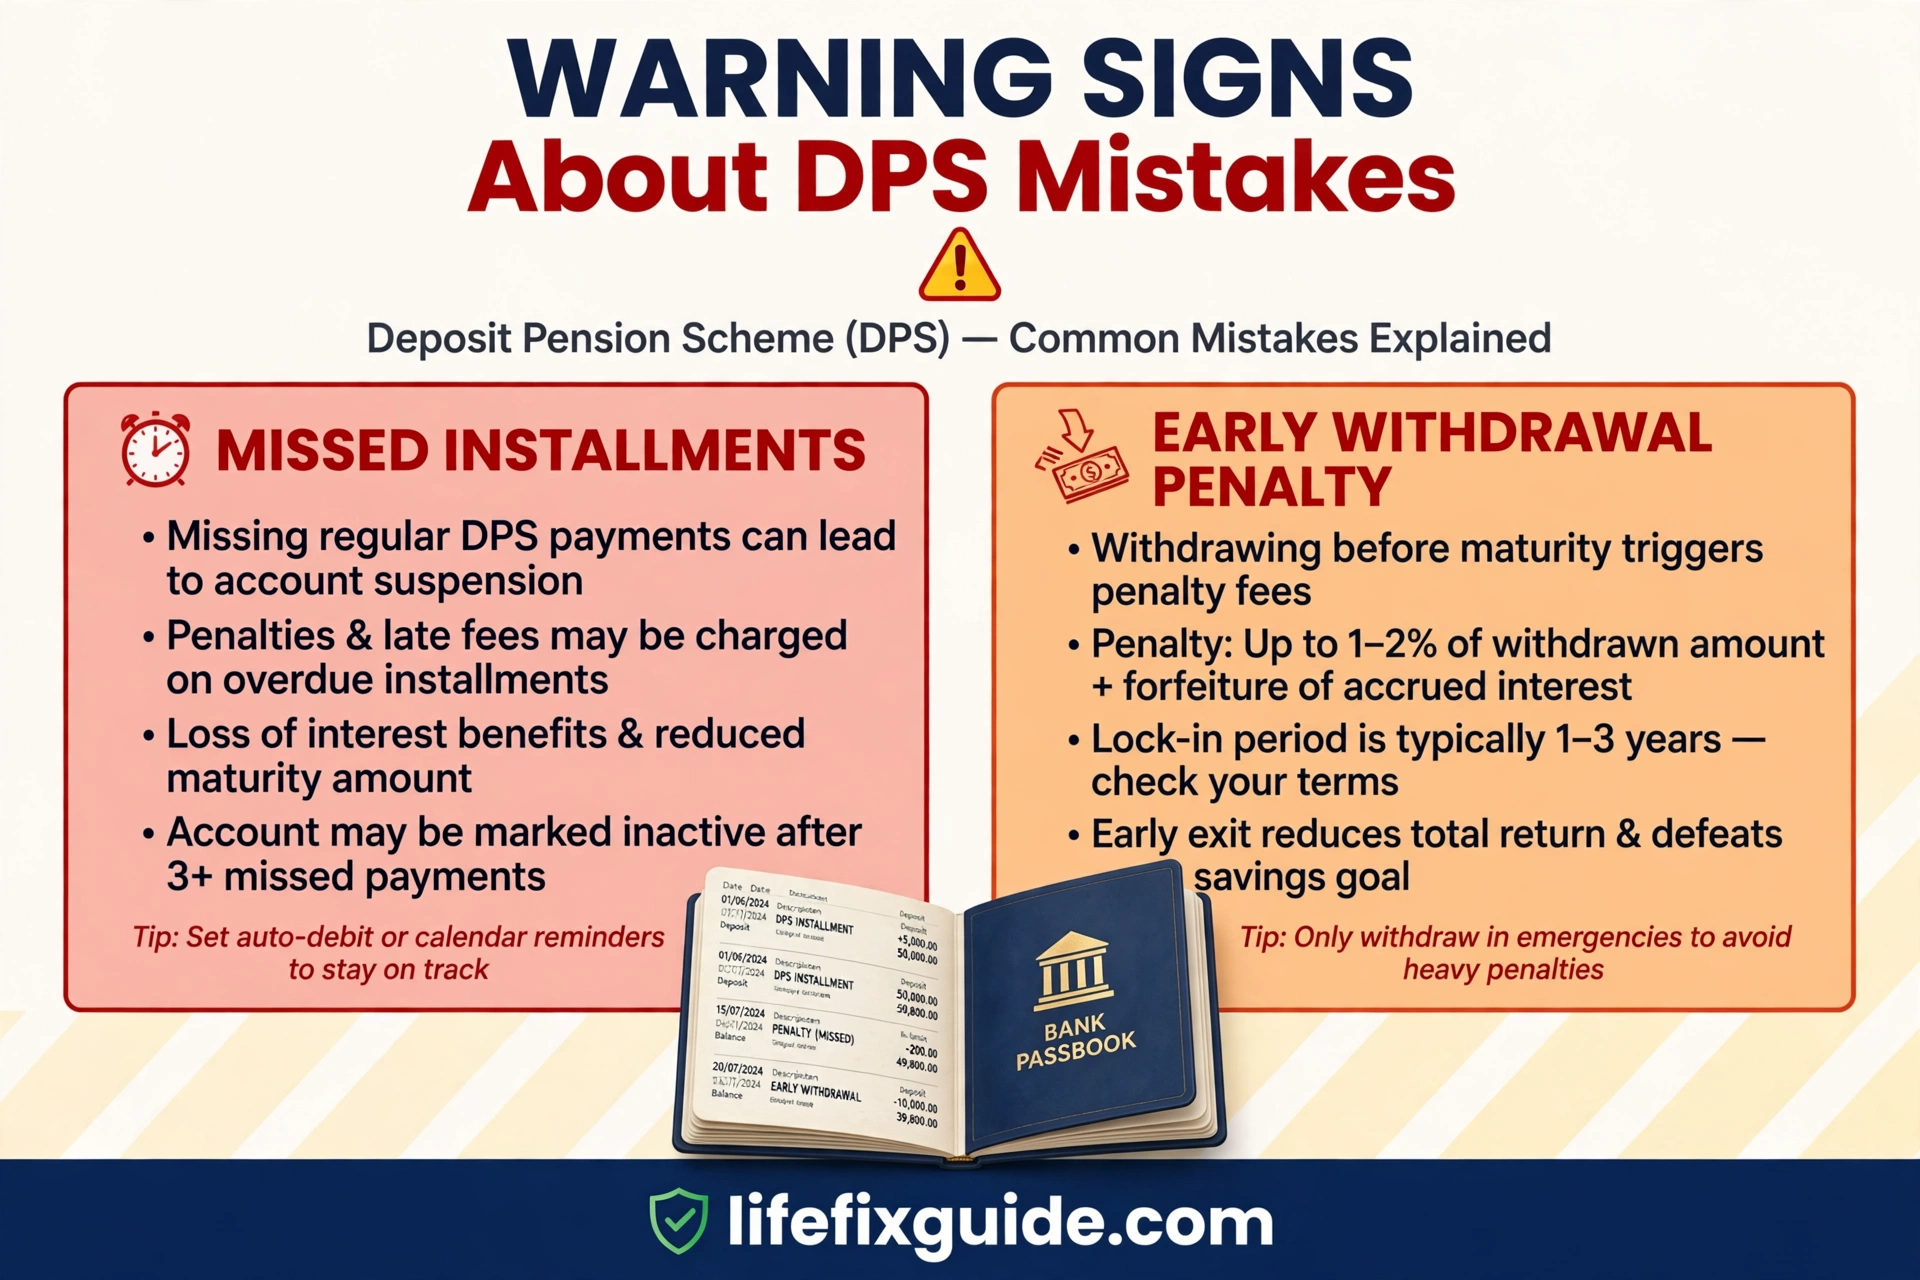
এই প্রশ্নের উত্তর নির্ভর করে আপনার অগ্রাধিকারের উপর। সরকারি ব্যাংকের বড় সুবিধা হলো, সারা দেশে শাখার নেটওয়ার্ক বড়, গ্রামাঞ্চলেও শাখা পাওয়া যায়, আর অনেক মানুষ সরকারি ব্যাংকের উপর দীর্ঘদিনের আস্থা রাখেন। যারা নিজের এলাকায় শাখায় গিয়ে কিস্তি দিতে চান, তাদের জন্য এটা বড় সুবিধা। তবে কোনো কোনো সরকারি শাখায় ভিড় বেশি থাকতে পারে, আর সেবা পেতে সময় কিছুটা বেশি লাগতে পারে।
বেসরকারি ব্যাংকের সুবিধা হলো, অনেক ক্ষেত্রে অ্যাপ ও অনলাইন সেবা বেশ উন্নত, কিস্তি দেওয়া ও হিসাব দেখা সহজ, আর শাখার পরিবেশও অনেক সময় দ্রুত সেবা দেওয়ার উপযোগী হয়। কিছু বেসরকারি ব্যাংক ডিপিএসের হারে প্রতিযোগিতামূলক অফার দেয়, যা তুলনা করলে স্পষ্ট বোঝা যায়। তবে সেক্ষেত্রেও শর্তগুলো ভালোভাবে পড়া জরুরি — হার ভালো হলেই সব শর্ত ভালো, এমনটা ধরে নেওয়া ঠিক নয়।
আমার ব্যক্তিগত মত হলো, সরকারি নাকি বেসরকারি — এই তকমার চেয়ে আপনার এলাকায় সেবা, হার, জরিমানার নিয়ম ও কিস্তি দেওয়ার সহজতা বেশি গুরুত্বপূর্ণ। আপনার বাড়ির পাশে যে ব্যাংকের শাখা আছে, যেখানে গিয়ে আপনি স্বাচ্ছন্দ্যে কথা বলতে পারেন, সেখানেই ডিপিএস করা বুদ্ধিমানের কাজ। কারণ ডিপিএস পাঁচ-দশ বছরের সম্পর্ক, আর সেই সম্পর্ক টিকিয়ে রাখতে গেলে সহজ যোগাযোগের বিকল্প নেই।
আরেকটি দিক হলো, একাধিক ব্যাংকে ছোট ছোট ডিপিএস না করে, প্রথমে একটি ব্যাংকে একটি ডিপিএস ঠিকভাবে চালানো ভালো। অনেকে শুনে শুনে তিন-চারটি ব্যাংকে ডিপিএস খুলে ফেলেন, পরে কোনটির কিস্তি কবে, সেটাই মনে থাকে না। একটি ডিপিএস সফলভাবে চালাতে পারলে আত্মবিশ্বাস বাড়ে, আর তখন দ্বিতীয়টি নিয়ে ভাবা যায়। সঞ্চয়ের ক্ষেত্রে ধারাবাহিকতাই সবচেয়ে বড় শক্তি, সংখ্যা নয়।
৭. ডিপিএস নিয়ে সাধারণ ভুলগুলো — যা আপনাকে এড়াতেই হবে
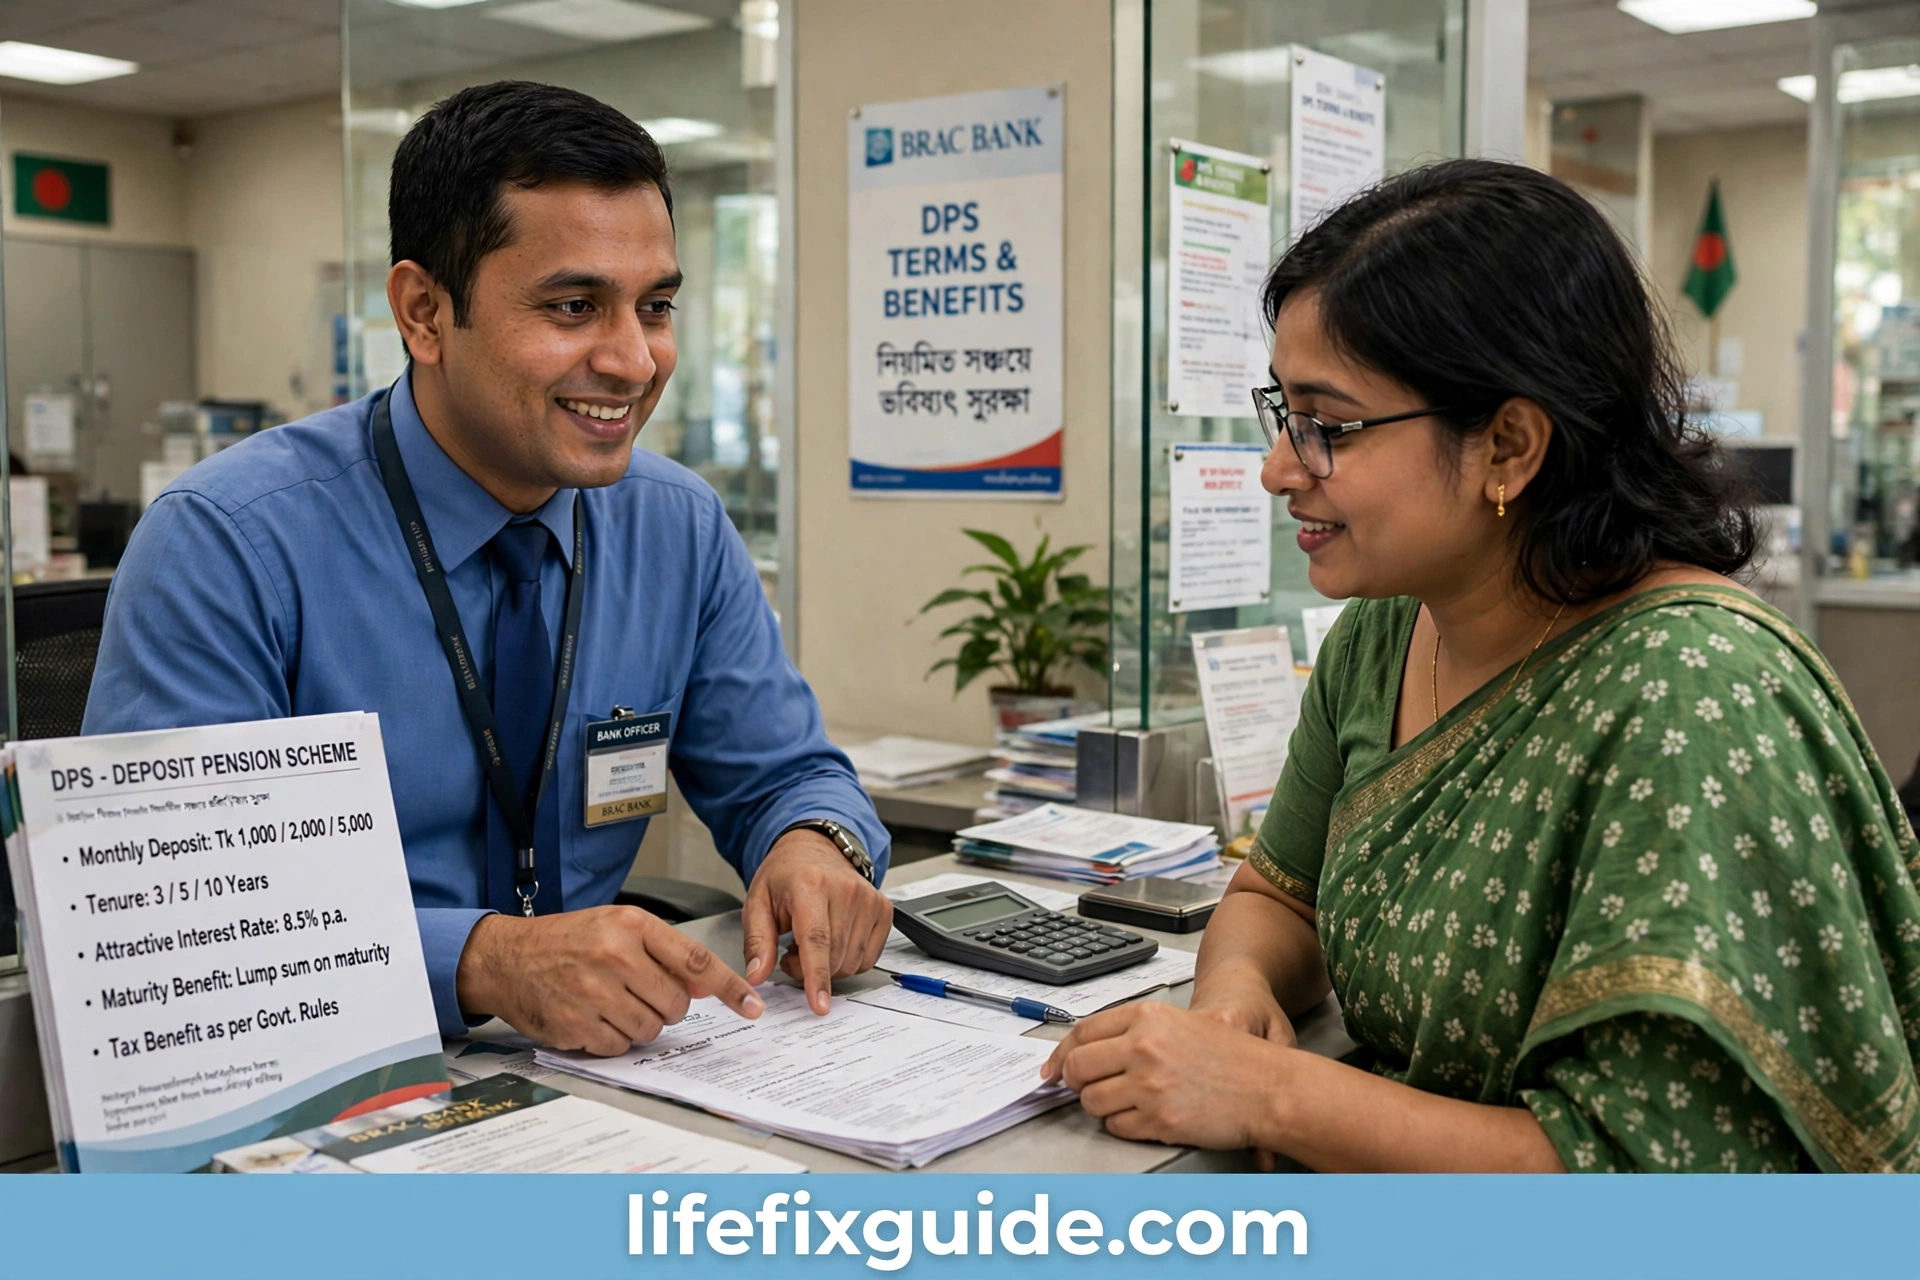
প্রথম ভুল হলো, আয়ের চেয়ে বেশি কিস্তি নেওয়া। মাসের শুরুতে মনে হয়, পাঁচ হাজার টাকা দেওয়া যাবে, কিন্তু দুই-তিন মাস পর খরচ বেড়ে গেলে কিস্তি বোঝা হয়ে দাঁড়ায়। ফলে কিস্তি মিস হয়, জরিমানা কাটে, আর শেষ পর্যন্ত ডিপিএস বন্ধ করতে হয়। তাই কিস্তি এমনভাবে বাছুন, যাতে খারাপ মাসেও দেওয়া যায়। ছোট কিস্তি নিয়মিত দেওয়া, বড় কিস্তি অনিয়মিত দেওয়ার চেয়ে অনেক ভালো।
দ্বিতীয় ভুল হলো, শর্ত না পড়ে সই করা। অনেকে ব্যাংকের কর্মীর মুখের কথায় ভরসা করে ফরমে সই করেন, কিন্তু পরে দেখেন, আগাম ভাঙার নিয়ম, জরিমানা বা করের বিষয়টা আলাদা। মুখের কথা মনে রাখা কঠিন, লিখিত শর্তই শেষ কথা। তাই ফরমের গুরুত্বপূর্ণ অংশগুলো পড়ুন, না বুঝলে জিজ্ঞেস করুন, আর প্রয়োজনে শর্তের কপি সঙ্গে নিয়ে আসুন।
তৃতীয় ভুল হলো, ডিপিএস এর উপর ঋণ নেওয়ার বিষয়টা না বোঝা। কিছু ব্যাংক ডিপিএস এর বিপরীতে ঋণ দেয়, অর্থাৎ জমা টাকার বিপরীতে নির্দিষ্ট অঙ্কের ঋণ পাওয়া যায়। এটা জরুরি প্রয়োজনে কাজে লাগতে পারে, কিন্তু ঋণ নিলে তার সুদ ও পরিশোধের নিয়ম আলাদা। ঋণ নেওয়ার আগে সুদের হার, পরিশোধের সময়সীমা ও ডিপিএসের উপর তার প্রভাব ভালোভাবে জেনে নিন। জরুরি না হলে ডিপিএস ভেঙে বা তার বিপরীতে ঋণ নিয়ে খরচ করা থেকে বিরত থাকাই ভালো।
চতুর্থ ভুল হলো, নমিনি না দেওয়া বা পুরনো নমিনি আপডেট না করা। বিয়ে, পরিবারে পরিবর্তন বা অন্য কারণে নমিনি বদলাতে হতে পারে। বছরে একবার নিজের ডিপিএসের তথ্য যাচাই করুন — নমিনি ঠিক আছে কিনা, মোবাইল নম্বর ঠিক আছে কিনা, কিস্তি নিয়মিত কাটছে কিনা। এই ছোট যাচাই ভবিষ্যতে পরিবারের জন্য বড় ঝামেলা এড়িয়ে দেয়। আরেকটি ভুল হলো, মেয়াদ শেষের তারিখ ভুলে যাওয়া। মেয়াদ শেষের এক মাস আগে ব্যাংকে যোগাযোগ করে টাকা তোলার প্রক্রিয়া জেনে নিন, যাতে টাকাটা অযথা আটকে না থাকে।
৮. ডিপিএস এর হিসাব নিজে করার নিয়ম — কত জমা দিলে শেষে কত পাবেন
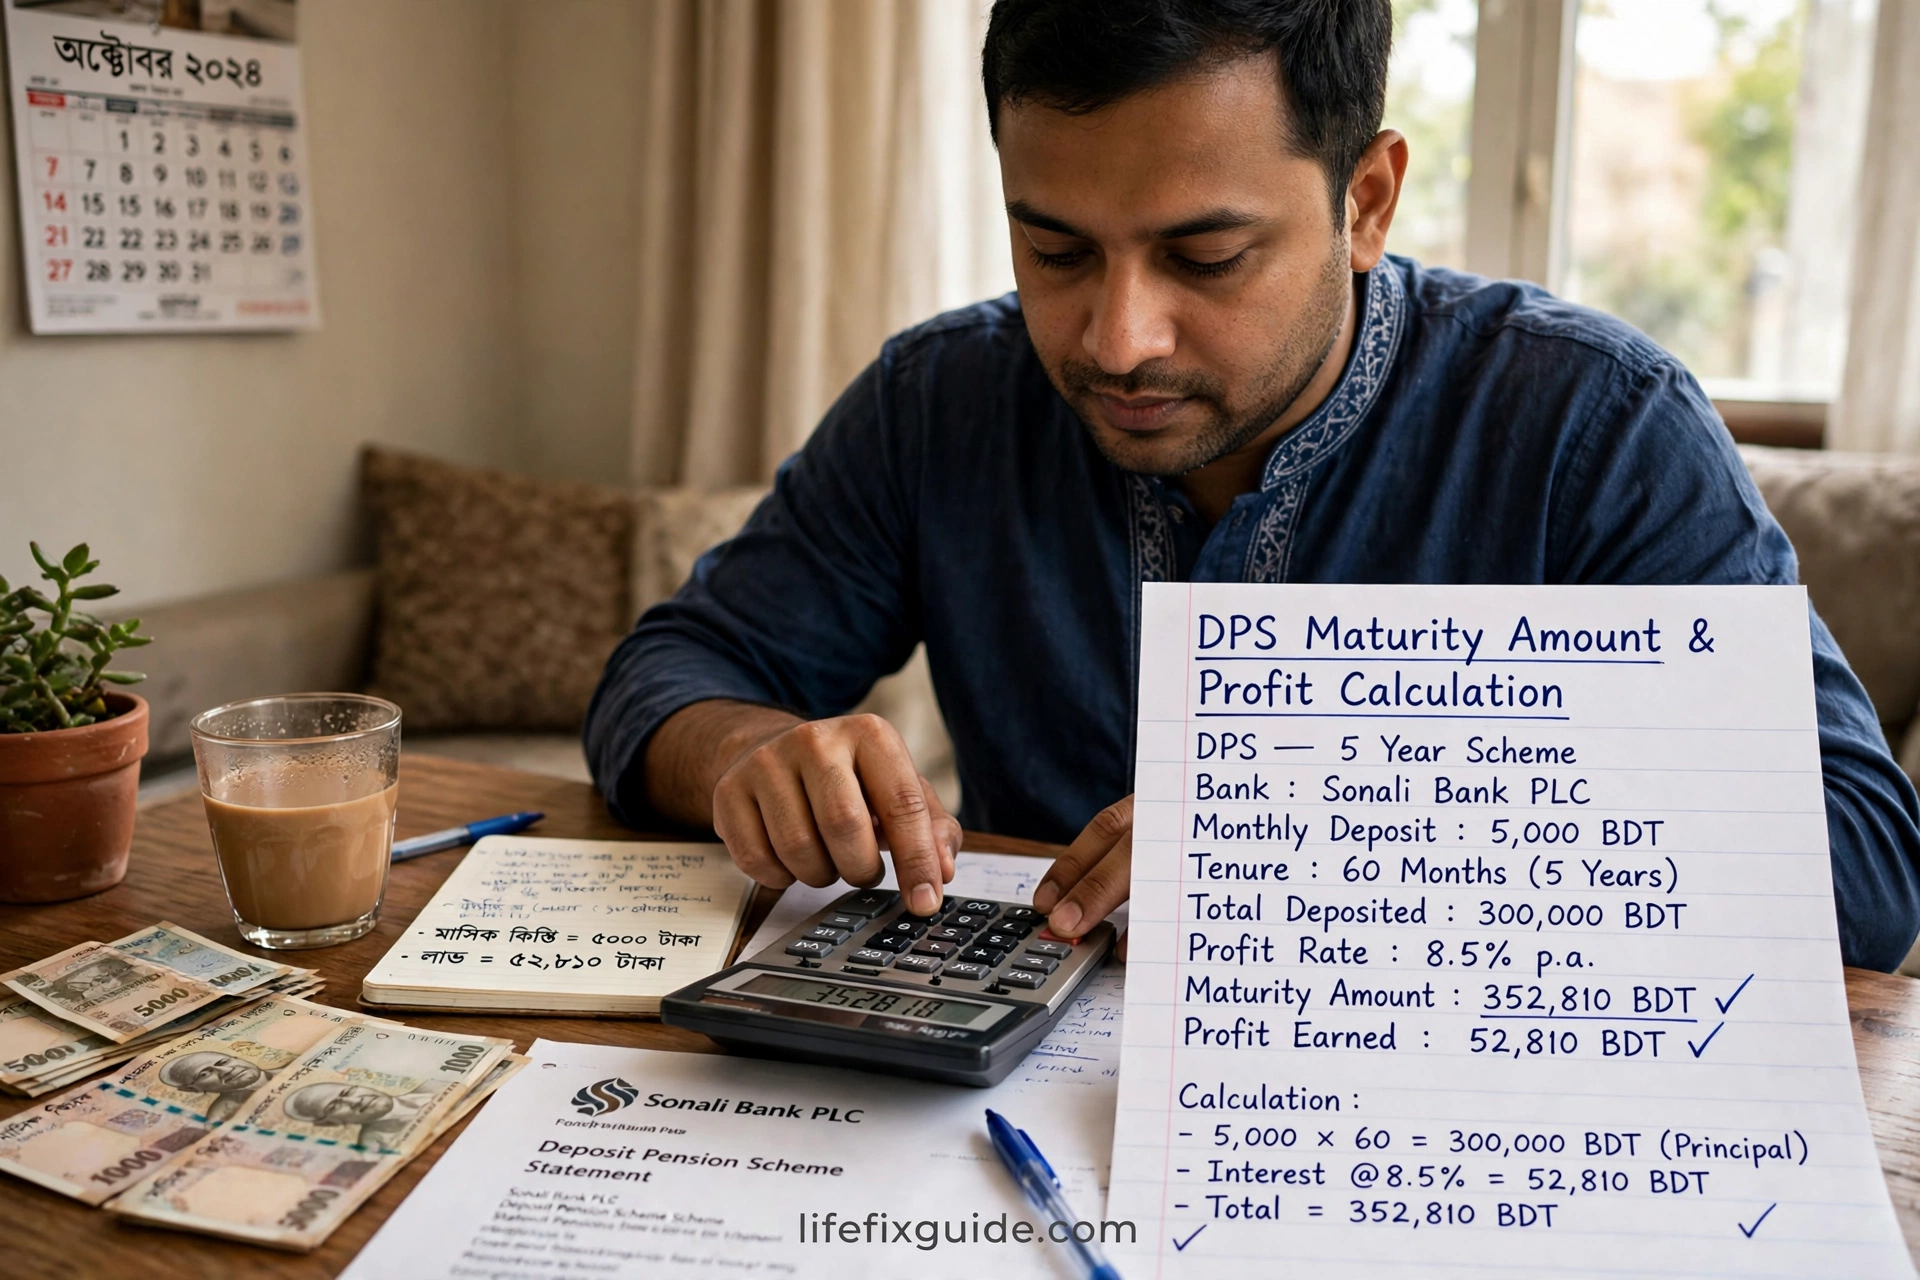
ডিপিএস এর হিসাব নিজে করা খুব কঠিন নয়, যদি মূল ধারণাটা পরিষ্কার থাকে। আপনি প্রতি মাসে একটি নির্দিষ্ট টাকা জমা দিচ্ছেন, ব্যাংক সেই টাকার উপর নির্দিষ্ট হারে মুনাফা দিচ্ছে, আর মেয়াদ শেষে আসল ও মুনাফা মিলিয়ে মোট টাকা ফেরত দিচ্ছে। হিসাবের জন্য তিনটি সংখ্যা লাগবে — মাসিক কিস্তি, মেয়াদ (মাসের সংখ্যায়) এবং মুনাফার হার। এই তিনটি জানা থাকলে ব্যাংকের দেওয়া চার্টের সঙ্গে নিজের হিসাব মিলিয়ে দেখতে পারবেন।
একটা উদাহরণ দিয়ে বোঝা যাক, তবে মনে রাখবেন, এটা শুধু বোঝানোর জন্য উদাহরণ, কোনো ব্যাংকের ঘোষিত হার নয়। ধরা যাক, আপনি মাসে দুই হাজার টাকা করে পাঁচ বছর জমা দিলেন। পাঁচ বছরে মোট কিস্তি হবে ষাটটি, অর্থাৎ আসল জমা হবে এক লাখ বিশ হাজার টাকা। এর উপর ব্যাংকের হারে মুনাফা যোগ হবে। হার যত বেশি হবে, মেয়াদ শেষের মোট টাকাও তত বেশি হবে। ঠিক কত হবে, সেটা ব্যাংকের হিসাবের চার্ট বা ক্যালকুলেটর থেকে জেনে নেওয়া সবচেয়ে নির্ভরযোগ্য উপায়, কারণ মুনাফা হিসাবের পদ্ধতি ব্যাংকভেদে কিছুটা আলাদা হতে পারে।
হিসাব মিলিয়ে দেখার সময় দুটি বিষয় যাচাই করুন। প্রথমত, মোট জমা আসল ঠিক আছে কিনা — মাসিক কিস্তি গুণ মোট মাস, এই গুণফল আপনার আসল। দ্বিতীয়ত, মেয়াদ শেষের মোট টাকা থেকে আসল বাদ দিলে যা থাকে, সেটাই মুনাফা। এই মুনাফার উপর কর বা চার্জ কাটা হলে হাতে পাওয়া টাকা কিছুটা কমবে, সেটাও জিজ্ঞেস করে নিন। যদি ব্যাংকের হিসাবের সঙ্গে আপনার হিসাবের বড় পার্থক্য দেখা যায়, তাহলে শাখায় গিয়ে ব্যাখ্যা চেয়ে নিন, লজ্জা পাওয়ার কিছু নেই — এটা আপনার টাকা, হিসাব বোঝা আপনার অধিকার।
সবশেষে, ডিপিএসকে শুধু লাভের অঙ্ক হিসেবে না দেখে, একটা অভ্যাস হিসেবে দেখুন। মাসে মাসে নিয়মিত জমানোর অভ্যাস একবার তৈরি হয়ে গেলে, তা জীবনের অন্য ক্ষেত্রেও কাজে লাগে। ডিপিএস শেষ হলে সেই অভ্যাস দিয়ে নতুন সঞ্চয় শুরু করা যায়, সন্তানের জন্য পরিকল্পনা করা যায়, কিংবা জরুরি তহবিল গড়ে তোলা যায়। তাই আজই তিনটি ব্যাংকের হিসাব পাশাপাশি লিখুন, শর্তগুলো মিলিয়ে দেখুন, আর নিজের সামর্থ্য অনুযায়ী একটি ডিপিএস শুরু করুন। ছোট শুরুই বড় সঞ্চয়ের প্রথম ধাপ।
আরেকটি ব্যবহারিক পরামর্শ হলো, অনলাইনে পাওয়া তথ্যকে চূড়ান্ত সত্য ধরে না নিয়ে শাখায় গিয়ে যাচাই করা। ওয়েবসাইটে পুরনো হার লেখা থাকতে পারে, আবার বিশেষ অফারের হার শুধু নির্দিষ্ট মেয়াদের জন্য প্রযোজ্য হতে পারে। তাই অনলাইনে তুলনা করে প্রাথমিক তালিকা করুন, তারপর শাখায় গিয়ে বর্তমান হার, বর্তমান শর্ত ও মেয়াদ শেষের অঙ্ক লিখিতভাবে নিশ্চিত করুন। শাখার কর্মীকে আপনার মাসিক কিস্তি ও মেয়াদ বলে সরাসরি জিজ্ঞেস করুন, শেষে কত টাকা পাবেন, কিস্তি মিস হলে কী হবে, আর টাকা তুলতে কতদিন লাগবে। এই তিনটি উত্তরের লিখিত নোটই আপনার সিদ্ধান্তের সবচেয়ে নির্ভরযোগ্য ভিত্তি হবে।
শেষ কথা
ডিপিএস এর জন্য কোন ব্যাংক ভালো, তার উত্তর এক লাইনে দেওয়া যায় না, কিন্তু সঠিক প্রশ্নগুলো করলে উত্তরটা নিজেই পরিষ্কার হয়ে যায়। হার, মেয়াদ, জরিমানা, শাখার সুবিধা ও নিজের সামর্থ্য — এই পাঁচটি বিষয় মিলিয়ে যে ব্যাংক আপনার জন্য সবচেয়ে সুবিধাজনক, সেটাই আপনার জন্য সেরা ব্যাংক। আজই কাছের দুই-তিনটি ব্যাংকে গিয়ে হিসাব চেয়ে নিন, শর্তগুলো লিখিতভাবে দেখুন, আর তাড়াহুড়ো না করে সিদ্ধান্ত নিন। নিয়মিত ছোট কিস্তি, ধৈর্য আর সঠিক ব্যাংক — এই তিনটি মিলেই কয়েক বছর পর আপনার হাতে একটা নিরাপদ ও গর্ব করার মতো সঞ্চয় দাঁড়াবে। আপনার ডিপিএস অভিজ্ঞতা বা প্রশ্ন থাকলে পরিবারের সঙ্গে আলোচনা করুন, আর প্রয়োজনে ব্যাংকের কর্মীর কাছ থেকে লিখিত ব্যাখ্যা নিয়ে নিশ্চিন্তে শুরু করুন।