ডিপিএস এর উপর লোন নেওয়া যায় — হ্যাঁ, আপনার চলমান ডিপিএস অ্যাকাউন্টের জমা টাকার বিপরীতে ব্যাংক থেকে ঋণ নেওয়া সম্ভব। সাধারণত জমা অর্থের ৮০ থেকে ৯০ শতাংশ পর্যন্ত লোন মেলে, আর ডিপিএস ভাঙতে হয় না বলে মেয়াদ শেষে পুরো মুনাফাও পাওয়া যায়। এই লেখায় আমি ধাপে ধাপে জানাচ্ছি কারা এই লোন পাবেন, কত টাকা মিলবে, সুদের হার কেমন, কী কী কাগজ লাগবে এবং কোন ভুলগুলো এড়িয়ে চললে আপনি নিরাপদে সুবিধাটা নিতে পারবেন।
আমার নিজের অভিজ্ঞতা থেকে বলছি, হঠাৎ টাকার দরকার হলে মানুষ প্রথমেই ডিপিএস ভেঙে ফেলার কথা ভাবে। অথচ ডিপিএস ভাঙলে মুনাফার বড় অংশ হাতছাড়া হয়, আবার নতুন করে সঞ্চয়ের অভ্যাসটাও নষ্ট হয়। ডিপিএস এর উপর লোন সেই সমস্যার একটা বুদ্ধিমানের সমাধান। আপনি জরুরি প্রয়োজনে টাকা পেয়ে যান, আবার আপনার সঞ্চয়ও চালু থাকে। তবে সুবিধা নেওয়ার আগে নিয়মগুলো ভালো করে বোঝা জরুরি, কারণ প্রতিটি ব্যাংকের নীতিমালা কিছুটা আলাদা হতে পারে।
১. ডিপিএস এর উপর লোন কী ও কীভাবে কাজ করে
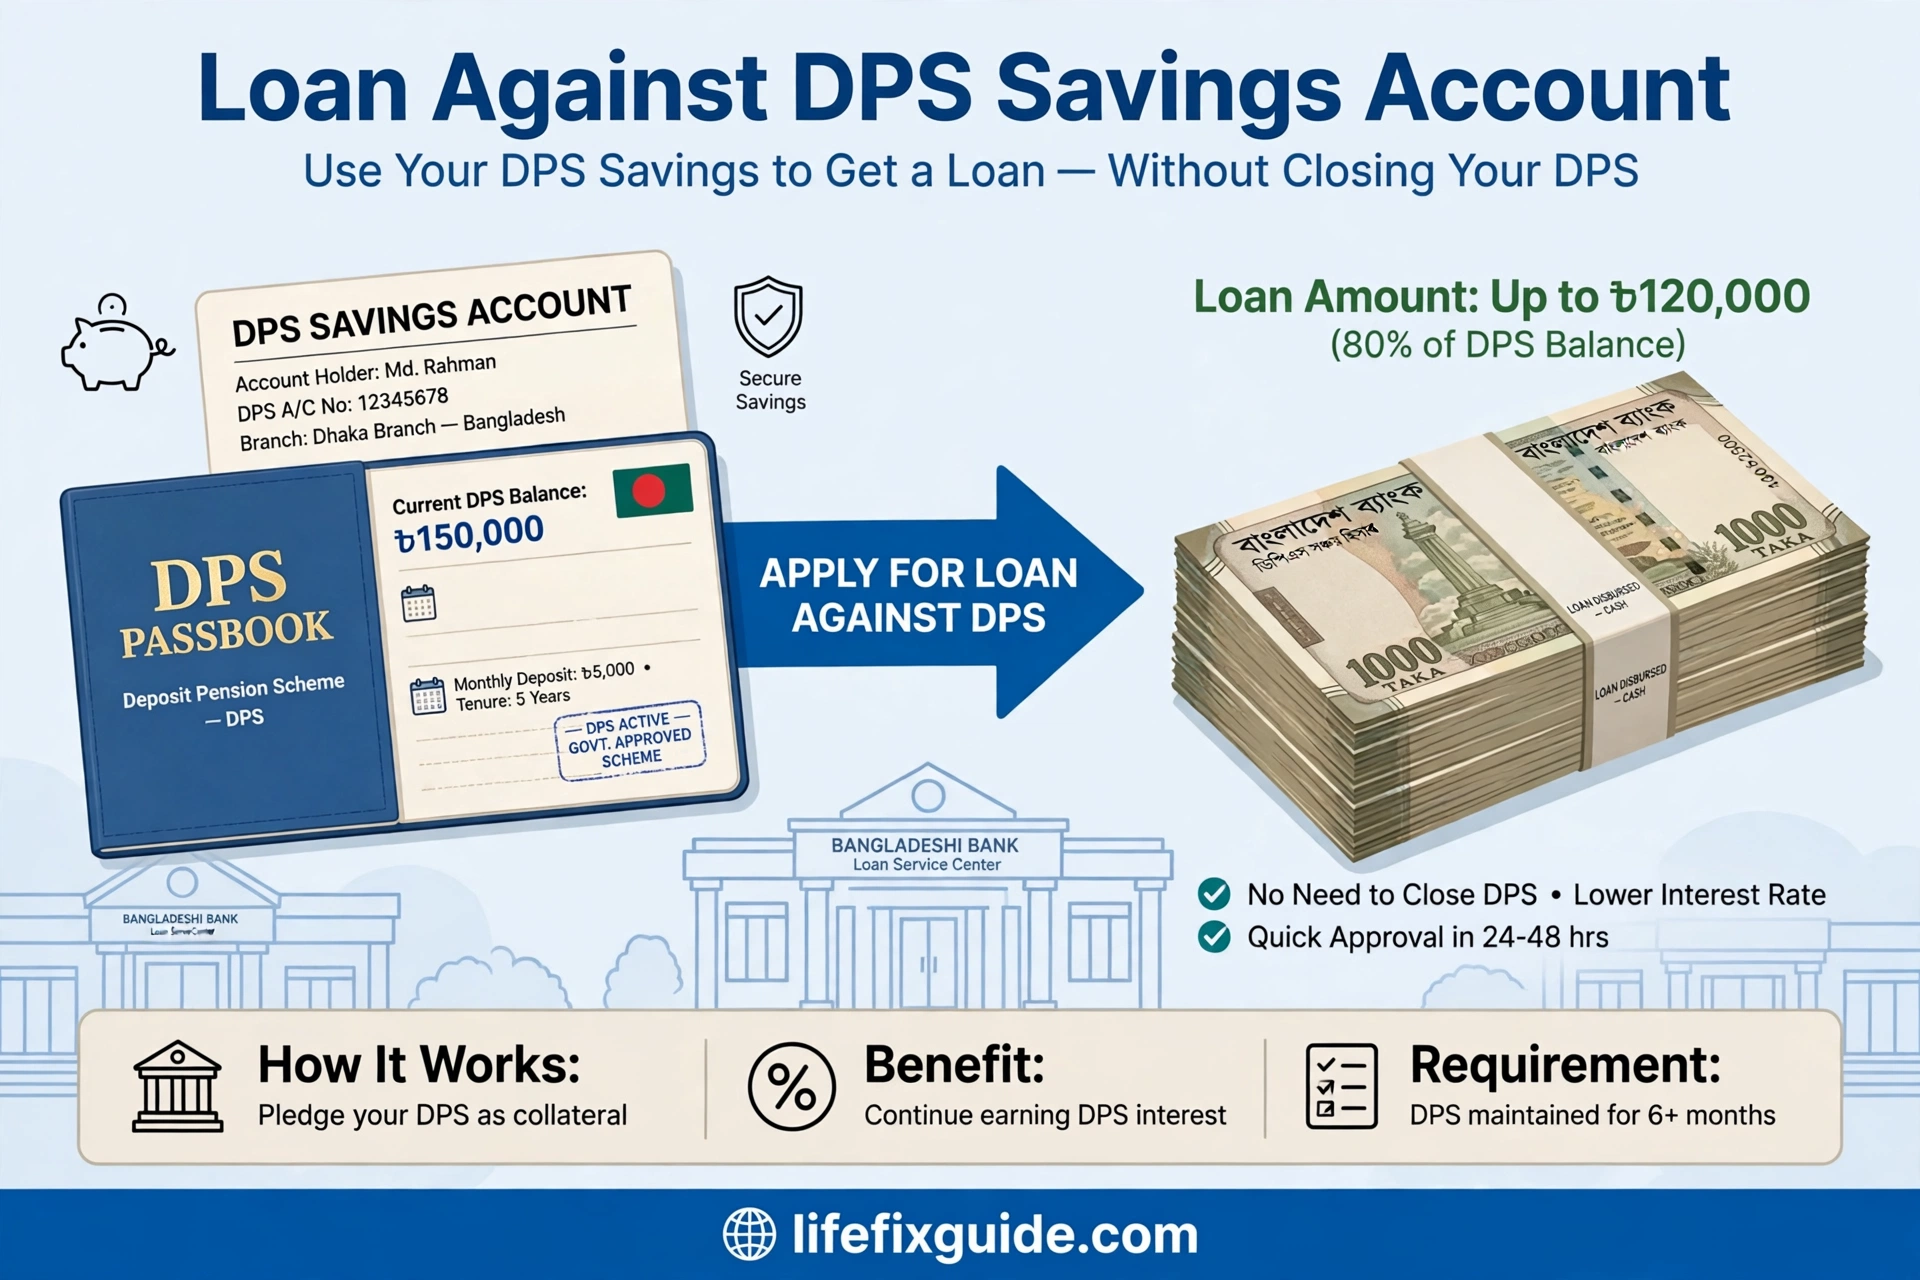
ডিপিএস অর্থাৎ ডিপোজিট পেনশন স্কিম হলো মাসে মাসে নির্দিষ্ট অঙ্কের টাকা জমিয়ে ভবিষ্যতের জন্য সঞ্চয় গড়ার একটি জনপ্রিয় পদ্ধতি। ডিপিএস এর উপর লোন মানে হলো এই জমা টাকাকে জামানত হিসেবে রেখে ব্যাংক থেকে ঋণ নেওয়া। সহজ ভাষায়, ব্যাংক আপনার জমা টাকার ওপর ভরসা করে আপনাকে ধার দেয়, কারণ টাকাটা ব্যাংকের কাছেই জমা আছে। তাই এই লোনের ক্ষেত্রে আলাদা কোনো সম্পত্তি বন্ধক রাখতে হয় না, জামিনদারও অনেক সময় লাগে না। এটাই এই লোনের সবচেয়ে বড় সুবিধা।
এই ব্যবস্থা কেন গুরুত্বপূর্ণ বুঝতে হলে একটা উদাহরণ দেখুন। ধরুন আপনার ডিপিএসে এ পর্যন্ত এক লাখ টাকা জমেছে। হঠাৎ চিকিৎসা বা সন্তানের ভর্তির জন্য টাকার দরকার পড়ল। ডিপিএস ভাঙলে আপনি মুনাফা কম পাবেন এবং দীর্ঘদিনের সঞ্চয় পরিকল্পনা ভেঙে যাবে। কিন্তু ডিপিএস এর উপর লোন নিলে আপনি হয়তো আশি থেকে নব্বই হাজার টাকা ধার পেয়ে যাবেন, আর ডিপিএস চলতে থাকবে আগের মতোই। মেয়াদ শেষে আপনি ডিপিএসের পুরো টাকা ও মুনাফা পাবেন, শুধু এর মধ্যে লোনটা শোধ করে দিতে হবে।
কীভাবে কাজ করে তা ধাপে ধাপে বোঝা যাক। প্রথমে ব্যাংক দেখবে আপনার ডিপিএসে কত টাকা জমা আছে এবং কিস্তি নিয়মিত দেওয়া হচ্ছে কিনা। তারপর সেই জমার একটি নির্দিষ্ট শতাংশ পর্যন্ত লোনের সীমা ঠিক করা হয়। লোন অনুমোদন হলে টাকা আপনার অ্যাকাউন্টে চলে আসে। এরপর মাসে মাসে কিস্তিতে সুদসহ লোন শোধ করতে হয়। অনেক ব্যাংকে ডিপিএসের মাসিক কিস্তি আর লোনের কিস্তি আলাদাভাবে চলতে থাকে। আবার কিছু ব্যাংক মেয়াদ শেষে ডিপিএসের টাকা থেকে লোন সমন্বয় করার সুযোগও দেয়। তবে এই বিষয়ে ব্যাংকভেদে নিয়ম আলাদা, তাই আবেদনের আগেই শাখা থেকে লিখিতভাবে জেনে নেওয়া ভালো।
সাধারণ ভুল হলো অনেকে ভাবেন ডিপিএস খোলার পরপরই লোন পাওয়া যাবে। বাস্তবে বেশিরভাগ ব্যাংক নির্দিষ্ট সময় ধরে নিয়মিত কিস্তি জমা দেওয়ার পরই এই সুবিধা দেয়। আবার অনেকে ভাবেন জমা টাকার পুরোটাই লোন হিসেবে মিলবে, যা সত্য নয়। শতাংশের সীমা মাথায় রাখলে পরে হতাশ হতে হবে না। সঠিকভাবে ব্যবহার করলে এই লোন জরুরি সময়ের নির্ভরযোগ্য বন্ধুর মতো কাজ করে, আর ভুলভাবে ব্যবহার করলে তা ঋণের বোঝা বাড়িয়ে দিতে পারে। তাই লোন নেওয়ার আগে নিজের পরিশোধের সামর্থ্য যাচাই করা সবচেয়ে জরুরি কাজ।
২. কারা এই লোন নিতে পারবেন — যোগ্যতার শর্ত
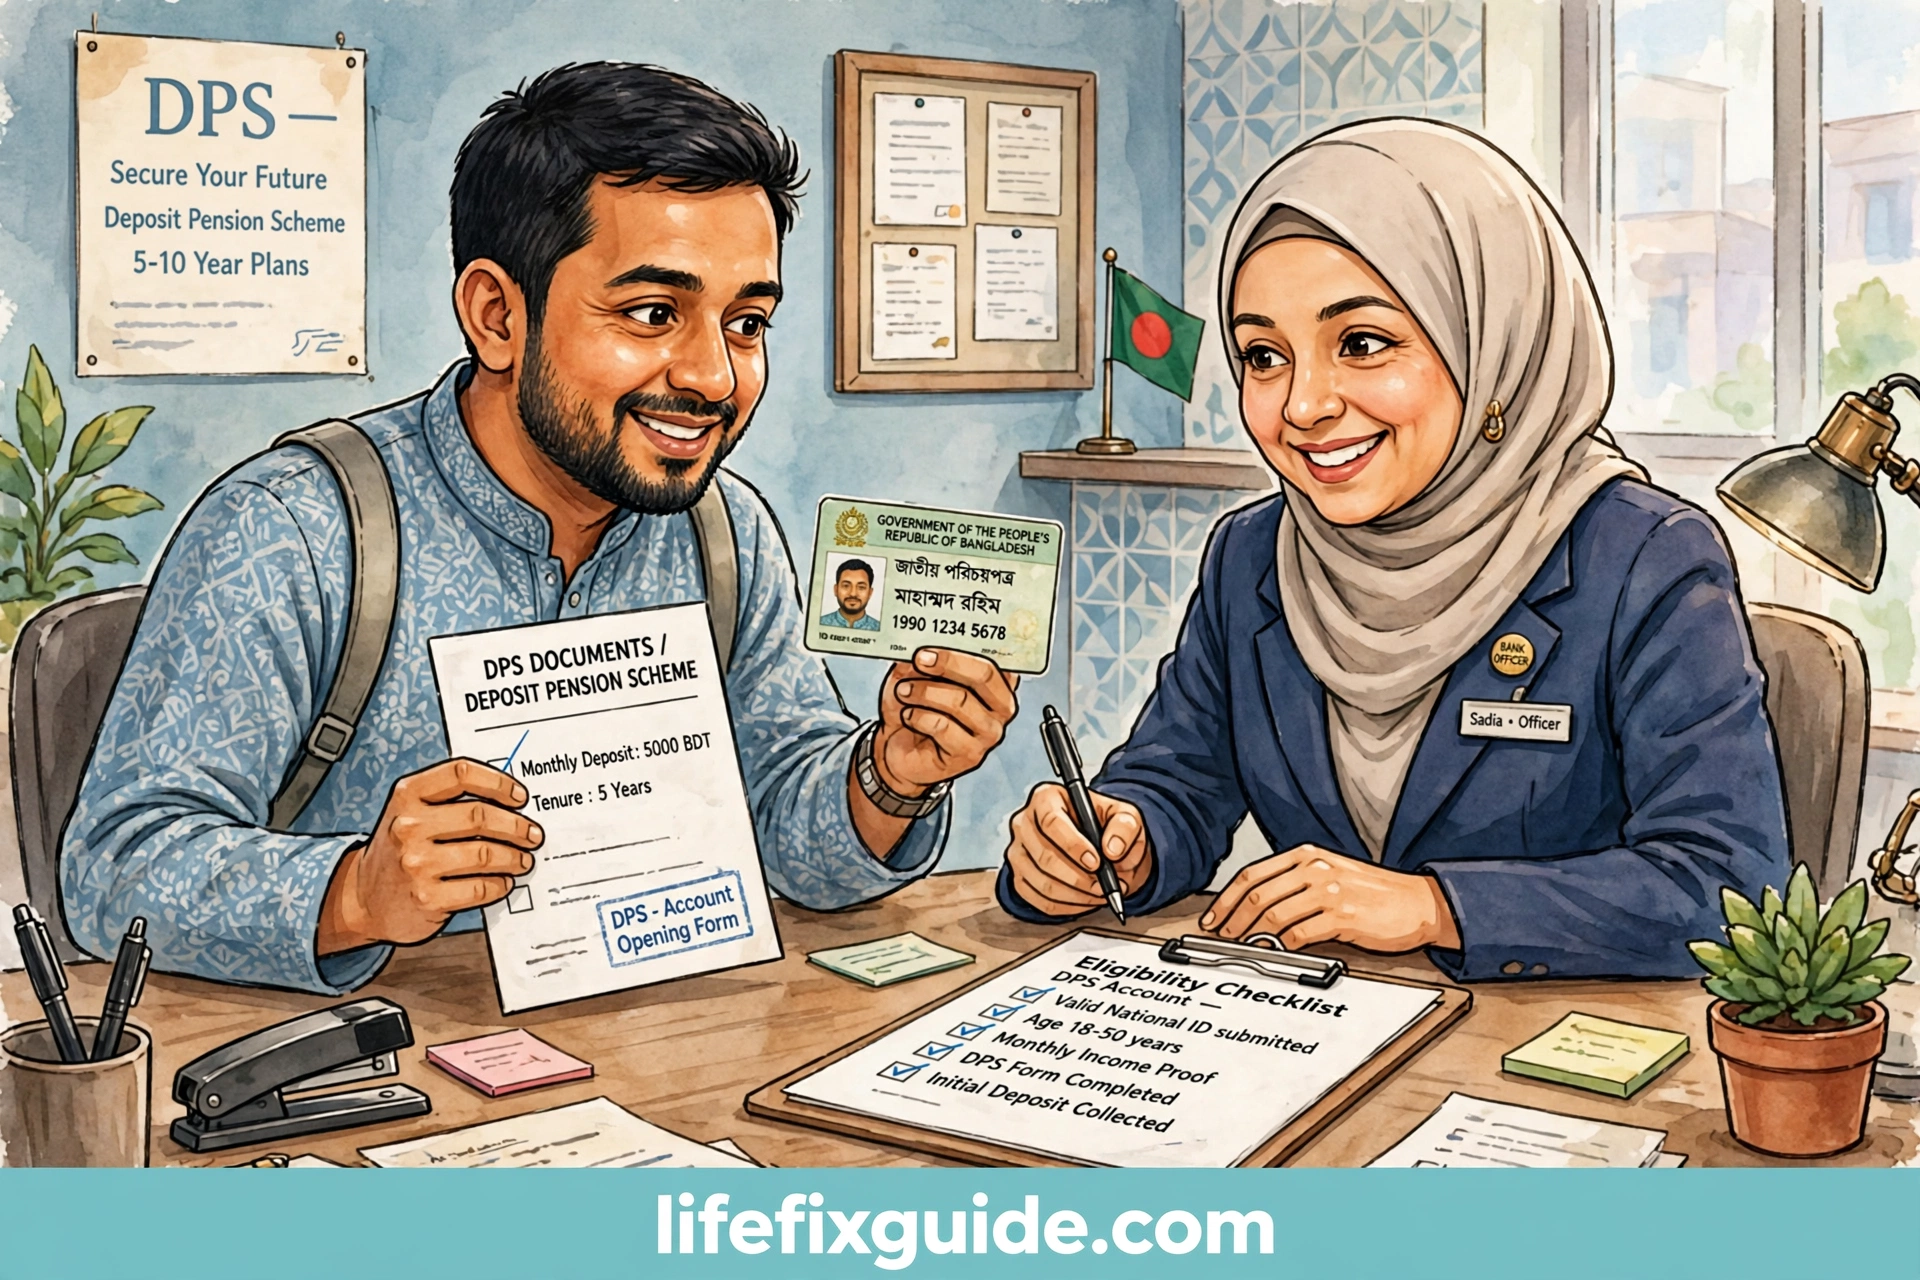
ডিপিএস এর উপর লোন নেওয়ার প্রথম যোগ্যতা হলো আপনার নামে সেই ব্যাংকে একটি চলমান ডিপিএস অ্যাকাউন্ট থাকতে হবে। ডিপিএসটি সচল হতে হবে, অর্থাৎ কিস্তি নিয়মিত জমা হচ্ছে এবং অ্যাকাউন্টটি বন্ধ বা মেয়াদোত্তীর্ণ নয়। অনেক ব্যাংক কমপক্ষে ছয় মাস বা এক বছর ধরে কিস্তি চালু থাকার শর্ত দেয়। কারও ডিপিএসে মাত্র দুই-তিন মাসের জমা থাকলে লোনের আবেদন গ্রহণ নাও হতে পারে। তাই আগে নিজের ডিপিএসের বয়স ও জমার পরিমাণ যাচাই করুন।
দ্বিতীয় শর্ত হলো বয়স ও পরিচয়। সাধারণত প্রাপ্তবয়স্ক বাংলাদেশি নাগরিক, যাঁর জাতীয় পরিচয়পত্র আছে, তিনিই আবেদন করতে পারবেন। যৌথ ডিপিএসের ক্ষেত্রে সকল অ্যাকাউন্টধারীর সম্মতি লাগতে পারে। চাকরিজীবী, ব্যবসায়ী কিংবা প্রবাসী — পেশা যাই হোক, ডিপিএসের জমাই এখানে মূল জামানত। তবে কিছু ব্যাংক আয়ের প্রমাণ বা ব্যাংক স্টেটমেন্ট চাইতে পারে, বিশেষ করে লোনের অঙ্ক বড় হলে। এটা ভয়ের কিছু নয়, ব্যাংক শুধু নিশ্চিত হতে চায় আপনি কিস্তি শোধ করতে পারবেন কিনা।
তৃতীয় বিষয় হলো কিস্তি পরিশোধের ইতিহাস। যাঁর ডিপিএসের কিস্তি বারবার বকেয়া পড়েছে, তাঁর আবেদন আটকে যেতে পারে। ব্যাংক চায় নিয়মিত সঞ্চয়কারী গ্রাহক। তাই আবেদনের আগে বকেয়া কিস্তি থাকলে তা পরিশোধ করে নিন। এতে আবেদন দ্রুত অনুমোদন পাওয়ার সম্ভাবনা বাড়ে। আরেকটা গুরুত্বপূর্ণ বিষয় হলো, একই ডিপিএসের বিপরীতে একাধিক লোন নেওয়া যায় কিনা তা ব্যাংকের নীতির ওপর নির্ভর করে। সাধারণত আগের লোন শোধ না হলে নতুন লোন মেলে না।
সাধারণ ভুলগুলোর মধ্যে আছে অন্যের ডিপিএসের বিপরীতে নিজের নামে লোন চাওয়া, যা হয় না। লোন নিতে হলে ডিপিএসের মালিককেই আবেদন করতে হবে। আরেকটি ভুল হলো শর্ত না জেনে আবেদন করা, যাতে সময় নষ্ট হয়। ভালো ফল পেতে হলে শাখায় গিয়ে বা হেল্পলাইনে ফোন করে জিজ্ঞেস করুন: আমার ডিপিএসের বিপরীতে লোন মিলবে কিনা, কত শতাংশ পর্যন্ত মিলবে এবং কতদিনে আবেদন প্রক্রিয়া শেষ হবে। এই তিনটি প্রশ্নের উত্তর পেলেই আপনি অনেকটা এগিয়ে থাকবেন।
৩. কত টাকা পর্যন্ত লোন পাওয়া যায় — হিসাবের নিয়ম
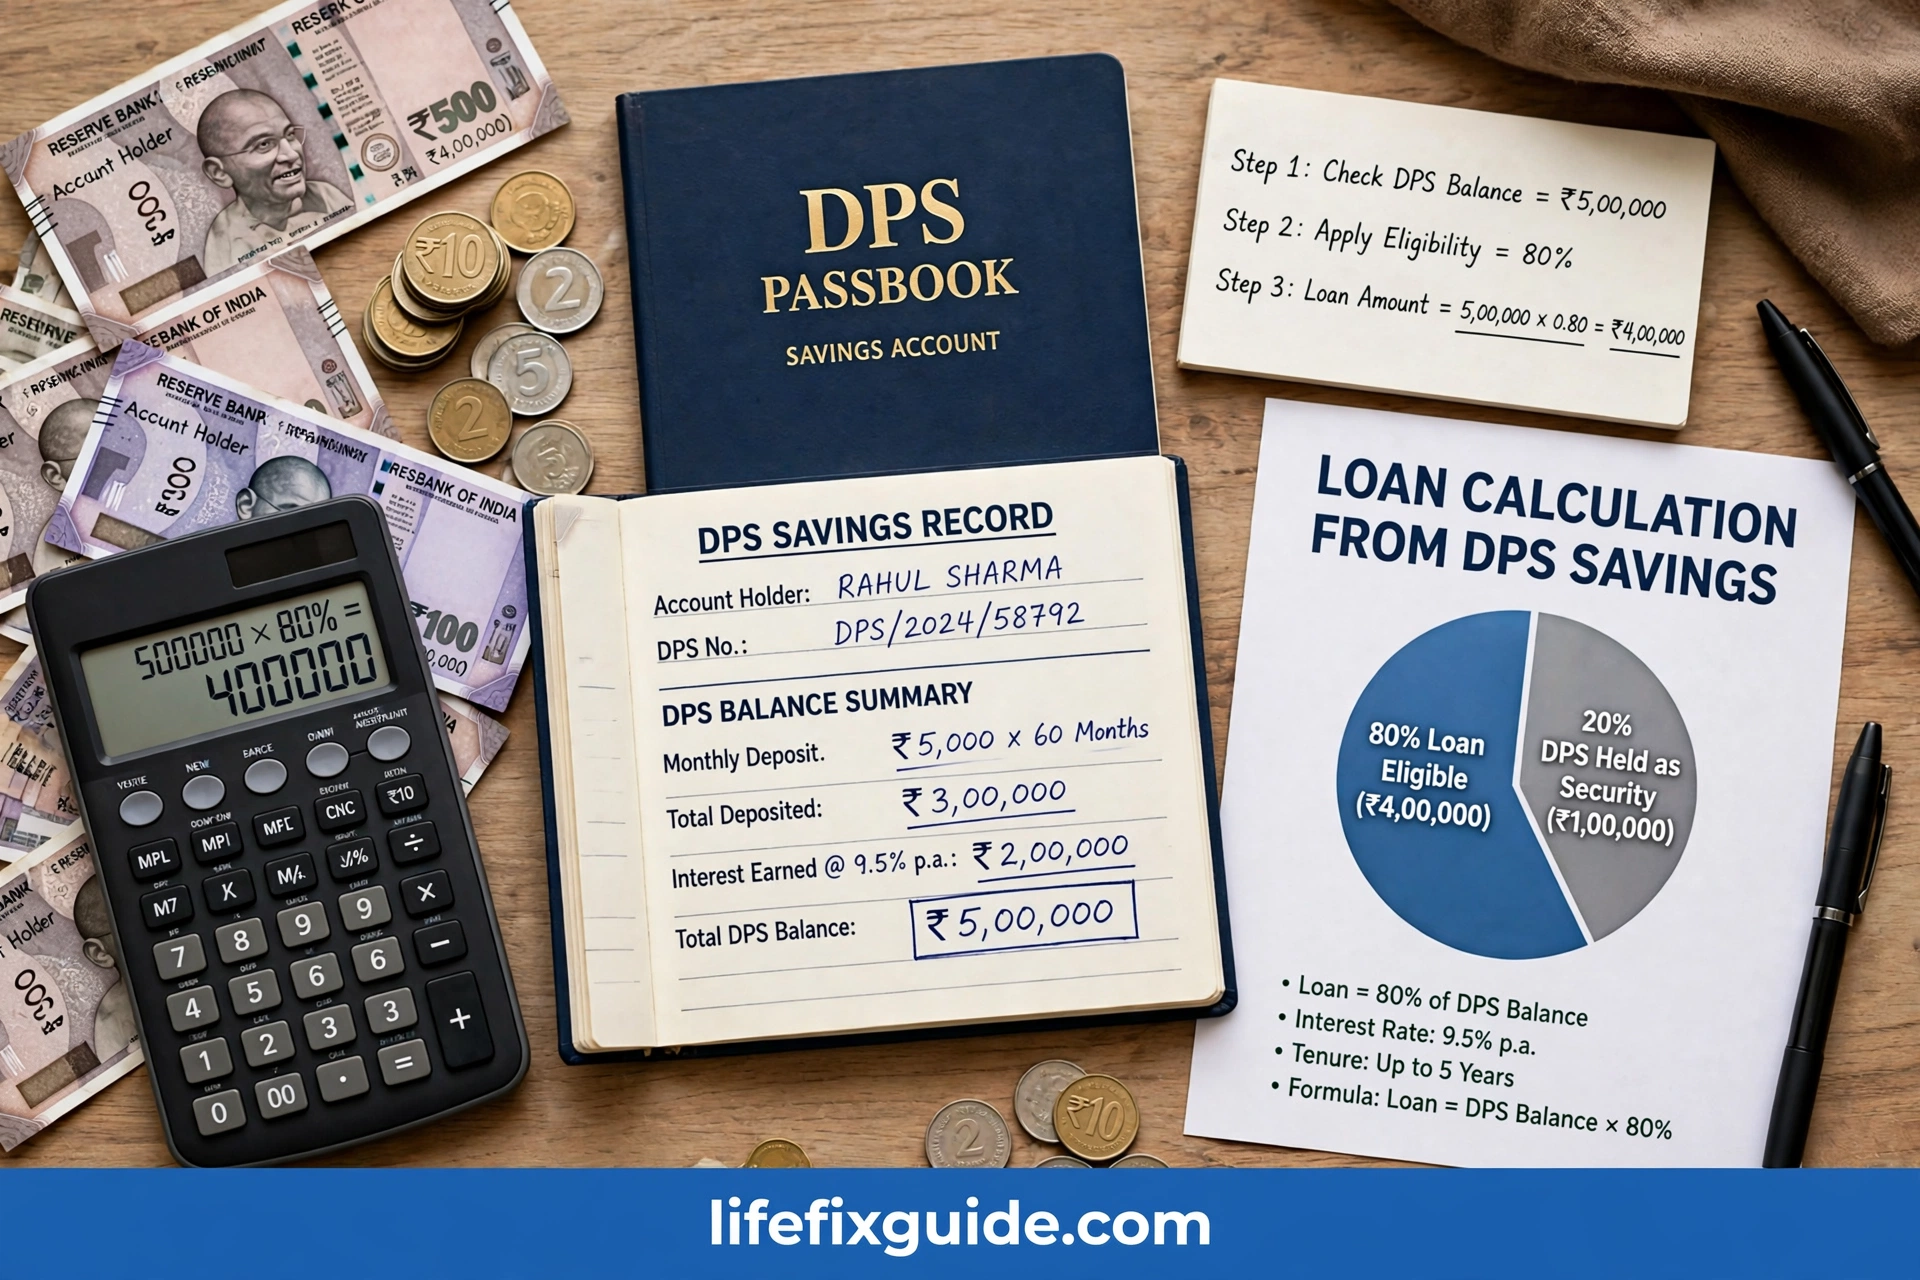
ডিপিএস এর উপর লোনের পরিমাণ নির্ধারণ হয় জমা টাকার ওপর ভিত্তি করে। সাধারণ নিয়ম অনুযায়ী জমা অর্থের ৮০ থেকে ৯০ শতাংশ পর্যন্ত লোন দেওয়া হয়, তবে ব্যাংকভেদে এই হার কমবেশি হতে পারে। কোনো কোনো ব্যাংক ৭৫ শতাংশ পর্যন্ত দেয়, আবার কোনো ব্যাংক বিশেষ ক্ষেত্রে ৯০ শতাংশ পর্যন্ত দিতে পারে। হিসাবটা বোঝা খুব সহজ। ধরুন আপনার ডিপিএসে জমা আছে দুই লাখ টাকা। ৮০ শতাংশ হারে আপনি পাবেন এক লাখ ষাট হাজার টাকা। আর ৯০ শতাংশ হারে পাবেন এক লাখ আশি হাজার টাকা। এই হিসাব আগে করে নিলে প্রত্যাশা বাস্তবসম্মত থাকে।
এই হিসাব কেন গুরুত্বপূর্ণ? কারণ অনেকে পুরো জমা টাকাটাই লোন হিসেবে চেয়ে বসেন, পরে আবেদন সংশোধন করতে হয়। আবার অনেকে প্রয়োজনের চেয়ে বেশি লোন নিয়ে ফেলেন, যাতে কিস্তির চাপ বাড়ে। বুদ্ধিমানের কাজ হলো ঠিক যতটুকু দরকার, ততটুকুই লোন নেওয়া। মনে রাখবেন, লোনের টাকা ফেরত দিতে হবে সুদসহ। তাই বেশি লোন মানেই বেশি সুদের বোঝা। নিজের মাসিক আয় ও খরচের হিসাব করে এমন কিস্তি বাছুন, যা নিয়মিত দেওয়া আপনার পক্ষে সম্ভব।
লোনের পরিমাণের ওপর আরও কিছু বিষয় প্রভাব ফেলে। ডিপিএসের মেয়াদ কতদিন বাকি আছে, কিস্তি নিয়মিত কিনা, আগে কোনো লোন নেওয়া আছে কিনা — এসব ব্যাংক বিবেচনা করে। ডিপিএসের মেয়াদ শেষ হতে অল্প সময় বাকি থাকলে লোনের মেয়াদও সেভাবে ঠিক করা হয়। অনেক ব্যাংক লোনের মেয়াদ ডিপিএসের মেয়াদের মধ্যে সীমাবদ্ধ রাখে। অর্থাৎ ডিপিএস শেষ হওয়ার আগেই লোন শোধ করতে হয়, অথবা মেয়াদ শেষে ডিপিএসের টাকা থেকে লোন সমন্বয় করা হয়।
সাধারণ ভুল হলো লোনের হিসাব না করে আবেদন করা। আবেদনপত্রে একটি অঙ্ক লিখে দিলেই তা মঞ্জুর হবে এমন নয়। ব্যাংক নিজস্ব হিসাবে সীমা নির্ধারণ করে। তাই আবেদনের আগে শাখা থেকে আপনার ডিপিএসের বিপরীতে সর্বোচ্চ কত লোন মিলবে তা জেনে নিন। আরেকটি ভুল হলো জমা টাকার সঙ্গে ভবিষ্যতে জমা হবে এমন কিস্তিকেও হিসাবে ধরা। ব্যাংক শুধু ইতিমধ্যে জমা হওয়া টাকার ওপর ভিত্তি করেই লোন দেয়, ভবিষ্যতের কিস্তির ওপর নয়। এই পার্থক্যটা মাথায় রাখলে হিসাব পরিষ্কার থাকবে।
৪. সুদের হার, কিস্তি ও মেয়াদ — যা আগে জানা জরুরি
ডিপিএস এর উপর লোনের সুদের হার সাধারণ ঋণের চেয়ে তুলনামূলক কম হয়, কারণ জমা টাকাটাই জামানত হিসেবে থাকে। ফলে ব্যাংকের ঝুঁকি কম, আর গ্রাহকও কম সুদে টাকা পান। তবে সুদের হার ব্যাংকভেদে আলাদা এবং সময়ের সঙ্গে বদলাতে পারে। তাই কোনো একটি হারের কথা শুনেই সিদ্ধান্ত নেবেন না। আবেদনের সময় বর্তমান সুদের হার, তা স্থির নাকি পরিবর্তনশীল, এবং মোট কত সুদ দিতে হবে — এই তিনটি বিষয় লিখিতভাবে জেনে নিন। মৌখিক আশ্বাসের ওপর ভরসা না করে শাখা থেকে তথ্যপত্র বা হিসাবের কাগজ চেয়ে নেওয়া বুদ্ধিমানের কাজ।
কিস্তির বিষয়টাও ভালো করে বোঝা দরকার। সাধারণত লোনের কিস্তি মাসে মাসে দিতে হয় এবং মেয়াদ হয় কয়েক মাস থেকে কয়েক বছর পর্যন্ত। ডিপিএসের মেয়াদ ও লোনের অঙ্কের ওপর মেয়াদ নির্ভর করে। ছোট লোনের ক্ষেত্রে মেয়াদ কম হয়, বড় লোনের ক্ষেত্রে বেশি। কিস্তি নির্ধারণের সময় নিজের মাসিক আয়ের কথা মাথায় রাখুন। এমন কিস্তি বাছবেন না যা দিতে গিয়ে সংসার চালানো কঠিন হয়ে যায়। ডিপিএসের মাসিক কিস্তিও কিন্তু একই সময়ে চালু থাকবে, তাই দুই কিস্তি মিলিয়ে মোট চাপ কত দাঁড়ায় তা হিসাব করুন।
মেয়াদের ক্ষেত্রে একটা গুরুত্বপূর্ণ বিষয় হলো আগাম পরিশোধ। হাতে টাকা এলে লোন আগেভাগে শোধ করা যায় কিনা এবং তাতে কোনো চার্জ লাগে কিনা, তা আগে জেনে নিন। অনেক ব্যাংক আগাম পরিশোধে কোনো জরিমানা নেয় না, আবার কিছু ব্যাংক সামান্য চার্জ নিতে পারে। আগাম শোধের সুযোগ থাকলে আপনি সুদের খরচ কমাতে পারবেন। এছাড়া কিস্তি মিস হলে কী হবে, বিলম্ব ফি কত, এবং ডিপিএসের টাকা থেকে কিস্তি কাটা হবে কিনা — এসব প্রশ্নের উত্তরও আগেই জেনে রাখা ভালো।
সাধারণ ভুল হলো শুধু মাসিক কিস্তির অঙ্ক দেখে লোন নেওয়া, মোট সুদের হিসাব না করা। ছোট কিস্তি মানেই কম খরচ নয়; মেয়াদ লম্বা হলে মোট সুদ বেশি দিতে হয়। আবার আরেকটি ভুল হলো সুদের হার না মিলিয়ে প্রথম ব্যাংকেই আবেদন করা। আপনার ডিপিএস যে ব্যাংকে আছে, সাধারণত সেই ব্যাংকেই লোন নিতে হয়, তবু শর্তগুলো ভালো করে পড়ে নেওয়া জরুরি। শর্তাবলি পড়ে স্বাক্ষর করুন, না পড়ে নয়। এতে পরে কোনো অপ্রত্যাশিত চার্জ নিয়ে ঝামেলা হবে না।
৫. আবেদনের ধাপে ধাপে নিয়ম
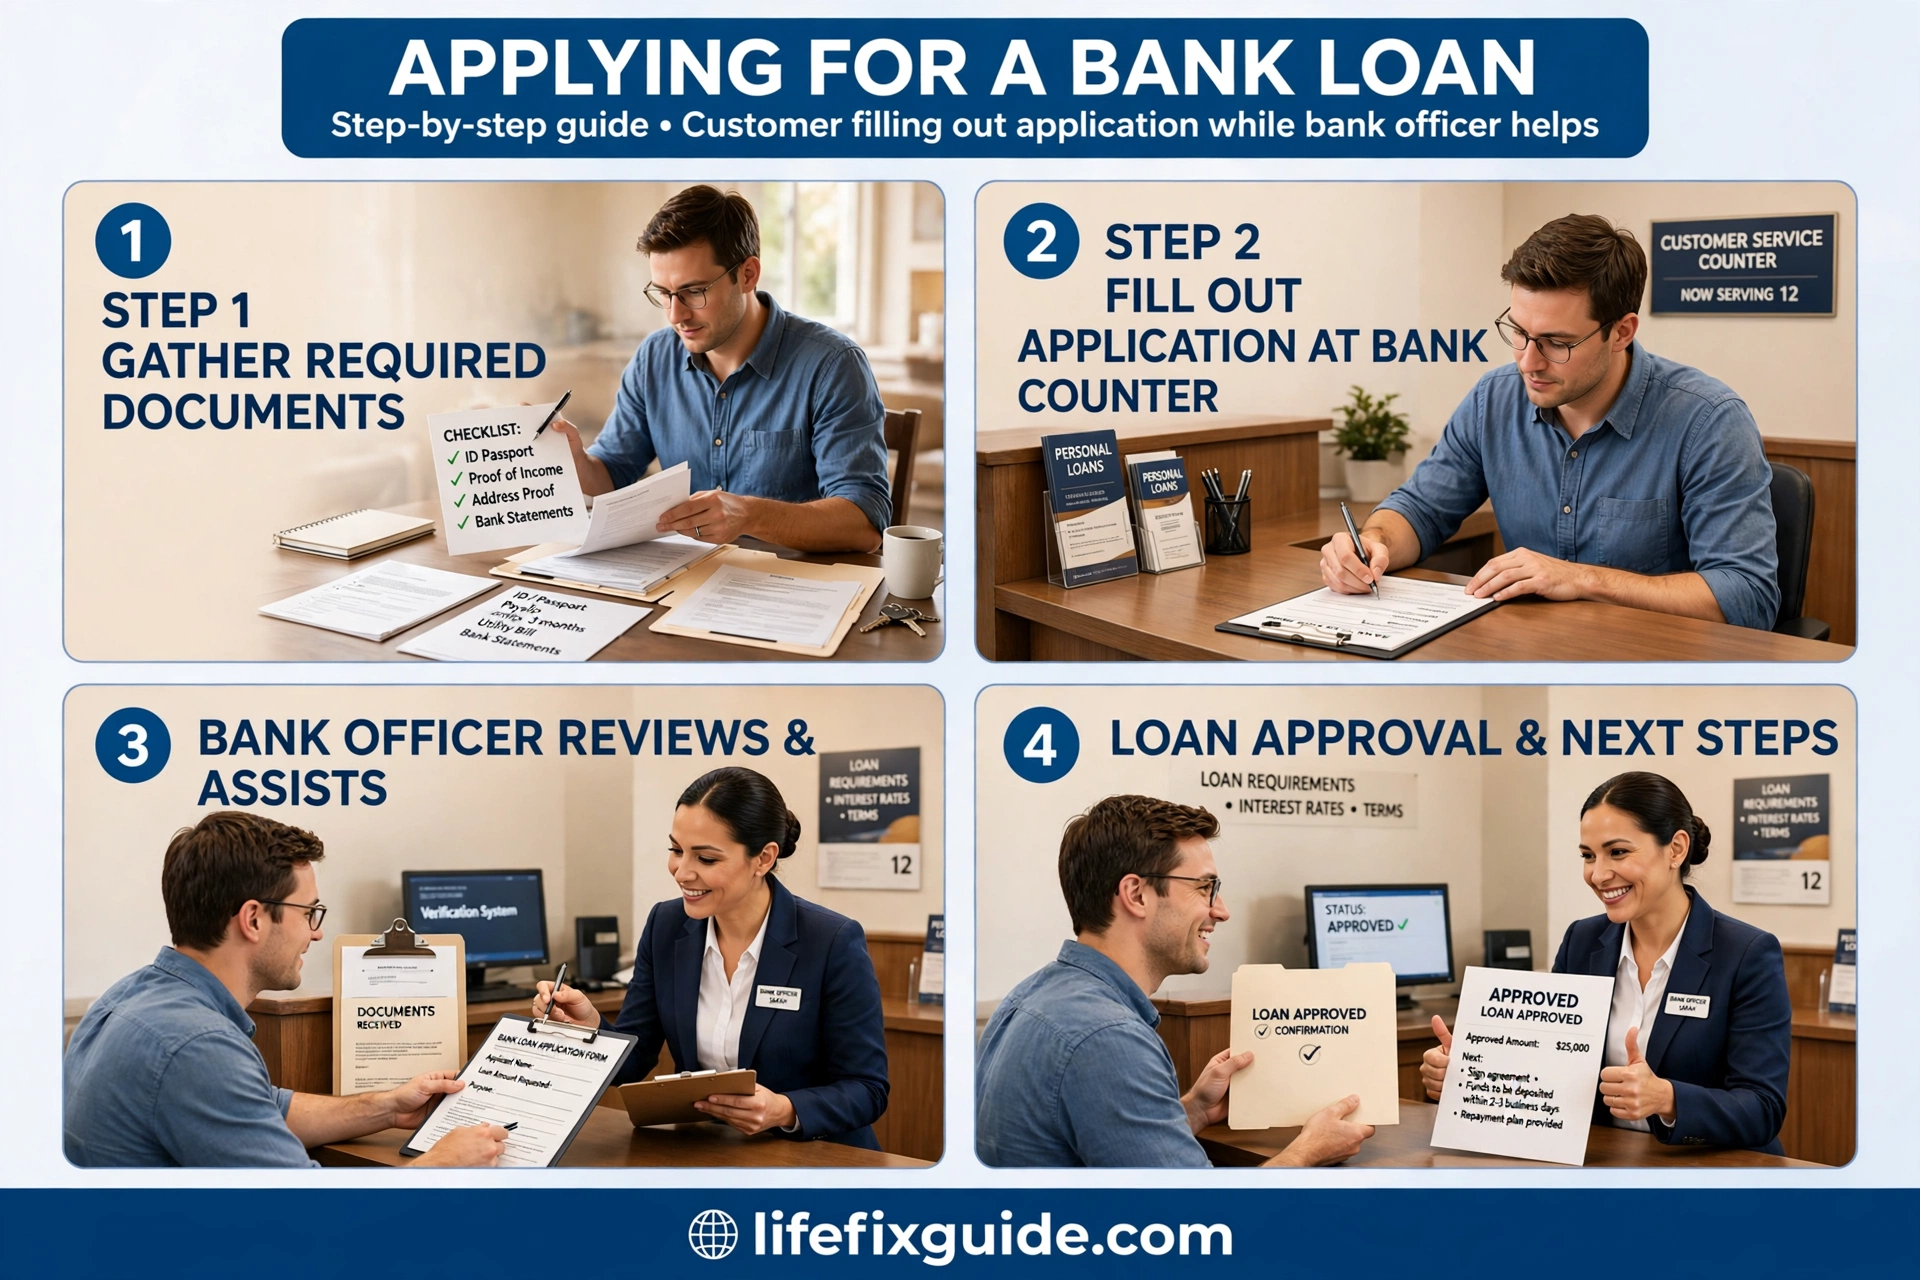
ডিপিএস এর উপর লোনের আবেদন প্রক্রিয়া সাধারণত সহজ ও দ্রুত হয়, কারণ জামানত ইতিমধ্যে ব্যাংকের কাছে আছে। প্রথম ধাপে আপনি যে শাখায় ডিপিএস খুলেছেন, সেখানে যোগাযোগ করুন। শাখার কর্মকর্তাকে জানান আপনি ডিপিএসের বিপরীতে লোন নিতে চান। তিনি আপনার ডিপিএসের তথ্য যাচাই করে জানিয়ে দেবেন আপনি যোগ্য কিনা এবং কত টাকা পর্যন্ত লোন মিলবে। এই প্রাথমিক যাচাইটা করে নিলে পরের ধাপগুলো সহজ হয়।
দ্বিতীয় ধাপে আবেদনপত্র পূরণ করতে হয়। আবেদনপত্রে আপনার নাম, ডিপিএস অ্যাকাউন্ট নম্বর, লোনের পরিমাণ, মেয়াদ এবং উদ্দেশ্য লিখতে হয়। উদ্দেশ্য বলতে লোনের টাকা কী কাজে লাগবে তা সংক্ষেপে জানানো। চিকিৎসা, শিক্ষা, ব্যবসা কিংবা জরুরি পারিবারিক প্রয়োজন — সত্য উদ্দেশ্যটাই লিখুন। তৃতীয় ধাপে প্রয়োজনীয় কাগজপত্র জমা দিতে হয়, যার বিস্তারিত পরের অংশে আলোচনা করা হয়েছে। কাগজপত্র ঠিক থাকলে ব্যাংক আবেদন যাচাই করে অনুমোদন দেয়।
চতুর্থ ধাপে অনুমোদনের পর লোনের চুক্তিপত্রে স্বাক্ষর করতে হয়। এই চুক্তিপত্রে সুদের হার, কিস্তির পরিমাণ, মেয়াদ, বিলম্ব ফি এবং অন্যান্য শর্ত লেখা থাকে। স্বাক্ষর করার আগে পুরো কাগজটা পড়ুন। কোনো শর্ত বুঝতে না পারলে কর্মকর্তাকে জিজ্ঞেস করুন। লজ্জা পাওয়ার কিছু নেই; আপনার টাকার বিষয়ে সবকিছু পরিষ্কার করে নেওয়া আপনার অধিকার। স্বাক্ষরের পর টাকা আপনার অ্যাকাউন্টে জমা হয়, সাধারণত কয়েক কর্মদিবসের মধ্যেই।
সাধারণ ভুল হলো আবেদনপত্রে ভুল তথ্য দেওয়া বা অসম্পূর্ণ কাগজ জমা দেওয়া, যাতে প্রক্রিয়া আটকে যায়। আরেকটি ভুল হলো দালালের মাধ্যমে আবেদন করা। ডিপিএস লোনের জন্য কোনো দালালের দরকার নেই, সরাসরি শাখায় আবেদন করলেই হয়। কেউ যদি লোন পাইয়ে দেওয়ার বিনিময়ে টাকা চায়, সেটা প্রতারণার লক্ষণ হতে পারে — সঙ্গে সঙ্গে ব্যাংক কর্তৃপক্ষকে জানান। নিজের আবেদন নিজে করলে প্রক্রিয়া যেমন স্বচ্ছ থাকে, তেমনি খরচও কমে।
৬. প্রয়োজনীয় কাগজপত্র — যা যা লাগবে
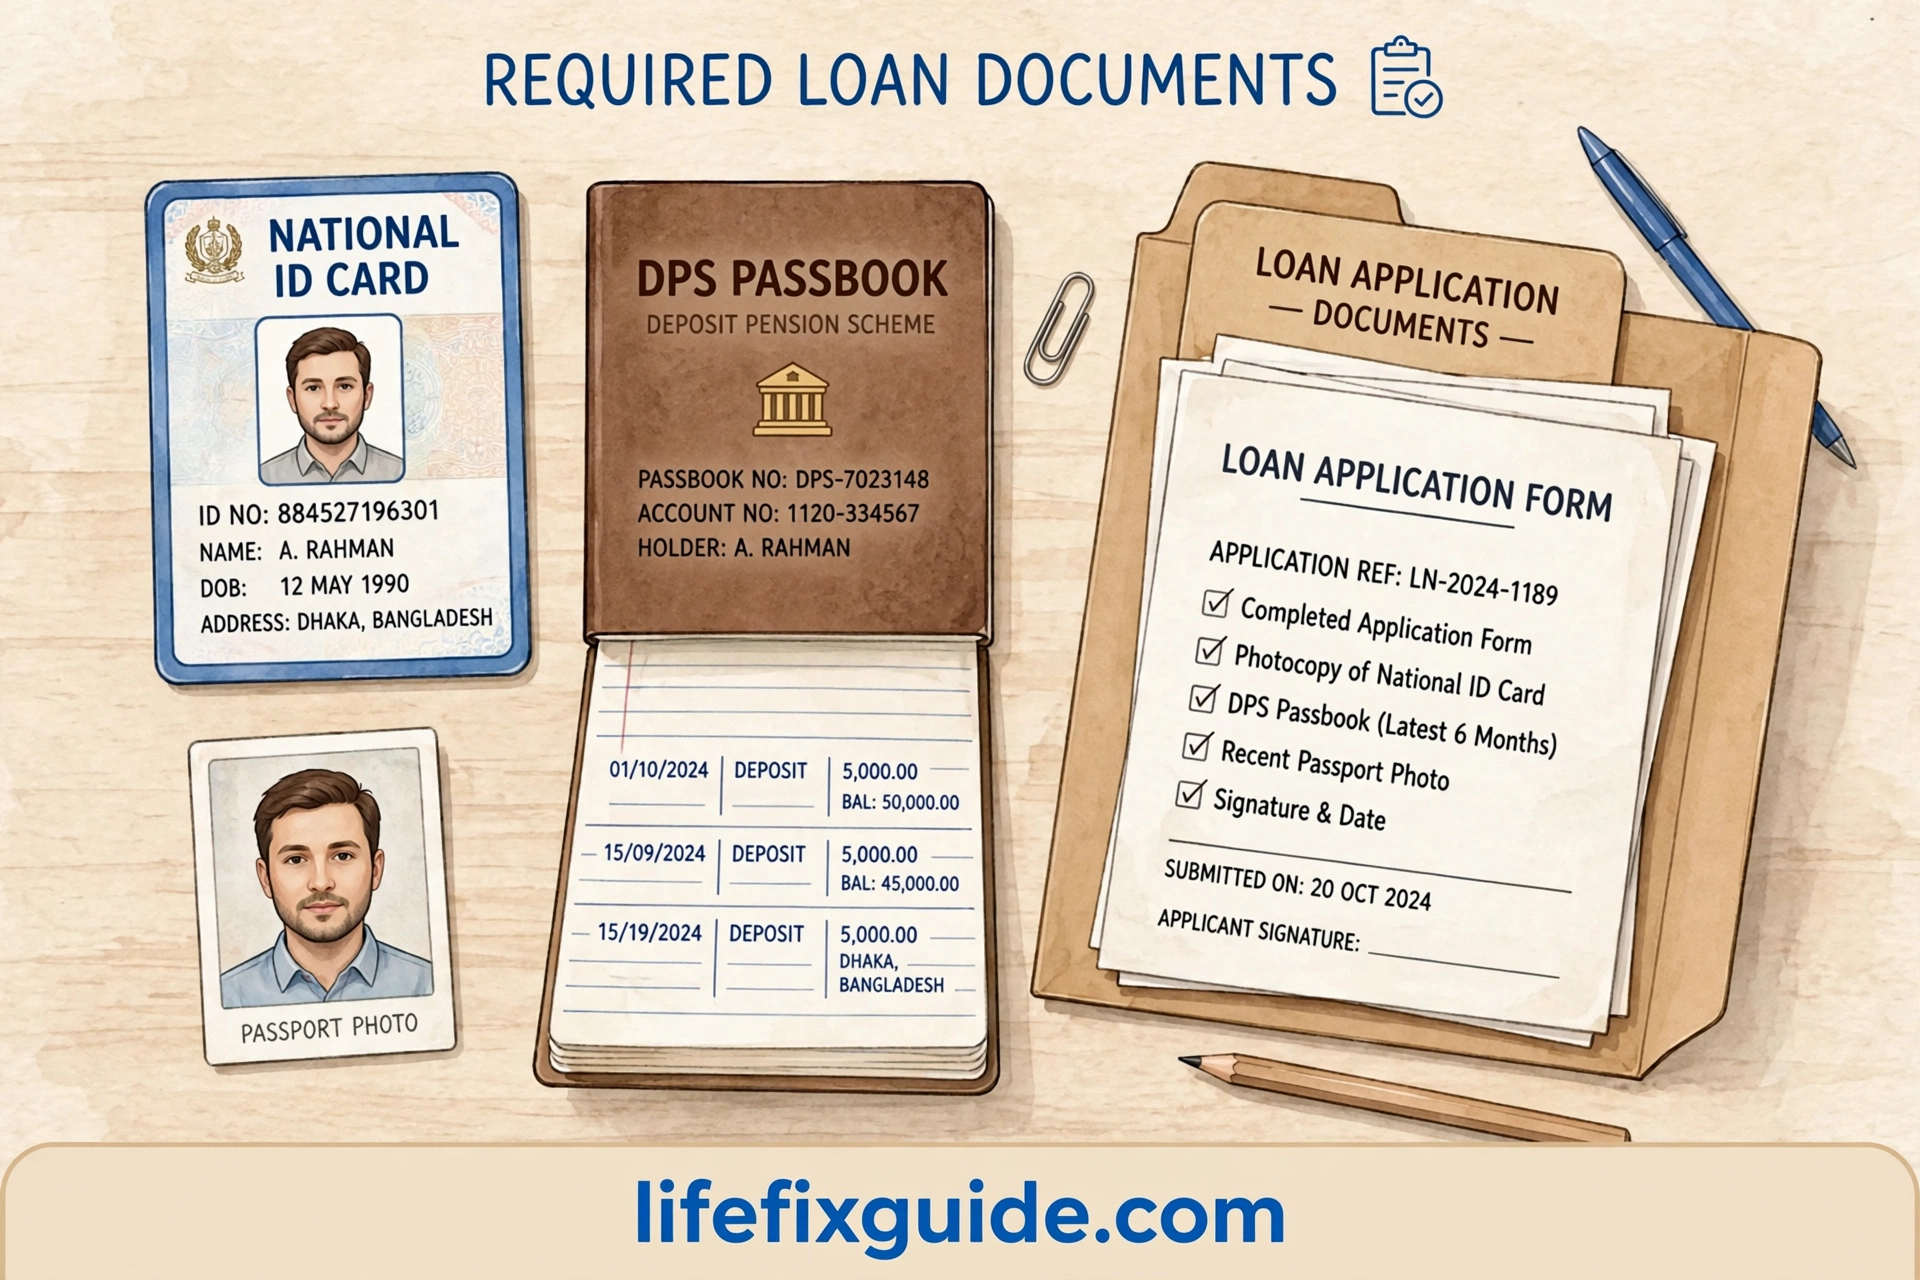
ডিপিএস এর উপর লোন নিতে সাধারণত খুব বেশি কাগজপত্র লাগে না, কারণ মূল জামানত হিসেবে ডিপিএসটাই কাজ করে। তবু কিছু মৌলিক কাগজ অবশ্যই লাগবে। প্রথমে জাতীয় পরিচয়পত্রের ফটোকপি। ব্যাংক আপনার পরিচয় যাচাই করবে। দ্বিতীয়ত, ডিপিএস অ্যাকাউন্ট সংক্রান্ত তথ্য — অ্যাকাউন্ট নম্বর, পাসবই বা স্টেটমেন্ট। পাসবই হালনাগাদ করা থাকলে যাচাই দ্রুত হয়। তৃতীয়ত, সাম্প্রতিক পাসপোর্ট সাইজের ছবি লাগতে পারে, বিশেষ করে আবেদনপত্রের সঙ্গে সংযুক্ত করার জন্য।
এর বাইরে ব্যাংকভেদে আরও কিছু কাগজ চাওয়া হতে পারে। যেমন টিআইএন সনদ, আয়ের প্রমাণপত্র বা চাকরির প্রত্যয়নপত্র, বিশেষ করে লোনের অঙ্ক বড় হলে। যৌথ ডিপিএসের ক্ষেত্রে সকল অ্যাকাউন্টধারীর সম্মতিপত্র ও পরিচয়পত্র লাগতে পারে। ব্যবসায়ীদের ক্ষেত্রে ট্রেড লাইসেন্স চাওয়া হতে পারে। তবে সব ব্যাংক সব কাগজ চায় না। তাই আবেদনের আগে শাখা থেকে সঠিক তালিকাটা নিয়ে নিন। এতে একাধিকবার শাখায় যাওয়া-আসার ঝামেলা কমবে।
কাগজপত্র তৈরির সময় কয়েকটি বিষয় খেয়াল রাখুন। সব কাগজের মূল কপি সঙ্গে রাখুন, কারণ ব্যাংক মূল দেখে ফটোকপি যাচাই করতে পারে। নামের বানান, জন্মতারিখ ও অ্যাকাউন্ট নম্বর সব কাগজে একই আছে কিনা দেখে নিন। অমিল থাকলে আগেই সংশোধন করিয়ে নিন। আবেদনপত্রে স্বাক্ষর করার সময় ডিপিএস খোলার সময়ের স্বাক্ষরের সঙ্গে মিল রাখুন। স্বাক্ষর না মিললে যাচাইয়ে দেরি হতে পারে।
সাধারণ ভুল হলো মেয়াদোত্তীর্ণ পরিচয়পত্র বা অস্পষ্ট ফটোকপি জমা দেওয়া। আরেকটি ভুল হলো পাসবই হালনাগাদ না করে নিয়ে যাওয়া। এসব ছোট ছোট বিষয়েই আবেদন আটকে যায়। ভালো অভ্যাস হলো আবেদনের আগের দিন সব কাগজ একটা ফাইলে গুছিয়ে রাখা এবং একটি চেকলিস্ট মিলিয়ে নেওয়া। এতে শাখায় গিয়ে কোনো কাগজের অভাবে ফিরে আসতে হবে না। ডিপিএস এর জন্য কি কি লাগে তা জানার মতোই, লোনের ক্ষেত্রেও আগাম প্রস্তুতিই দ্রুত অনুমোদনের চাবিকাঠি।
৭. সুবিধা, অসুবিধা ও সতর্কতা
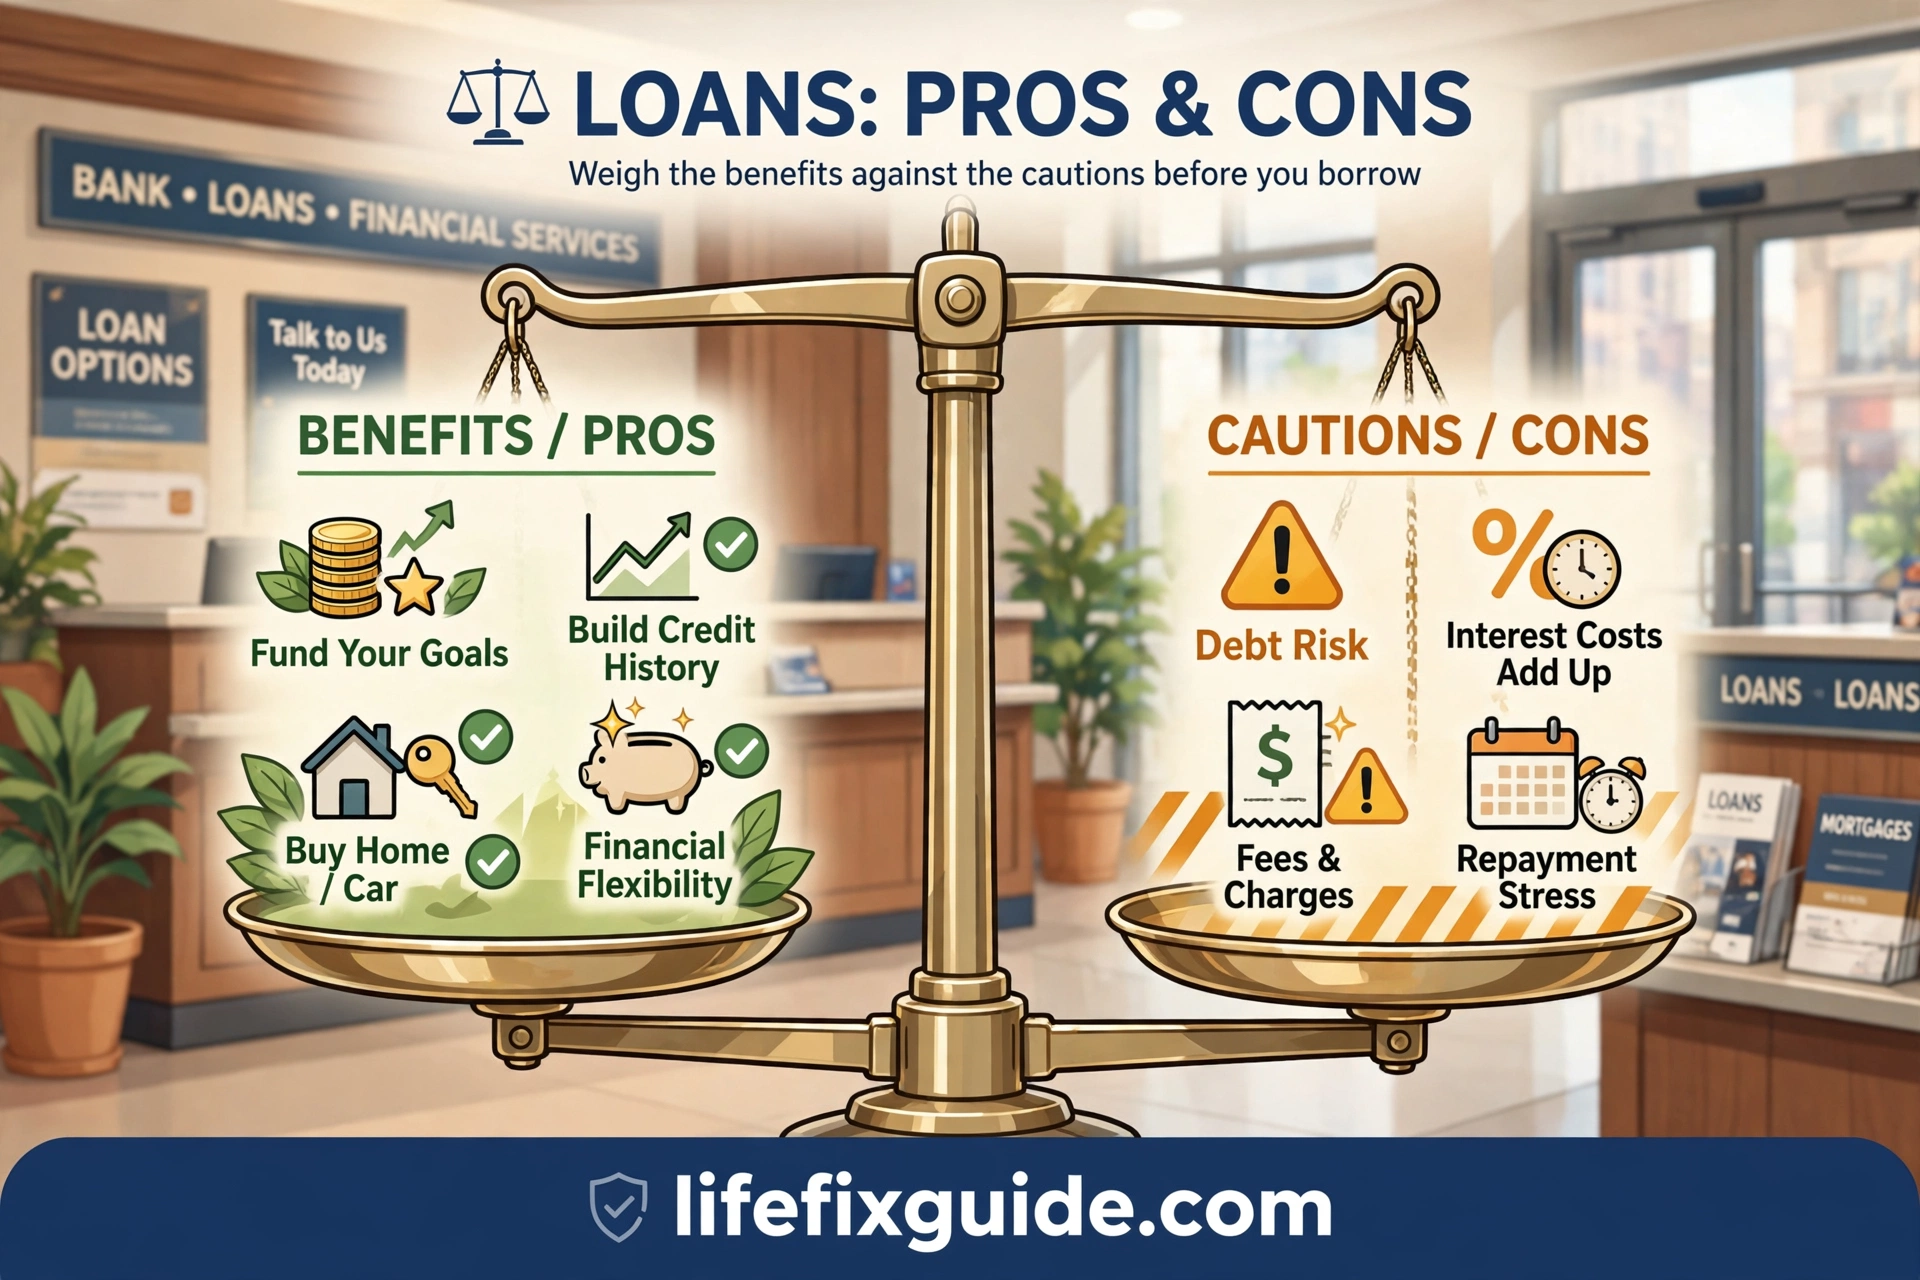
ডিপিএস এর উপর লোনের সবচেয়ে বড় সুবিধা হলো ডিপিএস ভাঙতে হয় না। আপনার সঞ্চয় ও তার মুনাফা অক্ষত থাকে। দ্বিতীয় সুবিধা হলো অনুমোদন দ্রুত হয়, কারণ জামানত ইতিমধ্যে ব্যাংকের কাছে আছে। তৃতীয় সুবিধা হলো সুদের হার তুলনামূলক কম এবং আলাদা সম্পত্তি বন্ধক রাখতে হয় না। চতুর্থ সুবিধা হলো জরুরি প্রয়োজনে নির্ভরযোগ্য টাকার উৎস পাওয়া যায়, যা ব্যক্তিগত ঋণ বা সুদের কারবারির চেয়ে অনেক নিরাপদ। এই কারণেই আর্থিক পরিকল্পনাবিদরা জরুরি তহবিল হিসেবে ডিপিএস লোনের কথা বিবেচনা করতে বলেন।
তবে অসুবিধাও আছে, যা অস্বীকার করা ঠিক হবে না। প্রথমত, লোন শোধ না হলে ডিপিএসের টাকা থেকে তা সমন্বয় করা হতে পারে, অর্থাৎ আপনার সঞ্চয় কমে যাবে। দ্বিতীয়ত, লোন চলাকালীন ডিপিএসের কিস্তি আর লোনের কিস্তি — দুটোই চালাতে হয়, যা মাসিক চাপ বাড়ায়। তৃতীয়ত, ডিপিএসের মুনাফার হার আর লোনের সুদের হারের পার্থক্য বুঝতে হবে। সাধারণত লোনের সুদ ডিপিএসের মুনাফার চেয়ে বেশি হয়, তাই দীর্ঘদিন লোন ঝুলিয়ে রাখলে মোট খরচ বাড়ে। এফডিআর এর বিপরীতে লোনের ক্ষেত্রেও একই নীতি প্রযোজ্য — জমার বিপরীতে ধার সুবিধাজনক, কিন্তু সুদের ব্যবধানটা মাথায় রাখতে হয়।
সতর্কতার দিক থেকে সবচেয়ে জরুরি হলো লোনের উদ্দেশ্য। বিলাসিতা বা অপ্রয়োজনীয় খরচের জন্য সঞ্চয়ের বিপরীতে লোন নেওয়া বুদ্ধিমানের কাজ নয়। চিকিৎসা, শিক্ষা, ব্যবসার জরুরি মূলধন কিংবা ঋণ পরিশোধের মতো প্রয়োজনীয় কাজেই এই লোন ব্যবহার করুন। আরেকটি সতর্কতা হলো কিস্তি মিস না করা। কিস্তি মিস হলে বিলম্ব ফি যোগ হবে এবং ক্রেডিট ইতিহাসে নেতিবাচক প্রভাব পড়তে পারে। কিস্তির তারিখ মনে রাখতে মোবাইলে রিমাইন্ডার দিয়ে রাখুন।
সাধারণ ভুল হলো সুবিধাগুলো দেখে প্রয়োজনের চেয়ে বেশি লোন নেওয়া। মনে রাখবেন, সহজে পাওয়া যায় বলেই বেশি নেওয়া ঠিক নয়। সঠিক সিদ্ধান্ত হলো প্রয়োজন, পরিশোধের সামর্থ্য ও মোট সুদের হিসাব — এই তিনটি মিলিয়ে লোনের অঙ্ক ঠিক করা। এভাবে নিলে ডিপিএস লোন আপনার সঞ্চয়কে নষ্ট না করে বরং জরুরি সময়ে কাজে লাগবে। ডিপিএস এর সুবিধা তখনই পুরোপুরি পাওয়া যায়, যখন লোনকে সঞ্চয়ের শত্রু নয়, বরং সাময়িক সহায়ক হিসেবে ব্যবহার করা হয়।
৮. সাধারণ ভুল ও সঠিক সিদ্ধান্ত নেওয়ার উপায়
ডিপিএস লোন নেওয়ার সময় মানুষ যেসব ভুল সবচেয়ে বেশি করে, তার প্রথমটি হলো শর্ত না পড়ে স্বাক্ষর করা। সুদের হার পরিবর্তনশীল কিনা, বিলম্ব ফি কত, আগাম পরিশোধে চার্জ আছে কিনা — এসব না জেনে স্বাক্ষর করলে পরে আফসোস করতে হয়। দ্বিতীয় ভুল হলো লোনের টাকা কী কাজে লাগবে তার কোনো পরিকল্পনা না থাকা। পরিকল্পনা ছাড়া টাকা হাতে এলে তা দ্রুত খরচ হয়ে যায়, কিন্তু কিস্তি থেকে যায়। তাই লোন নেওয়ার আগে টাকার ব্যবহারের একটা লিখিত পরিকল্পনা করুন।
তৃতীয় ভুল হলো ডিপিএসের কিস্তি বন্ধ করে দেওয়া। অনেকে ভাবেন লোন নেওয়ার পর ডিপিএসের কিস্তি দেওয়ার দরকার নেই। এটা ভুল ধারণা। ডিপিএসের কিস্তি চালু রাখতে হয়, নইলে ডিপিএসের মেয়াদ ও মুনাফা ক্ষতিগ্রস্ত হবে। চতুর্থ ভুল হলো একসঙ্গে একাধিক ঋণ নেওয়া। ডিপিএস লোনের পাশাপাশি ক্রেডিট কার্ডের বকেয়া আর ব্যক্তিগত ঋণ একসঙ্গে চললে মাসিক চাপ সামলানো কঠিন হয়ে পড়ে। ঋণ নেওয়ার আগে মোট মাসিক দায়ের হিসাব করুন।
সঠিক সিদ্ধান্ত নেওয়ার সহজ উপায় হলো চারটি প্রশ্ন নিজেকে করা। এক, এই টাকাটা কি সত্যিই এখনই দরকার? দুই, ডিপিএস ভাঙার চেয়ে লোন নেওয়া কি সত্যিই লাভজনক? তিন, মাসিক কিস্তি আমি নিয়মিত দিতে পারব তো? চার, লোনের মোট খরচ মেটানোর পরও আমার সঞ্চয় পরিকল্পনা ঠিক থাকবে তো? এই চারটি প্রশ্নের উত্তর হ্যাঁ হলে লোন নেওয়া যুক্তিসঙ্গত। কোনো একটির উত্তর না হলে আরও ভেবে দেখুন, প্রয়োজনে ব্যাংকের কর্মকর্তার সঙ্গে আলোচনা করুন।
শেষ পরামর্শ হলো, লোন নেওয়ার পর কিস্তি পরিশোধের একটা নিয়মিত অভ্যাস গড়ে তুলুন। কিস্তির তারিখের কয়েক দিন আগে টাকা অ্যাকাউন্টে রাখুন। হাতে অতিরিক্ত টাকা এলে আগাম পরিশোধের কথা ভাবুন। আর ডিপিএসের নিয়ম, ডিপিএস এর মুনাফার হার ও মেয়াদ সম্পর্কে নিয়মিত খোঁজ রাখুন। সচেতন গ্রাহকই সবচেয়ে ভালো সুবিধা পায়। ডিপিএস আপনার ভবিষ্যতের নিরাপত্তা; তার বিপরীতে লোন সেই নিরাপত্তাকে ভেঙে নয়, বরং জরুরি সময়ে কাজে লাগিয়ে রক্ষা করার উপায়।
একটা বাস্তব পরামর্শ দিয়ে রাখি। লোন নেওয়ার আগে পরিবারের সঙ্গে আলোচনা করুন, কারণ কিস্তির দায় পরিবারের মাসিক বাজেটের ওপর প্রভাব ফেলবে। আর লোনের কাগজপত্রের একটি কপি নিজের কাছে যত্নে রাখুন, যাতে ভবিষ্যতে কোনো তথ্য জানতে চাইলে সঙ্গে সঙ্গে দেখাতে পারেন। ছোট এই অভ্যাসগুলোই আপনাকে একজন সচেতন ও নিরাপদ ঋণগ্রহীতা হিসেবে গড়ে তুলবে।
ডিপিএস খোলার আগের হিসাব-নিকাশ জানতে ডাচ বাংলা ব্যাংক ডিপিএস গাইডের মুনাফা ও কিস্তির হিসাবটা দেখে নিতে পারেন।
শেষ কথা
ডিপিএস এর উপর লোন আপনার সঞ্চয় না ভেঙে জরুরি প্রয়োজনে টাকা পাওয়ার একটি নিরাপদ ও বুদ্ধিমানের উপায়। যোগ্যতা যাচাই করুন, জমা টাকার শতাংশ অনুযায়ী লোনের হিসাব করুন, সুদের হার ও শর্ত ভালো করে জেনে নিন, আর শুধু প্রয়োজনমতো টাকাই ধার করুন। কিস্তি নিয়মিত শোধ করলে আপনার ডিপিএসও থাকবে, মুনাফাও থাকবে, আর জরুরি প্রয়োজনও মিটবে। আজই আপনার ব্যাংক শাখায় গিয়ে আপনার ডিপিএসের বিপরীতে কত লোন মিলবে তা জেনে নিন, এবং সচেতনভাবে সিদ্ধান্ত নিন।