আমার নিজের অভিজ্ঞতা থেকে বলছি, বিকাশে টাকা জমানোর উপায় আসলে খুব সহজ—আপনার মোবাইল অ্যাকাউন্টে আয় আসার সঙ্গে সঙ্গে একটি নির্দিষ্ট অঙ্ক আলাদা করে রাখলেই সঞ্চয় শুরু হয়ে যায়। হ্যাঁ, বিকাশে টাকা জমানো যায়, তবে সেটা কোনো জাদুর কৌশলে নয়; নিয়মিত ছোট ছোট জমা, খরচের উপর নিয়ন্ত্রণ আর একটি পরিষ্কার লক্ষ্য থাকলেই মাসের শেষে হাতে একটি ভালো অঙ্ক জমে। এই লেখায় আমি ধাপে ধাপে দেখাব কীভাবে বিকাশে টাকা জমানোর সহজ উপায় কাজে লাগিয়ে আপনি প্রতিদিনের খরচের ভেতর থেকেও সঞ্চয় গড়ে তুলতে পারবেন।
আমি নিজে একসময় ভাবতাম, টাকা জমানো মানে বড় অঙ্কের টাকা হাতে আসা পর্যন্ত অপেক্ষা করা। কিন্তু বাস্তবে উল্টোটা সত্যি—যত ছোট অঙ্কই হোক, নিয়মিত জমালেই তা বড় হয়। একদিন আমি ঠিক করলাম, প্রতিদিন চা-নাস্তার খরচ থেকে মাত্র সামান্য টাকা বাঁচিয়ে আলাদা রাখব। মাস শেষে দেখলাম, সেই সামান্য টাকাগুলো মিলে এমন একটা অঙ্ক হয়েছে যা দিয়ে একটি জরুরি খরচ মেটানো যায়। সেদিন থেকে আমি বুঝেছি, টাকা সঞ্চয় করার উপায় আসলে ইচ্ছা আর অভ্যাসের খেলা। বিকাশের মতো মোবাইল ব্যাংকিং এই অভ্যাস গড়তে সাহায্য করে, কারণ টাকা হাতের কাছেই থাকে, আবার আলাদা করে রাখার সুবিধাও থাকে। তবে মনে রাখতে হবে, সঞ্চয় মানে শুধু টাকা জমিয়ে রাখা নয়; সঞ্চয় মানে ভবিষ্যতের জন্য নিজেকে প্রস্তুত রাখা। জরুরি চিকিৎসা, সন্তানের পড়াশোনা, বাড়ির মেরামত কিংবা হঠাৎ কোনো বিপদ—সব ক্ষেত্রেই জমানো টাকা আপনাকে মানসিক শান্তি দেয়। তাই এই গাইডে আমি শুধু কৌশল নয়, বাস্তব জীবনের ভুল, সতর্কতা আর ধারাবাহিকতা ধরে রাখার উপায়ও তুলে ধরব।
১. বিকাশে টাকা জমানোর উপায় – শুরুতেই বুঝে নিন কীভাবে কাজ করে
বিকাশে টাকা জমানোর উপায় বোঝার আগে একটি বিষয় পরিষ্কার করে নেওয়া ভালো—বিকাশ মূলত একটি মোবাইল আর্থিক সেবা, যেখানে আপনি টাকা রাখতে পারেন, পাঠাতে পারেন, বিল দিতে পারেন এবং কেনাকাটা করতে পারেন। সঞ্চয়ের ক্ষেত্রে এর সবচেয়ে বড় সুবিধা হলো, টাকা আপনার হাতের মুঠোয় থাকে এবং আপনি চাইলেই যেকোনো সময় ব্যালান্স দেখতে পারেন। কিন্তু এই সুবিধাই আবার অসুবিধা হয়ে দাঁড়াতে পারে, যদি আপনি বারবার জমানো টাকায় হাত দেন। তাই প্রথম নিয়ম হলো, জমানো টাকাকে খরচের টাকা থেকে মানসিকভাবে আলাদা করে ফেলা। আপনি চাইলে একটি নির্দিষ্ট লক্ষ্য ঠিক করে নিতে পারেন—যেমন তিন মাসে পাঁচ হাজার টাকা জমানো, অথবা ছয় মাসে একটি জরুরি তহবিল তৈরি করা। লক্ষ্য যত পরিষ্কার হবে, সঞ্চয় তত সহজ হবে।
এই ধাপে আরেকটি গুরুত্বপূর্ণ কাজ হলো নিজের আয় ও খরচের একটি সহজ হিসাব করা। মাসে কত টাকা আসে, কত টাকা অত্যাবশ্যক খরচে যায়, আর কত টাকা অপ্রয়োজনীয় খরচে চলে যায়—এই তিনটি সংখ্যা জানা থাকলে সঞ্চয়ের পরিমাণ ঠিক করা সহজ হয়। অনেকেই এই হিসাব না করেই সঞ্চয় শুরু করেন, ফলে মাঝপথে টাকার টান পড়ে এবং জমানো টাকা ভেঙে ফেলতে হয়। আমি নিজে প্রথমে একটি খাতায় সাত দিনের খরচ লিখেছিলাম। দেখলাম, ছোট ছোট খরচ—যেমন বাড়তি স্ন্যাকস, অপ্রয়োজনীয় রিচার্জ কিংবা হুট করে অনলাইন কেনাকাটা—মিলে মাসে অনেক টাকা চলে যাচ্ছে। সেই খরচগুলো একটু কমাতেই সঞ্চয়ের টাকা বেরিয়ে এলো। তাই বিকাশে টাকা জমানোর আগে নিজের খরচের ছবিটা দেখে নিন, তারপর একটি বাস্তবসম্মত অঙ্ক ঠিক করুন।
সাধারণ ভুলগুলোর মধ্যে একটি হলো, একবারে অনেক বড় অঙ্ক জমানোর চেষ্টা করা। এতে দুই-তিন দিন পরেই মনে হয়, এটা আমার দ্বারা হবে না। বরং ছোট অঙ্ক দিয়ে শুরু করলে অভ্যাস টিকে থাকে। আরেকটি ভুল হলো, জমানো টাকার কোনো আলাদা হিসাব না রাখা। আপনি চাইলে মোবাইলের নোটে কিংবা খাতায় প্রতি সপ্তাহে কত জমালেন, তা লিখে রাখতে পারেন। এই ছোট অভ্যাসটি আপনাকে এগিয়ে যাওয়ার আনন্দ দেবে। ফলাফল হিসেবে আপনি দেখবেন, প্রথম মাসেই হয়তো অঙ্কটি ছোট, কিন্তু দ্বিতীয় মাস থেকে আপনার আত্মবিশ্বাস বাড়বে। কারণ সঞ্চয় শুধু টাকার হিসাব নয়, এটি নিজের উপর নিয়ন্ত্রণের প্রমাণ।
২. বিকাশে টাকা জমানোর সহজ উপায় – ছোট অঙ্ক দিয়ে শুরু করুন
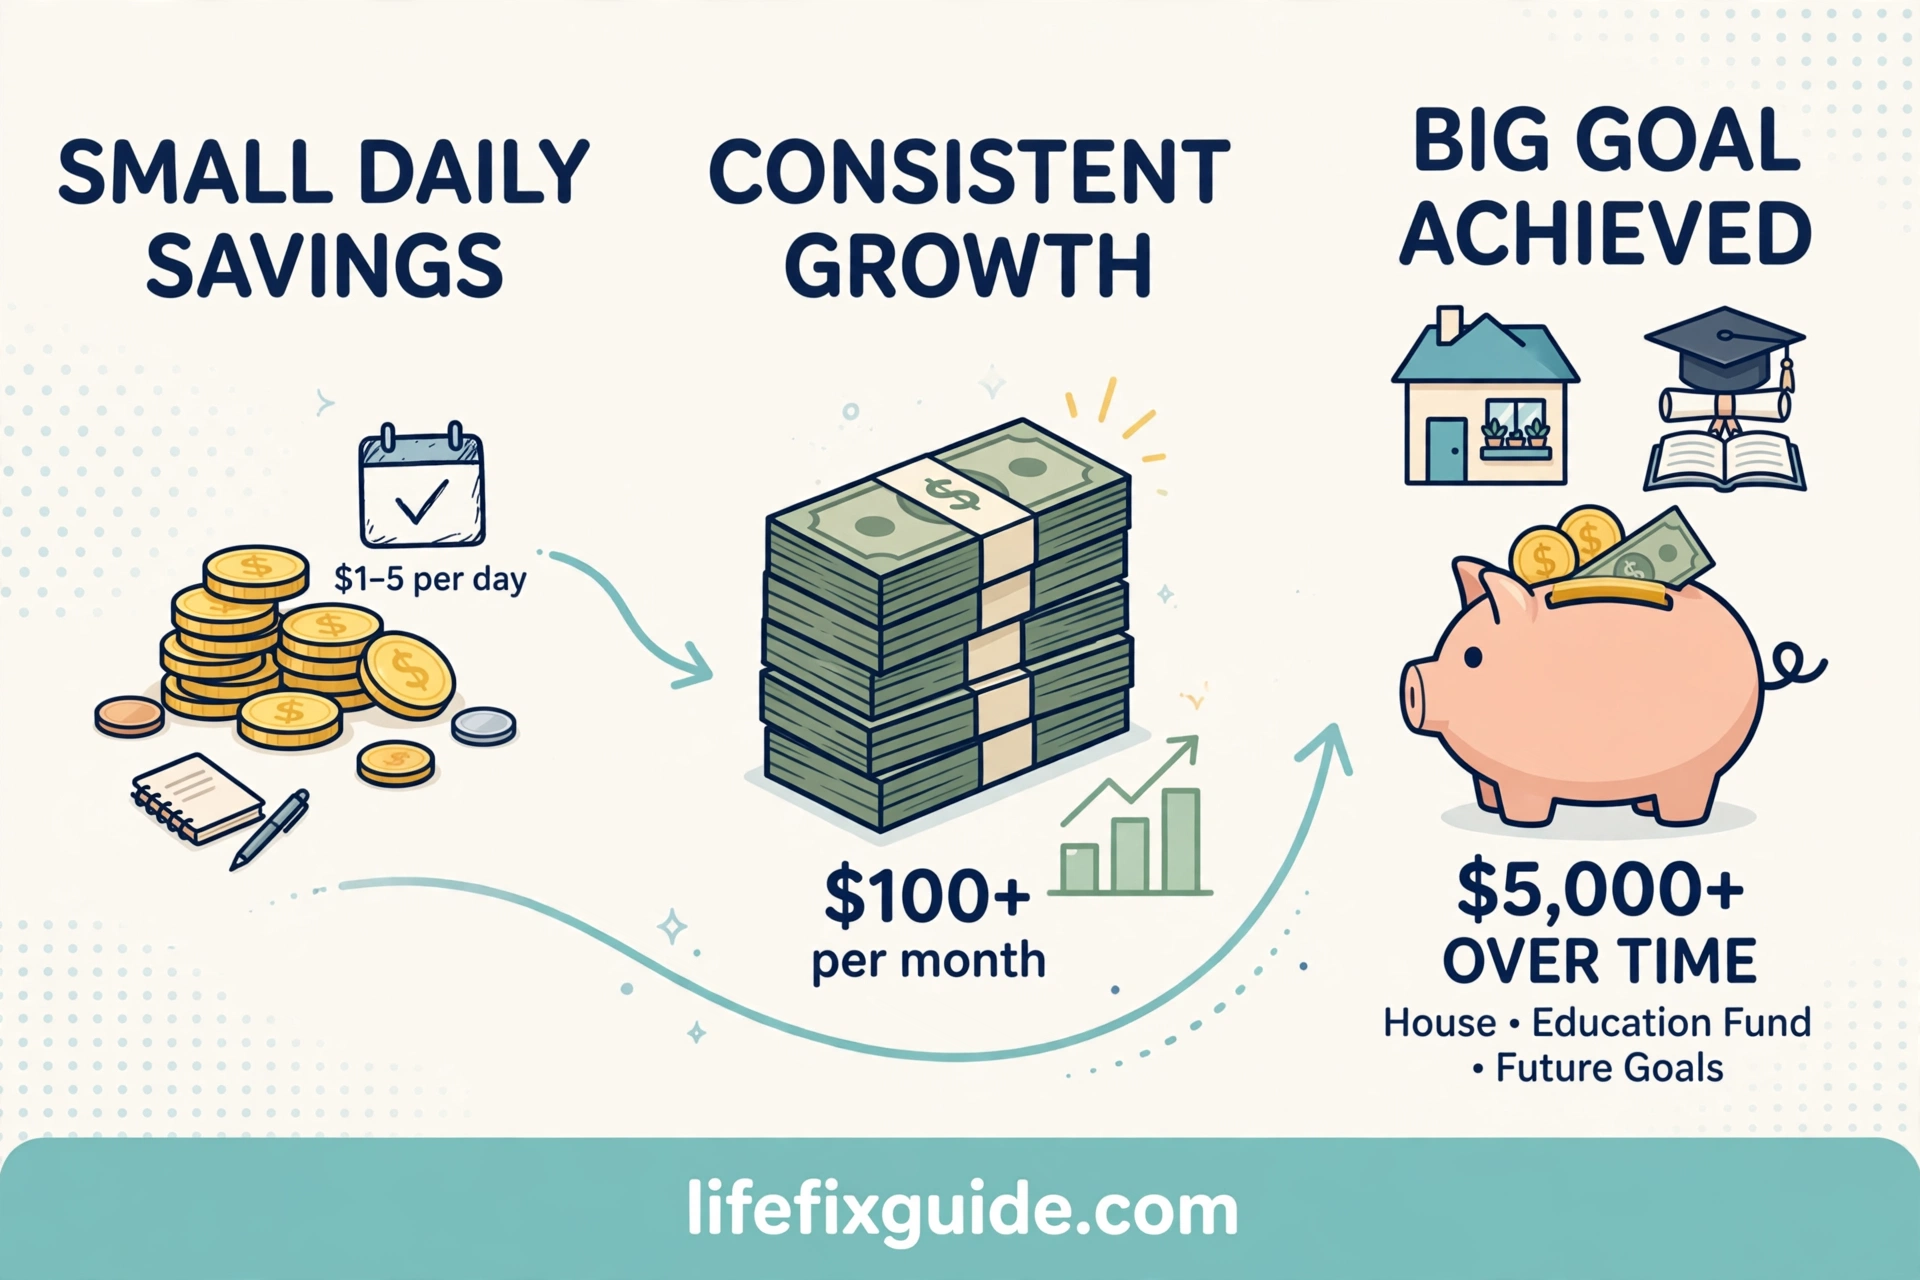
বিকাশে টাকা জমানোর সহজ উপায় জানতে চাইলে আমার উত্তর একটাই—আয় আসার দিনই প্রথমে সঞ্চয়ের টাকাটা আলাদা করে রাখুন। অনেকেই ভাবেন, মাসের শেষে যা বাঁচবে, তাই জমাব। কিন্তু বাস্তবে মাসের শেষে প্রায় কিছুই বাঁচে না, কারণ খরচ নিজে নিজে বেড়ে যায়। তাই নিয়মটি উল্টে দিন—প্রথমে নিজেকে দিন, তারপর খরচ করুন। অর্থাৎ বেতন, ব্যবসার আয় কিংবা হাতখরচ পাওয়ার সঙ্গে সঙ্গে একটি নির্দিষ্ট অঙ্ক আলাদা করে রাখুন। সেটা পাঁচশো টাকা হোক কিংবা পঞ্চাশ টাকা, অঙ্কের চেয়ে নিয়মিত হওয়াটা বেশি জরুরি।
এই পদ্ধতি কাজে লাগাতে একটি সহজ কৌশল ব্যবহার করতে পারেন। ধরুন, আপনার মাসিক আয় থেকে সঞ্চয়ের জন্য এক হাজার টাকা ঠিক করলেন। তাহলে সপ্তাহে আড়াইশো টাকা করে আলাদা রাখুন। সপ্তাহের হিসাব মাসের হিসাবের চেয়ে সহজ, কারণ সাত দিনের খরচ মাথায় রাখা যায়। আবার কেউ চাইলে প্রতিদিনের হিসাব করতে পারেন—যেমন প্রতিদিন বিশ টাকা করে জমানো। এই ছোট ছোট জমা একসময় বড় অঙ্কে পরিণত হয়, কিন্তু চাপ তৈরি করে না। আমি নিজে যখন প্রথম সঞ্চয় শুরু করি, তখন প্রতিদিনের ছোট জমা পদ্ধতিই ব্যবহার করেছিলাম। কারণ বড় অঙ্কের কথা ভাবলেই ভয় লাগত, আর ছোট অঙ্কের কথা ভাবলে মনে হতো, এটা তো আমি পারব।
এখানে সাধারণ ভুল হলো, সঞ্চয়ের টাকাটা একই অ্যাকাউন্টে রেখে বারবার খরচ করে ফেলা। এই ভুল এড়াতে নিজের সঙ্গে একটি নিয়ম করুন—জমানো টাকায় হাত দেবেন শুধু সত্যিকারের জরুরি প্রয়োজনে। জরুরি প্রয়োজন মানে হঠাৎ অসুস্থতা, জরুরি ভ্রমণ কিংবা পরিবারের কোনো অপ্রত্যাশিত খরচ; নতুন জামা, দামি খাবার কিংবা শখের কেনাকাটা জরুরি নয়। আরেকটি ভুল হলো, সঞ্চয়ের কথা কাউকে না জানিয়ে একা একা চাপ নেওয়া। পরিবারের কাউকে জানালে তারাও সহযোগিতা করে, অপ্রয়োজনীয় খরচ কমাতে সাহায্য করে। ফলাফল হিসেবে আপনি কয়েক মাসের মধ্যেই দেখবেন, আপনার হাতে একটি জরুরি তহবিল তৈরি হয়েছে, যা আপনাকে অপ্রত্যাশিত খরচের সময় ঋণ নেওয়া থেকে বাঁচাবে।
৩. প্রতিদিন টাকা জমানোর উপায় – দৈনিক অভ্যাসই আসল শক্তি
প্রতিদিন টাকা জমানোর উপায় খুঁজলে দেখবেন, আসল রহস্য লুকিয়ে আছে দৈনিক অভ্যাসের মধ্যে। বড় সঞ্চয় একদিনে হয় না, এটি প্রতিদিনের ছোট সিদ্ধান্তের ফল। যেমন, বাইরে খাওয়ার বদলে একদিন বাড়িতে খাওয়া, অপ্রয়োজনীয় রাইডের বদলে হেঁটে যাওয়া, কিংবা একটি বাড়তি কেনাকাটা এড়িয়ে যাওয়া—এই ছোট ছোট সিদ্ধান্তগুলোই প্রতিদিন কিছু টাকা বাঁচায়। বিকাশে এই বাঁচানো টাকাটা সঙ্গে সঙ্গে আলাদা করে রাখা যায়, ফলে টাকাটা আর হাতছাড়া হয় না। আমি নিজে একটি অভ্যাস করেছিলাম—দিনের শেষে পকেটে বা অ্যাকাউন্টে যা বাঁচত, তার একটি অংশ রাতেই আলাদা করে রাখতাম। প্রথমে মনে হতো, এতে আর কতটুকু হবে? কিন্তু মাস শেষে হিসাব করে অবাক হয়েছিলাম।
প্রতিদিনের সঞ্চয়কে মজার করে তুলতে আপনি একটি চ্যালেঞ্জ নিতে পারেন। যেমন, সাত দিনের চ্যালেঞ্জ, ত্রিশ দিনের চ্যালেঞ্জ, কিংবা পরিবারের সবার সঙ্গে মিলে একটি সঞ্চয় প্রতিযোগিতা। এই ধরনের চ্যালেঞ্জে মনোযোগ ধরে রাখা সহজ হয়। আবার কেউ চাইলে একটি নির্দিষ্ট লক্ষ্য ছবি আকারে সামনে রাখতে পারেন—যেমন সন্তানের স্কুলের ফি, একটি সেলাই মেশিন, একটি ছোট ব্যবসার মূলধন কিংবা পরিবারের জন্য একটি ভ্রমণ। লক্ষ্য চোখের সামনে থাকলে খরচের সময় একবার ভাবতে ইচ্ছা করে, এই টাকাটা কি সত্যিই এখন খরচ করা দরকার? এই একটুখানি ভাবনাই অনেক টাকা বাঁচিয়ে দেয়।
তবে এখানেও ভুল হয়। অনেকেই প্রতিদিন সঞ্চয়ের চাপে নিজেকে খুব কষ্ট দেন—খাওয়া কমিয়ে দেন, জরুরি খরচ এড়িয়ে যান, কিংবা পরিবারের প্রয়োজন মেটান না। এটি সঞ্চয় নয়, এটি নিজের উপর অত্যাচার। সঞ্চয় মানে জীবনের প্রয়োজন মিটিয়ে, অপ্রয়োজনীয় খরচ কমিয়ে বাঁচানো। আরেকটি ভুল হলো, একদিন মিস হলেই হাল ছেড়ে দেওয়া। একদিন জমাতে না পারলে পরের দিন আবার শুরু করুন; ধারাবাহিকতা মানে প্রতিদিন নিখুঁত হওয়া নয়, বরং বারবার ফিরে আসা। ফলাফল হিসেবে কয়েক মাস পর আপনি দেখবেন, আপনার সঞ্চয়ের অভ্যাসটি আর কষ্টের মনে হচ্ছে না; এটি আপনার জীবনের একটি স্বাভাবিক অংশ হয়ে গেছে।
৪. মাসিক বাজেট ও লক্ষ্য ঠিক করে সঞ্চয় করুন
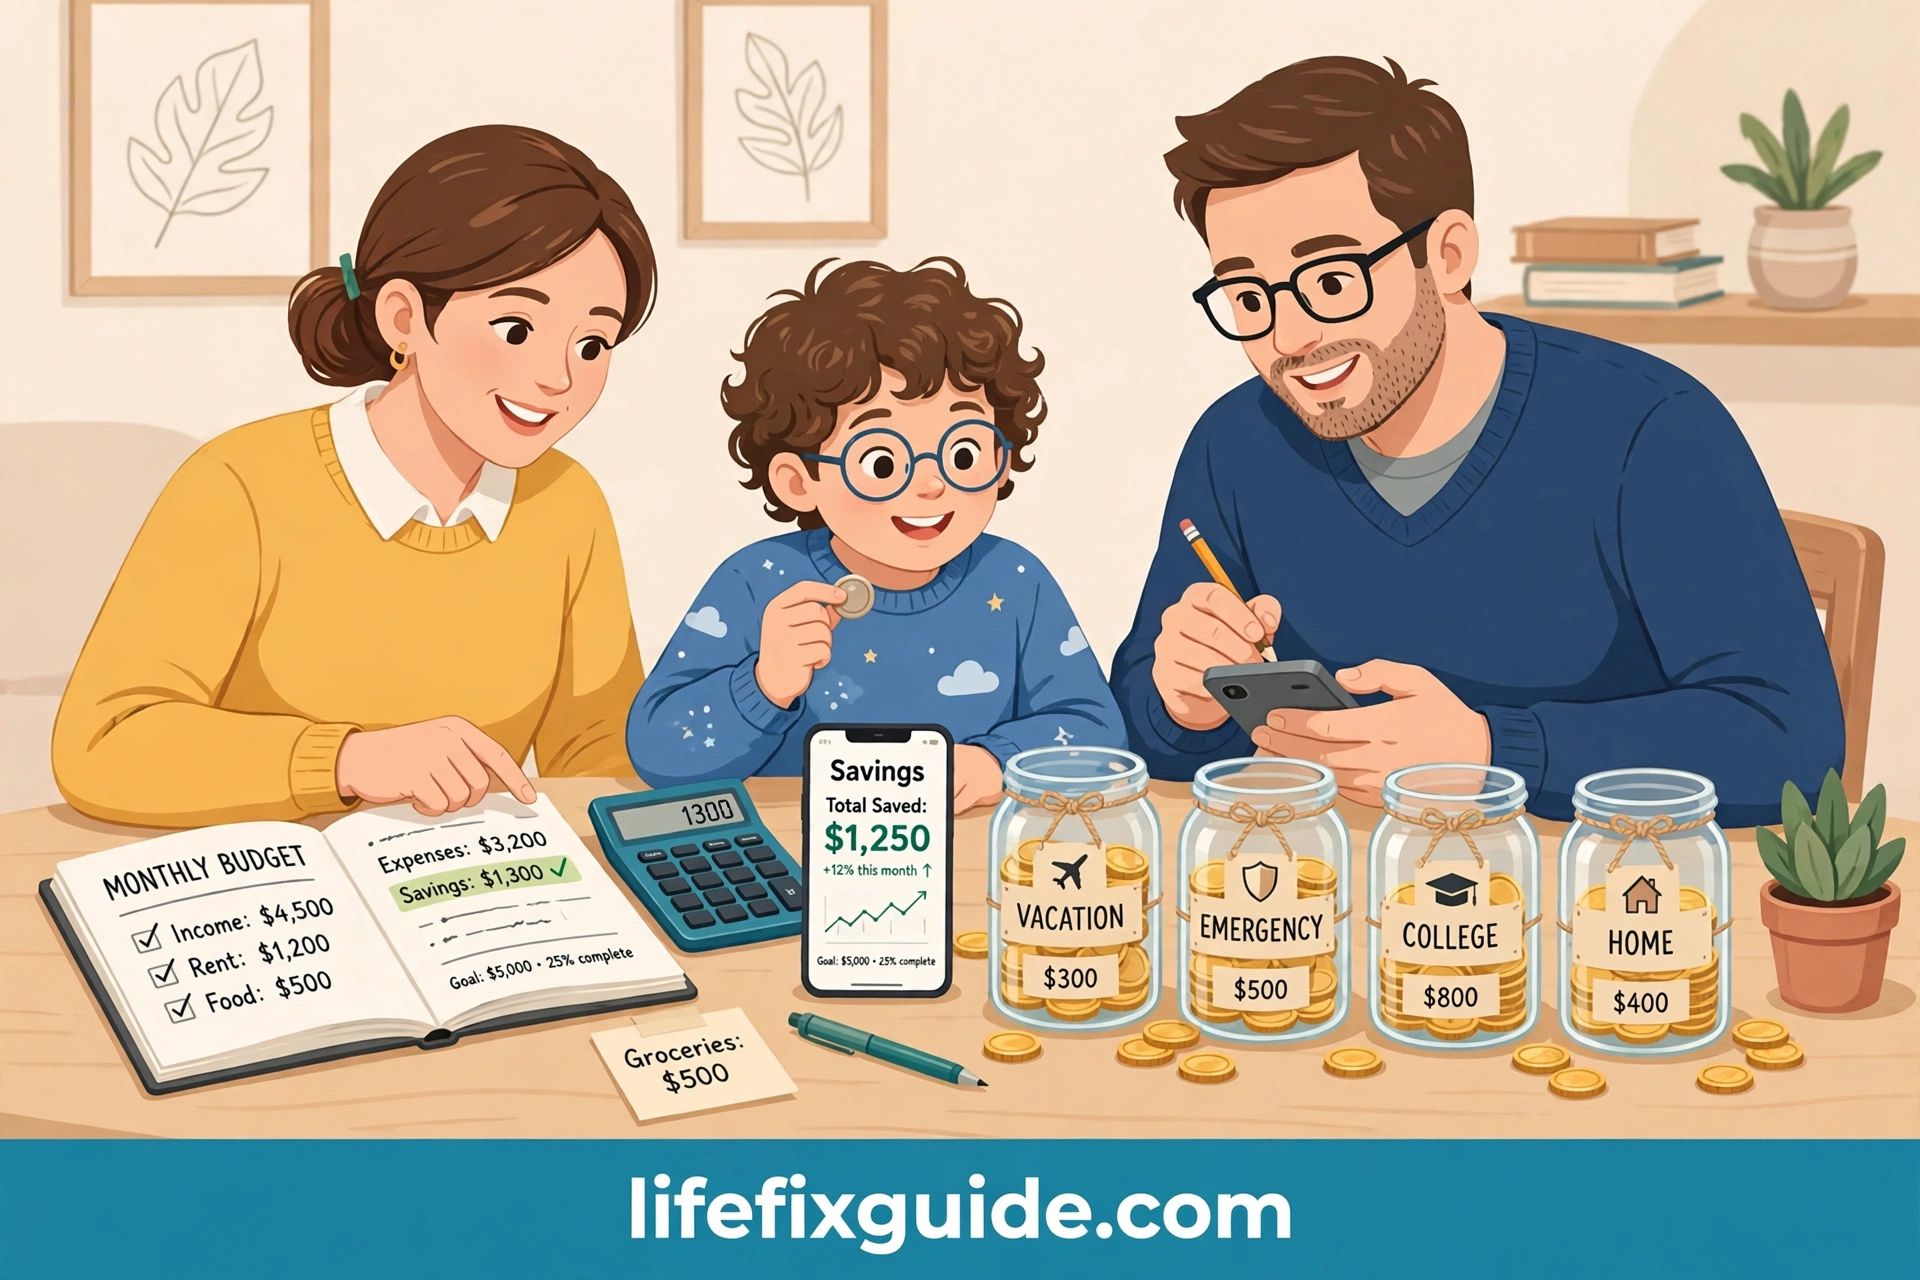
টাকা জমানোর ক্ষেত্রে বাজেট শব্দটি শুনতে কঠিন মনে হলেও বাস্তবে এটি খুব সহজ একটি কাজ। বাজেট মানে হলো, মাসের শুরুতে ঠিক করে নেওয়া—কোন খাতে কত টাকা যাবে। আপনি চাইলে কাগজে চারটি ভাগ করতে পারেন—অত্যাবশ্যক খরচ, সঞ্চয়, পরিবারের অন্যান্য খরচ এবং হাতখরচ। অত্যাবশ্যক খরচের মধ্যে থাকবে খাবার, বাসা ভাড়া, যাতায়াত, পড়াশোনা ও চিকিৎসা। সঞ্চয়কে দ্বিতীয় ভাগে রাখুন, শেষে নয়। কারণ বাজেটে সঞ্চয়কে শেষে রাখলে সাধারণত তার জন্য কিছুই থাকে না। আমার অভিজ্ঞতায়, সঞ্চয়কে বাজেটের শুরুতে রাখাই সবচেয়ে কার্যকর পদ্ধতি।
লক্ষ্য ঠিক করার সময় দুই ধরনের লক্ষ্য রাখা ভালো—ছোট লক্ষ্য ও বড় লক্ষ্য। ছোট লক্ষ্য হতে পারে এক মাসে এক হাজার টাকা জমানো, কিংবা তিন মাসে একটি জরুরি তহবিল তৈরি করা। বড় লক্ষ্য হতে পারে এক বছরে সন্তানের ভর্তির টাকা জমানো, একটি ছোট ব্যবসা শুরু করা, কিংবা বাড়ির একটি বড় কাজ সারা। ছোট লক্ষ্য পূরণ হলে মনে আনন্দ হয়, আর সেই আনন্দই বড় লক্ষ্যের দিকে এগিয়ে নিয়ে যায়। লক্ষ্য লিখে রাখা খুব জরুরি—মনে মনে রাখা লক্ষ্য সহজে ভুলে যাওয়া যায়, কিন্তু লেখা লক্ষ্য চোখে পড়ে এবং মনে করিয়ে দেয়। আপনি চাইলে মোবাইলের নোটে লক্ষ্য ও প্রতি মাসের জমার হিসাব লিখে রাখতে পারেন।
এই ধাপে সাধারণ ভুল হলো, বাজেটকে খুব কঠিন করে ফেলা। এত বেশি নিয়ম বানালে দুই দিন পরেই তা মানা অসম্ভব মনে হয়। বাজেট সহজ রাখুন, বাস্তব রাখুন। আরেকটি ভুল হলো, বাজেট একবার বানিয়ে আর কখনো না দেখা। মাসের মাঝামাঝি সময়ে একবার বাজেট দেখে নিন—কোন খাতে বেশি খরচ হচ্ছে, কোথায় কমানো যায়। প্রয়োজনে বাজেটে সামান্য পরিবর্তন আনুন; বাজেট কোনো কঠিন আইন নয়, এটি একটি নির্দেশিকা। ফলাফল হিসেবে আপনি দেখবেন, মাসের শেষে আর টানাটানি করতে হচ্ছে না, বরং হাতে সঞ্চয়ের টাকাটা ঠিকঠাক থাকছে।
৫. বিকাশ অ্যাকাউন্ট নিরাপদ রাখুন – সঞ্চয়ের প্রথম শর্তই নিরাপত্তা
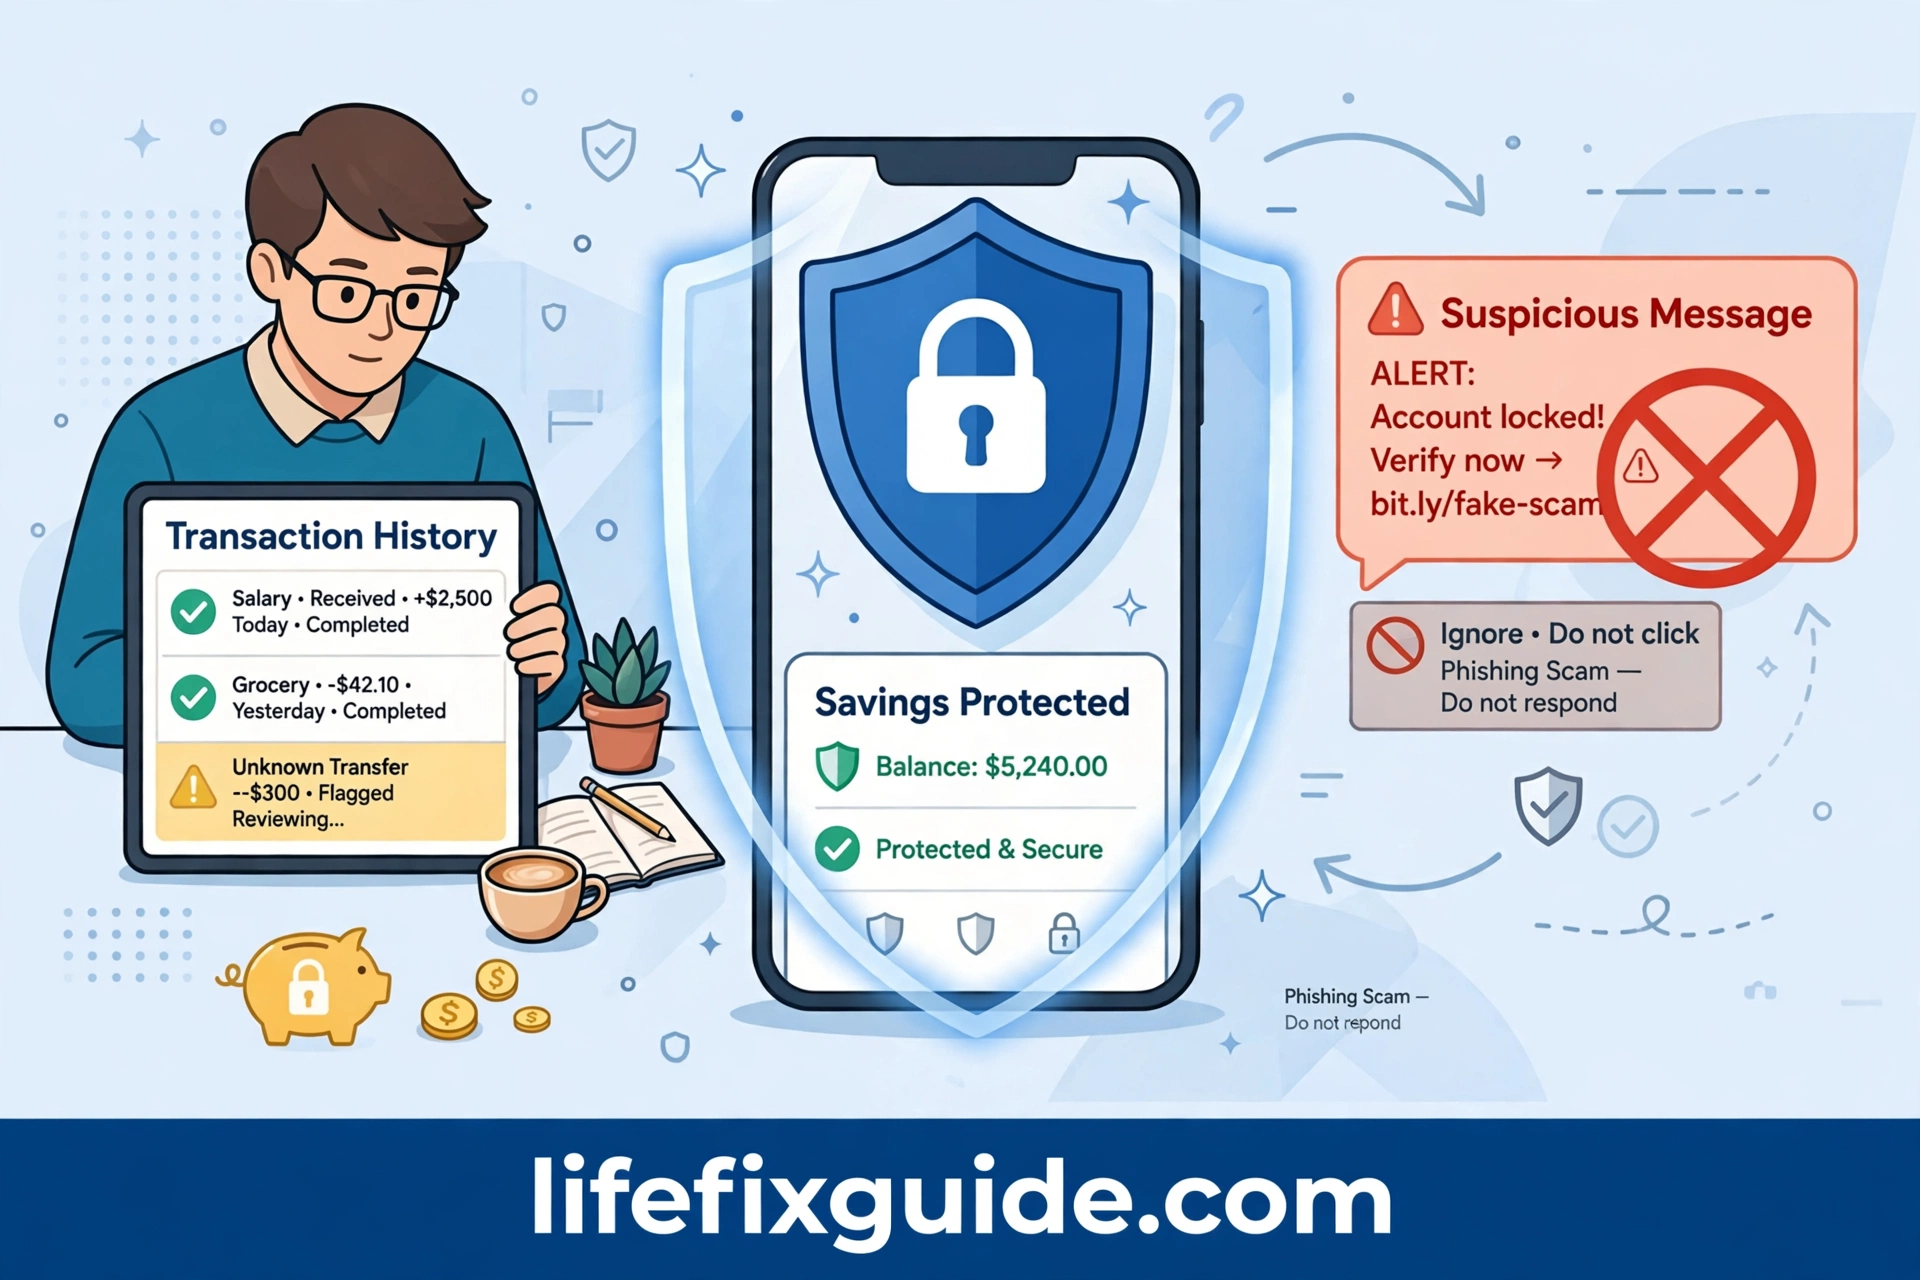
যত সুন্দর সঞ্চয় পরিকল্পনাই করুন না কেন, অ্যাকাউন্ট নিরাপদ না থাকলে সব পরিশ্রম বৃথা যেতে পারে। তাই বিকাশে টাকা জমানোর সঙ্গে সঙ্গে নিরাপত্তার বিষয়টিও সমান গুরুত্ব দিয়ে দেখতে হবে। প্রথম নিয়ম—আপনার পিন নম্বর কখনো কারো সঙ্গে শেয়ার করবেন না, এমনকি পরিবারের খুব কাছের মানুষ হলেও সতর্ক থাকুন। পিন নম্বর এমন রাখুন যা সহজে অনুমান করা যায় না—জন্মতারিখ, মোবাইল নম্বরের শেষ চার সংখ্যা কিংবা সহজ ধারাবাহিক সংখ্যা এড়িয়ে চলুন। ফোন হারিয়ে গেলে বা সন্দেহজনক কিছু মনে হলে দ্রুত সংশ্লিষ্ট সেবার হেল্পলাইনে যোগাযোগ করুন এবং প্রয়োজনীয় ব্যবস্থা নিন।
দ্বিতীয় নিয়ম—অপরিচিত নম্বর থেকে আসা কল, মেসেজ কিংবা লিংকে কখনো ক্লিক করবেন না। অনেক প্রতারক নিজেকে কোম্পানির কর্মকর্তা বলে পরিচয় দিয়ে পিন কিংবা কোড চায়। মনে রাখবেন, কোনো আসল প্রতিষ্ঠান ফোনে আপনার পিন বা গোপন কোড চাইবে না। কেউ পুরস্কার, ক্যাশব্যাক কিংবা অ্যাকাউন্ট বন্ধ হয়ে যাওয়ার ভয় দেখালে সতর্ক হোন এবং নিজে যাচাই না করে কোনো তথ্য দেবেন না। লেনদেনের পর মেসেজে আসা তথ্য মিলিয়ে দেখুন—পরিমাণ, নম্বর ও সময় ঠিক আছে কি না। ভুল হলে দ্রুত অভিযোগ জানান।
এই ক্ষেত্রে সাধারণ ভুলগুলো খুবই পরিচিত। অনেকেই ফোনে পিন লিখে রাখেন, কিংবা অন্যের ফোনে নিজের অ্যাকাউন্ট খুলে রাখেন। এতে ঝুঁকি বাড়ে। আবার অনেকেই সন্দেহজনক মেসেজে দেওয়া লিংকে ক্লিক করে ফেলেন। এই ভুলগুলো এড়াতে একটি সহজ অভ্যাস করুন—প্রতিটি লেনদেনের পর ব্যালান্স দেখে নিন এবং মাসে অন্তত একবার লেনদেনের ইতিহাস মিলিয়ে দেখুন। ফলাফল হিসেবে আপনার সঞ্চয় শুধু বাড়বেই না, নিরাপদও থাকবে। নিরাপত্তা ছাড়া সঞ্চয় টেকে না—এই কথাটি সবসময় মনে রাখুন।
৬. সঞ্চয়ে সাধারণ ভুল ও সেগুলো এড়ানোর উপায়
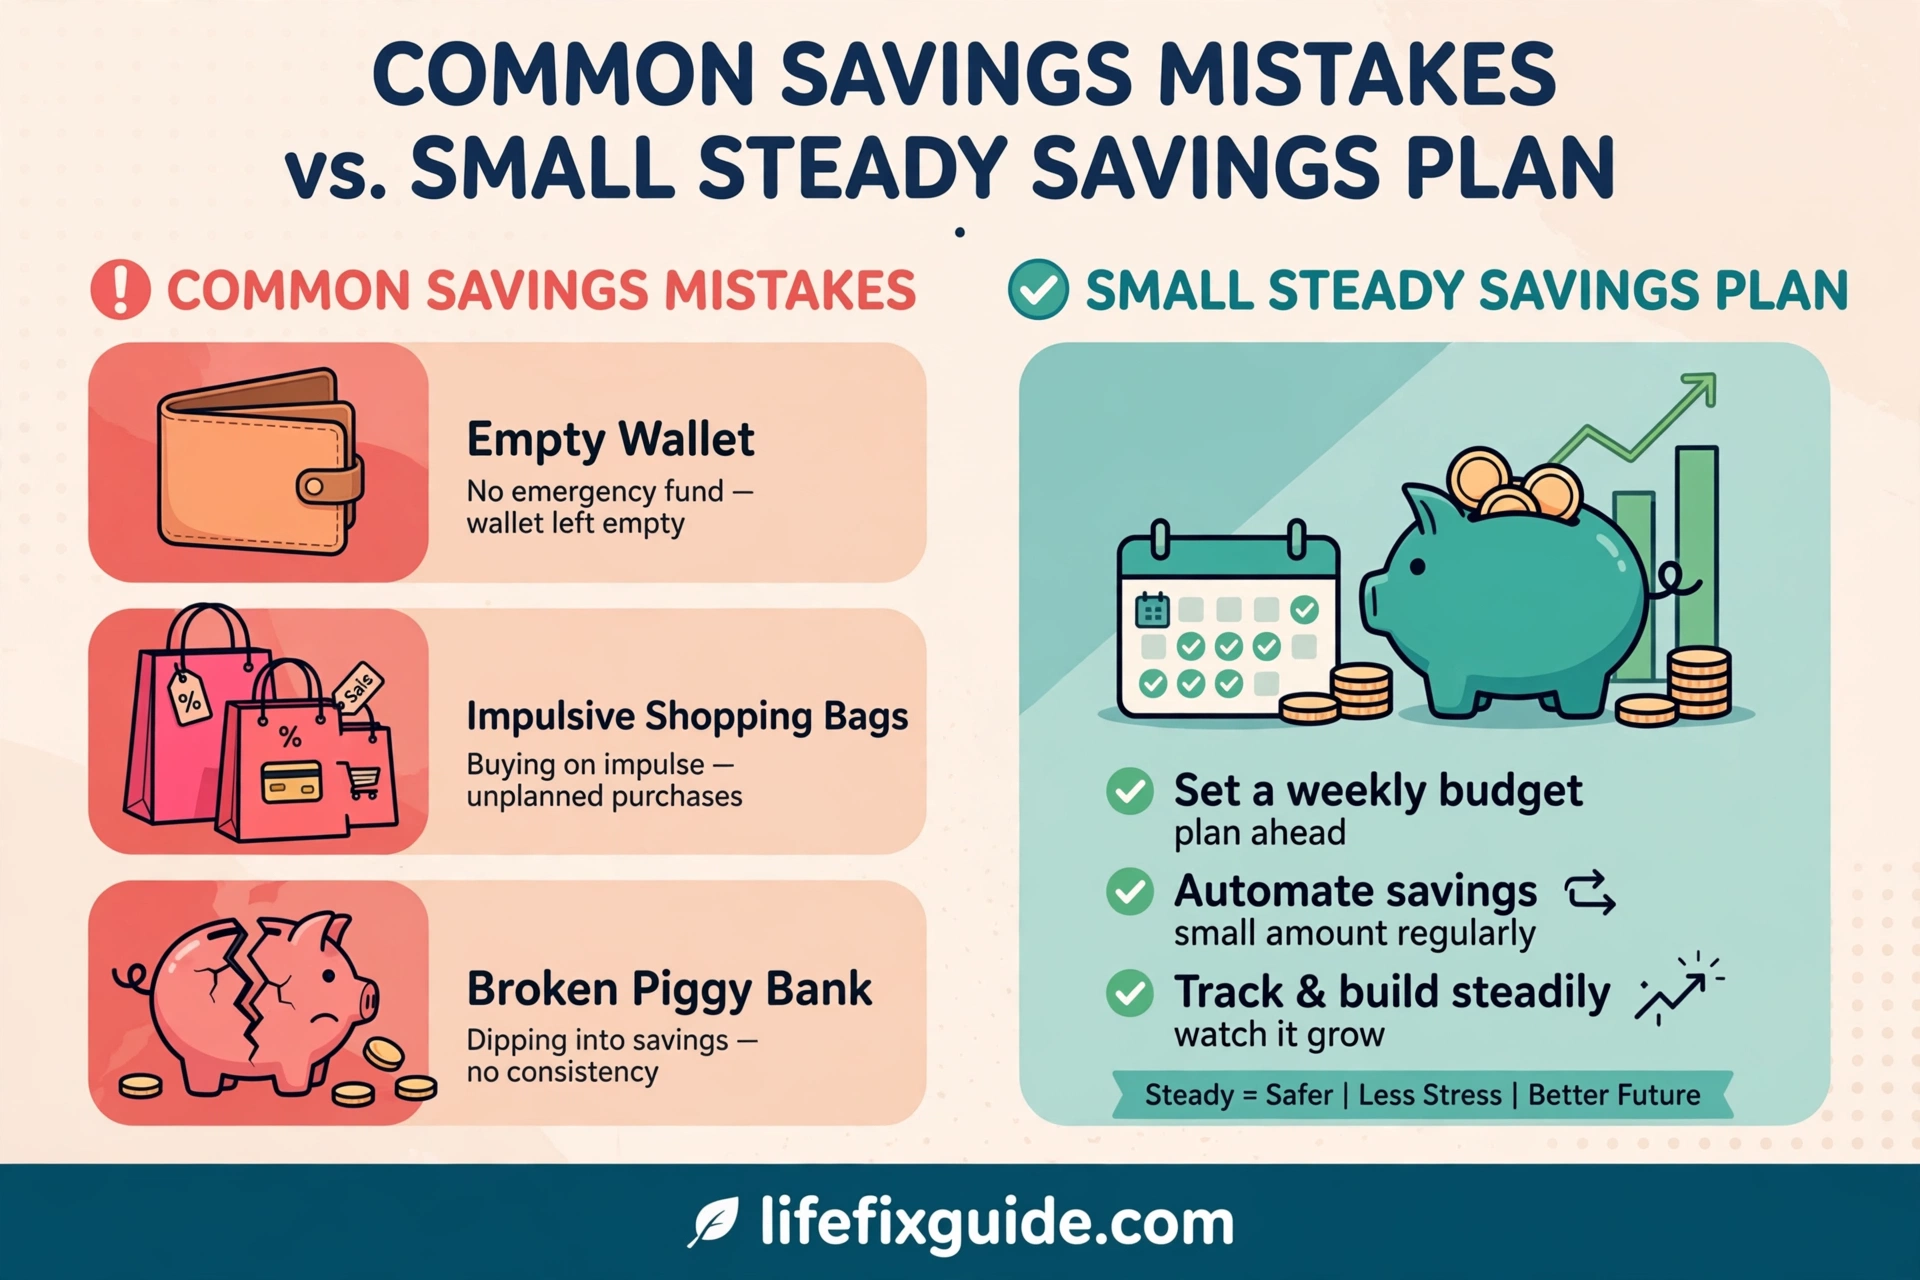
সঞ্চয় করতে গিয়ে আমরা সবাই কমবেশি কিছু ভুল করি। প্রথম ভুলটি হলো, সঞ্চয়ের টাকায় বারবার হাত দেওয়া। আজ একটি শখের জিনিস, কাল একটি অফার, পরশু বন্ধুদের সঙ্গে বাড়তি খরচ—এইভাবে জমানো টাকা ধীরে ধীরে শেষ হয়ে যায়। এই ভুল এড়াতে নিজের সঙ্গে একটি স্পষ্ট নিয়ম করুন—জমানো টাকা শুধুমাত্র নির্ধারিত লক্ষ্য কিংবা সত্যিকারের জরুরি প্রয়োজনে ব্যবহার করা হবে। একটি জিনিস কেনার আগে নিজেকে প্রশ্ন করুন, এটি কি এখনই দরকার, নাকি এক মাস পরে কিনলেও চলবে? বেশিরভাগ ক্ষেত্রেই উত্তর হবে, পরে কিনলেও চলবে। এই একটুখানি অপেক্ষাই সঞ্চয়কে বাঁচিয়ে দেয়।
দ্বিতীয় ভুল হলো, আয়ের চেয়ে বেশি খরচের পরিকল্পনা করা। যেমন, মাসে দশ হাজার টাকা আয়, কিন্তু সঞ্চয়ের লক্ষ্য ঠিক করলেন পাঁচ হাজার টাকা—এটি বাস্তবসম্মত নয়। ফলে দুই সপ্তাহ পরেই টান পড়বে এবং সঞ্চয় ভেঙে যাবে। তাই সঞ্চয়ের অঙ্ক এমন রাখুন যা আপনার আয়ের সঙ্গে মানানসই। প্রয়োজনে অঙ্কটি ছোট রাখুন, কিন্তু নিয়মিত রাখুন। তৃতীয় ভুল হলো, সঞ্চয়ের হিসাব না রাখা। হিসাব না থাকলে বোঝা যায় না, আপনি কতদূর এগিয়েছেন, কিংবা কোথায় আটকে আছেন। একটি খাতা কিংবা মোবাইল নোটে প্রতি সপ্তাহের জমা লিখে রাখলে এই সমস্যা মিটে যায়।
চতুর্থ ভুলটি একটু ভিন্ন—অনেকেই সঞ্চয়কে শুধু টাকা জমিয়ে রাখা মনে করেন, কিন্তু জমানো টাকার নিরাপত্তা ও ভবিষ্যৎ পরিকল্পনার কথা ভাবেন না। যেমন, জরুরি তহবিল আলাদা না রাখলে যেকোনো বিপদে সব সঞ্চয় শেষ হয়ে যায়। তাই জরুরি তহবিল ও লক্ষ্যভিত্তিক সঞ্চয়কে আলাদা করে ভাবুন। আরেকটি ভুল হলো, অন্যের সঙ্গে নিজের সঞ্চয়ের তুলনা করা। কারো সঞ্চয় বেশি দেখে হতাশ হবেন না; সবার আয়, খরচ ও পরিস্থিতি আলাদা। নিজের গতিতে এগিয়ে যান। ফলাফল হিসেবে আপনি দেখবেন, ভুলগুলো কমতে থাকলে সঞ্চয়ের পরিমাণ ধীরে ধীরে বাড়ছে এবং মানসিক চাপও কমছে।
৭. ছাত্র, চাকরিজীবী ও প্রবাসী পরিবারের জন্য সঞ্চয় পরিকল্পনা
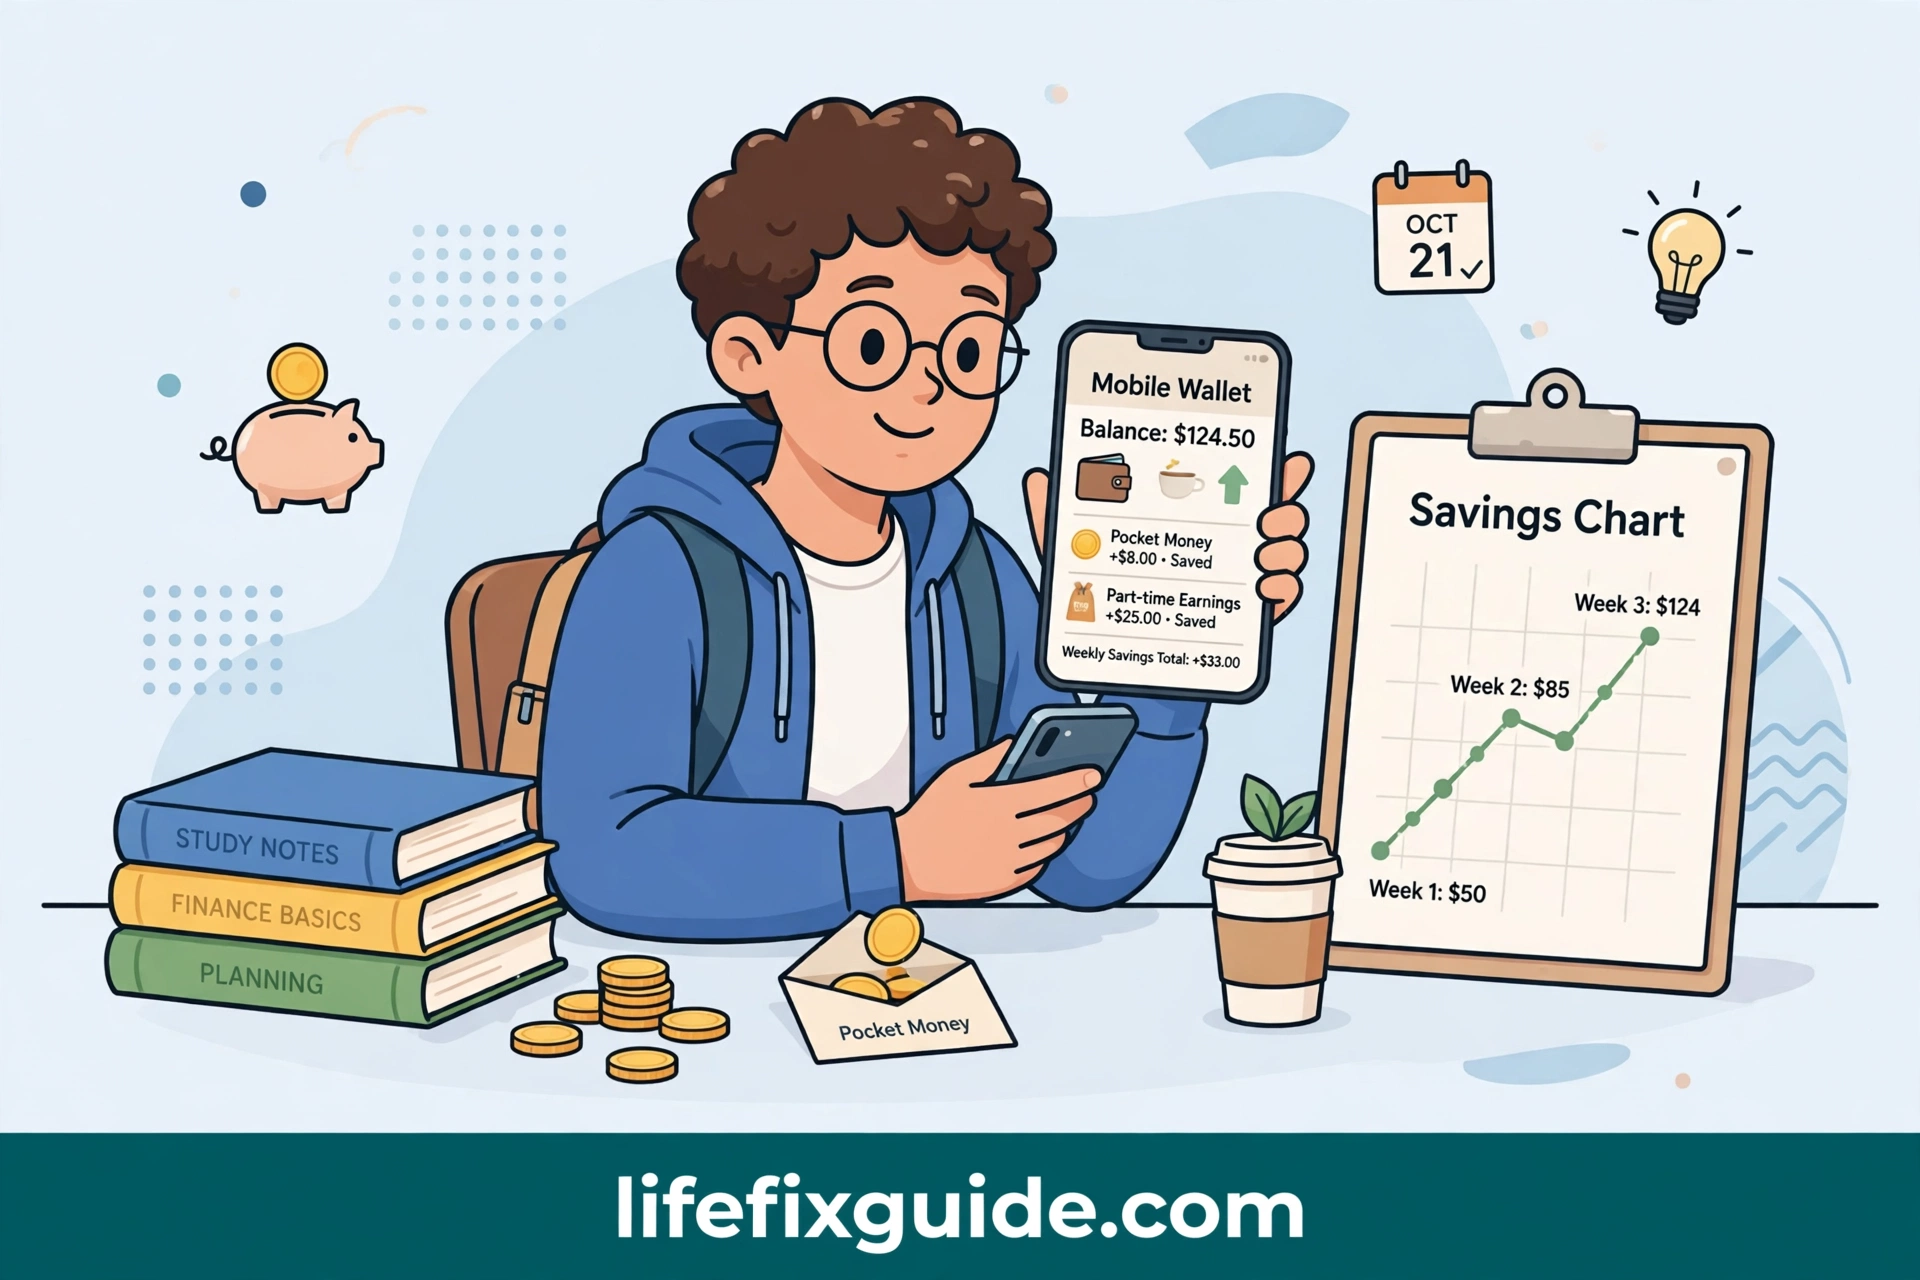
সঞ্চয়ের পরিকল্পনা সবার জন্য একরকম হয় না। ছাত্রদের ক্ষেত্রে আয় কম, কিন্তু সময় বেশি। একজন ছাত্র চাইলে হাতখরচ থেকে প্রতিদিন সামান্য টাকা জমাতে পারে। যেমন, টিফিনের খরচ একটু কমিয়ে, অপ্রয়োজনীয় কেনাকাটা এড়িয়ে, কিংবা টিউশন বা পার্টটাইম কাজের আয় থেকে একটি অংশ আলাদা করে রাখা। বাচ্চাদের টাকা জমানোর উপায় হিসেবে পরিবারের বড়রা ছোটদের একটি সঞ্চয়ের অভ্যাস শেখাতে পারেন—যেমন প্রতি সপ্তাহে একটি নির্দিষ্ট অঙ্ক জমানো এবং তা একটি খাতায় লিখে রাখা। এতে শিশুরা ছোটবেলা থেকেই টাকার মূল্য বুঝতে শেখে।
চাকরিজীবীদের ক্ষেত্রে নিয়মটি একটু ভিন্ন। বেতন পাওয়ার দিনই সঞ্চয়ের টাকাটা আলাদা করে রাখা সবচেয়ে কার্যকর। কারণ বেতনের টাকা হাতে থাকলে খরচের সুযোগও বেশি থাকে। চাকরিজীবীরা চাইলে মাসিক বাজেটের সঙ্গে একটি বার্ষিক লক্ষ্যও ঠিক করতে পারেন—যেমন বছরে একটি নির্দিষ্ট পরিমাণ জরুরি তহবিল তৈরি করা। এতে চাকরি পরিবর্তন, অসুস্থতা কিংবা অন্য কোনো অনিশ্চয়তার সময় মানসিক চাপ কমে। আবার ব্যবসায়ীদের ক্ষেত্রে আয় ওঠানামা করে, তাই তাদের জন্য সঞ্চয়ের অঙ্ক নমনীয় রাখা ভালো—ভালো মাসে বেশি, কম আয়ের মাসে কম, কিন্তু কখনোই শূন্য নয়।
প্রবাসীদের টাকা জমানোর উপায় নিয়ে পরিবারের মধ্যে প্রায়ই আলোচনা হয়। প্রবাস থেকে পাঠানো টাকা অনেক পরিবারের মূল ভরসা। এই টাকার একটি অংশ যদি পরিবারের দৈনন্দিন খরচে যায় এবং একটি অংশ সঞ্চয়ে যায়, তাহলে ভবিষ্যৎ নিরাপদ হয়। প্রবাসী পরিবারের জন্য একটি ভালো অভ্যাস হলো, পাঠানো টাকার একটি নির্দিষ্ট শতাংশ—যেমন দশ কিংবা বিশ শতাংশ—আসার সঙ্গে সঙ্গে সঞ্চয়ে রাখা। এতে পরিবারের বড় খরচ, সন্তানের পড়াশোনা কিংবা জরুরি প্রয়োজনে হাতে টাকা থাকে। তবে এখানেও সতর্ক থাকতে হবে—সঞ্চয়ের টাকা দিয়ে বারবার অপ্রয়োজনীয় খরচ করা যাবে না। ফলাফল হিসেবে পরিবারের সবাই মিলে একটি সঞ্চয় সংস্কৃতি গড়ে উঠবে, যা শুধু টাকা নয়, পারস্পরিক বিশ্বাসও বাড়াবে।
৮. দীর্ঘমেয়াদে টাকা বাড়ানো – ধৈর্য, পর্যালোচনা ও পরবর্তী ধাপ
সঞ্চয়ের আসল ফল পাওয়া যায় দীর্ঘমেয়াদে। প্রথম কয়েক মাসে অঙ্কটি ছোট মনে হতে পারে, কিন্তু ধৈর্য ধরে চালিয়ে গেলে একসময় তা চোখে পড়ার মতো হয়। এই ধাপে সবচেয়ে গুরুত্বপূর্ণ কাজ হলো নিয়মিত পর্যালোচনা করা। প্রতি মাসের শেষে পাঁচ মিনিট সময় নিয়ে দেখুন—এই মাসে কত জমল, কোন খাতে বেশি খরচ হলো, পরের মাসে কোথায় উন্নতি করা যায়। এই পাঁচ মিনিটের পর্যালোচনা আপনার সঞ্চয়কে একটি অভ্যাস থেকে একটি পরিকল্পনায় পরিণত করবে। আমি নিজে প্রতি মাসের শেষ দিনে একটি ছোট নোট লিখতাম—এই মাসে কী ভালো হলো, কী খারাপ হলো, পরের মাসে কী বদলাব। এই অভ্যাসটি আমাকে অনেক সাহায্য করেছে।
দীর্ঘমেয়াদে আরেকটি বিষয় মনে রাখতে হবে—শুধু টাকা জমিয়ে রাখাই যথেষ্ট নয়, সময়মতো পরবর্তী ধাপের কথাও ভাবতে হবে। যেমন, একটি ভালো জরুরি তহবিল তৈরি হওয়ার পর আপনি ব্যাংকের সঞ্চয়ী হিসাব, ডিপিএস কিংবা সঞ্চয়পত্রের মতো বিষয়গুলো সম্পর্কে জানতে পারেন এবং নিজের প্রয়োজন অনুযায়ী সিদ্ধান্ত নিতে পারেন। তবে কোনো সিদ্ধান্ত নেওয়ার আগে অবশ্যই শর্ত, সুবিধা ও ঝুঁকি ভালো করে জেনে নিন এবং প্রয়োজনে বিশ্বস্ত কারো সঙ্গে আলোচনা করুন। কেউ যদি আপনাকে দ্রুত অনেক লাভের প্রতিশ্রুতি দেয়, তাহলে সতর্ক হোন—এই ধরনের প্রস্তাব বেশিরভাগ ক্ষেত্রেই ঝুঁকিপূর্ণ হয়। সঞ্চয়ের ক্ষেত্রে নিরাপত্তা ও ধারাবাহিকতাই সবচেয়ে বড় লাভ।
এই ধাপে সাধারণ ভুল হলো, অধৈর্য হয়ে সঞ্চয় ভেঙে ফেলা। অনেকেই ছয় মাস জমানোর পর মনে করেন, এতে আর কী হবে? কিন্তু সঞ্চয় একটি গাছের মতো—প্রথমে চারা ছোট থাকে, যত্ন নিলে ধীরে ধীরে বড় হয়। আরেকটি ভুল হলো, পর্যালোচনা না করে একই ভুল বারবার করা। প্রতি মাসে একটু একটু করে শুধরে নিলে এক বছরের মধ্যে আপনার আর্থিক অবস্থার একটি পরিষ্কার পরিবর্তন দেখতে পাবেন। ফলাফল হিসেবে আপনি শুধু একটি অঙ্কই জমাবেন না, জমাবেন আত্মবিশ্বাস, শৃঙ্খলা এবং ভবিষ্যতের জন্য প্রস্তুতি। আর এই প্রস্তুতিই জীবনের কঠিন সময়ে আপনাকে সবচেয়ে বেশি সাহায্য করবে।
সঞ্চয়কে টিকিয়ে রাখতে আরেকটি ছোট কৌশল খুব কাজে দেয়—নিজেকে মাঝে মাঝে পুরস্কার দেওয়া। যেমন, টানা তিন মাস লক্ষ্য পূরণ হলে পরিবারের সঙ্গে একটি ছোট আনন্দের আয়োজন করুন, তবে সঞ্চয়ের টাকা ভেঙে নয়, হাতখরচের ভেতর থেকে। এতে মনে হবে, সঞ্চয় কোনো বোঝা নয়, বরং একটি আনন্দের অভ্যাস। আবার কখনো আয় কমে গেলে সঞ্চয়ের অঙ্কটি সাময়িকভাবে কমিয়ে দিন, কিন্তু অভ্যাসটি বন্ধ করবেন না। অভ্যাস বন্ধ হয়ে গেলে আবার শুরু করা কঠিন হয়, আর অভ্যাস চালু থাকলে অঙ্কটি পরে আবার বাড়ানো যায়। এই নমনীয়তাই দীর্ঘমেয়াদে সঞ্চয়কে টিকিয়ে রাখে এবং আপনাকে চাপমুক্ত রাখে।
শেষ কথা
বিকাশে টাকা জমানোর উপায় আসলে কোনো কঠিন সূত্র নয়—এটি একটি সহজ অভ্যাস, যা শুরু হয় একটি ছোট সিদ্ধান্ত দিয়ে। আজই একটি ছোট অঙ্ক ঠিক করুন, আয় আসার সঙ্গে সঙ্গে তা আলাদা করে রাখুন, খরচের হিসাব রাখুন এবং অ্যাকাউন্ট নিরাপদ রাখুন। পরিবারের সঙ্গে আপনার লক্ষ্যটি ভাগ করে নিলে সবাই মিলে খরচ কমাতে সাহায্য করবে, আর এই যৌথ চেষ্টাই সঞ্চয়কে আরও সহজ ও আনন্দের করে তুলবে। প্রথম মাসে অঙ্কটি ছোট হলেও হতাশ হবেন না; ধারাবাহিকতাই একসময় সেই ছোট অঙ্ককে বড় সঞ্চয়ে পরিণত করবে। মনে রাখবেন, টাকা জমানো মানে নিজেকে বঞ্চিত করা নয়, বরং নিজের ভবিষ্যৎকে সম্মান করা। আপনার পরিবার, আপনার স্বপ্ন আর আপনার মানসিক শান্তি—সবকিছুর জন্যই এই অভ্যাসটি মূল্যবান। তাই আজ থেকেই শুরু করুন, ধীরে ধীরে এগিয়ে যান, আর দেখুন কীভাবে ছোট ছোট জমা একদিন আপনার জীবনে বড় স্বস্তি এনে দেয়।