স্বাস্থ্য বীমা করতে চাইলে প্রথমে একটি নির্ভরযোগ্য বীমা কোম্পানি বেছে নিন, তারপর জাতীয় পরিচয়পত্র ও ছবিসহ প্রয়োজনীয় কাগজপত্র জমা দিয়ে আবেদন ফরম পূরণ করুন এবং নির্ধারিত প্রিমিয়াম পরিশোধ করুন। আবেদন অনুমোদিত হলে আপনি একটি স্বাস্থ্য বীমা কার্ড পাবেন, যা দিয়ে নির্ধারিত হাসপাতালে ক্যাশলেস চিকিৎসা নেওয়া বা চিকিৎসার খরচ পরে ফেরত নেওয়া যায়। পুরো প্রক্রিয়াটা আসলে এক-দুদিনের কাজ, কিন্তু সঠিক পলিসি বেছে নেওয়াটাই আসল চ্যালেঞ্জ।
আমার এক ঘনিষ্ঠ আত্মীয়ের কথা মনে পড়ে। বছর দুয়েক আগে হঠাৎ তার অ্যাপেন্ডিসাইটিসের অপারেশন দরকার হলো। বেসরকারি হাসপাতালে তিন দিন ভর্তি থেকে বিল এলো প্রায় দেড় লাখ টাকা। সঞ্চয়ের প্রায় অর্ধেকটা এক ধাক্কায় শেষ। সেদিনই আমি বুঝেছিলাম, আমাদের মতো মধ্যবিত্ত পরিবারের জন্য স্বাস্থ্য বীমা আসলে বিলাসিতা নয়, বরং আর্থিক সুরক্ষার সবচেয়ে জরুরি হাতিয়ার। একটা বড় অসুখই পুরো পরিবারের বছরের পর বছরের সঞ্চয় মুছে দিতে পারে। এই লেখায় আমি ধাপে ধাপে বলব স্বাস্থ্য বীমা কিভাবে করব, কী কী কাগজপত্র লাগে, খরচ কেমন, কোন ভুলগুলো এড়িয়ে চলবেন, আর ক্লেইমের টাকা কীভাবে হাতে পাবেন।
১. স্বাস্থ্য বীমা কাকে বলে — আর এটা আপনার কেন দরকার
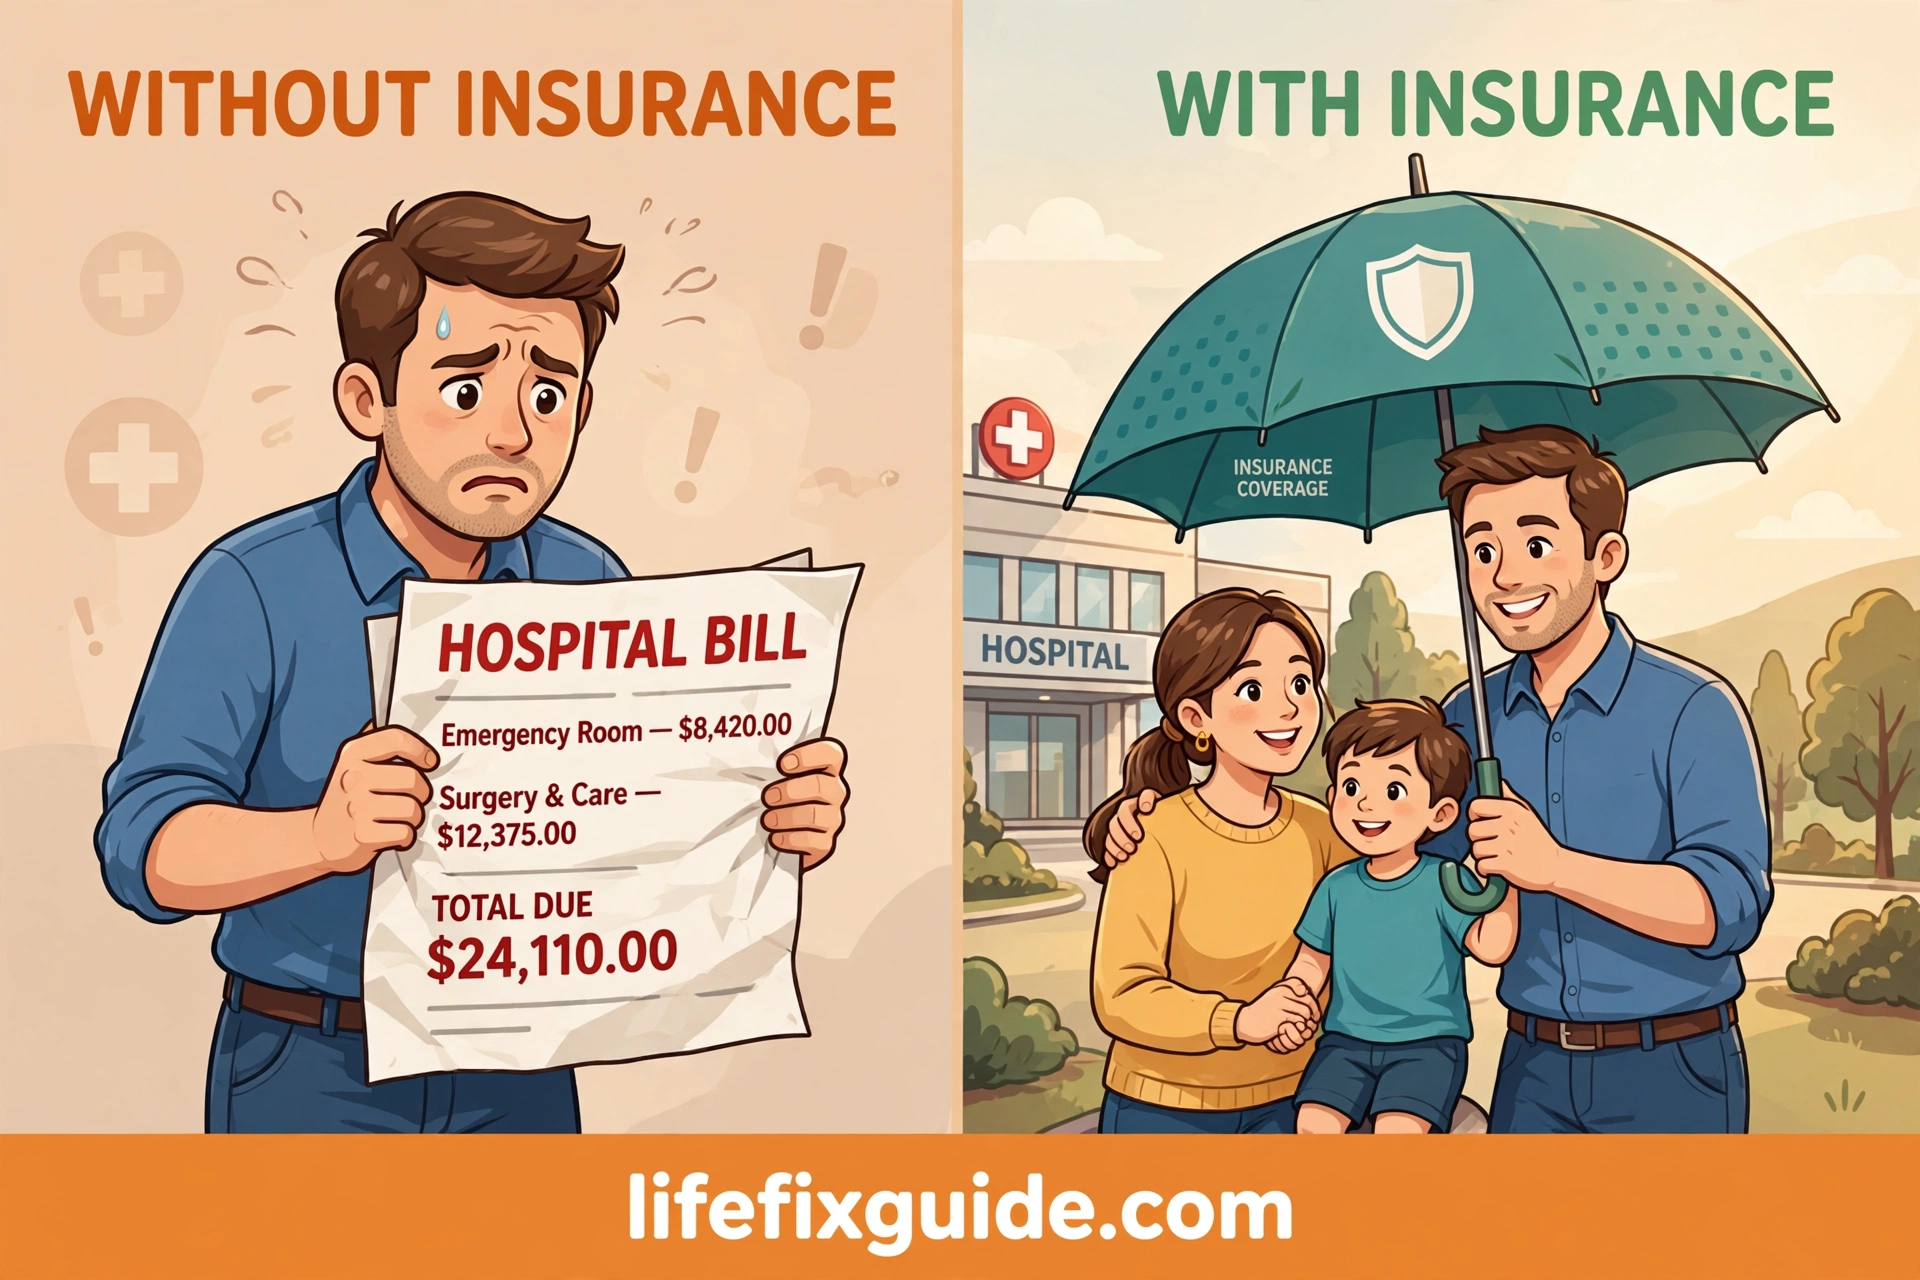
স্বাস্থ্য বীমা কাকে বলে, এই প্রশ্নের সহজ উত্তর হলো: এটা এমন একটা চুক্তি যেখানে আপনি বীমা কোম্পানিকে নিয়মিত একটি নির্দিষ্ট অঙ্কের টাকা (প্রিমিয়াম) দেন, আর বিনিময়ে কোম্পানি আপনার বা আপনার পরিবারের চিকিৎসার খরচের একটা বড় অংশ বহন করার প্রতিশ্রুতি দেয়। অর্থাৎ, অসুখ-বিসুখ হলে হাসপাতালের মোটা বিলের বোঝা আপনাকে একা বইতে হয় না।
কেন এটা দরকার, সেটা বোঝার জন্য আমাদের দেশের বাস্তবতাটা দেখুন। বাংলাদেশে চিকিৎসা খরচ প্রতি বছর বাড়ছে, বিশেষ করে বেসরকারি হাসপাতালে। একটা সাধারণ অপারেশনেও লাখ টাকার ওপর খরচ হয়, আর জটিল রোগ হলে খরচ কয়েক লাখ ছাড়িয়ে যায়। আমাদের বেশিরভাগেরই হাতে এত টাকার জরুরি তহবিল থাকে না। ফলে অসুখ হলে মানুষ সঞ্চয় ভাঙে, ঋণ নেয়, কিংবা জমি-সম্পত্তি বিক্রি করে। আমি নিজে দেখেছি, আমার এক প্রতিবেশী বাবার হার্টের চিকিৎসার জন্য তার প্রভিডেন্ট ফান্ডের টাকা তুলে ফেলেছিলেন, যার ফল ভুগতে হচ্ছে এখনো।
স্বাস্থ্য বীমার সুবিধা এখানেই। প্রথমত, এটা আপনার সঞ্চয়কে রক্ষা করে — চিকিৎসার খরচ বীমা কোম্পানি দেয়, আপনার জমানো টাকা অক্ষত থাকে। দ্বিতীয়ত, এটা মানসিক শান্তি দেয় — অসুখ হলে “টাকা কোথা থেকে আসবে” এই দুশ্চিন্তা থাকে না, ফলে চিকিৎসায় দেরি হয় না। তৃতীয়ত, অনেক পলিসিতে পরিবারের সবাইকে একসঙ্গে কভার করা যায়, ফলে একটা পলিসিতেই স্ত্রী, সন্তান, এমনকি বাবা-মায়ের সুরক্ষা মেলে।
এই জায়গায় মানুষ যে ভুলটা সবচেয়ে বেশি করে, তা হলো “আমি তো সুস্থ, আমার বীমা লাগবে না” ভাবা। বীমা আসলে সুস্থ থাকতে থাকতেই করতে হয়। অসুখ হয়ে যাওয়ার পর বীমা করলে আগের রোগ (প্রি-এক্সিসটিং ডিজিজ) অনেক পলিসিতে কভার হয় না, অথবা প্রিমিয়াম অনেক বেশি পড়ে। তাই সুস্থ অবস্থায়, কম বয়সে বীমা করাই বুদ্ধিমানের কাজ — তখন প্রিমিয়ামও কম থাকে, কভারেজও ভালো পাওয়া যায়।
২. স্বাস্থ্য বীমা ও জীবন বীমার মধ্যে পার্থক্য — আপনার কোনটা লাগবে
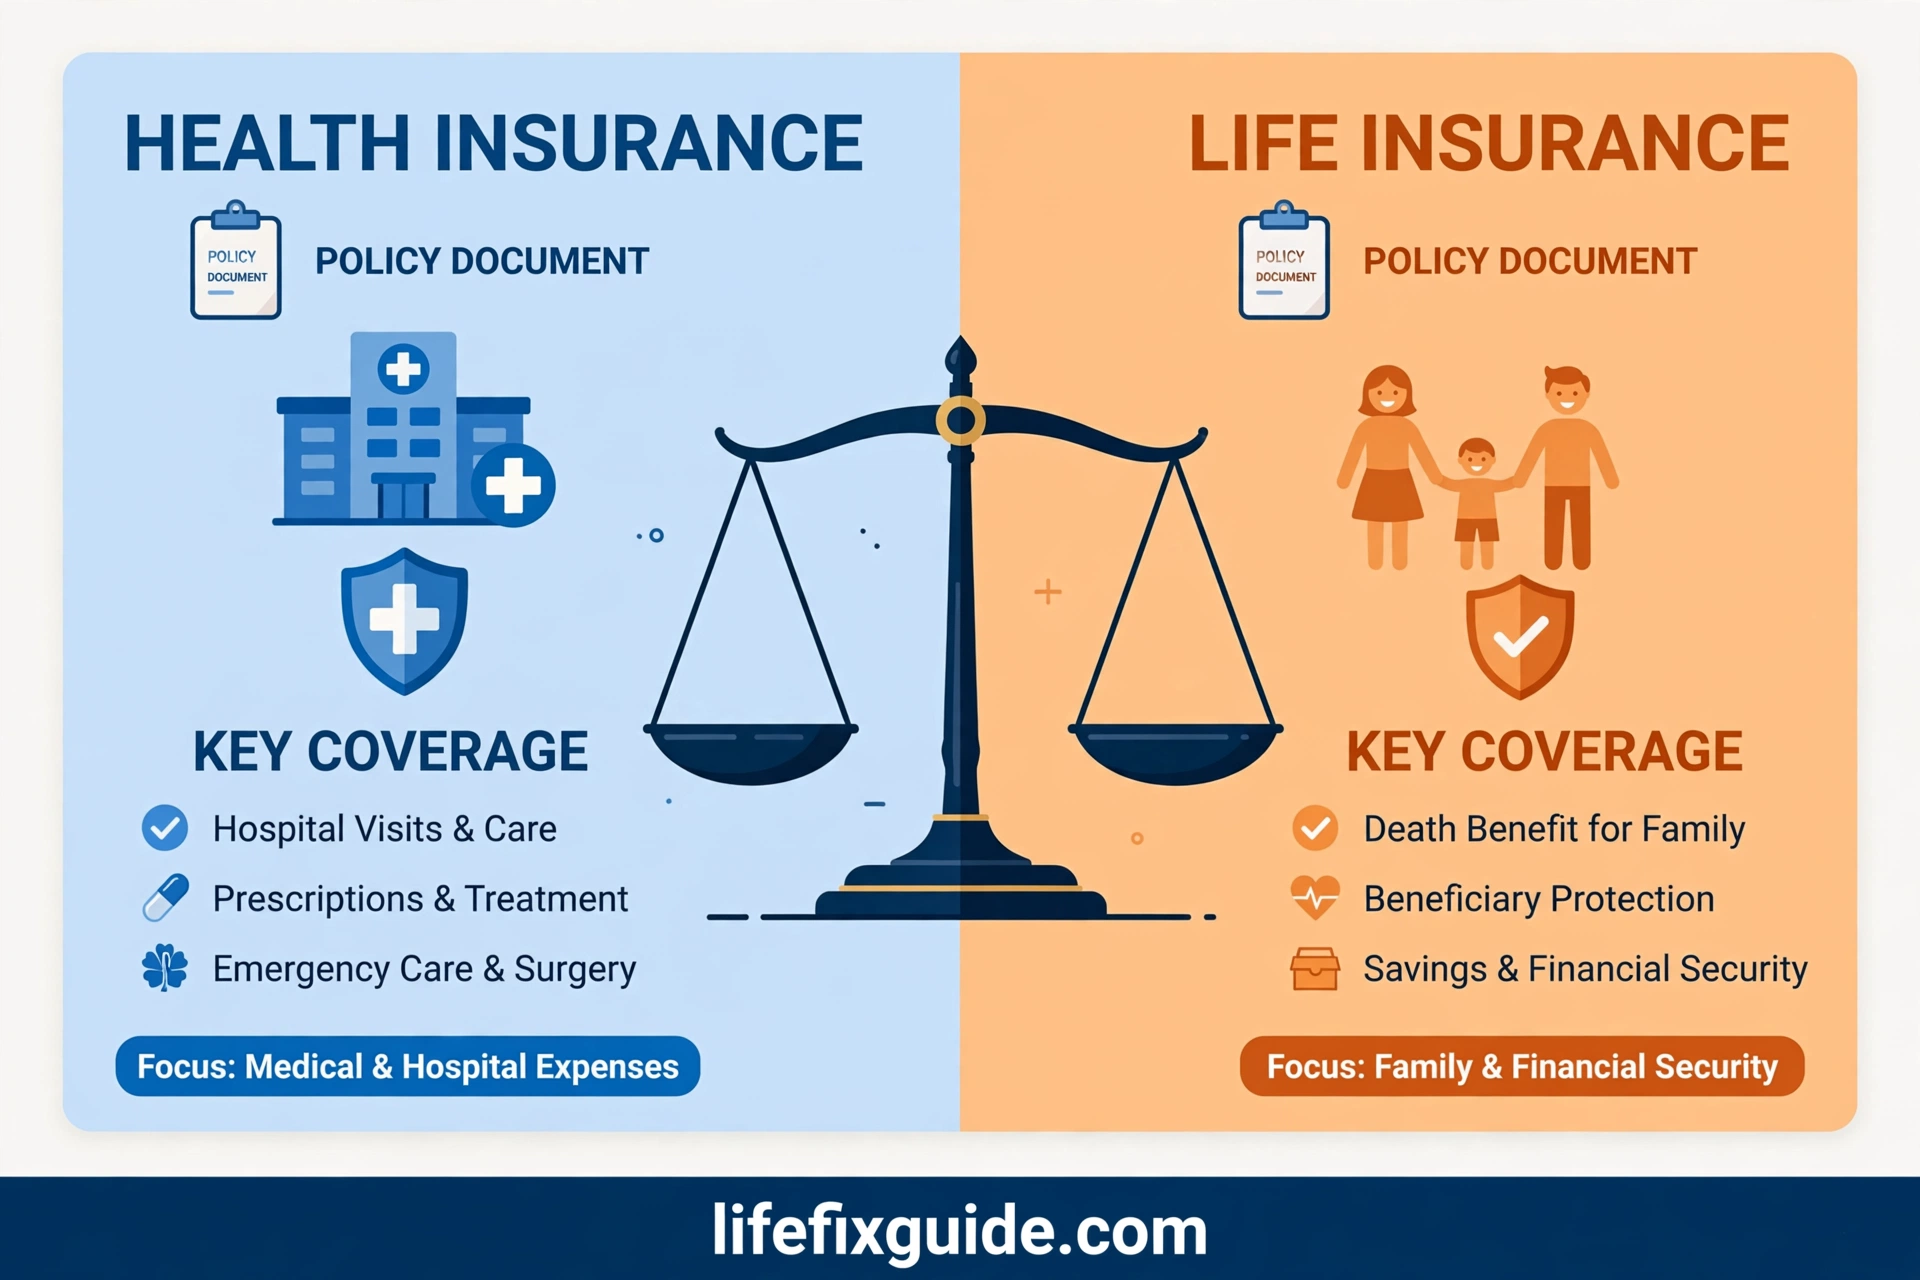
স্বাস্থ্য বীমা ও জীবন বীমার মধ্যে পার্থক্য না বুঝে অনেকেই ভুল পলিসি কিনে ফেলেন। আমি নিজেও প্রথমে এই দুটোকে গুলিয়ে ফেলতাম। সহজ ভাষায় পার্থক্যটা বুঝিয়ে বলি।
জীবন বীমা (লাইফ ইন্স্যুরেন্স) হলো আপনার মৃত্যুর পর আপনার পরিবারকে আর্থিক সুরক্ষা দেওয়ার ব্যবস্থা। আপনি বেঁচে থাকতে এর সুবিধা সরাসরি পান না (কিছু পলিসিতে মেয়াদ শেষে টাকা ফেরতের সুবিধা থাকে)। অর্থাৎ, জীবন বীমা আপনার অনুপস্থিতিতে পরিবারের ভবিষ্যৎ নিরাপদ করে।
স্বাস্থ্য বীমা (হেলথ ইন্স্যুরেন্স) ঠিক উল্টো — এটা আপনি বেঁচে থাকতেই, অসুস্থ হলে চিকিৎসার খরচ মেটায়। হাসপাতালে ভর্তি, অপারেশন, ওষুধ, পরীক্ষা-নিরীক্ষা — এই খরচগুলো পলিসির শর্ত অনুযায়ী বীমা কোম্পানি বহন করে। অর্থাৎ, স্বাস্থ্য বীমা আপনার জীবদ্দশায় চিকিৎসার আর্থিক বোঝা কমায়।
গাড়ি-বাইকের বীমা বা মোটর ইন্স্যুরেন্স নিয়েও জেনে নিন।
তাহলে কোনটা আপনার জন্য? সত্যি কথা হলো, দুটোর কাজ দুই রকম, আর আদর্শভাবে দুটোই থাকা ভালো। তবে যদি বাজেট সীমিত হয় এবং পরিবারে উপার্জনক্ষম ব্যক্তি আপনি একাই হন, তাহলে অগ্রাধিকার ঠিক করুন এভাবে: আপনার ওপর পরিবার আর্থিকভাবে নির্ভরশীল হলে জীবন বীমা জরুরি, আর চিকিৎসার বড় খরচের ঝুঁকি থেকে বাঁচতে স্বাস্থ্য বীমা জরুরি। আমার মতে, মধ্যবিত্ত পরিবারের জন্য স্বাস্থ্য বীমা দিয়ে শুরু করা বুদ্ধিমানের কাজ, কারণ চিকিৎসার খরচই সবচেয়ে অপ্রত্যাশিত ও ধ্বংসাত্মক আর্থিক ধাক্কা।
এখানে সাধারণ ভুল হলো, এজেন্টের কথায় না বুঝে জীবন বীমার সঙ্গে স্বাস্থ্য রাইডার মিশিয়ে কেনা, অথবা শুধু জীবন বীমা করেই “বীমা হয়ে গেছে” ভেবে নিশ্চিন্ত থাকা। পলিসির নথি পড়ে নিশ্চিত হোন আপনি আসলে কোন কভারেজ কিনছেন। দুটো আলাদা চাহিদা, আলাদা পলিসি — এটা মাথায় রাখলেই অর্ধেক বিভ্রান্তি দূর হয়ে যাবে।
৩. স্বাস্থ্য বীমা করতে কী কী কাগজপত্র লাগে
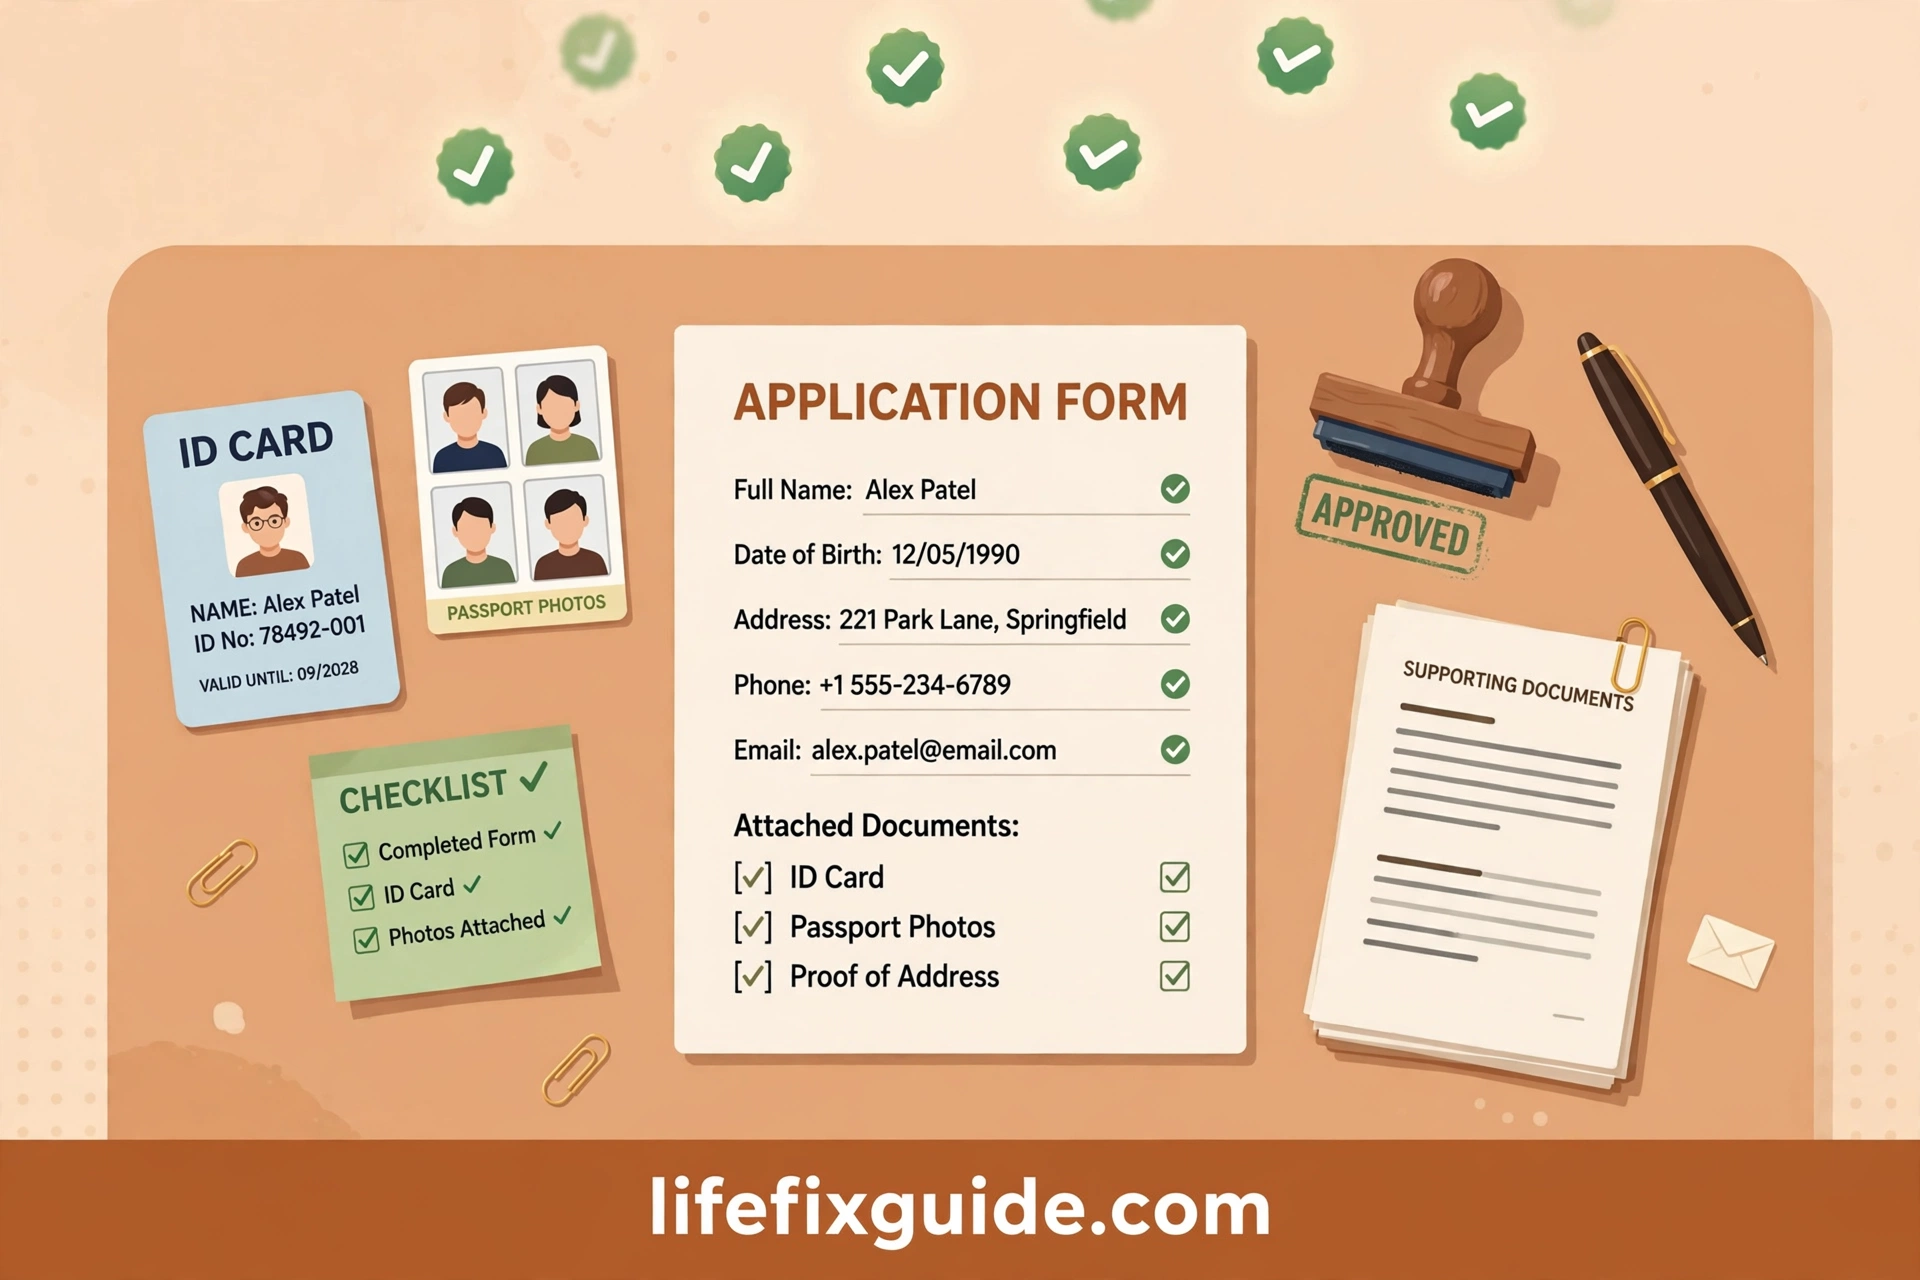
স্বাস্থ্য বীমা কিভাবে করতে হয়, এই প্রশ্নের সবচেয়ে ব্যবহারিক অংশ হলো কাগজপত্রের তালিকা। ভালো খবর হলো, কাগজপত্র খুব বেশি জটিল নয় — বেশিরভাগ জিনিসই আপনার হাতের কাছেই আছে। আমি যখন প্রথম খোঁজ নিতে গিয়েছিলাম, ভেবেছিলাম না জানি কত ফরম আর কাগজ লাগবে। বাস্তবে দেখলাম তালিকাটা বেশ ছোট।
সাধারণত যে কাগজপত্রগুলো লাগে:
প্রথমে পরিচয়ের প্রমাণ। জাতীয় পরিচয়পত্র (এনআইডি) সবচেয়ে গ্রহণযোগ্য। এনআইডি না থাকলে পাসপোর্ট বা জন্মনিবন্ধন সনদও অনেক কোম্পানি নেয়। শিশুদের ক্ষেত্রে জন্মনিবন্ধন সনদই মূল কাগজ।
দ্বিতীয়ত, পাসপোর্ট সাইজের ছবি। সাধারণত দুই কপি রঙিন ছবি লাগে — বীমা গ্রহীতার এবং পরিবারের প্রত্যেক সদস্যের, যাদের পলিসিতে অন্তর্ভুক্ত করবেন।
তৃতীয়ত, ঠিকানার প্রমাণ। অনেক কোম্পানি এনআইডির ঠিকানাই যথেষ্ট মনে করে, তবে কিছু ক্ষেত্রে বিদ্যুৎ বিল বা অন্য কোনো প্রমাণ চাইতে পারে।
চতুর্থত, স্বাস্থ্য ঘোষণা ফরম। এটা খুব গুরুত্বপূর্ণ একটা কাগজ। এখানে আপনার বর্তমান ও আগের রোগ, অপারেশনের ইতিহাস, নিয়মিত খাওয়া ওষুধ — সব সত্যি সত্যি লিখতে হয়। এই ফরমের ভিত্তিতেই কোম্পানি আপনার ঝুঁকি মূল্যায়ন করে প্রিমিয়াম ঠিক করে।
পঞ্চমত, কিছু পলিসিতে বয়স বা কভারেজের পরিমাণ বেশি হলে মেডিকেল চেকআপের রিপোর্ট লাগতে পারে। সাধারণত কোম্পানিই নির্ধারিত ডায়াগনস্টিক সেন্টারে বিনামূল্যে বা স্বল্প খরচে এই পরীক্ষার ব্যবস্থা করে।
এই পর্যায়ে মানুষ যে ভুলটা করে, তা হলো স্বাস্থ্য ঘোষণায় তথ্য গোপন করা। কেউ কেউ ভাবেন, ডায়াবেটিস বা প্রেশারের কথা না বললে প্রিমিয়াম কম পড়বে। এটা মারাত্মক ভুল। পরে ক্লেইমের সময় কোম্পানি যদি জানতে পারে আপনি তথ্য গোপন করেছিলেন, তাহলে ক্লেইম বাতিল হয়ে যাবে, এমনকি পলিসিও বাতিল হতে পারে। সত্যি তথ্য দিন — প্রয়োজনে প্রিমিয়াম একটু বেশি পড়ুক, কিন্তু ক্লেইমের সময় নিশ্চিন্ত থাকুন।
সব কাগজ একসঙ্গে গুছিয়ে রাখলে আবেদন প্রক্রিয়া একদিনেই শেষ করা যায়। আমি একটা ফাইলে এনআইডির ফটোকপি, ছবি আর অন্যান্য কাগজ আগেই গুছিয়ে রেখেছিলাম, ফলে এজেন্টের সঙ্গে দেখা করার দিনই ফরম পূরণ হয়ে গিয়েছিল।
৪. স্বাস্থ্য বীমার খরচ কত — প্রিমিয়াম কিসের ওপর নির্ভর করে
“স্বাস্থ্য বীমা করতে কত টাকা লাগবে?” — এটা সবাই জিজ্ঞেস করে, আর এটাই সবচেয়ে যুক্তিসংগত প্রশ্ন। সত্যি উত্তর হলো, খরচ নির্দিষ্ট নয়; এটা কয়েকটা বিষয়ের ওপর নির্ভর করে। তবে ধারণা দেওয়ার জন্য বলি, সাধারণ পারিবারিক স্বাস্থ্য বীমার প্রিমিয়াম মাসে কয়েকশ টাকা থেকে শুরু হয়, আর কভারেজ বাড়লে সেটা কয়েক হাজার টাকাও হতে পারে।
প্রিমিয়াম নির্ধারণে যে বিষয়গুলো কাজ করে:
বয়স সবচেয়ে বড় ফ্যাক্টর। কম বয়সে ঝুঁকি কম, তাই প্রিমিয়ামও কম। তিরিশ বছর বয়সে যে পলিসির প্রিমিয়াম মাসে পাঁচশ টাকা, পঞ্চাশে গিয়ে সেটাই দেড়-দুই হাজার হতে পারে। এ কারণেই বিশেষজ্ঞরা বলেন, যত তাড়াতাড়ি সম্ভব বীমা শুরু করুন।
কভারেজের পরিমাণ বা সাম ইনসিওর্ড। বছরে পাঁচ লাখ টাকার কভারেজ আর বিশ লাখ টাকার কভারেজের প্রিমিয়াম এক হবে না। আপনার পরিবারের চিকিৎসা-ইতিহাস আর আর্থিক সামর্থ্য বুঝে কভারেজ ঠিক করুন। আমার মতে, অন্তত এমন অঙ্ক বেছে নিন যা দিয়ে শহরের ভালো বেসরকারি হাসপাতালে একটা বড় অপারেশনের খরচ মেটে।
পরিবারের সদস্য সংখ্যা। ফ্যামিলি ফ্লোটার পলিসিতে স্বামী-স্ত্রী-সন্তান একসঙ্গে কভার হয়, আর সদস্য বাড়লে প্রিমিয়ামও বাড়ে। তবে আলাদা আলাদা পলিসির চেয়ে ফ্যামিলি ফ্লোটার সাধারণত সাশ্রয়ী হয়।
আগের রোগ বা স্বাস্থ্যঝুঁকি। ডায়াবেটিস, উচ্চ রক্তচাপ, হৃদরোগের ইতিহাস থাকলে প্রিমিয়াম বেশি হতে পারে, অথবা ওই রোগের জন্য অপেক্ষাকাল (ওয়েটিং পিরিয়ড) দীর্ঘ হতে পারে।
হাসপাতাল নেটওয়ার্ক ও অতিরিক্ত সুবিধা। ক্যাশলেস সুবিধা, বেশি হাসপাতালের নেটওয়ার্ক, ওপিডি কভারেজ, মাতৃত্বকালীন সুবিধা — এসব যোগ হলে প্রিমিয়াম বাড়ে।
খরচ বাঁচানোর বাস্তব কৌশল: কম বয়সে শুরু করুন, প্রয়োজনের চেয়ে অতিরিক্ত কভারেজ নেবেন না, ফ্যামিলি ফ্লোটার বিবেচনা করুন, আর বছরে একবারে প্রিমিয়াম দিলে অনেক কোম্পানি ছাড় দেয় — সেটা কাজে লাগান। আর একটা কথা: শুধু সস্তা দেখে পলিসি নেবেন না। কম প্রিমিয়ামের পলিসিতে অনেক সময় কভারেজের ফাঁক থাকে, যা বিপদের সময় টের পাওয়া যায়। দাম আর সুবিধার ভারসাম্যটাই আসল।
একটা অতিরিক্ত টিপস: অনেকের অফিস থেকে গ্রুপ স্বাস্থ্য বীমা দেওয়া হয়। সেটা থাকলে ভালো, কিন্তু চাকরি বদলালে বা অবসরের পর সেই কভারেজ থাকে না। তাই অফিসের বীমার ওপর পুরোপুরি ভরসা না করে নিজের নামে একটা ব্যক্তিগত পলিসি রাখুন — সেটাই দীর্ঘমেয়াদে নিরাপদ। আবার যাদের বাজেট খুব কম, তারা কম কভারেজের মূল পলিসির সঙ্গে পরে টপ-আপ পলিসি যোগ করে কভারেজ বাড়িয়ে নিতে পারেন। এভাবে ধাপে ধাপে সুরক্ষা বাড়ানো যায়, একবারে বড় প্রিমিয়ামের চাপ নিতে হয় না।
৫. স্বাস্থ্য বীমা কিভাবে করব: সঠিক পলিসি ও কোম্পানি বেছে নেওয়ার নিয়ম
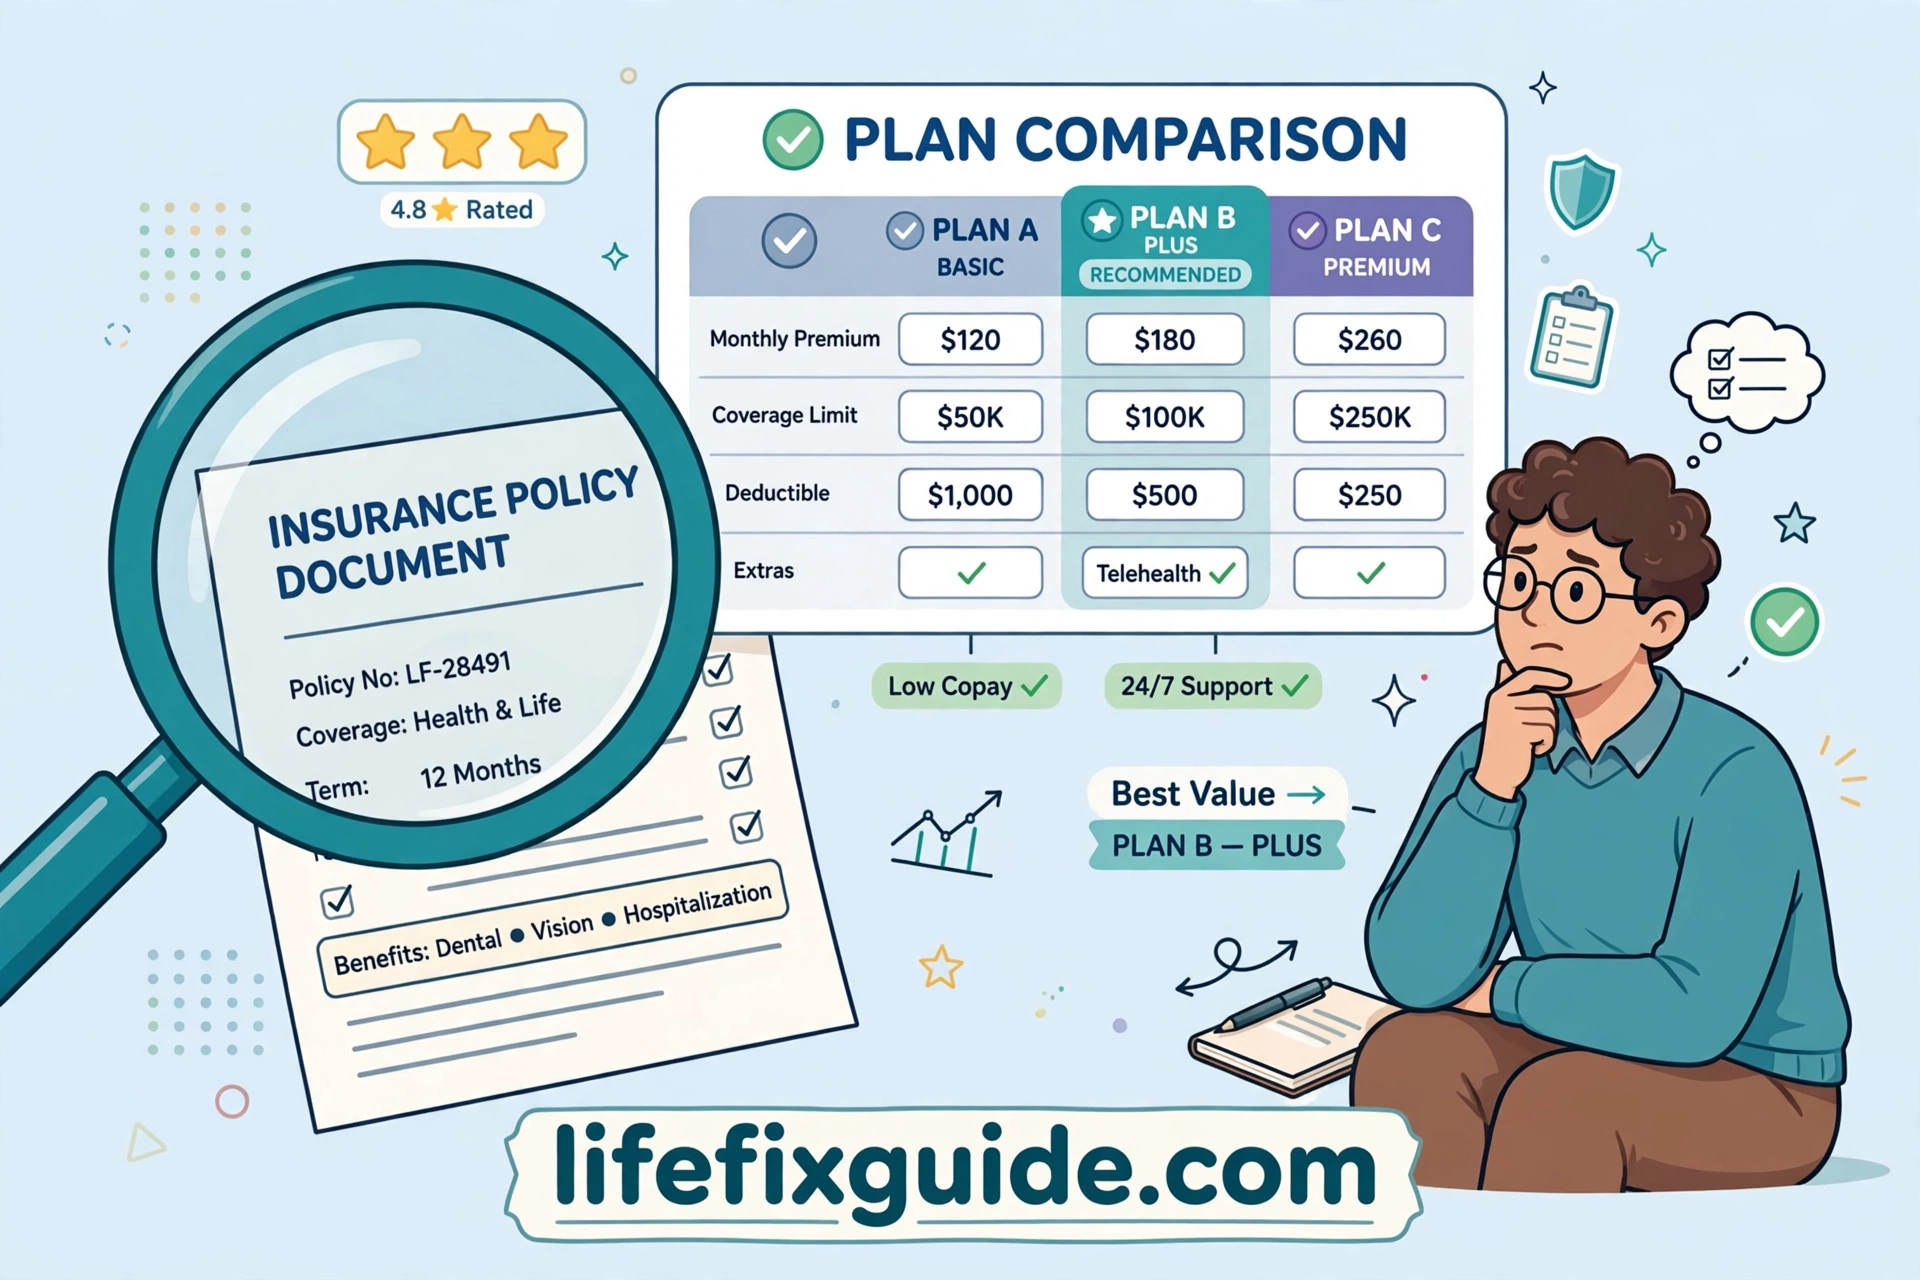
স্বাস্থ্য বীমা কিভাবে করব, এই প্রশ্নের সবচেয়ে গুরুত্বপূর্ণ ধাপ হলো সঠিক পলিসি বেছে নেওয়া। কাগজপত্র জমা দেওয়া বা টাকা দেওয়া তো সহজ, কিন্তু ভুল পলিসি কিনে ফেললে বিপদের সময় সেটা কোনো কাজে আসবে না। আমি যখন পলিসি বাছছিলাম, তখন তিনটা কোম্পানির প্রস্তাব পাশাপাশি রেখে তুলনা করেছিলাম — এই তুলনাটাই আসল বুদ্ধিমানের কাজ।
পলিসি বেছে নেওয়ার সময় এই বিষয়গুলো অবশ্যই যাচাই করবেন:
ক্লেইম সেটেলমেন্ট রেকর্ড। কোম্পানি কত দ্রুত ও কত শতাংশ ক্লেইম মেটায়, সেটাই সবচেয়ে বড় মানদণ্ড। চটকদার বিজ্ঞাপন নয়, বাস্তবে যারা ক্লেইম পেয়েছেন তাদের অভিজ্ঞতা জানার চেষ্টা করুন। পরিচিতদের জিজ্ঞেস করুন, অনলাইন রিভিউ পড়ুন।
স্বাস্থ্য বীমা কার্ডের বিষয়টাও যাচাই করে নিন। ভালো কোম্পানি পলিসি ইস্যুর কয়েকদিনের মধ্যে প্রত্যেক সদস্যের নামে আলাদা কার্ড দেয়, যাতে পলিসি নম্বর, হেল্পলাইন নম্বর ও মেয়াদ স্পষ্ট লেখা থাকে। কার্ড হাতে পেতে দেরি হলে বা কার্ডে তথ্য ভুল থাকলে সঙ্গে সঙ্গে অভিযোগ করুন। জরুরি মুহূর্তে এই কার্ডটাই আপনার পরিচয় — হাসপাতালের বীমা ডেস্ক প্রথমে এটাই দেখতে চায়। তাই কার্ডের ফটোকপি বা ছবি মোবাইলে সংরক্ষণ করে রাখুন, মূল কার্ড হারিয়ে গেলেও যেন কাজ চালানো যায়।
হাসপাতাল নেটওয়ার্ক। আপনার শহরের বা এলাকার ভালো হাসপাতালগুলো কোম্পানির নেটওয়ার্কে আছে কিনা দেখুন। ক্যাশলেস সুবিধা তখনই কাজে লাগে, যখন পছন্দের হাসপাতাল নেটওয়ার্কের ভেতরে থাকে। তালিকাটা কোম্পানির ওয়েবসাইটে বা এজেন্টের কাছে চেয়ে নিন।
কভারেজের বিস্তার। শুধু হাসপাতালে ভর্তির খরচ নয় — অপারেশন, ওষুধ, পরীক্ষা-নিরীক্ষা, অ্যাম্বুলেন্স, ভর্তির আগের ও পরের খরচ (প্রি ও পোস্ট হসপিটালাইজেশন) কভার হয় কিনা দেখুন। ডে-কেয়ার চিকিৎসা (যেখানে ভর্তি না হয়েও চিকিৎসা হয়) অন্তর্ভুক্ত কিনা, সেটাও জেনে নিন।
বর্জনীয় বিষয় বা এক্সক্লুশন। পলিসির নথিতে কোন কোন রোগ বা চিকিৎসা কভার হবে না, সেটা স্পষ্ট লেখা থাকে। এই অংশটা এড়িয়ে যাবেন না। অনেকেই শুধু সুবিধার তালিকা পড়ে সই করে দেন, পরে জানতে পারেন তাদের দরকারি চিকিৎসাটাই বাদ।
ওয়েটিং পিরিয়ড। নতুন পলিসিতে সাধারণত প্রথম ৩০ দিন কোনো ক্লেইম করা যায় না (দুর্ঘটনা ছাড়া), আর আগের রোগের জন্য অপেক্ষাকাল দুই থেকে চার বছর পর্যন্ত হতে পারে। এই সময়সীমা আগে থেকে জেনে রাখুন।
নবায়নযোগ্যতা। পলিসি প্রতি বছর নবায়ন করা যায় কিনা, বয়স বাড়লে কোম্পানি নবায়ন বন্ধ করে দেবে কিনা — এটা জেনে নিন। আজীবন নবায়নের সুবিধা থাকলে সেটাই ভালো।
এই ধাপে সাধারণ ভুল হলো এজেন্টের মুখের কথায় বিশ্বাস করে নথি না পড়া। এজেন্ট কমিশনের জন্য অনেক সময় সুবিধাগুলো বাড়িয়ে বলেন। সব প্রতিশ্রুতি লিখিত নথিতে আছে কিনা যাচাই করুন। আরেকটা ভুল হলো শুধু প্রিমিয়ামের অঙ্ক দেখে সিদ্ধান্ত নেওয়া। মনে রাখবেন, বীমা কেনা হচ্ছে ভবিষ্যতের বিপদের জন্য — সস্তা পলিসি যদি বিপদের সময় কাজে না আসে, তাহলে সেটাই সবচেয়ে দামি ভুল।
৬. স্বাস্থ্য বীমা কিভাবে করব: ধাপে ধাপে কেনার পদ্ধতি
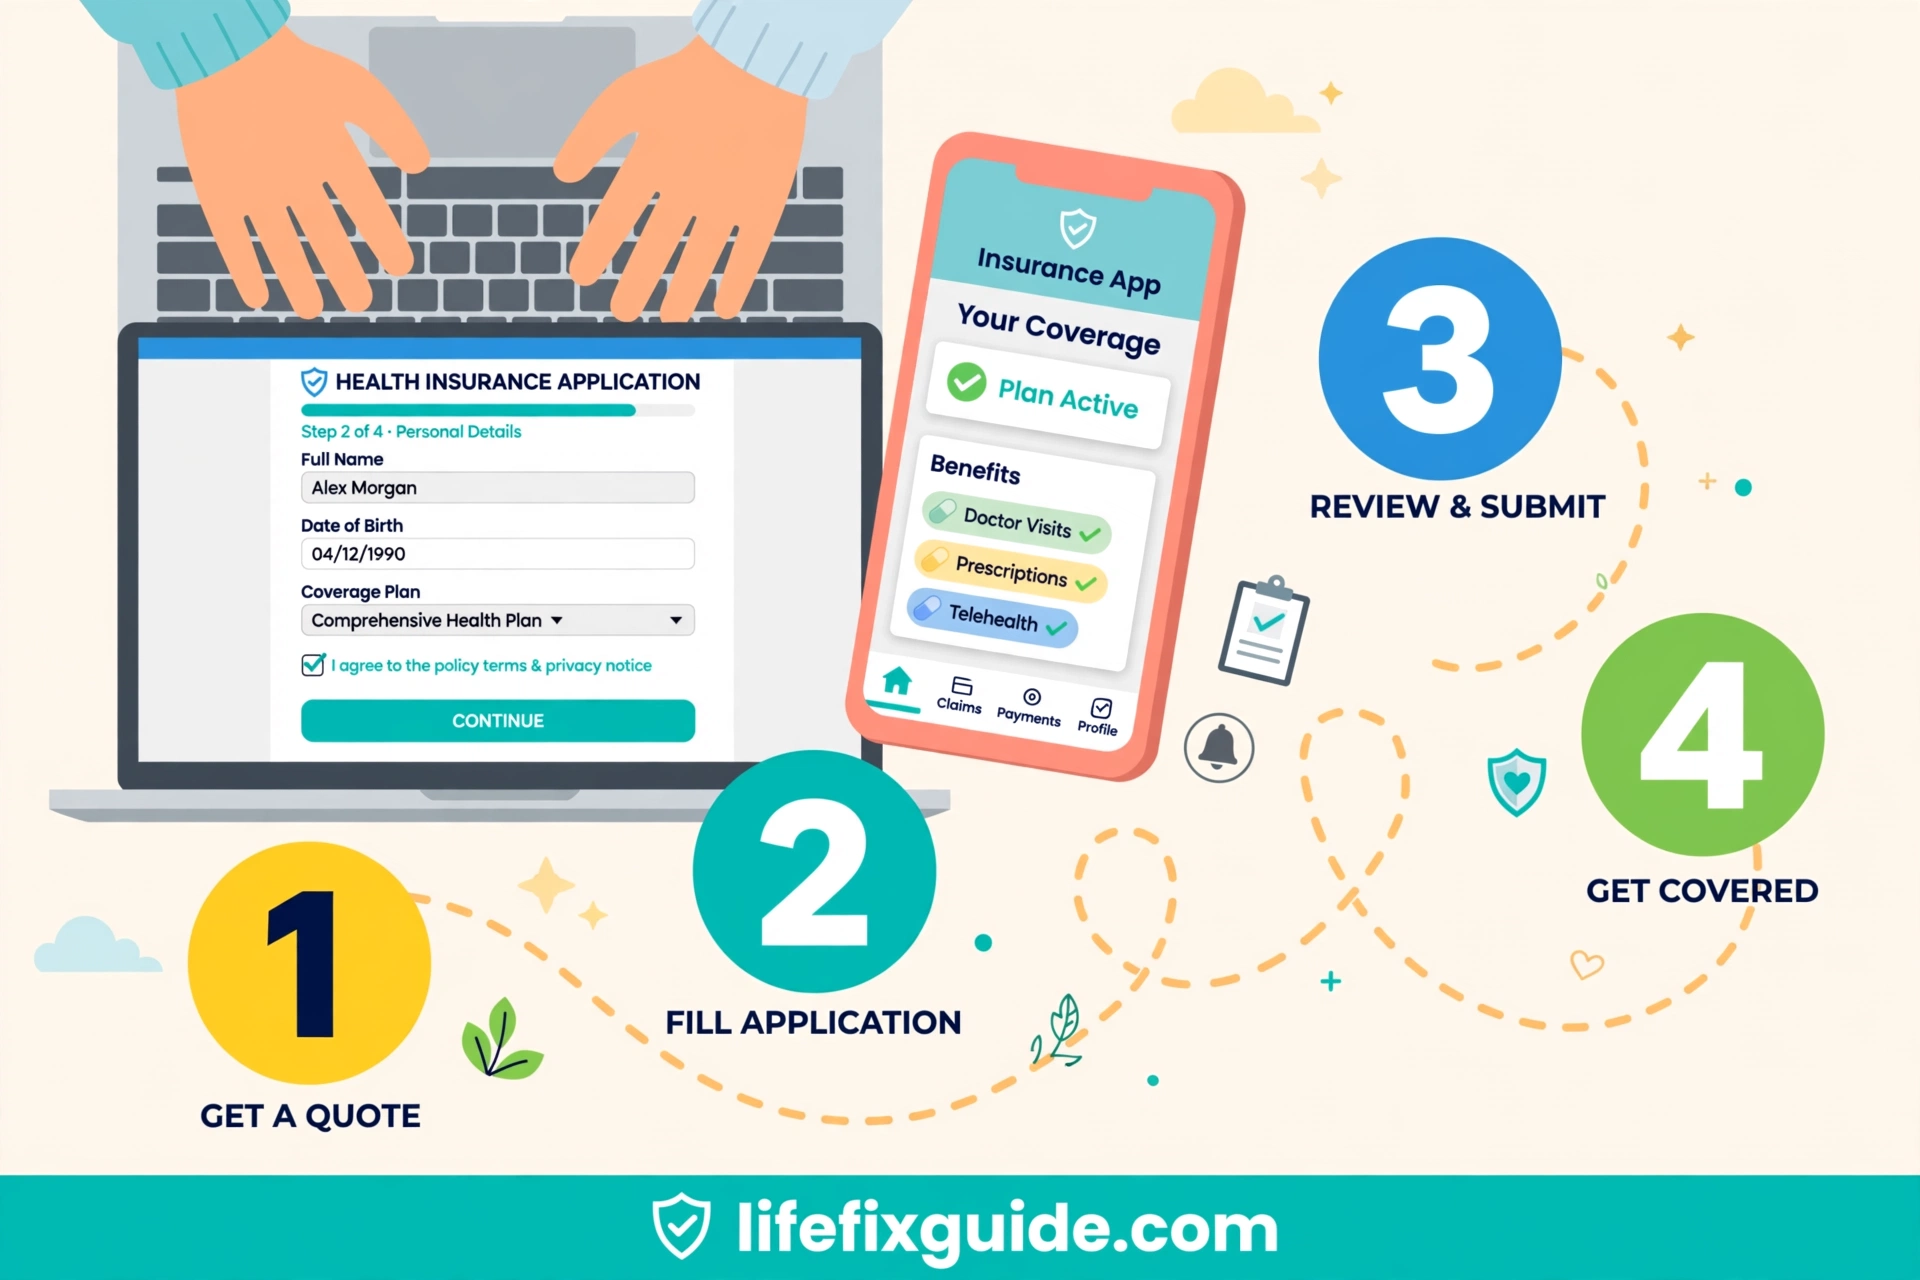
এবার আসি মূল কাজে — স্বাস্থ্য বীমা কিভাবে করব, তার ধাপে ধাপে পদ্ধতি। পুরো প্রক্রিয়াটা আমি নিজে যেভাবে করেছিলাম, সেভাবেই বলছি।
ধাপ ১: গবেষণা ও তুলনা। প্রথমে দুই-তিনটা নির্ভরযোগ্য বীমা কোম্পানির স্বাস্থ্য বীমা পণ্যের তথ্য সংগ্রহ করুন। কোম্পানির ওয়েবসাইট, হেল্পলাইন, বা পরিচিত এজেন্টের মাধ্যমে ব্রোশিওর নিন। কভারেজ, প্রিমিয়াম, হাসপাতাল নেটওয়ার্ক, ক্লেইম প্রক্রিয়া — এই চারটা বিষয়ে পাশাপাশি তুলনা করুন।
ধাপ ২: এজেন্ট বা অফিসে যোগাযোগ। পছন্দের কোম্পানি ঠিক হলে তাদের অনুমোদিত এজেন্ট বা নিকটস্থ শাখা অফিসে যান। আজকাল অনেক কোম্পানির অনলাইনেও আবেদন করা যায় — ওয়েবসাইটে ফরম পূরণ করে, কাগজপত্র আপলোড করে, অনলাইন পেমেন্টে প্রিমিয়াম দিয়ে পলিসি কেনা সম্ভব। অনলাইনে করলে সময় বাঁচে, আর সব তথ্য লিখিত থাকে।
ধাপ ৩: আবেদন ফরম পূরণ। প্রস্তাব ফরমে (প্রপোজাল ফরম) আপনার ও পরিবারের সদস্যদের তথ্য, স্বাস্থ্য-ইতিহাস, পছন্দের কভারেজের পরিমাণ লিখুন। এই ফরমেই স্বাস্থ্য ঘোষণা দিতে হয় — আগেই বলেছি, এখানে সম্পূর্ণ সত্য তথ্য দিন।
ধাপ ৪: কাগজপত্র জমা ও মেডিকেল পরীক্ষা (যদি লাগে)। এনআইডি, ছবি, অন্যান্য কাগজ জমা দিন। কোম্পানি চাইলে নির্ধারিত সেন্টারে স্বাস্থ্য পরীক্ষা করাবে।
ধাপ ৫: প্রিমিয়াম পরিশোধ। কোম্পানি আবেদন যাচাই করে প্রিমিয়ামের অঙ্ক জানাবে। ব্যাংক, মোবাইল ব্যাংকিং বা কার্ডে পেমেন্ট করে রসিদ সংরক্ষণ করুন। প্রথম প্রিমিয়ামের রসিদটা খুব যত্নে রাখুন।
ধাপ ৬: পলিসি নথি ও স্বাস্থ্য বীমা কার্ড সংগ্রহ। আবেদন অনুমোদিত হলে কোম্পানি পলিসি দলিল ইস্যু করবে। এর সঙ্গে পাবেন স্বাস্থ্য বীমা কার্ড — প্রত্যেক সদস্যের নামে আলাদা কার্ড। এই কার্ডটাই হাসপাতালে দেখিয়ে ক্যাশলেস সুবিধা নেওয়া যায়। কার্ড হাতে পাওয়ার পর পলিসি নম্বর, কভারেজের পরিমাণ, মেয়াদ — সব ঠিক আছে কিনা মিলিয়ে নিন। ভুল থাকলে সঙ্গে সঙ্গে কোম্পানিকে জানান।
এই প্রক্রিয়ায় সাধারণ ভুল: তাড়াহুড়ো করে ফরমে সই করা, পলিসির শর্তাবলী না পড়া, আর এজেন্টকে পুরো দায়িত্ব দিয়ে নিজে কিছু না বোঝা। মনে রাখবেন, টাকাটা আপনার, ঝুঁকিটাও আপনার — তাই প্রতিটা ধাপ নিজে বুঝে এগোন। অনলাইনে আবেদন করলে প্রতিটা পেজের স্ক্রিনশট বা পিডিএফ সংরক্ষণ করুন, ভবিষ্যতে কাজে লাগবে।
৭. ক্লেইম করার নিয়ম — হাসপাতালের বিলের টাকা ফেরত পাবেন কীভাবে
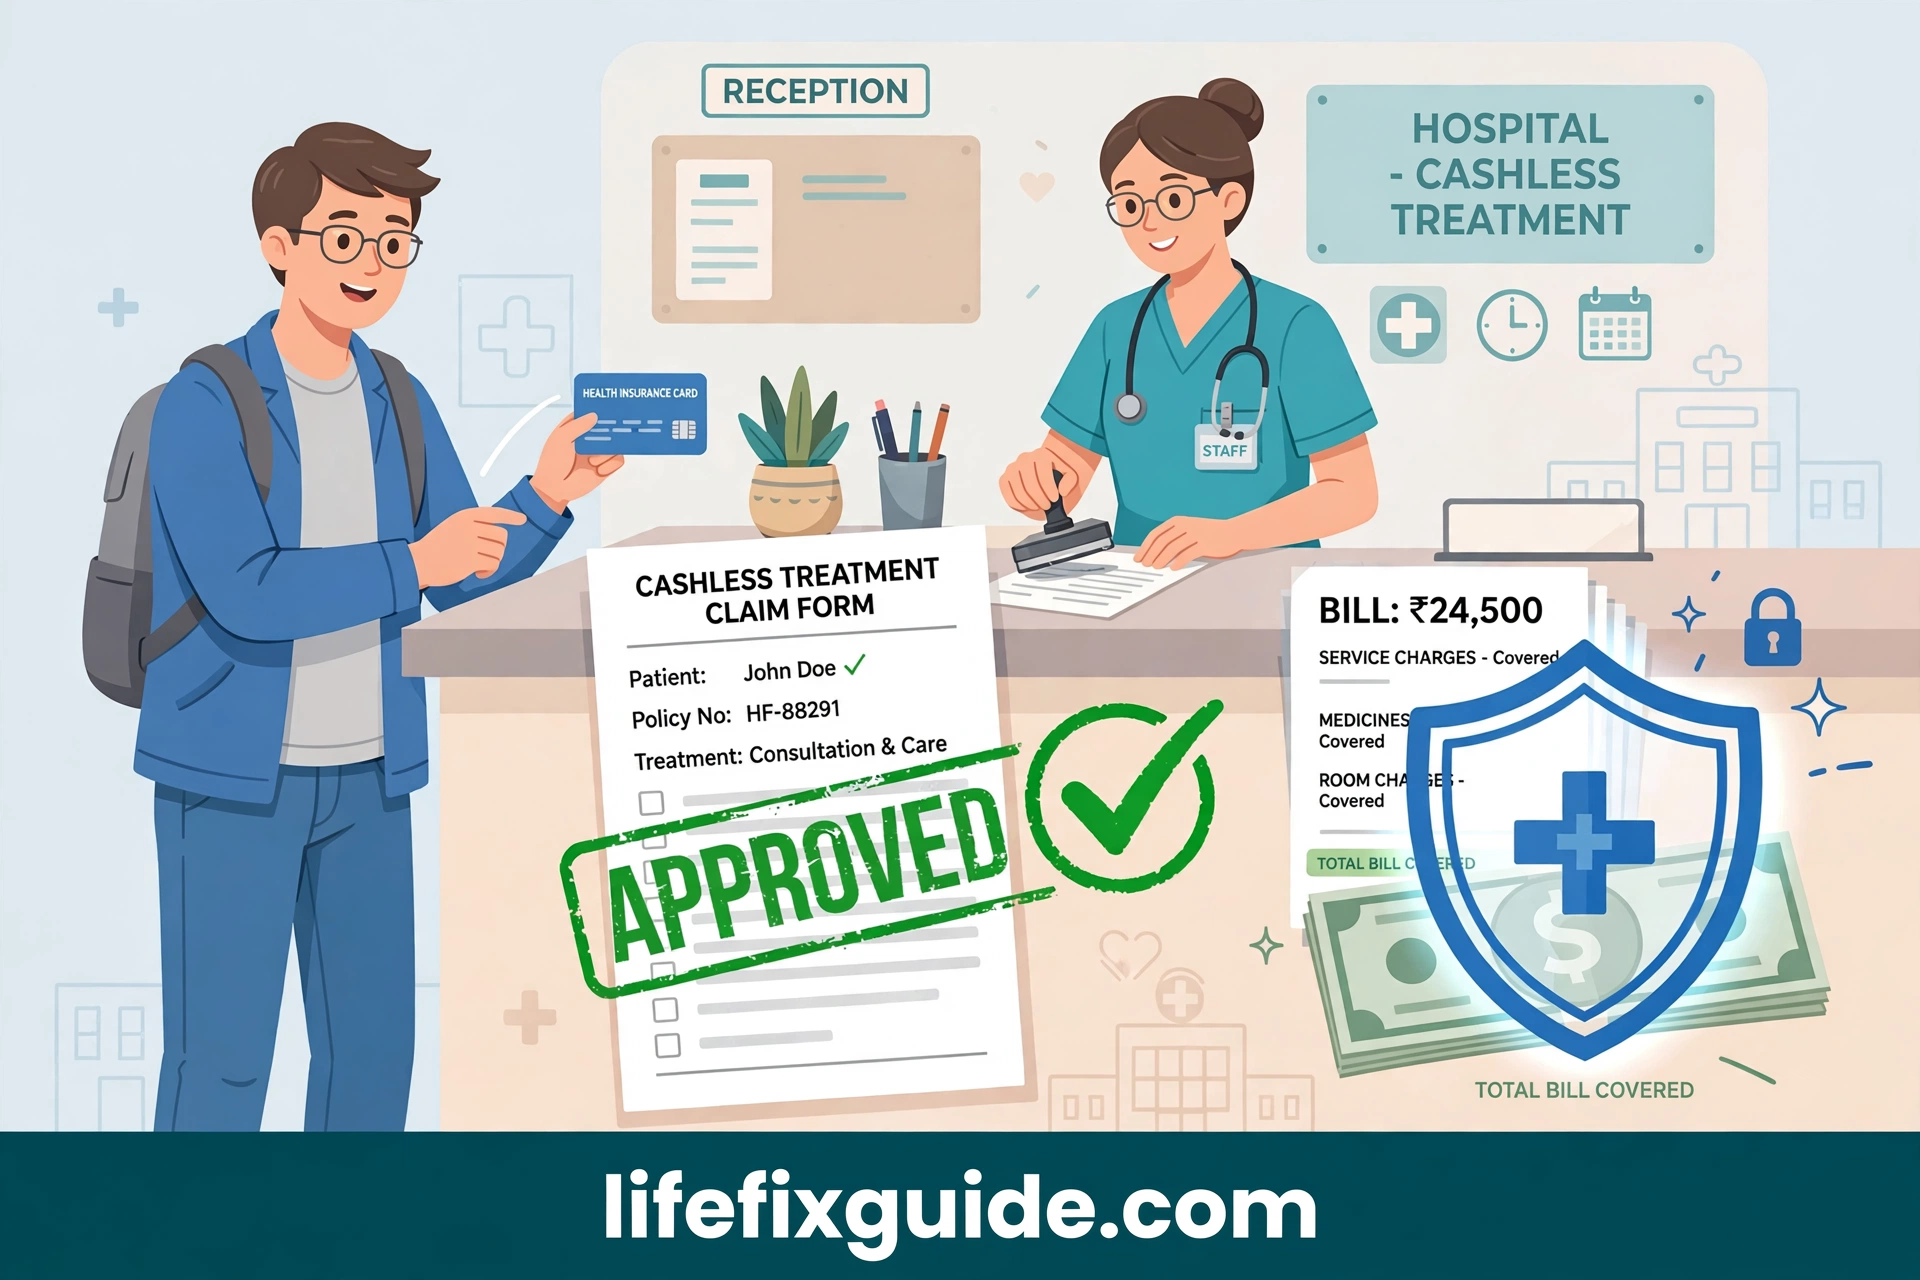
পলিসি কেনার পর সবচেয়ে জরুরি বিষয় হলো ক্লেইম প্রক্রিয়া জানা। বিপদের সময় মাথা ঠান্ডা রেখে সঠিক পদক্ষেপ নিতে পারলেই বীমার আসল সুবিধা পাওয়া যায়। ক্লেইম সাধারণত দুইভাবে করা যায়।
প্রথম পদ্ধতি: ক্যাশলেস ক্লেইম। কোম্পানির নেটওয়ার্ক হাসপাতালে ভর্তি হলে এই সুবিধা পাওয়া যায়। ভর্তির সময় হাসপাতালের বীমা ডেস্কে আপনার স্বাস্থ্য বীমা কার্ড ও পলিসি নম্বর দেখান। হাসপাতাল কর্তৃপক্ষ কোম্পানির কাছে প্রি-অথরাইজেশনের আবেদন পাঠায়, কোম্পানি অনুমোদন দিলে চিকিৎসা চলে, আর বিলের অনুমোদিত অংশ সরাসরি কোম্পানি হাসপাতালকে পরিশোধ করে। আপনাকে নগদ টাকা দিতে হয় না (পলিসির শর্ত অনুযায়ী কিছু অংশ নিজে বহন করতে হতে পারে)। পরিকল্পিত ভর্তির ক্ষেত্রে আগে থেকে কোম্পানিকে জানিয়ে রাখলে প্রক্রিয়া আরও মসৃণ হয়। জরুরি ভর্তির ক্ষেত্রে ভর্তির ২৪ ঘণ্টার মধ্যে কোম্পানিকে জানান।
দ্বিতীয় পদ্ধতি: রিইম্বার্সমেন্ট ক্লেইম। নেটওয়ার্কের বাইরের হাসপাতালে চিকিৎসা নিলে বা ক্যাশলেস সুবিধা না পেলে নিজে বিল পরিশোধ করে পরে কোম্পানির কাছে টাকা ফেরত চাইতে হয়। এজন্য সব কাগজ যত্নে রাখুন: হাসপাতালের মূল বিল ও রসিদ, ডিসচার্জ সার্টিফিকেট, ডাক্তারের প্রেসক্রিপশন, পরীক্ষার রিপোর্ট, ওষুধের বিল। ছাড়পত্র পাওয়ার পর নির্ধারিত সময়ের মধ্যে (সাধারণত ৭ থেকে ৩০ দিন) ক্লেইম ফরম পূরণ করে কাগজপত্রসহ জমা দিন। কোম্পানি যাচাই করে অনুমোদিত অঙ্ক আপনার ব্যাংক হিসাবে পাঠিয়ে দেবে।
ক্লেইমের সময় যে ভুলগুলো হয়: কাগজপত্র হারিয়ে ফেলা বা অগোছালো রাখা, নির্ধারিত সময় পেরিয়ে আবেদন করা, আর কোম্পানিকে দেরিতে জানানো। আমার এক পরিচিতজন রিইম্বার্সমেন্টের সব রসিদ একটা খামে রেখে দিয়েছিলেন, ফলে প্রক্রিয়া খুব সহজ হয়েছিল। আপনিও চিকিৎসা শুরুর দিন থেকেই একটা ফাইলে সব কাগজ গুছিয়ে রাখুন। আরেকটা জরুরি কথা — ক্লেইম প্রত্যাখ্যাত হলে হতাশ হবেন না; প্রত্যাখ্যানের কারণ লিখিতভাবে চেয়ে নিন। অনেক সময় কাগজের ঘাটতির কারণে প্রত্যাখ্যান হয়, যা পূরণ করে আবার আবেদন করা যায়।
৮. সাধারণ ভুল ও সাবধানতা — যা না জানলে ক্ষতির মুখে পড়বেন
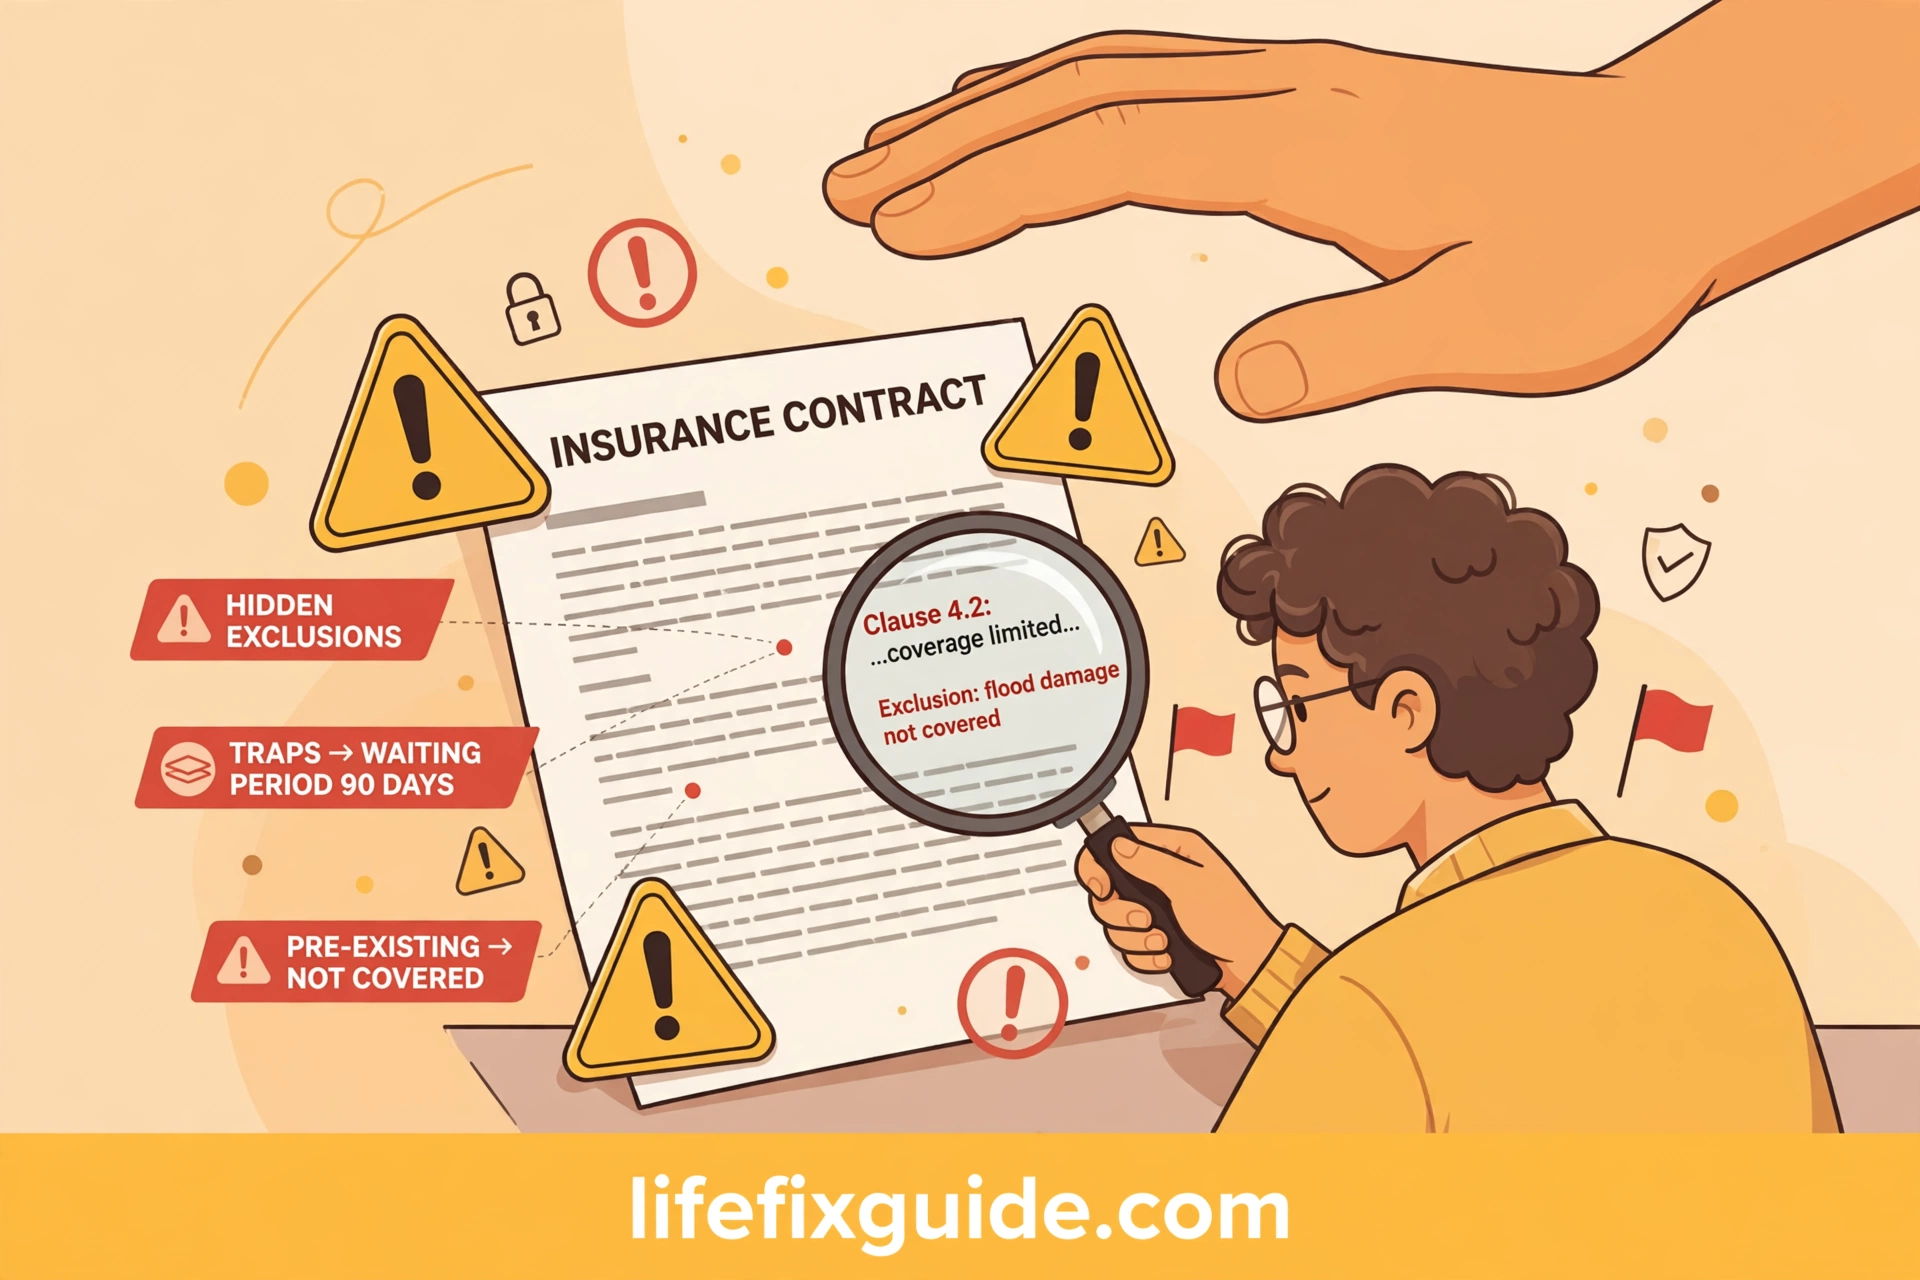
স্বাস্থ্য বীমা নিয়ে আমার দেখা সবচেয়ে বড় সত্য হলো, বেশিরভাগ সমস্যা হয় পলিসি কেনার সময়ের ছোট ছোট ভুল থেকে। এই ভুলগুলো জানা থাকলে আপনি নিরাপদ থাকবেন।
ভুল ১: শর্তাবলী না পড়ে সই করা। পলিসির নথি মোটা দেখে অনেকে পড়েন না। কিন্তু ওই নথিতেই লেখা থাকে কী কভার হবে, কী হবে না। অন্তত কভারেজ, এক্সক্লুশন, ওয়েটিং পিরিয়ড আর ক্লেইম প্রক্রিয়ার অংশটুকু মন দিয়ে পড়ুন।
ভুল ২: স্বাস্থ্য তথ্য গোপন করা। আগেই বলেছি, এটা সবচেয়ে বিপজ্জনক ভুল। ক্লেইমের সময় ধরা পড়লে পুরো পলিসিই বাতিল হতে পারে।
ভুল ৩: অপ্রয়োজনীয় রাইডার বা অতিরিক্ত সুবিধা কেনা। এজেন্ট অনেক সময় দামি অ্যাড-অন গছিয়ে দেন। আপনার আসলে কী দরকার, সেটা ভেবে সিদ্ধান্ত নিন।
ভুল ৪: নবায়নের তারিখ ভুলে যাওয়া। প্রিমিয়াম সময়মতো না দিলে পলিসি ল্যাপস হয়ে যায়, আর তখন নতুন করে ওয়েটিং পিরিয়ড শুরু হয়। মোবাইলে রিমাইন্ডার সেট করে রাখুন, অথবা অটো-ডেবিটের ব্যবস্থা করুন।
ভুল ৫: একটাই কোম্পানির কথায় সিদ্ধান্ত নেওয়া। অন্তত দুই-তিনটা বিকল্প তুলনা না করে কিনবেন না।
ভুল ৬: নমিনির তথ্য হালনাগাদ না রাখা। বিয়ে, সন্তান জন্ম, বা পারিবারিক পরিবর্তনের পর নমিনি ও সদস্য তালিকা আপডেট করুন।
সাবধানতার আরেকটা দিক হলো প্রতারণা এড়ানো। অনুমোদিত এজেন্ট বা অফিসিয়াল চ্যানেল ছাড়া কারো কাছে টাকা দেবেন না। প্রিমিয়ামের টাকা সরাসরি কোম্পানির হিসাবে বা অফিসিয়াল রসিদের বিনিময়ে দিন। কোনো “বিশেষ ছাড়ে আজই কিনুন” ধরনের চাপে তাড়াহুড়ো করে সিদ্ধান্ত নেবেন না। ভালো পলিসি আজও যা, কালও তাই থাকবে।
শেষ কথা
স্বাস্থ্য বীমা কিভাবে করব, এই প্রশ্নের উত্তর আসলে খুব সহজ — সঠিক তথ্য জেনে, তুলনা করে, সত্য তথ্য দিয়ে আবেদন করুন, আর নিয়মিত প্রিমিয়াম দিয়ে পলিসি চালু রাখুন। কঠিন অংশটা হলো সঠিক পলিসি বেছে নেওয়া আর শর্তগুলো বোঝা, যেটা এই লেখায় আমি যতটা সম্ভব সহজ করে বলার চেষ্টা করেছি।
আমার নিজের অভিজ্ঞতা থেকে বলছি, স্বাস্থ্য বীমা করার পর যে মানসিক শান্তিটা পেয়েছি, তার দাম টাকায় মাপা যায় না। এখন পরিবারের কেউ অসুস্থ হলে প্রথম চিন্তা “কোথায় ভালো চিকিৎসা পাব” — “টাকা কোথা থেকে আসবে” নয়। এই নিশ্চিন্ততাটাই স্বাস্থ্য বীমার আসল সুবিধা।
তাই দেরি না করে আজই খোঁজখবর শুরু করুন। দুই-তিনটা কোম্পানির প্রস্তাব তুলনা করুন, কাগজপত্র গুছিয়ে রাখুন, আর সুস্থ থাকতেই পলিসিটা করে ফেলুন। ভবিষ্যতের আপনি আজকের এই সিদ্ধান্তের জন্য কৃতজ্ঞ থাকবেন। সুস্থ থাকুন, নিরাপদ থাকুন।