হ্যাঁ, ২০২৬ সালে পূবালী ব্যাংক থেকে হোম লোন নেওয়া যায় — বাড়ি কেনা, ফ্ল্যাট কেনা বা নিজের জমিতে বাড়ি নির্মাণ, তিন কাজেই এই লোন মেলে। সুদের হার সাধারণত বছরে ৯% থেকে ১২%-এর মধ্যে থাকে (বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী সময়ের সাথে বদলায়, তাই আবেদনের আগে নিকটস্থ শাখায় বর্তমান হারটি জেনে নিন)। মেয়াদ সাধারণত ৫ থেকে ২০ বছর পর্যন্ত, আর মাসিক কিস্তি ঠিক হয় লোনের পরিমাণ, সুদের হার ও মেয়াদের উপর। নিচের পুরো গাইডে আমি ধাপে ধাপে দেখিয়েছি — সুদের হার বোঝা, কিস্তির হিসাব, কাগজপত্র, আবেদন প্রক্রিয়া, ব্যাংকের যাচাই-বাছাই, কিস্তি দেরির পরিণতি, সাশ্রয়ের কৌশল আর এড়িয়ে চলার ভুলগুলো। আমার এক আত্মীয় সম্প্রতি পূবালী ব্যাংক থেকে হোম লোন নিয়েছেন, তাঁর অভিজ্ঞতা আর ব্যাংকের নিয়ম মিলিয়ে এই লেখা।
১. পূবালী ব্যাংক হোম লোন ২০২৬ – সুদের হার কত ও কীভাবে ঠিক হয়
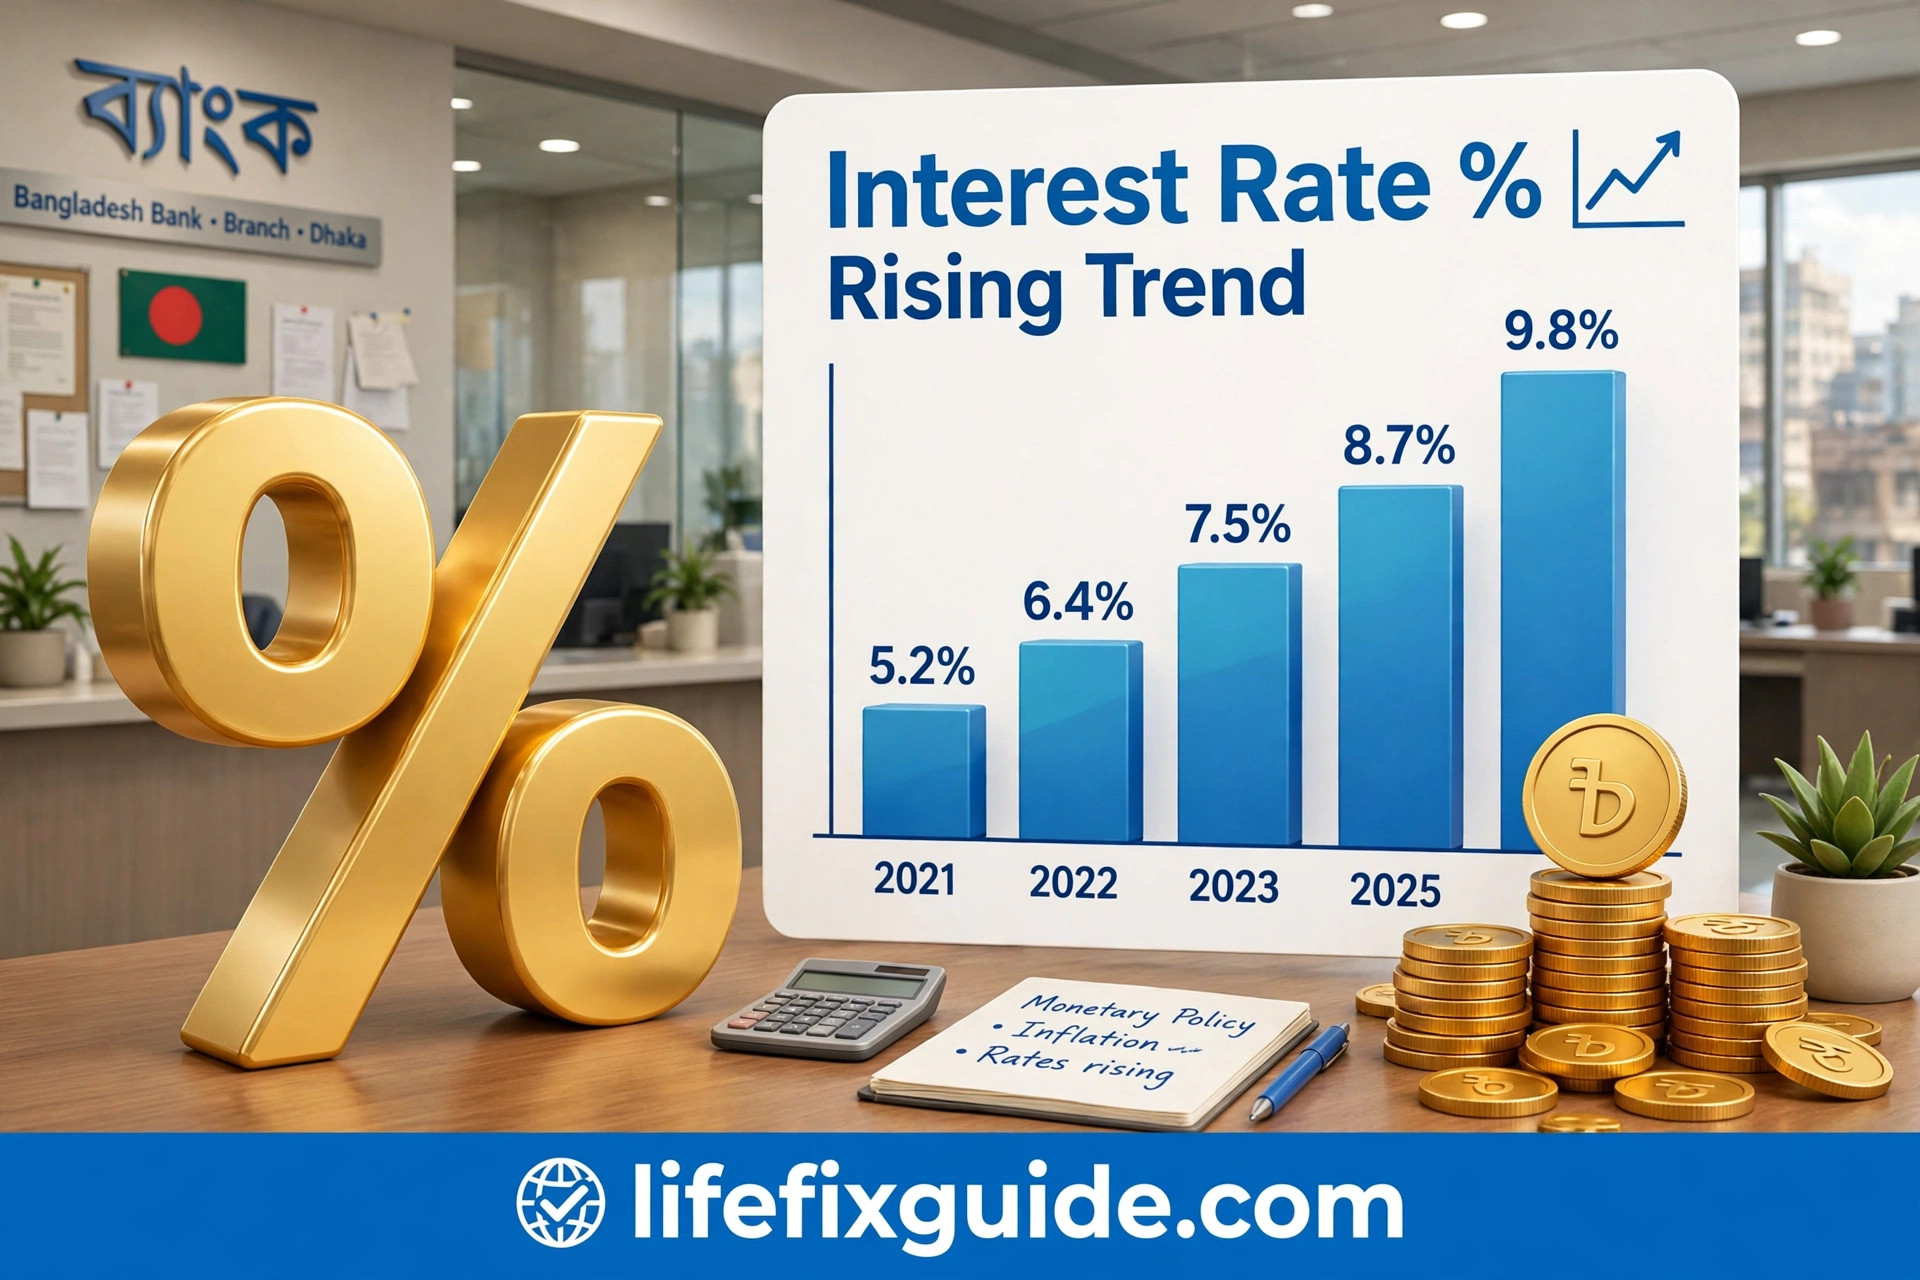
সবচেয়ে আগে যে প্রশ্নটা সবাই করে, সেটা হলো — “হোম লোন কত পার্সেন্ট?” পূবালী ব্যাংকের হোম লোনের সুদের হার ফিক্সড নয়, ভেরিয়েবল। অর্থাৎ বাংলাদেশ ব্যাংকের নীতিমালা ও ব্যাংকের নিজস্ব পলিসি অনুযায়ী এই হার সময়ে সময়ে বদলাতে পারে। ২০২৬ সালের প্রেক্ষাপটে সাধারণত এই হার ৯% থেকে ১২%-এর ঘরে থাকে — তবে মনে রাখবেন, এটা কেবল একটি ধারণা, আবেদনের দিনে নিকটস্থ শাখায় জানতে হবে বর্তমানে ঠিক কত হার চলছে।
সুদের হার বুঝতে হলে দুটো জিনিস মনে রাখুন। প্রথমত, “রিডিউসিং ব্যালান্স” পদ্ধতিতে হিসাব হয় — অর্থাৎ প্রতি মাসে আপনার কিস্তি থেকে আসল ঋণের অংশ কমে, আর সুদ কেবল বাকি থাকা আসলের উপরেই ধার্য হয়। এটা আপনার জন্য সুবিধাজনক, কারণ প্রথম দিকের কিস্তিতে সুদের অংশ বেশি থাকলেও সময়ের সাথে আসল দ্রুত কমতে থাকে। দ্বিতীয়ত, সুদের হার যত কম হবে, পুরো মেয়াদে আপনার মোট খরচ তত কমবে। মাত্র ১% হারের পার্থক্য ১৫-২০ বছরের লোনে লাখ লাখ টাকার পার্থক্য গড়ে দেয়।
কেন এটা গুরুত্বপূর্ণ? কারণ বাড়ি কেনার স্বপ্নটা সুদের হারের উপরেই অনেকটা নির্ভর করে। ভুল ধারণা হলো — “সব ব্যাংকের হার একই।” আসলে তা নয়; ব্যাংকভেদে ১-২% পার্থক্য থাকতেই পারে। তাই পূবালী ব্যাংকে আবেদন করার আগে অন্তত দুই-তিনটা ব্যাংকের হার জেনে তুলনা করে নিন। আরেকটা সাধারণ ভুল হলো কেবল বিজ্ঞাপনের হার দেখে সিদ্ধান্ত নেওয়া — আসল হার আপনার আয়, ক্রেডিট ইতিহাস ও জামানতের উপর নির্ভর করে। ভালো ক্রেডিট স্কোর থাকলে আপনি তুলনামূলক কম হারে লোন পেতে পারেন। শেষে ফলাফল — হারটা ভালো করে বুঝে নিলে আপনি নিজেই হিসাব করতে পারবেন কত টাকার লোন আপনার বাজেটে ঠিক হবে, আর ব্যাংকের কর্মকর্তার সামনে বসে ভয়ে ভয়ে নয়, আত্মবিশ্বাস নিয়ে কথা বলতে পারবেন। আরেকটা জরুরি বিষয় — ফিক্সড বনাম ভেরিয়েবল হার। পূবালী ব্যাংকের হোম লোন সাধারণত ভেরিয়েবল হারে হয়, অর্থাৎ বাজার পরিস্থিতি অনুযায়ী হার ওঠানামা করতে পারে। এর সুবিধা হলো — বাজারে হার কমলে আপনার কিস্তিও কমে; অসুবিধা হলো — হার বাড়লে কিস্তি বাড়ে। আবেদনের সময় ব্যাংকের কর্মকর্তাকে স্পষ্ট জিজ্ঞেস করুন — হার বাড়লে কি কিস্তি বাড়বে, নাকি মেয়াদ বাড়বে? এই একটা প্রশ্নের উত্তর জানা থাকলে ভবিষ্যতে অপ্রত্যাশিত ধাক্কা এড়ানো যায়। অনেকে হার নিয়ে দরকষাকষি করতে লজ্জা পান — পাবেন না। ভালো ক্রেডিট ইতিহাস, বেশি ডাউন পেমেন্ট বা বেতনভুক্ত নির্ভরযোগ্য চাকরি থাকলে কিছুটা ছাড় পাওয়ার সম্ভাবনা থাকে।
২. কত টাকা লোন পাবেন ও মাসিক কিস্তির (EMI) হিসাব নিজেই করুন

হোম লোন নেওয়ার সিদ্ধান্তের সবচেয়ে বাস্তব প্রশ্ন — মাসে কত টাকা কিস্তি দিতে হবে? এর হিসাব নির্ভর করে তিনটি জিনিসের উপর: লোনের পরিমাণ, সুদের হার, আর মেয়াদ (কত বছরে শোধ করবেন)। সাধারণ নিয়ম হলো — ব্যাংক আপনার মাসিক আয়ের ৩০% থেকে ৪০%-এর বেশি কিস্তি দিতে চায় না, যাতে আপনার সংসার চালাতে কষ্ট না হয়।
একটা উদাহরণ নিই। ধরুন আপনি ৩০ লাখ টাকা লোন নিলেন, সুদের হার ১০%, মেয়াদ ২০ বছর (২৪০ মাস)। আনুমানিক মাসিক কিস্তি দাঁড়াবে প্রায় ২৮,৯৫০ টাকার কাছাকাছি। একই লোন ১৫ বছরে নিলে কিস্তি বাড়ে প্রায় ৩২,১০০ টাকা, কিন্তু মোট সুদ কমে। আর মেয়াদ ২০ বছর হলে কিস্তি কম হয়, কিন্তু মোট সুদ বেশি দিতে হয়। এই হিসাবের যুক্তিটা বুঝলে আপনি নিজের আয়ের সাথে মিলিয়ে সঠিক মেয়াদ বেছে নিতে পারবেন।
কীভাবে করবেন? ব্যাংকে না গিয়েও ঘরে বসে অনলাইন লোন ক্যালকুলেটর দিয়ে এই হিসাব করতে পারেন — লোনের পরিমাণ, হার ও মেয়াদ বসালেই মাসিক কিস্তি, মোট সুদ ও মোট পরিশোধযোগ্য টাকা বেরিয়ে আসে। কয়েকটা ভিন্ন ভিন্ন মেয়াদে হিসাব করে দেখুন, কোনটায় আপনার কিস্তি মাসিক আয়ের ৪০%-এর ভেতর থাকে।
সাধারণ ভুল হলো — “যত বেশি মেয়াদ, তত ভালো, কিস্তি কম!” আসলে দীর্ঘ মেয়াদে কিস্তি কম হলেও মোট সুদ অনেক বেশি দিতে হয়। আরেকটা ভুল — নিজের বর্তমান আয় দেখে কিস্তি ঠিক করা, ভবিষ্যতের খরচ (সন্তানের পড়াশোনা, চিকিৎসা) না ভাবা। কিস্তি এমন রাখুন যাতে হঠাৎ আয় কমে গেলেও দুই-তিন মাসের কিস্তির টাকা জমানো থাকে। ফলাফল — সঠিক কিস্তির হিসাব করলে লোনটা বোঝা নয়, পরিকল্পিত বিনিয়োগে পরিণত হয়, আর আপনার ক্রেডিট ইতিহাসও পরিষ্কার থাকে। আরেকটা উদাহরণ নিই বড় অঙ্কের — ৫০ লাখ টাকা লোন, ১০% হার, ২০ বছর মেয়াদে মাসিক কিস্তি দাঁড়ায় প্রায় ৪৮,২৫০ টাকা। অর্থাৎ প্রতি ১০ লাখ লোনে মাসে roughly ৯,৬৫০ টাকা কিস্তি — এই সহজ অনুপাতটা মনে রাখলে যেকোনো অঙ্কের লোনের কিস্তি মাথায়ই আন্দাজ করতে পারবেন। তবে মনে রাখবেন, এগুলো আনুমানিক হিসাব; ব্যাংকের অফিসিয়াল ক্যালকুলেশনেই চূড়ান্ত কিস্তি নির্ধারিত হবে। কিস্তি হিসাবের সময় প্রসেসিং ফি ও অন্যান্য এককালীন খরচও বাজেটে ধরুন — সাধারণত লোনের পরিমাণের শূন্য দশমিক পাঁচ থেকে এক শতাংশ পর্যন্ত প্রসেসিং ফি হতে পারে।
৩. হোম লোনের জন্য কি কি কাগজপত্র লাগে – পূর্ণ তালিকা

হোম লোনের আবেদনে কাগজপত্রই আসল খেলা। আমার আত্মীয়ের ক্ষেত্রে দেখেছি — কাগজ ঠিক থাকলে প্রক্রিয়া দ্রুত এগোয়, আর একটা কাগজে গরমিল থাকলে মাসের পর মাস আটকে থাকে। পূবালী ব্যাংকসহ সব ব্যাংকেই মোটামুটি একই ধরনের কাগজ চাওয়া হয়।
ব্যক্তিগত কাগজপত্র: জাতীয় পরিচয়পত্র (এনআইডি), পাসপোর্ট সাইজ ছবি, টিন সার্টিফিকেট (প্রযোজ্য ক্ষেত্রে), ঠিকানার প্রমাণ (বিদ্যুৎ বিল ইত্যাদি)। আয়ের প্রমাণ: চাকরিজীবীদের জন্য নিয়োগপত্র/চাকরির সনদ, শেষ ৬ মাসের বেতন স্লিপ ও ব্যাংক স্টেটমেন্ট; ব্যবসায়ীদের জন্য ট্রেড লাইসেন্স, শেষ কয়েক বছরের ব্যাংক স্টেটমেন্ট ও আয়কর রিটার্ন। সম্পত্তির কাগজ: জমি বা ফ্ল্যাটের দলিল, খতিয়ান, নামজারি, খাজনার রসিদ, অনুমোদিত নকশা (নির্মাণের ক্ষেত্রে), আর বিক্রয় চুক্তি (ক্রয়ের ক্ষেত্রে)।
কেন এত কাগজ? কারণ ব্যাংক আপনার টাকা ফেরত পাওয়ার নিশ্চয়তা চায় — আপনার আয় যাচাই করে শোধের ক্ষমতা দেখে, আর সম্পত্তির কাগজ যাচাই করে জামানতের বৈধতা দেখে। কীভাবে প্রস্তুত হবেন? আবেদনের আগেই সব কাগজের ফটোকপি এক ফাইলে গুছিয়ে রাখুন, আর মূল দলিলগুলোর নাম-ঠিকানা-দাগ নম্বর মিলিয়ে নিন। জমির ক্ষেত্রে একজন ভালো দলিল লেখক বা আইনজীবী দিয়ে কাগজ যাচাই করিয়ে নিন — এটাই সবচেয়ে বুদ্ধিমানের কাজ।
সাধারণ ভুল: এনআইডির নামের সাথে দলিলের নামের বানান না মেলা, খাজনা বকেয়া থাকা, বা নামজারি না করা জমি নিয়ে আবেদন করা — এগুলোতে লোন আটকে যায়। আরেকটা ভুল — ব্যাংক স্টেটমেন্টে আয়ের সাথে মিল না থাকা লেনদেন লুকানোর চেষ্টা। সৎ থাকুন, ব্যাংক সব দেখতে পায়। ফলাফল — কাগজ পরিষ্কার থাকলে অনুমোদন দ্রুত হয়, আর আপনি নিজেও নিশ্চিন্ত থাকেন যে সম্পত্তিটা আইনত নিরাপদ। কাগজ গোছানোর একটা বাস্তব টিপস দিই — একটা চেকলিস্ট বানিয়ে প্রতিটা কাগজ সংগ্রহ হলে টিক দিন। এনআইডি, ছবি, টিন, বেতন স্লিপ (৬ মাস), ব্যাংক স্টেটমেন্ট (৬-১২ মাস), চাকরির সনদ, দলিল, খতিয়ান, নামজারি, খাজনার রসিদ, নকশা/বিক্রয় চুক্তি — এই তালিকা হাতে থাকলে ব্যাংকে বারবার দৌড়াতে হয় না। আর যাদের যৌথ আবেদন (স্বামী-স্ত্রী মিলে), তাদের দুজনেরই কাগজ লাগবে — তবে সুবিধা হলো দুজনের আয় মিলিয়ে বেশি লোন পাওয়া যায়। কাগজের ফটোকপির পাশাপাশি মোবাইলে স্ক্যান কপি রেখে দিন; ব্যাংক হঠাৎ কোনো কাগজ চাইলে সাথে সাথে পাঠাতে পারবেন।
৪. পূবালী ব্যাংক হোম লোনের আবেদন প্রক্রিয়া – ধাপে ধাপে সম্পূর্ণ গাইড
“হোম লোন কিভাবে নিবো” — এই প্রশ্নের উত্তর হলো ধাপে ধাপে প্রক্রিয়া। ভয় পাওয়ার কিছু নেই, হাজার হাজার মানুষ প্রতি বছর এভাবে লোন নিচ্ছে।
ধাপ ১: নিকটস্থ পূবালী ব্যাংক শাখায় যান বা তাদের হটলাইনে যোগাযোগ করে হোম লোন সম্পর্কে প্রাথমিক তথ্য নিন — বর্তমান সুদের হার, সর্বোচ্চ লোনের পরিমাণ, মেয়াদ। ধাপ ২: আবেদন ফর্ম সংগ্রহ করে সঠিক তথ্য দিয়ে পূরণ করুন, সাথে উপরের তালিকার সব কাগজপত্র জমা দিন। ধাপ ৩: ব্যাংক আপনার আবেদন ও কাগজ প্রাথমিকভাবে যাচাই করবে, প্রয়োজনে অতিরিক্ত কাগজ চাইতে পারে। ধাপ ৪: ব্যাংকের প্রতিনিধি আপনার আয় ও কর্মস্থল যাচাই করতে পারে, আর সম্পত্তির সরেজমিন পরিদর্শন ও মূল্যায়ন (ভ্যালুয়েশন) হবে। ধাপ ৫: সব ঠিক থাকলে লোন অনুমোদন (স্যাংশন) হয়, আপনাকে স্যাংশন লেটার দেওয়া হয় — এতে লোনের পরিমাণ, হার, মেয়াদ, কিস্তি সব লেখা থাকে। ধাপ ৬: জামানতের দলিল ব্যাংকের অনুকূলে বন্ধক (মর্টগেজ) রেজিস্ট্রি হয়, তারপর লোনের টাকা ছাড় (ডিসবার্সমেন্ট) হয়। নির্মাণ লোনের ক্ষেত্রে টাকা কিস্তিতে কিস্তিতে ছাড়া হয় — কাজের অগ্রগতি দেখে।
কেন ধাপগুলো জানা জরুরি? কারণ প্রতিটা ধাপে সময় লাগে — পুরো প্রক্রিয়ায় সাধারণত ৩ থেকে ৬ সপ্তাহ লাগতে পারে। আগে থেকে জানলে আপনি বিক্রেতার সাথে সময় নিয়ে চুক্তি করতে পারবেন। কীভাবে দ্রুত করবেন? একবারে সব কাগজ ঠিকঠাক জমা দিন, ব্যাংকের ফোনকল মিস করবেন না, আর ভ্যালুয়েশনের দিন সম্পত্তিতে উপস্থিত থাকুন।
সাধারণ ভুল: স্যাংশন লেটার না পড়েই সই করা, বা মর্টগেজের শর্ত না বোঝা। আরেকটা ভুল — দালাল বা মধ্যস্বত্বভোগীর মাধ্যমে আবেদন করা; সরাসরি ব্যাংকে যান, এতে খরচ ও ঝামেলা দুটোই কমে। ফলাফল — ধাপগুলো জানা থাকলে আপনি প্রতিটা পর্যায়ে ব্যাংককে ফলো-আপ করতে পারবেন, আর প্রক্রিয়াটা আপনার নিয়ন্ত্রণে থাকবে। একটা জরুরি তথ্য — স্যাংশন লেটারের সাধারণত একটা মেয়াদ থাকে (অনেক ব্যাংকে ৩ থেকে ৬ মাস)। এই সময়ের মধ্যে মর্টগেজ ও ডিসবার্সমেন্ট শেষ করতে হয়, নইলে আবার নতুন করে প্রক্রিয়া করতে হতে পারে। তাই স্যাংশন পাওয়ার পর দেরি না করে দলিল রেজিস্ট্রির কাজ এগিয়ে নিন। আর ডিসবার্সমেন্টের সময় ব্যাংক সরাসরি বিক্রেতার হিসাবে টাকা পাঠায় (ক্রয়ের ক্ষেত্রে), আপনার হাতে নগদ দেয় না — এটা জালিয়াতি রোধে ব্যাংকের নিয়ম। নির্মাণ লোনে টাকা ধাপে ধাপে ছাড় হয়, প্রতিটা ধাপে ব্যাংকের প্রকৌশলী কাজের অগ্রগতি দেখে ছাড়পত্র দেন।
৫. লোন পাওয়ার আগে ব্যাংক কি কি যাচাই করে – জানলে প্রস্তুতি সহজ

অনেকে ভাবে ব্যাংক শুধু কাগজ দেখে টাকা দিয়ে দেয়। আসলে ব্যাংক তিনটা জিনিস গভীরভাবে যাচাই করে। প্রথম — আপনার শোধের ক্ষমতা: মাসিক আয়, চাকরির স্থায়িত্ব বা ব্যবসার ধারাবাহিকতা, অন্য কোনো লোনের কিস্তি আছে কিনা। দ্বিতীয় — আপনার ক্রেডিট ইতিহাস: আগে কোনো ব্যাংক বা আর্থিক প্রতিষ্ঠান থেকে লোন নিয়ে ঠিকমতো শোধ করেছেন কিনা, সেটা বাংলাদেশ ব্যাংকের ক্রেডিট ইনফরমেশন ব্যুরো (সিআইবি) রিপোর্টে দেখা যায়। তৃতীয় — জামানতের বৈধতা ও মূল্য: সম্পত্তির দলিল আসল কিনা, মামলা-মোকদ্দমা আছে কিনা, আর বাজারমূল্য কত।
কেন এটা জানা দরকার? কারণ যাচাইয়ে ফেল করলেই লোন বাতিল। সবচেয়ে বেশি আটকায় দুই জায়গায় — সিআইবি রিপোর্টে পুরনো খেলাপি রেকর্ড, আর সম্পত্তির দলিলে সমস্যা। কীভাবে প্রস্তুতি নেবেন? আবেদনের আগেই নিজের সিআইবি রিপোর্ট সম্পর্কে সচেতন থাকুন — আগে কোনো লোনের কিস্তি বাকি থাকলে সেটা আগে মিটিয়ে ফেলুন। সম্পত্তির কাগজ আইনজীবী দিয়ে যাচাই করান। আয়ের প্রমাণ হিসেবে ব্যাংক স্টেটমেন্ট পরিষ্কার রাখুন — নিয়মিত আয় জমা হওয়ার রেকর্ড থাকলে ব্যাংকের আস্থা বাড়ে।
সাধারণ ভুল: আয় বাড়িয়ে দেখানোর জন্য ভুয়া কাগজ দেওয়া — ধরা পড়লে শুধু লোন বাতিলই নয়, ভবিষ্যতে অন্য ব্যাংকেও লোন পাওয়া কঠিন হয়। আরেকটা ভুল — যৌথ মালিকানার সম্পত্তিতে অন্য মালিকের সম্মতি না নেওয়া। ফলাফল — যাচাইয়ের মানদণ্ড জানা থাকলে আপনি আগেই নিজের দুর্বল জায়গাগুলো ঠিক করে নিতে পারবেন, আর অনুমোদনের সম্ভাবনা অনেক বাড়ে। আরেকটা গুরুত্বপূর্ণ যাচাই হলো সম্পত্তির মূল্যায়ন — ব্যাংকের অনুমোদিত মূল্যায়ক (ভ্যালুয়ার) সম্পত্তির বাজারদর নির্ধারণ করেন, আর ব্যাংক সেই মূল্যের সাধারণত ৭০% থেকে ৮০% পর্যন্ত লোন দেয়। অর্থাৎ ৫০ লাখ টাকার ফ্ল্যাটে আপনি সর্বোচ্চ ৩৫-৪০ লাখ লোন পেতে পারেন, বাকিটা ডাউন পেমেন্ট। তাই বিক্রেতা যে দাম চাইছে, সেটাই চূড়ান্ত নয় — ব্যাংকের মূল্যায়নই আসল। অনেক সময় ক্রেতা-বিক্রেতা বেশি দামে চুক্তি করে বেশি লোন নেওয়ার চেষ্টা করেন — এটা ধরা পড়লে আবেদন বাতিল হয়, এমনকি জালিয়াতির অভিযোগও আসতে পারে। সৎ মূল্যায়নই নিরাপদ পথ।
৬. কিস্তি পরিশোধে দেরি হলে কি হবে – সত্যিটা জেনে রাখুন

হোম লোন নেওয়ার আগে এই অংশটা মন দিয়ে পড়ুন। কিস্তি দেরিতে দিলে প্রথমে জরিমানা সুদ (পেনাল ইন্টারেস্ট) যোগ হয় — অর্থাৎ বকেয়া টাকার উপর অতিরিক্ত সুদ দিতে হয়। কয়েক মাস টানা কিস্তি মিস করলে আপনার নাম সিআইবিতে খেলাপি হিসেবে রেকর্ড হয়, ফলে ভবিষ্যতে কোনো ব্যাংক থেকে লোন, এমনকি ক্রেডিট কার্ড পেতেও সমস্যা হবে। দীর্ঘদিন খেলাপি থাকলে ব্যাংক আইনি পদক্ষেপ নিতে পারে — জামানত হিসেবে রাখা সম্পত্তি নিলামে বিক্রি করে পাওনা আদায়ের অধিকার ব্যাংকের আছে।
কেন এটা গুরুত্বপূর্ণ? কারণ হোম লোন ১৫-২০ বছরের প্রতিশ্রুতি — এই দীর্ঘ সময়ে জীবনে উত্থান-পতন আসবেই। চাকরি যেতে পারে, ব্যবসায় মন্দা আসতে পারে। তাই আগেই পরিকল্পনা রাখুন। কীভাবে সামলাবেন? প্রথমত, ৩-৬ মাসের কিস্তির সমান টাকা জরুরি তহবিল হিসেবে আলাদা রাখুন। দ্বিতীয়ত, সমস্যা দেখা দিলেই ব্যাংকের সাথে যোগাযোগ করুন — লুকিয়ে থাকবেন না। অনেক সময় ব্যাংক কিস্তি পুনর্গঠন (রিশিডিউল) করে দেয়, যাতে চাপ কমে। তৃতীয়ত, সম্ভব হলে লোনের সাথে ঋণ সুরক্ষা বীমা (ক্রেডিট লাইফ ইন্স্যুরেন্স) নিন — অপ্রত্যাশিত কিছু হলে পরিবারের উপর বোঝা পড়ে না।
সাধারণ ভুল: “এক-দুই মাস দেরি হলে কিছু হয় না” ভাবা — হয়, জরিমানা ও ক্রেডিট রেকর্ড দুটোতেই দাগ পড়ে। আরেকটা ভুল — সমস্যায় পড়ে ব্যাংককে না জানিয়ে পালিয়ে থাকা; এতে পরিস্থিতি আরও খারাপ হয়। ফলাফল — দেরির পরিণতি জানা থাকলে আপনি কিস্তিকে সর্বোচ্চ অগ্রাধিকার দেবেন, আর সংকটে পড়লেও ব্যাংকের সাথে মিলে সমাধান বের করতে পারবেন।
৭. হোম লোনে হাজার হাজার টাকা বাঁচানোর ৮টি নয়, ৫টি স্মার্ট কৌশল

লোন নেওয়া মানেই বেশি সুদ দেওয়া নয় — বুদ্ধি খাটালে লাখ টাকা বাঁচানো যায়। প্রথম কৌশল: যতটা সম্ভব বেশি ডাউন পেমেন্ট দিন। সম্পত্তির দামের ৩০-৪০% নিজে দিতে পারলে লোনের পরিমাণ কমে, সুদও কমে। দ্বিতীয়: মেয়াদ যতটা সম্ভব কম রাখুন — কিস্তি একটু বেশি হলেও মোট সুদ অনেক কমে। তৃতীয়: বোনাস বা অতিরিক্ত আয় পেলে আংশিক আগাম পরিশোধ (পার্শিয়াল প্রিপেমেন্ট) করুন — এতে আসল দ্রুত কমে, সুদের বোঝা কমে। আগাম পরিশোধে কোনো চার্জ আছে কিনা, স্যাংশন লেটারে দেখে নিন। চতুর্থ: সুদের হার কমার বাজারে অন্য ব্যাংকে লোন স্থানান্তর (ব্যালান্স ট্রান্সফার) বিবেচনা করুন — তবে স্থানান্তরের খরচ হিসাব করে দেখুন লাভ হচ্ছে কিনা। পঞ্চম: কিস্তি কখনো মিস করবেন না — জরিমানা এড়ানোই বড় সাশ্রয়।
কেন এগুলো কাজ করে? কারণ হোম লোনের মোট খরচের বড় অংশই সুদ — আসল কমানো মানেই সুদ কমানো। কীভাবে শুরু করবেন? লোন নেওয়ার দিনই একটা পরিকল্পনা করুন — প্রতি বছর অন্তত একটা অতিরিক্ত কিস্তির সমান টাকা আগাম দেওয়ার লক্ষ্য রাখুন। আমার আত্মীয় এই কৌশলে ২০ বছরের লোন ১৬ বছরে শেষ করার পথে আছেন।
সাধারণ ভুল: আগাম পরিশোধের টাকা খরচ করে ফেলা, বা “পরে দেব” ভাবা। আরেকটা ভুল — কেবল কিস্তির পরিমাণ দেখে ব্যাংক বেছে নেওয়া, মোট খরচ না দেখা। ফলাফল — এই কৌশলগুলো মানলে আপনি শুধু টাকাই বাঁচাবেন না, ঋণমুক্তও হবেন নির্ধারিত সময়ের আগেই — সেই অনুভূতির কোনো তুলনা হয় না। ষষ্ঠ কৌশল হিসেবে মনে রাখুন — কিস্তির তারিখটা বেতনের তারিখের সাথে মিলিয়ে নিন। বেতন পাওয়ার ২-৩ দিনের মধ্যে কিস্তি কাটার ব্যবস্থা (অটো-ডেবিট) করলে কিস্তি মিস হওয়ার ঝুঁকি প্রায় শূন্য হয়। সপ্তমত, প্রতি বছর ব্যাংকের স্টেটমেন্ট চেয়ে দেখুন — কত আসল শোধ হলো, কত সুদ গেল। এই হিসাব চোখের সামনে থাকলে আগাম পরিশোধের উৎসাহ বাড়ে। আর সবশেষে, লোন চলাকালীন নতুন করে বড় কোনো ঋণ (গাড়ির লোন, ব্যক্তিগত লোন) নেওয়া এড়িয়ে চলুন — একাধিক কিস্তির চাপে হোম লোনের কিস্তি মিস হওয়ার ঝুঁকি বাড়ে, যা আপনার ক্রেডিট ইতিহাস নষ্ট করে।
৮. হোম লোন নেওয়ার সময় যেসব ভুলে সর্বনাশ – এড়িয়ে চলুন

শেষ অংশে সেই ভুলগুলো, যেগুলো মানুষ বারবার করে। ভুল এক: নিজের সামর্থ্যের চেয়ে বড় লোন নেওয়া — “বেতন বাড়বে” আশায়। বেতন না বাড়লে কিস্তিই গলার ফাঁস হয়। ভুল দুই: শুধু সুদের হার দেখে ব্যাংক বাছা — প্রসেসিং ফি, মূল্যায়ন ফি, আইনি ফি, আগাম পরিশোধের চার্জ মিলিয়ে মোট খরচ দেখুন। ভুল তিন: সম্পত্তির কাগজ ভালো করে যাচাই না করা — পরে মামলায় জড়িয়ে লোনের টাকা আটকে যায়। ভুল চার: স্যাংশন লেটারের শর্ত না পড়ে সই করা — বিশেষ করে ভেরিয়েবল হারের ধারা ও জরিমানার নিয়ম। ভুল পাঁচ: একসাথে একাধিক ব্যাংকে আবেদন করে ক্রেডিট স্কোর নষ্ট করা — প্রতিটা আবেদনেই ব্যাংক সিআইবি চেক করে, বেশি চেক সন্দেহজনক দেখায়। ভুল ছয়: দালালের খপ্পরে পড়া — “গ্যারান্টি লোন পাইয়ে দেব” বলে অগ্রিম টাকা নেওয়া প্রতারকদের থেকে দূরে থাকুন; ব্যাংকের কোনো কর্মকর্তা লোনের গ্যারান্টি দিতে পারে না।
কেন এই তালিকা? কারণ একটা ভুলই আপনার স্বপ্নের বাড়িকে দুঃস্বপ্নে বদলে দিতে পারে। কীভাবে বাঁচবেন? ধৈর্য ধরুন, তাড়াহুড়ো করবেন না। প্রতিটা কাগজ পড়ুন, প্রতিটা শর্ত বুঝুন, প্রয়োজনে বিশ্বস্ত কারো পরামর্শ নিন। মনে রাখবেন — “হোম লোন পাওয়ার উপায়” শুধু আবেদন করা নয়, সঠিকভাবে আবেদন করা।
ফলাফল — এই ভুলগুলো এড়াতে পারলে আপনার হোম লোন হবে নিরাপদ, সাশ্রয়ী আর মানসিক শান্তির — ঠিক যেমনটা হওয়া উচিত। ব্যাংক আপনার শত্রু নয়; সঠিক প্রস্তুতি নিলে ব্যাংকই আপনার স্বপ্ন পূরণের সবচেয়ে বড় সহযোগী।
শেষ কথা: পূবালী ব্যাংক হোম লোন ২০২৬ নিয়ে এই গাইডে আমি চেষ্টা করেছি প্রতিটা জরুরি দিক তুলে ধরতে — সুদের হার, কিস্তির হিসাব, কাগজপত্র, আবেদন, যাচাই, দেরির পরিণতি, সাশ্রয়ের কৌশল আর এড়ানোর ভুল। মনে রাখবেন, সুদের হার ও শর্ত সময়ের সাথে বদলায়, তাই চূড়ান্ত সিদ্ধান্তের আগে পূবালী ব্যাংকের নিকটস্থ শাখায় গিয়ে বর্তমান তথ্য যাচাই করে নিন। বাড়ি কেনা জীবনের সবচেয়ে বড় আর্থিক সিদ্ধান্তগুলোর একটি — তাড়াহুড়ো নয়, পরিকল্পনা আর সঠিক তথ্যই এখানে আসল শক্তি। আপনার স্বপ্নের ঠিকানা খুব দূরে নয়, শুধু সঠিক পথে হাঁটতে হবে। এই লেখাটি উপকারী মনে হলে শেয়ার করুন — হয়তো আপনার একটা শেয়ারেই কারো বাড়ির স্বপ্ন পূরণের পথ সহজ হবে।