কয়েক বছর আগে একটা ঘটনা আজও আমার মনে পড়ে। ব্যাংকে পার্সোনাল লোনের জন্য আবেদন করেছিলাম, সব কাগজপত্র ঠিকঠাক, চাকরিও ভালো, বেতনও মোটামুটি। ভেবেছিলাম লোন পেয়ে যাব। কিন্তু ব্যাংকের অফিসার হাসিমুখে জানালেন, “স্যার, আপনার ক্রেডিট স্কোরটা একটু কম। এই অবস্থায় লোন দেওয়া কঠিন হবে।” কথাটা শুনে আমি একদম হতভম্ব হয়ে গিয়েছিলাম। ক্রেডিট স্কোর? সেটা আবার কী জিনিস! আগে কখনো শুনিনি, জানিওনি। সেদিন ব্যাংক থেকে বেরিয়ে এসে বুঝলাম, টাকা থাকা বা ভালো চাকরি থাকাই সব না — ব্যাংকের চোখে আমার একটা “নম্বর” আছে, আর সেই নম্বরটাই সিদ্ধান্ত নেয় আমি ঋণ পাব কি পাব না, পেলেও কত সুদে পাব। সেই দিন থেকে আমি ক্রেডিট স্কোর নিয়ে পড়াশোনা শুরু করি। ধীরে ধীরে শিখলাম, নিজের অভ্যাস বদলালাম, আর এক বছরের মধ্যে আমার স্কোর এমন জায়গায় পৌঁছাল যে পরেরবার লোনের আবেদনে ব্যাংক নিজেই ভালো শর্ত দিল। এই লেখায় আমি আমার সেই পুরো যাত্রার অভিজ্ঞতা ভাগ করব — ক্রেডিট স্কোর ভালো করার ৮টি প্রমাণিত উপায়, যেগুলো আমি নিজে করে ফল পেয়েছি। শুরুর দিকে আমি ভেবেছিলাম এটা হয়তো বড়লোকদের ব্যাপার, সাধারণ মানুষের জন্য না। কিন্তু যত জানলাম, তত বুঝলাম — ক্রেডিট স্কোর আসলে সাধারণ মানুষেরই হাতিয়ার। যে মাসে মাসে বেতন পায়, কার্ড ব্যবহার করে, কিস্তি দেয় — তার প্রত্যেকেরই একটা স্কোর আছে, চাই সে জানুক বা না জানুক। পার্থক্য শুধু এটুকুই — কেউ সচেতনভাবে সেটা ভালো রাখে, আর কেউ অজান্তে নষ্ট করে। আমি দ্বিতীয় দলে ছিলাম, এখন প্রথম দলে আসার চেষ্টা করছি। এই লেখাটা সেই চেষ্টারই ফসল।
১. ক্রেডিট স্কোর আসলে কী — আগে যা ভাবতাম আর আসলে যা
কেন এটা জানা জরুরি: আমি আগে ভাবতাম ব্যাংক লোন দেয় দেখে মানুষটাকে — চাকরি আছে কি না, বেতন কত। কিন্তু আসলে ব্যাংক দেখে একটা সংখ্যা, যাকে বলে ক্রেডিট স্কোর। সাধারণত এই স্কোর ৩০০ থেকে ৮৫০ বা ৯০০-এর মধ্যে হয় (দেশ ও প্রতিষ্ঠানভেদে স্কেল একটু আলাদা হতে পারে)। স্কোর যত বেশি, ব্যাংকের চোখে আপনি তত বিশ্বস্ত ঋণগ্রহীতা। সাধারণভাবে ৭৫০-এর ওপর স্কোরকে চমৎকার ধরা হয়, ৭০০ থেকে ৭৪৯ ভালো, ৬৫০ থেকে ৬৯৯ মোটামুটি, আর এর নিচে হলে ব্যাংক সতর্ক হয়ে যায়। (ব্যাংক ও স্কেলভেদে এই সীমা একটু এদিক-ওদিক হতে পারে, তবে মূল ধারণাটা একই।) ভালো স্কোর থাকলে লোন সহজে মেলে, সুদের হারও কম হয়। আর স্কোর খারাপ থাকলে হয় লোন মিলবে না, নয়তো অনেক বেশি সুদ গুনতে হবে। অর্থাৎ এই একটা সংখ্যা আপনার আর্থিক জীবনের অনেক দরজা খুলে দিতে পারে, আবার বন্ধও করে দিতে পারে।
কীভাবে বুঝবেন: ক্রেডিট স্কোর তৈরি হয় আপনার আর্থিক আচরণের ইতিহাস থেকে — আপনি অতীতে ঋণ বা ক্রেডিট কার্ডের বিল সময়মতো শোধ করেছেন কি না, কতটা ঋণ নিয়েছেন, কতদিন ধরে ক্রেডিট ব্যবহার করছেন — এসব তথ্য জমা হয় ক্রেডিট ব্যুরো বা তথ্যভান্ডারে। ব্যাংক লোন দেওয়ার আগে সেখান থেকে আপনার রিপোর্ট দেখে। বাংলাদেশে এখন ব্যাংকগুলো ক্রেডিট ইনফরমেশন ব্যুরোর (সিআইবি) রিপোর্ট দেখে সিদ্ধান্ত নেয়। তাই স্কোর ভালো রাখা মানে নিজের আর্থিক সুনাম ভালো রাখা।
সাধারণ ভুল: আমার মতো অনেকেই ভাবেন, “আমি তো কখনো লোনই নিইনি, তাহলে স্কোর খারাপ হবে কেন?” — এটাই ভুল ধারণা। ক্রেডিট হিস্ট্রি না থাকলেও স্কোর কম বা “থিন ফাইল” হতে পারে। আরেকটা ভুল ধারণা হলো স্কোর একবার খারাপ হলে আর ঠিক হয় না — এটা মোটেও সত্যি না, ধারাবাহিক ভালো অভ্যাসে স্কোর আবার বাড়ে।
ফলাফল: স্কোরের ধারণাটা পরিষ্কার হওয়ার পর আমি বুঝলাম সমস্যাটা কোথায়। এটাই ছিল আমার প্রথম জয় — অজানা শত্রুর সঙ্গে লড়া যায় না, চেনা শত্রুর সঙ্গে যায়।
২. ব্যাংক কী দেখে স্কোর বানায় — পাঁচটা মূল ফ্যাক্টর
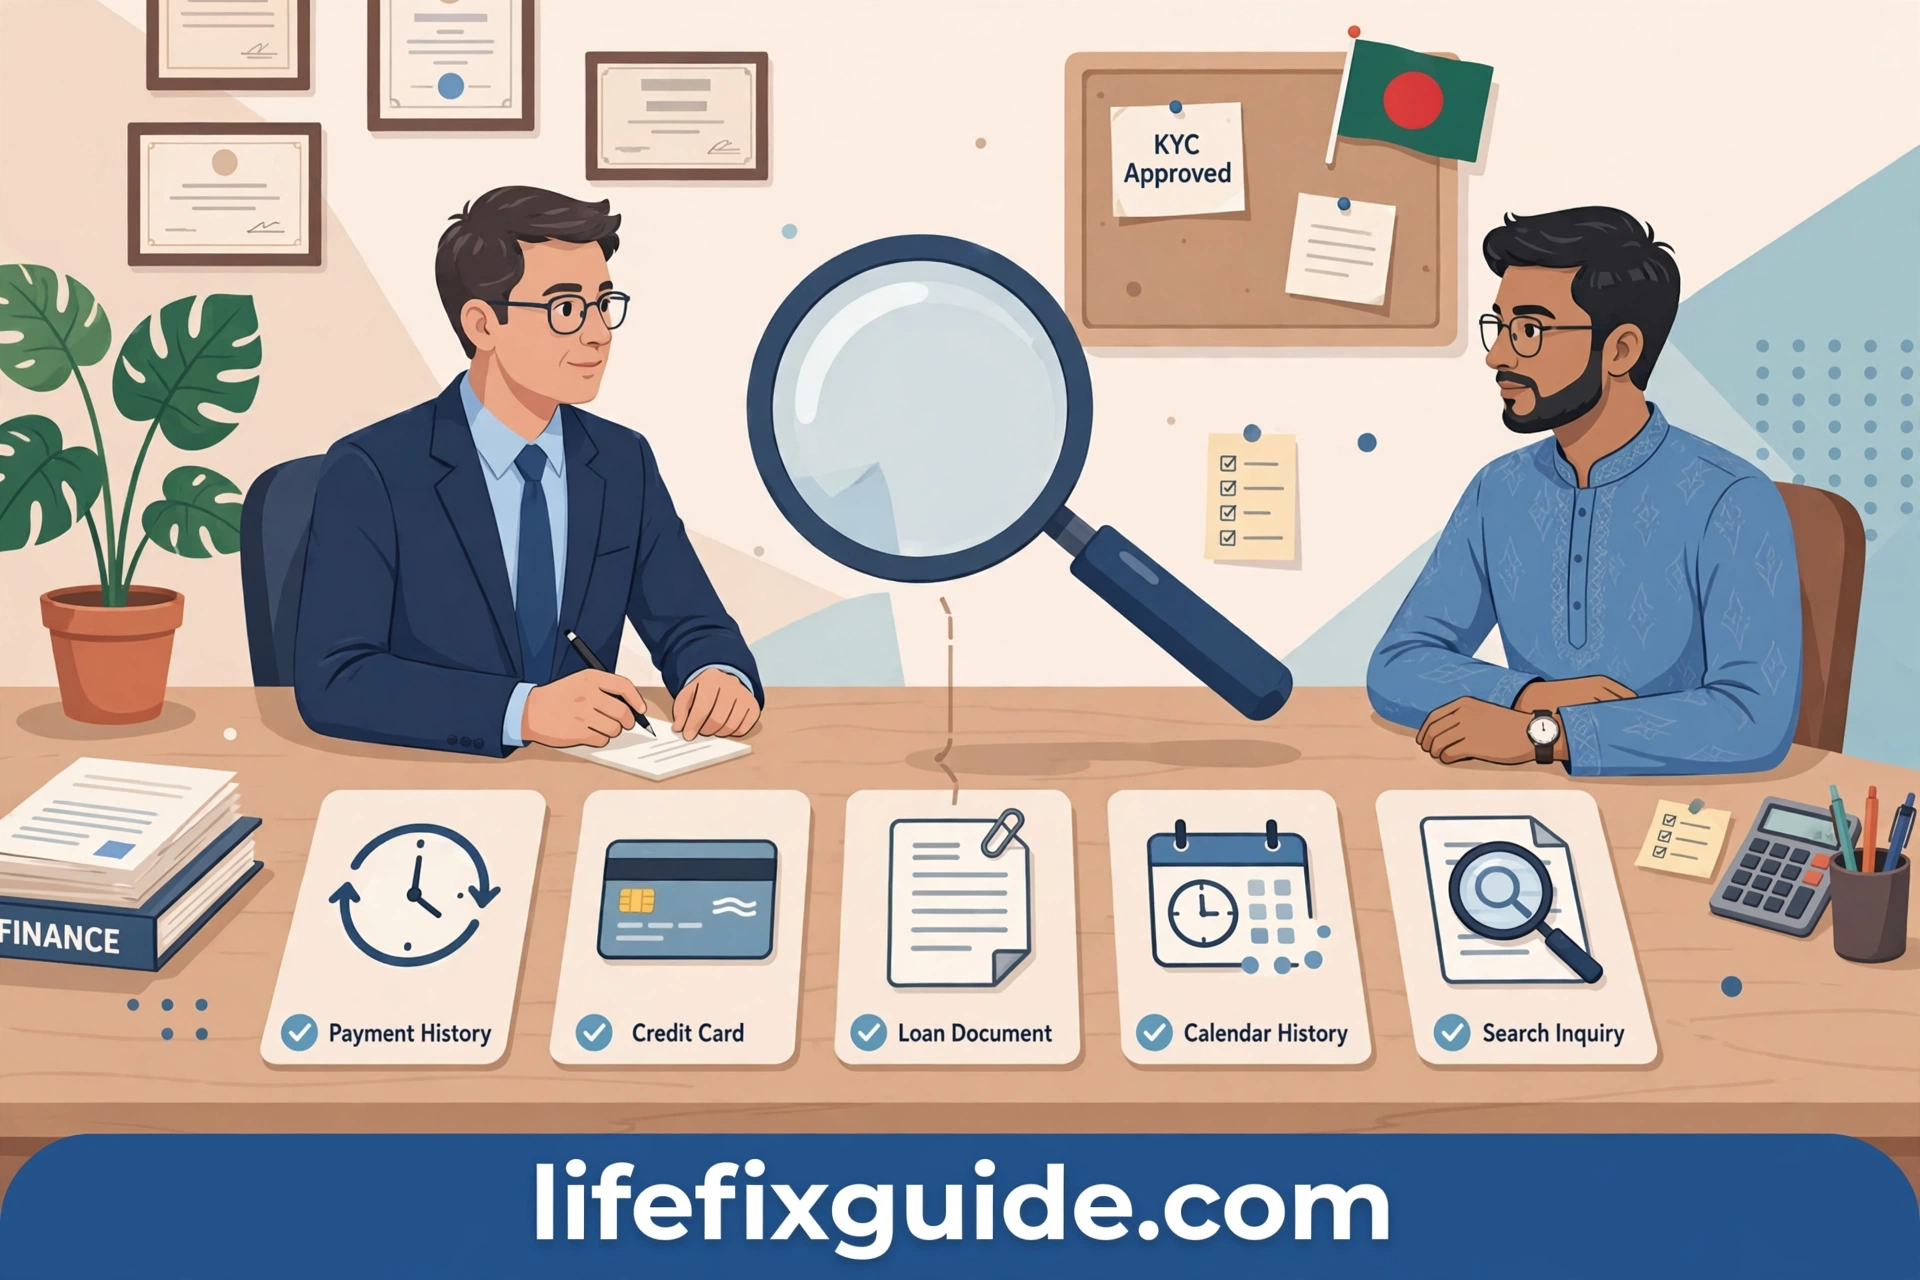
কেন এটা জানা জরুরি: স্কোর বাড়াতে চাইলে আগে জানতে হবে স্কোর তৈরি হয় কী কী দিয়ে। না জেনে অন্ধের মতো চেষ্টা করলে সময় নষ্ট হবে। আমি যখন এই পাঁচটা ফ্যাক্টর শিখলাম, তখন বুঝলাম কোন জায়গায় আমার দুর্বলতা আর কোথায় জোর দিতে হবে।
কীভাবে কাজ করে: সাধারণভাবে ক্রেডিট স্কোরিংয়ে পাঁচটা বিষয় দেখা হয়। এক, পরিশোধের ইতিহাস (পেমেন্ট হিস্ট্রি) — এটাই সবচেয়ে বড় অংশ, প্রায় ৩৫ শতাংশ ওজন। সময়মতো বিল শোধ করেছেন কি না। দুই, ঋণ ব্যবহারের হার (ক্রেডিট ইউটিলাইজেশন) — মোট লিমিটের কত শতাংশ ব্যবহার করছেন, প্রায় ৩০ শতাংশ ওজন। তিন, ক্রেডিট হিস্ট্রির বয়স — কতদিন ধরে ক্রেডিট ব্যবহার করছেন, পুরনো হিস্ট্রি ভালো। চার, ক্রেডিটের ধরনের বৈচিত্র্য (ক্রেডিট মিক্স) — শুধু কার্ড না, বিভিন্ন ধরনের ঋণ সামলানোর অভিজ্ঞতা। পাঁচ, নতুন ঋণের আবেদন — অল্প সময়ে অনেক আবেদন করলে সন্দেহ হয়।
সাধারণ ভুল: অনেকে শুধু একটা দিকে নজর দেন — যেমন শুধু সময়মতো বিল দিলেই হবে ভাবেন, কিন্তু কার্ডের লিমিট পুরো ব্যবহার করে ফেলেন। আমি নিজেও প্রথমে এই ভুল করেছিলাম। সবগুলো ফ্যাক্টর মিলেই স্কোর, তাই ভারসাম্য রাখতে হবে।
ফলাফল: এই পাঁচটা ফ্যাক্টরের তালিকা আমি কাগজে লিখে দেয়ালে লাগিয়ে রেখেছিলাম। প্রতিটা ক্ষেত্রে নিজেকে নম্বর দিলাম — কোথায় কত পাচ্ছি। তখন পরিষ্কার হলো আমার দুর্বলতা দুই জায়গায়: পেমেন্ট হিস্ট্রিতে একটা দেরি ছিল, আর ইউটিলাইজেশন অনেক বেশি ছিল। পরের ধাপগুলোতে আমি ঠিক এই দুটোতেই কাজ করলাম।
৩. সময়মতো পরিশোধ — সবচেয়ে বড় ফ্যাক্টর, আমার সবচেয়ে বড় ভুল
কেন এটা সবচেয়ে গুরুত্বপূর্ণ: আগেই বলেছি, পরিশোধের ইতিহাস স্কোরের প্রায় ৩৫ শতাংশ নির্ধারণ করে। অর্থাৎ একটাই দেরিতে পরিশোধ আপনার স্কোরে বড় ধাক্কা দিতে পারে। ব্যাংকের যুক্তি সহজ — যে মানুষ সময়মতো টাকা শোধ করে না, তাকে নতুন ঋণ দেওয়া ঝুঁকিপূর্ণ। আমার নিজের গল্প বলি। দুই বছর আগে আমার ক্রেডিট কার্ডের একটা বিলের শেষ তারিখ পার হয়ে গিয়েছিল মাত্র নয় দিন। ভেবেছিলাম, “নয় দিনই তো, কী আর হবে, জরিমানা দিয়ে দেব।” কিন্তু কয়েক মাস পর যখন স্কোর চেক করলাম, দেখি সেই একটা দেরির দাগ রিপোর্টে বসে গেছে। সেদিন বুঝলাম, ব্যাংকের হিসাবে একদিন দেরিও দেরি।
কীভাবে করবেন: আমি তিনটা ব্যবস্থা নিয়েছিলাম। প্রথম, সব ঋণ ও কার্ডের বিলে অটো-ডেবিট চালু করলাম — ব্যাংক অ্যাকাউন্ট থেকে নির্ধারিত তারিখে টাকা কেটে নেওয়ার নির্দেশ। দ্বিতীয়, মোবাইলে প্রতিটা বিলের শেষ তারিখের তিন দিন আগে রিমাইন্ডার সেট করলাম, যাতে অ্যাকাউন্টে পর্যাপ্ত ব্যালেন্স আছে কি না দেখে নিতে পারি। তৃতীয়, একটা ছোট নোটবুকে (পরে মোবাইল অ্যাপে) সব বিলের তারিখ লিখে রাখলাম। নিয়ম একটাই — শেষ তারিখের আগে, কখনো পরে না। আরেকটা কৌশল আমি ব্যবহার করি — বেতন পাওয়ার দিনই সব বিলের তালিকা করে ফেলি, আর বড় বিলগুলো ওই সপ্তাহেই মিটিয়ে দিই। হাতে টাকা থাকতে বিল দেওয়া আর মাস শেষে টানাটানির মধ্যে বিল দেওয়া — দুটোর মানসিক চাপ আকাশ-পাতাল। যাদের অটো-ডেবিটে ভরসা নেই, তারা ব্যাংকের মোবাইল অ্যাপে “শিডিউল পেমেন্ট” সুবিধা ব্যবহার করতে পারেন — নির্দিষ্ট তারিখে স্বয়ংক্রিয়ভাবে টাকা চলে যাবে।
সাধারণ ভুল: অনেকে “মিনিমাম ডিউ” দিলেই নিশ্চিন্ত থাকেন। হ্যাঁ, মিনিমাম দিলে দেরির দাগ পড়ে না, কিন্তু বাকি টাকার ওপর চড়া সুদ জমতে থাকে। আরেকটা ভুল — শেষ তারিখের দিন রাতে টাকা পাঠানো; ব্যাংক প্রসেসিংয়ে দেরি হলে সেটা পরের দিন ধরা পড়তে পারে। আমি এখন সবসময় দুই-তিন দিন হাতে রেখে পরিশোধ করি।
ফলাফল: টানা আট মাস একটাও দেরি না করার পর আমার রিপোর্টে “সময়মতো পরিশোধের” ধারাবাহিক রেকর্ড তৈরি হলো। এটাই স্কোর বাড়ার সবচেয়ে বড় চালিকাশক্তি ছিল। ব্যাংকের অফিসার পরে নিজেই বলেছিলেন, রিসেন্ট পেমেন্ট হিস্ট্রি দেখে তারা আস্থা পেয়েছেন।
৪. ক্রেডিট কার্ডের লিমিটের ৩০ শতাংশ নিয়ম — আমার চোখ খোলা অভিজ্ঞতা
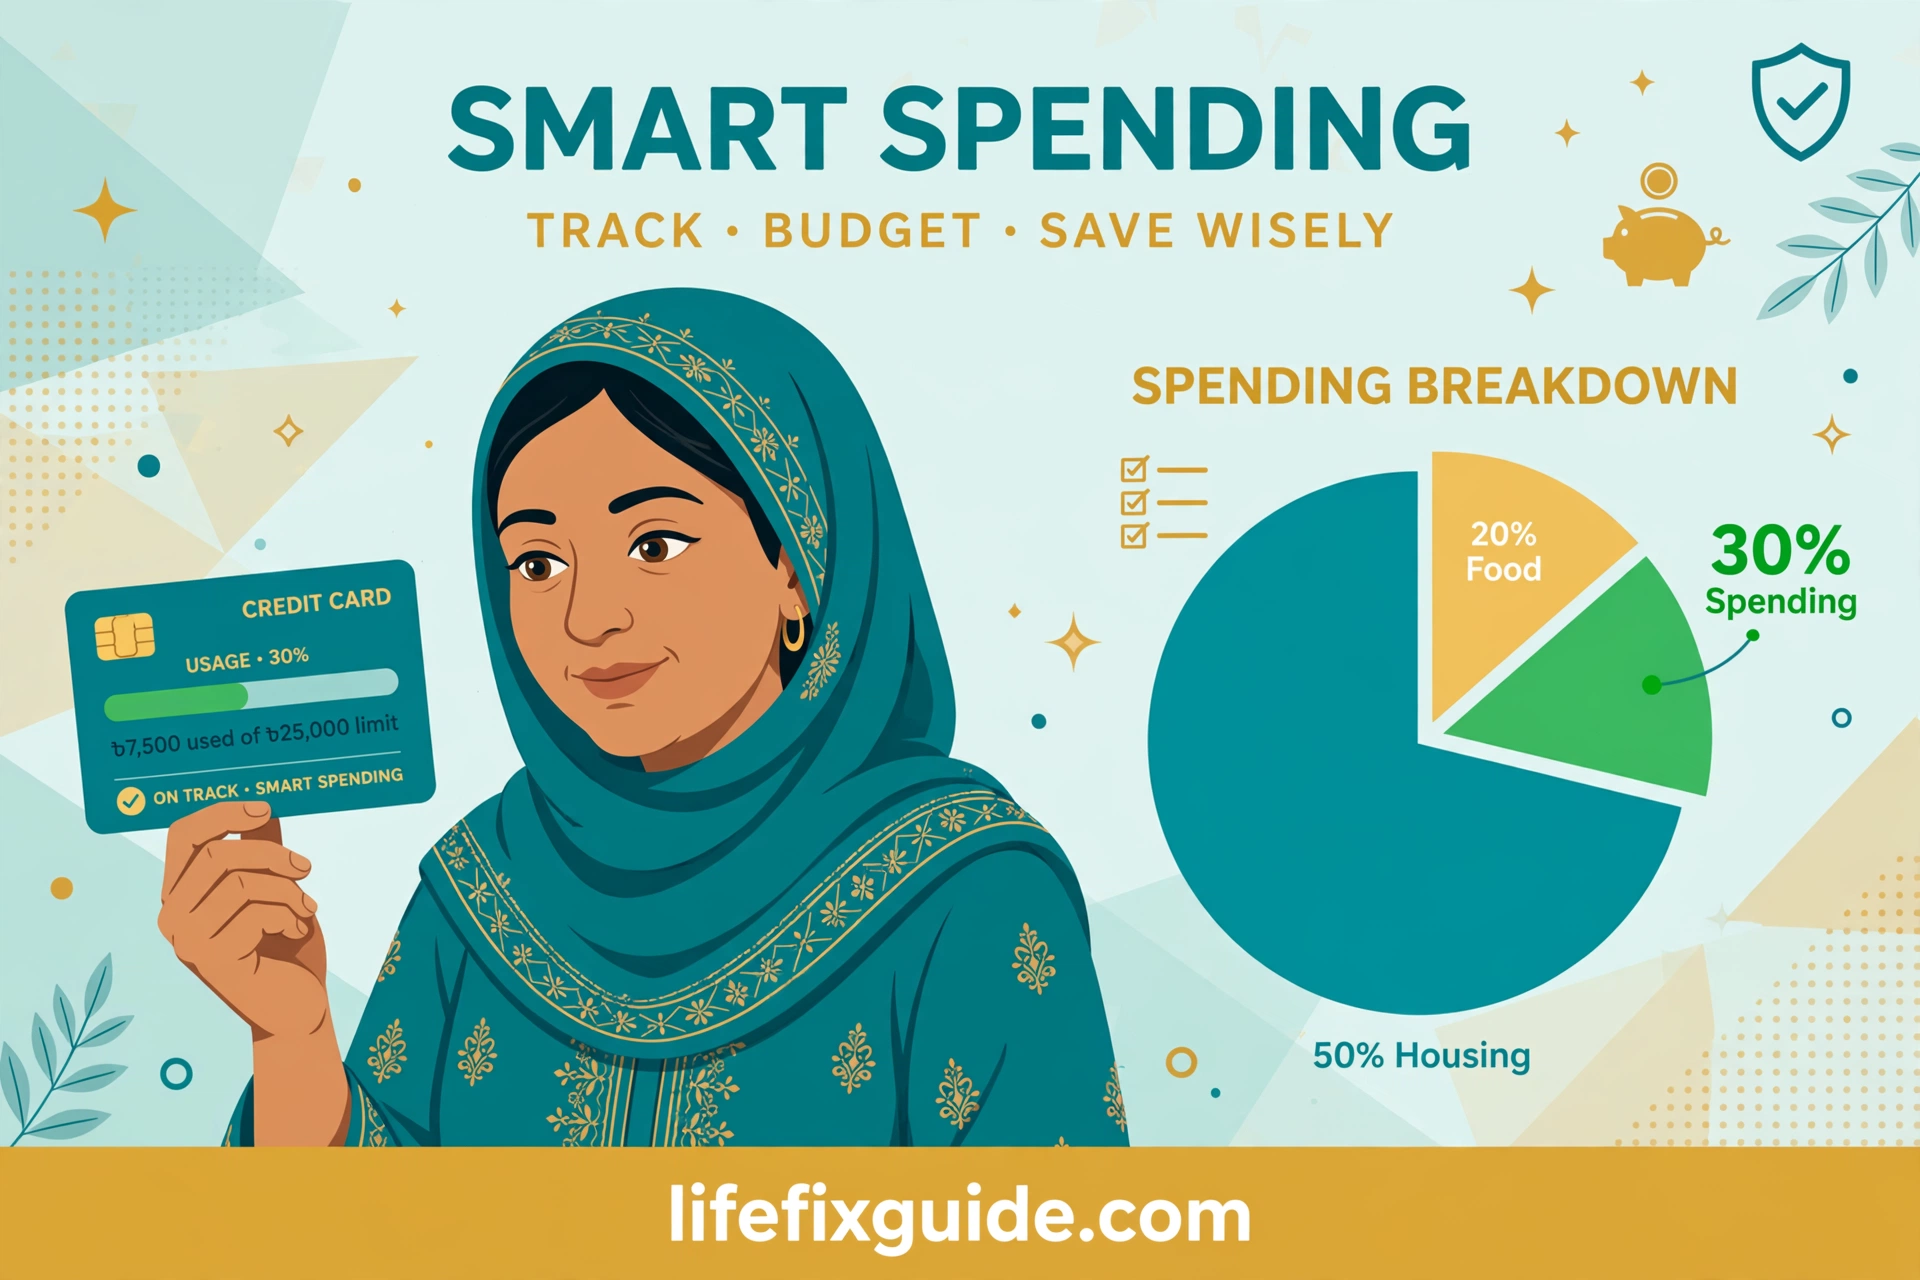
কেন এটা গুরুত্বপূর্ণ: স্কোরের প্রায় ৩০ শতাংশ নির্ভর করে আপনি ক্রেডিট লিমিটের কতটা ব্যবহার করছেন তার ওপর। একে বলে ক্রেডিট ইউটিলাইজেশন রেশিও। নিয়মটা সহজ — মোট লিমিটের ৩০ শতাংশের বেশি নিয়মিত ব্যবহার করবেন না। অর্থাৎ লিমিট যদি এক লাখ টাকা হয়, বিল সাইকেলে খরচ ত্রিশ হাজারের মধ্যে রাখুন। লিমিটের কাছাকাছি পৌঁছে গেলে ব্যাংক ভাবে, এই মানুষ টাকার জন্য মরিয়া — ঝুঁকি বেশি। আমি নিজে এই ফাঁদে পড়েছিলাম। আমার কার্ডের লিমিট ছিল পঞ্চাশ হাজার, আর আমি প্রায়ই পঁয়তাল্লিশ-আটচল্লিশ হাজার পর্যন্ত খরচ করে ফেলতাম। সময়মতো শোধও করতাম, তবু স্কোর বাড়ছিল না। কারণটা বুঝতে আমার মাস ছয়েক লেগেছিল।
কীভাবে করবেন: আমি দুটো কৌশল নিয়েছিলাম। প্রথম, বড় খরচগুলো কার্ডে না করে ডেবিট কার্ড বা নগদে করা শুরু করলাম। দ্বিতীয়, মাসের মাঝামাঝি একবার কার্ডের বিল আংশিক শোধ করে দিতাম, যাতে স্টেটমেন্ট তৈরির সময় ব্যালেন্স কম দেখায় — কারণ ব্যাংক সাধারণত স্টেটমেন্টের ব্যালেন্সই রিপোর্ট করে। আরেকটা সহজ উপায় — লিমিট বাড়ানোর জন্য ব্যাংকে আবেদন করা (যদি আপনার পেমেন্ট হিস্ট্রি ভালো থাকে, ব্যাংক প্রায়ই রাজি হয়)। লিমিট বাড়লে একই খরচে রেশিও কমে যায়। একটা হিসাব দিয়ে বুঝিয়ে দিই। ধরুন আপনার দুটো কার্ড — একটার লিমিট ৫০ হাজার, আরেকটার ৩০ হাজার। মোট লিমিট ৮০ হাজার। মাসে খরচ করেন ৪০ হাজার। তাহলে রেশিও ৫০ শতাংশ — বেশি। এখন যদি লিমিট বাড়িয়ে মোট এক লাখ ৩০ হাজার করেন, একই ৪০ হাজার খরচে রেশিও দাঁড়ায় প্রায় ৩১ শতাংশ। খরচ এক টাকাও কমেনি, কিন্তু স্কোরের চোখে আপনি এখন অনেক বেশি দায়িত্বশীল।
সাধারণ ভুল: অনেকে ভাবেন কার্ডের পুরো লিমিট ব্যবহার করা “স্মার্ট” কারণ রিওয়ার্ড পয়েন্ট বেশি মেলে। রিওয়ার্ডের লোভে স্কোর নষ্ট করা বোকামি। আরেকটা ভুল — একাধিক কার্ড থাকলে একটাতে পুরো লিমিট ব্যবহার করা; রেশিও হিসাব হয় সব কার্ড মিলিয়ে, তাই খরচ ছড়িয়ে দিন।
ফলাফল: তিন মাসে আমার ইউটিলাইজেশন ৯০ শতাংশ থেকে ২৫ শতাংশে নামিয়ে আনলাম। পরের স্কোর আপডেটে এটা ছিল দ্বিতীয় বড় উন্নতি। মজার ব্যাপার — খরচ কমাইনি, শুধু পদ্ধতি বদলেছি।
৫. একসাথে অনেক ঋণের আবেদন করবেন না — আমার হতাশার মাসগুলো
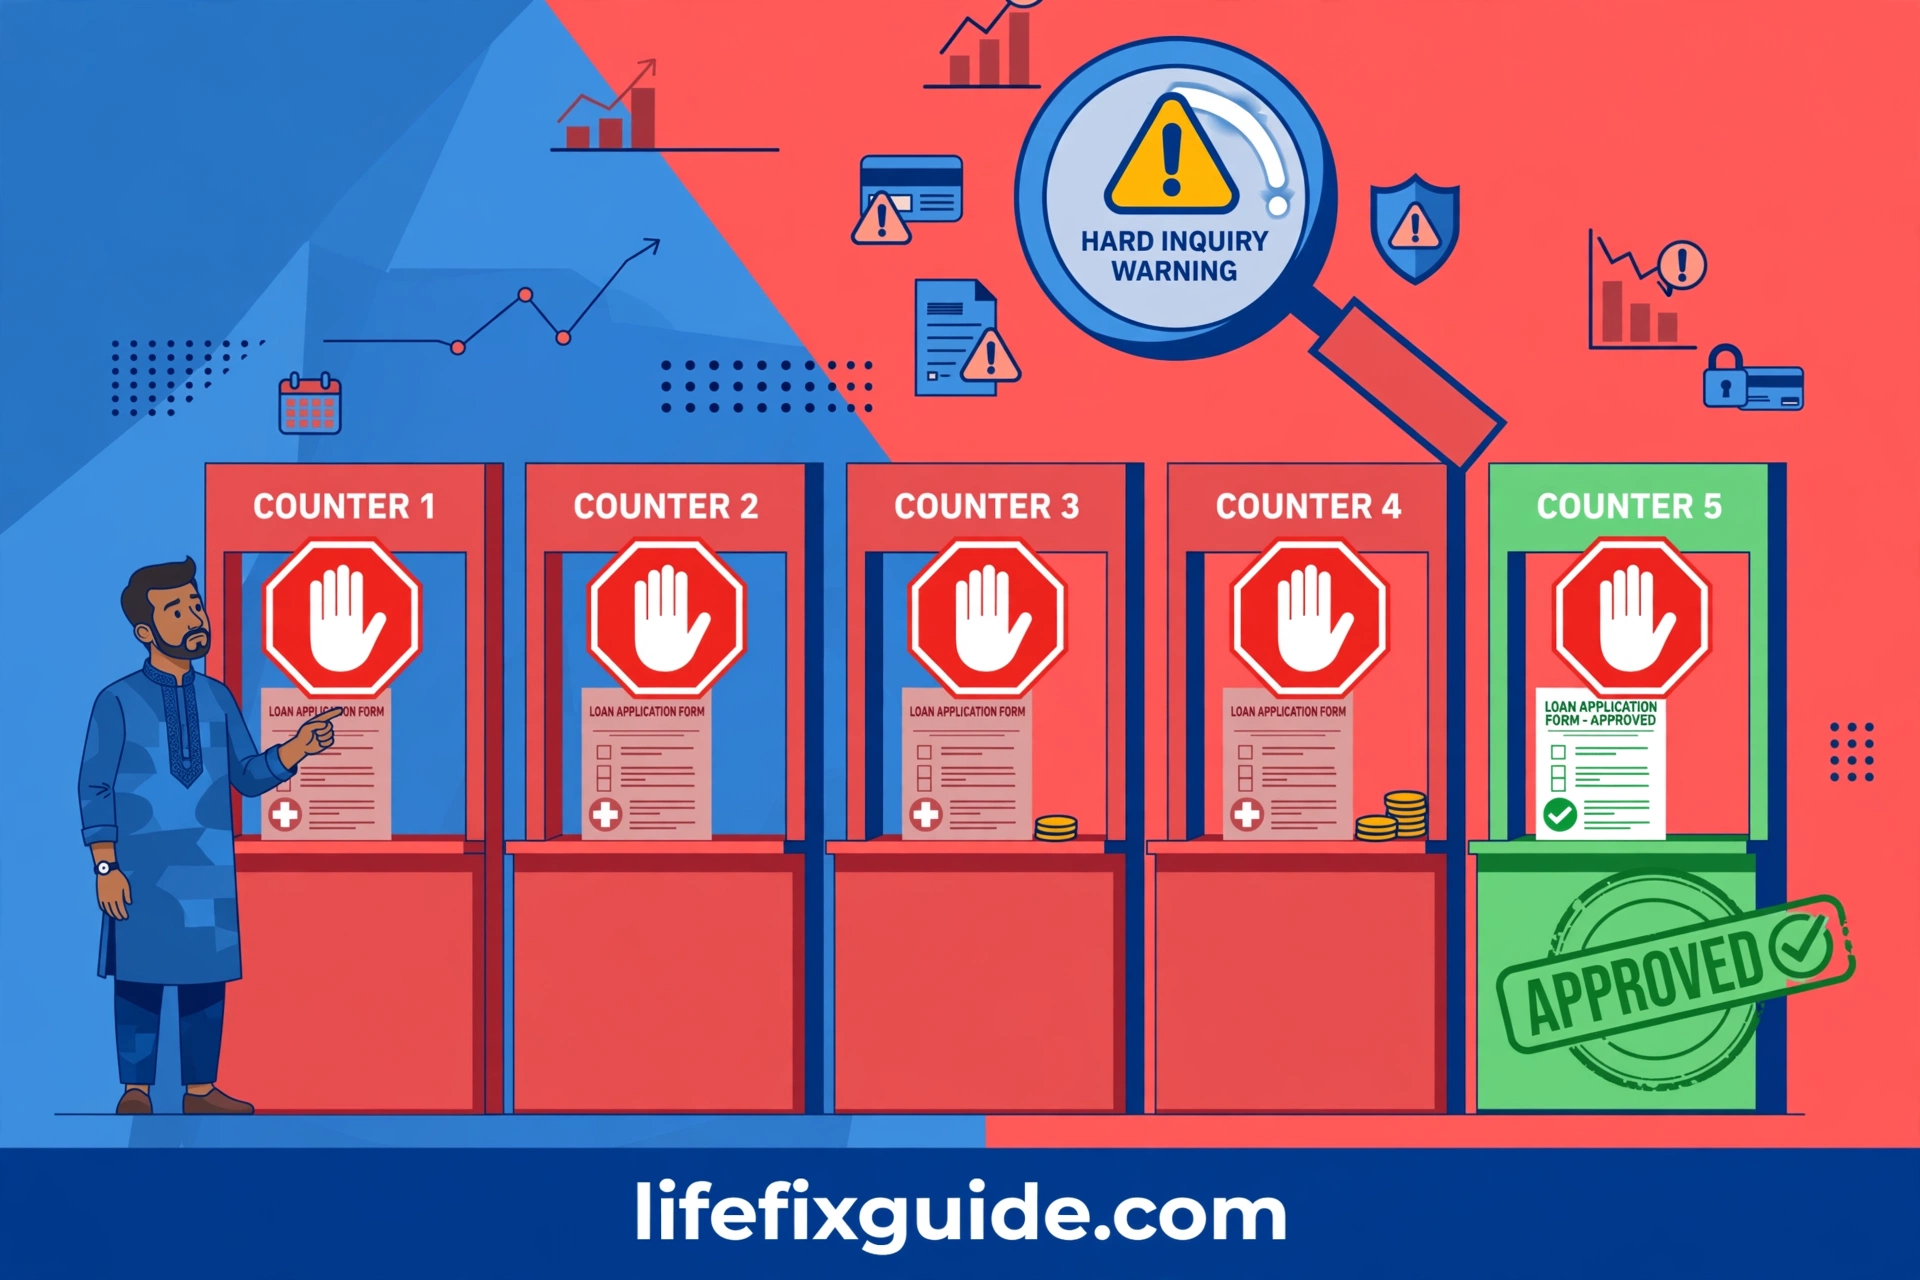
কেন এটা গুরুত্বপূর্ণ: প্রতিবার আপনি ঋণ বা ক্রেডিট কার্ডের জন্য আবেদন করলে ব্যাংক আপনার ক্রেডিট রিপোর্ট টানে — একে বলে “হার্ড ইনকোয়ারি”। অল্প সময়ে অনেকগুলো হার্ড ইনকোয়ারি স্কোর কমিয়ে দেয়, কারণ ব্যাংক ভাবে আপনি টাকার জন্য হন্যে হয়ে ঘুরছেন। আমার নিজের ভুলের গল্প শুনুন। প্রথমবার লোন রিজেক্ট হওয়ার পর আমি হতাশ হয়ে এক মাসের মধ্যে তিনটা ব্যাংকে আবেদন করেছিলাম — ভেবেছিলাম একটা না একটা তো দেবেই। ফল হলো উল্টো। তিনটা ইনকোয়ারির দাগ পড়ল রিপোর্টে, স্কোর আরও কিছু পয়েন্ট কমে গেল। পরে এক ব্যাংকার বন্ধু বুঝিয়ে দিল — এভাবে আবেদন করলে ব্যাংক আরও সন্দেহ করে।
কীভাবে করবেন: নিয়মটা আমি এভাবে ঠান্ডা মাথায় সাজিয়েছিলাম। প্রথমে নিজের স্কোর ও রিপোর্ট জেনে নিন, তারপর শুধু সেই ব্যাংকে আবেদন করুন যেখানে পাওয়ার সম্ভাবনা সবচেয়ে বেশি। একটা রিজেকশনের পর অন্তত তিন থেকে ছয় মাস অপেক্ষা করুন, এই সময়ে স্কোর বাড়ানোর কাজ করুন। আর শুধু তথ্য জানতে চাইলে (যেমন কোন ব্যাংক কী শর্ত দিচ্ছে) সেটা “সফট ইনকোয়ারি” — এতে স্কোরে কোনো প্রভাব পড়ে না। তাই আগে খোঁজখবর নিন, তারপর একটা লক্ষ্য ঠিক করে আবেদন করুন।
সাধারণ ভুল: উৎসবের মৌসুমে ব্যাংকগুলোর “প্রি-অ্যাপ্রুভড” অফারে ঝাঁপিয়ে পড়া। প্রি-অ্যাপ্রুভড মানেই চূড়ান্ত অনুমোদন না — আবেদন করলে হার্ড ইনকোয়ারি হবেই। আরেকটা ভুল — একসাথে হোম লোন, কার লোন, পার্সোনাল লোন — সবকিছুর জন্য আলাদা আলাদা ব্যাংকে দৌড়ানো। ধৈর্য ধরুন, পরিকল্পনা করুন।
ফলাফল: ছয় মাস কোনো নতুন আবেদন না করে শুধু স্কোর বাড়ানোর দিকে মন দিলাম। পুরনো ইনকোয়ারিগুলোর প্রভাবও সময়ের সঙ্গে কমে গেল। পরেরবার যখন একটাই ব্যাংকে আত্মবিশ্বাস নিয়ে আবেদন করলাম, ফল পেলাম।
৬. পুরনো ক্রেডিট কার্ড বা হিস্ট্রি বন্ধ করবেন না — লম্বা ইতিহাসই সম্পদ
কেন এটা গুরুত্বপূর্ণ: ক্রেডিট হিস্ট্রি যত পুরনো, স্কোরের জন্য তত ভালো। দীর্ঘদিনের ভালো রেকর্ড ব্যাংককে আস্থা দেয় যে আপনি দায়িত্বশীল। গড় হিস্ট্রির বয়স স্কোরে প্রভাব ফেলে। আমি এই জায়গায় একটা বোকামি করেছিলাম — আমার প্রথম ক্রেডিট কার্ডটা, যেটা দিয়ে ছাত্রজীবনে ছোটখাটো কেনাকাটা করতাম, সেটা “আর দরকার নেই” ভেবে বন্ধ করে দিয়েছিলাম। পরে জানলাম, ওই কার্ডটাই ছিল আমার সবচেয়ে পুরনো ক্রেডিট হিস্ট্রির প্রমাণ। বন্ধ করার পর আমার গড় হিস্ট্রির বয়স প্রায় অর্ধেক কমে গিয়েছিল।
কীভাবে করবেন: পুরনো কার্ড বা অ্যাকাউন্ট খোলা রাখুন, এমনকি নিয়মিত ব্যবহার না করলেও। বন্ধ হয়ে যাওয়া এড়াতে ছয় মাসে একবার ছোট একটা কেনাকাটা করে বিল শোধ করে দিন — হিস্ট্রি সচল থাকবে। নতুন কার্ড নেওয়ার সময়ও ভাবুন — প্রতিটা নতুন অ্যাকাউন্ট গড় বয়স কমিয়ে দেয়, তাই দরকার ছাড়া একের পর এক কার্ড নেবেন না। আমার এখন নীতি — কার্ড কম, কিন্তু প্রতিটার বয়স বেশি।
সাধারণ ভুল: বার্ষিক ফি বাঁচাতে পুরনো কার্ড বন্ধ করে দেওয়া। ফি যদি বেশি হয়, ব্যাংকের সঙ্গে কথা বলে ফি মওকুফ বা কম ফির কার্ডে বদলে নিন — অ্যাকাউন্টের বয়স ধরে রাখুন। আরেকটা ভুল — সব কার্ড একসঙ্গে বন্ধ করে “নতুন করে শুরু” করার চিন্তা। ক্রেডিট জগতে নতুন করে শুরু মানে শূন্য থেকে শুরু, যা স্কোরের জন্য খারাপ।
ফলাফল: আমি আর কোনো পুরনো অ্যাকাউন্ট বন্ধ করিনি। দুই বছরে আমার গড় ক্রেডিট বয়স বাড়তে থাকল, আর এটা স্কোরে স্থিতিশীল ইতিবাচক প্রভাব ফেলল। ছোট্ট সিদ্ধান্ত, কিন্তু দীর্ঘমেয়াদি লাভ।
৭. নিয়মিত স্কোর ও রিপোর্ট চেক করুন — ভুল তথ্য ধরার একমাত্র উপায়
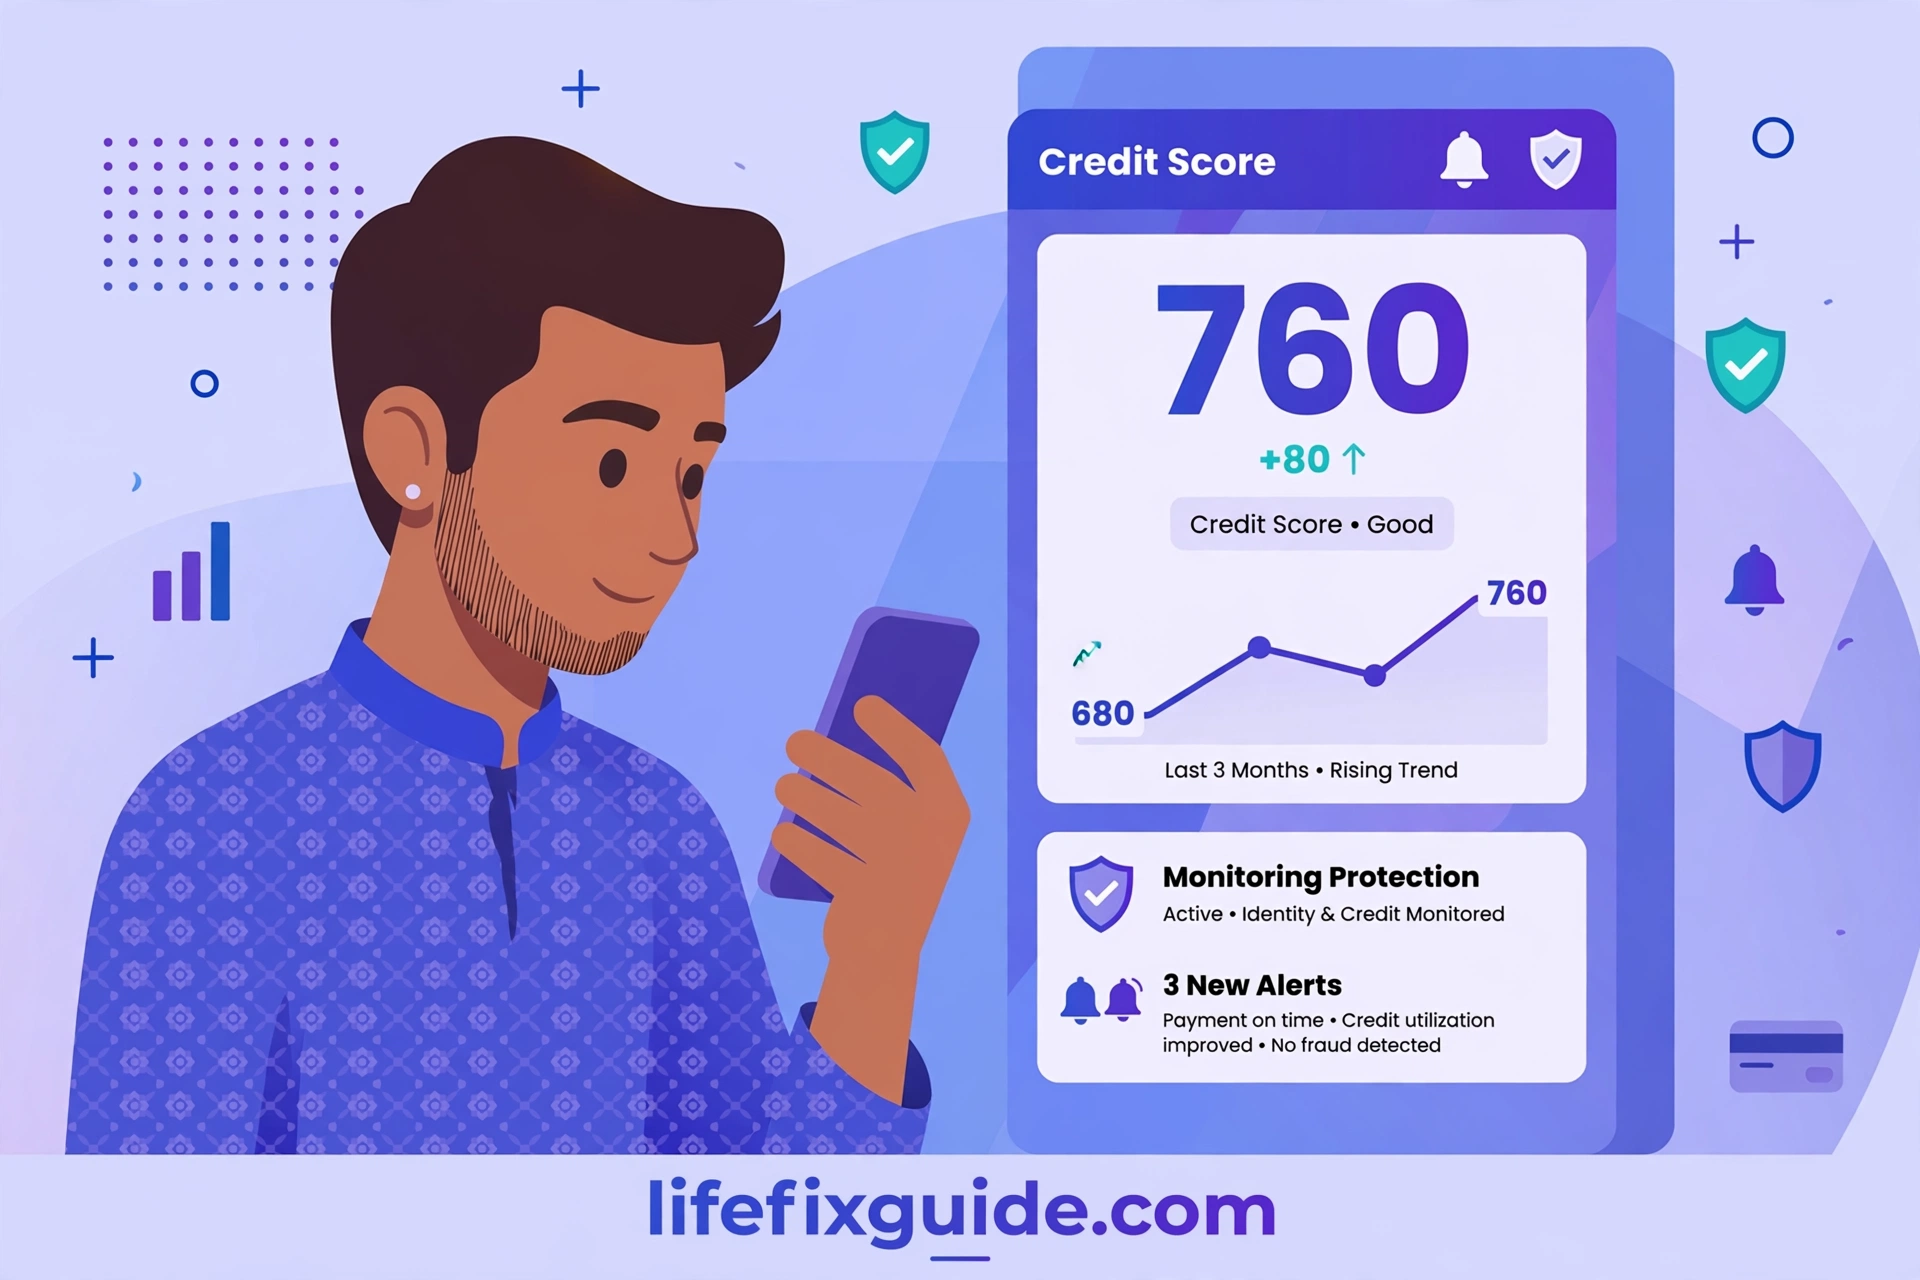
কেন এটা গুরুত্বপূর্ণ: আপনি যত ভালো অভ্যাসই করুন না কেন, রিপোর্টে যদি ভুল তথ্য থাকে তাহলে স্কোর ক্ষতিগ্রস্ত হবে — আর আপনি জানতেও পারবেন না। ভুল হতে পারে অনেকভাবে — অন্য কারো ঋণের তথ্য আপনার নামে উঠে যাওয়া, শোধ করা ঋণ “বকেয়া” দেখানো, বা একই দেরি দুইবার রেকর্ড হওয়া। আমার এক ঘনিষ্ঠ বন্ধুর গল্প বলি। সে নিয়মিত বিল শোধ করত, তবু স্কোর বাড়ছিল না। রিপোর্ট চেক করে দেখা গেল, তিন বছর আগে শোধ করা একটা ছোট ঋণ এখনো “চলমান” দেখাচ্ছে। ব্যাংকে গিয়ে প্রমাণ দেখানোর পর সংশোধন হলো, আর পরের মাসেই তার স্কোর লাফিয়ে বাড়ল।
কীভাবে করবেন: বছরে অন্তত দুই-তিনবার নিজের ক্রেডিট রিপোর্ট সংগ্রহ করে পড়ুন। বাংলাদেশে সংশ্লিষ্ট ব্যাংক বা ক্রেডিট ইনফরমেশন ব্যুরোর মাধ্যমে রিপোর্ট পাওয়া যায় — ব্যাংকের শাখায় গিয়ে বা অনলাইনে আবেদন করে। রিপোর্ট হাতে পেলে প্রতিটা এন্ট্রি মিলিয়ে দেখুন — নাম, অ্যাকাউন্ট নম্বর, বকেয়ার পরিমাণ, পরিশোধের তারিখ। কোনো ভুল চোখে পড়লে সঙ্গে সঙ্গে সংশ্লিষ্ট ব্যাংকে লিখিত অভিযোগ করুন এবং সংশোধনের প্রমাণ সংরক্ষণ করুন। আমি এখন ক্যালেন্ডারে রিমাইন্ডার রেখেছি — প্রতি চার মাসে একবার রিপোর্ট চেক। রিপোর্ট নেওয়ার সময় জাতীয় পরিচয়পত্র আর ব্যাংক হিসাবের তথ্য হাতের কাছে রাখুন — যাচাইকরণে কাজে লাগে। রিপোর্টে যদি এমন কোনো ঋণ দেখেন যা আপনি কখনো নেননি, দেরি না করে সঙ্গে সঙ্গে ব্যাংকে জানান — এটা পরিচয় চুরির লক্ষণও হতে পারে।
সাধারণ ভুল: “স্কোর চেক করলে স্কোর কমে যায়” — এই ভয়ে অনেকে চেকই করেন না। সত্যিটা হলো, নিজে নিজের রিপোর্ট দেখা “সফট ইনকোয়ারি”, এতে স্কোরে কোনো প্রভাব পড়ে না। স্কোর কমে শুধু ব্যাংকের হার্ড ইনকোয়ারিতে। আরেকটা ভুল — রিপোর্টে ভুল দেখেও “ঝামেলা” মনে করে ফেলে রাখা। এই ঝামেলাটাই আপনার টাকা বাঁচাতে পারে।
ফলাফল: আমার নিজের রিপোর্টে একটা ছোট ভুল ছিল — একটা বিলের পরিশোধের তারিখ ভুলভাবে রেকর্ড হয়েছিল। সংশোধনের পর স্কোরে ইতিবাচক পরিবর্তন এলো। এখন আমি নিশ্চিন্ত — আমার রিপোর্টে যা আছে, তা সত্যি।
৮. স্কোর খারাপ থাকলে রিকভারি প্ল্যান — হতাশ না হয়ে ধাপে ধাপে এগোন
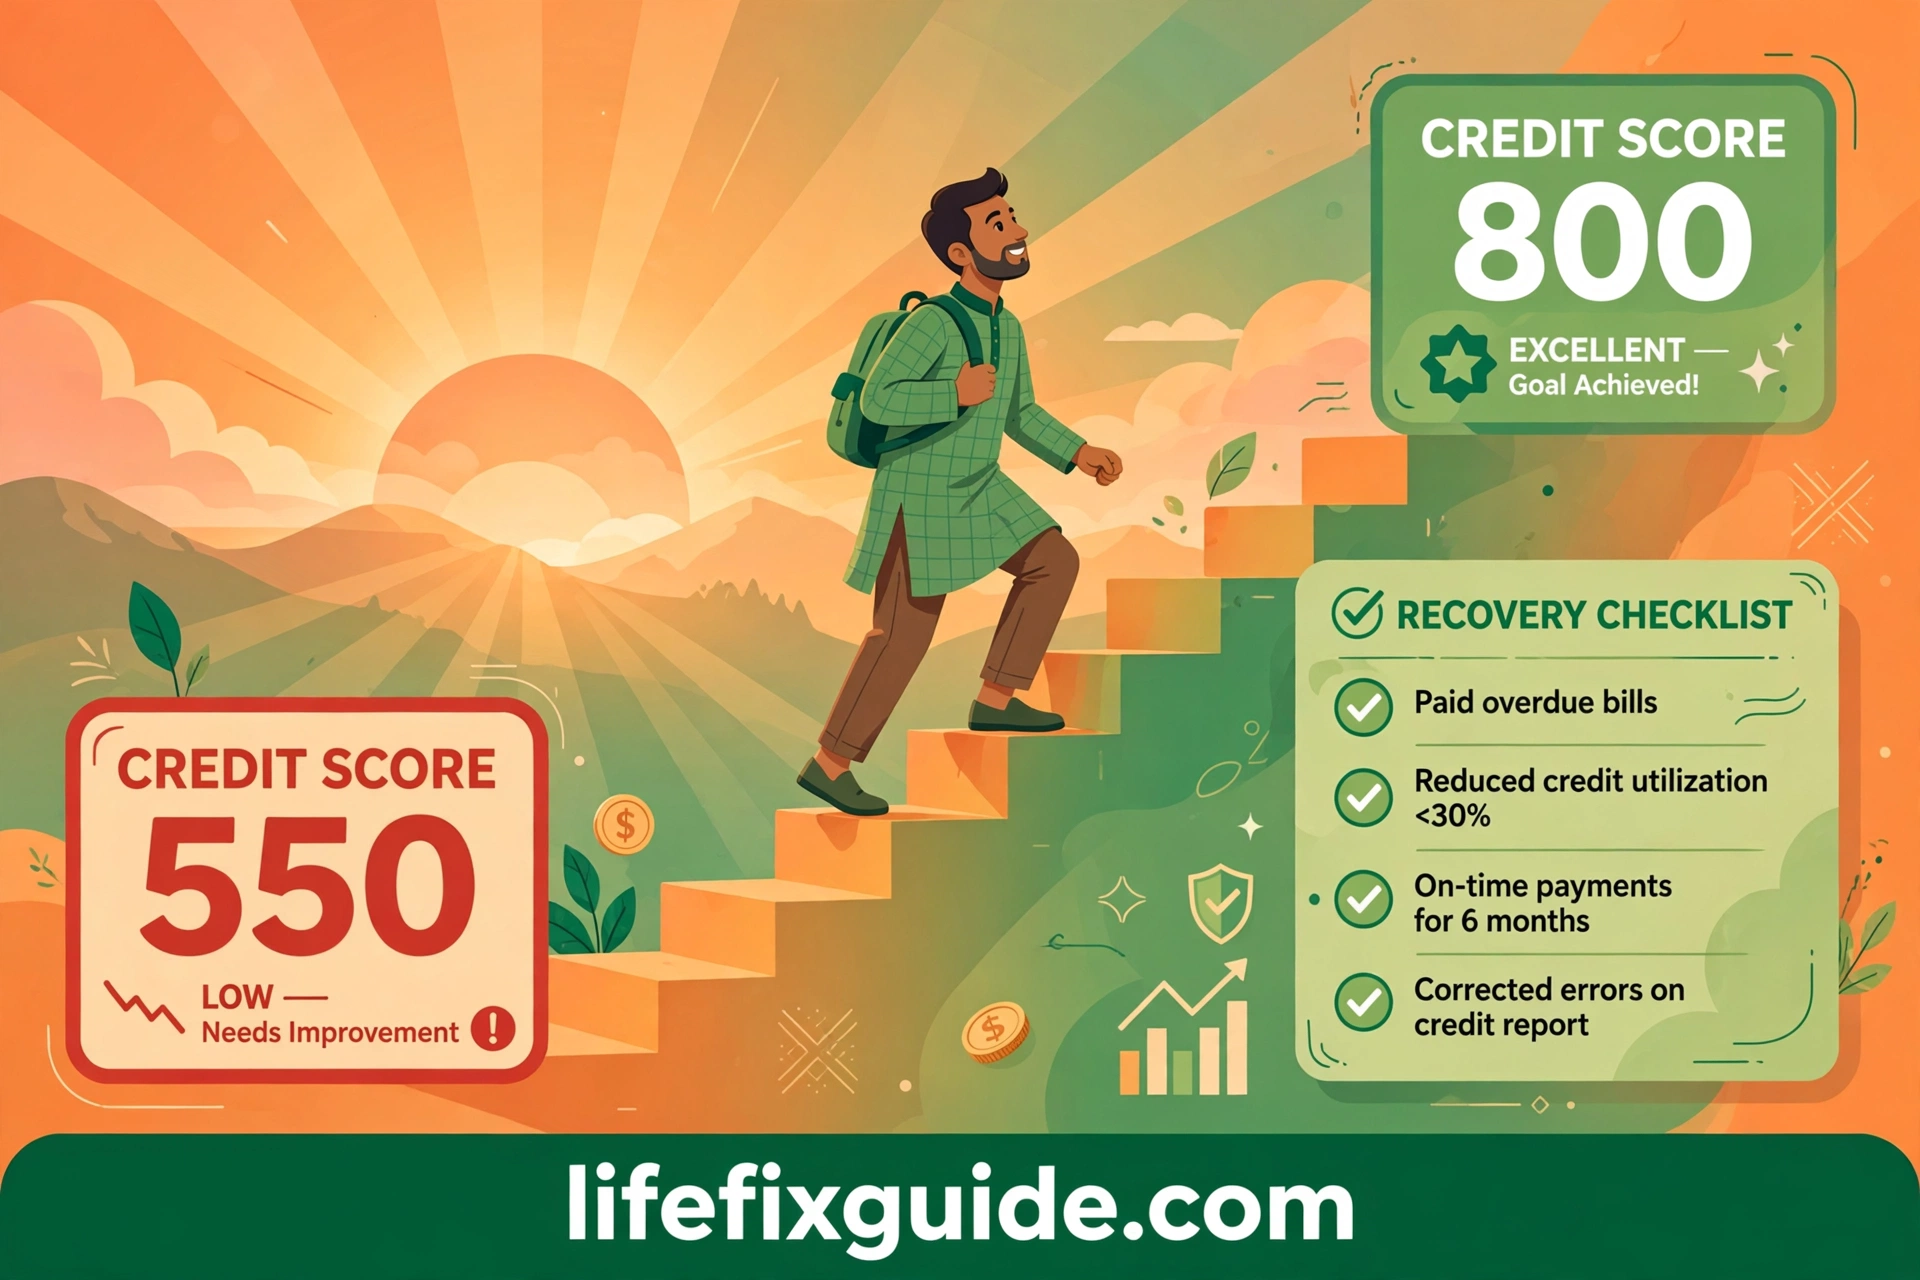
কেন এটা গুরুত্বপূর্ণ: এই লেখার পাঠকদের অনেকেরই হয়তো স্কোর এখন খারাপ অবস্থায় আছে। তাদের জন্য সবচেয়ে জরুরি বার্তা — স্কোর খারাপ হওয়া মানে সব শেষ না। ক্রেডিট স্কোর কোনো স্থায়ী সিলমোহর না; এটা আপনার সাম্প্রতিক আচরণের প্রতিফলন। ভালো অভ্যাস ধারাবাহিকভাবে করলে খারাপ স্কোরও ঘুরে দাঁড়ায়। আমি নিজে এই পথ হেঁটেছি — রিজেকশন থেকে ভালো স্কোর, পুরো যাত্রায় সময় লেগেছিল প্রায় এক বছর।
কীভাবে করবেন: প্রথম ধাপ — সব বকেয়া বিল ও কিস্তি শোধ করে “বর্তমান” অবস্থায় আসুন। দ্বিতীয় ধাপ — উপরের ৩ থেকে ৭ নম্বর নিয়মগুলো কঠোরভাবে মেনে চলুন, বিশেষ করে সময়মতো পরিশোধ আর ৩০ শতাংশ নিয়ম। তৃতীয় ধাপ — যদি কোনো ব্যাংক আপনাকে সাধারণ কার্ড দিতে না চায়, সিকিউরড ক্রেডিট কার্ডের কথা ভাবুন (যেখানে আগাম জামানত রেখে কার্ড নেওয়া হয়) — এটা দিয়ে ভালো হিস্ট্রি গড়া যায়। চতুর্থ ধাপ — ধৈর্য ধরুন। স্কোর রাতারাতি বদলায় না; সাধারণত তিন থেকে ছয় মাস নিয়মিত ভালো আচরণের পর স্পষ্ট উন্নতি দেখা যায়। আমি প্রতি মাসে একটা ছোট ডায়েরিতে নিজের অগ্রগতি লিখতাম — স্কোরের নম্বর, কী কী করলাম। বাস্তবসম্মত প্রত্যাশা রাখুন — প্রথম এক-দুই মাসে হয়তো বড় পরিবর্তন দেখবেন না, কারণ পুরনো নেতিবাচক তথ্য রিপোর্টে কিছুদিন থাকেই। কিন্তু তিন মাস পর থেকে গ্রাফ ঘুরতে শুরু করে, ছয় মাসে পার্থক্য চোখে পড়ে। আমার ক্ষেত্রে আট মাসের মাথায় স্কোর “ভালো” সীমায় ঢুকেছিল। এই ডায়েরিটাই আমাকে হতাশ হতে দেয়নি।
সাধারণ ভুল: “দ্রুত স্কোর বাড়ানোর” বিজ্ঞাপনে বিশ্বাস করা। মনে রাখবেন — কোনো সংস্থা টাকার বিনিময়ে রাতারাতি আপনার স্কোর ঠিক করে দিতে পারে না; এগুলো প্রায়ই প্রতারণা। আরেকটা ভুল — এক মাস ভালো করে পরের মাসে হাল ছেড়ে দেওয়া। স্কোর ধারাবাহিকতাকে পুরস্কৃত করে, এক-দুই মাসের চমককে না।
ফলাফল: এক বছর পর আমার স্কোর এমন জায়গায় পৌঁছাল যেখানে ব্যাংক আমাকে ভালো শর্তে লোন দিতে আগ্রহী হলো। সুদের হারও আগের প্রস্তাবের চেয়ে কম পেলাম। সবচেয়ে বড় ফল — আত্মবিশ্বাস। এখন আমি জানি, আমার আর্থিক সুনাম আমার নিজের হাতে।
শেষ কথা: ক্রেডিট স্কোর নিয়ে আমার যাত্রা থেকে একটা কথাই বারবার মনে হয় — ব্যাংক আপনাকে চেনে না, চেনে আপনার আচরণের রেকর্ড। আর সেই রেকর্ড আপনিই লেখেন, প্রতিদিনের ছোট ছোট সিদ্ধান্ত দিয়ে। সময়মতো বিল দেওয়া, লিমিটের মধ্যে খরচ করা, অযথা আবেদন না করা, পুরনো হিস্ট্রি ধরে রাখা, রিপোর্ট চেক করা — কোনোটাই কঠিন না, শুধু নিয়মিত করতে হয়। আজ থেকেই শুরু করুন। ছয় মাস পর যখন নিজের স্কোরের উন্নতি দেখবেন, তখন বুঝবেন এই লেখাটা পড়া সময়টা বৃথা যায়নি। আপনার আর্থিক ভবিষ্যৎ আপনার হাতে — স্কোরটা শুধু তারই প্রতিচ্ছবি। আর একটা কথা — এই জ্ঞানটা নিজের মধ্যে রেখে দেবেন না। পরিবারের সদস্য, বন্ধু — যারা ঋণ বা কার্ড ব্যবহার করেন, তাদেরও জানান। আমি আমার ছোট ভাইকে এই আটটা নিয়ম শিখিয়েছি, ও এখন আমার চেয়ে ভালো স্কোর ধরে রেখেছে। ভালো আর্থিক অভ্যাস ছোঁয়াচে — ছড়িয়ে দিন।