আমার মনে আছে, ২০২৩ সালের এক বর্ষার সন্ধ্যায় আমি বাসার বারান্দায় বসে ভাড়ার রসিদটা হাতে নিয়ে ভাবছিলাম — এই যে প্রতি মাসে ২২ হাজার টাকা ভাড়া দিচ্ছি, বছরে প্রায় আড়াই লাখ, পাঁচ বছরে বারো লাখ টাকা — এই টাকাটা যদি নিজের ফ্ল্যাটের কিস্তিতে যেত! মালিকের ফোন এলেই বুকটা ধক করে উঠত, কবে বাড়ি ছাড়তে হবে, কবে ভাড়া বাড়বে — এই অনিশ্চয়তা আর সহ্য হচ্ছিল না। সেদিনই সিদ্ধান্ত নিলাম, নিজের একটা ঠিকানা হবে। কিন্তু সমস্যা একটাই — হাতে একসাথে ৬০-৭০ লাখ টাকা দেওয়ার সামর্থ্য আমার ছিল না। তখনই প্রথমবার সিরিয়াসলি ভাবলাম হোম লোনের কথা। সত্যি বলতে, প্রথমে লোন শব্দটা শুনলেই ভয় লাগত। মনে হতো, লোন মানেই ঋণের জালে ফেঁসে যাওয়া। কিন্তু আজ, নিজের ফ্ল্যাটে বসে এই লেখাটা লিখছি, আর ভাবছি — যদি সেদিন কেউ আমাকে হাত ধরে পুরো প্রক্রিয়াটা বুঝিয়ে দিত, তাহলে কত ভুল এড়াতে পারতাম, কত লাখ টাকা বাঁচাতে পারতাম! এই আর্টিকেলে আমি আমার সেই অভিজ্ঞতার পুরোটা শেয়ার করব — সুদের হার বোঝা থেকে শুরু করে কাগজপত্র, কিস্তি হিসাব, ব্যাংক বাছাই, অফার তুলনা, ভুল এড়ানো, আর শেষে চাবি হাতে পাওয়ার আনন্দ পর্যন্ত। আপনি যদি ২০২৬ সালে হোম লোন নিয়ে নিজের ফ্ল্যাট বা বাড়ির স্বপ্ন পূরণ করতে চান, তাহলে এই গাইডটা আপনার জন্য।
১. সুদের হার আগে বুঝুন, তারপর লোন নিন

কেন এটা সবচেয়ে জরুরি: হোম লোনের ক্ষেত্রে সুদের হারই আপনার মোট খরচের সবচেয়ে বড় নির্ধারক। একটা সহজ উদাহরণ দিই — ধরুন আপনি ৫০ লাখ টাকা লোন নিলেন ২০ বছরের জন্য। ১০% সুদে মাসিক কিস্তি দাঁড়ায় প্রায় ৪৮ হাজার টাকার মতো, আর ২০ বছরে মোট সুদ দেবেন প্রায় ৬৬ লাখ টাকা। কিন্তু সুদ যদি ১২% হয়, তাহলে মাসিক কিস্তি বেড়ে যায় প্রায় ৫৫ হাজার টাকা, আর মোট সুদ দাঁড়ায় প্রায় ৮২ লাখ টাকা! মাত্র ২% সুদের পার্থক্যে আপনার পকেট থেকে বেরিয়ে যাচ্ছে প্রায় ১৬ লাখ টাকা বাড়তি। আমি নিজে যখন প্রথম ব্যাংকে গেলাম, তখন শুধু বিজ্ঞাপনে লেখা “মাত্র ৯.৫% থেকে শুরু” দেখে খুশি হয়েছিলাম। পরে বুঝলাম, ওই “থেকে শুরু” কথাটার ভেতরেই আসল ফাঁদ।
সাধারণ ভুল: প্রথম ভুল — বিজ্ঞাপনের সর্বনিম্ন হারকে নিজের হার ভেবে নেওয়া; আপনার ক্রেডিট প্রোফাইল অনুযায়ী হার আলাদা হতে পারে। দ্বিতীয় ভুল — শুধু সুদের হার দেখে ব্যাংক বেছে নেওয়া, অন্যান্য চার্জ উপেক্ষা করা। তৃতীয় ভুল — ফ্লোটিং রেট নিয়ে ভবিষ্যতে হার বাড়লে কিস্তি কত বাড়তে পারে, সেটার হিসাব না রাখা।
ফলাফল: আমি তিনটা ব্যাংকের হার খুঁটিয়ে তুলনা করে শেষে যেটা বেছে নিয়েছিলাম, সেটার বিজ্ঞাপনি হার সবচেয়ে কম ছিল না — কিন্তু মোট খরচ (সুদ + সব ফি) হিসাব করে দেখলাম ওটাই সবচেয়ে সস্তা। এই একটা সিদ্ধান্তেই আমার প্রায় ৪ লাখ টাকা বেঁচে গেছে। মনে রাখবেন, সস্তা সুদ নয় — সস্তা মোট খরচই আসল জয়।
২. লোন আবেদনের পুরো প্রক্রিয়াটা জেনে নিন
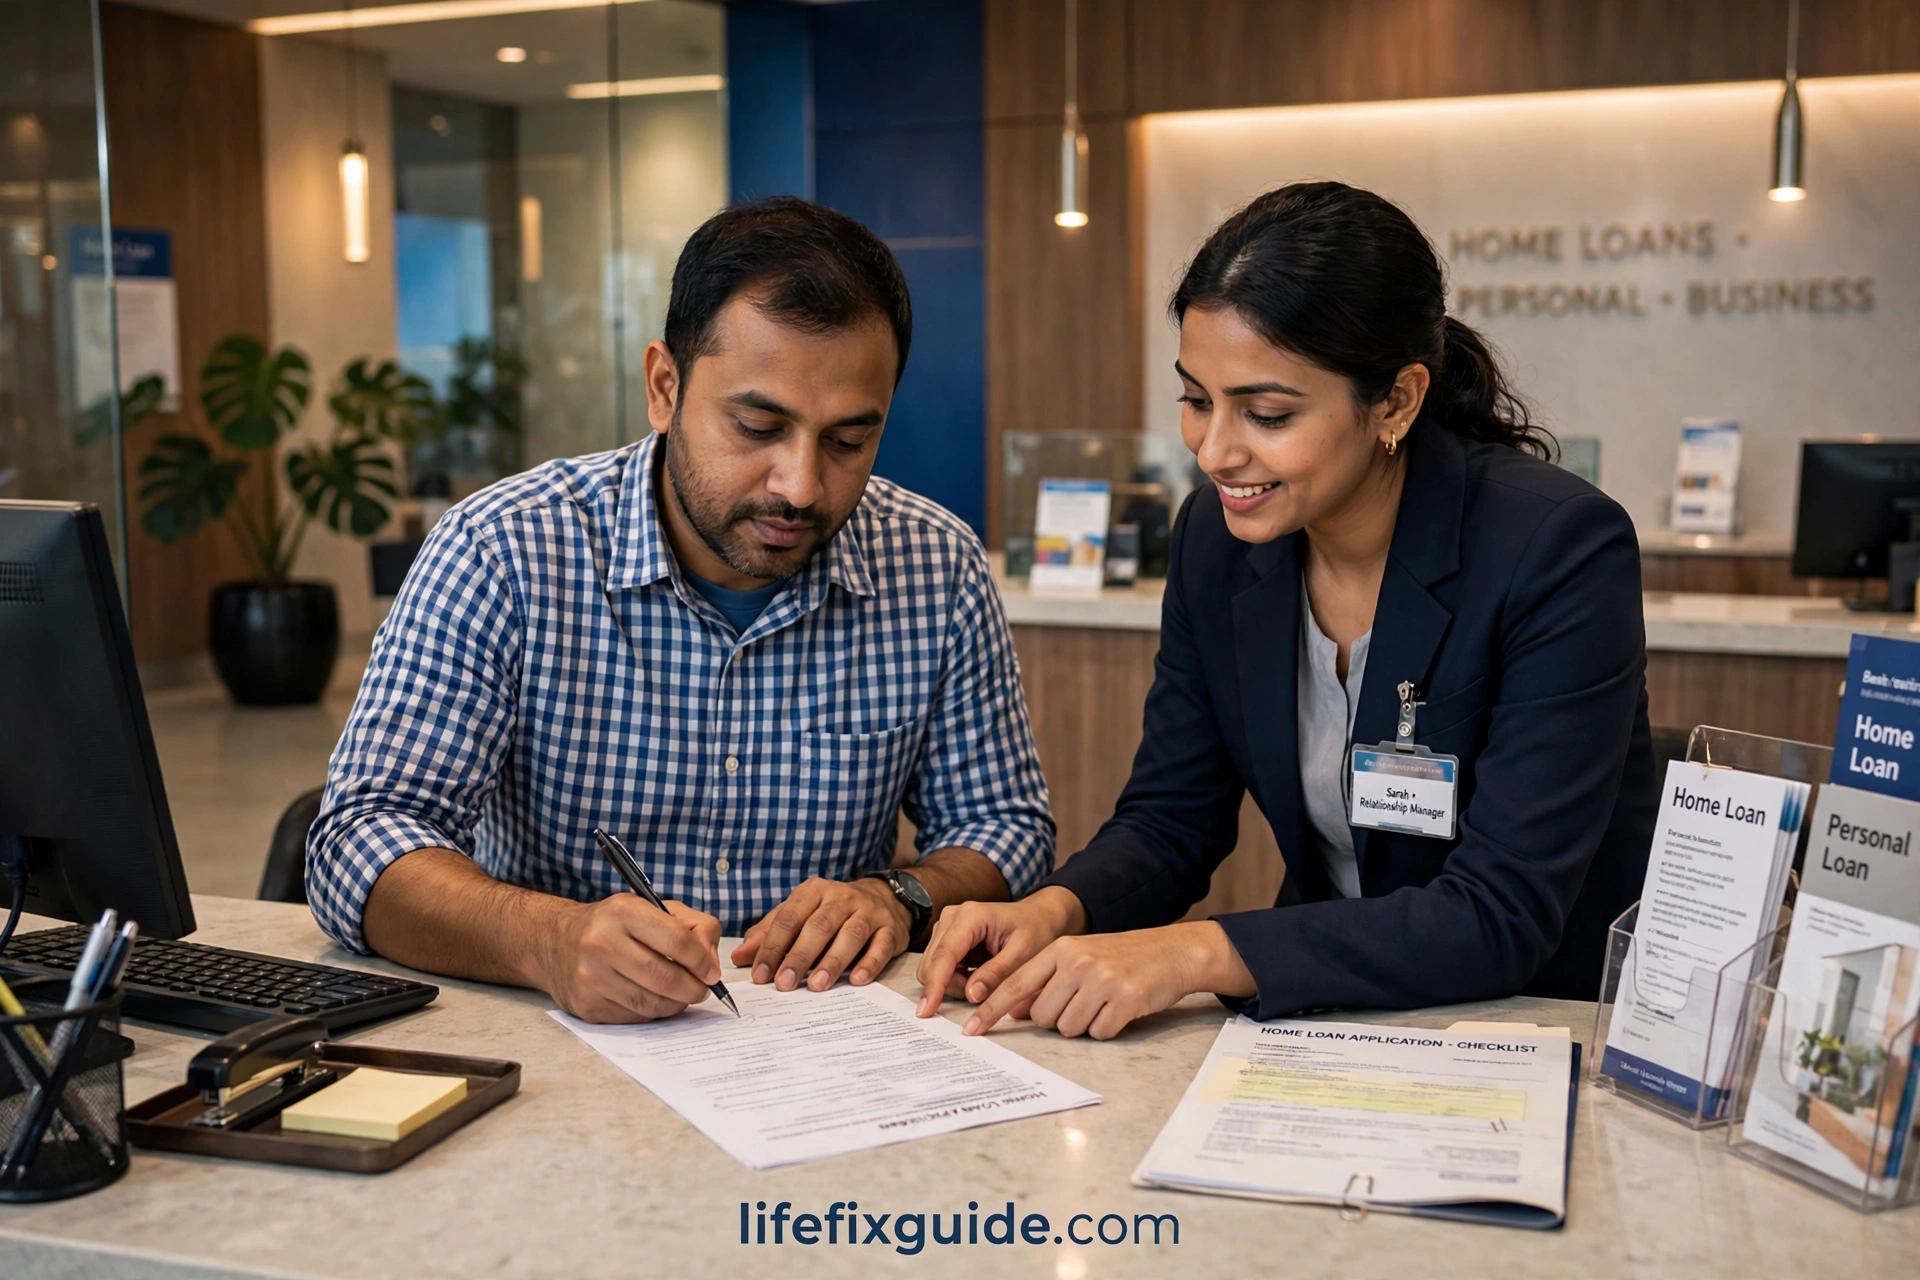
কেন এটা জরুরি: হোম লোনের আবেদন প্রক্রিয়া না জেনে ব্যাংকে ঢুকলে আপনি পুরোপুরি ব্যাংক কর্মকর্তার হাতে নির্ভরশীল হয়ে পড়বেন। উনি যা বলবেন, সেটাই মেনে নিতে হবে — আর এখানেই অনেকের অজান্তে ভুল সিদ্ধান্ত হয়ে যায়। আমি প্রথমে ভেবেছিলাম, ফর্ম পূরণ করে জমা দিলেই টাকা পেয়ে যাব। বাস্তবে দেখলাম, এটা একটা ধাপে ধাপে যাচাই প্রক্রিয়া, যেখানে প্রতিটা ধাপে আপনার সতর্ক থাকা দরকার। প্রক্রিয়াটা জানা থাকলে আপনি প্রতিটা ধাপে সঠিক প্রশ্ন করতে পারবেন, দালাল বা মধ্যস্বত্বভোগীর খপ্পরে পড়বেন না, আর সময়ও বাঁচবে।
কীভাবে করবেন: পুরো প্রক্রিয়াটা সাধারণত এরকম — প্রথমে প্রি-অ্যাপ্রুভাল বা এলিজিবিলিটি চেক। ব্যাংক আপনার আয়, চাকরির স্থায়িত্ব, ব্যাংক স্টেটমেন্ট আর সিআইবি (ক্রেডিট ইনফরমেশন ব্যুরো) রিপোর্ট দেখে জানিয়ে দেয় আপনি কত টাকা পর্যন্ত লোন পেতে পারেন। আমার পরামর্শ — ফ্ল্যাট পছন্দ করার আগেই এই প্রি-অ্যাপ্রুভালটা নিয়ে রাখুন, তাহলে বাজেট পরিষ্কার থাকবে। দ্বিতীয় ধাপে ফরমাল আবেদন — নির্ধারিত ফর্ম পূরণ করে সব কাগজপত্র জমা দেওয়া। তৃতীয় ধাপে ব্যাংক আপনার কাগজ যাচাই করে, সিআইবি রিপোর্ট তোলে, আর প্রয়োজনে আপনার অফিসে ফোন করে চাকরি ভেরিফাই করে। চতুর্থ ধাপে প্রপার্টি ভ্যালুয়েশন — ব্যাংকের নিযুক্ত সার্ভেয়ার ফ্ল্যাটটা দেখে বাজারমূল্য নির্ধারণ করেন, আর লিগ্যাল টিম জমির দলিল-খতিয়ান যাচাই করে। পঞ্চম ধাপে স্যাংশন লেটার — ব্যাংক লিখিতভাবে জানায় কত টাকা, কত সুদে, কত বছরে দেবে। এই চিঠিটা মনোযোগ দিয়ে পড়ুন, এটাই আপনার লোনের আসল চুক্তিপত্রের ভিত্তি। শেষ ধাপে ডিসবার্সমেন্ট — রেজিস্ট্রেশন সম্পন্ন হলে ব্যাংক সরাসরি বিক্রেতার অ্যাকাউন্টে টাকা পাঠিয়ে দেয়, আপনার হাতে নগদ টাকা আসে না। পুরো প্রক্রিয়ায় সাধারণত ৩ থেকে ৬ সপ্তাহ লাগে, কাগজ ঠিক থাকলে আরও কম।
সাধারণ ভুল: প্রথম ভুল — স্যাংশন লেটার না পড়ে সই করে দেওয়া; পরে দেখা যায় শর্ত অন্যরকম। দ্বিতীয় ভুল — তাড়াহুড়ো করে দালালের মাধ্যমে আবেদন করা; ব্যাংকের লোন প্রসেসে কোনো দালালের দরকার নেই, এতে শুধু বাড়তি টাকা খরচ হয়। তৃতীয় ভুল — একই সময়ে একাধিক ব্যাংকে ফরমাল আবেদন করে বসা; প্রতিটা আবেদনে সিআইবি ইনকোয়ারি হয়, আর ঘনঘন ইনকোয়ারি আপনার ক্রেডিট স্কোরের ওপর নেতিবাচক প্রভাব ফেলতে পারে। আগে মৌখিকভাবে অফার জেনে নিন, তারপর একটায় আবেদন করুন।
ফলাফল: প্রক্রিয়া জেনে থাকায় আমি ব্যাংকের প্রতিটা ধাপে নিজে ফলোআপ করেছি, কোনো দালাল লাগেনি, আর মাত্র ২৫ দিনে আমার লোন ডিসবার্স হয়ে গিয়েছিল। ব্যাংকের রিলেশনশিপ ম্যানেজার নিজেই অবাক হয়েছিলেন — বলেছিলেন, এত সচেতন গ্রাহক কমই দেখেন। জ্ঞানই এখানে আসল শক্তি।
৩. কাগজপত্র আগে থেকে গুছিয়ে রাখুন
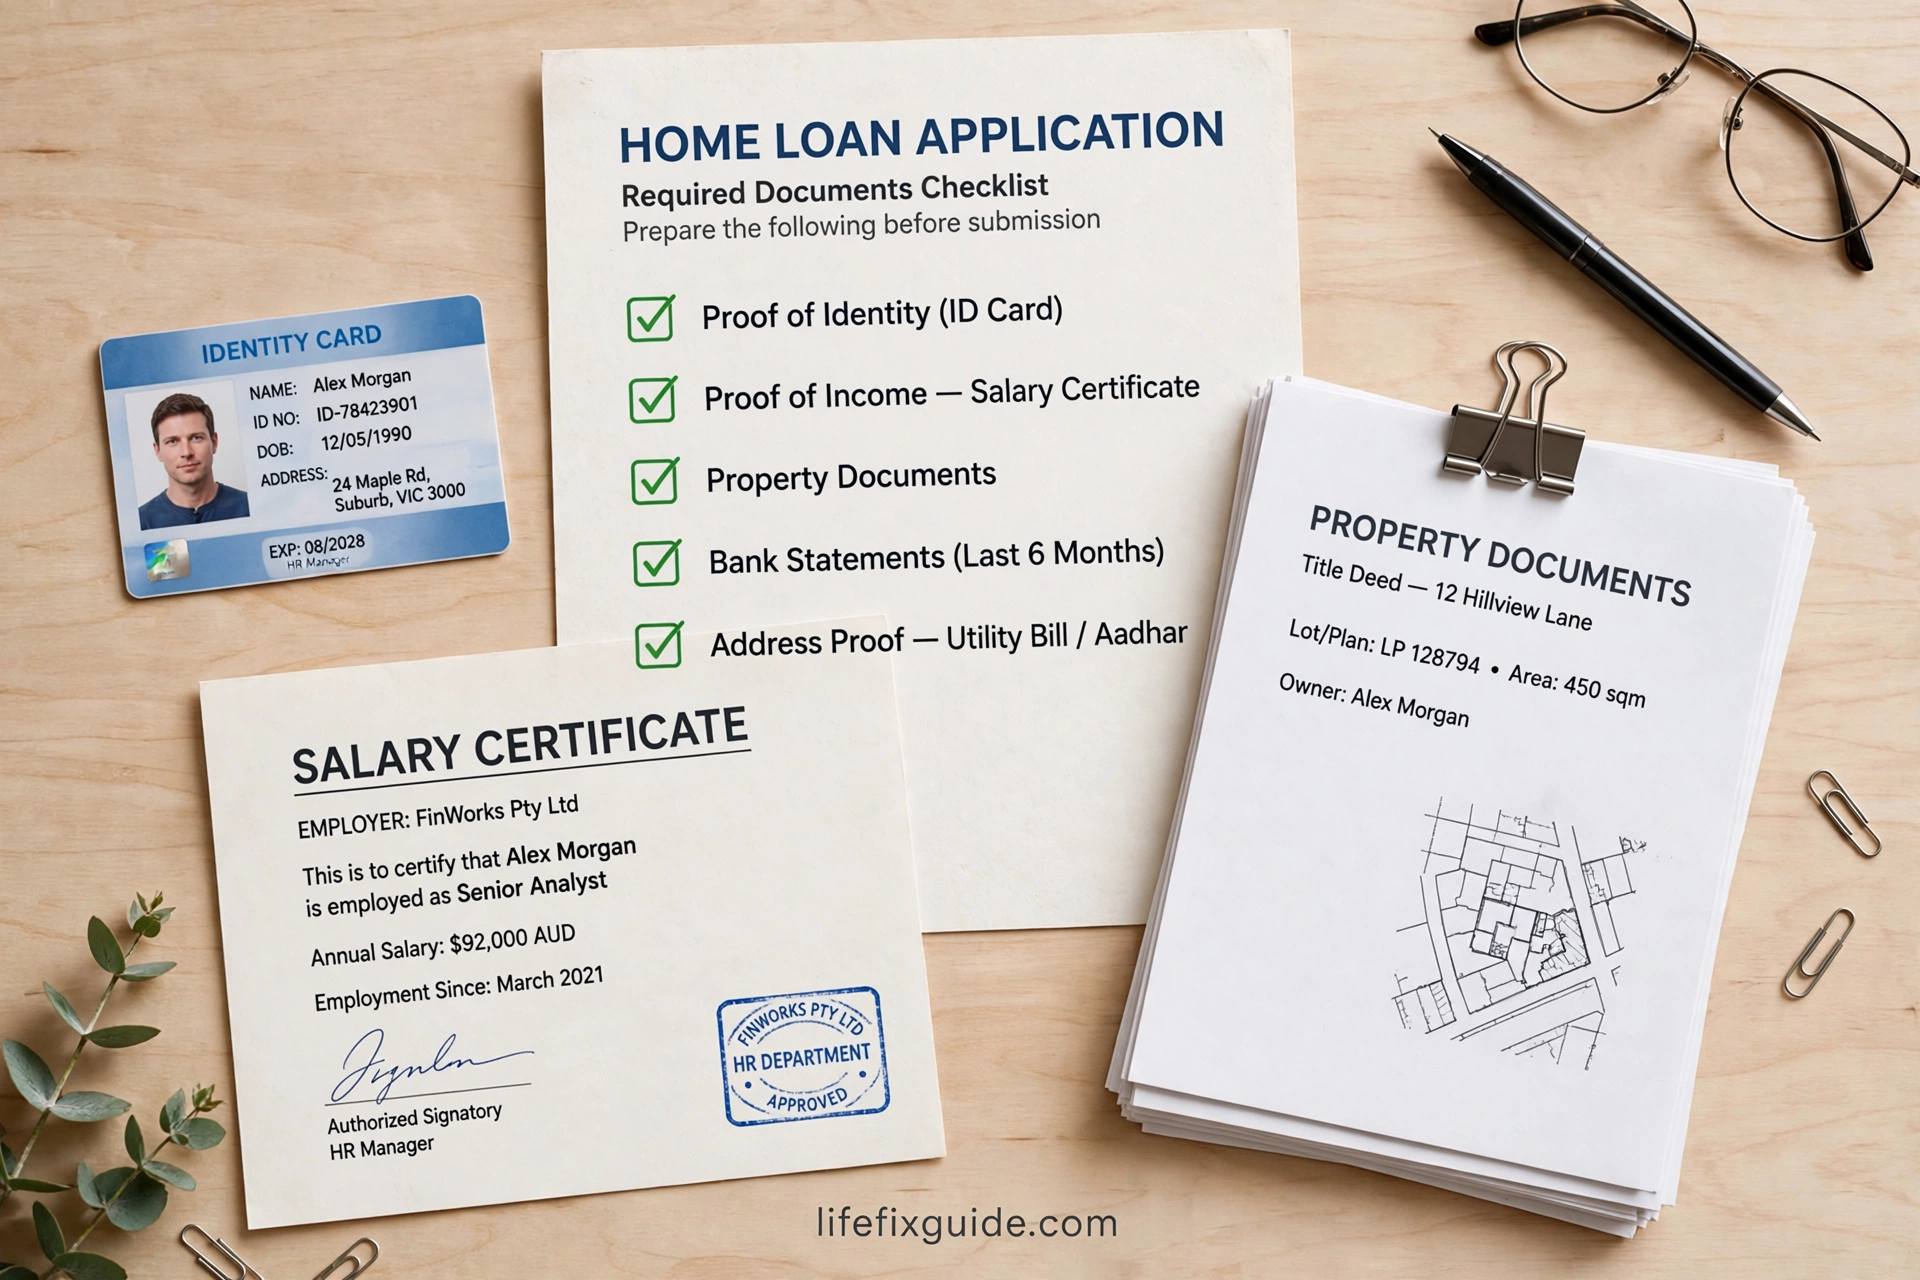
কেন এটা জরুরি: হোম লোনের আবেদনে সবচেয়ে বেশি সময় নষ্ট হয় কাগজপত্রের গরমিলে। একটা কাগজ কম থাকলে ফাইল আটকে যায়, আবার জমা দিতে হয়, আবার অপেক্ষা। আমার এক আত্মীয়ের লোন শুধু কাগজের জটিলতায় আড়াই মাস ঝুলে ছিল, আর এর মধ্যে তার পছন্দের ফ্ল্যাটটা অন্য ক্রেতা নিয়ে নিয়েছিল! কাগজপত্র ঠিক থাকলে ব্যাংকের কাজ সহজ হয়, আপনার ফাইল দ্রুত এগোয়, আর ব্যাংকের চোখে আপনি একজন নির্ভরযোগ্য গ্রাহক হিসেবে ধরা দেন।
কীভাবে করবেন: প্রথমে নিজের ব্যক্তিগত কাগজপত্র গুছান — জাতীয় পরিচয়পত্রের ফটোকপি, সদ্য তোলা পাসপোর্ট সাইজ ছবি, টিআইএন সার্টিফিকেট। চাকরিজীবী হলে লাগবে — নিয়োগপত্র বা স্যালারি সার্টিফিকেট, শেষ ৬ থেকে ১২ মাসের ব্যাংক স্টেটমেন্ট (যেখানে বেতন ঢোকে), আর অফিসের আইডি কার্ডের কপি। ব্যবসায়ী হলে লাগবে — ট্রেড লাইসেন্স, ব্যবসার ব্যাংক স্টেটমেন্ট, আর আয়ের প্রমাণপত্র। এবার সবচেয়ে গুরুত্বপূর্ণ অংশ — প্রপার্টির কাগজপত্র। ফ্ল্যাটের ক্ষেত্রে লাগবে — বায়না দলিল বা বিক্রেতার মালিকানার দলিল, খতিয়ান ও মিউটেশন কাগজ, রাজউক বা পৌরসভার অনুমোদিত নকশা, হালনাগাদ ভূমি উন্নয়ন করের রসিদ, আর বিল্ডিংয়ের ক্ষেত্রে সমাপনী সনদ থাকলে ভালো। প্লটের ক্ষেত্রে দাগ-খতিয়ানের ধারাবাহিকতা মিলিয়ে দেখা জরুরি। এছাড়া একজন জামিনদারের (গ্যারান্টর) কাগজপত্রও লাগতে পারে — তার এনআইডি, ছবি, আয়ের প্রমাণ। আমার টিপস — একটা ফাইলে সব কাগজের মূল কপি আর ফটোকপি আলাদা আলাদা সেকশনে সাজিয়ে রাখুন, প্রতিটা সেটে একটা করে চেকলিস্ট লাগিয়ে দিন। ব্যাংকে জমা দেওয়ার আগে নিজে একবার, আর সম্ভব হলে একজন অভিজ্ঞ আইনজীবীকে দিয়ে একবার যাচাই করিয়ে নিন।
সাধারণ ভুল: প্রথম ভুল — ব্যাংক স্টেটমেন্টে বেতনের বাইরে বড় অঙ্কের অস্বাভাবিক লেনদেন থাকা, যার ব্যাখ্যা দিতে না পারা; এতে ব্যাংকের সন্দেহ হয়। দ্বিতীয় ভুল — প্রপার্টির কাগজে মালিকানার ধারাবাহিকতা না মিলিয়ে বায়না করে ফেলা; পরে ব্যাংকের লিগ্যাল টিম আপত্তি তুললে বায়নার টাকা আটকে যায়। তৃতীয় ভুল — ফটোকপি অস্পষ্ট বা মেয়াদোত্তীর্ণ কাগজ জমা দেওয়া, যাতে বারবার ফাইল ফেরত আসে।
ফলাফল: আমি আবেদনের আগেই একজন আইনজীবীকে দিয়ে প্রপার্টির কাগজ যাচাই করিয়ে নিয়েছিলাম — খরচ হয়েছিল মাত্র কয়েক হাজার টাকা, কিন্তু তাতে নিশ্চিত হয়েছিলাম জমিতে কোনো মামলা-মোকদ্দমা বা বন্ধক নেই। ব্যাংকের লিগ্যাল ভেরিফিকেশন একবারেই পাস হয়ে গেল। এই ছোট্ট সতর্কতাটাই আমার লোন প্রক্রিয়াকে ঝামেলামুক্ত রেখেছিল।
৪. কিস্তি (EMI) হিসাব করে বাজেট ঠিক করুন

কেন এটা জরুরি: হোম লোন নেওয়ার পর আগামী ১৫-২০ বছর প্রতি মাসে একটা নির্দিষ্ট অঙ্কের টাকা আপনাকে দিতেই হবে — চাকরি থাকুক বা না থাকুক, বাজার ভালো থাকুক বা খারাপ। এই কিস্তির বোঝা যদি আপনার আয়ের তুলনায় বেশি হয়ে যায়, তাহলে জীবনটা দুর্বিষহ হয়ে উঠবে। বাংলাদেশ ব্যাংকের নিয়ম অনুযায়ী, আপনার মোট মাসিক ঋণের কিস্তি (সব লোন মিলিয়ে) সাধারণত মাসিক আয়ের ৫০-৫৫ শতাংশের বেশি হওয়া উচিত নয় — এটাকে বলে ডেট বার্ডেন রেশিও। কিন্তু আমার ব্যক্তিগত মত — হোম লোনের কিস্তি আয়ের ৩৫-৪০ শতাংশের মধ্যে রাখাই নিরাপদ। কারণ জীবনে শুধু কিস্তি নয় — সংসার খরচ, ছেলেমেয়ের পড়াশোনা, চিকিৎসা, আর হঠাৎ বিপদ-আপদের খরচও আছে।
কীভাবে করবেন: কিস্তির হিসাবটা আসলে সহজ — লোনের পরিমাণ, সুদের হার, আর মেয়াদ — এই তিনটা জানলেই অনলাইন ইএমআই ক্যালকুলেটর দিয়ে এক মিনিটে বের করে ফেলতে পারেন। একটা বাস্তব উদাহরণ দিই। ধরুন, আপনি ৫০ লাখ টাকা লোন নিলেন, সুদ ১১%, মেয়াদ ২০ বছর। মাসিক কিস্তি দাঁড়াবে প্রায় ৫১,৬০০ টাকা। এবার মেয়াদ ১৫ বছর করলে কিস্তি বেড়ে যাবে প্রায় ৫৬,৮০০ টাকা, কিন্তু মোট সুদ কমে যাবে প্রায় ২০ লাখ টাকা! আবার মেয়াদ ২৫ বছর করলে কিস্তি কমে প্রায় ৪৯,০০০ টাকা হবে, কিন্তু মোট সুদ বেড়ে যাবে অনেক। এই ট্রেড-অফটা বুঝতে হবে — কম কিস্তি মানেই বেশি মোট সুদ। আমার কৌশল ছিল এরকম — মাসিক আয়ের ৩৫% এর মধ্যে কিস্তি রেখে মেয়াদ ২০ বছর নিয়েছিলাম, আর প্রতি বছর বোনাসের টাকা দিয়ে আংশিক পরিশোধ (পার্শিয়াল প্রি-পেমেন্ট) করার পরিকল্পনা রেখেছিলাম। এতে কিস্তির চাপও কম থাকে, আবার মোট সুদও অনেক কমে যায়। আরেকটা জরুরি বিষয় — ভবিষ্যতে সুদের হার ২% বাড়লেও কিস্তি দিতে পারবেন কিনা, সেই “স্ট্রেস টেস্ট” নিজে নিজে করে নিন। যদি ২% বাড়তি সুদেও সংসার চলে, তাহলে বুঝবেন বাজেট নিরাপদ।
সাধারণ ভুল: প্রথম ভুল — ব্যাংক যত টাকা দিতে চায়, পুরোটা নিয়ে নেওয়া; ব্যাংকের এলিজিবিলিটি আর আপনার স্বস্তির বাজেট এক জিনিস নয়। দ্বিতীয় ভুল — শুধু বর্তমান আয় ধরে হিসাব করা, ভবিষ্যতে চাকরি বদল বা আয় কমার সম্ভাবনা না ভাবা। তৃতীয় ভুল — জরুরি তহবিল (ইমার্জেন্সি ফান্ড) না রেখে সব সঞ্চয় ডাউন পেমেন্টে ঢেলে দেওয়া; হঠাৎ চাকরি গেলে ৩-৪ মাসের কিস্তি দেওয়ার টাকা থাকা জরুরি।
ফলাফল: আমি আমার মাসিক আয়ের ঠিক ৩৪% কিস্তি হিসেবে নির্ধারণ করেছিলাম। গত দুই বছরে একবারও কিস্তি দিতে কষ্ট হয়নি, উল্টো দুইবার বোনাস দিয়ে আংশিক পরিশোধ করে মোট মেয়াদ প্রায় দেড় বছর কমিয়ে ফেলেছি। সঠিক কিস্তি পরিকল্পনা মানে শান্তিতে ঘুমানো।
৫. সঠিক ব্যাংক বাছাই করুন — শুধু সুদ দেখে নয়
কেন এটা জরুরি: হোম লোন ২-৩ বছরের সম্পর্ক নয় — এটা ১৫-২০ বছরের দীর্ঘ সম্পর্ক। এই দীর্ঘ সময়ে ব্যাংকের সার্ভিস, স্বচ্ছতা, আর গ্রাহকবান্ধব আচরণ আপনার জীবনকে সহজ বা কঠিন করে তুলবে। আমি নিজে প্রথমে ভেবেছিলাম, যে ব্যাংকে আমার স্যালারি অ্যাকাউন্ট, সেখানেই লোন নেব — সহজ হবে। কিন্তু খোঁজ নিয়ে দেখলাম, ওই ব্যাংকের প্রসেসিং ফি বেশি, আর প্রি-পেমেন্টে জরিমানা আছে। শেষে অন্য একটা ব্যাংকে লোন নিলাম, যাদের শর্ত আমার জন্য ভালো ছিল। ব্যাংক বাছাইয়ে ভুল করলে ২০ বছর ধরে তার খেসারত দিতে হয়।
কীভাবে করবেন: কমপক্ষে ৪-৫টা ব্যাংকে যান বা তাদের ওয়েবসাইট ঘাঁটুন। সরকারি ব্যাংক, বেসরকারি ব্যাংক, আর বাংলাদেশ হাউস বিল্ডিং ফাইন্যান্স করপোরেশন (বিএইচবিএফসি) — তিন ধরনের প্রতিষ্ঠানের অফারই দেখুন। বিএইচবিএফসিতে সাধারণত সুদ কিছুটা কম হয়, তবে প্রক্রিয়া ধীর হতে পারে। প্রতিটা ব্যাংকে এই প্রশ্নগুলোর উত্তর লিখে নিন — সুদের হার ফিক্সড না ফ্লোটিং? প্রসেসিং ফি কত শতাংশ? আংশিক বা পুরো আগাম পরিশোধে কোনো চার্জ আছে কিনা? লিগ্যাল ও ভ্যালুয়েশন ফি কে দেবে? কিস্তি মিস হলে জরিমানা কত? মেয়াদ বাড়ানো-কমানোর সুবিধা আছে কিনা? অনলাইনে কিস্তি দেওয়া ও স্টেটমেন্ট দেখার ব্যবস্থা কেমন? আর সবচেয়ে গুরুত্বপূর্ণ — ওই ব্যাংক থেকে আগে লোন নিয়েছে এমন পরিচিত কারো অভিজ্ঞতা শুনুন। ব্যাংকের মার্কেটিং অফিসার সবসময় ভালো কথাই বলবেন, কিন্তু একজন পুরনো গ্রাহকের অভিজ্ঞতাই আসল চিত্র দেয়। আমার ক্ষেত্রে এক কলিগের পরামর্শেই আমি আমার ব্যাংকটা বেছে নিয়েছিলাম — উনি পাঁচ বছর ধরে ওখানে লোন শোধ করছেন, কোনো ঝামেলা হয়নি।
সাধারণ ভুল: প্রথম ভুল — শুধু নিজের স্যালারি অ্যাকাউন্টের ব্যাংকেই লোন নেওয়া, অন্য ব্যাংকের অফার না দেখা। দ্বিতীয় ভুল — ব্যাংকের ব্রাঞ্চের দূরত্ব না ভাবা; কাগজপত্রের কাজে বারবার ব্রাঞ্চে যেতে হয়, দূরের ব্রাঞ্চ হলে ভোগান্তি। তৃতীয় ভুল — ছোটখাটো শর্ত উপেক্ষা করা, যেমন — কিস্তির তারিখ বদলানোর নিয়ম, বা চেক বাউন্স হলে কী হয়।
ফলাফল: সঠিক ব্যাংক বাছাইয়ের ফলে আমার পুরো লোন প্রক্রিয়া স্বচ্ছ ছিল — কোনো হিডেন চার্জ আসেনি, আংশিক পরিশোধে কোনো জরিমানা দিতে হয়নি, আর কাস্টমার কেয়ার থেকে প্রতিবার দ্রুত সাড়া পেয়েছি। ২০ বছরের সম্পর্কে শুরুর এই যত্নটুকুই আসল। উদাহরণ হিসেবে ডাচ-বাংলা ব্যাংকের হোম লোনের শর্তগুলোও দেখে নিতে পারেন।
৬. অফারগুলো পাশাপাশি রেখে তুলনা করুন

কেন এটা জরুরি: প্রতিটা ব্যাংক নিজের অফারকে সেরা বলে দাবি করবে — এটাই তাদের কাজ। কিন্তু সত্যিটা বেরিয়ে আসে যখন আপনি সব অফার একটা টেবিলে পাশাপাশি বসিয়ে তুলনা করেন। আমি নিজে একটা খাতায় ছয়টা ব্যাংকের অফার লিখে তুলনা করেছিলাম, আর তখনই চোখ খুলে গিয়েছিল — যে ব্যাংকের সুদ সবচেয়ে কম বলে বিজ্ঞাপন দিচ্ছিল, তাদের মোট খরচ আসলে তৃতীয় সর্বোচ্চ! তুলনা না করলে এই ফাঁদে পড়া অবশ্যম্ভাবী।
কীভাবে করবেন: একটা সাদা কাগজ বা এক্সেল শিটে কলাম বানান — ব্যাংকের নাম, সুদের হার (ফিক্সড/ফ্লোটিং), প্রসেসিং ফি, লিগ্যাল চার্জ, ভ্যালুয়েশন ফি, বীমা (ইনস্যুরেন্স) বাধ্যতামূলক কিনা ও তার খরচ, আংশিক পরিশোধে চার্জ, পুরো পরিশোধে চার্জ, কিস্তি মিসের জরিমানা, সর্বোচ্চ মেয়াদ, আর বিশেষ সুবিধা। এবার প্রতিটা ব্যাংকের কাছ থেকে এই তথ্যগুলো লিখিত আকারে নিন — মুখের কথায় নয়। তারপর একই লোন অ্যামাউন্ট ও মেয়াদ ধরে প্রতিটার “মোট পরিশোধযোগ্য টাকা” বের করুন — অর্থাৎ মূল টাকা + মোট সুদ + সব ফি। এই একটা সংখ্যাই বলে দেবে কোন অফার আসলে সস্তা। আমার অভিজ্ঞতায় দেখেছি, কিছু ব্যাংক প্রসেসিং ফি কম দেখিয়ে লিগ্যাল চার্জের নামে বেশি নেয়, কেউ আবার বীমা বাধ্যতামূলক করে তার প্রিমিয়ামটা লোনের সাথে যোগ করে দেয় — ফলে মাসিক কিস্তি বেড়ে যায়। আরেকটা কৌশল — ব্যাংকগুলোকে একে অপরের অফারের কথা জানান; সুস্থ প্রতিযোগিতায় অনেক সময় তারা প্রসেসিং ফি কমিয়ে দেয় বা শর্ত শিথিল করে। আমি দুইটা ব্যাংকের অফার দেখিয়ে তৃতীয় ব্যাংক থেকে প্রসেসিং ফি অর্ধেক করিয়ে নিয়েছিলাম!
সাধারণ ভুল: প্রথম ভুল — শুধু সুদের হার তুলনা করে বাকি সব চার্জ বাদ দেওয়া। দ্বিতীয় ভুল — মৌখিক আশ্বাসে বিশ্বাস করে লিখিত স্যাংশন লেটার না চাওয়া। তৃতীয় ভুল — তাড়াহুড়ো করে প্রথম ভালো লাগা অফারেই রাজি হয়ে যাওয়া; অন্তত ৩-৪টা অফার না দেখে সিদ্ধান্ত নেবেন না।
ফলাফল: পাশাপাশি তুলনার ফলে আমি এমন একটা ব্যাংক পেয়েছিলাম যাদের সুদ মাঝামাঝি হলেও কোনো প্রি-পেমেন্ট চার্জ ছিল না, বীমা বাধ্যতামূলক ছিল না, আর প্রসেসিং ফি ছিল সবচেয়ে কম। ২০ বছরের হিসাবে এই “মাঝামাঝি” অফারটাই আমাকে প্রায় ৫ লাখ টাকা বাঁচিয়ে দিয়েছে। তুলনা করতে অলসতা করবেন না — এটাই আপনার সবচেয়ে বড় অস্ত্র।
৭. এই ৭টা ভুল করলে পস্তাতে হবে — আগেই জেনে রাখুন

কেন এটা জরুরি: হোম লোনের ভুলগুলো সাধারণত তখনই ধরা পড়ে, যখন শোধরানোর উপায় থাকে না — চুক্তি সই হয়ে গেছে, টাকা ডিসবার্স হয়ে গেছে। আমি আমার চারপাশে এমন অনেককে দেখেছি, যারা লোন নেওয়ার ২-৩ বছর পর আফসোস করছেন। তাদের ভুল থেকে শিখুন, নিজে সেই ভুল করবেন না। এই সেকশনটা মন দিয়ে পড়ুন — এখানকার প্রতিটা পয়েন্ট কারো না কারো বাস্তব কষ্টের ফসল।
কীভাবে এড়াবেন — একে একে দেখি: ভুল এক — সামর্থ্যের চেয়ে বড় ফ্ল্যাটের লোভে সর্বোচ্চ লোন নেওয়া। ব্যাংক আপনাকে ৮০ লাখ দিতে রাজি হলেও, আপনার স্বস্তির সীমা যদি ৬০ লাখ হয়, তাহলে ৬০ লাখই নিন। মনে রাখবেন, ব্যাংক ঝুঁকি নেয় হিসাব করে, কিন্তু কিস্তির কষ্টটা আপনাকেই ভোগ করতে হবে। ভুল দুই — ডাউন পেমেন্টে সব সঞ্চয় শেষ করে ফেলা। ফ্ল্যাট কেনার পরও হাতে অন্তত ৬ মাসের কিস্তি ও সংসার খরচের সমান জরুরি তহবিল রাখুন; চাকরি গেলে বা আয় কমলে এই টাকাই আপনাকে বাঁচাবে। ভুল তিন — প্রপার্টির কাগজ ঠিকমতো যাচাই না করা। আমার এক পরিচিতজন বায়নার পর জানতে পারলেন জমিতে ব্যাংকের পুরনো বন্ধক আছে — বায়নার ৫ লাখ টাকা ফেরত পেতে তার এক বছর লেগেছিল। ভুল চার — জামিনদার হওয়ার ঝুঁকি না বোঝা। আপনি যদি কারো লোনে গ্যারান্টর হন, তাহলে সে কিস্তি না দিলে দায় আপনার — আর এতে আপনার নিজের সিআইবি রিপোর্টও নষ্ট হয়। ভুল পাঁচ — হোম লোনের বীমা না নেওয়া। লোনের সাথে মর্টগেজ বা টার্ম বীমা থাকলে আপনার অবর্তমানে পরিবারকে ঋণের বোঝা বইতে হয় না — এটা খরচ নয়, পরিবারের নিরাপত্তা। ভুল ছয় — ফ্লোটিং রেটের ঝুঁকি না বোঝা। সুদ বাড়লে কিস্তি বাড়বে, এটা মেনে নিয়ে বাজেটে জায়গা রাখুন। ভুল সাত — রেজিস্ট্রেশন খরচ ভুলে যাওয়া। ফ্ল্যাটের দামের ওপর রেজিস্ট্রেশন ফি, স্ট্যাম্প ডিউটি, ভ্যাট মিলিয়ে আরও ১০-১২% খরচ হয় — এই টাকার পরিকল্পনা আগেই রাখুন, নইলে শেষ মুহূর্তে ধার করতে হবে।
সাধারণ ভুলের প্যাটার্ন: লক্ষ্য করলে দেখবেন, বেশিরভাগ ভুলের মূলে আছে তাড়াহুড়ো আর লোভ — তাড়াহুড়ো করে কাগজ না দেখা, আর লোভে পড়ে বড় ফ্ল্যাট নেওয়া। ধীরে চলুন, ঠান্ডা মাথায় সিদ্ধান্ত নিন।
ফলাফল: এই ভুলগুলো আগে থেকে জেনে রাখায় আমি প্রতিটা ফাঁদ এড়াতে পেরেছি। বিশেষ করে জরুরি তহবিলটা আমাকে একবার বড় বিপদ থেকে বাঁচিয়েছে — করোনা পরবর্তী সময়ে আমার অফিসে তিন মাস বেতন অর্ধেক হয়েছিল, কিন্তু জমানো টাকায় কিস্তি নিয়মিত দিতে পেরেছিলাম, সিআইবি রিপোর্টে একটা দাগও লাগেনি। সতর্কতাই সুরক্ষা।
৮. চাবি হাতে পাওয়া থেকে স্মার্ট শোধ — শেষ ধাপের টিপস

কেন এটা জরুরি: লোন ডিসবার্স হয়ে গেলেই কাজ শেষ নয় — আসল যাত্রা তখন শুরু। রেজিস্ট্রেশন থেকে চাবি হস্তান্তর, আর তারপর ১৫-২০ বছরের শোধ পরিকল্পনা — এই শেষ ধাপটা ঠিকমতো সামলাতে পারলে আপনি হাজার হাজার টাকা সুদ বাঁচাতে পারবেন, আর মানসিক শান্তিও পাবেন। আমি যেদিন ফ্ল্যাটের চাবি হাতে পেয়েছিলাম, সেদিনের আনন্দটা ভাষায় বোঝানো কঠিন — বারান্দায় দাঁড়িয়ে মনে হচ্ছিল, এই শহরে আমারও একটা ঠিকানা আছে! কিন্তু সেই আনন্দের পাশাপাশি আমি শোধের একটা স্মার্ট পরিকল্পনাও করে ফেলেছিলাম, যেটা আজও মেনে চলছি।
কীভাবে করবেন: প্রথমে রেজিস্ট্রেশন ও হস্তান্তর। ডিসবার্সমেন্টের আগে সাব-রেজিস্ট্রি অফিসে দলিল রেজিস্ট্রেশন সম্পন্ন করুন — বিক্রেতা, ব্যাংকের প্রতিনিধি, আর আপনার উপস্থিতিতে। রেজিস্ট্রেশনের সময় সব খরচের রসিদ সংরক্ষণ করুন। চাবি নেওয়ার আগে ফ্ল্যাটটা ভালো করে দেখে নিন — পানির লাইন, বিদ্যুৎ, গ্যাস সংযোগ, লিফট, ছাদের অবস্থা, আর রাজউকের ছাড়পত্র আছে কিনা। কোনো ত্রুটি থাকলে লিখিতভাবে বিক্রেতা বা ডেভেলপারকে জানিয়ে রাখুন। এবার শোধের স্মার্ট কৌশল। প্রথমত — কিস্তির তারিখের ২-৩ দিন আগে অ্যাকাউন্টে টাকা রাখুন, অটো-ডেবিট চালু রাখুন; একটা কিস্তি মিস হলেই জরিমানা আর সিআইবিতে দাগ। দ্বিতীয়ত — প্রতি বছর বোনাস বা বাড়তি আয়ের একটা অংশ দিয়ে আংশিক পরিশোধ করুন; এতে মোট সুদ নাটকীয়ভাবে কমে। আমি হিসাব করে দেখেছি, প্রতি বছর মাত্র ১ লাখ টাকা করে আংশিক পরিশোধ করলে ২০ বছরের লোন প্রায় ১৫ বছরে শেষ করা যায়, আর সুদ বাঁচে প্রায় ১৮-২০ লাখ টাকা! তৃতীয়ত — হোম লোনের সুদের ওপর আয়কর রেয়াতের সুবিধা নিন; প্রতি বছর ট্যাক্স রিটার্নে ব্যাংকের সুদ সনদ জমা দিয়ে এই সুবিধাটা নিতে ভুলবেন না। চতুর্থত — ২-৩ বছর পর পর বাজারের সুদের হার যাচাই করুন; যদি অন্য ব্যাংকে উল্লেখযোগ্য কম হারে লোন ট্রান্সফারের (টেকওভার) সুযোগ থাকে আর খরচটা যৌক্তিক হয়, তাহলে ব্যালান্স ট্রান্সফার বিবেচনা করুন। পঞ্চমত — পরিবারের সবার নামে নমিনি ও বীমা হালনাগাদ রাখুন, যাতে কোনো দুর্ঘটনায় পরিবার নিরাপদ থাকে।
সাধারণ ভুল: প্রথম ভুল — চাবি পেয়েই সংসার সাজানোর ধুমে জরুরি তহবিল খালি করে ফেলা। দ্বিতীয় ভুল — আংশিক পরিশোধের সুযোগ থাকতেও সেটা না করা, ফলে পুরো মেয়াদে বাড়তি সুদ দেওয়া। তৃতীয় ভুল — ট্যাক্স রেয়াতের কাগজপত্র সময়মতো জমা না দেওয়া, ফলে সরকারি সুবিধা হাতছাড়া।
ফলাফল: এই কৌশলগুলো মেনে চলায় আমার লোনের মেয়াদ ইতিমধ্যে দেড় বছর কমে গেছে, আর আমি এখন প্রতিটা কিস্তি দেওয়ার সময় আতঙ্ক নয় — একটা তৃপ্তি অনুভব করি। কারণ প্রতিটা কিস্তি মানে আমি আমার নিজের সম্পদের আরও একটু মালিক হচ্ছি, ভাড়াটিয়া থেকে মালিক হওয়ার পথে আরও এক ধাপ এগোচ্ছি।
আর আপনি যদি শরিয়াহভিত্তিক পদ্ধতিতে ঋণ নিতে চান, তাহলে ইসলামী ব্যাংক লোন কিভাবে দেয় — এই গাইডটি আগে পড়ে নিন।
শেষ কথা: প্রিয় পাঠক, হোম লোন ভয়ের কিছু নয় — এটা একটা হাতিয়ার। সঠিকভাবে ব্যবহার করলে এটা আপনাকে ভাড়া বাসার অনিশ্চয়তা থেকে মুক্তি দিয়ে নিজের ঠিকানা এনে দেবে, আর ভুলভাবে নিলে এটা বোঝা হয়ে দাঁড়াবে। আমি নিজে এই পথ হেঁটেছি — ভয় পেয়েছি, ভুল করতে গিয়ে বেঁচেছি, আর শেষে জিতেছি। আপনার স্বপ্নের ফ্ল্যাটটা হয়তো আজ কাগজে-কলমে দূরের মনে হচ্ছে, কিন্তু সঠিক পরিকল্পনা, ধৈর্য, আর এই গাইডের প্রতিটা ধাপ মেনে চললে ২০২৬ সালেই আপনি চাবি হাতে পেতে পারেন। মনে রাখবেন — সেরা সময় ছিল পাঁচ বছর আগে, দ্বিতীয় সেরা সময় আজ। আজই প্রথম পদক্ষেপ নিন — একটা ব্যাংকে গিয়ে শুধু খোঁজ নিন। আপনার নিজের ঠিকানার স্বপ্ন পূরণ হোক — এই শুভকামনা রইল।