অবসর জীবনে প্রতিমাসে একটি নির্দিষ্ট আয় নিশ্চিত করা—এটাই পেনশনার সঞ্চয়পত্রের সবচেয়ে বড় সুবিধা। পেনশনার সঞ্চয়পত্র ২০২৬ সালে বাংলাদেশের অবসরপ্রাপ্ত সরকারি কর্মচারীদের জন্য সবচেয়ে নির্ভরযোগ্য সঞ্চয় প্রকল্প, যেখানে বর্তমান নিয়মে বার্ষিক প্রায় ১১.২৮ শতাংশ হারে প্রতি মাসে মুনাফা পাওয়া যায়। অর্থাৎ, ১০ লাখ টাকা রাখলে মাসে প্রায় ৯,৪০০ টাকা মুনাফা হাতে পাবেন, মূল টাকা সম্পূর্ণ নিরাপদ থাকবে।
আমি নিজে দেখেছি, অবসরের পর অনেকেই বুঝতে পারেন না পেনশনের টাকাটা কোথায় রাখলে সবচেয়ে বেশি লাভ হবে। কেউ ব্যাংকে এফডিআর করেন, কেউ আবার জমি বা ব্যবসায় টাকা আটকে ফেলেন। এই সিদ্ধান্তে তাড়াহুড়ো করলে বছরের পর বছর কম মুনাফা পেতে হয়, যা অবসর জীবনের জন্য সত্যিই বড় ক্ষতি। কিন্তু সরকারের এই বিশেষ সঞ্চয়পত্রটি তৈরি করা হয়েছে শুধুমাত্র অবসরপ্রাপ্তদের জন্য, তাই এর শর্ত ও সুবিধা তাদের জীবনের সঙ্গে মিলিয়েই সাজানো। এই লেখায় আমি পেনশনার সঞ্চয়পত্র ২০২৬-এর মুনাফার হার, কারা কিনতে পারবেন, কী কী কাগজ লাগবে, কেনার ধাপ, মুনাফা তোলার নিয়ম এবং সাধারণ ভুলগুলো—সবকিছু ধাপে ধাপে বুঝিয়ে দিচ্ছি, যাতে একবার পড়েই আপনি সম্পূর্ণ সিদ্ধান্ত নিতে পারেন।
১. পেনশনার সঞ্চয়পত্র কী এবং কেন এটি অবসরপ্রাপ্তদের জন্য সেরা
পেনশনার সঞ্চয়পত্র, ইংরেজিতে যাকে Pensioner Savings Certificate বলা হয়, বাংলাদেশ সরকারের জাতীয় সঞ্চয় অধিদপ্তরের একটি বিশেষ সঞ্চয় প্রকল্প। সাধারণ সঞ্চয়পত্র যে কেউ কিনতে পারে, কিন্তু এটি কিনতে পারেন শুধু অবসরপ্রাপ্ত সরকারি, আধা-সরকারি ও স্বায়ত্তশাসিত প্রতিষ্ঠানের কর্মচারীরা এবং পারিবারিক পেনশনভোগীরা। এ কারণেই এর মুনাফার হার অন্যান্য সঞ্চয়পত্রের তুলনায় বেশি রাখা হয়েছে—সরকার চায় অবসরপ্রাপ্তরা যেন মাসে মাসে সম্মানজনক আয় পান।
এটি কেন গুরুত্বপূর্ণ, সেটা বুঝতে হলে অবসর জীবনের বাস্তবতা দেখতে হবে। চাকরি শেষ হলে মাসিক বেতন বন্ধ হয়ে যায়, কিন্তু খরচ কমে না—বরং চিকিৎসা খরচ বাড়ে। পেনশনের টাকা ব্যাংকের সাধারণ সঞ্চয়ী হিসাবে ফেলে রাখলে মুনাফা নামমাত্র। অন্যদিকে ব্যবসা বা শেয়ার বাজারে টাকা দিলে ঝুঁকি অনেক। পেনশনার সঞ্চয়পত্র এই দুই প্রান্তের মাঝখানে দাঁড়িয়ে—একদিকে সরকারি গ্যারান্টি, অন্যদিকে বাজারের সেরা হারের মুনাফা।
কীভাবে এটি কাজ করে? আপনি এককালীন একটি নির্দিষ্ট অঙ্কের সঞ্চয়পত্র কেনেন, মেয়াদ থাকে ৫ বছর। প্রতি মাসে মুনাফা আপনার ব্যাংক হিসাবে জমা হয় (বর্তমানে ইএফটির মাধ্যমে)। মেয়াদ শেষে পুরো মূল টাকা ফেরত পাবেন। চাইলে মেয়াদের আগেও ভাঙাতে পারবেন, তবে সেক্ষেত্রে কিছু শর্ত প্রযোজ্য হয়।
সাধারণ ভুল: অনেক অবসরপ্রাপ্ত প্রথমে না জেনে পরিবার সঞ্চয়পত্র বা সাধারণ সঞ্চয়পত্র কিনে ফেলেন, যার হার পেনশনার সঞ্চয়পত্রের চেয়ে কম। অথচ তারা পেনশনার সঞ্চয়পত্র কেনার যোগ্য ছিলেন। ফলে বছরে হাজার হাজার টাকা মুনাফা কম পান। তাই কেনার আগেই জেনে নিন—আপনি যদি যোগ্য হন, তবে এটাই আপনার প্রথম পছন্দ হওয়া উচিত।
ফলাফল: সঠিক সিদ্ধান্তে আপনি প্রতি মাসে নিশ্চিন্তে একটি ভালো অঙ্কের আয় পাবেন, মূল টাকা থাকবে সম্পূর্ণ নিরাপদ, আর অবসর জীবন কাটবে আর্থিক দুশ্চিন্তা ছাড়াই।
একটা বাস্তব উদাহরণ দিই। আমার পরিচিত একজন স্কুলশিক্ষক অবসরের পর পেনশনের ১২ লাখ টাকা নিয়ে দ্বিধায় ছিলেন—ছেলে বলছিল ব্যবসায় লাগাতে, আত্মীয় বলছিল জমি কিনতে। তিনি শেষে পেনশনার সঞ্চয়পত্রই বেছে নেন। আজ প্রতি মাসে প্রায় ১১,২৮০ টাকা মুনাফা পান, যা দিয়ে ওষুধ ও সংসার খরচ চলে যায়, মূল টাকাও অক্ষত। এই নিশ্চয়তাটাই এই প্রকল্পের আসল মূল্য। মনে রাখবেন, ইংরেজিতে এর নাম Pensioner Savings Certificate—ব্যাংকে গিয়ে এই নাম বললেও কর্মকর্তারা বুঝবেন।
২. ২০২৬ সালে মুনাফার হার ও মাসিক কিস্তির হিসাব
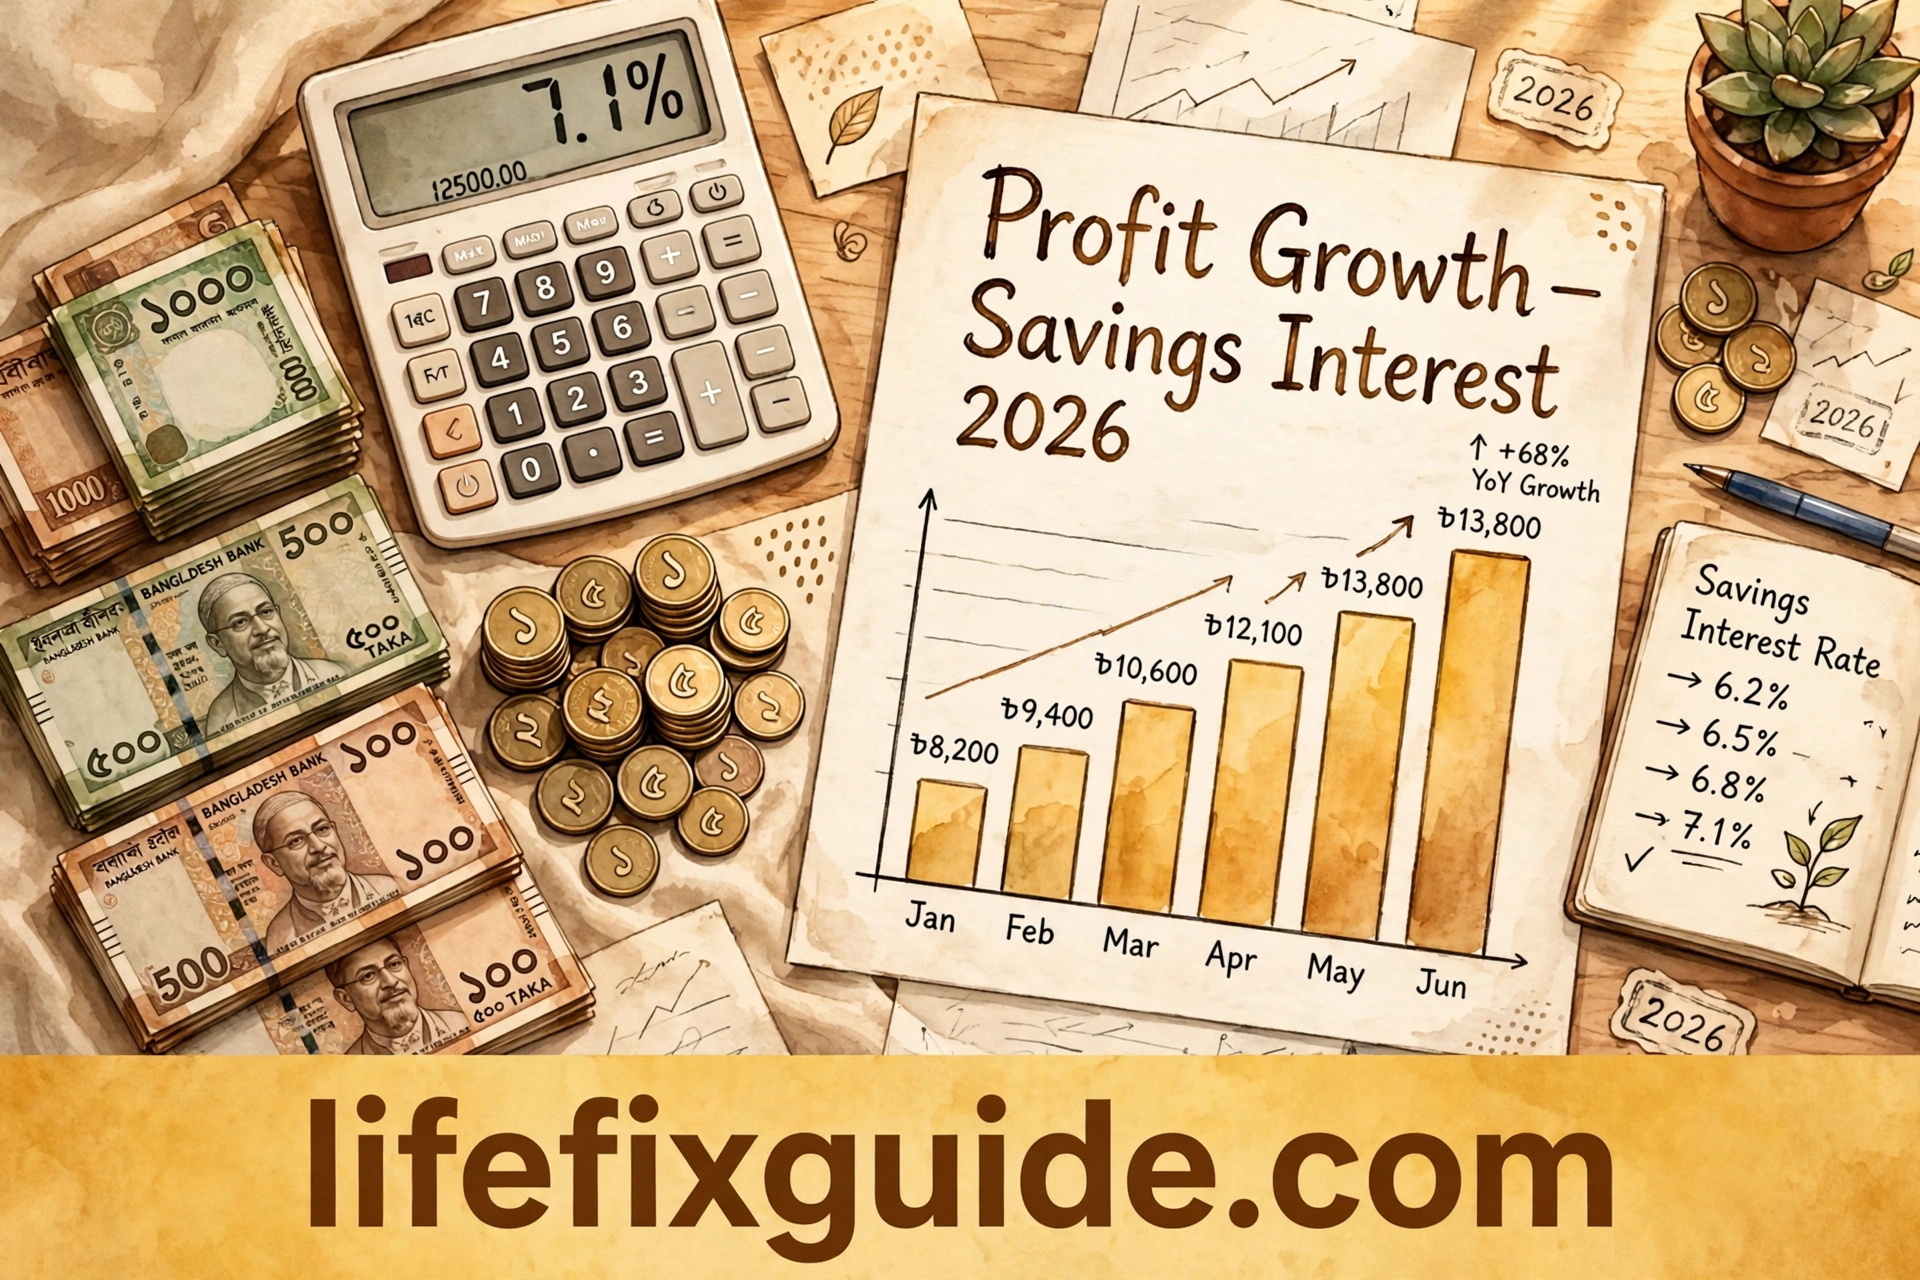
পেনশনার সঞ্চয়পত্র ২০২৬-এর সবচেয়ে আকর্ষণীয় দিক হলো এর মুনাফার হার। বর্তমান ঘোষণা অনুযায়ী বার্ষিক প্রায় ১১.২৮ শতাংশ হারে মুনাফা দেওয়া হয় (১৫ লাখ টাকা পর্যন্ত বিনিয়োগে)। এর বেশি অঙ্কে হার কিছুটা কমে—তাই বড় অঙ্ক রাখার আগে অফিস থেকে সর্বশেষ স্ল্যাব অনুযায়ী হার যাচাই করে নেওয়াই বুদ্ধিমানের কাজ। মুনাফা প্রতি মাসে দেওয়া হয়, অর্থাৎ আপনাকে বছরের শেষ পর্যন্ত অপেক্ষা করতে হয় না।
হিসাবটা সহজ ভাষায় দেখি। ১১.২৮ শতাংশ বার্ষিক হার মানে ১০ লাখ টাকায় বছরে ১,১২,৮০০ টাকা মুনাফা, যা মাসে ভাগ করলে দাঁড়ায় প্রায় ৯,৪০০ টাকা। ৫ লাখ টাকায় মাসে পাবেন প্রায় ৪,৭০০ টাকা, আর ১৫ লাখ টাকায় মাসে প্রায় ১৪,১০০ টাকা। (উৎস কর বা আবগারি শুল্ক সংক্রান্ত নিয়ম সময়ে সময়ে বদলায়, তাই নিট প্রাপ্য জানতে কেনার সময় জিজ্ঞেস করে নিন।) এই হিসাবটা কেন জানা জরুরি? কারণ অনেকেই “বার্ষিক হার” শুনে মাসিক আয়টা আন্দাজ করতে পারেন না, ফলে বাজেট সাজাতে ভুল হয়।
এই হার কেন গুরুত্বপূর্ণ? ব্যাংকের সাধারণ এফডিআরে বর্তমানে ৯–১০ শতাংশের আশপাশে মুনাফা মেলে, আর সঞ্চয়ী হিসাবে আরও কম। সেখানে সরকারি গ্যারান্টিসহ ১১.২৮ শতাংশ হারে মাসিক আয়—অবসরপ্রাপ্তদের জন্য এর চেয়ে ভালো ঝুঁকিমুক্ত বিকল্প বাজারে প্রায় নেই বললেই চলে।
কীভাবে হিসাব নিজে করবেন? সূত্রটি মনে রাখুন: মাসিক মুনাফা = (বিনিয়োগের টাকা × বার্ষিক হার) ÷ ১২। যেমন ৭ লাখ টাকায়: (৭,০০,০০০ × ১১.২৮%) ÷ ১২ ≈ ৬,৫৮০ টাকা প্রতি মাসে। কেনার আগে এই হিসাব করে নিলে আপনার মাসিক বাজেটের সঙ্গে মিলিয়ে দেখতে সুবিধা হবে।
সাধারণ ভুল: কেউ কেউ মনে করেন মুনাফা মানেই পুরো টাকা প্রতি মাসে হাতে পাবেন—কিন্তু ব্যাংক হিসাবে ইএফটি আসতে ২–৩ কর্মদিবস লাগতে পারে। প্রথম মাসে দেরি হলে ঘাবড়াবেন না, এটা স্বাভাবিক প্রক্রিয়া। আরেকটি ভুল—পুরনো হার ধরে হিসাব করা। সরকার মাঝে মাঝে হার সংশোধন করে, তাই কেনার দিনের হারই চূড়ান্ত।
ফলাফল: সঠিক হিসাব জানা থাকলে আপনি নিশ্চিন্তে মাসিক খরচের পরিকল্পনা করতে পারবেন—ওষুধ, বাজার, ইউটিলিটি বিল—সবকিছুর জন্য একটি স্থির আয়ের উৎস হাতে থাকবে।
স্ল্যাব নিয়ে একটু বিস্তারিত বলি, কারণ এটা অনেকের কাছে ধোঁয়াশা। ১৫ লাখ টাকা পর্যন্ত বিনিয়োগে পূর্ণ হার (প্রায় ১১.২৮%) প্রযোজ্য হয়; এর বেশি অঙ্কের ক্ষেত্রে অতিরিক্ত অংশে হার কিছুটা কম ধরা হয়। যেমন, ২০ লাখ টাকা রাখলে প্রথম ১৫ লাখে পূর্ণ হার, বাকি ৫ লাখে সংশোধিত হার—তাই মোট মাসিক মুনাফা সরল গুণে যা আসে তার চেয়ে সামান্য কম হবে। কেনার সময় কাউন্টার থেকে আপনার নির্দিষ্ট অঙ্কের জন্য সঠিক মাসিক মুনাফা লিখিয়ে নিন—এতে পরে কোনো হতাশা থাকবে না। আর মনে রাখবেন, মুনাফার ওপর প্রযোজ্য উৎস কর বাদে নিট টাকাই আপনার হিসাবে ঢুকবে।
৩. কারা কিনতে পারবেন – যোগ্যতার শর্তাবলী
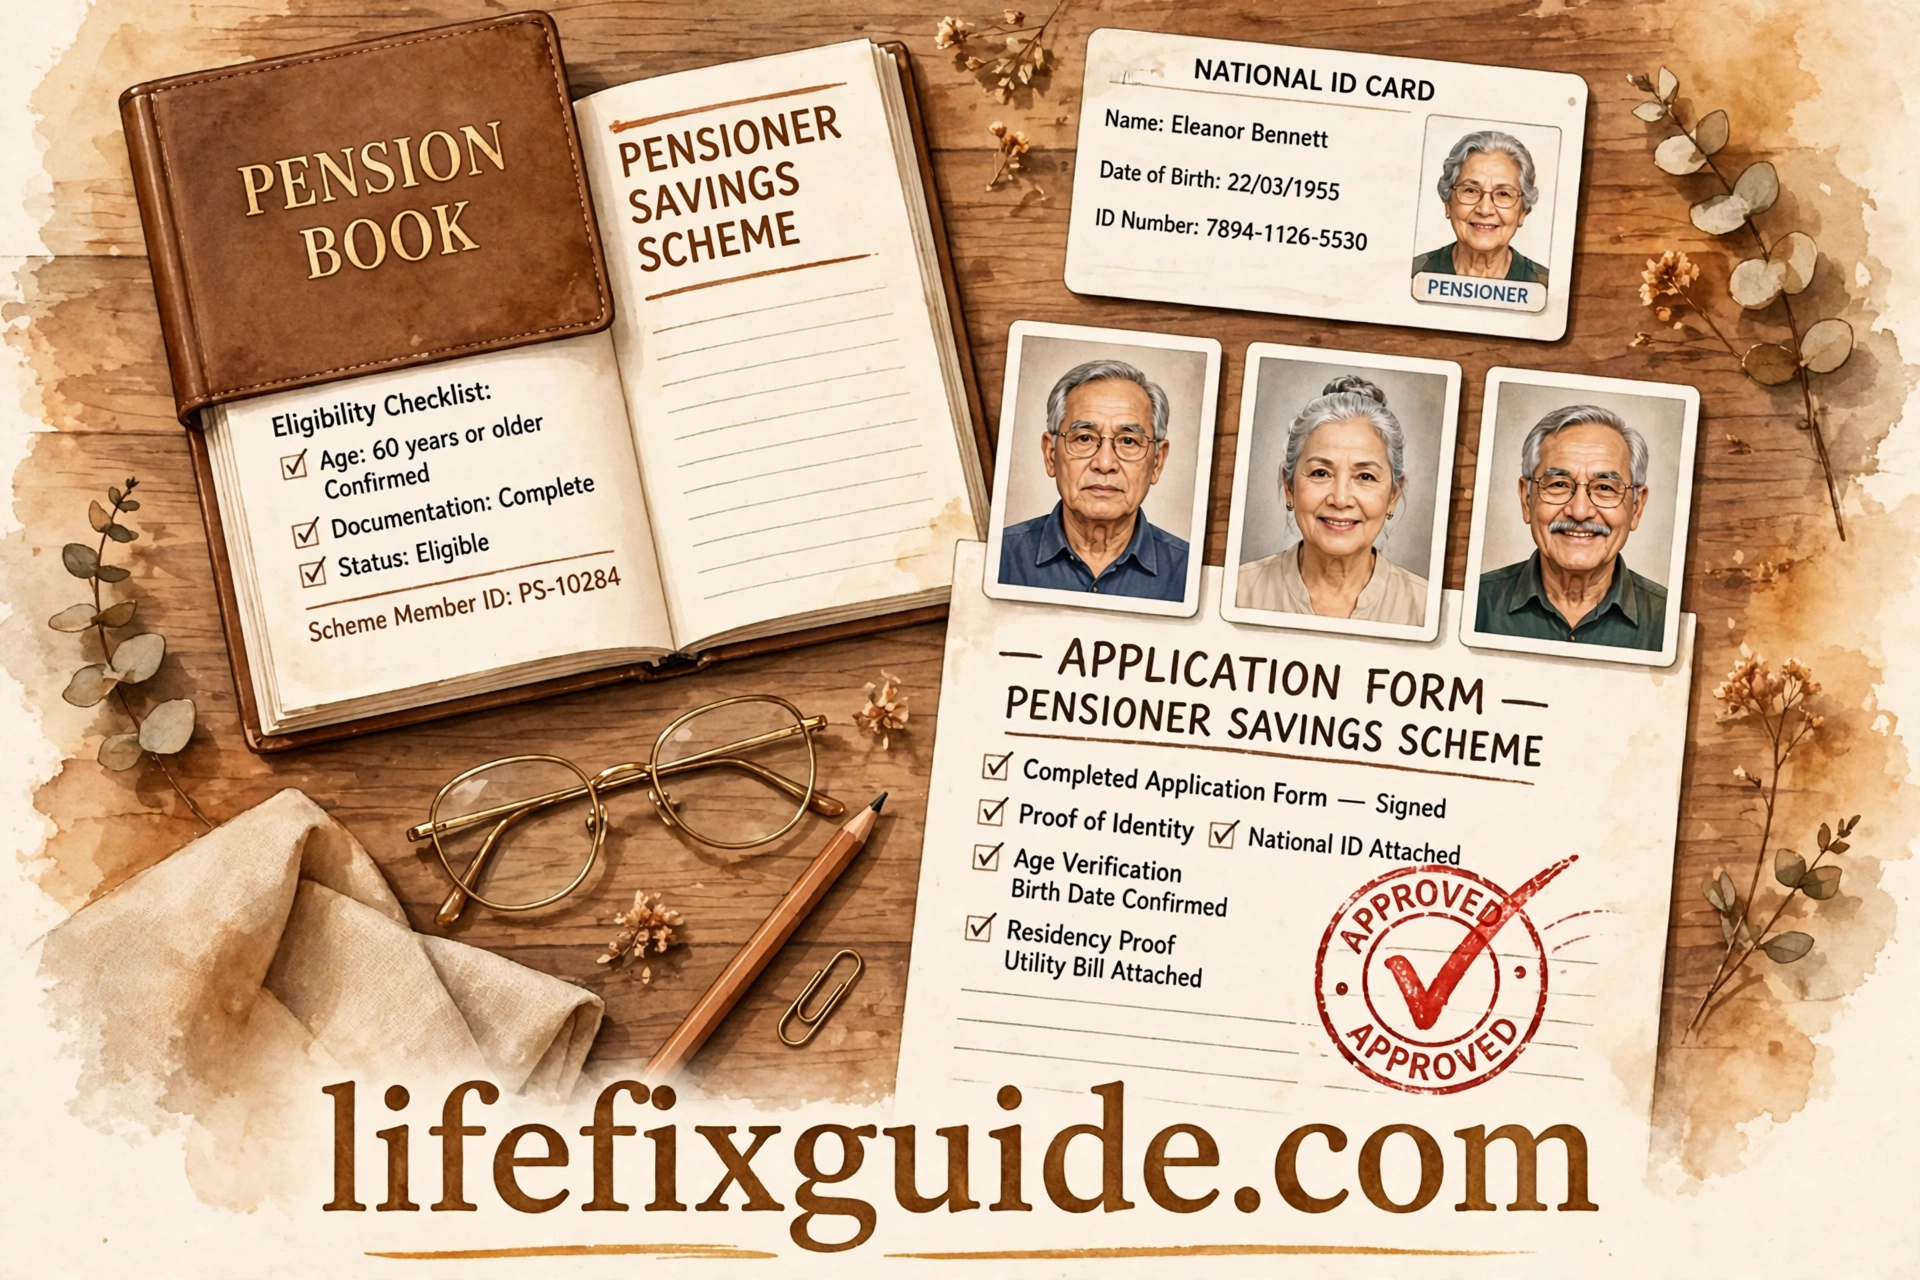
সবাই পেনশনার সঞ্চয়পত্র কিনতে পারেন না—এটাই এই প্রকল্পের বিশেষত্ব। কিনতে পারবেন: সরকারি, আধা-সরকারি, স্বায়ত্তশাসিত ও আধা-স্বায়ত্তশাসিত প্রতিষ্ঠান থেকে অবসরপ্রাপ্ত কর্মচারীরা; যারা স্বেচ্ছায় অবসর (ভিআরএস) নিয়েছেন তারাও যোগ্য; এবং মৃত পেনশনভোগীর পারিবারিক পেনশন পাওয়া স্বামী/স্ত্রী বা নির্ভরশীলরাও কিনতে পারেন। সাধারণভাবে বয়স ৫০ বছরের বেশি হওয়ার শর্তটি বেশিরভাগ ক্ষেত্রে প্রযোজ্য হয়।
এই শর্ত কেন রাখা হয়েছে? সরকারের উদ্দেশ্য স্পষ্ট—অবসরপ্রাপ্তদের আর্থিক নিরাপত্তা দেওয়া। বেশি হারের মুনাফা সবার জন্য উন্মুক্ত করে দিলে প্রকল্পের উদ্দেশ্যই ব্যাহত হতো। তাই যোগ্যতা যাচাইয়ের জন্য অবসরের প্রমাণপত্র (পেনশন বই বা পিপিও) দেখাতে হয়।
কীভাবে বুঝবেন আপনি যোগ্য কি না? সহজ পরীক্ষা—তিনটি প্রশ্নের উত্তর “হ্যাঁ” হলে আপনি যোগ্য: (১) আপনি কি সরকারি/আধা-সরকারি/স্বায়ত্তশাসিত প্রতিষ্ঠান থেকে অবসর নিয়েছেন বা পারিবারিক পেনশন পান? (২) আপনার কাছে কি পেনশন বই বা পিপিও আছে? (৩) আপনার বয়স কি ৫০-এর বেশি? তিনটিতেই হ্যাঁ হলে নিশ্চিন্তে আবেদন করতে পারেন।
সাধারণ ভুল: অনেকে মনে করেন বেসরকারি চাকরি থেকে অবসর নিলেও কেনা যায়—যায় না। আবার কেউ কেউ পরিবারের অন্য সদস্যের নামে কিনতে চান, সেটাও নিয়মবহির্ভূত। আরেকটি প্রচলিত ভুল—পেনশন বই হারিয়ে গেছে বলে আবেদন না করা; আসলে সংশ্লিষ্ট অফিস থেকে ডুপ্লিকেট পেনশন বই তোলা যায়, সামান্য সময় লাগে মাত্র।
ফলাফল: যোগ্যতা নিশ্চিত করে আবেদন করলে আপনার আবেদন বাতিল হওয়ার কোনো ভয় থাকবে না, আর আপনি পাবেন বাজারের সেরা ঝুঁকিমুক্ত হারের সুবিধা।
৪. কেনার জন্য যা যা লাগবে – কাগজপত্রের তালিকা
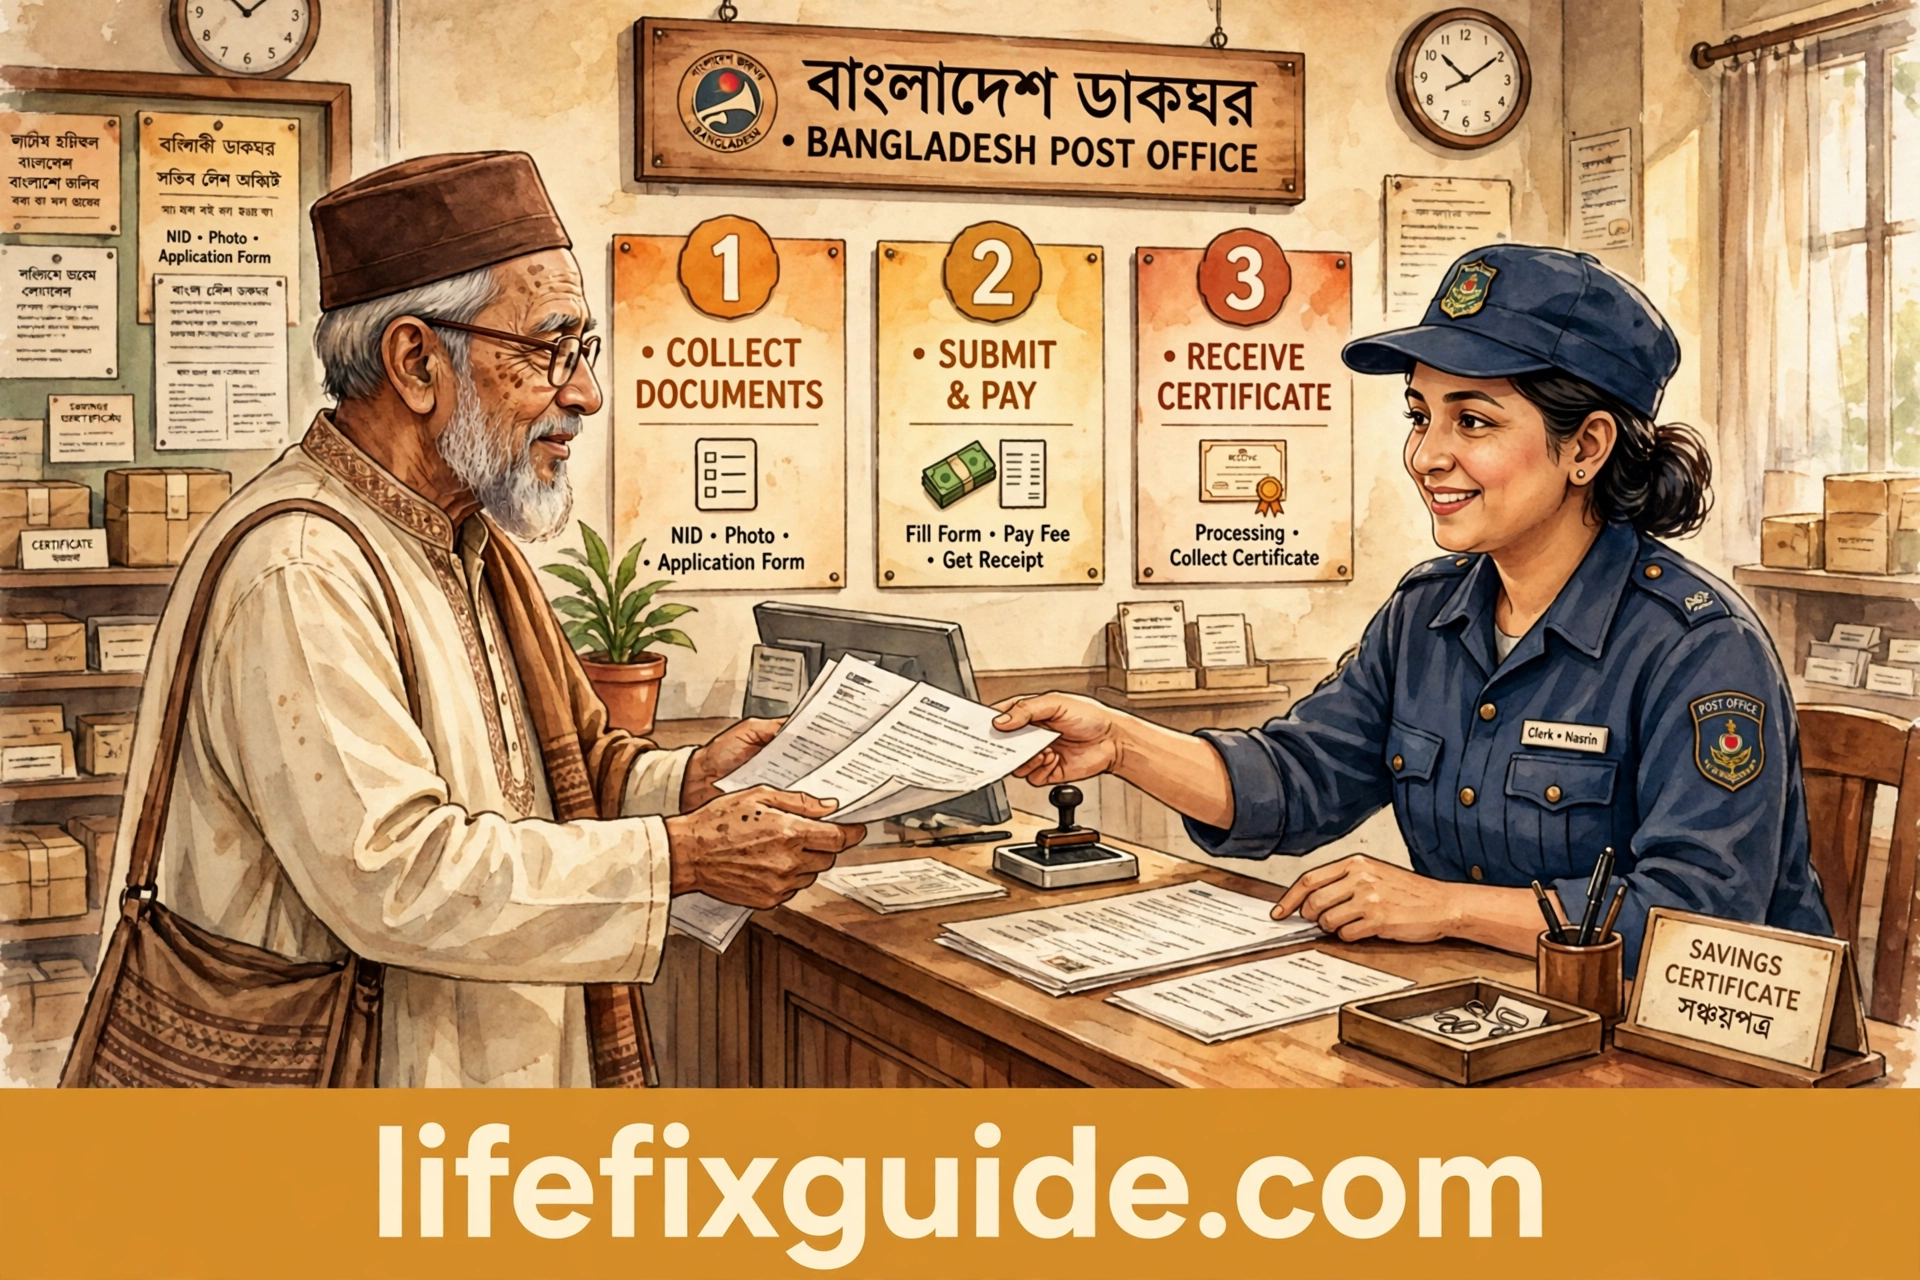
সঠিক কাগজপত্র ছাড়া আবেদন করতে গেলে হয়রানি হয়—একবার ঘুরে আসতে হয়, মন খারাপ হয়। তাই যাওয়ার আগেই এই তালিকাটা মিলিয়ে নিন: (১) জাতীয় পরিচয়পত্রের (এনআইডি) ফটোকপি ও মূল কপি; (২) পেনশন বই বা পিপিওর ফটোকপি; (৩) সদ্য তোলা পাসপোর্ট সাইজের ২ কপি ছবি; (৪) টিন সার্টিফিকেট—একটি নির্দিষ্ট অঙ্কের বেশি বিনিয়োগে টিন বাধ্যতামূলক, তাই “সঞ্চয়পত্র করতে কি টিন লাগে” এই প্রশ্নের উত্তর হলো: বড় অঙ্কে হ্যাঁ, আগে থেকে টিন করে রাখুন; (৫) ব্যাংক হিসাবের তথ্য (যে হিসাবে মাসিক মুনাফা যাবে); (৬) নমিনির এনআইডি ও ছবি—নমিনি রাখা অত্যন্ত জরুরি, এতে ভবিষ্যতে উত্তরাধিকারীরা সহজে টাকা তুলতে পারবেন।
এই কাগজগুলো কেন লাগে? এনআইডি আপনার পরিচয় নিশ্চিত করে, পেনশন বই প্রমাণ করে আপনি যোগ্য ক্রেতা, টিন সরকারের কর-নীতির অংশ, আর ব্যাংক হিসাব দরকার কারণ মুনাফা এখন নগদে নয়—সরাসরি হিসাবে জমা হয়। নমিনির তথ্য আপনার অনুপস্থিতিতে পরিবারকে সুরক্ষা দেয়।
কীভাবে প্রস্তুতি নেবেন? যাওয়ার আগের দিন রাতে সব কাগজের ফটোকপি করে একটি ফাইলে সাজিয়ে রাখুন। মূল কাগজ ও ফটোকপি আলাদা খামে রাখুন। ছবি সদ্য তোলা হওয়া ভালো—পুরনো ছবিতে অনেক সময় আপত্তি ওঠে। টিন না থাকলে অনলাইনে আগেই টিন সার্টিফিকেট করে নিন, এতে ১৫–২০ মিনিট লাগে।
সাধারণ ভুল: সবচেয়ে প্রচলিত ভুল হলো নমিনি না রাখা। নমিনি ছাড়া সঞ্চয়পত্র কিনলে মৃত্যুর পর টাকা তুলতে উত্তরাধিকার সনদসহ দীর্ঘ আইনি প্রক্রিয়া লাগে। আরেকটি ভুল—ভুল ব্যাংক হিসাব নম্বর দেওয়া; একটা সংখ্যা ভুল হলেই মাসিক মুনাফা আটকে যাবে। ফর্ম পূরণের সময় প্রতিটি ঘর দুবার মিলিয়ে দেখুন।
ফলাফল: সম্পূর্ণ কাগজ নিয়ে গেলে একবারেই কাজ শেষ হবে—কোনো হয়রানি ছাড়াই আপনি সেদিনই সঞ্চয়পত্র কিনে ফিরতে পারবেন।
টিন সার্টিফিকেট নিয়ে অনেকের ভয় থাকে, কিন্তু প্রক্রিয়াটা আসলে খুব সহজ। জাতীয় রাজস্ব বোর্ডের ওয়েবসাইটে গিয়ে এনআইডি দিয়ে নিবন্ধন করলে কয়েক মিনিটেই ই-টিন সার্টিফিকেট পাওয়া যায়, প্রিন্ট করে নিলেই হয়। যারা অনলাইনে করতে পারেন না, তারা কর অফিসে গিয়েও করতে পারবেন। একবার টিন হয়ে গেলে ভবিষ্যতে অন্য সঞ্চয়পত্র বা এফডিআরের কাজেও লাগবে—তাই আগেভাগে করে রাখাই বুদ্ধিমানের কাজ। আর পেনশন বইয়ের ফটোকপির সঙ্গে মূল বইটাও সঙ্গে রাখুন; কর্মকর্তা চাইলে মিলিয়ে দেখতে পারেন।
৫. কীভাবে কিনবেন – ধাপে ধাপে কেনার প্রক্রিয়া

“কিভাবে সঞ্চয়পত্র কিনতে হয়”—এই প্রশ্নের উত্তর ধাপে ধাপে দিচ্ছি। প্রথম ধাপ: কাগজপত্রের ফাইল নিয়ে নিকটস্থ ডাকঘর, সরকারি ব্যাংক (যেমন সোনালী, জনতা, অগ্রণী) বা বাংলাদেশ ব্যাংকের শাখায় যান। সকালের দিকে যাওয়া ভালো—ভিড় কম থাকে। দ্বিতীয় ধাপ: কাউন্টার থেকে পেনশনার সঞ্চয়পত্রের আবেদন ফর্ম নিন (ফর্মটি বিনামূল্যে)। তৃতীয় ধাপ: ফর্মটি যত্নে পূরণ করুন—নাম, এনআইডি নম্বর, পেনশন বই নম্বর, বিনিয়োগের অঙ্ক, ব্যাংক হিসাব নম্বর ও নমিনির তথ্য। চতুর্থ ধাপ: কাগজপত্রসহ ফর্ম জমা দিন ও টাকা পরিশোধ করুন (বড় অঙ্কে পে-অর্ডার বা ব্যাংক ড্রাফট লাগতে পারে, নগদ সীমা জেনে নিন)। পঞ্চম ধাপ: রসিদ ও সঞ্চয়পত্রের সনদ সংগ্রহ করুন—এগুলো যত্নে রাখুন, এটাই আপনার বিনিয়োগের প্রমাণ।
এই প্রক্রিয়া কেন এভাবে সাজানো? প্রতিটি ধাপে যাচাই হয় যাতে ভুল তথ্যে সঞ্চয়পত্র ইস্যু না হয়। ফর্মে ভুল থাকলে পরে সংশোধন করা ঝামেলার, তাই ধীরে-সুস্থে পূরণ করুন। কাউন্টারের কর্মকর্তারা সাধারণত সাহায্য করেন—দ্বিধা না করে জিজ্ঞেস করুন।
কীভাবে সময় বাঁচাবেন? যাওয়ার আগে ফোনে জেনে নিন ওই শাখায় পেনশনার সঞ্চয়পত্র বিক্রি হয় কি না—সব শাখায় হয় না। আর মাসের শুরুর দিকে ভিড় বেশি থাকে, মাসের মাঝামাঝি যান। সঙ্গে একজন পরিচিত বা পরিবারের সদস্য নিয়ে যান, ফর্ম পূরণে সাহায্য হবে।
সাধারণ ভুল: ফর্মে ব্যাংক হিসাবের শাখার নাম ভুল লেখা—তাহলে ইএফটি আটকে যায়। আরেকটি ভুল—রসিদ না নিয়ে চলে আসা; রসিদ ছাড়া পরে কোনো দাবি প্রমাণ করা কঠিন। টাকা জমা দেওয়ার সময় ক্যাশ কাউন্টারের রসিদে অঙ্ক মিলিয়ে দেখুন।
ফলাফল: সঠিকভাবে সব ধাপ শেষ করলে সেদিনই আপনি সঞ্চয়পত্রের মালিক—পরের মাস থেকেই মুনাফা আসা শুরু হবে।
কোথায় কিনবেন, এ নিয়েও প্রশ্ন থাকে। পেনশনার সঞ্চয়পত্র পাওয়া যায় ডাকঘর, সরকারি বাণিজ্যিক ব্যাংকের শাখা, বাংলাদেশ ব্যাংক এবং জাতীয় সঞ্চয় অধিদপ্তরের অফিসে। বেসরকারি ব্যাংকের সব শাখায় এই সুবিধা নেই—তাই যাওয়ার আগে ফোন করে নিশ্চিত হয়ে নিন। সকাল ১০টা থেকে দুপুর ১২টার মধ্যে গেলে সাধারণত ভিড় কম পাবেন। সঙ্গে মোবাইল ফোনে কাগজগুলোর ছবি তুলে রাখুন ব্যাকআপ হিসেবে; কখনো কোনো কাগজ ছুটে গেলে ছবি দেখিয়ে পরামর্শ নেওয়া যায়। আর ফর্মে স্বাক্ষর করার আগে প্রতিটি তথ্য আরেকবার পড়ুন—বিশেষ করে নামের বানান ও হিসাব নম্বর, কারণ এনআইডির সঙ্গে না মিললে পরে সংশোধনীতে সময় নষ্ট হবে।
৬. মুনাফা তোলার নিয়ম, মেয়াদ ও কর সংক্রান্ত তথ্য
পেনশনার সঞ্চয়পত্রের মেয়াদ ৫ বছর। প্রতি মাসের মুনাফা সরাসরি আপনার ব্যাংক হিসাবে ইএফটির মাধ্যমে জমা হয়—আলাদা করে তুলতে যাওয়ার দরকার নেই। “জাতীয় সঞ্চয়পত্র কিভাবে চেক করব” যারা জানতে চান, তাদের জন্য বলি—মাসিক মুনাফা হিসাবে জমা হয়েছে কি না, তা ব্যাংক স্টেটমেন্ট বা মোবাইল ব্যাংকিং অ্যাপে দেখতে পারবেন।
মেয়াদের আগে ভাঙাতে চাইলে কী হবে? নিয়ম অনুযায়ী নির্দিষ্ট সময়ের আগে ভাঙালে মুনাফার হারে কাটছাঁট হয়—অর্থাৎ পুরো হারের মুনাফা পাবেন না। তাই কেনার আগেই ভেবে নিন এই টাকা ৫ বছর না ছোঁয়ার মতো কি না। জরুরি প্রয়োজনে ভাঙানোর সুযোগ আছে—এটাই এই প্রকল্পের নমনীয় দিক—কিন্তু পরিকল্পনা করে রাখাই ভালো।
কর নিয়ে প্রশ্ন আসে স্বাভাবিকভাবেই। মুনাফার ওপর উৎস কর কর্তনের নিয়ম সময়ে সময়ে বদলায়, এবং টিন থাকা-না-থাকার ওপরেও নির্ভর করে। তাই কেনার সময় কাউন্টারে জিজ্ঞেস করে নিন বর্তমান কর্তনের হার কত—তাহলে নিট মাসিক আয়টা আগেই জানা থাকবে।
এই তথ্যগুলো কেন জানা জরুরি? কারণ মুনাফা “কবে পাব, কীভাবে পাব” না জানলে অযথা দুশ্চিন্তা হয়। অনেকে প্রথম মাসে টাকা না পেয়ে ভাবেন আবেদন বাতিল হয়েছে—আসলে প্রথম ইএফটি সেট হতে একটু সময় লাগে।
সাধারণ ভুল: মেয়াদ শেষ হওয়ার পর সঞ্চয়পত্র নবায়ন না করে ফেলে রাখা—মেয়াদোত্তীর্ণ টাকায় মুনাফা বন্ধ হয়ে যায়। মেয়াদ শেষের আগেই পরিকল্পনা করুন—নবায়ন করবেন, নাকি অন্য প্রকল্পে সরাবেন। আরেকটি ভুল—ব্যাংক হিসাব বন্ধ করে দেওয়া; হিসাব বন্ধ হলে মুনাফা ফেরত যাবে।
ফলাফল: নিয়ম জানা থাকলে প্রতি মাসে নির্দিষ্ট তারিখের আশপাশে টাকা পাবেন—একটি ঘড়ির মতো নিয়মিত আয়, যা দিয়ে সংসারের বাজেট সাজানো সহজ।
মুনাফা ঠিকমতো জমা হচ্ছে কি না, তা নিয়মিত যাচাই করার অভ্যাস করুন। প্রতি মাসের নির্দিষ্ট তারিখের ৩–৪ দিন পর ব্যাংক স্টেটমেন্ট বা মোবাইল অ্যাপে দেখুন টাকা ঢুকেছে কি না। দুই মাস পরেও না এলে সংশ্লিষ্ট অফিসে রসিদ নিয়ে যোগাযোগ করুন—দেরির কারণ সাধারণত হিসাব নম্বরের ভুল বা ইএফটি সংক্রান্ত কারিগরি বিষয়, যা সংশোধনযোগ্য। আর মেয়াদ শেষ হওয়ার অন্তত এক মাস আগে সিদ্ধান্ত নিন—টাকা তুলে নেবেন, নাকি নতুন করে সঞ্চয়পত্র কিনবেন। আগেভাগে পরিকল্পনা করলে টাকা অলস বসে থাকবে না।
৭. সাধারণ ভুল ও সতর্কতা – যা এড়িয়ে চলবেন
অভিজ্ঞতা থেকে দেখেছি, অবসরপ্রাপ্তরা কয়েকটি ভুল বারবার করেন। প্রথম ভুল: দালাল বা মধ্যস্বত্বভোগীর সাহায্য নেওয়া। সঞ্চয়পত্র কেনা সম্পূর্ণ বিনামূল্যের সরকারি সেবা—কাউকে টাকা দেওয়ার দরকার নেই। কেউ “দ্রুত করে দেব” বলে টাকা চাইলে সেটা প্রতারণা।
দ্বিতীয় ভুল: আসল সনদ হারিয়ে ফেলা। সঞ্চয়পত্রের সনদ ও রসিদ ব্যাংকের লকারে বা নিরাপদ জায়গায় রাখুন, ফটোকপি আলাদা ফাইলে। হারিয়ে গেলে ডুপ্লিকেট তোলা যায়, কিন্তু প্রক্রিয়াটা দীর্ঘ।
তৃতীয় ভুল: “সঞ্চয়পত্র ও এফডিআর এর পার্থক্য” না বুঝে দুটোকে এক ভাবা। এফডিআর ব্যাংকের পণ্য, মেয়াদ শেষে একসাথে মুনাফা; সঞ্চয়পত্র সরকারের পণ্য, প্রতি মাসে মুনাফা। অবসর জীবনে মাসিক নগদ প্রবাহ দরকার—তাই সঞ্চয়পত্র এগিয়ে।
চতুর্থ ভুল: একসাথে পুরো পেনশনের টাকা একটিমাত্র সঞ্চয়পত্রে ঢেলে দেওয়া। জরুরি চিকিৎসা বা পারিবারিক প্রয়োজনে কিছু টাকা সহজে তোলা যায় এমন হিসাবে রাখুন। সব ডিম এক ঝুড়িতে নয়—এই প্রবাদ অবসরেও খাটে।
পঞ্চম ভুল: নমিনির তথ্য হালনাগাদ না করা। নমিনির মৃত্যু হলে বা সম্পর্কে পরিবর্তন এলে নতুন নমিনি দিন—নইলে পরে জটিলতা।
এই সতর্কতাগুলো কেন? কারণ অবসরের টাকা জীবনের শেষ সঞ্চয়—একটা ভুলের খেসারত দেওয়ার সময় বা সুযোগ থাকে না। সচেতন থাকলেই এই প্রকল্প থেকে পূর্ণ সুবিধা নেওয়া যায়।
ফলাফল: এই ভুলগুলো এড়িয়ে চললে আপনার বিনিয়োগ থাকবে নিরাপদ, মুনাফা আসবে নিয়মিত, আর কোনো অপ্রত্যাশিত ঝামেলায় পড়তে হবে না।
আরেকটি গুরুত্বপূর্ণ বিষয়—সনদের সত্যতা যাচাই। “জাতীয় সঞ্চয়পত্র কিভাবে চেক করব” এই প্রশ্ন অনেকেই করেন। কেনার সময় সনদে সিল, স্বাক্ষর ও সিরিয়াল নম্বর ঠিকঠাক আছে কি না দেখে নিন। সনদে আপনার নাম, এনআইডি নম্বর ও টাকার অঙ্ক স্পষ্টভাবে লেখা থাকতে হবে। কোনো ঘষামাজা বা কাটাকুটি থাকলে সঙ্গে সঙ্গে আপত্তি জানান। বাড়ি ফিরে সনদের ফটোকপি করে মূল কপি নিরাপদে রাখুন, আর রসিদের নম্বরটি একটি ডায়েরিতে লিখে রাখুন। ভবিষ্যতে কোনো তথ্য জানতে চাইলে এই সিরিয়াল নম্বর দিয়েই অফিস থেকে সহজে খোঁজ নেওয়া যায়।
৮. অন্যান্য বিকল্পের সঙ্গে তুলনা – সঠিক সিদ্ধান্ত নিন
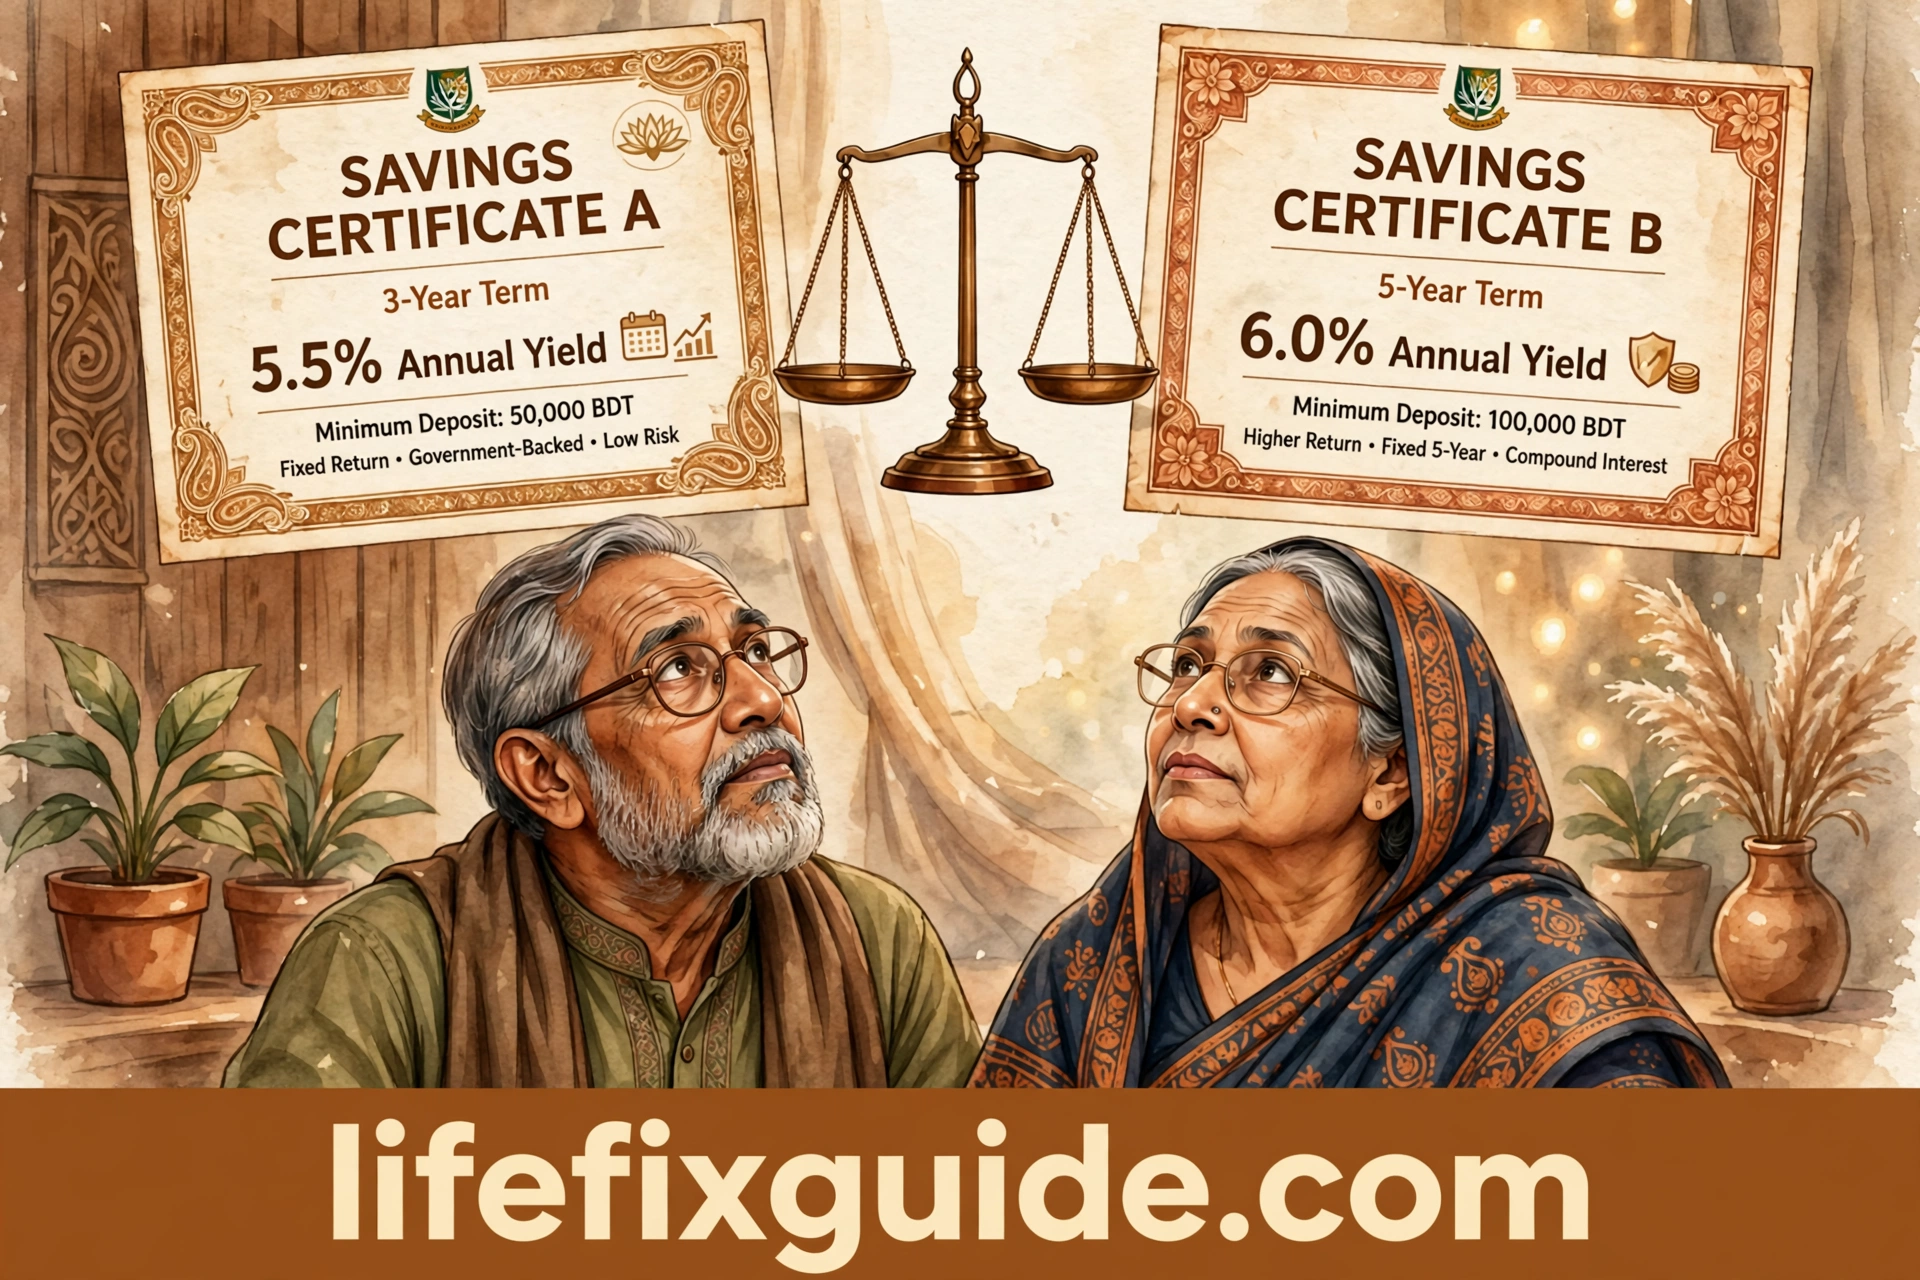
সিদ্ধান্ত নেওয়ার আগে তুলনাটা দেখে নিন। পেনশনার সঞ্চয়পত্র বনাম পরিবার সঞ্চয়পত্র: দুটোরই হার কাছাকাছি, কিন্তু পেনশনার সঞ্চয়পত্র শুধু অবসরপ্রাপ্তদের জন্য এবং এর সর্বোচ্চ সীমা বেশি। আপনি যোগ্য হলে পেনশনারটাই বেছে নিন।
পেনশনার সঞ্চয়পত্র বনাম ব্যাংক এফডিআর: এফডিআরের হার সাধারণত কম, আর মুনাফা মেয়াদ শেষে একসাথে। মাসিক আয় চাইলে সঞ্চয়পত্র এগিয়ে। তবে এফডিআর ভাঙানো সহজ—জরুরি তহবিলের জন্য এফডিআর রাখা যেতে পারে।
পেনশনার সঞ্চয়পত্র বনাম ডিপিএস: ডিপিএসে প্রতি মাসে টাকা জমা দিতে হয়—অবসরের পর নিয়মিত জমা দেওয়া কঠিন। সঞ্চয়পত্রে একবার টাকা রেখে মাসে মাসে পাওয়া যায়—অবসর জীবনের সঙ্গে এটাই মানানসই।
পেনশনার সঞ্চয়পত্র বনাম শেয়ার বাজার/মিউচুয়াল ফান্ড: সেখানে লাভ বেশি হতে পারে, কিন্তু মূল টাকার ঝুঁকি আছে। অবসরের টাকায় ঝুঁকি নেওয়া বুদ্ধিমানের কাজ নয়—নিরাপত্তাই প্রথম।
তাহলে সেরা কৌশল কী? আমার পরামর্শ: মূল তহবিলের বড় অংশ পেনশনার সঞ্চয়পত্রে রাখুন (মাসিক নিশ্চিত আয়ের জন্য), ৩–৬ মাসের খরচের সমান টাকা সঞ্চয়ী/স্বল্পমেয়াদি হিসাবে রাখুন (জরুরি প্রয়োজনে), আর ঝুঁকি নেওয়ার ইচ্ছা থাকলে খুব ছোট অংশ অন্য কোথাও। এই ভারসাম্যই অবসর জীবনকে নিশ্চিন্ত করে।
সাধারণ ভুল: শুধু “বেশি লাভ” শুনে ঝুঁকিপূর্ণ জায়গায় টাকা দেওয়া। অবসরের পর মূল টাকা হারালে তা আর ফেরানো যায় না—তাই নিরাপত্তাকে প্রাধান্য দিন।
ফলাফল: তুলনা করে সিদ্ধান্ত নিলে আপনার মনে কোনো দ্বিধা থাকবে না—জানবেন আপনি সেরা বিকল্পটাই বেছে নিয়েছেন।
শেষ কথা
পেনশনার সঞ্চয়পত্র ২০২৬ অবসরপ্রাপ্তদের জন্য সরকারের একটি অসাধারণ উপহার—বাজারের সেরা হারে মাসিক নিশ্চিত আয়, সরকারি গ্যারান্টিতে মূল টাকার সম্পূর্ণ নিরাপত্তা, আর সহজ কেনার প্রক্রিয়া। যোগ্য হলে দেরি না করে কাগজপত্র গুছিয়ে নিকটস্থ ডাকঘর বা ব্যাংকে যান, সঠিকভাবে ফর্ম পূরণ করে সঞ্চয়পত্র কিনুন। মনে রাখবেন—নমিনি অবশ্যই রাখবেন, সনদ যত্নে রাখবেন, আর মেয়াদ শেষের আগেই পরবর্তী পরিকল্পনা করে রাখবেন। অবসর জীবন হোক নিশ্চিন্ত ও সম্মানজনক—এই কামনায় আজকের গাইড এখানেই শেষ করছি। আপনার অভিজ্ঞতা বা প্রশ্ন থাকলে কমেন্টে জানান, পরের লেখায় আরও বিস্তারিত নিয়ে আসব। সঠিক তথ্য নিয়ে সঠিক সিদ্ধান্ত নিন—আপনার অবসর হবে নিরাপদ ও আনন্দময়।